
Marché des fixations industrielles : taille, part de marché et prévisions 2034
Taille et prévisions du marché des fixations industrielles (2021-2034), part de marché mondiale et régionale, tendances et analyse des opportunités de croissance : par types, matériaux, secteurs d’activité et zones géographiques (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale)
- Statut : Données publiées
- Code du rapport : TIPTE100000335
- Catégorie : Fabrication et construction
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 28, 2026


Taille du marché en 2025
101,84 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
164,78 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,49 %
taux de croissance
Marché adressable
1 208,77 milliards de dollars américains
(2026-2034)
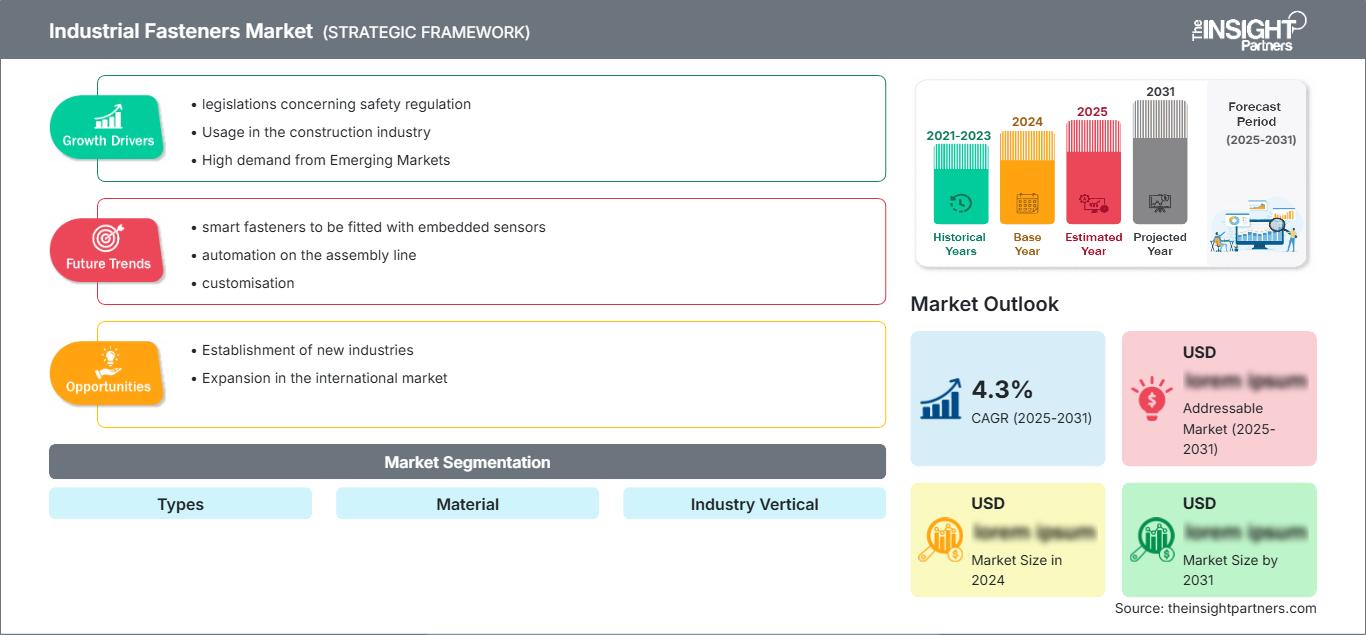
Le marché des fixations industrielles était évalué à 101,84 milliards de dollars américains en 2025 et devrait atteindre 164,78 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 5,49 % entre 2026 et 2034. La demande est soutenue par des besoins d'assemblage récurrents dans les secteurs de l'automobile, de l'aérospatiale, de la construction, des machines, des biens de consommation et des systèmes énergétiques, tandis que la qualification des produits, la fiabilité des assemblages, la résistance à la corrosion et la constance de la fabrication restent des critères d'achat déterminants pour les applications à grand volume et critiques pour la sécurité.
En Amérique du Nord, le marché des fixations industrielles devrait croître à un TCAC de 4,8 % à 5,4 % jusqu’en 2034. Le renouvellement des plateformes automobiles, la reprise de la production aérospatiale, la réhabilitation des infrastructures et la relocalisation de la fabrication de précision soutiennent la demande. Les acheteurs régionaux privilégient de plus en plus la traçabilité documentée des matériaux, la gestion automatisée des stocks par les fournisseurs et les revêtements spécifiques à l’application qui réduisent le temps d’installation et améliorent la performance tout au long du cycle de vie dans les environnements industriels difficiles.
Analyse et perspectives du marché des fixations industrielles
- Amérique du Nord : L'Amérique du Nord représentait 24 à 27 % des parts de marché des fixations industrielles en 2025 et devrait croître à un TCAC de 4,8 à 5,4 % entre 2026 et 2034, soutenue par les secteurs de l'aérospatiale, des véhicules, des machines et du renouvellement des infrastructures.
- États-Unis : Les États-Unis ont contribué à hauteur de 76 à 79 % aux revenus nord-américains en 2025 et devraient connaître une croissance annuelle composée de 4,9 à 5,5 % jusqu’en 2034 grâce aux activités de fabrication de pointe et de construction.
- Europe : L'Europe représentait 22 à 25 % en 2025 et devrait enregistrer un TCAC de 4,3 à 4,9 % entre 2026 et 2034, sous l'impulsion de l'Allemagne, du Royaume-Uni, de la France, de l'Italie et de l'Espagne.
- Asie-Pacifique : L’Asie-Pacifique détenait 43 à 46 % en 2025 et devrait atteindre un TCAC de 6,1 à 6,7 % entre 2026 et 2034, la Chine, le Japon, l’Inde et la Corée du Sud étant les principaux moteurs de la production et de la consommation.
- Segment le plus important : Les produits à filetage externe détenaient 47 à 50 % de parts de marché en 2025 et devraient connaître une croissance annuelle composée de 5,2 à 5,8 % entre 2026 et 2034.
- Segment à forte croissance : Les matières premières plastiques détenaient une part de marché de 7 à 10 % en 2025 et devraient connaître une croissance annuelle composée de 6,8 à 7,4 % entre 2026 et 2034.
- Principales entreprises analysées en détail : Illinois Tool Works Inc., Howmet Aerospace Inc., LISI SA, Nifco Inc., Hilti Aktiengesellschaft, Stanley Black & Decker, Inc., Würth Group, Bossard Holding AG, Bulten AB et KAMAX Holding GmbH & Co. KG.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
La production n'est plus une production de masse dictée par catalogue, mais plutôt une ingénierie système intégrée basée sur le formage à froid, l'usinage, le contrôle et la simulation d'applications. Les aciers à haute résistance, l'aluminium, le titane, les polymères, les revêtements et l'historique numérique de la qualité sont devenus la norme chez de nombreux fournisseurs. Il en résulte une fiabilité accrue et une réduction du poids, ainsi qu'une production régionale et des stocks gérés par les fournisseurs, limitant ainsi la vulnérabilité aux aléas portuaires, aux fluctuations des marchés des alliages et aux arrêts de production.
Les tendances du marché des fixations industrielles indiquent que les investissements futurs se concentreront en Inde, en Asie du Sud-Est, au Mexique, en Europe de l'Est et dans les zones industrielles du Golfe, caractérisées par une croissance des capacités et des projets de production. Les exigences croissantes en matière de certification dans les secteurs des transports, de l'énergie et du bâtiment encourageront les fournisseurs à documenter la métallurgie, les propriétés de couple, le recyclage et l'empreinte carbone. La mobilité électrique, les énergies renouvelables, les semi-conducteurs et les incitations à la production industrielle pourraient stimuler la demande de fixations spécifiques et de services techniques locaux.
Portée du rapport sur le marché des fixations industrielles
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 101,84 milliards de dollars américains |
| Taille du marché d'ici 2034 | 164,78 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,49% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des fixations industrielles
La croissance du marché des fixations industrielles est liée à l'intensification des activités d'assemblage dans la fabrication de véhicules, de bâtiments, d'aéronefs, de machines et d'équipements énergétiques. La géométrie des assemblages influe sur le poids, la facilité d'entretien, les vibrations et les risques de responsabilité civile durant le processus ; c'est pourquoi les équipementiers choisissent les fixations dès les premières étapes de la conception des produits. Il existe une interdépendance entre les aciéries, les producteurs d'alliages, les entreprises de tréfilage, les entreprises de formage à froid, les installations de revêtement et les distributeurs.
Les prévisions du marché des fixations industrielles indiquent que les fournisseurs sont dépendants de matières premières telles que l'acier, le nickel, le chrome, l'aluminium et l'énergie. Ils devraient diversifier leur base de fournisseurs qualifiés, passer des commandes-cadres et maintenir leurs stocks à proximité de leurs usines. L'inspection optique automatisée et les contrôles statistiques des processus ont contribué à améliorer la constance d'un lot à l'autre. Les fournisseurs gèrent le réapprovisionnement des articles à bas coût grâce à la disponibilité, au conditionnement et à la traçabilité.
L'analyse du marché des fixations industrielles révèle une structure sectorielle fragmentée, où les entreprises internationales peuvent rivaliser avec les sociétés spécialisées. Illinois Tool Works Inc., Würth Group, Stanley Black & Decker, Inc. et Hilti Aktiengesellschaft misent sur leur réseau de distribution et leur image de marque, tandis que Howmet Aerospace Inc. et LISI SA tirent parti de leurs homologations aérospatiales. KAMAX Holding GmbH & Co. KG, Bulten AB, Nifco Inc. et Bossard Holding AG, quant à elles, s'appuient sur leur expertise en ingénierie et leur savoir-faire logistique.
Sur le marché des fixations industrielles, les investissements se concentrent de plus en plus sur l'automatisation, le traitement thermique, l'entreposage numérique, les revêtements et les usines régionales. Le positionnement repose davantage sur l'accès aux solutions intégrées dès la conception, les qualifications multirégionales et la capacité d'associer des produits standard à des spécialités techniques. La taille critique facilite l'approvisionnement et la densité des services, même si les spécialistes conservent un pouvoir de négociation important en cas de problèmes liés à la durée de vie en fatigue, au poids, aux tolérances dimensionnelles ou aux audits.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des fixations industrielles : Perspectives stratégiques
Perspectives régionales
marché des fixations industrielles en Amérique du Nord
L'Amérique du Nord représentait 24 à 27 % du chiffre d'affaires mondial en 2025 et devrait connaître une croissance annuelle composée de 4,8 à 5,4 % entre 2026 et 2034. La part de marché des fixations industrielles dépend d'une demande diversifiée qui englobe les véhicules légers, les avions commerciaux, les systèmes de défense, les centres de données, les systèmes énergétiques, les machines industrielles et la construction non résidentielle. La relocalisation de la production de composants favorise l'approvisionnement local, des délais de qualification plus courts et des investissements dans l'automatisation des processus de formage à froid et d'inspection.
Le Mexique contribue à la chaîne d'approvisionnement par la fabrication de véhicules et d'appareils électroménagers, tandis que le Canada y contribue par ses applications dans les secteurs de l'aérospatiale, des mines, de l'énergie et des infrastructures. La demande de fixations continue de croître, l'accent étant mis sur la résistance à la corrosion, la traçabilité des lots et la disponibilité immédiate sur les sites de production. Les fournisseurs capables d'offrir un soutien technique local, un réseau de distribution et une conformité aux normes de certification sont bien placés pour remporter des marchés où la logistique et la productivité priment sur de faibles écarts de prix unitaire.
Marché américain des fixations industrielles
Les États-Unis représentaient 76 à 79 % du marché des fixations industrielles en 2025 et devraient connaître une croissance annuelle composée (TCAC) de 4,9 à 5,5 % jusqu'en 2034. La modernisation des chaînes de production automobile, la production commerciale d'aéronefs, les investissements publics dans les infrastructures, la construction d'usines de semi-conducteurs, les opérations d'entreposage et l'expansion du réseau électrique contribuent à la forte croissance des ventes de fixations. La demande croissante porte sur les boulons à haute résistance, les boulons d'ancrage structurels, les vis autoperceuses, les fixations aérospatiales et les clips polymères.
Des entreprises telles qu'Illinois Tool Works Inc., Stanley Black & Decker, Inc., Howmet Aerospace Inc., Hilti Aktiengesellschaft et le groupe Würth sont fortement implantées sur ce marché. Les importations en provenance de sources nationales renforcent les chances des fabricants locaux d'y pénétrer, malgré les prix avantageux des fixations importées. La croissance sera portée par les fournisseurs capables d'assurer un soutien technique, un réapprovisionnement automatisé, un historique des certifications et des livraisons rapides.
Marché européen des fixations industrielles
L'Europe représentait 22 à 25 % du marché des fixations industrielles en 2025 et devrait enregistrer un TCAC de 4,3 à 4,9 % entre 2026 et 2034. L'Allemagne domine ce marché grâce à ses applications dans les secteurs de l'automobile, des machines, du ferroviaire et de l'ingénierie industrielle. Le Royaume-Uni y contribue par le biais de la consommation dans les secteurs de l'aérospatiale et de la construction, tandis que la France y contribue grâce aux secteurs de l'aéronautique, de l'automobile, de l'énergie et des infrastructures de transport. Un contrôle qualité rigoureux des produits garantit des revêtements haut de gamme, des alliages résistants et des processus de fabrication documentés.
L'Italie et l'Espagne participent à ce marché grâce aux pièces automobiles, aux appareils électroménagers, à la fabrication, aux énergies renouvelables et à la construction. Le prix élevé de l'énergie et la longueur des cycles industriels freinent la circulation des alliages en vrac ; toutefois, l'électrification, l'éolien offshore, la modernisation du réseau ferroviaire et l'automatisation favorisent le développement d'alliages spécialisés. Les fabricants européens privilégient la localisation de la production d'alliages, l'amélioration de l'efficacité des traitements thermiques et la documentation technique.
Marché des fixations industrielles de la région Asie-Pacifique
La région Asie-Pacifique représentait 43 à 46 % en 2025 et devrait connaître une croissance annuelle composée de 6,1 à 6,7 % entre 2026 et 2034. La Chine domine grâce à son volume de production, sa production automobile, ses machines, son électronique et sa construction, tandis que le Japon et la Corée du Sud soutiennent la demande de produits de précision et de qualité contrôlée.
L'Inde offre les meilleures perspectives de croissance grâce à ses investissements dans les infrastructures, les véhicules, le transport ferroviaire, l'électronique et la production. L'Australie y ajoute la demande minière, énergétique et de construction. Le soutien politique régional à la localisation, à la mobilité électrique, aux équipements d'énergies renouvelables et à la fabrication de pointe favorise l'expansion des capacités et le développement de systèmes de fixation plus performants.
Marché des fixations industrielles au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée de 5,5 à 6,1 % entre 2026 et 2034. L’Arabie saoudite est en tête grâce à la diversification industrielle, aux transports, aux services publics et aux grands programmes de construction, tandis que les Émirats arabes unis soutiennent la logistique, l’aviation, l’énergie et les projets commerciaux.
L'Afrique du Sud concentre la demande dans les secteurs minier, automobile, énergétique et industriel en général. Le reste de la région MENA demeure tributaire des projets et des distributeurs. Les opportunités se concentrent sur les fixations anticorrosion, structurelles et de qualité énergétique, bénéficiant d'un approvisionnement fiable, d'une documentation technique complète et d'un soutien aux entrepreneurs.
Analyse de segmentation
Taper
La demande pour ce type de produit devrait croître à un TCAC de 5,2 % à 5,8 % entre 2026 et 2034. Le choix du produit dépend du chemin de charge, de la possibilité de démontage, de la rapidité d'installation, de l'accessibilité des joints, des vibrations et de l'exposition à la corrosion. La standardisation favorise les économies d'échelle, tandis que les assemblages critiques pour la sécurité exigent une géométrie optimisée, une précharge contrôlée, des revêtements spécifiques et une maîtrise des procédés documentée. L'automatisation privilégie les produits assurant une alimentation constante et un couple reproductible.
- Boulons : Les boulons conservent une place centrale dans les assemblages structuraux, de machines, de véhicules et d’énergie car ils supportent des charges de serrage élevées, le démontage, une installation standardisée et des procédures de couple vérifiables.
- Vis : Les vis bénéficient d’un assemblage automatisé, d’une capacité d’auto-perçage et d’une large utilisation dans la tôlerie, l’électronique, la construction, les appareils électroménagers et les aménagements intérieurs où la rapidité d’installation et l’accessibilité sont importantes.
- Écrous : Les écrous restent des éléments stratégiques importants dans les assemblages boulonnés, les conceptions à couple dominant, à bride, à verrouillage et à soudure répondant aux exigences en matière de vibrations, de contraintes d’espace, de répartition de la charge et de maintenance répétable.
- Rondelles : Les rondelles répartissent la charge, protègent les surfaces de contact, contrôlent le frottement et améliorent les performances de verrouillage, ce qui en fait des compléments essentiels dans la construction, les machines, le transport et les assemblages nécessitant une maintenance intensive.
- Rivets : Les rivets servent à des applications d’assemblage permanent et invisible dans les secteurs de l’aérospatiale, des transports, de la fabrication de tôles et de la construction, en particulier lorsque la chaleur de soudage ou l’accès arrière sont indésirables.
Produit
La demande de produits devrait croître à un TCAC de 5,1 % à 5,7 % entre 2026 et 2034. Le marché des fixations industrielles couvre les assemblages filetés amovibles et les assemblages permanents non filetés. Les choix d'ingénierie visent à optimiser la force de serrage, l'accessibilité lors de l'assemblage, la résistance à la fatigue, le poids, l'inspection et la facilité d'entretien. Les produits à filetage extérieur dominent le marché, car les boulons et les vis s'intègrent parfaitement aux flux de travail automatisés et répétables de la quasi-totalité des principaux secteurs d'utilisation finale.
- Filetage extérieur : cette catégorie occupe la première place grâce à l’utilisation intensive de boulons, de vis et de goujons dans les véhicules, les équipements, les structures et les installations énergétiques nécessitant des assemblages robustes et durables.
- Filetage interne : Les produits à filetage interne permettent un assemblage sécurisé et modulaire grâce à des écrous et des inserts, la demande étant liée à des substrats légers, à la réparabilité, à la résistance aux vibrations et à une conception compacte.
- Non filetés : Les produits non filetés permettent un assemblage rapide ou permanent par rivets, goupilles, clips et dispositifs de retenue, et sont utilisés dans les secteurs de la tôlerie, de l’aérospatiale, de l’électronique, de l’aménagement intérieur et de l’assemblage à haut débit.
Matière première
La demande en matières premières devrait progresser à un TCAC de 5,4 % à 6,0 % entre 2026 et 2034. Les ingénieurs sélectionnent les matériaux en fonction de leur résistance à la traction, à la fatigue, à la température, à la corrosion, au poids, aux propriétés électriques, à la facilité de fabrication et au coût total d'installation. Les métaux dominent les applications critiques porteuses, tandis que les plastiques techniques s'imposent lorsque l'isolation, la faible masse, l'assemblage par encliquetage, le code couleur et la résistance chimique apportent des avantages significatifs au système.
- Métal : Le métal reste la famille de matériaux dominante car il combine résistance, formabilité, réponse au traitement thermique, compatibilité avec les revêtements et normes établies pour les applications structurelles et mécaniques.
- Acier allié : L’acier allié est utilisé pour les assemblages soumis à des charges élevées et sensibles à la fatigue dans les secteurs de l’automobile, des machines, des équipements de soutien aérospatiaux et des systèmes énergétiques, où la trempabilité et la résistance contrôlées sont essentielles.
- Acier au carbone : L’acier au carbone permet la fabrication en grande série de fixations standardisées grâce à son rapport coût-efficacité, ses performances de formage à froid, sa grande disponibilité et la diversité des traitements de surface qu’il offre pour la construction, les appareils électroménagers, les véhicules et les machines.
- Alliages spéciaux : Les alliages spéciaux répondent aux exigences élevées en matière de température, de corrosion, de fatigue et de poids dans les secteurs de l’aéronautique, des turbines, du traitement chimique, des installations offshore et des applications de mobilité haut de gamme.
- Plastique : Les fixations en plastique acquièrent une importance stratégique dans l’électronique, l’aménagement intérieur, les appareils électroménagers et les systèmes électriques grâce à leurs propriétés d’isolation électrique, de résistance à la corrosion, de faible masse, de fonctionnement silencieux et d’assemblage rapide.
Industrie utilisatrice finale
La demande des utilisateurs finaux devrait croître à un TCAC de 5,5 % à 6,1 % entre 2026 et 2034. Les secteurs de l'automobile et de la construction génèrent des volumes importants, tandis que l'aérospatiale et l'énergie exigent une qualification plus poussée. Les machines et les biens de consommation élargissent la base de remplacement récurrent. Tous secteurs confondus, les fournisseurs tirent leur épingle du jeu en alignant la conception, la certification, l'emballage et le réapprovisionnement de leurs produits sur les impératifs économiques d'assemblage de leurs clients, plutôt qu'en misant uniquement sur le prix des composants.
- Aérospatiale : Le secteur aérospatial privilégie les fixations légères, résistantes à la fatigue et traçables, avec des critères de qualification stricts, créant ainsi des relations durables avec les fournisseurs et une densité de valeur attrayante malgré de longs cycles d'approbation et des audits exigeants.
- Automobile : L'automobile demeure un moteur de production majeur, nécessitant une alimentation à grande vitesse, un couple contrôlé, des conceptions légères et une ingénierie spécifique à la plateforme pour l'ensemble du groupe motopropulseur, de la carrosserie, de la batterie, du châssis et des intérieurs.
- Bâtiment et construction : La demande dans le secteur de la construction couvre les boulons de structure, les ancrages, les vis, les rondelles et les systèmes de toiture, les achats étant influencés par les codes, la productivité des installateurs, l’exposition à la corrosion et les infrastructures.
- Machines industrielles : Les applications des machines nécessitent des joints durables et réparables tout au long de la production et de la maintenance des équipements, ce qui répond à la demande en matière de matériel standardisé, de solutions de verrouillage et de programmes de gestion des stocks par les fournisseurs.
- Biens de consommation : Les biens de consommation utilisent des vis, des clips, des inserts et des écrous économiques dans les appareils électroménagers, les meubles, les outils et les dispositifs, en mettant l’accent sur l’apparence, la rapidité d’assemblage, le contrôle du bruit et la recyclabilité.
- Énergie et puissance : Les applications énergétiques nécessitent des fixations à haute résistance et résistantes à la corrosion pour les systèmes éoliens, solaires, de réseau, d'énergie conventionnelle et de stockage, avec une fiabilité conditionnée par des emplacements éloignés et de longues durées de vie.
Aperçu des opportunités
|
Industrie utilisatrice finale |
Contribution aux recettes |
Journée des tendances |
Étape d'adoption |
|
Aérospatial |
Moyen |
Renouvellement de la flotte |
Mise à l'échelle |
|
Automobile |
Haut |
Plateformes pour véhicules électriques |
Mature |
|
Bâtiment et construction |
Haut |
Ancrages structuraux |
Mature |
|
Machines industrielles |
Haut |
Automatisation des usines |
Mature |
|
Biens de consommation |
Moyen |
Snap Fits |
Mise à l'échelle |
|
Énergie et puissance |
Moyen |
Renouvellement de l'énergie éolienne |
Mise à l'échelle |
|
Autres |
Faible |
Assemblage de niche |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des fixations industrielles
Électrification des véhicules et refonte des plateformes
Les véhicules électriques ont un impact considérable sur les besoins en fixation des batteries, des systèmes thermiques, des carrosseries, de l'électronique et des habitacles légers. Les constructeurs automobiles exigent des fixations anticorrosion, une isolation électrique, une bonne rétention de charge et des assemblages adaptés aux matériaux mixtes. L'automatisation croissante offre des opportunités pour les fixations conçues pour l'alimentation robotisée et la vérification en ligne. L'impact dépasse largement le simple nombre de véhicules, car l'introduction de nouvelles plateformes permettra de vendre des vis, boulons, inserts et clips en plastique spécifiques. Les fournisseurs impliqués dans ce processus pourront influencer la conception des assemblages et générer des revenus tout au long du cycle de vie du programme. La production multirégionale est particulièrement avantageuse, car la production des plateformes de véhicules est généralement lancée dans plusieurs usines.
Modernisation des infrastructures et construction urbaine
Les infrastructures de transport, les entreprises de services publics, les centres de données, les usines, les entrepôts et les logements nécessitent une quantité importante de boulons d'ancrage, de boulons de structure, de vis, de rondelles et d'assemblages sur mesure. Le vieillissement des infrastructures dans les pays développés créera le marché de la rénovation, tandis que l'urbanisation et les zones industrielles alimenteront le marché des nouvelles constructions dans les économies émergentes. Les fixations représentent un faible pourcentage du coût total d'un projet, mais elles influent directement sur le temps et la qualité de l'installation. C'est pourquoi il existe une opportunité de différenciation sur ce créneau : créer un produit qui permet de réduire la main-d'œuvre et offre une certification de performance.
Automatisation, traçabilité et assurance qualité
Face à un contrôle des processus de plus en plus strict dû à l'accélération des chaînes de montage, qui renchérit le coût des fixations non conformes, les fabricants ont recours à l'inspection optique automatisée, au contrôle du couple, à la sérialisation des lots et aux certificats numériques pour une meilleure uniformité et un dépannage plus rapide. Cette capacité contribue à renforcer la compétitivité des industries aérospatiale, automobile, énergétique et mécanique, où la défaillance d'un assemblage peut engendrer des risques pour la sécurité, des pertes de garantie et des arrêts de production. Sur le plan commercial, cela permettra aux entreprises de conclure des contrats d'approvisionnement à long terme plutôt que de s'approvisionner sur le marché au comptant.
Tendances futures du marché des fixations industrielles
Fixation intelligente et assemblage connecté
L'évolution du marché des fixations industrielles intégrera de plus en plus d'assemblages dotés de capteurs, d'étiquettes RFID, de données de couple numériques et d'outils intelligents capables de valider les paramètres d'installation. Les premiers cas d'utilisation concerneront des applications haut de gamme, notamment dans les secteurs de l'aérospatiale, de la mobilité, de l'énergie éolienne et de la mécanique, où les coûts d'inspection sont élevés et les conséquences d'une défaillance importantes. À terme, des connecteurs de données standardisés devraient permettre d'associer l'identité de la fixation au processus de production et à l'historique de maintenance. Ces évolutions pourraient transférer la valeur ajoutée du matériel vers la surveillance des assemblages, générant ainsi de nouveaux revenus de services pour les fournisseurs.
Matériaux à faible émission de carbone et conception circulaire
L'accent sera mis sur l'acier recyclé, les technologies métalliques à faible émission de carbone, les revêtements, l'allègement et la conception en vue du démontage. L'empreinte carbone des produits devrait devenir un critère d'achat important, les constructeurs automobiles évaluant l'empreinte carbone de leur chaîne d'approvisionnement et les autorités réglementaires imposant des exigences de déclaration plus strictes. Les fabricants réagiront en qualifiant des alliages alternatifs, en optimisant les traitements thermiques, en minimisant les déchets de revêtement et en enregistrant les performances tout au long du cycle de vie. Les fixations amovibles devraient être privilégiées par rapport aux fixations fixes lorsque le remanufacturage ou le démontage présente un intérêt.
Opportunités du marché des fixations industrielles
Capacités de production de précision localisées dans les pôles manufacturiers émergents
Les prévisions du marché des fixations industrielles indiquent que les investissements se concentrent en Inde, au Mexique, en Asie du Sud-Est et dans certains pays du Golfe, où la capacité de production de véhicules, d'électronique, d'énergies renouvelables et de machines est en forte croissance. L'opportunité réside non seulement dans l'augmentation des capacités de production de produits génériques, mais aussi dans le développement de compétences en formage à froid, traitement thermique, revêtement, essais et services d'ingénierie d'application, au plus près des clients. Les investisseurs peuvent ainsi privilégier les produits haut de gamme actuellement importés, réduire les délais de livraison et diversifier leurs sources d'approvisionnement. Investir en partenariat avec des distributeurs locaux ou des fabricants d'équipement d'origine (OEM) accélérera les procédures de qualification, tandis que les installations de production modulaires permettront de limiter les dépenses d'investissement.
Systèmes de fixation avancés en polymères et légers
La conception de systèmes de fixation en polymères, aluminium, titane et composites représente un secteur de croissance prometteur sur le marché des fixations industrielles. Les équipes de conception cherchent en effet à réduire le poids et à travailler avec des assemblages de matériaux mixtes. Les applications potentielles incluent les habitacles et les batteries de véhicules électriques, les composants électroniques, l'électroménager, les intérieurs d'avions, les dispositifs médicaux et autres environnements exposés à la corrosion. La rentabilité repose sur une expertise pointue en conception, outillage, matériaux et essais, et non sur de simples compétences techniques. La valeur ajoutée réside dans le remplacement des assemblages métalliques complexes par des clips, des inserts ou d'autres technologies de fixation qui simplifient les opérations d'assemblage. La protection de la propriété intellectuelle s'appuie sur des accords de co-développement et des conceptions exclusives, mais des pratiques de qualification rigoureuses sont essentielles pour certaines applications.
Développements récents
- Juin 2025 : Bulten AB a lancé une revue stratégique portant sur les options de production interne ou externe, son empreinte industrielle et son organisation. La direction a indiqué que les investissements futurs se concentreraient sur les domaines présentant une croissance rentable à long terme plus forte, notamment les fixations complexes, les services de pièces de type C et la diversification hors du secteur automobile. Cette revue marque une évolution vers un modèle opérationnel plus ciblé et plus efficient en termes d’actifs.
- Août 2026 : Teks, une marque d’Illinois Tool Works (ITW), a lancé sa nouvelle gamme de vis métal-métal Elite, une gamme haut de gamme de fixations autoperceuses conçues pour les applications professionnelles en électricité, CVC, charpente métallique et construction générale. Ces vis sont dotées d’une pointe Lightning Point permettant un vissage 20 % plus rapide dans le métal, d’une empreinte Torx T-20 StikFit pour une meilleure stabilité de vissage et d’une tête à rondelle intégrée pour des assemblages métal-métal plus résistants.
Foire aux questions

Nivedita est un expert en recherche versierte mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Vous êtes à la recherche d'un gestionnaire de projet dans l'agence IKT de The Insight Partners qui s'occupe et s'occupe des connaissances générales dans le cadre de la lecture et de la formation des syndicats, des spécialistes, des abonnements et des programmes de formation en sous-traitance. Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen and umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Vous avez participé à des études de formation d'entreprises IKT et à vos études de marché, ainsi qu'à des services de branche pour mes clients.
Nivedita a un MBA en gestion de l'IMS, Dehradun. Pour votre travail chez The Insight Partners, nous avons travaillé ensemble sur MarketsandMarkets et Future Market Insights à Pune, nous avons des positions de recherche approfondies et un fondement solide dans l'analyse des branches et l'élaboration des liens.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -