
Markt für Industrie Boden Beschichtung: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für industrielle Bodenbeschichtungen (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Harztyp (Epoxid, Polyurethan, Hybrid, Sonstige); Bodenmaterial (Beton, Mörtel, Terrazzo, Sonstige); Technologie (wasserbasiert, lösemittelbasiert); Endverbrauchssektor (Fertigung, Luft- und Raumfahrt, Lebensmittelverarbeitung, Wissenschaft und Technologie, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00021328
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 28, 2026


Marktgröße 2025
5,98 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
11,70 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
7,74 %
Wachstumsrate
Adressierbarer Markt
79,59 Mrd. US-Dollar
(2026–2034)
Der Markt für Industriebodenbeschichtungen wächst von 5,98 Milliarden US-Dollar im Jahr 2025 auf 11,70 Milliarden US-Dollar im Jahr 2034, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,74 % im Zeitraum 2026–2034 entspricht. Dieses Wachstum ist auf die zunehmende Leistungsfähigkeit langlebiger Harzsysteme in der Fertigung, Lagerhaltung, Lebensmittelverarbeitung, Logistik und anderen stark frequentierten Gebäuden zurückzuführen. Steigende Wartungsstandards und die Anforderungen an Oberflächenbeständigkeit gegenüber Chemikalien, Abnutzung, Feuchtigkeit und Temperaturschwankungen treiben die kontinuierliche Erneuerung bestehender und den Neubau von Bodenbeschichtungen an.
Der nordamerikanische Markt für Industriebodenbeschichtungen bleibt ein wichtiger Nachfragetreiber, gestützt durch die Modernisierung von Produktionsanlagen, Lagererweiterungen, die Lebensmittel- und Getränkeverarbeitung sowie verbesserte Arbeitsbedingungen. Es wird erwartet, dass der Markt zwischen 2022 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8 % bis 7,4 % wächst. Hochleistungsfähige Polyurethan- und Epoxidsysteme erfreuen sich steigender Nachfrage, während emissionsarme Technologien zunehmend in genutzten Gebäuden eingesetzt werden.
Marktanalyse und Einblicke für industrielle Bodenbeschichtungen
- Der Markt für industrielle Bodenbeschichtungen in Nordamerika wird im Jahr 2025 auf einen Anteil von 28–32 % geschätzt und soll zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,4 % wachsen . Unterstützt wird dies durch die Modernisierung von Produktionsanlagen, Logistikeinrichtungen, Lebensmittelverarbeitung und den wartungsbedingten Ersatzbedarf.
- Die USA werden im Jahr 2025 einen Anteil von 78–82 % am nordamerikanischen Markt haben und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,7–7,3 % wachsen . Haupttreiber sind Lagerhäuser, Produktionsstätten und institutionelle Einrichtungen.
- Europa wird im Jahr 2025 einen Anteil von 23–27 % ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,9–7,5 % wachsen . Deutschland, Großbritannien, Frankreich, Italien und Spanien bleiben führende Märkte, was auf die Modernisierung der Industrie und die Anforderungen an emissionsarme Beschichtungen zurückzuführen ist.
- Asien-Pazifik: Der asiatisch-pazifische Raum wird 2025 einen Anteil von 31–35 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,2–8,9 % wachsen . China, Indien, Japan, Südkorea und Australien treiben die Nachfrage durch Industriebau, Logistikausbau, Investitionen in die Fertigungsindustrie und Infrastrukturentwicklung an.
- Das größte Segment, Epoxidharze, repräsentiert im Jahr 2025 einen Marktanteil von 48–52 % und wird zwischen 2026 und 2034 voraussichtlich ein durchschnittliches jährliches Wachstum von 7,2–7,8 % verzeichnen, was seine etablierte chemische Beständigkeit, Abriebfestigkeit und Haftungsleistung widerspiegelt.
- Das Wachstumssegment Methylmethacrylat erreicht im Jahr 2025 einen Marktanteil von 8–11 % und wird zwischen 2026 und 2034 voraussichtlich ein durchschnittliches jährliches Wachstum von 8,4–9,1 % verzeichnen . Begünstigt wird dies durch die schnelle Aushärtung und die Anwendungsmöglichkeiten zur Instandhaltung.
- Detaillierte Analyse der wichtigsten Unternehmen: 3M Company, Akzo Nobel NV, Asian Paints Limited, BASF SE, PPG Industries, Inc., RPM International Inc., Sika AG, Tennant Company, The Sherwin-Williams Company, Thermal-Chem Corporation.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Von herkömmlichen, harzreichen Bodenfarben wurden Fortschritte hin zu modernen Mehrschichtsystemen erzielt, die Grundierung, Decklack, Zuschlagstoffe und chemikalienbeständige Deckschichten umfassen. Epoxidharze sind für stark beanspruchte Böden unverzichtbar, während Polyurethan-, Polyaspartic- und Methylmethacrylat-Lacke geeignet sind, um Anforderungen im Zusammenhang mit UV-Licht, schnellen Nutzungszeiten, thermischer Belastung und Wartungsaufwand zu erfüllen. Wasserbasierte Materialien gewinnen aufgrund der mit dem Lackieren verbundenen Geruchs- und VOC-Problematik zunehmend an Bedeutung.
Die Investitionsausgaben im Prognosezeitraum umfassen Produktionsanlagen, automatisierte Lagerhaltung, Lebensmittelverarbeitung, Batterieherstellung, Rechenzentren und die Umnutzung von Industriegebäuden. Zusätzliche Wachstumschancen ergeben sich in den Entwicklungsländern Asiens, während der europäische Regulierungsrahmen die Neuformulierung von Produkten unterstützt. In Nordamerika werden erhebliche Investitionen in die Modernisierung getätigt, die in Fällen, in denen geringere Ausfallzeiten und eine lange Lebensdauer der Lackierung die anfänglichen Kosten rechtfertigen, auch zum Austausch führen.
Berichtsumfang zum Markt für industrielle Bodenbeschichtungen
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 5,98 Milliarden US-Dollar |
| Marktgröße bis 2034 | 11,70 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 7,74 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für industrielle Bodenbeschichtungen
Dies steht in engem Zusammenhang mit der Nutzung von Industrieböden, dem Lebenszyklus von Betonböden, Anlagenerweiterungen und den in solchen Umgebungen erforderlichen Leistungskriterien. Abrieb- und Chemikalienbeständigkeit sind zentrale Aspekte für Produktionsstätten, Hygiene und Reinigungsfähigkeit für Lebensmittelbetriebe sowie Stoß- und Verschleißfestigkeit für Logistiklager. Die Lieferkette im Markt für Industriebodenbeschichtungen umfasst folgende Akteure: Lieferanten von Harzen und Additiven, Formulierer, Systemhersteller, Händler, Bodenbelagsverarbeiter und Anlagenbetreiber.
Zu den Angebotsfaktoren zählen Verfügbarkeit und Preise von Epoxidharzen und Härtern, Polyurethansystemen, Methacrylatmonomeren, Pigmenten, Zuschlagstoffen und Spezialadditiven. Die Hersteller streben heute nach kürzeren Aushärtungszeiten, einem breiteren Verarbeitungstemperaturbereich, höherer Wasserbeständigkeit und verbesserten VOC-Eigenschaften ihrer Formulierungen, anstatt sich nur auf den Harzpreis zu konzentrieren. Technische Spezifikationen, die Kompetenz des Auftragnehmers, die Beschaffenheit des Untergrunds und der technische Support sind entscheidende Kaufkriterien, insbesondere für kostenintensive Industrieanlagen, wo jede Beschädigung der Beschichtung zum Betriebsstillstand führen kann.
Es gibt diverse Beschichtungsunternehmen und Spezialbodenbeläge, die sich in Chemie, Anwendung und Vertrieb unterscheiden. So bietet beispielsweise PPG Industries, Inc. Bodenlösungen in Form von Epoxid-, Urethan-, Methylmethacrylat- und Polyaspartic-Böden an, während RPM International Inc. mit den fugenlosen Epoxid- und Urethanböden von Stonhard vertreten ist. Sika AG und BASF SE sind hingegen auf Formulierungstechnologien und nachhaltige Chemie, wie beispielsweise emissionsarme Epoxidsysteme, spezialisiert.
Der Fokus liegt verstärkt auf Investitionen in Anwendungsoptimierung, Produktneuformulierung, regionalem Vertrieb und digitalen Spezifikationsdiensten. Die Sherwin-Williams Company, Akzo Nobel NV, Asian Paints Limited, 3M Company, Tennant Company und Thermal-Chem Corporation konzentrieren sich auf verschiedene Bereiche des Ökosystems industrieller Beschichtungen. Die Wettbewerbsdifferenzierung im Marktbericht für industrielle Bodenbeschichtungen basiert nicht nur auf der Reduzierung der Materialkosten, sondern auch auf der Betriebsleistung, dem Netzwerk der Auftragnehmer, der Wartungseffizienz und der Verfügbarkeit von Lösungen zur Minimierung von Ausfallzeiten.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für industrielle Bodenbeschichtungen: Strategische Einblicke
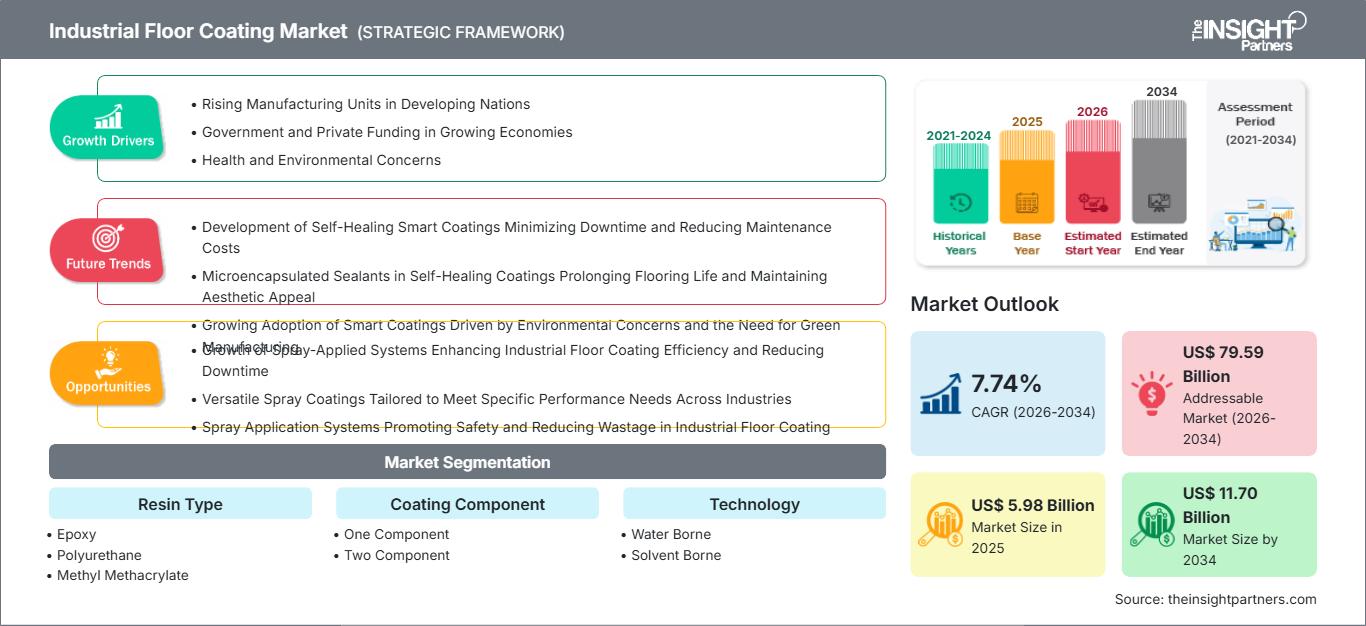
Regionale Einblicke
Markt für industrielle Bodenbeschichtungen in Nordamerika
Nordamerika wird im Jahr 2025 einen Marktanteil von 28-32 % am Markt für Industriebodenbeschichtungen ausmachen und voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8-7,4 % wachsen. Zu den Wachstumstreibern zählen Industriebodenbeschichtungen in den USA und Kanada, die durch die Modernisierung der Industrie, den Bau von Vertriebszentren, die Lebensmittelverarbeitung, Flugzeughangars und Reparaturwerkstätten sowie die Modernisierung von Industrieanlagen vorangetrieben werden.
Die zunehmende Bedeutung von Beschichtungen im Hinblick auf Lebenszykluskostenanalyse, Wartungszyklen, Mitarbeitersicherheit und minimale Ausfallzeiten wird von Anlagenbetreibern bewertet. Diese fordern vermehrt Abriebfestigkeit und Staplerbeständigkeit in Lagerhallen und Logistikzentren sowie nahtlose und nicht absorbierende Beschichtungssysteme in der Lebensmittel- und Getränkeindustrie. Der verstärkte Fokus auf Raumluftqualität treibt die Entwicklung emissionsarmer Technologien weiter voran. Daher dürfte die regionale Nachfrage in der betrachteten Branche relativ stabil bleiben, da Wartungs- und Sanierungsarbeiten die industriellen Bauzyklen ausgleichen.
US-Markt für Industriebodenbeschichtungen
Die USA werden 2025 einen Anteil von 78–82 % am nordamerikanischen Markt ausmachen, mit einer erwarteten jährlichen Wachstumsrate (CAGR) von 6,7–7,3 % bis 2034. Zu den Nachfragetreibern zählen die Rückverlagerung der Produktion, der Ausbau von Lagerhallen, Investitionen in die Lebensmittelverarbeitung, die Errichtung von Halbleiter- und Batteriewerken sowie die Modernisierung veralteter Industrieanlagen. Ein zuverlässiges Netzwerk von Bauunternehmen und die Verfügbarkeit spezialisierter Bodensysteme tragen ebenfalls zu einer günstigen Nachfrage bei.
Die Anwendungstrends zeigen einen Trend hin zu schnellhärtenden, hochfesten, geruchsarmen und chemikalienbeständigen Formulierungen. PPG Industries, Inc., The Sherwin-Williams Company, RPM International Inc. und andere bieten exzellente Produktlinien im Bereich Industrieböden an, während Spezialsysteme Anforderungen an Elektrostatik, Temperaturschocks, Chemikalienbeständigkeit und Verkehrsbelastung gerecht werden. Die Instandhaltung wird in diesem Markt stets ein wichtiger Faktor sein, da bestehende Betonböden unabhängig vom jeweiligen Bauvorhaben saniert werden müssen.
Markt für industrielle Bodenbeschichtungen in Europa
Europa wird 2025 einen Anteil von 23–27 % erreichen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,9–7,5 % wachsen. Deutschland ist führend beim regionalen Verbrauch. Zu den wichtigsten Märkten in Europa zählen Großbritannien, Deutschland, Frankreich, Italien und Spanien, bedingt durch Produktionsstätten, Logistikzentren, Lebensmittelverarbeitungsbetriebe und den Bedarf an Anlagenrenovierung. Umweltaspekte spielen eine wichtige Rolle bei der Produktentwicklung und Beschaffung.
Das Vereinigte Königreich profitiert von Logistik, Lebensmittelverarbeitungsanlagen, Flugzeugwartung und Projekten zur industriellen Revitalisierung. Der Bedarf liegt vor allem in der Entwicklung langlebiger Produkte mit minimaler Geruchs- und Emissionsentwicklung. Deutschland verfügt über eine sehr effiziente Fertigungskapazität in der Automobil-, Maschinenbau-, Chemie- und Lebensmittelindustrie, wodurch ein ständiger Bedarf an hochwertigen Epoxid- und Polyurethanböden gewährleistet ist. Frankreich, Italien und Spanien tragen durch Produktionsanlagen, Logistik, die Sanierung von Gewerbe- und Industriegebäuden usw. dazu bei.
Markt für industrielle Bodenbeschichtungen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird 2025 einen Marktanteil von 31–35 % ausmachen und voraussichtlich ein jährliches Wachstum von 8,2–8,9 % verzeichnen. Damit ist er der führende regionale Wachstumsmarkt. China bleibt der größte Ländermarkt, gefolgt von Japan, Südkorea, Indien und Australien. Industrieparks, Elektronik, Automobilindustrie, Logistik, Lebensmittelverarbeitung und Infrastrukturinvestitionen stützen die Nachfrage.
Chinas Produktionskapazitäten ermöglichen eine breite Anwendung von Epoxid- und Polyurethanharzen. Japan und Südkorea legen hingegen großen Wert auf die technische Kontrolle der Produktionsbedingungen. Indien profitiert derzeit von Entwicklungen in den Bereichen Fertigung, Lagerhaltung, Pharmazie und Infrastruktur, während Australien durch Bergbau, Logistik, Lebensmittelverarbeitung und industrielle Modernisierung Nachfrage generiert.
Markt für Industriebodenbeschichtungen im Nahen Osten und Afrika
Der Nahe Osten und Afrika werden ein jährliches Wachstum von 7,1 % bis 7,8 % verzeichnen, angeführt von der Nachfrage in Saudi-Arabien. Die Vereinigten Arabischen Emirate werden Wachstum in den Bereichen Logistik, Flughäfen, Hotels, Industrieanlagen und Lagerhaltung generieren, während Südafrika die Nachfrage durch seine Sektoren Fertigung, Bergbau, Lebensmittelverarbeitung und Logistik ankurbeln wird. Die Region Naher Osten und Afrika (RoMEA) kann durch eine diversifizierte Industrie weiteres Wachstum erzielen.
Der Ausbau der Energie- und Infrastrukturinfrastruktur wird die Nachfrage nach Beschichtungen erhöhen, die beständig gegen Chemikalien, Verkehr, Temperaturschwankungen und intensive Wartungsarbeiten sind. Der diversifizierte Industriesektor in Saudi-Arabien und die laufenden Bauprojekte werden die Nachfrage nach Hochleistungsböden weiter steigern, während die VAE von der Logistik- und Industrieentwicklung profitieren werden. Südafrika bleibt ein bedeutender Markt für wartungsintensive industrielle Anwendungen.
Segmentierungsanalyse
Harztyp
Der Markt für Industriebodenbeschichtungen, insbesondere das Segment der Harztypen, wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,4–8,0 % wachsen . Die Harzauswahl hängt von der Beschaffenheit des Untergrunds, der Chemikalienbelastung, der Verkehrsintensität, den Aushärtungsanforderungen, den Temperaturschwankungen, der UV-Strahlung und der erwarteten Nutzungsdauer ab. Epoxidharze bleiben aufgrund ihrer Haftungs- und Beständigkeitseigenschaften das wichtigste Material, während Polyurethan-, Methylmethacrylat- und Polyaspartic-Systeme speziellere Leistungsanforderungen erfüllen.
- Epoxidharz bleibt das dominierende Harz, da es starke Haftung, Abriebfestigkeit, Chemikalienbeständigkeit und eine breite Kompatibilität mit Streu-, selbstnivellierenden und Mörtelbodensystemen bietet. Sein etabliertes Netzwerk an Verarbeitern unterstützt eine breite industrielle Anwendung.
- Polyurethan eignet sich für Umgebungen, die Flexibilität, Schlagfestigkeit, UV-Beständigkeit und Beständigkeit gegen thermische Ausdehnung erfordern. Es ist besonders relevant dort, wo Betonböden Temperaturschwankungen, mechanischer Beanspruchung oder aufwändigen Reinigungszyklen ausgesetzt sind.
- Methylmethacrylat ist von strategischer Bedeutung, wenn eine schnelle Aushärtung und Verarbeitung bei niedrigen Temperaturen erforderlich sind. Durch seine Fähigkeit, Anlagen schnell wieder in Betrieb zu nehmen, unterstützt es Instandhaltungsprojekte in der Lebensmittelindustrie, im Einzelhandel, in der Logistik und anderen zeitkritischen Bereichen.
- Polyaspartic- Systeme eignen sich für Anwendungen, die schnelle Aushärtung, Farbstabilität, Abriebfestigkeit und verbesserte UV-Beständigkeit erfordern. Ihre Positionierung wird dadurch gestärkt, dass Verarbeiter kürzere Verarbeitungszeiten und eine dauerhafte Deckbeschichtung benötigen.
Beschichtungskomponente
Das Segment der Beschichtungskomponenten im Markt für Industriebodenbeschichtungen wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,1–7,7 % wachsen . Die Komponentenarchitektur beeinflusst die Haltbarkeit, die Mischanforderungen, das Aushärtungsverhalten, die Anwendungskonsistenz und die Leistung nach der Installation. Zweikomponentenformulierungen sind besonders wichtig für anspruchsvolle Industrieumgebungen, da die separaten Harz- und Härterkomponenten nach dem Mischen eine gezielte Leistungssteuerung ermöglichen.
- Einkomponentensysteme bieten einfache Bedienung, da sie Mischvorgänge reduzieren und unkomplizierte Wartungsarbeiten ermöglichen. Aufgrund ihrer Benutzerfreundlichkeit sind sie dort relevant, wo Anwendungsgeschwindigkeit, einfache Handhabung und moderate Leistungsanforderungen die Beschaffung beeinflussen.
- Zweikomponentensysteme bieten eine umfassendere Anpassung der Leistungsmerkmale und werden häufig für Industrieböden eingesetzt, die eine kontrollierte Aushärtung, Chemikalienbeständigkeit, Abriebfestigkeit und höhere mechanische Eigenschaften erfordern. Sie sind nach wie vor wichtig für stark beanspruchte Produktions- und Lagerumgebungen.
Technologie
Das Technologiesegment im Markt für Industriebodenbeschichtungen wird Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,3–7,9 % wachsen . Bei der Technologieauswahl werden zunehmend Leistung, Anwendungsbedingungen, Umweltauflagen, Geruchsempfindlichkeit, Trocknungszeit und regulatorische Vorgaben berücksichtigt. Wasserbasierte Systeme gewinnen in bewohnten Gebäuden an Bedeutung, während lösemittelbasierte Produkte weiterhin relevant sind, sofern die Rezeptur und die Untergrundbeschaffenheit ihren Einsatz rechtfertigen.
- Wasserbasierte Technologien zeichnen sich durch geringere Geruchsentwicklung, einfachere Anwendung in bewohnten Bereichen und einen reduzierten Bedarf an organischen Lösungsmitteln aus. Ihre Bedeutung wächst, da Gebäudeeigentümer der Raumluftqualität Priorität einräumen und Auftragnehmer nach umweltfreundlicheren Installationsoptionen suchen.
- Lösemittelbasierte Systeme werden weiterhin in Anwendungen eingesetzt, die eine etablierte Filmbildung, Penetration oder spezielle Eigenschaften erfordern. Ihr Einsatz wird zunehmend anwendungsspezifischer, da Formulierer Alternativen verbessern und Kunden neben der Haltbarkeit und den Gesamtlebenszykluskosten auch Emissionen bewerten.
Momentaufnahme der Chancen
|
Harztyp |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag (MAX. 2 Wörter) |
Adoptionsphase (Aufstrebend/Skalierend/Reif) |
|
Epoxidharz |
Hoch |
Hochleistungsausführung |
Reifen |
|
Polyurethan |
Medium |
Wärmewiderstand |
Reifen |
|
Methylmethacrylat |
Medium |
Schnelle Heilung |
Skalierung |
|
Polyaspartic |
Medium |
UV-Stabilität |
Skalierung |
Markt für industrielle Bodenbeschichtungen: Wachstumstreiber und Wirkungsanalyse
Erweiterung von automatisierten Lager- und Logistikanlagen mit hohem Umschlag
Die zunehmende Automatisierung von Lagerhallen erhöht die Anforderungen an industrielle Betonböden. Fahrerlose Transportsysteme, Gabelstapler, Palettenbewegungen und der ständige Fußgängerverkehr erzeugen konzentrierte mechanische Belastungen und wiederholten Abrieb. Bodensysteme benötigen daher eine starke Haftung, wartungsarme Oberflächen sowie Beständigkeit gegen Stöße und Reifenabrieb. Dies spricht für speziell entwickelte Epoxid-, Polyurethan- und Polyaspartic-Systeme gegenüber herkömmlichen Bodenfarben. Die höhere Lagerauslastung erhöht zudem die Kosten für Wartungsstillstände, wodurch Anlagenbetreiber dazu angeregt werden, schnellhärtende Produkte zu wählen, die die Installationszeiten verkürzen. Die Auswirkungen auf den Markt reichen über Neubauten hinaus, da auch bestehende Logistikzentren aufgrund der steigenden Verkehrsintensität eine Sanierung benötigen. Anbieter, die Langlebigkeit mit schneller Wiederinbetriebnahme kombinieren können, sichern sich Aufträge sowohl bei Neubauprojekten als auch bei Sanierungsprogrammen.
Strengere Hygiene- und Chemikalienbeständigkeitsanforderungen in Verarbeitungsanlagen
Anlagen der Lebensmittel-, Getränke-, Pharma- und Chemieindustrie stellen höhere Anforderungen an ihre Bodenbeläge, da Reinigungshäufigkeit, Chemikalienbelastung und Kontaminationskontrolle die Betriebssicherheit direkt beeinflussen. Nahtlose Industrieböden reduzieren Fugen und poröse Bereiche, in denen sich Verunreinigungen ansammeln können, während chemikalienbeständige Formulierungen den Beton vor aggressiven Reinigungsmitteln und Prozessmaterialien schützen. Auch Temperaturwechsel spielen in Anlagen, die Heißwasserreinigung, Kühllagerung oder wechselnden Temperaturen ausgesetzt sind, eine wichtige Rolle. Diese Anforderungen sprechen für Polyurethan-Zement, Hochleistungs-Epoxidharz und spezielle Deckbeschichtungssysteme mit geringer Permeabilität und starker Haftung. Wirtschaftlich gesehen führt dies zu einer Verlagerung hin zu hochwertigeren Bodensystemen anstelle von Standardbeschichtungen. Auftragnehmer und Hersteller, die Beständigkeitseigenschaften, hygienische Leistung, Anwendungsverfahren und die zu erwartende Lebensdauer dokumentieren können, sind besser positioniert, um Projektspezifikationen zu beeinflussen und wiederkehrende Wartungsarbeiten zu sichern.
Wachstum der Elektrifizierung und fortschrittlicher Fertigungsanlagen
Batteriewerke, Halbleiterfabriken, Elektronikfertigungsstätten und andere moderne Industrieanlagen stellen spezielle Anforderungen an Bodenbeläge. Diese Umgebungen erfordern unter anderem elektrostatische Ableitung, geringe Kontamination, chemische Beständigkeit, einfache Reinigung und präzise Oberflächeneigenschaften. Bodenbeläge werden somit zu einem integralen Bestandteil der Anlagenleistung und nicht nur zu einer dekorativen oder schützenden Schicht. Elektrostatisch ableitende Systeme tragen zur Minimierung von Entladungsrisiken bei, während fugenlose Oberflächen die Kontaminationskontrolle und Instandhaltung erleichtern. Der Ausbau der modernen Fertigung in Nordamerika und im asiatisch-pazifischen Raum eröffnet neue Möglichkeiten für technisch differenzierte Beschichtungen. Die Nachfrage kann sich auch auf angrenzende Räume, Labore, Lagerbereiche und Wartungszonen ausdehnen und so den potenziellen Anwendungsbereich erweitern. Anbieter mit technischer Unterstützung, Anwendungsberatung und Systemzertifizierung verschaffen sich einen Wettbewerbsvorteil, insbesondere bei Projekten mit vielfältigen Leistungsanforderungen und strengen Qualifizierungsverfahren.
Zukunftstrends auf dem Markt für industrielle Bodenbeschichtungen
Digitale Spezifikation und leistungsbasierte Bodenbelagsauswahl
Digitale Werkzeuge werden die Auswahl von Industriebodensystemen maßgeblich beeinflussen, insbesondere für komplexe Anlagen mit mehreren Betriebszonen. Anstatt sich für eine Standardbeschichtung zu entscheiden, können Anlagenmanager zunehmend Chemikalienbelastung, Verkehrsaufkommen, Temperatur, Untergrundbeschaffenheit, Aushärtezeit und Wartungsaufwand vergleichen, bevor sie ein System spezifizieren. Digitale Produktselektoren und technische Konfiguratoren können die Spezifikationszyklen verkürzen und die Kommunikation zwischen Herstellern, Auftragnehmern, Ingenieuren und Eigentümern verbessern. Dieser Trend fördert zudem eine einheitlichere Systemauswahl für geografisch verteilte Anlagen. Hersteller können Produktdaten, Anwendungshinweise, Leistungszertifizierungen und Informationen zum Lebenszyklus in digitale Plattformen integrieren. Zukünftig dürften Kaufentscheidungen stärker leistungsorientiert sein, wobei Anbieter im Wettbewerb messbare Serviceeigenschaften, Installationseffizienz, technischen Support und Wirtschaftlichkeit über den gesamten Lebenszyklus verfolgen, anstatt sich primär auf Markenbekanntheit oder den anfänglichen Materialpreis zu verlassen.
Emissionsarme Rezepturen kombiniert mit schnellerer Wiederinbetriebnahme
Die Produktentwicklung im Markt für Industriebodenbeschichtungen wird voraussichtlich geringere Emissionen mit schnellerer Aushärtung und höherer mechanischer Belastbarkeit kombinieren. Kunden wünschen sich zunehmend Beschichtungen, die ohne längere Geruchsbelästigung oder Ausfallzeiten in laufenden Gebäuden eingesetzt werden können, wodurch sich Umweltverträglichkeit und Produktivität angleichen. Wasserbasierte Urethane, High-Solid-Systeme, VOC-arme Epoxidharze, Polyaspartics und schnellhärtende Methacrylate können verschiedene Aspekte dieser Anforderung erfüllen. Die nächste Phase der Formulierungsentwicklung konzentriert sich auf die Optimierung von Anwendungstoleranz, Feuchtigkeitsempfindlichkeit, Aushärtungsgeschwindigkeit, Chemikalienbeständigkeit und Haltbarkeit. Hersteller werden voraussichtlich auch Verpackungs- und Mischsysteme optimieren, um Anwendungsfehler zu reduzieren. Diese Kombination dürfte die Nachfrage nach Premiumformulierungen stärken, bei denen Anlagenbetreiber höhere Anschaffungskosten durch kürzere Stillstandszeiten, einfacheres Compliance-Management, reduzierten Wartungsaufwand und längere Serviceintervalle rechtfertigen können.
Marktchancen für industrielle Bodenbeschichtungen
Nachrüstung alternder Industrieböden mit leistungsbasierten Systemen
Die Sanierung alternder Industrieböden bietet ein erhebliches Potenzial, anstatt sich ausschließlich auf Neubauten zu konzentrieren. Ältere Produktionsanlagen, Lagerhallen, Verarbeitungsbetriebe und Wartungsgebäude weisen häufig rissige, abgenutzte, chemisch geschädigte oder schwer zu reinigende Betonoberflächen auf. Die Nachrüstung dieser Bereiche kann Sicherheit, Hygiene, Langlebigkeit und Betriebseffizienz verbessern, ohne dass ein kompletter Bodenaustausch erforderlich ist. Anbieter können Systeme entwickeln, die speziell auf feuchtigkeitsempfindliche Betonplatten, stark frequentierte Bereiche, Chemikalienbelastung und kurze Stillstandszeiten zugeschnitten sind. Auftragnehmer können sich durch Untergrunddiagnostik, Feuchtigkeitsmessungen, Oberflächenvorbereitung, Reparatur und Empfehlungen zum Lebenszyklus weiter differenzieren. Die Prognosen für den Markt für Industriebodenbeschichtungen sind besonders attraktiv in etablierten Märkten mit einem breiten Bestand an Industriegebäuden. Ein serviceorientierter Ansatz, der Materiallieferung und technische Bewertung kombiniert, kann eine wiederkehrende Nachfrage nach Sanierungen schaffen und die Kundenbindung bei Industrieunternehmen mit mehreren Standorten stärken.
Spezialbodenbeläge für Rechenzentren und Batterieherstellung
Rechenzentren und Batterieproduktionsstätten bieten attraktive Möglichkeiten für technisch differenzierte Bodensysteme. Rechenzentren benötigen unter Umständen elektrostatische Abdichtung, leicht zu reinigende Oberflächen, Abriebfestigkeit und zuverlässige Leistung in Umgebungen mit hohem Anlagenaufkommen. Batterieproduktionsstätten erfordern möglicherweise Chemikalienbeständigkeit, Kontaminationskontrolle und sorgfältig kontrollierte Oberflächeneigenschaften. Diese Anwendungen sprechen für Premium-Beschichtungen, da Bodenschäden die Anlagen, Wartungspläne und den laufenden Betrieb beeinträchtigen können. Anbieter können diese Chancen nutzen, indem sie Systempakete entwickeln, die Grundierungen, leitfähige Schichten, Schutzdecklacke, Fugenbehandlungen und Reparaturlösungen kombinieren. Partnerschaften mit Ingenieurbüros und Anlagenentwicklern können den frühzeitigen Zugriff auf Spezifikationen verbessern. Mit zunehmenden Investitionen in digitale Infrastruktur und Elektrifizierung können sich Spezialbodenbeläge zu einer höherwertigen Nische im Bereich der Industriebeschichtungen entwickeln, insbesondere dort, wo technische Qualifikation und Anwendungsexpertise Eintrittsbarrieren für Billiganbieter darstellen.
Aktuelle Entwicklungen
- Juli 2026: BASF SE – BASF und Carlyle haben die Transaktion zur Ausgliederung von BASF Coatings in ein eigenständiges Unternehmen, Surventis, abgeschlossen. Dieser Schritt verändert die Eigentümer- und Betriebsstruktur einer bedeutenden globalen Beschichtungsplattform grundlegend.
- Februar 2026: AkzoNobel Powder Coatings hat die Eco+ Produkte eingeführt, ein eigenes Portfolio, das die nachhaltigsten Pulverbeschichtungslösungen aus den Produktportfolios Interpon und Resicoat unter einer klaren Bezeichnung zusammenfasst und so für Transparenz, Vertrauen und Nachweis bei der Wahl nachhaltiger Beschichtungen sorgt.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -