
Marché des revêtements de sols industriels : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des revêtements de sol industriels : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type de résine (époxy, polyuréthane, hybride, autres) ; matériau de revêtement (béton, mortier, terrazzo, autres) ; technologie (à base d'eau, à base de solvant) ; secteur d'utilisation finale (fabrication, aéronautique et transport, agroalimentaire, sciences et technologies, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00021328
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 28, 2026


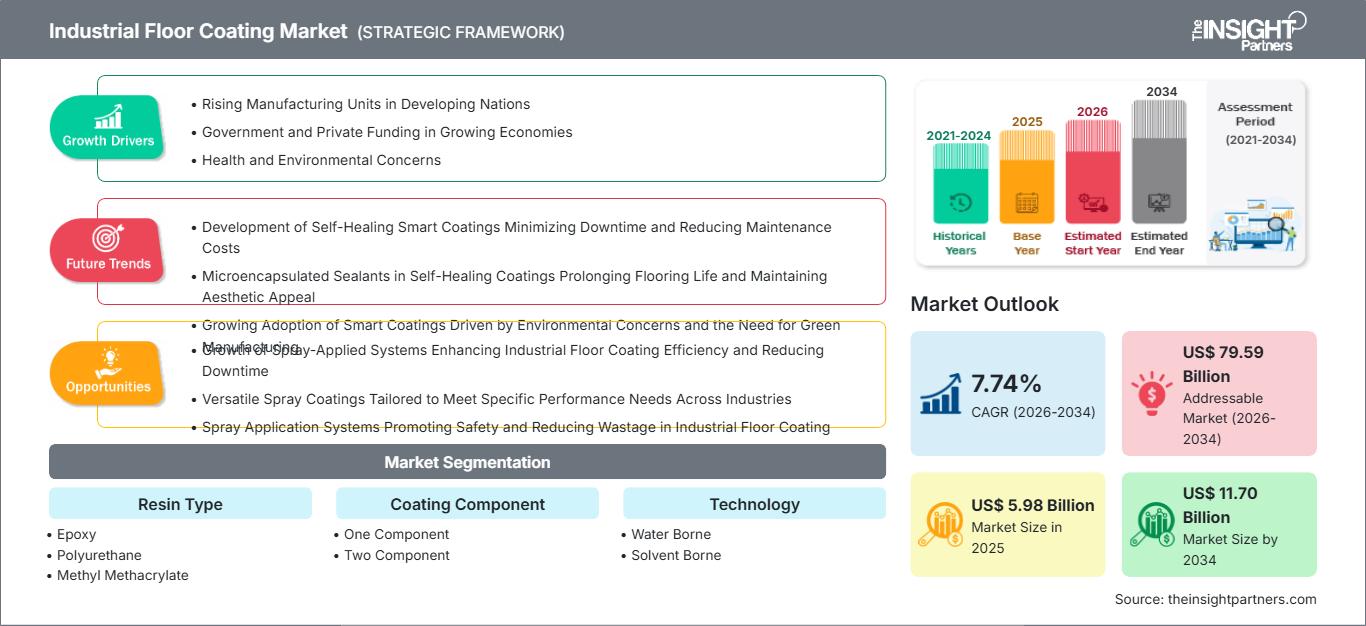
Taille du marché en 2025
5,98 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
11,70 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
7,74 %
taux de croissance
Marché adressable
79,59 milliards de dollars américains
(2026-2034)
Le marché des revêtements de sol industriels devrait passer de 5,98 milliards de dollars US en 2025 à 11,70 milliards de dollars US en 2034, enregistrant un taux de croissance annuel composé (TCAC) de 7,74 % sur la période 2026-2034. Cette croissance s'explique par la sophistication croissante des systèmes de résine durables utilisés dans les secteurs de la production, de l'entreposage, de l'agroalimentaire, de la logistique et dans d'autres bâtiments à fort trafic. Le renforcement des normes de maintenance et la nécessité de surfaces résistantes aux produits chimiques, à l'usure, à l'humidité et aux variations de température stimulent le renouvellement constant des revêtements et la construction de nouveaux bâtiments.
Le marché nord-américain des revêtements de sol industriels demeure un important moteur de demande, soutenu par la rénovation des infrastructures de production, l'agrandissement des entrepôts, la transformation des aliments et des boissons et l'amélioration des normes de performance sur les lieux de travail. Ce marché devrait croître à un TCAC de 6,8 % à 7,4 % entre 2022 et 2034, les systèmes polyuréthanes et époxy haute performance connaissant une demande croissante, tandis que les systèmes à faibles émissions s'imposent dans les bâtiments occupés.
Analyse et perspectives du marché des revêtements de sols industriels
- Le marché des revêtements de sol industriels en Amérique du Nord devrait représenter une part de 28 à 32 % en 2025 , avec un taux de croissance annuel composé (TCAC) de 6,8 à 7,4 % entre 2026 et 2034 , soutenu par la rénovation des sites de production, les installations logistiques, l'industrie agroalimentaire et la demande de remplacement liée à la maintenance.
- Les États -Unis représentent 78 à 82 % de la part de l'Amérique du Nord en 2025 , avec une croissance annuelle composée de 6,7 à 7,3 % entre 2026 et 2034 , tirée par les entrepôts, les usines de fabrication et les installations institutionnelles.
- L' Europe représentera une part de 23 à 27 % en 2025 , avec une croissance annuelle composée de 6,9 à 7,5 % entre 2026 et 2034. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne resteront les principaux marchés, soutenus par la modernisation industrielle et les exigences en matière de revêtements à faibles émissions.
- La région Asie-Pacifique détiendra une part de marché de 31 à 35 % en 2025 , avec un taux de croissance annuel composé (TCAC) de 8,2 à 8,9 % entre 2026 et 2034. La Chine, l'Inde, le Japon, la Corée du Sud et l'Australie stimulent la demande grâce à la construction industrielle, l'expansion logistique, les investissements manufacturiers et le développement des infrastructures.
- Le segment le plus important , l'époxy, représente une part de marché de 48 à 52 % en 2025 , avec un TCAC de 7,2 à 7,8 % entre 2026 et 2034 , reflétant ses performances établies en matière de résistance chimique, d'abrasion et d'adhérence.
- Le méthacrylate de méthyle, segment à forte croissance, représente une part de marché de 8 à 11 % en 2025 , avec un TCAC de 8,4 à 9,1 % entre 2026 et 2034 , grâce à ses applications de durcissement et de maintenance rapides.
- Principales entreprises analysées en détail : 3M Company, Akzo Nobel NV, Asian Paints Limited, BASF SE, PPG Industries, Inc., RPM International Inc., Sika AG, Tennant Company, The Sherwin-Williams Company, Thermal-Chem Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Des progrès ont été réalisés, passant des peintures pour sols classiques à forte teneur en résine aux systèmes multicouches avancés comprenant primaires, couches de fond, agrégats et finitions résistantes aux produits chimiques. L'époxy s'avérera indispensable pour les sols à fort trafic, tandis que les peintures polyuréthanes, polyaspartiques et au méthacrylate de méthyle conviendront aux problématiques liées aux UV, aux délais de séchage rapides, aux contraintes thermiques et aux exigences d'entretien. Les matériaux à base d'eau ont pris une importance croissante en raison des problèmes d'odeurs et de composés organiques volatils associés à l'application de la peinture.
Les dépenses d'investissement prévues pour la période concernée couvriront les installations de production, d'entreposage automatisé, de transformation alimentaire, de fabrication de batteries, de centres de données et la reconversion de bâtiments industriels. Des opportunités de croissance supplémentaires se présenteront dans les pays en développement d'Asie, tandis que le cadre réglementaire européen favorisera la reformulation des produits. Des investissements substantiels seront consacrés à la rénovation en Amérique du Nord, pouvant mener à un remplacement lorsque la réduction des temps d'arrêt et la longue durée de vie de la peinture justifient l'investissement initial.
Rapport sur le marché des revêtements de sols industriels
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 5,98 milliards de dollars américains |
| Taille du marché d'ici 2034 | 11,70 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 7,74% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des revêtements de sol industriels
Ceci est étroitement lié à l'utilisation des revêtements de sol industriels, au cycle de vie des sols en béton, à l'expansion des installations et aux critères de performance requis dans ce type d'environnement. La résistance à l'abrasion et aux produits chimiques est essentielle pour les sites de production, l'hygiène et la facilité de nettoyage pour les installations agroalimentaires, et la résistance aux chocs et à l'usure pour les entrepôts logistiques. La chaîne d'approvisionnement du marché des revêtements de sol industriels comprend les acteurs suivants : fournisseurs de résines et d'additifs, formulateurs, fabricants de systèmes, distributeurs, applicateurs de revêtements de sol et propriétaires d'installations.
Les facteurs d'approvisionnement comprennent l'accès et le prix des résines époxy et des agents de durcissement, des systèmes polyuréthanes, des monomères méthacrylates, des pigments, des granulats et des additifs spéciaux. Les formulateurs recherchent désormais des formulations à durcissement plus rapide, à plage de températures d'utilisation plus étendue, à meilleure tolérance à l'eau et aux caractéristiques COV, plutôt que de se concentrer uniquement sur la concurrence des prix des résines. Les spécifications techniques, la compétence de l'entrepreneur, l'état de surface du substrat et l'assistance technique sont des critères d'achat essentiels, notamment pour les installations industrielles coûteuses où tout défaut de revêtement peut entraîner un arrêt de production.
Il existe des entreprises de revêtements diversifiés et des fabricants de sols spécialisés qui se distinguent par leurs différences en matière de chimie, d'application et de distribution. Par exemple, PPG Industries, Inc. propose des solutions de revêtement de sol sous forme de sols époxy, uréthane, méthacrylate de méthyle et polyaspartique, tandis que RPM International Inc. est présent sur ce marché via les sols époxy et uréthane sans joints de Stonhard. De leur côté, Sika AG et BASF SE sont spécialisés dans les technologies de formulation et la chimie durable, notamment les systèmes époxy à faibles émissions.
L'investissement dans l'optimisation des applications, la reformulation des produits, la distribution régionale et les services de spécifications numériques est une priorité. Les entreprises Sherwin-Williams, Akzo Nobel NV, Asian Paints Limited, 3M Company, Tennant Company et Thermal-Chem Corporation se concentrent sur différents segments de l'écosystème des revêtements industriels. La différenciation concurrentielle sur le marché des revêtements de sols industriels repose désormais non seulement sur la réduction du coût des matériaux, mais aussi sur la performance opérationnelle, le réseau d'installateurs, l'efficacité de la maintenance et la disponibilité de solutions permettant de réduire les temps d'arrêt.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des revêtements de sol industriels : Perspectives stratégiques
Perspectives régionales
Marché des revêtements de sol industriels en Amérique du Nord
L'Amérique du Nord représente 28 à 32 % du marché des revêtements de sol industriels en 2025 et devrait connaître une croissance annuelle composée de 6,8 à 7,4 % jusqu'en 2034. Cette croissance est notamment portée par la modernisation industrielle, la construction de centres de distribution, l'industrie agroalimentaire, les hangars et les installations de réparation d'aéronefs, ainsi que la modernisation des installations industrielles.
L'importance croissante des revêtements, notamment en termes d'analyse du coût du cycle de vie, de cycles de maintenance, de sécurité des employés et de réduction des temps d'arrêt, est prise en compte par les propriétaires d'installations. Ces derniers exigent de plus en plus une résistance à l'abrasion et à la circulation des chariots élévateurs dans les entrepôts et les plateformes logistiques, ainsi que des systèmes de revêtement sans joint et non absorbants dans l'industrie agroalimentaire. L'attention accrue portée à la qualité de l'air intérieur stimule également le développement des technologies à faibles émissions de COV. Par conséquent, la demande régionale pour le secteur considéré devrait rester relativement stable, la maintenance et les rénovations venant contrebalancer les cycles de construction industrielle.
Marché américain des revêtements de sol industriels
Les États-Unis représenteront entre 78 et 82 % du marché nord-américain en 2025, avec un taux de croissance annuel composé (TCAC) prévu entre 6,7 et 7,3 % jusqu'en 2034. La demande sera stimulée par la relocalisation de la production, le développement des entrepôts, les investissements dans l'agroalimentaire, la création d'usines de semi-conducteurs et de batteries, ainsi que la modernisation des infrastructures industrielles vieillissantes. La présence d'un réseau d'entrepreneurs fiables et la disponibilité de systèmes de revêtement de sol spécialisés contribuent également à ce contexte favorable.
Les tendances actuelles en matière d'applications montrent une préférence pour les formulations à durcissement rapide, à haute teneur en solides, à faible odeur et résistantes aux produits chimiques. PPG Industries, Inc., The Sherwin-Williams Company, RPM International Inc. et d'autres entreprises proposent d'excellentes gammes de revêtements de sol industriels, tandis que des systèmes spécialisés répondent aux exigences électrostatiques, aux chocs thermiques, à la résistance chimique et aux contraintes liées au trafic. L'entretien restera toujours un aspect crucial de ce marché, car les sols en béton existants nécessitent une rénovation, quel que soit le contexte de construction.
Marché européen des revêtements de sol industriels
L'Europe représentera entre 23 et 27 % du marché en 2025 et connaîtra une croissance annuelle composée de 6,9 à 7,5 %. L'Allemagne est en tête en termes de consommation régionale. Les principaux marchés européens sont le Royaume-Uni, l'Allemagne, la France, l'Italie et l'Espagne, grâce à leurs sites de production, leurs centres logistiques, leurs usines agroalimentaires et leurs besoins en matière de rénovation. L'impact environnemental joue un rôle important dans la formulation des produits et leur approvisionnement.
Le Royaume-Uni bénéficiera de la logistique, des usines agroalimentaires, de la maintenance aéronautique et des projets de revitalisation industrielle. Les besoins sont tels que l'accent est mis sur des produits durables générant un minimum d'odeurs et d'émissions. L'Allemagne dispose d'une capacité de production très performante dans les secteurs de l'automobile, de la mécanique, de la chimie et de l'agroalimentaire, ce qui garantit un besoin constant en revêtements de sol époxy et polyuréthane de haute qualité. La France, l'Italie et l'Espagne contribuent par le biais d'usines de production, de la logistique, de la rénovation d'installations commerciales et industrielles, etc.
Marché des revêtements de sol industriels de la région Asie-Pacifique
La région Asie-Pacifique représentera 31 à 35 % du marché en 2025 et devrait enregistrer un TCAC de 8,2 à 8,9 %, ce qui en fera le principal marché régional en termes de croissance. La Chine demeure le premier marché national, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. La demande est soutenue par les parcs industriels, l'électronique, l'automobile, la logistique, l'agroalimentaire et les investissements dans les infrastructures.
La capacité de production chinoise est telle qu'elle peut favoriser une utilisation généralisée de l'époxy et du polyuréthane. Cependant, le Japon et la Corée du Sud accordent une grande importance au contrôle technique de l'environnement de production. Par ailleurs, l'Inde bénéficie actuellement d'un avantage concurrentiel grâce au développement de ses secteurs de la production, de l'entreposage, de l'industrie pharmaceutique et des infrastructures, tandis que l'Australie stimule la demande par l'exploitation minière, la logistique, l'agroalimentaire et la modernisation industrielle.
Marché des revêtements de sol industriels au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique connaîtra une croissance annuelle composée de 7,1 % à 7,8 %, tirée par la demande en Arabie saoudite. Les Émirats arabes unis contribueront à la croissance des secteurs de la logistique, des aéroports, de l'hôtellerie, des installations industrielles et de l'entreposage, tandis que l'Afrique du Sud stimulera la demande grâce à ses secteurs manufacturier, minier, agroalimentaire et logistique. La région Moyen-Orient, Afrique et Moyen-Orient (RoMEA) pourrait connaître une croissance supplémentaire grâce à la diversification de son industrie.
Le développement énergétique et infrastructurel stimulera la demande de revêtements résistants aux produits chimiques, au trafic, aux variations de température et aux pratiques d'entretien intensives. La diversification du secteur industriel en Arabie saoudite, conjuguée aux projets de construction en cours, contribuera à accroître la demande de sols haute performance, tandis que les Émirats arabes unis bénéficieront du développement logistique et industriel. L'Afrique du Sud restera un marché important pour les applications industrielles nécessitant une maintenance intensive.
Analyse de segmentation
Type de résine
Le segment des résines sur le marché des revêtements de sols industriels devrait connaître une croissance annuelle composée (TCAC) de 7,4 % à 8,0 % entre 2026 et 2034. Le choix de la résine dépend de l'état du support, de son exposition aux produits chimiques, de l'intensité du trafic, des exigences de polymérisation, des variations de température, de l'exposition aux UV et de la durée de vie prévue. L'époxy demeure la principale résine grâce à ses propriétés d'adhérence et de résistance, tandis que les systèmes polyuréthane, méthacrylate de méthyle et polyaspartique répondent à des exigences de performance plus spécifiques.
- L'époxy demeure la résine dominante grâce à sa forte adhérence, sa résistance à l'abrasion et aux produits chimiques, ainsi qu'à sa large compatibilité avec les systèmes de revêtement de sol par projection, autonivelants et en mortier. Son réseau bien établi d'entrepreneurs favorise une large adoption industrielle.
- Le polyuréthane est idéal pour les environnements exigeant flexibilité, résistance aux chocs, stabilité aux UV et résistance aux variations thermiques. Il est particulièrement adapté aux sols en béton soumis à des variations de température, des contraintes mécaniques ou des cycles de nettoyage intensifs.
- Le méthacrylate de méthyle est un matériau stratégique lorsque la polymérisation rapide et l'installation à basse température sont requises. Sa capacité à remettre rapidement les installations en service facilite les projets de maintenance dans les secteurs de l'agroalimentaire, du commerce de détail, de la logistique et autres environnements où le temps est un facteur critique.
- Les systèmes polyaspartiques répondent aux exigences des applications nécessitant un durcissement rapide, une stabilité des couleurs, une résistance à l'abrasion et une meilleure protection contre les UV. Leur positionnement est d'autant plus pertinent lorsque les entrepreneurs recherchent des délais de pose réduits et une couche de finition durable.
Composant de revêtement
Le segment des composants de revêtement du marché des revêtements de sols industriels devrait progresser à un TCAC de 7,1 % à 7,7 % entre 2026 et 2034. L'architecture des composants influe sur la durée de conservation, les exigences de mélange, le comportement au durcissement, l'homogénéité d'application et les performances après installation. Les formulations bicomposantes sont particulièrement importantes pour les environnements industriels exigeants, car la séparation de la résine et du durcisseur permet d'obtenir des performances optimales après mélange.
- Les systèmes monocomposants offrent une simplicité d'utilisation car ils réduisent les étapes de mélange et facilitent la maintenance. Leur praticité les rend particulièrement pertinents lorsque la rapidité d'application, la facilité de manipulation et des exigences de performance modérées influencent les achats.
- Les systèmes bi-composants offrent une plus grande personnalisation des performances et sont largement utilisés pour les revêtements de sol industriels exigeant un durcissement contrôlé, une résistance chimique et à l'abrasion, ainsi que des propriétés mécaniques renforcées. Ils demeurent essentiels pour les environnements de production intensive et d'entreposage.
Technologie
Le segment technologique du marché des revêtements de sol industriels devrait connaître une croissance annuelle composée (TCAC) de 7,3 % à 7,9 % entre 2026 et 2034. Le choix de la technologie repose de plus en plus sur un équilibre entre performance et conditions d'application, exigences environnementales, sensibilité aux odeurs, temps de séchage et contraintes réglementaires. Les systèmes à base d'eau gagnent en popularité dans les installations occupées, tandis que les produits à base de solvants restent pertinents lorsque les performances de la formulation et les caractéristiques du support justifient leur utilisation.
- Les technologies à base d'eau présentent l'avantage d'être moins odorantes, plus faciles à appliquer dans les zones occupées et de dépendre moins des solvants organiques. Leur rôle s'étend à mesure que les propriétaires d'installations privilégient la qualité de l'air intérieur et que les entrepreneurs recherchent des solutions d'installation plus respectueuses de l'environnement.
- Les systèmes à base de solvants continuent de répondre aux exigences d'applications nécessitant une formation de film, une pénétration ou des performances spécifiques. Leur utilisation est de plus en plus adaptée à chaque application, les formulateurs améliorant les alternatives et les clients évaluant les émissions, la durabilité et le coût total du cycle de vie.
Aperçu des opportunités
|
Type de résine |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance (2 mots maximum) |
Stade d'adoption (Émergent/En expansion/Mature) |
|
Époxy |
Haut |
Robuste |
Mature |
|
polyuréthane |
Moyen |
résistance thermique |
Mature |
|
Méthacrylate de méthyle |
Moyen |
Guérison rapide |
Mise à l'échelle |
|
polyaspartique |
Moyen |
Stabilité aux UV |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des revêtements de sol industriels
Expansion des entrepôts automatisés et des installations logistiques à fort trafic
L'expansion des entrepôts automatisés accroît les exigences de performance imposées aux sols industriels en béton. Les véhicules à guidage automatique, les chariots élévateurs, la manutention de palettes et le trafic piétonnier continu génèrent des contraintes mécaniques importantes et une abrasion répétée. Les systèmes de revêtement de sol doivent donc présenter une forte adhérence, un entretien minimal et une résistance aux chocs et à l'usure des pneus. Ceci favorise les systèmes époxy, polyuréthane et polyaspartique techniques par rapport aux peintures de sol classiques. L'augmentation du taux d'utilisation des entrepôts accroît également le coût des arrêts pour maintenance, incitant les propriétaires à privilégier les produits à séchage rapide qui réduisent les délais d'installation. L'impact sur le marché dépasse le cadre des nouvelles constructions, car les centres de distribution existants nécessitent un resurfaçage en raison de l'augmentation du trafic. Les fournisseurs capables d'allier durabilité et rapidité de remise en service peuvent saisir les opportunités offertes par les cahiers des charges, tant pour les projets logistiques de construction neuve que pour les programmes de rénovation.
Exigences plus strictes en matière d'hygiène et de résistance chimique dans les usines de transformation
Les industries agroalimentaires, pharmaceutiques et chimiques rehaussent leurs exigences en matière de revêtements de sol, car la fréquence de nettoyage, l'exposition aux produits chimiques et la maîtrise de la contamination influent directement sur la fiabilité de leur fonctionnement. Les revêtements de sol industriels sans joints réduisent les joints et les zones poreuses où les contaminants peuvent s'accumuler, tandis que les formulations résistantes aux produits chimiques protègent le béton des agents de nettoyage agressifs et des produits de traitement. La résistance aux chocs thermiques est également un facteur important dans les installations soumises au nettoyage à l'eau chaude, au stockage frigorifique ou à des variations de température. Ces exigences privilégient les ciments polyuréthanes, les époxys haute performance et les systèmes de finition spécialisés à faible perméabilité et forte adhérence. Sur le plan commercial, on observe une tendance vers des systèmes de revêtements de sol à plus forte valeur ajoutée, au détriment des revêtements standard. Les entrepreneurs et les fabricants capables de documenter les caractéristiques de résistance, les performances hygiéniques, les procédures d'application et la durée de vie prévue sont mieux placés pour influencer les spécifications des projets et garantir des contrats de maintenance réguliers.
Croissance de l'électrification et des installations de fabrication de pointe
Les usines de batteries, les sites de production de semi-conducteurs, les usines de fabrication électronique et autres sites industriels de pointe imposent des exigences spécifiques en matière de revêtements de sol. Ces environnements peuvent nécessiter un contrôle électrostatique, une faible contamination, une résistance chimique, une facilité de nettoyage et des caractéristiques de surface précises. Le revêtement de sol devient ainsi un élément essentiel de la performance des installations, et non plus une simple couche décorative ou protectrice. Les systèmes dissipateurs d'électricité statique contribuent à maîtriser les risques de décharge électrique, tandis que les surfaces sans joint facilitent la gestion de la contamination et la maintenance. Le développement de la fabrication de pointe en Amérique du Nord et en Asie-Pacifique devrait créer des opportunités de spécification pour des revêtements techniquement différenciés. La demande peut également s'étendre aux pièces adjacentes, aux laboratoires, aux zones de stockage et aux zones de maintenance, élargissant ainsi le marché potentiel. Les fournisseurs disposant d'un support technique, de conseils d'application et d'une certification système peuvent se démarquer lorsque les projets impliquent de multiples exigences de performance et des procédures de qualification des installations rigoureuses.
Tendances futures du marché des revêtements de sols industriels
Sélection de revêtements de sol basée sur les spécifications numériques et la performance
Les outils numériques sont susceptibles d'influencer le choix des systèmes de revêtement de sol industriels, notamment pour les installations complexes comportant plusieurs zones d'exploitation. Plutôt que d'opter pour un revêtement standard, les responsables d'installations peuvent désormais comparer l'exposition aux produits chimiques, l'intensité du trafic, la température, l'état du support, le temps de séchage et les exigences de maintenance avant de spécifier un système. Les outils numériques de sélection de produits et de configuration technique permettent de raccourcir les cycles de spécification et d'améliorer la communication entre fabricants, entrepreneurs, ingénieurs et propriétaires. Cette tendance favorise également une sélection plus cohérente des systèmes pour les installations géographiquement dispersées. Les fabricants peuvent intégrer les données produits, les instructions d'application, les certifications de performance et les informations relatives au cycle de vie dans des plateformes numériques. À terme, les décisions d'achat devraient être davantage axées sur la performance, les fournisseurs se distinguant par des caractéristiques de service mesurables, l'efficacité de l'installation, le support technique et la rentabilité du cycle de vie, plutôt que par la notoriété de la marque ou le prix initial des matériaux.
Des formulations à faibles émissions combinées à une remise en service plus rapide
Les tendances actuelles du marché des revêtements de sols industriels devraient s'orienter vers une combinaison de faibles émissions, d'un durcissement plus rapide et de performances mécaniques supérieures. Les clients recherchent de plus en plus des revêtements pouvant être installés dans des bâtiments en activité sans générer d'odeurs prolongées ni interrompre la production, ce qui crée un équilibre entre performance environnementale et productivité. Les uréthanes en phase aqueuse, les systèmes à haute teneur en solides, les technologies époxy à faible teneur en COV, les polyaspartiques et les méthacrylates à durcissement rapide peuvent répondre à différentes facettes de cette exigence. La prochaine étape du développement des formulations consistera à optimiser l'équilibre entre la tolérance à l'application, la sensibilité à l'humidité, la vitesse de durcissement, la résistance chimique et la durabilité. Les fabricants devraient également optimiser les systèmes d'emballage et de mélange afin de réduire les erreurs d'application. Cette combinaison devrait renforcer la demande pour les formulations haut de gamme, permettant aux propriétaires d'installations de justifier des coûts initiaux plus élevés par des périodes d'arrêt plus courtes, une gestion de la conformité simplifiée, une maintenance réduite et des intervalles d'entretien plus longs.
Opportunités du marché des revêtements de sol industriels
Rénovation des sols industriels vieillissants avec des systèmes basés sur la performance
Il existe une opportunité significative à saisir en modernisant les sols industriels vieillissants plutôt qu'en misant exclusivement sur la construction de nouveaux bâtiments. Les usines, entrepôts, unités de transformation et bâtiments de maintenance plus anciens présentent souvent des surfaces en béton fissurées, usées, endommagées chimiquement ou difficiles à nettoyer. La rénovation de ces espaces permet d'améliorer la sécurité, l'hygiène, la durabilité et l'efficacité opérationnelle sans nécessiter un remplacement complet du sol. Les fournisseurs peuvent développer des systèmes adaptés aux dalles sensibles à l'humidité, aux zones à fort trafic, à l'exposition aux produits chimiques et aux périodes d'arrêt d'urgence. Les entreprises de construction peuvent se démarquer grâce à des diagnostics de substrat, des tests d'humidité, la préparation des surfaces, la réparation et des recommandations relatives au cycle de vie des produits. Le marché des revêtements de sols industriels offre des perspectives particulièrement intéressantes sur les marchés matures où le parc immobilier industriel est bien établi. Une approche axée sur le service, combinant la fourniture de matériaux et l'évaluation technique, peut générer une demande récurrente de rénovation et fidéliser la clientèle des exploitants industriels multisites.
Revêtements de sol spécialisés pour centres de données et fabrication de batteries
Les centres de données et les usines de fabrication de batteries offrent des opportunités intéressantes pour les systèmes de revêtement de sol techniquement différenciés. Les centres de données peuvent exiger un contrôle électrostatique, des surfaces nettoyables, une résistance à l'abrasion et une performance fiable dans des environnements à forte densité d'équipements. Les usines de fabrication de batteries peuvent nécessiter une résistance aux produits chimiques, un contrôle de la contamination et des caractéristiques de surface soigneusement gérées. Ces applications peuvent justifier l'utilisation de revêtements haut de gamme, car une défaillance du revêtement de sol peut affecter les équipements, les calendriers de maintenance et la continuité des opérations. Les fournisseurs peuvent saisir ces opportunités en développant des systèmes complets combinant primaires, couches conductrices, couches de finition protectrices, traitements de joints et solutions de réparation. Les partenariats avec les bureaux d'études et les promoteurs d'installations peuvent faciliter l'accès aux spécifications dès le début du projet. Avec l'augmentation des investissements dans les infrastructures numériques et l'électrification, les revêtements de sol spécialisés peuvent devenir un créneau à forte valeur ajoutée au sein des revêtements industriels, en particulier là où la qualification technique et l'expertise en application constituent des obstacles à la concurrence des solutions à bas prix.
Développements récents
- Juillet 2026 : BASF SE — BASF et Carlyle ont finalisé la transaction qui a permis la séparation de BASF Coatings en une entité indépendante, désormais connue sous le nom de Surventis. Cette opération modifie en profondeur la structure de propriété et d’exploitation d’une importante plateforme mondiale de revêtements.
- Février 2026 : AkzoNobel Powder Coatings a lancé les produits Eco+, une gamme dédiée qui regroupe ses solutions de revêtement en poudre les plus durables des gammes Interpon et Resicoat sous une seule désignation claire, apportant clarté, confiance et preuve aux choix de revêtements durables.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -