
Mercado de recubrimientos para suelos industriales: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de revestimientos para suelos industriales y previsiones (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de resina (epoxi, poliuretano, híbrida, otras); material del suelo (hormigón, mortero, terrazo, otros); tecnología (a base de agua, a base de disolventes); sector de uso final (fabricación, aviación y transporte, procesamiento de alimentos, ciencia y tecnología, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00021328
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 28, 2026


Tamaño del mercado en 2025
5.980 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
11.700 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
7,74 %
Índice de crecimiento
Mercado potencial
79.590 millones de dólares estadounidenses
(2026-2034)
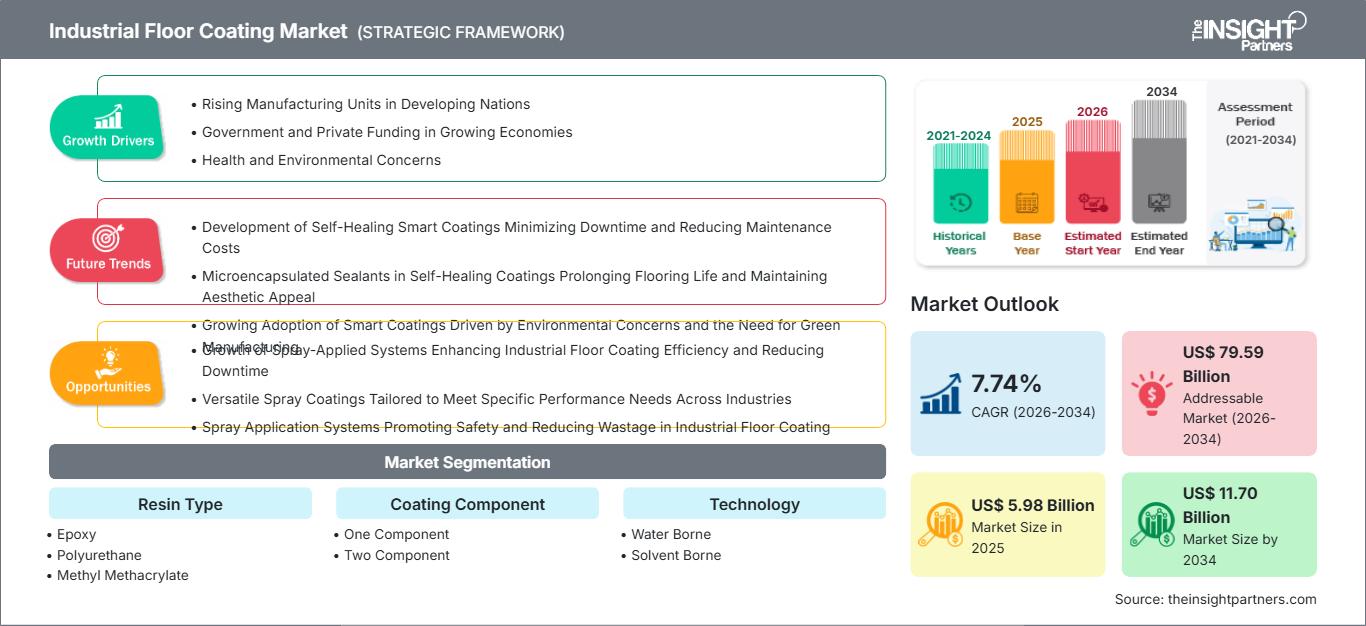
El mercado de revestimientos para suelos industriales se está expandiendo de 5980 millones de dólares en 2025 a 11 700 millones de dólares en 2034, registrando una tasa de crecimiento anual compuesta (TCAC) del 7,74 % entre 2026 y 2034. Este crecimiento se debe a la creciente sofisticación de los sistemas de resinas duraderas en la fabricación, el almacenamiento, el procesamiento de alimentos, la logística y otros edificios de alto tránsito. El aumento de los estándares de mantenimiento y la necesidad de superficies resistentes a productos químicos, al desgaste, a la humedad y a los cambios de temperatura impulsan la renovación continua y la construcción de nuevos suelos.
El mercado norteamericano de revestimientos para suelos industriales sigue siendo un importante motor de la demanda, impulsado por la renovación de la infraestructura de fabricación, la ampliación de almacenes, el procesamiento de alimentos y bebidas y la mejora de los estándares de rendimiento en los lugares de trabajo. Se prevé que el mercado crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,8 % al 7,4 % entre 2022 y 2034, con una creciente demanda de sistemas de poliuretano y epoxi de alto rendimiento, mientras que los sistemas de tecnología de bajas emisiones se están incorporando a los edificios ocupados.
Análisis y perspectivas del mercado de revestimientos para suelos industriales
- Se estima que el mercado de revestimientos para suelos industriales en Norteamérica tendrá una cuota de mercado del 28-32% en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 6,8-7,4% entre 2026 y 2034 , impulsado por la renovación de fábricas, las instalaciones logísticas, el procesamiento de alimentos y la demanda de reemplazo derivada del mantenimiento.
- EE. UU. En 2025, EE. UU. representará entre el 78 % y el 82 % de la cuota de mercado de Norteamérica , con un crecimiento anual compuesto del 6,7 % al 7,3 % entre 2026 y 2034 , impulsado por almacenes, plantas de fabricación e instalaciones institucionales.
- Europa representa una cuota de mercado del 23-27% en 2025 , con un crecimiento anual compuesto del 6,9-7,5% entre 2026 y 2034. Alemania, el Reino Unido, Francia, Italia y España siguen siendo mercados líderes, impulsados por la modernización industrial y los requisitos de recubrimientos de bajas emisiones.
- Asia Pacífico representará entre el 31 % y el 35 % del mercado en 2025 , con un crecimiento anual compuesto del 8,2 % al 8,9 % entre 2026 y 2034. China, India, Japón, Corea del Sur y Australia impulsan la demanda mediante la construcción industrial, la expansión logística, la inversión en manufactura y el desarrollo de infraestructura.
- El segmento más grande, el de epoxi, representa una cuota de mercado del 48-52% en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 7,2-7,8% entre 2026 y 2034 , lo que refleja su rendimiento químico, de abrasión y de adhesión ya establecido.
- El segmento de alto crecimiento del metacrilato de metilo representa una cuota de mercado del 8-11% en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 8,4-9,1% entre 2026 y 2034 , beneficiándose de aplicaciones de curado rápido y mantenimiento.
- Empresas clave analizadas en detalle: 3M Company, Akzo Nobel NV, Asian Paints Limited, BASF SE, PPG Industries, Inc., RPM International Inc., Sika AG, Tennant Company, The Sherwin-Williams Company, Thermal-Chem Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Se ha avanzado mucho, desde las pinturas convencionales para suelos con alto contenido de resina hasta los sistemas multicapa avanzados que incluyen imprimaciones, capas de acabado, áridos y acabados resistentes a productos químicos. La resina epoxi será esencial en suelos de alto tránsito, mientras que las pinturas de poliuretano, poliaspártico y metacrilato de metilo serán adecuadas para abordar problemas relacionados con la luz ultravioleta, la rapidez de aplicación, el estrés térmico y los requisitos de mantenimiento. Los materiales a base de agua han cobrado mayor importancia debido a los problemas de olor y compuestos orgánicos volátiles asociados a la aplicación de pintura.
La inversión de capital prevista para el periodo de pronóstico abarcará instalaciones de fabricación, almacenamiento automatizado, procesamiento de alimentos, fabricación de baterías, centros de datos y edificios industriales reconvertidos. Surgirán oportunidades adicionales de crecimiento en países en desarrollo de Asia, mientras que el marco regulatorio europeo respaldará la reformulación de productos. Se prevé una inversión sustancial en renovación en Norteamérica, lo que conllevará la sustitución de equipos en aquellos casos en que la reducción del tiempo de inactividad y la mayor durabilidad de la pintura justifiquen el coste inicial.
Alcance del informe de mercado de revestimientos para suelos industriales
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 5.980 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 11.700 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 7,74% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de revestimientos para suelos industriales
Esto está estrechamente relacionado con el uso de pavimentos industriales, el ciclo de vida de los pavimentos de hormigón, la ampliación de las instalaciones y los criterios de rendimiento necesarios en dicho entorno. La resistencia a la abrasión y a los productos químicos son aspectos clave para las plantas de fabricación, la higiene y la facilidad de limpieza para las instalaciones de procesamiento de alimentos, y la resistencia al impacto y al desgaste para los almacenes logísticos. La cadena de suministro en el mercado de revestimientos para pavimentos industriales está compuesta por los siguientes actores: proveedores de resinas y aditivos, formuladores, fabricantes de sistemas, distribuidores, aplicadores de pavimentos y propietarios de las instalaciones.
Los factores de suministro incluyen el acceso y los precios de las resinas epoxi y los agentes de curado, los sistemas de poliuretano, los monómeros de metacrilato, los pigmentos, los agregados y los aditivos especiales. Los formuladores ahora buscan tiempos de curado más rápidos, un rango de temperatura de trabajo más amplio, una mayor tolerancia al agua y mejores características de COV en las formulaciones, en lugar de simplemente competir con los precios de las resinas. Las especificaciones técnicas, la competencia del contratista, la superficie del sustrato y el soporte técnico son factores de compra esenciales, especialmente para instalaciones industriales costosas donde cualquier falla en el recubrimiento puede detener la operación.
Existen diversas empresas de recubrimientos y pavimentos especializados que se distinguen por diferencias en su composición química, aplicación y distribución. Por ejemplo, PPG Industries, Inc. ofrece soluciones de pavimentación con epoxi, uretano, metacrilato de metilo y poliaspártico, mientras que RPM International Inc. participa a través de los pavimentos continuos de epoxi y uretano de Stonhard. Por su parte, Sika AG y BASF SE se especializan en tecnología de formulación y química sostenible, como los sistemas de epoxi de bajas emisiones.
Se presta mayor atención a la inversión en optimización de aplicaciones, reformulación, distribución regional y servicios de especificación digital. Sherwin-Williams, Akzo Nobel NV, Asian Paints Limited, 3M, Tennant y Thermal-Chem Corporation se centran en diversos segmentos del ecosistema de recubrimientos industriales. La diferenciación competitiva en el mercado de recubrimientos para pisos industriales se basa no solo en la reducción de costos de materiales, sino también en el rendimiento operativo, la red de contratistas, la eficiencia del mantenimiento y la disponibilidad de soluciones que reducen el tiempo de inactividad.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de revestimientos para suelos industriales: Perspectivas estratégicas
Perspectivas regionales
Mercado de revestimientos para pisos industriales en Norteamérica
América del Norte representará entre el 28 % y el 32 % de la cuota de mercado de revestimientos para suelos industriales en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,8 % al 7,4 % hasta 2034. Entre los factores que impulsan este crecimiento se encuentran los revestimientos para suelos industriales en EE. UU. y Canadá, impulsados por la modernización industrial, la construcción de centros de distribución, el procesamiento de alimentos, los hangares y talleres de reparación de aeronaves y la modernización de instalaciones industriales.
La creciente importancia de los recubrimientos en términos de análisis de costos del ciclo de vida, ciclos de mantenimiento, seguridad de los empleados y minimización del tiempo de inactividad está siendo evaluada por los propietarios de las instalaciones, quienes exigen cada vez más resistencia a la abrasión y capacidad para soportar el tráfico de montacargas en almacenes e instalaciones logísticas, así como sistemas de recubrimiento sin juntas y no absorbentes en la industria de alimentos y bebidas. El mayor enfoque en la calidad del aire interior impulsa aún más el desarrollo de tecnologías con bajo contenido de COV (compuestos orgánicos volátiles). Por lo tanto, se espera que la demanda regional para la industria en cuestión se mantenga relativamente estable, ya que el mantenimiento y las renovaciones actúan como un factor de equilibrio en los ciclos de construcción industrial.
Mercado estadounidense de revestimientos para suelos industriales
En 2025, Estados Unidos representará entre el 78 % y el 82 % de la cuota de mercado en Norteamérica, con una tasa de crecimiento anual compuesta (CAGR) prevista entre el 6,7 % y el 7,3 % hasta 2034. Entre los factores que impulsan la demanda se incluyen la relocalización de la producción manufacturera, el desarrollo de almacenes, las inversiones en el procesamiento de alimentos, la creación de plantas de semiconductores y de baterías, y la modernización de las antiguas estructuras industriales. Un escenario de demanda favorable también se debe a la existencia de una red de contratistas fiables y a la disponibilidad de sistemas especializados para suelos.
Las tendencias en las aplicaciones muestran una inclinación hacia formulaciones de curado rápido, alto contenido de sólidos, bajo olor y resistencia química. PPG Industries, Inc., The Sherwin-Williams Company, RPM International Inc. y otras empresas cuentan con excelentes líneas de productos para pisos industriales, mientras que los sistemas especializados satisfacen las necesidades de resistencia electrostática, choque térmico, resistencia química y tránsito intenso. El mantenimiento siempre será un aspecto importante de este mercado, ya que los pisos de concreto existentes requieren renovación independientemente del tipo de construcción.
Mercado europeo de revestimientos para suelos industriales
Europa representará entre el 23 % y el 27 % del mercado en 2025 y crecerá a una tasa de crecimiento anual compuesto (TCAC) del 6,9 % al 7,5 %. Alemania lidera el consumo regional. Los principales mercados europeos son el Reino Unido, Alemania, Francia, Italia y España, debido a la presencia de plantas de fabricación, centros logísticos, plantas procesadoras de alimentos y necesidades de reacondicionamiento. El impacto ambiental influye significativamente en la formulación y adquisición de productos.
El Reino Unido se beneficiará de la logística, las plantas procesadoras de alimentos, el mantenimiento de aeronaves y los proyectos de revitalización industrial. Las necesidades exigen productos duraderos que generen un mínimo de olor y emisiones. Alemania cuenta con una capacidad de fabricación muy eficiente en los sectores automotriz, de maquinaria, químico y de procesamiento de alimentos, lo que garantiza una demanda constante de suelos de epoxi y poliuretano de alta calidad. Francia, Italia y España contribuyen a través de plantas de fabricación, logística, renovación de instalaciones comerciales e industriales, etc.
Mercado de revestimientos para suelos industriales en la región Asia-Pacífico
La región Asia-Pacífico representará entre el 31 % y el 35 % del mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 8,2 % al 8,9 %, lo que la convertirá en el principal mercado regional en crecimiento. China seguirá siendo el mayor mercado nacional, seguida de Japón, Corea del Sur, India y Australia. La demanda se sustenta en parques industriales, electrónica, automoción, logística, procesamiento de alimentos e inversión en infraestructura.
La capacidad manufacturera de China permite la adopción generalizada de epoxi y poliuretano. Sin embargo, Japón y Corea del Sur suelen hacer hincapié en el control técnico del entorno de producción. Por otro lado, India se beneficia actualmente de la ventaja de contar con una sólida industria manufacturera, de almacenamiento, farmacéutica y de infraestructura, mientras que Australia genera demanda gracias a la minería, la logística, el procesamiento de alimentos y la modernización industrial.
Mercado de revestimientos para suelos industriales de Oriente Medio y África
Oriente Medio y África experimentarán un crecimiento anual compuesto del 7,1 % al 7,8 %, impulsado por la demanda en Arabia Saudita. Los Emiratos Árabes Unidos impulsarán el crecimiento en los sectores de logística, aeropuertos, hoteles, instalaciones industriales y almacenamiento, mientras que Sudáfrica fomentará la demanda a través de sus sectores de manufactura, minería, procesamiento de alimentos y logística. El resto de Oriente Medio y África puede ofrecer un mayor crecimiento gracias a la diversificación de su industria.
El desarrollo energético y de infraestructuras incrementará la demanda de recubrimientos resistentes a productos químicos, tráfico, cambios de temperatura y prácticas de mantenimiento exigentes. La diversificación del sector industrial en Arabia Saudita, junto con los proyectos de construcción en desarrollo, contribuirá a aumentar la demanda de suelos de alto rendimiento, mientras que los Emiratos Árabes Unidos se beneficiarán del desarrollo logístico e industrial. Sudáfrica seguirá siendo un mercado importante para aplicaciones industriales que requieren un mantenimiento intensivo.
Análisis de segmentación
Tipo de resina
Se prevé que el segmento de resinas en el mercado de recubrimientos para pisos industriales crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,4 % al 8,0 % durante el período 2026-2034 . La selección de la resina se determina según las condiciones del sustrato, la exposición química, la intensidad del tráfico, los requisitos de curado, la variación de temperatura, la exposición a los rayos UV y la vida útil prevista. El epoxi sigue siendo la principal opción química debido a sus características de adhesión y resistencia, mientras que los sistemas de poliuretano, metacrilato de metilo y poliaspártico satisfacen requisitos de rendimiento más específicos.
- La resina epoxi sigue siendo la predominante debido a su fuerte adherencia, resistencia a la abrasión y a los productos químicos, y su amplia compatibilidad con sistemas de pavimentación por aspersión, autonivelantes y de mortero. Su consolidado ecosistema de contratistas favorece su amplia adopción industrial.
- El poliuretano es ideal para entornos que requieren flexibilidad, resistencia al impacto, estabilidad a los rayos UV y resistencia a los cambios de temperatura. Resulta especialmente útil en suelos de hormigón sometidos a variaciones de temperatura, esfuerzos mecánicos o ciclos de limpieza exigentes.
- El metacrilato de metilo es de vital importancia estratégica en aplicaciones donde se requiere un curado rápido y una instalación a baja temperatura. Su capacidad para reactivar rápidamente las instalaciones facilita los proyectos de mantenimiento en los sectores alimentario, minorista-industrial, logístico y otros entornos donde el tiempo es un factor crucial.
- Los sistemas de poliaspártico son ideales para aplicaciones que requieren curado rápido, estabilidad del color, resistencia a la abrasión y un mejor rendimiento frente a los rayos UV. Su posicionamiento se refuerza cuando los contratistas buscan plazos de instalación más cortos y un acabado duradero.
Componente de recubrimiento
Se prevé que el segmento de componentes de recubrimiento en el mercado de recubrimientos para pisos industriales crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,1 % al 7,7 % durante el período 2026-2034 . La arquitectura de los componentes influye en la vida útil, los requisitos de mezcla, el comportamiento de curado, la consistencia de la aplicación y el rendimiento una vez instalado. Las formulaciones de dos componentes son especialmente importantes para entornos industriales exigentes, ya que la separación de la resina y el agente de curado permite un rendimiento optimizado tras la mezcla.
- Los sistemas de un solo componente ofrecen simplicidad operativa, ya que reducen los pasos de mezcla y permiten realizar tareas de mantenimiento sencillas. Su conveniencia los hace relevantes cuando la velocidad de aplicación, la facilidad de manejo y los requisitos de rendimiento moderados influyen en la decisión de compra.
- Los sistemas de dos componentes ofrecen una mayor personalización del rendimiento y se utilizan ampliamente en pavimentos industriales que requieren un curado controlado, resistencia química, resistencia a la abrasión y mejores propiedades mecánicas. Siguen siendo importantes para entornos de producción y almacenamiento de alta exigencia.
Tecnología
Se prevé que el segmento de tecnología en el mercado de recubrimientos para pisos industriales crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,3 % al 7,9 % durante el período 2026-2034 . La selección de tecnología busca cada vez más un equilibrio entre el rendimiento, las condiciones de aplicación, los requisitos ambientales, la sensibilidad a los olores, el tiempo de secado y las normativas vigentes. Los sistemas a base de agua están ganando popularidad en instalaciones ocupadas, mientras que los productos a base de solventes siguen siendo relevantes cuando el rendimiento de la formulación y las condiciones del sustrato justifican su uso.
- Las tecnologías basadas en agua ofrecen ventajas como menor olor, aplicación más sencilla en áreas ocupadas y menor dependencia de disolventes orgánicos. Su papel se está expandiendo a medida que los propietarios de edificios priorizan la calidad del aire interior y los contratistas buscan opciones de instalación más respetuosas con el medio ambiente.
- Los sistemas a base de solventes siguen utilizándose en aplicaciones que requieren una formación de película, penetración o rendimiento especializado. Su uso es cada vez más específico para cada aplicación, a medida que los formuladores mejoran las alternativas y los clientes evalúan las emisiones junto con la durabilidad y el costo total del ciclo de vida.
Resumen de la oportunidad
|
Tipo de resina |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia (máximo 2 palabras) |
Etapa de adopción (emergente/en expansión/madura) |
|
Epoxy |
Alto |
Servicio pesado |
Maduro |
|
Poliuretano |
Medio |
Resistencia térmica |
Maduro |
|
metacrilato de metilo |
Medio |
Cura rápida |
Escalada |
|
Poliaspártico |
Medio |
Estabilidad a los rayos UV |
Escalada |
Factores de crecimiento y análisis del impacto del mercado de revestimientos para suelos industriales
Ampliación de instalaciones de almacenamiento automatizado y logística de alto tráfico.
La expansión de los almacenes automatizados está incrementando los requisitos de rendimiento de los suelos de hormigón industriales. Los vehículos guiados automáticamente, las carretillas elevadoras, el movimiento de palés y el tráfico peatonal continuo generan cargas mecánicas concentradas y abrasión repetitiva. Por lo tanto, los sistemas de pavimentación necesitan una fuerte adherencia, superficies de bajo mantenimiento y resistencia a los impactos y al desgaste de los neumáticos. Esto favorece a los sistemas de epoxi, poliuretano y poliaspártico de ingeniería frente a las pinturas para suelos convencionales. Una mayor utilización de los almacenes también incrementa el coste económico de las paradas por mantenimiento, lo que incentiva a los propietarios de las instalaciones a seleccionar productos de curado rápido que reduzcan los plazos de instalación. El impacto en el mercado va más allá de las nuevas construcciones, ya que los centros de distribución existentes requieren repavimentación a medida que aumenta la intensidad del tráfico. Los proveedores capaces de combinar durabilidad con una rápida puesta en servicio pueden aprovechar las oportunidades de especificación tanto en proyectos logísticos nuevos como en programas de renovación.
Requisitos más estrictos de higiene y resistencia química en las plantas de procesamiento.
Las instalaciones de la industria alimentaria, de bebidas, farmacéutica y química están elevando las especificaciones de sus pavimentos, ya que la frecuencia de limpieza, la exposición a productos químicos y el control de la contaminación afectan directamente a la fiabilidad operativa. Los pavimentos industriales sin juntas reducen las uniones y las zonas porosas donde pueden acumularse contaminantes, mientras que las formulaciones resistentes a los productos químicos protegen el hormigón de los agentes de limpieza agresivos y los materiales de proceso. El choque térmico también es importante en instalaciones expuestas a la limpieza con agua caliente, al almacenamiento en frío o a temperaturas variables. Estos requisitos favorecen el uso de cemento de poliuretano, epoxi de alto rendimiento y sistemas de recubrimiento especializados con baja permeabilidad y fuerte adherencia. El efecto comercial es un cambio hacia sistemas de pavimentos de mayor valor en lugar de recubrimientos básicos. Los contratistas y fabricantes que pueden documentar las características de resistencia, el rendimiento higiénico, los procedimientos de aplicación y la vida útil prevista están mejor posicionados para influir en las especificaciones del proyecto y asegurar trabajos de mantenimiento recurrentes.
Crecimiento de la electrificación y de las instalaciones de fabricación avanzada
Las fábricas de baterías, las instalaciones de semiconductores, las plantas de fabricación de productos electrónicos y otras operaciones industriales avanzadas están introduciendo requisitos especializados para los suelos. Estos entornos pueden requerir control electrostático, baja contaminación, resistencia química, facilidad de limpieza y características superficiales precisas. Por lo tanto, el suelo se convierte en parte del rendimiento de la instalación, en lugar de ser una capa meramente decorativa o protectora. Los sistemas disipadores de electricidad estática pueden ayudar a controlar los riesgos de descarga eléctrica, mientras que las superficies sin juntas facilitan la gestión de la contaminación y el mantenimiento. La expansión de la fabricación avanzada en Norteamérica y Asia-Pacífico debería generar oportunidades de especificación para recubrimientos técnicamente diferenciados. La demanda también puede extenderse a salas adyacentes, laboratorios, zonas de almacenamiento y áreas de mantenimiento, ampliando la base de instalación potencial. Los proveedores con capacidades de soporte técnico, orientación sobre la aplicación y certificación a nivel de sistema pueden obtener una ventaja cuando los proyectos implican múltiples requisitos de rendimiento y procedimientos rigurosos de cualificación de instalaciones.
Tendencias futuras del mercado de revestimientos para suelos industriales
Selección de pavimentos basada en especificaciones digitales y rendimiento
Es probable que las herramientas digitales influyan en la selección de sistemas de pavimentación industrial, especialmente en instalaciones complejas con múltiples zonas operativas. En lugar de elegir un revestimiento genérico, los gestores de instalaciones pueden comparar cada vez más la exposición química, la intensidad del tráfico, la temperatura, las condiciones del sustrato, el tiempo de curado y los requisitos de mantenimiento antes de especificar un sistema. Los selectores de productos digitales y los configuradores técnicos pueden acortar los ciclos de especificación y mejorar la comunicación entre fabricantes, contratistas, ingenieros y propietarios. Esta tendencia también favorece una selección de sistemas más uniforme en instalaciones geográficamente dispersas. Los fabricantes pueden integrar datos de productos, instrucciones de aplicación, certificaciones de rendimiento e información sobre el ciclo de vida en plataformas digitales. Con el tiempo, las decisiones de compra deberían orientarse más hacia el rendimiento, con proveedores que compitan en función de características de servicio medibles, eficiencia de instalación, soporte técnico y rentabilidad del ciclo de vida, en lugar de basarse principalmente en el reconocimiento de marca o el precio inicial del material.
Formulaciones de bajas emisiones combinadas con una puesta en servicio más rápida.
En el mercado de recubrimientos para pisos industriales, las tendencias de desarrollo de productos probablemente combinarán menores emisiones con un curado más rápido y un mayor rendimiento mecánico. Los clientes demandan cada vez más recubrimientos que puedan instalarse en edificios en funcionamiento sin olores prolongados ni tiempos de inactividad, lo que genera una convergencia entre el desempeño ambiental y la productividad. Los uretanos de base acuosa, los sistemas de alto contenido de sólidos, las tecnologías epoxi de bajo contenido de COV, los poliaspárticos y los metacrilatos de curado rápido pueden satisfacer diferentes aspectos de este requisito. La siguiente etapa del desarrollo de formulaciones se centrará en equilibrar la tolerancia de aplicación, la sensibilidad a la humedad, la velocidad de curado, la resistencia química y la durabilidad. Es probable que los fabricantes también optimicen los sistemas de envasado y mezcla para reducir los errores de aplicación. Esta combinación debería fortalecer la demanda de formulaciones premium, donde los propietarios de las instalaciones pueden justificar mayores costos iniciales mediante períodos de inactividad más cortos, una gestión de cumplimiento más sencilla, un mantenimiento reducido y mayores intervalos de servicio.
Oportunidades de mercado en el sector de revestimientos para suelos industriales
Rehabilitación de suelos industriales envejecidos con sistemas basados en el rendimiento.
Existe una importante oportunidad en la modernización de pisos industriales antiguos, en lugar de depender exclusivamente de la construcción de nuevas instalaciones. Las plantas de fabricación, almacenes, plantas de procesamiento y edificios de mantenimiento más antiguos suelen tener superficies de concreto agrietadas, desgastadas, dañadas químicamente o difíciles de limpiar. La rehabilitación de estas áreas puede mejorar la seguridad, la higiene, la durabilidad y la eficiencia operativa sin necesidad de reemplazar completamente el piso. Los proveedores pueden desarrollar sistemas adaptados a losas propensas a la humedad, áreas de alto tránsito, exposición a productos químicos y ventanas de parada rápida. Los contratistas pueden diferenciarse aún más mediante diagnósticos del sustrato, pruebas de humedad, preparación de la superficie, reparación y recomendaciones sobre el ciclo de vida. La oportunidad en el mercado de revestimientos para pisos industriales es particularmente atractiva en mercados maduros donde el parque de edificios industriales está consolidado. Un enfoque orientado al servicio que combine el suministro de materiales con la evaluación técnica puede generar una demanda recurrente de renovación y mejorar la retención de clientes en operadores industriales con múltiples ubicaciones.
Suelos especializados para centros de datos y fabricación de baterías.
Los centros de datos y las plantas de fabricación de baterías ofrecen atractivas oportunidades para sistemas de pavimentación técnicamente diferenciados. Los centros de datos pueden requerir control electrostático, superficies fáciles de limpiar, resistencia a la abrasión y un rendimiento fiable en entornos con alta intensidad de equipos. Las plantas de baterías pueden requerir resistencia a productos químicos, control de la contaminación y características superficiales cuidadosamente gestionadas. Estas aplicaciones pueden beneficiarse de recubrimientos de alta calidad, ya que un fallo en el pavimento puede afectar a los equipos, los programas de mantenimiento y la continuidad operativa. Los proveedores pueden aprovechar estas oportunidades desarrollando paquetes de sistemas que combinen imprimaciones, capas conductoras, capas protectoras, tratamientos de juntas y soluciones de reparación. Las alianzas con contratistas de ingeniería y promotores de instalaciones pueden mejorar el acceso a las especificaciones desde las primeras etapas. A medida que se expande la inversión en infraestructura digital y electrificación, los pavimentos especializados pueden convertirse en un nicho de mercado de mayor valor dentro de los recubrimientos industriales, especialmente donde la cualificación técnica y la experiencia en aplicaciones crean barreras para los competidores de bajo coste.
Novedades recientes
- Julio de 2026: BASF SE — BASF y Carlyle completaron la transacción que separa BASF Coatings en una empresa independiente, que ahora opera como Surventis. Esta operación modifica sustancialmente la estructura de propiedad y operativa de una importante plataforma global de recubrimientos.
- Febrero de 2026: AkzoNobel Powder Coatings presentó los productos Eco+, una gama específica que reúne sus soluciones de recubrimiento en polvo más sostenibles de las gamas Interpon y Resicoat bajo una denominación clara, aportando claridad, confianza y pruebas a las opciones de recubrimiento sostenibles.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -