
Mercato dei rivestimenti per pavimenti industriali: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei rivestimenti per pavimenti industriali (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di resina (epossidica, poliuretanica, ibrida, altre); materiale di pavimentazione (cemento, malta, terrazzo, altri); tecnologia (a base d'acqua, a base di solvente); settore di utilizzo finale (manifatturiero, aviazione e trasporti, industria alimentare, scienza e tecnologia, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00021328
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 28, 2026


Dimensioni del mercato nel 2025
5,98 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
11,70 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
7,74 %
Tasso di crescita
Mercato di riferimento
79,59 miliardi di dollari USA
(2026-2034)
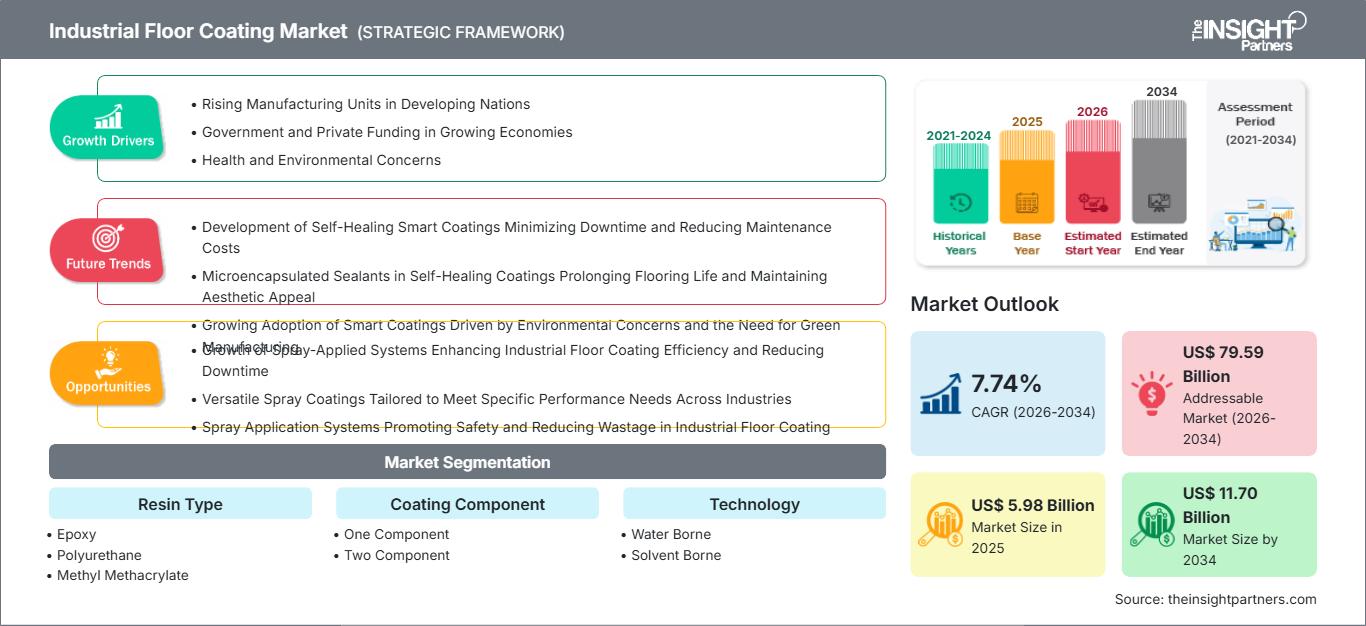
Il mercato dei rivestimenti per pavimenti industriali si sta espandendo da 5,98 miliardi di dollari nel 2025 a 11,70 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 7,74% nel periodo 2026-2034. Questa crescita è il risultato della crescente sofisticazione dei sistemi di resina durevoli utilizzati nella produzione, nello stoccaggio, nell'industria alimentare, nella logistica e in altri edifici ad alto traffico. L'inasprimento degli standard di manutenzione e la necessità di superfici resistenti a sostanze chimiche, usura, umidità e variazioni di temperatura stanno alimentando un'attività costante di sostituzione e nuove costruzioni.
Il mercato nordamericano dei rivestimenti per pavimenti industriali continua a essere un importante motore di domanda, sostenuto dalla ristrutturazione delle infrastrutture manifatturiere, dall'espansione dei magazzini, dalla lavorazione di alimenti e bevande e dal miglioramento degli standard di prestazione sul posto di lavoro. Si prevede che il mercato crescerà a un CAGR del 6,8%-7,4% tra il 2022 e il 2034, con i sistemi poliuretanici ed epossidici ad alte prestazioni che registreranno una domanda crescente, mentre i sistemi con tecnologie a basse emissioni si diffonderanno negli edifici occupati.
Analisi e approfondimenti sul mercato dei rivestimenti per pavimenti industriali
- Si stima che il mercato nordamericano dei rivestimenti per pavimenti industriali raggiungerà una quota del 28-32% nel 2025 , espandendosi a un tasso di crescita annuo composto (CAGR) del 6,8-7,4% tra il 2026 e il 2034 , grazie alla ristrutturazione degli impianti di produzione, alle strutture logistiche, all'industria alimentare e alla domanda di sostituzione legata alla manutenzione.
- Gli Stati Uniti rappresentano il 78-82% della quota nordamericana nel 2025 , con una crescita annua composta (CAGR) del 6,7-7,3% tra il 2026 e il 2034 , trainata da magazzini, impianti di produzione e strutture istituzionali.
- Europa L'Europa rappresenta una quota del 23-27% nel 2025 , con una crescita annua composta (CAGR) del 6,9-7,5% tra il 2026 e il 2034. Germania, Regno Unito, Francia, Italia e Spagna rimangono i mercati leader, sostenuti dalla modernizzazione industriale e dai requisiti per i rivestimenti a basse emissioni.
- La regione Asia- Pacifico detiene una quota di mercato compresa tra il 31% e il 35% nel 2025 , con una crescita annua composta (CAGR) tra l'8,2% e l'8,9% tra il 2026 e il 2034. Cina, India, Giappone, Corea del Sud e Australia trainano la domanda attraverso la costruzione di impianti industriali, l'espansione della logistica, gli investimenti nel settore manifatturiero e lo sviluppo delle infrastrutture.
- Il segmento più ampio, quello delle resine epossidiche, rappresenta una quota di mercato del 48-52% nel 2025 , con un tasso di crescita annuo composto (CAGR) del 7,2-7,8% tra il 2026 e il 2034 , a testimonianza delle sue consolidate prestazioni in termini di resistenza chimica, all'abrasione e adesione.
- Il segmento in forte crescita del metacrilato di metile rappresenta una quota di mercato compresa tra l'8% e l'11% nel 2025 , con un tasso di crescita annuo composto (CAGR) tra l'8,4% e il 9,1% tra il 2026 e il 2034 , grazie alle applicazioni di polimerizzazione rapida e manutenzione.
- Aziende chiave analizzate nel dettaglio: 3M Company, Akzo Nobel NV, Asian Paints Limited, BASF SE, PPG Industries, Inc., RPM International Inc., Sika AG, Tennant Company, The Sherwin-Williams Company, Thermal-Chem Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Si è passati dalle tradizionali vernici per pavimenti ricche di resina a sistemi multistrato avanzati che includono primer, strati di finitura, aggregati e finiture chimicamente resistenti. L'epossidica si rivelerà essenziale per i pavimenti soggetti a traffico intenso, mentre le vernici poliuretaniche, poliuretaniche e a base di metacrilato di metile saranno adatte ad affrontare problematiche legate ai raggi UV, ai tempi di posa rapidi, allo stress termico e alle esigenze di manutenzione. I materiali a base d'acqua hanno acquisito maggiore importanza alla luce dei problemi di odore e di composti organici volatili associati all'applicazione delle vernici.
Gli investimenti previsti per il periodo di previsione riguarderanno impianti per la produzione, la logistica automatizzata, la trasformazione alimentare, la produzione di batterie, i data center e la riconversione di edifici industriali. Ulteriori opportunità di crescita si presenteranno nei paesi in via di sviluppo dell'Asia, mentre il quadro normativo europeo favorirà la riformulazione dei prodotti. In Nord America si registreranno ingenti investimenti per la ristrutturazione, che porteranno alla sostituzione degli impianti laddove la riduzione dei tempi di inattività e la lunga durata delle vernici giustifichino il costo iniziale.
Ambito del rapporto sul mercato dei rivestimenti per pavimenti industriali
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 5,98 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 11,70 miliardi di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 7,74% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei rivestimenti per pavimenti industriali
Questo aspetto è strettamente correlato all'utilizzo di pavimentazioni industriali, al ciclo di vita delle pavimentazioni in calcestruzzo, all'espansione degli impianti e ai criteri di prestazione richiesti in tali ambienti. La resistenza all'abrasione e agli agenti chimici è fondamentale per gli impianti di produzione, l'igiene e la facilità di pulizia per gli impianti alimentari, mentre la resistenza agli urti e all'usura è essenziale per i magazzini logistici. La catena di fornitura nel mercato dei rivestimenti per pavimenti industriali è composta dai seguenti attori: fornitori di resine e additivi, formulisti, produttori di sistemi, distributori, applicatori di pavimentazioni e proprietari di impianti.
I fattori di fornitura includono la disponibilità e i prezzi delle resine epossidiche e degli agenti indurenti, dei sistemi poliuretanici, dei monomeri metacrilici, dei pigmenti, degli aggregati e degli additivi speciali. I formulisti ora puntano a tempi di indurimento più rapidi, a un intervallo di temperatura di lavoro più ampio, a una maggiore tolleranza all'acqua e a migliori caratteristiche in termini di VOC (composti organici volatili) delle formulazioni, anziché limitarsi a competere sul prezzo delle resine. Le specifiche tecniche, la competenza dell'appaltatore, la superficie del substrato e l'assistenza tecnica sono fattori di acquisto essenziali, soprattutto per gli impianti industriali costosi, dove qualsiasi difetto del rivestimento può interrompere l'attività.
Esistono diverse aziende di rivestimenti e pavimentazioni specializzate che si distinguono per composizione chimica, applicazione e distribuzione. Ad esempio, PPG Industries, Inc. offre soluzioni per pavimentazioni in resina epossidica, uretanica, metacrilato di metile e poliaspartico, mentre RPM International Inc. opera attraverso le pavimentazioni senza giunture in resina epossidica e uretanica di Stonhard. Sika AG e BASF SE, invece, sono specializzate in tecnologie di formulazione e chimica sostenibile, come i sistemi epossidici a basse emissioni.
Maggiore attenzione viene dedicata agli investimenti nell'ottimizzazione delle applicazioni, nella riformulazione, nella distribuzione regionale e nei servizi di specifica digitale. Sherwin-Williams Company, Akzo Nobel NV, Asian Paints Limited, 3M Company, Tennant Company e Thermal-Chem Corporation si concentrano su diverse parti dell'ecosistema dei rivestimenti industriali. La differenziazione competitiva nel mercato dei rivestimenti per pavimenti industriali si basa non solo sulla riduzione dei costi dei materiali, ma anche sulle prestazioni operative, sulla rete di appaltatori, sull'efficienza della manutenzione e sulla disponibilità di soluzioni che riducono i tempi di inattività.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei rivestimenti per pavimenti industriali: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei rivestimenti per pavimenti industriali
Nel 2025, il Nord America rappresentava il 28-32% della quota di mercato dei rivestimenti per pavimenti industriali e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,8-7,4% fino al 2034. I fattori trainanti della crescita includono i rivestimenti per pavimenti industriali negli Stati Uniti e in Canada, che saranno spinti dalla modernizzazione industriale, dalla costruzione di centri di distribuzione, dall'industria alimentare, dagli hangar e dalle officine di riparazione per aeromobili e dall'ammodernamento degli impianti industriali.
La crescente importanza dei rivestimenti in termini di analisi dei costi del ciclo di vita, cicli di manutenzione, sicurezza dei dipendenti e riduzione al minimo dei tempi di inattività viene valutata dai proprietari degli impianti, che richiedono sempre più resistenza all'abrasione e capacità di resistere al traffico dei carrelli elevatori in magazzini e centri logistici, nonché sistemi di rivestimento senza giunture e non assorbenti nell'industria alimentare e delle bevande. La maggiore attenzione alla qualità dell'aria interna stimola ulteriormente lo sviluppo di tecnologie a basso contenuto di VOC (composti organici volatili). Pertanto, la domanda regionale per il settore in questione dovrebbe risultare piuttosto stabile, poiché la manutenzione e le ristrutturazioni fungono da fattore di bilanciamento nei cicli di costruzione industriale.
Mercato statunitense dei rivestimenti per pavimenti industriali
Nel 2025, gli Stati Uniti rappresenteranno il 78-82% della quota di mercato nordamericana, con un tasso di crescita annuo composto (CAGR) previsto tra il 6,7% e il 7,3% fino al 2034. I fattori trainanti della domanda includono il rientro della produzione in patria, lo sviluppo di magazzini, gli investimenti nella trasformazione alimentare, la creazione di impianti per semiconduttori e batterie e la modernizzazione di strutture industriali obsolete. Un ulteriore scenario favorevole alla domanda è dato dalla presenza di una rete affidabile di appaltatori e dalla disponibilità di sistemi specializzati per pavimentazioni.
Le tendenze applicative mostrano un'evoluzione verso formulazioni a rapida indurimento, ad alto contenuto di solidi, a basso odore e resistenti agli agenti chimici. PPG Industries, Inc., The Sherwin-Williams Company, RPM International Inc. e altre aziende offrono eccellenti gamme di prodotti per pavimentazioni industriali, mentre sistemi specializzati rispondono alle esigenze di resistenza elettrostatica, shock termico, chimica e traffico intenso. La manutenzione rimarrà sempre un aspetto importante di questo mercato, poiché le pavimentazioni in calcestruzzo esistenti necessitano di essere rinnovate indipendentemente dal tipo di costruzione.
Mercato europeo dei rivestimenti per pavimenti industriali
Nel 2025 l'Europa rappresenterà una quota del 23-27% e crescerà a un tasso annuo composto (CAGR) del 6,9-7,5%. La Germania è leader in termini di consumo regionale. I principali mercati europei includono Regno Unito, Germania, Francia, Italia e Spagna, grazie alla presenza di impianti di produzione, centri logistici, stabilimenti di trasformazione alimentare e alle esigenze di ristrutturazione. L'impatto ambientale riveste un ruolo importante nella formulazione dei prodotti e nell'approvvigionamento.
Il Regno Unito trarrà vantaggio dalla logistica, dagli impianti di trasformazione alimentare, dalla manutenzione degli aeromobili e dai progetti di riqualificazione industriale. Le esigenze sono tali da porre l'accento su prodotti durevoli che generino odori ed emissioni minimi. La Germania vanta una capacità produttiva molto efficiente nei settori automobilistico, meccanico, chimico e alimentare, il che garantisce una domanda costante di pavimenti in resina epossidica e poliuretanica di alta qualità. Francia, Italia e Spagna contribuiscono con impianti di produzione, logistica, ristrutturazione di strutture commerciali e industriali e così via.
Mercato dei rivestimenti per pavimenti industriali nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) rappresenterà il 31-35% del mercato e si prevede che registrerà un tasso di crescita annuo composto (CAGR) dell'8,2-8,9%, affermandosi come il principale mercato regionale in crescita. La Cina rimane il mercato nazionale più grande, seguita da Giappone, Corea del Sud, India e Australia. I settori trainano la domanda: parchi industriali, elettronica, automotive, logistica, trasformazione alimentare e investimenti infrastrutturali.
La capacità produttiva della Cina è tale da favorire la diffusione sia delle resine epossidiche che di quelle poliuretaniche. Tuttavia, Giappone e Corea del Sud tendono a dare grande importanza al controllo tecnico dell'ambiente produttivo. D'altro canto, l'India sta attualmente beneficiando dello sviluppo dei settori manifatturiero, della logistica, farmaceutico e infrastrutturale, mentre l'Australia sta generando domanda grazie alle attività minerarie, alla logistica, alla trasformazione alimentare e alla modernizzazione industriale.
Mercato dei rivestimenti per pavimenti industriali in Medio Oriente e Africa
Il Medio Oriente e l'Africa registreranno una crescita annua composta (CAGR) del 7,1% - 7,8%, trainata dalla domanda in Arabia Saudita. Gli Emirati Arabi Uniti contribuiranno alla crescita nei settori della logistica, degli aeroporti, degli hotel, degli impianti industriali e dei magazzini, mentre il Sudafrica guiderà la domanda attraverso i suoi settori manifatturiero, minerario, della trasformazione alimentare e della logistica. Il resto del Medio Oriente e dell'Africa (Resto del Medio Oriente e dell'Africa) potrà offrire ulteriore crescita grazie alla diversificazione industriale.
Lo sviluppo energetico e infrastrutturale aumenterà la domanda di rivestimenti resistenti agli agenti chimici, al traffico, alle variazioni di temperatura e alle pratiche di manutenzione intensive. La diversificazione del settore industriale in Arabia Saudita, unitamente ai progetti di costruzione in corso, contribuirà ad aumentare la domanda di pavimenti ad alte prestazioni, mentre gli Emirati Arabi Uniti beneficeranno dello sviluppo logistico e industriale. Il Sudafrica continuerà a rappresentare un mercato significativo per le applicazioni industriali che richiedono un'elevata manutenzione.
Analisi di segmentazione
Tipo di resina
Si prevede che il segmento "Tipo di resina" nel mercato dei rivestimenti per pavimenti industriali crescerà a un tasso annuo composto (CAGR) del 7,4-8,0% nel periodo 2026-2034 . La scelta della resina è determinata dalle condizioni del substrato, dall'esposizione a sostanze chimiche, dall'intensità del traffico, dai requisiti di polimerizzazione, dalle variazioni di temperatura, dall'esposizione ai raggi UV e dalla durata di servizio prevista. L'epossidica rimane la principale tipologia chimica grazie alle sue caratteristiche di adesione e resistenza, mentre i sistemi poliuretanici, a base di metacrilato di metile e poliaspartici rispondono a requisiti prestazionali più specifici.
- La resina epossidica rimane la resina dominante grazie alla sua elevata adesione, resistenza all'abrasione, resistenza chimica e ampia compatibilità con i sistemi di pavimentazione a spruzzo, autolivellanti e a malta. Il suo consolidato ecosistema di installatori favorisce un'ampia adozione industriale.
- Il poliuretano è ideale per ambienti che richiedono flessibilità, resistenza agli urti, stabilità ai raggi UV e resistenza alle dilatazioni termiche. È particolarmente indicato per pavimenti in calcestruzzo soggetti a sbalzi di temperatura, sollecitazioni meccaniche o cicli di pulizia intensi.
- Il metacrilato di metile riveste un'importanza strategica laddove sono richiesti una rapida polimerizzazione e un'installazione a basse temperature. La sua capacità di rimettere rapidamente in funzione gli impianti è fondamentale per i progetti di manutenzione nei settori alimentare, della vendita al dettaglio, industriale, logistico e in altri ambiti in cui il fattore tempo è cruciale.
- I sistemi poliaspartici sono adatti ad applicazioni che richiedono una rapida polimerizzazione, stabilità del colore, resistenza all'abrasione e migliori prestazioni ai raggi UV. Il loro posizionamento è rafforzato laddove gli installatori cercano tempi di installazione più brevi e prestazioni di finitura durevoli.
Componente di rivestimento
Si prevede che il segmento dei componenti di rivestimento nel mercato dei rivestimenti per pavimenti industriali crescerà a un tasso annuo composto (CAGR) del 7,1-7,7% nel periodo 2026-2034 . L'architettura dei componenti influenza la durata di conservazione, i requisiti di miscelazione, il comportamento di indurimento, la consistenza dell'applicazione e le prestazioni dopo l'installazione. Le formulazioni bicomponenti sono particolarmente importanti per gli ambienti industriali più esigenti, poiché i componenti separati di resina e agente indurente consentono di ottenere prestazioni specifiche dopo la miscelazione.
- I sistemi monocomponente offrono semplicità operativa perché riducono le fasi di miscelazione e supportano applicazioni di manutenzione semplici. La loro praticità li rende adatti laddove la velocità di applicazione, la facilità d'uso e i requisiti di prestazioni moderate influenzano l'acquisto.
- I sistemi bicomponenti offrono una maggiore possibilità di personalizzazione delle prestazioni e sono ampiamente utilizzati per pavimentazioni industriali che richiedono una polimerizzazione controllata, resistenza chimica, resistenza all'abrasione e migliori proprietà meccaniche. Rimangono importanti per ambienti di produzione e magazzino ad alto utilizzo.
Tecnologia
Si prevede che il segmento tecnologico del mercato dei rivestimenti per pavimenti industriali crescerà a un tasso annuo composto (CAGR) del 7,3-7,9% nel periodo 2026-2034 . La scelta della tecnologia si basa sempre più su un equilibrio tra prestazioni, condizioni di applicazione, requisiti ambientali, sensibilità agli odori, tempi di asciugatura e aspettative normative. I sistemi a base d'acqua stanno guadagnando terreno negli ambienti occupati, mentre i prodotti a base di solvente rimangono rilevanti laddove le prestazioni della formulazione e le condizioni del substrato ne giustifichino l'utilizzo.
- Le tecnologie a base d'acqua offrono vantaggi quali una minore emissione di odori, una più facile applicazione in ambienti occupati e una minore dipendenza da solventi organici. Il loro ruolo si sta ampliando, poiché i proprietari di strutture danno priorità alla qualità dell'aria interna e gli installatori ricercano opzioni di installazione più ecocompatibili.
- I sistemi a base di solvente continuano a essere utilizzati in applicazioni che richiedono una comprovata formazione di film, penetrazione o prestazioni specializzate. Il loro impiego è sempre più specifico per ogni applicazione, poiché i formulisti migliorano le alternative e i clienti valutano le emissioni, la durata e il costo totale del ciclo di vita.
Panoramica dell'opportunità
|
Tipo di resina |
Contributo al fatturato (Alto/Medio/Basso) |
Tag di tendenza (massimo 2 parole) |
Fase di adozione (Emergente/In fase di espansione/Matura) |
|
Resina epossidica |
Alto |
Resistente |
Maturo |
|
Poliuretano |
Mezzo |
Resistenza termica |
Maturo |
|
metacrilato di metile |
Mezzo |
Cura rapida |
Scalatura |
|
Poliaspartico |
Mezzo |
Stabilità ai raggi UV |
Scalatura |
Fattori di crescita e analisi dell'impatto sul mercato dei rivestimenti per pavimenti industriali.
Espansione dei magazzini automatizzati e delle strutture logistiche ad alto traffico
L'espansione dei magazzini automatizzati sta aumentando i requisiti prestazionali richiesti alle pavimentazioni industriali in calcestruzzo. Veicoli a guida automatica, carrelli elevatori, movimentazione pallet e traffico pedonale continuo creano carichi meccanici concentrati e abrasioni ripetute. I sistemi di pavimentazione necessitano quindi di un'elevata adesione, superfici a bassa manutenzione e resistenza agli urti e all'usura da pneumatici. Ciò favorisce i sistemi epossidici, poliuretanici e poliuretanici rispetto alle normali vernici per pavimenti. Un maggiore utilizzo dei magazzini aumenta anche i costi economici dei fermi per manutenzione, spingendo i proprietari degli impianti a scegliere prodotti a rapida polimerizzazione che riducono i tempi di installazione. L'impatto sul mercato si estende oltre le nuove costruzioni, poiché anche i centri di distribuzione esistenti necessitano di essere rifatti a causa dell'aumento dell'intensità del traffico. I fornitori in grado di combinare durabilità e rapidità di ripristino dell'operatività possono cogliere opportunità di specifica sia nei nuovi progetti logistici che nei programmi di ristrutturazione.
Requisiti più rigorosi in materia di igiene e resistenza chimica negli impianti di trasformazione.
Gli impianti del settore alimentare, delle bevande, farmaceutico e chimico stanno innalzando le specifiche per le pavimentazioni, poiché la frequenza di pulizia, l'esposizione a sostanze chimiche e il controllo della contaminazione influiscono direttamente sull'affidabilità operativa. Le pavimentazioni industriali senza giunture riducono le fughe e le aree porose in cui possono accumularsi i contaminanti, mentre le formulazioni resistenti agli agenti chimici proteggono il calcestruzzo da detergenti aggressivi e materiali di processo. Anche lo shock termico è importante negli impianti esposti a pulizia con acqua calda, celle frigorifere o temperature alternate. Questi requisiti favoriscono l'utilizzo di cemento poliuretanico, resine epossidiche ad alte prestazioni e sistemi di finitura specializzati con bassa permeabilità e forte adesione. L'effetto commerciale è uno spostamento verso sistemi di pavimentazione di maggior valore rispetto ai rivestimenti standard. Gli appaltatori e i produttori in grado di documentare le caratteristiche di resistenza, le prestazioni igieniche, le procedure di applicazione e la durata prevista sono in una posizione migliore per influenzare le specifiche di progetto e assicurarsi lavori di manutenzione ricorrenti.
Crescita dell'elettrificazione e degli impianti di produzione avanzata
Gli impianti di produzione di batterie, le strutture per semiconduttori, i siti di produzione elettronica e altre attività industriali avanzate stanno introducendo requisiti specifici per le pavimentazioni. Questi ambienti possono richiedere controllo elettrostatico, bassa contaminazione, resistenza chimica, facilità di pulizia e caratteristiche superficiali precise. La pavimentazione diventa quindi parte integrante delle prestazioni dell'impianto, anziché un semplice strato decorativo o protettivo. I sistemi di dissipazione elettrostatica possono contribuire a controllare i rischi di scariche elettriche, mentre le superfici continue favoriscono la gestione della contaminazione e la manutenzione. L'espansione della produzione avanzata in Nord America e nella regione Asia-Pacifico dovrebbe creare opportunità di specifica per rivestimenti tecnicamente differenziati. La domanda può estendersi anche a locali adiacenti, laboratori, aree di stoccaggio e zone di manutenzione, ampliando la base di installazione potenziale. I fornitori con capacità di supporto tecnico, consulenza applicativa e certificazione a livello di sistema possono ottenere un vantaggio competitivo quando i progetti prevedono molteplici requisiti prestazionali e rigorose procedure di qualificazione degli impianti.
Tendenze future del mercato dei rivestimenti per pavimenti industriali
Selezione di pavimenti basata su specifiche digitali e prestazioni
È probabile che gli strumenti digitali influenzino la scelta dei sistemi di pavimentazione industriale, soprattutto per impianti complessi con molteplici zone operative. Anziché optare per un rivestimento generico, i responsabili degli impianti possono confrontare sempre più spesso l'esposizione a sostanze chimiche, l'intensità del traffico, la temperatura, le condizioni del substrato, i tempi di indurimento e i requisiti di manutenzione prima di specificare un sistema. I selettori di prodotto digitali e i configuratori tecnici possono abbreviare i cicli di specifica e migliorare la comunicazione tra produttori, appaltatori, ingegneri e proprietari. Questa tendenza favorisce inoltre una selezione più uniforme dei sistemi tra impianti geograficamente distribuiti. I produttori possono integrare dati di prodotto, istruzioni per l'applicazione, certificazioni di prestazione e informazioni sul ciclo di vita in piattaforme digitali. Nel tempo, le decisioni di acquisto dovrebbero diventare maggiormente orientate alle prestazioni, con i fornitori che competono su caratteristiche di servizio misurabili, efficienza di installazione, supporto tecnico ed economia del ciclo di vita, anziché basarsi principalmente sulla notorietà del marchio o sul prezzo iniziale del materiale.
Formulazioni a basse emissioni combinate con tempi di rientro in servizio più rapidi
Lo sviluppo di prodotti nel mercato dei rivestimenti per pavimenti industriali tenderà probabilmente a combinare minori emissioni con tempi di indurimento più rapidi e prestazioni meccaniche superiori. I clienti desiderano sempre più rivestimenti che possano essere installati in edifici operativi senza odori prolungati o tempi di inattività, creando una convergenza tra prestazioni ambientali e produttività. Poliuretani a base d'acqua, sistemi ad alto contenuto di solidi, tecnologie epossidiche a basso contenuto di VOC, poliaspartici e metacrilati a rapida indurimento possono soddisfare diverse parti di questo requisito. La prossima fase di sviluppo delle formulazioni si concentrerà sul bilanciamento tra tolleranza di applicazione, sensibilità all'umidità, velocità di indurimento, resistenza chimica e durabilità. I produttori probabilmente ottimizzeranno anche i sistemi di confezionamento e miscelazione per ridurre gli errori di applicazione. Questa combinazione dovrebbe rafforzare la domanda di formulazioni premium, in cui i proprietari degli impianti possono giustificare costi iniziali più elevati grazie a periodi di fermo più brevi, una gestione della conformità più semplice, una manutenzione ridotta e intervalli di servizio più lunghi.
Opportunità di mercato per i rivestimenti per pavimenti industriali
Riqualificazione di pavimenti industriali obsoleti con sistemi ad alte prestazioni
Esiste un'importante opportunità nell'ammodernamento delle pavimentazioni industriali obsolete, anziché affidarsi esclusivamente alla costruzione di nuovi edifici. I vecchi impianti di produzione, magazzini, stabilimenti di lavorazione ed edifici di manutenzione presentano spesso superfici in calcestruzzo fessurate, usurate, danneggiate da agenti chimici o difficili da pulire. Il rifacimento di queste aree può migliorare la sicurezza, l'igiene, la durata e l'efficienza operativa senza richiedere la completa sostituzione della pavimentazione. I fornitori possono sviluppare sistemi su misura per lastre soggette a umidità, aree ad alto traffico, esposizione a sostanze chimiche e brevi periodi di fermo impianto. Gli appaltatori possono ulteriormente differenziarsi attraverso la diagnostica del substrato, i test di umidità, la preparazione della superficie, la riparazione e le raccomandazioni per il ciclo di vita. Le prospettive di mercato per i rivestimenti per pavimenti industriali sono particolarmente interessanti nei mercati maturi, dove il patrimonio edilizio industriale è consolidato. Un approccio orientato ai servizi, che combini la fornitura di materiali con la valutazione tecnica, può creare una domanda ricorrente di ristrutturazioni e migliorare la fidelizzazione dei clienti tra gli operatori industriali multisito.
Pavimentazioni specializzate per data center e impianti di produzione di batterie
I data center e gli impianti di produzione di batterie offrono interessanti opportunità per sistemi di pavimentazione tecnicamente differenziati. I data center possono richiedere controllo elettrostatico, superfici lavabili, resistenza all'abrasione e prestazioni affidabili in ambienti ad alta densità di apparecchiature. Gli impianti di produzione di batterie possono richiedere resistenza agli agenti chimici, controllo della contaminazione e caratteristiche superficiali attentamente gestite. Queste applicazioni possono supportare rivestimenti di alta qualità, poiché un cedimento della pavimentazione può compromettere le apparecchiature, i programmi di manutenzione e la continuità operativa. I fornitori possono cogliere queste opportunità sviluppando pacchetti di sistema che combinano primer, strati conduttivi, rivestimenti protettivi, trattamenti per giunti e soluzioni di riparazione. Le partnership con imprese di ingegneria e sviluppatori di impianti possono facilitare l'accesso anticipato alle specifiche. Con l'espansione degli investimenti nelle infrastrutture digitali e nell'elettrificazione, le pavimentazioni specializzate possono diventare una nicchia di mercato di maggior valore nel settore dei rivestimenti industriali, in particolare laddove la qualificazione tecnica e la competenza applicativa creano barriere all'ingresso per i concorrenti a basso costo.
Sviluppi recenti
- Luglio 2026: BASF SE — BASF e Carlyle hanno completato la transazione che ha separato BASF Coatings in un'azienda indipendente, ora operante con il nome di Surventis. Questa operazione modifica sostanzialmente la struttura proprietaria e operativa di un'importante piattaforma globale per i rivestimenti.
- Febbraio 2026: AkzoNobel Powder Coatings ha introdotto i prodotti Eco+, un portfolio dedicato che riunisce le sue soluzioni di verniciatura a polvere più sostenibili dei portfolio Interpon e Resicoat sotto un'unica denominazione chiara, offrendo chiarezza, fiducia e prove a supporto delle scelte di verniciatura sostenibile.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -