
工業用床コーティング市場:規模・需要・予測 2034
工業用床コーティング市場の規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:樹脂タイプ別(エポキシ、ポリウレタン、ハイブリッド、その他)、床材別(コンクリート、モルタル、テラゾー、その他)、技術別(水性、溶剤系)、最終用途分野別(製造業、航空・運輸業、食品加工業、科学技術、その他)、地域別(北米、欧州、アジア太平洋、南米・中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00021328
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 28, 2026


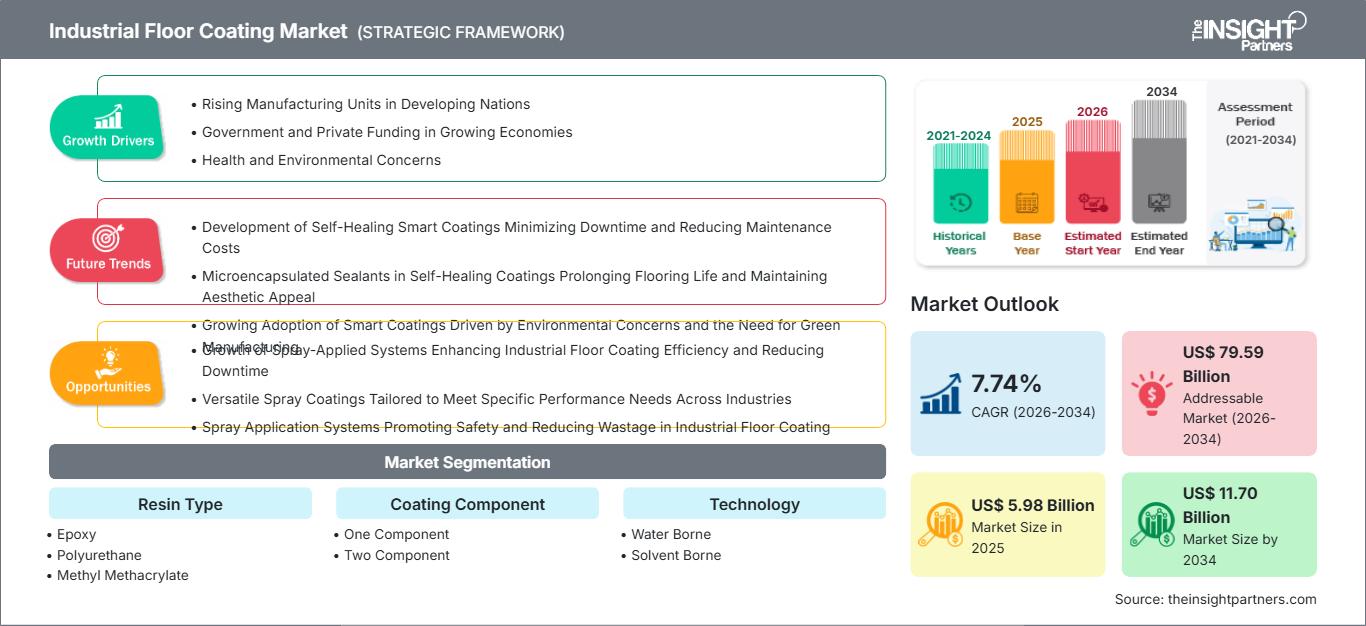
2025年の市場規模
59億8000 万米ドル
基準年値
2034年の予測
117 億米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
7.74 %
成長率
対象市場
795億9000 万米ドル
(2026年~2034年)
工業用床コーティング市場は、2025年の59億8,000万米ドルから2034年には117億米ドルに拡大し、2026年から2034年にかけて年平均成長率(CAGR)7.74%を記録すると予測されています。この成長は、製造業、倉庫業、食品加工業、物流業、その他交通量の多い建物における耐久性樹脂システムの高度化によるものです。メンテナンス基準の向上と、耐薬品性、耐摩耗性、耐湿性、耐温度変化性が求められる表面へのニーズの高まりが、継続的な交換および新規建設活動を牽引しています。
北米の工業用床コーティング市場は、製造インフラの改修、倉庫の拡張、食品・飲料加工、職場環境の改善といった要因に支えられ、引き続き大きな需要牽引力となっています。市場は2022年から2034年にかけて年平均成長率(CAGR)6.8%~7.4%で成長すると予測されており、高性能ポリウレタンおよびエポキシ系システムの需要が高まる一方、低排出技術システムが稼働中の建物に導入されつつあります。
工業用床コーティング市場の評価と洞察
- 北米の産業用床コーティング市場は、 2025年には28~32%のシェアを占めると推定されており、製造業の改修、物流施設、食品加工、およびメンテナンス主導の交換需要に支えられ、 2026年から2034年にかけて年平均成長率(CAGR)6.8~7.4%で拡大すると予測されている。
- 米国は2025年には北米のシェアの78~82%を占め、倉庫、製造工場、公共施設を中心に、 2026年から2034年にかけて年平均成長率6.7~7.3%で成長すると予測されている。
- 欧州は2025年には23~27%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)6.9~7.5%で成長すると予測されている。ドイツ、英国、フランス、イタリア、スペインは、産業の近代化と低排出コーティングの需要に支えられ、引き続き主要市場となる。
- アジア太平洋地域は、 2025年には31~35%の市場シェアを占め、2026年から2034年にかけて年平均成長率(CAGR)8.2~8.9%で成長すると予測されています。中国、インド、日本、韓国、オーストラリアは、産業建設、物流拡大、製造業投資、インフラ開発を通じて需要を牽引しています。
- 最大のセグメントである エポキシ樹脂は、 2025年には市場シェアの48~52%を占め、2026年から2034年にかけて年平均成長率(CAGR)7.2~7.8%で成長すると予測されており、これはエポキシ樹脂の確立された耐薬品性、耐摩耗性、接着性能を反映している。
- 高成長分野である メタクリル酸メチルは、 2025年には市場シェアの8~11%を占め、2026年から2034年にかけて年平均成長率(CAGR)8.4~9.1%で成長すると予測されており、これは速硬化性およびメンテナンス用途からの恩恵を受けている。
- 詳細に分析された主要企業: 3M社、アクゾノーベル社、アジアンペイント社、BASF社、PPGインダストリーズ社、RPMインターナショナル社、シカ社、テナント社、シャーウィン・ウィリアムズ社、サーマルケム社。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
樹脂を多く含む従来の床用塗料から、プライマー、ボディコート、骨材、耐薬品性仕上げ材を含む高度な多層システムへと進歩が見られました。エポキシ樹脂は高耐久性床材に不可欠であり、ポリウレタン、ポリアスパラギン酸、メタクリル酸メチル塗料は紫外線、短納期、熱応力、メンテナンス要件といった課題への対応に適しています。水性塗料は、塗装に伴う臭気や揮発性有機化合物の問題を踏まえ、ますます重要性を増しています。
予測期間中の設備投資は、製造施設、自動倉庫、食品加工施設、バッテリー製造施設、データセンター、および用途変更された工業用建物を対象とします。アジアの発展途上国ではさらなる成長機会が生まれる一方、欧州の規制枠組みは製品の再配合を支援するでしょう。北米では大規模な改修投資が行われ、ダウンタイムの削減と塗料の長寿命化によって初期費用が正当化される場合は、設備の交換へとつながります。
工業用床コーティング市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 59億8000万米ドル |
| 2034年までの市場規模 | 117億米ドル |
| 世界の年間平均成長率(2026年~2034年) | 7.74% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
工業用床コーティング市場分析
これは、工業用床材の使用、コンクリート床材のライフサイクル、施設の拡張、およびそのような環境で必要とされる性能基準と密接に関連しています。製造施設では耐摩耗性と耐薬品性が、食品施設では衛生性と清掃性が、物流倉庫では耐衝撃性と耐摩耗性が重要な懸念事項です。工業用床コーティング市場のサプライチェーンは、樹脂および添加剤のサプライヤー、配合業者、システムメーカー、販売業者、床材施工業者、および施設所有者といったプレーヤーで構成されています。
供給要因には、エポキシ樹脂および硬化剤、ポリウレタン系材料、メタクリル酸モノマー、顔料、骨材、特殊添加剤の入手可能性と価格が含まれます。配合設計者は現在、樹脂価格の競争に終始するのではなく、より速い硬化時間、より広い使用温度範囲、より高い耐水性、およびVOC特性を備えた配合を目指しています。技術仕様、施工業者の能力、基材表面、および技術サポートは、特にコーティングの不具合が操業停止につながる可能性のある高価な産業施設においては、重要な購買要因となります。
多様な塗料メーカーや特殊な床材メーカーが存在し、それぞれ化学組成、用途、流通方法に違いがあります。例えば、PPG Industries, Inc.はエポキシ、ウレタン、メタクリル酸メチル、ポリアスパラギン酸系の床材ソリューションを提供しており、RPM International Inc.はStonhardのシームレスエポキシおよびウレタン床材を通じて事業を展開しています。一方、Sika AGとBASF SEは、配合技術や低排出エポキシシステムなどの持続可能な化学に特化しています。
アプリケーションの最適化、配合の見直し、地域流通、デジタル仕様サービスへの投資に、より多くの注目が集まっています。シャーウィン・ウィリアムズ社、アクゾノーベル社、アジアンペイント社、3M社、テナント社、サーマルケム社は、工業用コーティングエコシステムのさまざまな部分に焦点を当てています。工業用床コーティング市場レポートにおける競争上の差別化は、材料費の削減だけでなく、運用パフォーマンス、請負業者のネットワーク、メンテナンス効率、ダウンタイムを削減するソリューションの可用性にも基づいています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
工業用床コーティング市場:戦略的洞察
地域別分析
北米産業用床コーティング市場
北米は2025年時点で工業用床コーティング市場の28~32%を占め、2034年まで年平均成長率(CAGR)6.8~7.4%で成長すると予測されています。成長の原動力としては、米国とカナダにおける工業用床コーティングの需要が挙げられ、これは産業の近代化、流通センターの建設、食品加工、航空機格納庫および修理施設、そして産業施設の改修によって促進されるでしょう。
ライフサイクルコスト分析、メンテナンスサイクル、従業員の安全、ダウンタイムの最小化といった観点から、コーティングの重要性が高まっていることが施設所有者によって評価されており、倉庫や物流施設では耐摩耗性やフォークリフトの通行に対する耐性、食品・飲料業界ではシームレスで非吸収性のコーティングシステムがますます求められています。室内空気質への関心の高まりは、低VOC技術の開発をさらに促進しています。したがって、メンテナンスや改修が産業建設サイクルのバランス要因となるため、当該業界における地域需要は比較的安定していると考えられます。
米国産業用床コーティング市場
2025年には北米市場における米国のシェアは78~82%に達し、2034年まで年平均成長率(CAGR)は6.7~7.3%で推移すると予測されています。需要を牽引する要因としては、製造業の国内回帰、倉庫開発、食品加工への投資、半導体工場やバッテリー工場の設立、老朽化した産業施設の近代化などが挙げられます。また、信頼できる施工業者ネットワークの存在や、床材に特化したシステムの利用可能性も、需要の好転に貢献しています。
用途のトレンドを見ると、速硬化性、高固形分、低臭気、耐薬品性を備えた配合が主流になりつつあります。PPG Industries, Inc.、The Sherwin-Williams Company、RPM International Inc.などは、工業用床材として優れた製品ラインナップを揃えており、静電気、熱衝撃、耐薬品性、交通量といった要素に対応した特殊システムも提供しています。既存のコンクリート床は、一般的な建設状況に関わらず再舗装が必要となるため、メンテナンスはこの市場において常に重要な要素となります。
欧州産業用床コーティング市場
2025年には欧州が市場シェアの23~27%を占め、年平均成長率(CAGR)は6.9~7.5%で成長すると予測されています。地域別消費量ではドイツが首位を占めています。欧州の主要市場は、製造施設、物流センター、食品加工工場、改修需要などから、英国、ドイツ、フランス、イタリア、スペインなどです。環境への影響は、製品の配合や調達において重要な役割を果たしています。
英国は、物流、食品加工工場、航空機整備、産業再生プロジェクトなどの恩恵を受けることになるでしょう。需要は、臭気や排出物を最小限に抑え、耐久性に優れた製品が重視されるというものです。ドイツは自動車、機械、化学、食品加工分野で非常に効率的な製造能力を有しており、高品質のエポキシ樹脂およびポリウレタン樹脂床材に対する継続的な需要を確保しています。フランス、イタリア、スペインは、製造工場、物流、商業施設や工業施設の改修などを通じて貢献しています。
アジア太平洋地域の工業用床コーティング市場
アジア太平洋地域は2025年には市場全体の31~35%を占め、年平均成長率(CAGR)は8.2~8.9%と予測されており、地域別成長市場を牽引する存在となる見込みです。中国は依然として最大の市場であり、次いで日本、韓国、インド、オーストラリアが続きます。工業団地、エレクトロニクス、自動車、物流、食品加工、インフラ投資などが需要を支えています。
中国の製造能力は、エポキシ樹脂とポリウレタン樹脂の普及を促進できるほど高い。一方、日本と韓国は生産環境の技術的管理を非常に重視する傾向がある。他方、インドは現在、製造業、倉庫業、医薬品産業、インフラ整備の恩恵を受けており、オーストラリアは鉱業、物流、食品加工、産業再編によって需要を創出している。
中東・アフリカの工業用床コーティング市場
中東・アフリカ地域は、サウジアラビアの需要に牽引され、年平均成長率(CAGR)7.1%~7.8%の成長が見込まれる。アラブ首長国連邦は、物流、空港、ホテル、工業施設、倉庫といった分野で成長を牽引し、南アフリカは製造業、鉱業、食品加工業、物流業を通じて需要を促進する。中東・アフリカ地域(RoMEA)は、多様な産業を通じてさらなる成長が見込まれる。
エネルギーとインフラ開発の進展に伴い、耐薬品性、耐交通性、耐温度変化性、そして過酷なメンテナンス条件に耐えるコーティング材の需要が高まるでしょう。サウジアラビアでは、産業部門の多様化と建設プロジェクトの拡大により、高性能床材の需要増加が見込まれます。一方、アラブ首長国連邦は、物流と産業開発の恩恵を受けるでしょう。南アフリカは、メンテナンス頻度の高い産業用途において、引き続き重要な市場であり続けるでしょう。
セグメンテーション分析
樹脂の種類
工業用床コーティング市場における樹脂タイプ別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)7.4~8.0%で成長すると予測されています。樹脂の選択は、下地の状態、化学物質への曝露、交通量、硬化要件、温度変化、紫外線曝露、および想定される耐用年数によって決定されます。エポキシ樹脂は、その接着性と耐性特性から依然として主要な化学物質であり、ポリウレタン、メタクリル酸メチル、およびポリアスパラギン酸系樹脂は、より特殊な性能要件に対応しています。
- エポキシ樹脂は、強力な接着性、耐摩耗性、耐薬品性、そして散布式、セルフレベリング式、モルタル式床材システムとの幅広い適合性を備えているため、依然として主流の樹脂です。確立された施工業者ネットワークが、産業界における幅広い採用を支えています。
- ポリウレタンは、柔軟性、耐衝撃性、耐紫外線性、耐熱伸縮性が求められる環境に適しています。特に、コンクリート床が温度変化、機械的ストレス、または過酷な洗浄サイクルにさらされる場合に有効です。
- メタクリル酸メチルは、迅速な硬化と低温での施工が求められる用途において、戦略的に重要な材料です。設備を迅速に復旧できるその特性は、食品、小売・産業、物流など、時間的制約の厳しい環境におけるメンテナンスプロジェクトを支えています。
- ポリアスパラギン酸系塗料は、速硬化性、色安定性、耐摩耗性、および優れた耐紫外線性能が求められる用途に対応します。施工業者が短い施工時間と耐久性の高い上塗り塗料を求める場合、その優位性はさらに高まります。
コーティングコンポーネント
工業用床コーティング市場におけるコーティング成分セグメントは、2026年から2034年にかけて年平均成長率(CAGR)7.1~7.7%で成長すると予測されています。成分の構造は、保存期間、混合要件、硬化挙動、塗布の一貫性、および施工後の性能に影響を与えます。特に、樹脂と硬化剤が別々の成分であるため、混合後に設計された性能を発揮できることから、要求の厳しい工業環境においては、2成分配合が重要です。
- ワンコンポーネントシステムは、混合工程を削減できるため操作が簡単で、メンテナンスも容易です。その利便性から、塗布速度、取り扱いの容易さ、そして中程度の性能要件が調達に影響を与える場面で特に有効です。
- 二成分系システムは、より幅広い性能カスタマイズが可能であり、制御された硬化、耐薬品性、耐摩耗性、および優れた機械的特性が求められる工業用床材に広く使用されています。これらは、重工業生産現場や倉庫環境において依然として重要な役割を果たしています。
テクノロジー
工業用床コーティング市場におけるテクノロジー分野は、2026年から2034年にかけて年平均成長率(CAGR)7.3~7.9%で成長すると予測されています。テクノロジーの選択においては、性能と塗布条件、環境要件、臭気感受性、乾燥時間、規制要件とのバランスがますます重要になっています。水性システムは、人が居住する施設で注目を集めていますが、溶剤系製品は、配合性能と基材条件がその使用を正当化する場合に依然として有効です。
- 水系技術は、臭気が少なく、人がいる場所でも容易に施工でき、有機溶剤への依存度が低いという利点があります。施設所有者が室内空気質を重視し、施工業者が環境に配慮した施工方法を求めるようになるにつれ、水系技術の役割は拡大しています。
- 溶剤系システムは、確立された皮膜形成、浸透性、または特殊な性能を必要とする用途において、引き続き重要な役割を果たしています。配合メーカーが代替品を改良し、顧客が耐久性や総ライフサイクルコストに加え、排出量を評価するにつれて、その使用はますます用途固有のものとなっています。
機会の概要
|
樹脂の種類 |
収益貢献度(高/中/低) |
トレンドタグ(最大2単語) |
導入段階(初期段階/拡大段階/成熟段階) |
|
エポキシ |
高い |
ヘビーデューティー |
成熟した |
|
ポリウレタン |
中くらい |
熱抵抗 |
成熟した |
|
メタクリル酸メチル |
中くらい |
迅速な治療 |
スケーリング |
|
多アスパラギン酸 |
中くらい |
UV安定性 |
スケーリング |
工業用床コーティング市場の成長要因と影響分析
自動倉庫および高頻度物流施設の拡張
自動化倉庫の拡大に伴い、工業用コンクリート床に求められる性能要件が高まっています。自動搬送車、フォークリフト、パレットの移動、そして絶え間ない歩行者の往来は、集中した機械的負荷と繰り返しの摩耗を生み出します。そのため、床システムには強力な接着力、メンテナンスの手間が少ない表面、そして衝撃やタイヤ摩耗に対する耐性が求められます。こうした状況から、従来の床用塗料よりも、エポキシ樹脂、ポリウレタン、ポリアスパラギン酸などの特殊樹脂系システムが有利となっています。倉庫の利用率が高まると、メンテナンスによる操業停止に伴う経済的コストも増加するため、施設所有者は施工期間を短縮できる速硬化型製品を選択する傾向にあります。市場への影響は新規建設にとどまらず、交通量の増加に伴い既存の配送センターでも再舗装が必要となるため、その範囲は拡大しています。耐久性と迅速な運用再開性を兼ね備えた製品を提供できるサプライヤーは、新規物流プロジェクトと改修プログラムの両方において、採用機会を獲得できるでしょう。
加工工場における衛生管理および耐薬品性に関する要件の強化
食品、飲料、医薬品、化学工場などの施設では、清掃頻度、化学物質への曝露、汚染管理が操業の信頼性に直接影響するため、床材の仕様が厳しくなっています。継ぎ目のない工業用床材は、汚染物質が蓄積する可能性のある継ぎ目や多孔質部分を減らし、耐薬品性に優れた配合材は、強力な洗浄剤やプロセス材料からコンクリートを保護します。また、温水洗浄、冷蔵保管、温度変化にさらされる施設では、熱衝撃への耐性も重要です。これらの要件を満たすには、低浸透性と強力な接着性を備えたポリウレタンセメント、高性能エポキシ、特殊なトップコートシステムが適しています。商業的な効果としては、汎用コーティング剤ではなく、より高付加価値の床材システムへの移行が見られます。耐性特性、衛生性能、施工手順、期待される耐用年数を文書化できる施工業者やメーカーは、プロジェクト仕様に影響を与え、定期的なメンテナンス作業を確保できる立場にあります。
電化の進展と先進的な製造施設
バッテリー工場、半導体製造施設、電子機器製造拠点、その他の高度な産業施設では、特殊な床材要件が導入されています。これらの環境では、静電気制御、低汚染性、耐薬品性、清掃性、精密な表面特性が求められる場合があります。そのため、床材は単なる装飾や保護層ではなく、施設の性能の一部となっています。静電気散逸システムは放電リスクの制御に役立ち、継ぎ目のない表面は汚染管理とメンテナンスをサポートします。北米とアジア太平洋地域における高度な製造業の拡大は、技術的に差別化されたコーティングの仕様策定機会を生み出すでしょう。需要は隣接する部屋、研究室、保管区域、メンテナンスエリアにも広がり、対象となる設置範囲が拡大します。複数の性能要件と厳格な施設認定手順を伴うプロジェクトでは、技術サポート能力、アプリケーションガイダンス、システムレベルの認証を備えたサプライヤーが優位に立つことができます。
工業用床コーティング市場の将来動向
デジタル仕様と性能に基づいた床材選定
デジタルツールは、特に複数の作業ゾーンを持つ複雑な施設において、産業用床材システムの選定方法に影響を与える可能性が高い。施設管理者は、汎用的なコーティングを選択するのではなく、化学物質への曝露、交通量、温度、下地の状態、硬化時間、メンテナンス要件などを比較検討した上で、システムを指定するようになるだろう。デジタル製品セレクターや技術コンフィギュレーターは、仕様策定サイクルを短縮し、メーカー、請負業者、エンジニア、オーナー間のコミュニケーションを改善する。この傾向は、地理的に分散した施設全体で、より一貫性のあるシステム選定を促進する。メーカーは、製品データ、施工手順、性能認証、ライフサイクル情報をデジタルプラットフォームに統合する可能性がある。将来的には、購買決定はより性能重視になり、サプライヤーはブランド認知度や初期材料価格に頼るのではなく、測定可能なサービス特性、設置効率、技術サポート、ライフサイクル経済性に基づいて競争するようになるだろう。
低排出ガス配合と迅速な運用再開の組み合わせ
工業用床コーティング市場の製品開発動向は、低排出ガス、速硬化性、および高い機械的性能の両立を目指すものとなるでしょう。顧客は、悪臭や操業停止時間を長時間発生させることなく稼働中の建物に施工できるコーティングをますます求めるようになり、環境性能と生産性の両立が求められています。水性ウレタン、高固形分システム、低VOCエポキシ技術、ポリアスパラギン酸、および速硬化性メタクリレートは、こうした要求の様々な側面に対応できます。配合開発の次の段階では、塗布許容範囲、耐湿性、硬化速度、耐薬品性、および耐久性のバランスを取ることに重点が置かれるでしょう。メーカーはまた、塗布ミスを減らすために、包装および混合システムの最適化にも取り組むと考えられます。こうした組み合わせにより、施設所有者は操業停止期間の短縮、コンプライアンス管理の容易化、メンテナンスの削減、およびサービス間隔の延長によって、初期費用が高くても正当化できるプレミアム配合への需要が高まるはずです。
工業用床コーティング市場の機会
老朽化した工業用床を性能重視のシステムで改修する
老朽化した工業用床を改修することで、新築工事だけに頼るのではなく、大きなビジネスチャンスが生まれます。古い製造工場、倉庫、加工施設、メンテナンス棟では、コンクリート表面がひび割れ、摩耗、化学薬品による損傷、または清掃が困難な場合がよくあります。これらのエリアを改修することで、床全体を交換することなく、安全性、衛生性、耐久性、および運用効率を向上させることができます。サプライヤーは、湿気に弱いスラブ、交通量の多いエリア、化学物質への曝露、および急速なシャットダウン期間に合わせてカスタマイズされたシステムを開発できます。請負業者は、下地診断、水分試験、表面処理、補修、およびライフサイクルに関する推奨事項を通じて、さらに差別化を図ることができます。工業用床コーティング市場の予測における機会は、工業用建物のストックが確立されている成熟市場で特に魅力的です。材料供給と技術評価を組み合わせたサービス指向のアプローチにより、継続的な改修需要を生み出し、複数の拠点を持つ工業事業者の顧客維持率を向上させることができます。
データセンターおよびバッテリー製造工場向け特殊床材
データセンターやバッテリー製造施設は、技術的に差別化された床材システムにとって魅力的な機会を提供します。データセンターでは、静電気制御、清掃可能な表面、耐摩耗性、機器が集中する環境下での信頼性の高い性能が求められる場合があります。バッテリー施設では、耐薬品性、汚染制御、および厳密に管理された表面特性が求められる場合があります。床材の不具合は機器、メンテナンススケジュール、および運用継続性に影響を与える可能性があるため、これらの用途ではプレミアムコーティングが求められます。サプライヤーは、プライマー、導電性層、保護トップコート、ジョイント処理、および補修ソリューションを組み合わせたシステムパッケージを開発することで、機会を追求できます。エンジニアリング請負業者や施設開発者とのパートナーシップは、仕様への早期アクセスを改善します。デジタルインフラストラクチャと電化への投資が拡大するにつれて、特に技術的な資格とアプリケーションに関する専門知識が低コストの競合他社に対する障壁となる場合、特殊床材は産業用コーティングの中でより高付加価値のニッチ市場となる可能性があります。
最近の動向
- 2026年7月:BASF SE ― BASFとカーライルは、BASFコーティング事業を独立事業体として分離する取引を完了しました。この事業体は、現在Surventisとして運営されています。この動きは、世界有数の塗料プラットフォームの所有権と運営構造を大きく変えるものです。
- 2026年2月:アクゾノーベル・パウダーコーティングは、Eco+製品を発表しました。これは、InterponおよびResicoatポートフォリオから最も持続可能な粉体塗料ソリューションを1つの明確な名称の下に統合した専用ポートフォリオであり、持続可能な塗料の選択に明確さ、信頼性、そして実績をもたらします。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -