
Markt für Industrie Furnaces: Größe & Prognose 2034
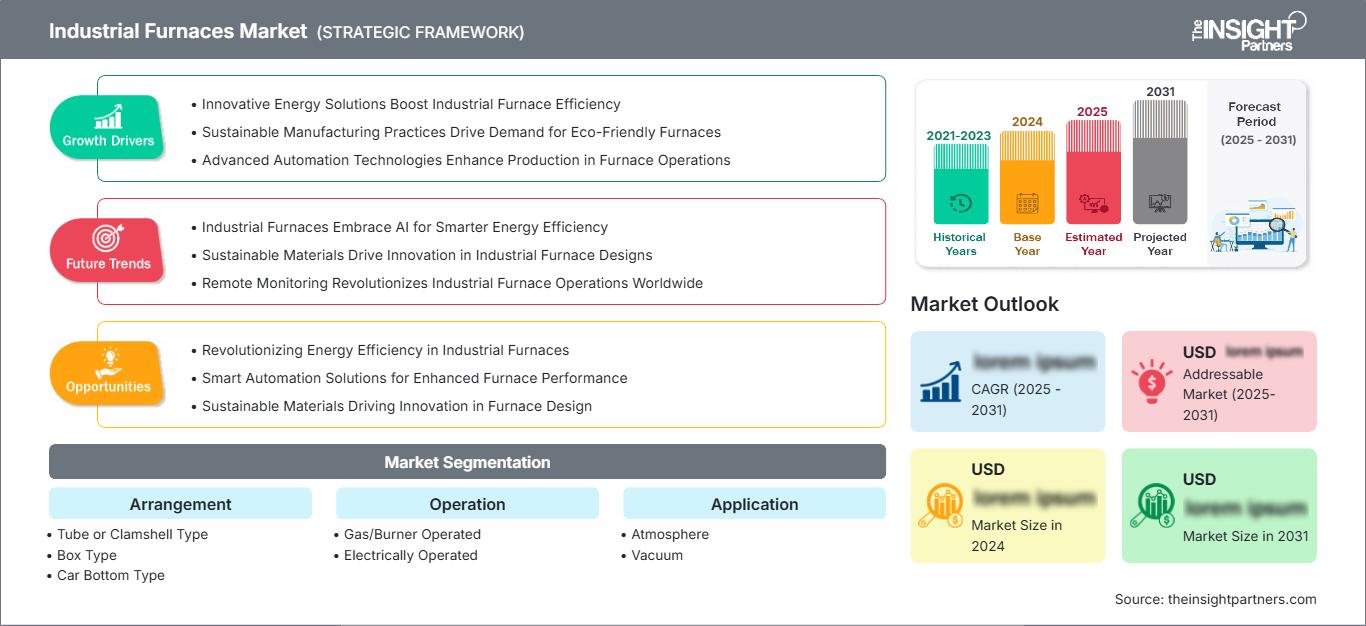
Marktgröße und Prognosen für Industrieöfen (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Bauart (Rohr- oder Klappofen, Kastenofen, Wagenbodenofen); Betrieb (Gas-/Brennerbetrieb, elektrischer Betrieb); Anwendung (Atmosphäre, Vakuum); Struktur (Chargenofen, kontinuierlicher Ofen); Endverbraucher (Automobilindustrie, Öl und Gas, Metallurgie, Stahl- und Eisenindustrie, Lebensmittelverarbeitung) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00008941
- Kategorie : Fertigung und Bau
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 28, 2026


Marktgröße 2025
12,46 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
22,92 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
7,01 %
Wachstumsrate
Adressierbarer Markt
159,77 Mrd. US-Dollar
(2026–2034)
Der Markt für Industrieöfen wurde im Jahr 2025 auf 12,46 Milliarden US-Dollar geschätzt und soll bis 2034 auf 22,92 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 7,01 % im Zeitraum 2026–2034 entspricht. Die Nachfrage verlagert sich von reinen Ersatzkäufen hin zu integrierten Wärmebehandlungssystemen, die die Temperaturhomogenität, den Durchsatz, den Energieverbrauch und die Produktrückverfolgbarkeit in den Bereichen Metallverarbeitung, Hochleistungsmaterialien, Automobilkomponenten, Luft- und Raumfahrtteile, Elektronik und industrielle Fertigung verbessern.
In Nordamerika wird für den Markt für Industrieöfen bis 2034 ein jährliches Wachstum von 6,3–6,8 % erwartet. Grund dafür ist die Modernisierung veralteter Wärmebehandlungsanlagen durch die Hersteller und die Lokalisierung der Lieferkette kritischer Komponenten. Staatliche und private Investitionen in die Stahl-, Luft- und Raumfahrt-, Verteidigungs-, Halbleiter- und Elektrofahrzeugproduktion stützen die Nachfrage nach Anlagen. Gleichzeitig begünstigen strengere Emissionsvorschriften und hohe Lohnkosten elektrische Heizung, Automatisierung, Atmosphärenregelung, vorausschauende Wartung und nachrüstbare Ofenplattformen.
Marktanalyse und Einblicke in den Markt für Industrieöfen
- Nordamerika – Der Marktanteil lag 2025 bei 25–28 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,3–6,8 % wachsen. Unterstützt wird dies durch die Rückverlagerung von Produktionsstätten, Investitionen im Verteidigungs- und Luftfahrtsektor sowie die Modernisierung veralteter Wärmebehandlungsanlagen.
- USA – Machten 2025 78–82 % der nordamerikanischen Nachfrage aus und werden bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 6,4–6,9 % wachsen, da die Kapazitäten in der Automobil-, Halbleiter- und Spezialmetallindustrie ausgebaut werden.
- Europa – Wird im Jahr 2025 einen Marktanteil von 27–30 % halten und dürfte ein jährliches Wachstum von 5,9–6,4 % verzeichnen, angeführt von Deutschland, Italien, Frankreich, Spanien und Großbritannien im Zuge der Elektrifizierung und der Nachrüstung zur Einhaltung der Emissionsvorschriften.
- Asien-Pazifik – Erreichte 2025 einen Marktanteil von 36–40 % und wird voraussichtlich ein jährliches Wachstum von 8,1–8,7 % verzeichnen, wobei China führend ist und Indien, Japan, Südkorea und Australien die diversifizierte Nachfrage aufrechterhalten.
- Größtes Segment – Gasbetriebene Anlagen: Dieser Bereich hielt 2025 einen Marktanteil von 56–60 % und wird voraussichtlich bis 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 5,8–6,3 % verzeichnen, was die hohe installierte Basis und die Wirtschaftlichkeit bei hohen Temperaturen widerspiegelt.
- Das Segment mit hohem Wachstumspotenzial – elektrisch betriebene Geräte – stellte im Jahr 2025 einen Marktanteil von 40–44 % dar und dürfte bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 8,8–9,4 % wachsen, da die Dekarbonisierung und die Präzisionssteuerung die Akzeptanz beschleunigen.
- Detaillierte Analyse der wichtigsten Unternehmen : ANDRITZ AG, Tenova SpA, Inductotherm Group, SECO/WARWICK SA, Ipsen International GmbH, Nabertherm GmbH, Carbolite Gero Ltd., Nutec Bickley, Gasbarre Products, Inc. und Despatch Industries, LLC.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Moderne thermische Verfahrenstechnik hat sich von autarken, bedienerabhängigen Anlagen hin zu digital überwachten Prozesszellen entwickelt. Moderne Anlagen integrieren effiziente Brenner oder elektrische Widerstandsheizungen mit programmierbarer Steuerung, Rezepturen, Atmosphären, Lastregelung und Wärmerückgewinnungssystemen. Modulare Öfen, die für verschiedene Materialien, Kleinserien und präzise metallurgische Spezifikationen geeignet sind, werden zunehmend von Kunden nachgefragt. Elektrische Optionen werden dort in Betracht gezogen, wo Stromversorgung und Prozesstemperaturen günstig sind, während Gasanlagen weiterhin für höhere Lasten und Chargenprozesse unerlässlich bleiben. Faktoren wie Service, Nachrüstung und die Modernisierung der Feuerfestauskleidung sind bei der Anlagenwahl ebenso wichtig geworden wie die Lebenszykluskosten.
Investitionen in thermische Verfahrenstechnik werden bis 2034 in Indien, Südostasien, der Golfregion und ausgewählten afrikanischen Korridoren zunehmen, da die Kapazitäten in der Metallverarbeitung und die Infrastruktur ausgebaut werden. Industrielle Elektrifizierung, Energieeffizienz und die Förderung kohlenstoffarmer Stähle werden Investoren dazu bewegen, in Hybridheizungen, wasserstofffähige Brenner, Vakuumverfahren und digitale Steuerung zu investieren. Unternehmen, die Service-, Modernisierungs- und Anwendungstechnik anbieten, dürften sich durchsetzen, da die Kunden die Anforderungen an die Dekarbonisierung mit Prozesssicherheit und anderen Anforderungen in Einklang bringen müssen.
Marktbericht für Industrieöfen – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 12,46 Milliarden US-Dollar |
| Marktgröße bis 2034 | 22,92 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 7,01 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Industrieöfen
Das Wachstum des Marktes für Industrieöfen basiert auf dem stetigen Bedarf an Schmelz-, Glüh-, Härte-, Sinter-, Löt-, Anlass- und Kühlprozessen für Werkstoffe. Der Leichtbau von Fahrzeugen, die Verwendung von Legierungen in der Luft- und Raumfahrt, der Maschinenbau und die Infrastruktur von Stromnetzen erfordern komplexere Prozesse. Die Lieferkette umfasst Stahlverarbeiter, Hersteller von Feuerfestmaterialien, Brenner- und Heizelementhersteller, Steuerungstechnikanbieter, Ofeninstallateure und Kundendienstunternehmen.
Die Projektart ist nach wie vor ein wichtiger Faktor, der das Angebot auf dem Markt für Industrieöfen beeinflusst. Die Verfügbarkeit von elektrischen Komponenten mit langen Lieferzeiten, kundenspezifischen Feuerfestmaterialien, qualifiziertem Inbetriebnahmepersonal und der Zugang zu Strom können limitierende Faktoren darstellen. Daher ist es für Käufer wichtig, Standardanlagen und Modernisierungen in Phasen zu bestellen, um die mit Stillstandszeiten verbundenen Risiken zu minimieren. Die Volatilität der Energiepreise begünstigt regenerative Brenner, verbesserte Isolierung, Wärmerückgewinnung und die Planung energieintensiver Prozesse.
Die Marktprognose für Industrieöfen zeigt einen stark wettbewerbsintensiven Markt mit Komplettanbietern im Anlagenbau, Herstellern von Induktionsöfen, Vakuumwärmebehandlungsöfen sowie Anbietern kundenspezifischer Labor- und Produktionssysteme. Zu den Wettbewerbern zählen die ANDRITZ AG und Tenova SpA im Bereich großer, integrierter Metallanlagen, die Inductotherm Group im Bereich Induktionsschmelzöfen sowie SECO/WARWICK SA und Ipsen International GmbH im Bereich hochmoderner Atmosphären- und Vakuumöfen.
Nabertherm GmbH und Carbolite Gero Ltd. decken allgemeine Konfigurationsanforderungen ab, während Nutec Bickley, Gasbarre Products, Inc. und Despatch Industries, LLC Engineering-Systeme mit Anwendungs-Know-how kombinieren. Zunehmend wird in Steuerungstechnik, Ferndiagnose, Kammerkonfigurierbarkeit und Serviceleistungen investiert. Die Grundlage für die strategische Differenzierung bilden Prozessgarantien, Wirtschaftlichkeit über den gesamten Lebenszyklus, zuverlässige Installation, Support für die installierte Basis und die Möglichkeit zur Nachrüstung ohne Produktionsunterbrechung.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Industrieöfen: Strategische Einblicke
Regionale Einblicke
Markt für Industrieöfen in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von 25–28 % bei Industrieöfen und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,3–6,8 % wachsen. Die Stilllegung älterer Chargenöfen, die inländische Komponentenfertigung und Investitionen in die Bereiche Luft- und Raumfahrt, Verteidigung, Fahrzeuge, Halbleiter und Spezialmetalle schaffen vielfältige Auftragsmöglichkeiten. Höhere Lohnkosten machen die Automatisierung wirtschaftlicher, und Umweltgenehmigungen fördern effizientere Verbrennung, Elektrifizierung, Isolierung und Wärmerückgewinnung.
Aufträge im Markt für Industrieöfen konzentrieren sich zunehmend auf Nachrüstung, Cybersicherheit, Fernwartung, Rezepturverfolgung und die Ersatzteilversorgung. Kanada bietet Chancen für Anlagen zur Aluminiumverarbeitung, zum Bergbau und zur Energieerzeugung, während Mexiko Märkte für die Automobil- und Haushaltsgeräteindustrie erschließt. Käufer in diesen Regionen entscheiden sich häufig für eine schrittweise Modernisierung anstatt für den Austausch ganzer Anlagen. So können Steuerungssysteme, Brenner, Feuerfestauskleidungen und Materialförderanlagen entsprechend den Produktionsplänen aktualisiert werden.
US-Markt für Industrieöfen
Die USA trugen 2025 zu 78–82 % zum nordamerikanischen Umsatz bei und dürften bis 2034 ein jährliches Wachstum von 6,4–6,9 % verzeichnen. Die inländische Produktion von Halbleitern, Flugzeugen, Rüstungsprojekten, Batterien, Werkzeugen und Spezialstählen erzeugt Bedarf an Kammer-, Vakuum-, Atmosphären- und Durchlauföfen. Elektroöfen sind dann im Vorteil, wenn hohe Präzision und günstige wirtschaftliche Bedingungen vor Ort zusammentreffen, während gasbetriebene Öfen bei hohem Durchsatz und hohen Wärmeanforderungen weiterhin ihre Position behaupten.
Führende Unternehmen unterhalten Vertriebs-, Entwicklungs-, Fertigungs- und Serviceabteilungen in Industriegebieten, um Installation und Wartung zu beschleunigen. Zu den Marktanwendungen gehören Verformungsmanagement, Aufkohlen, Nitrieren, Hartlöten, Lösungsglühen von Aluminium und Prozesse mit kontrollierter Atmosphäre. Käufer integrieren Ofensteuerungssysteme in ihre Fertigungsmanagementsysteme, um den Energieverbrauch ihrer Prozesse zu überwachen. Die Nutzung von Steuervorteilen und die Bevorzugung inländischer Produktion erhöhen die Erfolgsaussichten, obwohl Auftragsrückstände bei Transformatoren, Arbeitskräftemangel und Genehmigungsschwierigkeiten die Projektlaufzeiten verlängern und modulare Bauweisen, Maschinenmodernisierungen und die Erweiterung bestehender Anlagen begünstigen können.
Markt für Industrieöfen in Europa
Europa erreichte 2025 einen Anteil von 27–30 % und wird voraussichtlich bis 2034 ein durchschnittliches jährliches Wachstum von 5,9–6,4 % verzeichnen. Deutschland ist weiterhin führend, da die Branchen Automobilbau, Maschinenbau, Stahl, Luft- und Raumfahrt sowie der Komponentencluster qualifizierte Wärmebehandlungen benötigen. Die steigenden CO₂-Kosten, Effizienzstandards und die Volatilität der Gaspreise treiben den Wandel hin zu Brennern, elektrischer Heizung, Wärmerückgewinnung und der Digitalisierung des Energiemanagements voran.
Großbritannien bedient die Luft- und Raumfahrtindustrie sowie Speziallegierungen. Die Beschaffungspolitik konzentriert sich dabei auf Vakuumtechnologie, Rückverfolgbarkeit und die Modernisierung bestehender Anlagen. Italien vereint Kompetenzen im Ofenbau mit dem Bedarf an Metallen, Keramik und Maschinenbau. Frankreich ist auf Luft- und Raumfahrt, nukleare Lieferketten und kohlenstoffarme Strategien ausgerichtet, während Spanien von der Automobilindustrie, Anlagen für erneuerbare Energien und Gießereien profitiert. In diesen Ländern führt der Mangel an finanziellen Mitteln zu einer schrittweisen Modernisierung. Die Dekarbonisierungsagenda der EU hält jedoch das Interesse an wasserstoffkompatibler Verbrennung, Hybridantrieben, Dämmstoffen und erneuerbarer Energie aufrecht.
Markt für Industrieöfen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hielt 2025 einen Marktanteil von 36–40 % bei Industrieöfen und wird Prognosen zufolge bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,1–8,7 % wachsen. China dominiert den Markt aufgrund seiner schieren Größe in der Stahl-, Maschinenbau-, Automobil-, Elektronik- und Nichteisenmetallproduktion. Indien baut seine Kapazitäten in den Bereichen Infrastruktur, Automobil, Eisenbahn, Verteidigung und Gießereiwesen weiter aus, während Japan und Südkorea sich auf hochspezialisierte Werkstoffe und Wärmemanagement konzentrieren.
Australien liefert Bergbauausrüstung und verbraucht Metalle. Industriepolitische Maßnahmen und die Förderung lokaler Produktion unterstützen den Aufbau neuer Kapazitäten, obwohl die Netzbedingungen und die Finanzierung nicht immer stabil sind. Anbieter mit lokalen Ingenieurskompetenzen, effizienten Konstruktionen und modularen Automatisierungslösungen können sowohl Neubauprojekte als auch bestehende Anlagen bedienen.
Markt für Industrieöfen im Nahen Osten und Afrika
Der Markt für Industrieöfen im Nahen Osten und in Afrika dürfte bis 2034 ein jährliches Wachstum von 6,7–7,3 % verzeichnen. Saudi-Arabien ist führend, da die industrielle Diversifizierung die Kapazitäten in den Bereichen Metall, Bergbau, Verteidigung und Baustoffe ausbaut. Die Vereinigten Arabischen Emirate entwickeln Anwendungen in den Bereichen Aluminium, Luft- und Raumfahrtwartung sowie fortschrittliche Fertigung, während Südafrika die Nachfrage in den Bereichen Bergbau, Gießerei, Stahl und Automobilindustrie deckt.
Andernorts sind Projekte auf Infrastrukturpipelines, eine zuverlässige Brennstoff- oder Stromversorgung und die Verfügbarkeit technischer Dienstleistungen angewiesen. An mehreren Standorten am Golf von Mexiko sind gasbetriebene Systeme aus wirtschaftlicher Sicht vorteilhaft, doch der Ausbau erneuerbarer Energien und die Anforderungen an die Energieeffizienz eröffnen Möglichkeiten für elektrische und hybride Konfigurationen. Modulare Öfen und regionale Wartungspartnerschaften tragen dazu bei, das Ausführungsrisiko an den weit verstreuten Standorten zu reduzieren.
Segmentierungsanalyse
Anordnung
Der Markt für Industrieöfen erstreckt sich je nach Bauart von kompakten Rohröfen bis hin zu großen Wagenbodenöfen. Das Hauptsegment soll im Zeitraum 2026–2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,6–7,2 % wachsen. Die Auswahl des Ofens hängt von der Beladungsgeometrie, der thermischen Gleichmäßigkeit, dem Platzbedarf, der Handhabungsmethode, der Produktionsfrequenz und der Wartungszugänglichkeit ab. Flexible Kasten- und Klappofenkonfigurationen eignen sich für unterschiedliche Chargengrößen, während Wagenbodenöfen für übergroße Ladungen und anspruchsvolle Industriezyklen ausgelegt sind.
- Rohr- oder Klappgehäusetyp – Die Nachfrage konzentriert sich auf Labor-, Pilot-, Draht-, Rohr- und Spezialmaterialverarbeitung, wo schneller Zugriff, kontrollierte Zonen und anpassbare Rohrdurchmesser strategische Flexibilität bieten.
- Kastenform – Die breite Akzeptanz spiegelt die konfigurierbaren Kammergrößen, die einfache Beladung und die Eignung für Glühen, Härten, Anlassen, Keramik und allgemeine Wärmebehandlung bei gemischten Produktionsabläufen wider.
- Wagenboden-Typ – Schwere Maschinen, Schmiedeteile, Gussteile und große Konstruktionen bevorzugen bewegliche Herde, die eine hohe Tragfähigkeit, Kranzugang und die kontrollierte Behandlung übergroßer Bauteile ermöglichen.
Betrieb
Die Wahl der Betriebstechnologie dürfte sich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–7,6 % weiterentwickeln, da die Anwender Brennstoffkosten, Temperaturanforderungen, Netzkapazität, Emissionen und Regelungsgenauigkeit gegeneinander abwägen. Gas- oder Brennersysteme behalten ihre Skalenvorteile bei komplexen Prozessen, während elektrische Anlagen in sauberen, automatisierten Umgebungen an Bedeutung gewinnen. Hybridstrategien etablieren sich dort, wo Anlagen eine hohe Betriebssicherheit oder eine schrittweise Dekarbonisierung ohne sofortigen Ersatz aller thermischen Anlagen benötigen.
- Gasbetriebene Brenner – Die geringe Einbautiefe, die schnelle Aufheizzeit und die Eignung für den Dauerbetrieb bei hohen Temperaturen sichern die Marktführerschaft, insbesondere dort, wo die Erdgasinfrastruktur und die Abwärmenutzung die Wirtschaftlichkeit über den gesamten Lebenszyklus verbessern.
- Elektrisch betrieben – Die Akzeptanz steigt mit präziser Steuerung, saubereren Arbeitsplätzen, Zugang zu erneuerbarer Energie, einfacherer Automatisierung und den Dekarbonisierungszielen von Unternehmen, insbesondere bei fortschrittlicher Wärmebehandlung und kleineren flexiblen Lasten.
Anwendung
Die Nachfrage nach diesen Anwendungen wird voraussichtlich im Zeitraum 2026–2034 um 7,2–7,8 % jährlich steigen. Atmosphärenöfen eignen sich für skalierbare Schutzgas- und thermochemische Prozesse, während Vakuumsysteme für hochwertige Bauteile eingesetzt werden, die geringe Verunreinigungen, glänzende Oberflächen, Wiederholgenauigkeit und präzise Verzugskontrolle erfordern. Die Akzeptanz hängt von der Metallurgie, akzeptablen Zykluszeiten, dem Gasverbrauch, der Qualitätsdokumentation, der Wartungsfreundlichkeit und dem wirtschaftlichen Nutzen der Reduzierung von Ausschuss oder der Nachbearbeitung ab.
- Atmosphäre – In der Automobil-, Werkzeug-, Lager- und allgemeinen Maschinenbauindustrie werden bei der Massenproduktion kontrollierte Gase zum Aufkohlen, Nitrieren, Glühen und Hartlöten eingesetzt, wobei die Prozessqualität mit Durchsatz und Kosten in Einklang gebracht wird.
- Vakuum – Luft- und Raumfahrt, Medizin, additiv gefertigte Komponenten und Premium-Legierungskomponenten erfordern trotz höherer Kapital- und technischer Anforderungen eine saubere Verarbeitung, Rezepturwiederholbarkeit, geringere Oxidation und integriertes Abschrecken.
Struktur
Die Anlagenkonfigurationen dürften im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,4 % zunehmen. Chargenanlagen bieten Rezepturflexibilität, Chargentrennung und einen wirtschaftlichen Markteintritt, während kontinuierliche Öfen einen stabilen Durchsatz für standardisierte Produkte gewährleisten. Die Wahl hängt von Auslastung, Produktmix, Umrüsthäufigkeit, Qualitätssicherung, Materialhandhabung und Stillstandstoleranz ab. Die Automatisierung verringert zunehmend die Unterschiede im Arbeitsaufwand, doch die Produktionsvariabilität sichert weiterhin die Nachfrage nach konfigurierbaren Chargenanlagen.
- Batch -Fertigung – Lohnfertigungsbetriebe und Produktionsstätten mit gemischten Produkten schätzen unabhängige Produktionsmengen, häufige Rezepturänderungen, Rückverfolgbarkeit und geringeres Engagement, was Batch-Systeme für spezialisierte oder schwankende Nachfrage strategisch wichtig macht.
- Kontinuierlich – Komponenten, Bänder, Drähte und standardisierte Teile in großen Mengen profitieren von wiederholbarem Materialfluss, integrierter Handhabung, gleichbleibenden Temperaturprofilen und niedrigeren Stückkosten bei dauerhafter Auslastung.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Atmosphäre |
Hoch |
Gaspräzision |
Reifen |
|
Vakuum |
Medium |
Saubere Verarbeitung |
Skalierung |
Markt für Industrieöfen: Wachstumstreiber und Wirkungsanalyse
Produktionslokalisierung und Kapazitätserneuerung
Regierungen und die Industrie im Markt für Industrieöfen investieren in heimische Produktionskapazitäten für Halbleiter, Militärtechnik, Automobilkomponenten, elektrische Ausrüstung und kritische Werkstoffe. Jede neue Anlage für Bearbeitung, Gießen, Umformen oder Materialprozesse erzeugt einen neuen Bedarf an Glühen, Wärmebehandlung, Hartlöten, Sintern und Spannungsarmglühen. Dieser Effekt beschränkt sich nicht auf Neuinstallationen, da viele bestehende Öfen nicht über die aktuellen Steuerungs-, Sicherheits- und Datenkommunikationssysteme verfügen. Die Lokalisierung erhöht zudem die Nachfrage nach Service, Ersatzteilen und verfahrenstechnischem Know-how in der Nähe. Hersteller können sich durch den Verkauf neuer Maschinen, Modernisierungen, Inbetriebnahmeservices, Schulungen und vorbeugende Wartung wiederkehrende Einnahmen sichern. Der Zeitpunkt wird jedoch vom Bau der Fabriken, der Stromversorgung und dem Angebot an Fachkräften beeinflusst.
Energieeffizienz und industrielle Dekarbonisierung
Thermische Anlagen verbrauchen erhebliche Mengen an Energie; daher beeinflussen Brennstoffpreise, CO₂-Kosten und die Emissionsziele von Unternehmen Investitionsentscheidungen unmittelbar. Laut der Internationalen Energieagentur (IEA) nehmen Stromverbrauch und der Ausbau erneuerbarer Energien in wichtigen Weltregionen deutlich zu, wodurch der Betrieb von Widerstands-, Induktions- und Hybridöfen – sofern die Bedingungen dies zulassen – ermöglicht wird. Bei Verbrennungsanlagen können regenerative Brenner, Sauerstoffmanagement, verbesserte Feuerfestmaterialien und Abwärmenutzung die Betriebskosten senken, während die bestehenden Brennstoffsysteme beibehalten werden. Kaufentscheidungen verlagern sich von den Anschaffungskosten hin zur Energieeffizienz über den gesamten Lebenszyklus und zur Emissionsreduzierung. Dieser Ansatz bietet einen klaren Indikator für den Austausch veralteter Anlagen, jedoch können Einschränkungen im Zusammenhang mit Stromnetzen und hohen Spitzenlastgebühren den Elektrifizierungsprozess verlangsamen.
Höhere Qualitätsanforderungen an Hochleistungsmaterialien
Legierungen für die Luft- und Raumfahrt, Komponenten für Elektrofahrzeuge, Medizinprodukte, Werkzeugstähle und additiv gefertigte Teile erfordern eine präzise Kontrolle von Temperatur, Atmosphäre, Rezeptur und Abschreckzyklus. Diese Anforderungen bedingen den Bedarf an Mehrzonenheizung, Vakuum, Gasdetektion, Prozesssimulation und automatischer Abschreckung. Die wirtschaftlichen Auswirkungen der Qualität sind entscheidend: Einsparungen durch weniger Verzug, Oxidation und Ausschuss können höhere Anlagenkosten rechtfertigen, selbst wenn die Energieeinsparungen nicht ausreichen. Durch die Qualifizierung der Öfen im laufenden Betrieb unter regulatorischen oder sicherheitskritischen Bedingungen sichern sich die Kunden die Versorgung und den Kundendienst; die Qualifizierung ist jedoch zeitaufwändiger. Der größte wirtschaftliche Nutzen ergibt sich, wenn die Lösung Sensor- und Steuerungssysteme sowie Service und Dokumentation der Ofen- und Rezepturqualifizierung umfasst.
Markt für Industrieöfen: Zukunftstrends
Softwaredefinierte thermische Verarbeitung
Die Marktentwicklung im Bereich Industrieöfen wird sich zunehmend auf Softwarelösungen konzentrieren, die auf Basis von Ofendaten operative Entscheidungen ermöglichen. Edge-Analytics-Software analysiert Temperaturkurven, Brennerwirkungsgrad, Vakuum, Motorlast, Zyklushistorie und weitere Parameter im Vergleich zu den Basisdaten. Anlagenbetreiber werden ihre Wartungsaktivitäten nicht mehr auf planmäßigen, präventiven Maßnahmen, sondern auf im Voraus berechneten Produktionsrisiken basieren. Die Technologie des digitalen Zwillings kann dabei helfen, Prozesse und Kapazitäten digital zu planen, bevor reale Versuche durchgeführt werden. Kommerzielle Lösungen sollten sich in Richtung vernetzter Serviceverträge entwickeln, die Überwachung, Optimierung und Reaktion kombinieren. Die schnellste Akzeptanz wird in Situationen mit kostspieligen Stillständen und obligatorischer Prozessprotokollierung erfolgen.
Brennstoffflexible und hybride Heizarchitekturen
Die Ofentechnologie der Zukunft wird die schwankende Energieverfügbarkeit berücksichtigen und nicht mehr auf einer festen Brennstoffquelle basieren. Hybridsysteme können elektrische Heizungen und Gasbrenner umfassen, um dem Betreiber zu ermöglichen, Herausforderungen wie hohe Stromkosten in Spitzenzeiten, Netzengpässe und Umweltauflagen zu bewältigen und gleichzeitig die Produktion aufrechtzuerhalten. Wasserstofffähige Brenner werden in Anwendungen wie der Stahlindustrie, wo sehr hohe Temperaturen erforderlich sind, gezielt eingesetzt, jedoch abhängig von der Brennstoffversorgung und wirtschaftlichen Erwägungen. Modulare Leistungselektroniksysteme, standardisierbare Brenner und Steuerungssysteme mit der Möglichkeit zum Umschalten der Energiequelle dürften sich als besonders wichtig erweisen.
Marktchancen für Industrieöfen
Brownfield-Sanierungsprogramme
Skalierbarkeit ist eine Option, die durch die installierte Basis ermöglicht wird, da sich manche Anlagen keine langen Ausfallzeiten für den Austausch von Öfen leisten können. Der Lieferant muss Audits anbieten können, um Brennstoffverluste, Temperaturunterschiede, Wartungsbedarf und die Veralterung der Steuerungssysteme zu ermitteln. Attraktive Komplettpakete umfassen Brenner, Heizelemente, Isolierung, Atmosphärentechnik, Steuerungen, Antriebe, Sensoren und Fördertechnik. Finanzierungsmöglichkeiten auf Basis von Einsparungen beschleunigen Entscheidungen bei knappen Budgets. Die Zusammenarbeit mit regionalen Auftragnehmern verbessert die Umsetzungsmöglichkeiten und die Reaktionsfähigkeit. Der Anbieter muss Nachrüstsätze für verschiedene Ofentypen entwickeln und gleichzeitig die technische Flexibilität für jede individuelle Installation gewährleisten.
Lokale Servicezentren in aufstrebenden Industrieregionen
Indien, Südostasien, die Golfregion und Teile Afrikas verfügen über schnell wachsende Produktionszonen, die jedoch mehr als nur importierte Ausrüstung benötigen. Käufer benötigen Inbetriebnahme, Feinabstimmung, Ersatzteile, Instandhaltung der Feuerfestauskleidung und Schulungen für das Bedienpersonal in der Nähe ihrer Werke. Die Einrichtung von Servicezentren, der Aufbau eines Netzwerks zertifizierter Partner sowie die lokale Lagerhaltung von Komponenten können dazu beitragen, Ausfallzeiten zu verkürzen und Projektrisiken zu minimieren. Lieferanten sollten sich auf Märkte konzentrieren, die den Bedarf an Stahlproduktion, Automobilherstellung, Bergbau, Luft- und Raumfahrtwartung sowie Infrastrukturinvestitionen vereinen, da diese Märkte eine diversifizierte Nachfrage aufweisen.
Aktuelle Entwicklungen
- Juni 2026: Tenova SpA – Tenova gab bekannt, Deutschlands größten Elektrolichtbogenofen für die Umrüstung von HKM zu liefern und damit die Investitionen in emissionsärmere Stahlerzeugung und großtechnische, elektrifizierte Schmelztechnologie zu stärken. Das Projekt verdeutlicht, wie integrierte Ofentechnik, Automatisierung und Expertise in der Anlagenmodernisierung eine zentrale Rolle bei der Dekarbonisierung der europäischen Metallindustrie spielen.
- März 2026: ANDRITZ AG – ANDRITZ betonte seine fortgesetzten Investitionen in Technologien zur industriellen Transformation im gesamten Metallportfolio, darunter Anlagen, Automatisierung und Serviceleistungen für die Modernisierung der thermischen Verarbeitung. Die umfassendere Strategie des Unternehmens für den grünen Wandel legt den Fokus auf die Lebenszyklusleistung und die Dekarbonisierung der Industrie und unterstützt damit die Kundennachfrage nach effizienten Produktionslinien und modernisierten Steuerungsarchitekturen.
Häufig gestellte Fragen

Nivedita ist eine versierte Forschungsexpertin mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Sie ist derzeit als Projektmanagerin im IKT-Bereich bei The Insight Partners tätig und verfügt über umfassende Fachkenntnisse in der Leitung und Durchführung von syndizierten, kundenspezifischen, abonnementbasierten und beratenden Forschungsaufträgen in unterschiedlichen Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen und umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Sie hat umfassend mit führenden IKT-Unternehmen zusammengearbeitet und ihnen geholfen, Marktchancen zu erkennen und Branchenveränderungen zu meistern.
Nivedita hat einen MBA in Management vom IMS, Dehradun. Vor ihrem Eintritt bei The Insight Partners sammelte sie wertvolle Erfahrungen bei MarketsandMarkets und Future Market Insights in Pune, wo sie verschiedene Forschungspositionen innehatte und sich ein solides Fundament in Branchenanalyse und Kundenbindung erarbeitete.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -