
産業用ファーナス市場:需要・予測 2034
工業炉市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:配置(チューブ型またはクラムシェル型、ボックス型、カーボトム型)、運転方式(ガス/バーナー式、電気式)、用途(雰囲気、真空)、構造(バッチ式、連続式)、エンドユーザー(自動車、石油・ガス、冶金、鉄鋼、食品加工)、地域(北米、ヨーロッパ、アジア太平洋、南米および中米)別
- ステータス : 公開されたデータ
- レポートコード : TIPRE00008941
- カテゴリー : 製造業と建設業
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 28, 2026


2025年の市場規模
124億6000 万米ドル
基準年値
2034年の予測
229億2000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
7.01 %
成長率
対象市場
1597億7000 万米ドル
(2026年~2034年)
工業炉市場は、2025年には124億6,000万米ドルと評価され、2034年には229億2,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)7.01%で拡大する見込みです。需要は、既存設備の交換購入にとどまらず、金属、先端材料、自動車部品、航空宇宙部品、電子機器、および工業製造において、温度均一性、処理能力、エネルギー効率、および製品のトレーサビリティを向上させる統合型熱処理システムへと移行しています。
北米における工業炉市場の規模拡大は、老朽化した熱処理設備の近代化と重要部品の現地調達化に伴い、2034年まで年平均成長率(CAGR)6.3~6.8%で推移すると予測されています。鉄鋼、航空宇宙、防衛、半導体、電気自動車生産への連邦政府および民間投資が設備発注を後押しする一方、排出ガス規制の強化と人件費の高騰が、電気加熱、自動化、雰囲気制御、予知保全、改修対応型炉プラットフォームの普及を促進しています。
工業炉市場の評価と洞察
- 北米は、2025年には25~28%のシェアを占め、国内回帰、防衛・航空宇宙分野への投資、老朽化した熱処理設備の近代化に支えられ、2026年から2034年にかけて年平均成長率(CAGR)6.3~6.8%で成長すると予測されている。
- 米国– 自動車、半導体、特殊金属の生産能力拡大に伴い、2025年には北米の需要の78~82%を占め、2034年まで年平均成長率6.4~6.9%で成長すると予測される。
- 欧州は2025年には27~30%のシェアを占め、ドイツ、イタリア、フランス、スペイン、英国が電化と排出ガス規制対応のための改修工事を背景に、年平均成長率(CAGR)5.9~6.4%を記録すると見込まれる。
- アジア太平洋地域は、2025年には36~40%のシェアを獲得し、年平均成長率(CAGR)は8.1~8.7%になると予想されており、中国が市場を牽引し、インド、日本、韓国、オーストラリアが多様な需要を支えると見込まれている。
- 最大のセグメントであるガス/バーナー式は、2025年には市場シェアの56~60%を占め、設置基盤の深さと高温での経済性を反映して、2034年まで年平均成長率(CAGR)5.8~6.3%を記録すると予測されている。
- 高成長セグメントである電気駆動型は、2025年には市場シェアの40~44%を占め、脱炭素化と精密制御の普及加速に伴い、2034年まで年平均成長率(CAGR)8.8~9.4%で拡大すると予測される。
- 詳細に分析された主要企業:ANDRITZ AG、Tenova SpA、Inductotherm Group、SECO/WARWICK SA、Ipsen International GmbH、Nabertherm GmbH、Carbolite Gero Ltd.、Nutec Bickley、Gasbarre Products, Inc.、およびDespatch Industries, LLC。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
現代の熱処理技術は、オペレーターに依存するスタンドアロン装置から、デジタル監視された処理セルへと移行しました。最新の設計では、効率的なバーナーや電気抵抗加熱装置と、プログラム可能な制御、レシピ、雰囲気、負荷制御、熱回収システムが統合されています。多様な材料、小ロット生産、より厳密な冶金仕様に対応できるモジュール式炉が、顧客からますます求められています。電力供給と処理温度が良好な場合は電気式が検討され、より重い負荷やバッチ処理にはガス式が依然として重要です。保守、改修、耐火材のアップグレードといった要素は、ライフサイクルコストと同様に、装置選定において重要な要素となっています。
金属加工能力とインフラの拡大に伴い、インド、東南アジア、湾岸地域、および一部のアフリカ地域では、2034年までの期間を通じて熱処理技術への投資が増加すると予想されます。産業の電化、エネルギー効率の向上、低炭素鋼政策により、投資家はハイブリッド加熱、水素対応バーナー、真空処理、デジタル制御への投資を促進するでしょう。顧客は脱炭素化のニーズとプロセスの信頼性、その他の要件を両立させる必要があるため、サービス、改修、アプリケーションエンジニアリングサービスを提供する企業が優位に立つと見込まれます。
工業炉市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 124億6000万米ドル |
| 2034年までの市場規模 | 229億2000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 7.01% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
工業炉市場分析
工業炉市場の成長は、材料の溶解、焼鈍、硬化、焼結、ろう付け、焼き戻し、冷却といった工程に対する継続的なニーズに基づいています。車両の軽量化、航空宇宙用合金の使用、機械製造、電力網インフラ整備などにより、より複雑なサイクルが求められています。サプライチェーンは、鉄鋼加工業者、耐火物メーカー、バーナーおよび発熱体メーカー、制御機器メーカー、炉設置業者、アフターサービス会社などで構成されています。
プロジェクトの性質は、工業炉市場の供給に影響を与える重要な要素であり続けています。納期の長い電気部品、特注耐火物、専門の試運転担当者、電力へのアクセスなどが制約要因となる可能性があります。そのため、購入者は、停止に伴うリスクを軽減するために、段階的な標準ユニットや改修ユニットを注文することが重要です。エネルギー価格の変動は、再生式バーナー、断熱性能の向上、熱回収、およびエネルギー集約型プロセスのスケジューリングに有利に働きます。
工業炉市場の予測によると、総合エンジニアリング企業、誘導炉メーカー、真空熱処理炉メーカー、カスタマイズ可能な実験室および生産システムなど、非常に競争の激しい業界であることが示されています。ANDRITZ AGとTenova SpAは大規模な統合金属設備で競合しており、Inductotherm Groupは誘導溶解炉で、SECO/WARWICK SAとIpsen International GmbHは高度な雰囲気炉および真空炉で競合しています。
Nabertherm GmbHとCarbolite Gero Ltd.は、一般的な構成変更ニーズに対応し、Nutec Bickley、Gasbarre Products, Inc.、およびDespatch Industries, LLCは、エンジニアリングシステムとアプリケーションに関する知識を組み合わせて提供しています。制御、遠隔診断、チャンバー構成の柔軟性、およびサービス機能への投資はますます増加しています。戦略的な差別化の基盤となるのは、プロセス保証、ライフサイクル経済性、信頼性の高い設置、既存設備のサポート、および生産レシピを中断することなく改修できる能力です。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
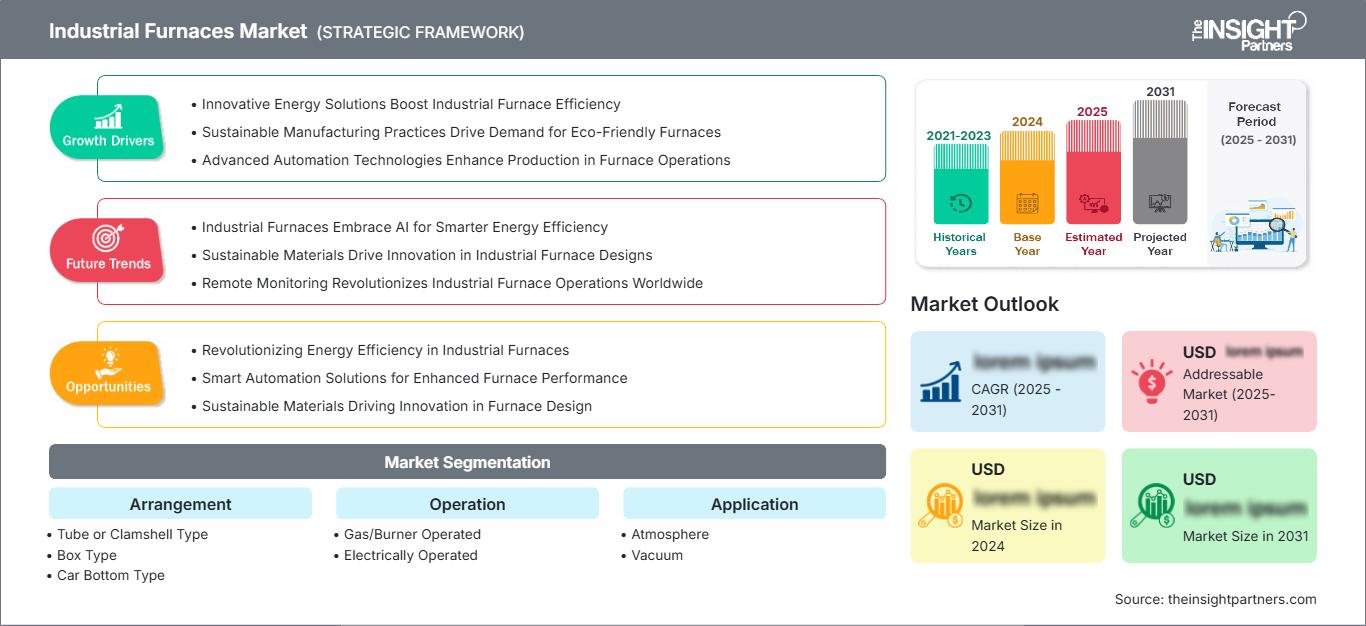
工業炉市場:戦略的洞察
地域別分析
北米の工業炉市場
北米は2025年に工業炉市場の25~28%のシェアを占め、2026~2034年には年平均成長率(CAGR)6.3~6.8%で拡大すると予測されています。旧式のバッチ炉の廃止、部品の国内生産、航空宇宙、防衛、自動車、半導体、特殊金属への投資などが、多様な受注機会を生み出しています。人件費の上昇により自動化がより経済的になり、環境認可の取得により、燃焼効率の向上、電化、断熱、熱回収が促進されます。
工業炉市場における受注は、改修、サイバーセキュリティ、リモートサポート、レシピ追跡、スペアパーツの供給に重点が置かれるようになっている。カナダではアルミニウム加工、鉱業、エネルギー生産で使用される機器の需要が高まっている一方、メキシコでは自動車および家電製品製造の市場が広がっている。これらの地域のバイヤーは、生産計画に合わせて制御システム、バーナー、耐火物、マテリアルハンドリング機能などを更新できるよう、生産ライン全体を交換するよりも段階的な近代化を選択することが多い。
米国産業炉市場
2025年には北米全体の収益の78~82%を米国が占め、2034年まで年平均成長率(CAGR)6.4~6.9%で成長すると予測されている。国内で製造される半導体、航空機、防衛関連プロジェクト、バッテリー、工具、特殊鋼などの需要は、ボックス型、真空型、雰囲気型、連続型炉の需要を生み出している。高精度と地域的な経済性が両立する場合、電気炉が優位に立つ一方、生産量と熱需要が求められる状況では、ガス炉が引き続き優位性を維持している。
大手企業は、設置とメンテナンスを迅速化するために、販売、エンジニアリング、製造、およびサービス業務を工業地域に維持しています。市場の用途には、歪み管理、浸炭、窒化、ろう付け、アルミニウム溶液焼鈍、および制御雰囲気プロセスが含まれます。購入者は、炉制御システムを製造実行システムに統合して、レシピのエネルギー集約度を追跡します。税制優遇措置の活用と国内生産に対する購買優先は成功の可能性を高めますが、変圧器の受注残、労働力不足、および許可取得の困難さによりスケジュールが長くなり、モジュール設計、機械の再構築、および既存設備の拡張が促進される可能性があります。
欧州工業炉市場
欧州は2025年には27~30%のシェアを占め、2034年まで年平均成長率(CAGR)5.9~6.4%を記録すると予測されている。自動車工学、機械、鉄鋼、航空宇宙、部品クラスター産業はいずれも高度な熱処理を必要とするため、ドイツが依然として市場をリードしている。炭素コストへのエクスポージャー、効率基準、ガス価格の変動性により、バーナーの変更、電気加熱、熱回収、エネルギー管理のデジタル化が進んでいる。
英国は航空宇宙産業と特殊合金を専門としており、購入政策は真空技術、トレーサビリティ、既存設備の改修技術に重点を置いている。イタリアは炉製造技術と金属、セラミック、機械の需要が融合した国である。フランスは航空宇宙産業、原子力サプライチェーン、低炭素政策が中心であり、スペインは自動車、再生可能エネルギー機器、鋳造業を活用している。これらの国々では、限られた財源のため段階的な近代化が進められているが、EUの脱炭素化政策により、水素対応燃焼、ハイブリッド車、断熱材、再生可能電力関連事業への関心が高まっている。
アジア太平洋地域の工業炉市場
アジア太平洋地域は2025年時点で工業炉市場の36~40%のシェアを占め、2034年まで年平均成長率(CAGR)8.1~8.7%で拡大すると予測されている。中国は鉄鋼、機械、自動車、電子機器、非鉄金属の生産において圧倒的な規模を誇る。インドはインフラ、自動車、鉄道、防衛、鋳造分野で生産能力を拡大しており、一方、日本と韓国は高仕様材料と熱管理に注力している。
オーストラリアは鉱山設備と金属の消費を担っています。産業政策や現地化優遇措置は新たな生産能力の構築を支援していますが、送電網の状況や資金調達は必ずしも安定しているとは限りません。現地でのエンジニアリング能力、効率的な設計、モジュール式自動化ソリューションを提供するサプライヤーは、新規開発事業と既存施設の改修事業の両方に対応可能です。
中東・アフリカの工業炉市場
中東・アフリカ地域における工業炉市場は、2034年まで年平均成長率(CAGR)6.7~7.3%を記録すると予測される。サウジアラビアは、産業の多角化により金属、鉱業、防衛、建設資材の生産能力が拡大する中で、市場を牽引する。アラブ首長国連邦はアルミニウム、航空宇宙機器のメンテナンス、先端製造業の分野で発展を遂げており、南アフリカは鉱業、鋳造、鉄鋼、自動車産業の需要を支えている。
その他の地域では、プロジェクトはインフラパイプライン、安定した燃料または電力供給、および技術サービスの利用可能性に依存している。メキシコ湾岸のいくつかの地域では、エネルギー経済の観点からガス焚きシステムが有利だが、再生可能エネルギーの拡大と効率化の要求により、電気式およびハイブリッド式の構成にも機会が生まれている。モジュール式炉と地域的な保守パートナーシップは、分散したサイトにおける実行リスクの低減に役立つ。
セグメンテーション分析
配置
工業炉市場は、構成別にコンパクトな管状システムから重量のある台車式設備まで幅広く分布しており、主要セグメントは2026年から2034年にかけて年平均成長率(CAGR)6.6~7.2%で成長すると予測されています。選定は、負荷形状、熱均一性、設置面積、取り扱い方法、生産頻度、メンテナンスの容易さなどによって決まります。柔軟なボックス型およびクラムシェル型構成は様々なバッチに対応し、台車式炉は大型負荷や厳しい工業サイクルに対応します。
- チューブ型またはクラムシェル型– 需要は、迅速なアクセス、制御されたゾーン、および適応可能なチューブ径が戦略的な柔軟性を提供する、実験室、パイロットプラント、ワイヤー、パイプ、および特殊材料の処理に集中しています。
- ボックス型– 幅広い採用実績は、構成可能なチャンバーサイズ、簡単な装填、そして様々な生産スケジュールにおける焼鈍、焼入れ、焼き戻し、セラミックス、および一般的な熱処理への適合性を反映しています。
- 台車底型– 重機、鍛造品、鋳造品、大型構造物の製造には、高い耐荷重性、クレーンによるアクセス、および特大部品の制御された処理を可能にする可動式炉が好まれる。
手術
燃料費、温度要件、送電網容量、排出量、制御精度といった要素のバランスを取る中で、2026年から2034年にかけて、運転方法の選択は年平均成長率(CAGR)7.0~7.6%で進展すると予想されます。重工業プロセスではガスまたはバーナーシステムが規模の経済性を維持する一方、クリーンで自動化された環境では電気機器が優位性を発揮します。プラントが運転上の回復力や段階的な脱炭素化を必要とする場合、すべての熱設備を直ちに交換することなく、ハイブリッド戦略が台頭してきています。
- ガス/バーナー駆動方式– 設置実績の豊富さ、迅速な加熱、連続高温運転への適合性により、特に天然ガスインフラと廃熱回収によってライフサイクル経済性が向上する地域では、業界をリードし続けています。
- 電気駆動式– 精密制御、クリーンな職場環境、再生可能エネルギーへのアクセス、自動化の容易化、企業の脱炭素化目標の達成に伴い、特に高度な熱処理や小規模な柔軟な負荷の分野で、導入が進んでいます。
応用
2026年から2034年にかけて、用途需要は年平均成長率(CAGR)7.2~7.8%で増加すると予測されています。雰囲気炉は、拡張性の高い保護ガスプロセスや熱化学プロセスに対応し、真空システムは、低汚染、光沢のある表面、再現性、厳密な歪み制御を必要とする高付加価値部品の製造に適しています。採用の可否は、冶金、許容サイクルタイム、ガス消費量、品質文書、保守能力、不良品削減や後工程仕上げの経済的価値などによって左右されます。
- 雰囲気– 自動車、工具、ベアリング、および一般エンジニアリングの大量生産工程では、浸炭、窒化、焼きなまし、ろう付けに制御されたガスを使用し、プロセス品質と生産量およびコストのバランスを取っています。
- 真空加工は、航空宇宙、医療、積層造形、および高級合金部品において、設備投資や技術要件が高いにもかかわらず、クリーンな加工、レシピの再現性、酸化の低減、および統合的な焼入れを重視する。
構造
構造構成は、2026年から2034年にかけて年平均成長率(CAGR)6.8~7.4%で成長すると予測されます。バッチ式装置は、レシピの柔軟性、ロット分離、および実用的かつ経済的な導入コストを実現する一方、連続式炉は標準化された製品の安定した生産量を提供します。どちらを選択するかは、稼働率、製品構成、切り替え頻度、品質保証、材料取り扱い、および停止許容度によって異なります。自動化によって労働力の差はますます縮小していますが、生産の変動性により、構成可能なバッチ式装置の需要は引き続き維持されます。
- バッチ処理– 個別受注生産工場や混合生産工場では、個別の出荷、頻繁なレシピ変更、トレーサビリティ、および負担の軽減が重視されるため、バッチシステムは特殊な需要や変動する需要に対して戦略的に重要となる。
- 連続生産方式– 大量生産される部品、ストリップ、ワイヤー、および標準化された部品は、再現性のある流れ、統合されたハンドリング、一貫した熱プロファイル、および継続的な稼働における単位処理コストの低減といったメリットを享受できます。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
雰囲気 |
高い |
ガスプレシジョン |
成熟した |
|
真空 |
中くらい |
クリーンプロセス |
スケーリング |
工業炉市場の成長要因と影響分析
製造拠点の現地化と生産能力の刷新
工業炉市場における政府および産業界は、半導体、軍事機器、自動車部品、電気機器、重要材料の国内生産能力に投資している。機械加工、鋳造、成形、または材料加工に特化した新しい工場が建設されるたびに、焼きなまし、熱処理、ろう付け、焼結、応力除去といった新たな需要が生じる。この影響は新規設備の設置にとどまらず、既存の炉の多くは最新の制御、安全、データ通信システムを備えていない。また、現地化によって、近隣でのサービス、スペアパーツ、プロセスエンジニアリングの専門知識に対する需要も高まる。製造業者は、新規機械の販売、改修、立ち上げサービス、トレーニング、予防保全を組み合わせることで、継続的な収益を確保できる。ただし、そのタイミングは、工場の建設、電力供給、熟練労働者の確保状況によって左右される。
エネルギー効率と産業の脱炭素化
熱操業は相当量のエネルギーを消費するため、燃料価格、CO2コスト、企業の排出目標は投資決定に直接影響します。国際エネルギー機関によると、世界の主要地域では電力使用量と再生可能エネルギーの導入が大幅に増加しており、条件が許せば抵抗炉、誘導炉、ハイブリッド炉の操業が可能になっています。燃焼操業の場合、再生バーナー、酸素管理、耐火材の改良、廃熱回収により、既存の燃料システムを維持しながら操業コストを削減できます。購入決定は、購入コストからライフサイクルエネルギー効率と排出量削減へと移行しています。このようなアプローチは、旧式機器の明確な交換指標となりますが、電力網に関連する制約や高額なピーク料金が電化プロセスを遅らせる可能性があります。
先端材料に対するより高い品質要件
航空宇宙用合金、電気自動車部品、医療機器、工具鋼、および積層造形によって製造される部品は、温度、雰囲気、レシピ、および焼入れサイクルを厳密に制御する必要があります。これらの要件により、マルチゾーン加熱、真空、ガス検知、プロセスシミュレーション、および自動焼入れの必要性が生じます。品質の経済的影響は不可欠です。歪み、酸化、および不良品の削減によるコスト削減は、エネルギー節約が十分でない場合でも、高コストの設備投資を正当化できます。規制または安全上重要な条件下で生産中の炉の認定を行うことで、顧客はアフターマーケットでの供給とサービスを確保できますが、認定にはより多くの時間がかかります。最も商業的な効果が得られるのは、ソリューションにセンサーと制御システム、および炉とレシピの認定に関するサービスと文書化が含まれている場合です。
工業炉市場の将来動向
ソフトウェア定義型熱処理
工業炉市場の動向は、炉データに基づいて運用上の意思決定を行うためのソフトウェアソリューションにますます重点を置くようになるでしょう。エッジ分析ソフトウェアは、温度曲線、バーナー効率、真空度、モーター負荷、サイクル履歴、その他のパラメータを基準情報と比較して分析します。プラントは、計画的な予防保全ではなく、事前に計算された生産リスクに基づいて保守活動を行うようになります。デジタルツイン技術は、実際の試験を実施する前に、デジタル空間でレシピと生産能力を設計するのに役立ちます。商用ソリューションは、監視、最適化、および対応アクションを組み合わせたコネクテッドサービス契約の方向で発展していくべきです。最も急速に普及するのは、プロセスログの記録が義務付けられている高額なダウンタイムが発生する状況でしょう。
燃料柔軟型およびハイブリッド暖房システム
将来の炉技術設計は、恒久的な燃料源を前提とするのではなく、変化するエネルギー供給状況を考慮に入れるようになるでしょう。ハイブリッドシステムには、電気ヒーターとガスバーナーが組み込まれ、ピーク時の電気料金の高騰、送電網の容量制限、環境目標といった課題に対応しながら、生産量を維持できるようになります。水素対応バーナーの設計は、鉄鋼業など、非常に高い温度が必要とされる用途において、燃料供給と経済的な考慮事項に応じて、選択的に進展していくでしょう。モジュール化可能なパワーエレクトロニクスシステム、標準化可能なバーナー、エネルギー源を切り替えられる制御システムが、今後特に注目されるはずです。
工業炉市場の機会
ブラウンフィールド改修プログラム
拡張性は、設置済みの設備によって提供されるオプションです。なぜなら、一部の工場では、炉を交換するために長期間の停止を許容できないからです。サプライヤーは、燃料損失量、温度範囲の違い、メンテナンスの必要性、および制御装置の陳腐化を判断するための監査を提供できる必要があります。優れた高価値パッケージには、バーナー、発熱体、断熱材、雰囲気、制御装置、駆動装置、センサー、およびマテリアルハンドリング機器が含まれます。節約に基づく資金調達が利用可能であれば、資本予算が厳しい場合でも意思決定が迅速化されます。地域の請負業者との連携により、実装能力と対応力が向上します。プロバイダーは、さまざまなタイプの炉用の改造キットを開発しつつ、それぞれの設置状況に応じたエンジニアリングの柔軟性を維持する必要があります。
新興工業地域における地域密着型サービス拠点
インド、東南アジア、湾岸地域、そしてアフリカの一部地域には、急速に成長している製造拠点がありますが、海外から輸入する設備だけでは十分ではありません。購入者は、工場の近隣で試運転、調整、スペアパーツ、耐火物メンテナンス、オペレーター研修などのサービスを必要としています。サービスセンターの設置、認定パートナーのネットワーク構築、そして部品の現地在庫確保は、ダウンタイムの短縮とプロジェクトのリスク最小化に役立ちます。サプライヤーは、鉄鋼生産、自動車製造、鉱業、航空宇宙メンテナンス、インフラ投資といった多様な需要が集まる市場をターゲットにすべきです。
最近の動向
- 2026年6月:テノバ社(Tenova SpA)は、HKM社の変革プロジェクト向けにドイツ最大の電気アーク炉を供給すると発表した。これは、低排出型製鉄と大規模電化溶解技術への投資を強化するものである。このプロジェクトは、統合された炉設計、自動化、およびプラント転換に関する専門知識が、欧州の金属産業の脱炭素化において中心的な役割を担うようになっていることを示している。
- 2026年3月:アンドリッツAG – アンドリッツは、熱処理の近代化に関連する設備、自動化、サービス機能など、金属事業全体にわたる産業変革技術への継続的な投資を強調しました。同社のより広範なグリーン移行戦略は、ライフサイクルパフォーマンスと産業の脱炭素化を重視し、効率的な処理ラインと高度な制御アーキテクチャに対する顧客のニーズをサポートします。
よくある質問

ニヴェディタは、市場調査とビジネスコンサルティングの分野で9年以上の経験を持つ、優れたリサーチプロフェッショナルです。現在、The Insight PartnersでICT分野のプロジェクトマネージャーを務め、多様なテクノロジー分野におけるシンジケート、カスタム、サブスクリプションベース、そしてコンサルティングといった調査業務の管理と実行において深い専門知識を有しています。
データドリブンな分析と実用的なインサイトを提供してきた実績を持つニヴェディタは、数々の重要プロジェクトにおいて重要な貢献を果たしてきました。クライアントの目標理解、市場動向の分析、そして戦略的な提言の導出に至るまで、プロジェクトをエンドツーエンドで遂行します。彼女は大手ICT企業と幅広く協業し、市場機会の特定や業界の変化への対応を支援してきました。
ニヴェディタは、デラドゥンにあるIMSで経営学のMBAを取得しています。The Insight Partners入社前は、プネーのMarketsandMarketsとFuture Market Insightsで貴重な経験を積み、様々なリサーチ業務を経験することで、業界分析とクライアントエンゲージメントにおける確固たる基盤を築きました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -