
Mercado de hornos industriales: tamaño, demanda y previsiones 2034
Tamaño del mercado de hornos industriales y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de configuración (tubular o tipo concha, tipo caja, tipo fondo de carro); operación (accionado por gas/quemador, accionado eléctricamente); aplicación (atmósfera, vacío); estructura (por lotes, continuo); usuario final (automotriz, petróleo y gas, metalurgia, acero y hierro, procesamiento de alimentos) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00008941
- Categoría : Fabricación y construcción
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 28, 2026


Tamaño del mercado en 2025
12.460 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
22.920 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
7,01 %
Índice de crecimiento
Mercado potencial
159.770 millones de dólares estadounidenses
(2026-2034)
El mercado de hornos industriales alcanzó un valor de 12.460 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 22.920 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 7,01% durante el período 2026-2034. La demanda está evolucionando, pasando de la simple compra de equipos de reemplazo a la adopción de sistemas integrados de procesamiento térmico que mejoran la uniformidad de la temperatura, el rendimiento, el consumo de energía y la trazabilidad del producto en metales, materiales avanzados, componentes de automoción, piezas aeroespaciales, electrónica y fabricación industrial.
En Norteamérica, se prevé que el mercado de hornos industriales crezca a un ritmo anual compuesto del 6,3 % al 6,8 % hasta 2034, a medida que los fabricantes modernicen su capacidad de tratamiento térmico obsoleta y localicen el suministro de componentes críticos. La inversión pública y privada en la producción de acero, aeroespacial, defensa, semiconductores y vehículos eléctricos impulsa los pedidos de equipos, mientras que una gestión más estricta de las emisiones y los altos costes laborales favorecen la calefacción eléctrica, la automatización, el control de la atmósfera, el mantenimiento predictivo y las plataformas de hornos preparadas para la modernización.
Análisis y perspectivas del mercado de hornos industriales
- América del Norte : representó entre el 25 % y el 28 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,3 % al 6,8 % entre 2026 y 2034, gracias a la relocalización de la producción, la inversión en defensa y aeroespacial, y la modernización de las instalaciones de tratamiento térmico obsoletas.
- EE. UU. – Representará entre el 78 % y el 82 % de la demanda norteamericana en 2025, con un crecimiento anual compuesto del 6,4 % al 6,9 % hasta 2034, a medida que se expanda la capacidad de producción de los sectores automotriz, de semiconductores y de metales especiales.
- Europa – Mantendría una cuota de mercado del 27-30% en 2025 y debería registrar una tasa de crecimiento anual compuesta (CAGR) del 5,9-6,4%, liderada por Alemania, Italia, Francia, España y el Reino Unido en medio de la electrificación y las adaptaciones para el cumplimiento de las normativas de emisiones.
- Asia Pacífico : Capturó entre el 36 % y el 40 % de la cuota de mercado en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 8,1 % al 8,7 %, con China a la cabeza e India, Japón, Corea del Sur y Australia manteniendo una demanda diversificada.
- El segmento más grande , el de aparatos que funcionan con gas o quemadores, representó entre el 56 % y el 60 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 5,8 % al 6,3 % hasta 2034, lo que refleja la profundidad de la base instalada y la rentabilidad de las altas temperaturas.
- El segmento de alto crecimiento de los sistemas de accionamiento eléctrico representó entre el 40 % y el 44 % de la cuota de mercado en 2025 y debería expandirse a una tasa de crecimiento anual compuesta (CAGR) del 8,8 % al 9,4 % hasta 2034, a medida que la descarbonización y el control de precisión aceleren su adopción.
- Empresas clave analizadas en detalle : ANDRITZ AG, Tenova SpA, Inductotherm Group, SECO/WARWICK SA, Ipsen International GmbH, Nabertherm GmbH, Carbolite Gero Ltd., Nutec Bickley, Gasbarre Products, Inc. y Despatch Industries, LLC.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La tecnología moderna de procesamiento térmico ha evolucionado desde dispositivos autónomos que dependían de operadores hasta celdas de procesamiento con monitoreo digital. Los diseños modernos integran quemadores eficientes o calentamiento por resistencia eléctrica con control programable, recetas, atmósferas, control de carga y sistemas de recuperación de calor. Los clientes demandan cada vez más hornos modulares capaces de procesar diversos materiales, series cortas y especificaciones metalúrgicas más estrictas. Se están considerando opciones eléctricas cuando el suministro eléctrico y las temperaturas de procesamiento son favorables, mientras que los sistemas de gas siguen siendo clave para cargas más pesadas y procesos por lotes. Factores como el mantenimiento, las modernizaciones y las mejoras en los refractarios se han vuelto tan importantes como los costos del ciclo de vida en la elección del equipo.
Las inversiones en tecnología de procesamiento térmico crecerán hasta 2034 en India, el sudeste asiático, la región del Golfo y determinados corredores africanos, a medida que se expanda la capacidad de procesamiento de metales y la infraestructura. La electrificación industrial, la eficiencia energética y las políticas de acero con bajo contenido de carbono impulsarán a los inversores a invertir en calefacción híbrida, quemadores compatibles con hidrógeno, procesamiento al vacío y control digital. Es probable que las empresas que ofrecen servicios de mantenimiento, modernización e ingeniería de aplicaciones sean las más beneficiadas, ya que los clientes necesitan conciliar las necesidades de descarbonización con la fiabilidad del proceso y otros requisitos.
Alcance del informe de mercado de hornos industriales
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 12.460 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 22.920 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 7,01% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de hornos industriales
El crecimiento del mercado de hornos industriales se basa en la necesidad constante de fundir, recocer, endurecer, sinterizar, soldar, templar y enfriar materiales. La reducción de peso en los vehículos, el uso de aleaciones aeroespaciales, la fabricación de maquinaria y la infraestructura de la red eléctrica requieren ciclos más complejos. La cadena de suministro está compuesta por fabricantes de acero, fabricantes de refractarios, productores de quemadores y elementos calefactores, proveedores de sistemas de control, instaladores de hornos y empresas de servicio posventa.
La naturaleza del proyecto sigue siendo un factor importante que influye en la oferta del mercado de hornos industriales. La disponibilidad de componentes eléctricos con largos plazos de entrega, refractarios a medida, personal especializado para la puesta en marcha y el acceso a la energía pueden ser factores limitantes. Por lo tanto, es importante que los compradores soliciten unidades estándar y modernizaciones por fases para reducir los riesgos asociados a las paradas programadas. La volatilidad de los precios de la energía favorece el uso de quemadores regenerativos, mejoras en el aislamiento, recuperación de calor y la planificación de procesos de alto consumo energético.
El pronóstico del mercado de hornos industriales muestra un sector altamente competitivo entre empresas de ingeniería integral, fabricantes de hornos de inducción, fabricantes de hornos de tratamiento térmico al vacío y proveedores de sistemas de laboratorio y producción personalizables. ANDRITZ AG y Tenova SpA compiten en grandes instalaciones metalúrgicas integradas, Inductotherm Group en hornos de fusión por inducción, y SECO/WARWICK SA e Ipsen International GmbH en hornos de atmósfera y vacío de alta tecnología.
Nabertherm GmbH y Carbolite Gero Ltd. satisfacen las necesidades generales de configuración, mientras que Nutec Bickley, Gasbarre Products, Inc. y Despatch Industries, LLC combinan sistemas de ingeniería con conocimientos de aplicaciones. Cada vez se invierte más capital en controles, diagnósticos remotos, configurabilidad de cámaras y servicios. La base de la diferenciación estratégica incluye garantías de proceso, rentabilidad del ciclo de vida, instalación fiable, soporte para la base instalada y capacidad de modernización sin interrumpir las recetas de producción.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de hornos industriales: Perspectivas estratégicas
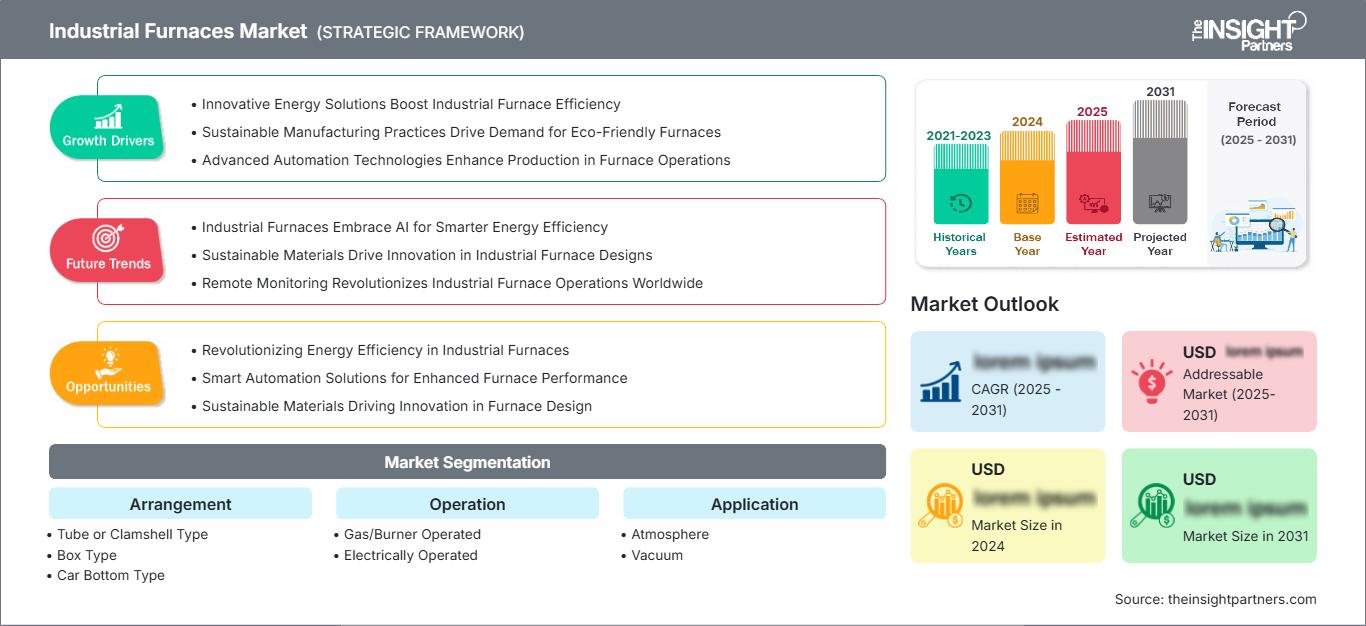
Perspectivas regionales
Mercado de hornos industriales en Norteamérica
América del Norte representó entre el 25 % y el 28 % de la cuota de mercado de hornos industriales en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,3 % al 6,8 % entre 2026 y 2034. La retirada de hornos de lotes antiguos, la producción nacional de componentes y las inversiones en los sectores aeroespacial, de defensa, automotriz, de semiconductores y de metales especiales generan diversas oportunidades de pedidos. El aumento de los costes laborales hace que la automatización sea más rentable, y las homologaciones medioambientales facilitan una combustión, electrificación, aislamiento y recuperación de calor más eficientes.
Los pedidos en el mercado de hornos industriales se centran cada vez más en la modernización, la ciberseguridad, el soporte remoto, el seguimiento de recetas y el suministro de repuestos. Canadá ofrece oportunidades para equipos utilizados en el procesamiento de aluminio, la minería y la producción de energía, mientras que México proporciona mercados para la industria automotriz y de electrodomésticos. Los compradores en estos sectores suelen optar por la modernización por etapas en lugar de reemplazar líneas completas, lo que permite actualizar los sistemas de control, los quemadores, los refractarios y las capacidades de manejo de materiales según los planes de producción.
Mercado de hornos industriales de EE. UU.
Estados Unidos representó entre el 78 % y el 82 % de los ingresos de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,4 % al 6,9 % hasta 2034. La fabricación nacional de semiconductores, aviones, proyectos de defensa, baterías, herramientas y aceros especiales genera la necesidad de hornos de caja, vacío, atmósfera controlada y continuos. Los hornos eléctricos resultan ventajosos cuando coinciden la alta precisión y una economía favorable a nivel local, mientras que las máquinas de gas mantienen su posición dominante en situaciones de alta producción y requerimientos de calor.
Las empresas líderes mantienen sus operaciones de ventas, ingeniería, fabricación y servicio en regiones industriales para agilizar la instalación y el mantenimiento. Entre las aplicaciones de mercado se incluyen la gestión de la distorsión, la carburación, la nitruración, la soldadura fuerte, el recocido en solución de aluminio y los procesos de atmósfera controlada. Los compradores integran sistemas de control de hornos en sus sistemas de ejecución de fabricación para monitorizar el consumo energético de sus recetas. El aprovechamiento de las ventajas fiscales y la preferencia por la producción nacional aumentan las probabilidades de éxito, si bien los retrasos en la entrega de transformadores, la escasez de mano de obra y las dificultades con los permisos pueden prolongar los plazos de entrega e incentivar el diseño modular, la reconstrucción de maquinaria y la expansión en instalaciones existentes.
Mercado europeo de hornos industriales
Europa representó entre el 27 % y el 30 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 5,9 % al 6,4 % hasta 2034. Alemania sigue a la cabeza, ya que los sectores de ingeniería automotriz, maquinaria, acero, aeroespacial y componentes requieren tratamientos térmicos cualificados. La exposición a los costes del carbono, las normas de eficiencia y la volatilidad de los precios del gas impulsan la modernización de los quemadores, la calefacción eléctrica, la recuperación de calor y la digitalización de la gestión energética.
El Reino Unido se especializa en la industria aeroespacial y en aleaciones especiales, con una política de compras centrada en la tecnología de vacío, la trazabilidad y la modernización de instalaciones existentes. Italia combina la experiencia en la fabricación de hornos con la demanda de metales, cerámica y maquinaria. Francia se enfoca en la industria aeroespacial, las cadenas de suministro nucleares y las políticas de bajas emisiones de carbono, mientras que España aprovecha los sectores automotriz, de equipos para energías renovables y de fundiciones. En estos países, la escasez de recursos financieros propicia una modernización gradual, pero la agenda de descarbonización de la UE mantiene vivo el interés en la combustión compatible con hidrógeno, los vehículos híbridos, los materiales aislantes y las operaciones relacionadas con la electricidad renovable.
Mercado de hornos industriales en la región Asia-Pacífico
La región Asia-Pacífico representó entre el 36 % y el 40 % de la cuota de mercado de hornos industriales en 2025 y se prevé que crezca a una tasa compuesta anual del 8,1 % al 8,7 % hasta 2034. China domina el mercado gracias a su enorme tamaño en la producción de acero, maquinaria, automóviles, electrónica y metales no ferrosos. India está desarrollando mayor capacidad en los sectores de infraestructura, automoción, ferrocarriles, defensa y fundición, mientras que Japón y Corea del Sur se centran en materiales de alta especificación y gestión térmica.
Australia provee equipos de minería y consume metales. Las políticas industriales y los beneficios de la localización contribuyen al desarrollo de nuevas capacidades, aunque la infraestructura y la financiación no siempre son consistentes. Los proveedores que ofrecen capacidades de ingeniería local, diseños eficaces y soluciones de automatización modular pueden atender tanto proyectos nuevos como operaciones existentes.
Mercado de hornos industriales de Oriente Medio y África
Se prevé que Oriente Medio y África registren una tasa de crecimiento anual compuesta (TCAC) del 6,7 % al 7,3 % en el mercado de hornos industriales hasta 2034. Arabia Saudita lidera el mercado gracias a la diversificación industrial que impulsa la producción de metales, minería, defensa y materiales de construcción. Los Emiratos Árabes Unidos desarrollan aplicaciones en aluminio, mantenimiento aeroespacial y manufactura avanzada, mientras que Sudáfrica mantiene la demanda de los sectores de minería, fundición, acero y automoción.
En otras zonas, los proyectos dependen de la infraestructura de gasoductos, el acceso fiable a combustible o energía y la disponibilidad de asistencia técnica. La economía energética favorece los sistemas de gas en varias ubicaciones del Golfo, pero la expansión de las energías renovables y los requisitos de eficiencia abren oportunidades para configuraciones eléctricas e híbridas. Los hornos modulares y las alianzas regionales de mantenimiento contribuyen a reducir el riesgo de ejecución en emplazamientos dispersos.
Análisis de segmentación
Acuerdo
El mercado de hornos industriales, según su configuración, abarca desde sistemas tubulares compactos hasta grandes instalaciones de fondo móvil. Se prevé que el segmento principal crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,6 % al 7,2 % durante el período 2026-2034. La selección depende de la geometría de la carga, la uniformidad térmica, el espacio disponible, el método de manipulación, la frecuencia de producción y el acceso para el mantenimiento. Las configuraciones flexibles de tipo caja y concha se adaptan a diversos lotes, mientras que los hornos de fondo móvil son ideales para cargas sobredimensionadas y ciclos industriales exigentes.
- Tipo tubo o tipo concha : la demanda se centra en el procesamiento de materiales especiales, cables, tuberías y en laboratorios, donde el acceso rápido, las zonas controladas y los diámetros de tubo adaptables proporcionan una flexibilidad estratégica.
- Tipo de caja : su amplia adopción refleja la posibilidad de configurar el tamaño de la cámara, la facilidad de carga y su idoneidad para el recocido, el endurecimiento, el revenido, la cerámica y el tratamiento térmico general en diversos programas de producción.
- Tipo de base móvil : la maquinaria pesada, las piezas forjadas, las piezas fundidas y las grandes estructuras metálicas requieren hornos móviles que admitan una alta capacidad de carga, acceso mediante grúa y un tratamiento controlado de componentes de gran tamaño.
Operación
Se prevé que las opciones operativas avancen a una tasa de crecimiento anual compuesta (TCAC) del 7,0-7,6% durante el periodo 2026-2034, a medida que los usuarios equilibren el coste del combustible, los requisitos de temperatura, la capacidad de la red, las emisiones y la precisión del control. Los sistemas de gas o quemadores conservan las ventajas de escala en procesos pesados, mientras que los equipos eléctricos obtienen ventajas en entornos limpios y automatizados. Están surgiendo estrategias híbridas en plantas que requieren resiliencia operativa o una descarbonización gradual sin la sustitución inmediata de todos los activos térmicos.
- Funcionamiento a gas/quemador : la profundidad de la base instalada, el calentamiento rápido y la idoneidad para el funcionamiento continuo a altas temperaturas mantienen su liderazgo, especialmente donde la infraestructura de gas natural y la recuperación del calor residual mejoran la rentabilidad del ciclo de vida.
- Accionamiento eléctrico : su adopción aumenta con el control de precisión, los lugares de trabajo más limpios, el acceso a energías renovables, la automatización más sencilla y los objetivos de descarbonización de las empresas, en particular en el tratamiento térmico avanzado y las cargas flexibles más pequeñas.
Solicitud
Se prevé que la demanda de aplicaciones aumente a una tasa de crecimiento anual compuesta (TCAC) del 7,2 % al 7,8 % durante el período 2026-2034. Los hornos de atmósfera controlada se utilizan en procesos termoquímicos y de gas protector escalables, mientras que los sistemas de vacío se emplean para componentes de alto valor que requieren baja contaminación, superficies brillantes, repetibilidad y un control preciso de la distorsión. La adopción depende de la metalurgia, el tiempo de ciclo aceptable, el consumo de gas, la documentación de calidad, la capacidad de mantenimiento y el valor económico de reducir los rechazos o el acabado posterior.
- Atmósfera : Las operaciones de alto volumen en los sectores automotriz, de herramientas, de rodamientos y de ingeniería general utilizan gases controlados para la carburación, la nitruración, el recocido y la soldadura fuerte, equilibrando la calidad del proceso con el rendimiento y el costo.
- En el sector del vacío , los componentes aeroespaciales, médicos, fabricados mediante manufactura aditiva y de aleaciones de alta gama se benefician de un procesamiento limpio, la repetibilidad de las recetas, una menor oxidación y un temple integrado, a pesar de los mayores requisitos técnicos y de capital.
Estructura
Se prevé que las configuraciones estructurales crezcan a una tasa compuesta anual del 6,8 % al 7,4 % durante el periodo 2026-2034. Las unidades de procesamiento por lotes ofrecen flexibilidad en las recetas, separación de lotes y una economía de entrada práctica, mientras que los hornos continuos proporcionan un rendimiento estable para productos estandarizados. La elección depende de la utilización, la combinación de productos, la frecuencia de cambio, el control de calidad, la manipulación de materiales y la tolerancia a las paradas. La automatización reduce cada vez más las diferencias laborales, pero la variabilidad de la producción sigue protegiendo la demanda de equipos de procesamiento por lotes configurables.
- Producción por lotes : Los talleres y las fábricas de productos mixtos valoran las cargas independientes, los cambios frecuentes de recetas, la trazabilidad y un menor compromiso, lo que hace que los sistemas de producción por lotes sean estratégicamente importantes para la demanda especializada o fluctuante.
- Proceso continuo : los componentes de gran volumen, las tiras, los cables y las piezas estandarizadas se benefician de un flujo repetible, una manipulación integrada, perfiles térmicos uniformes y un menor coste unitario de procesamiento con una utilización sostenida.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Atmósfera |
Alto |
Precisión del gas |
Maduro |
|
Vacío |
Medio |
Procesamiento limpio |
Escalada |
Factores que impulsan el crecimiento del mercado de hornos industriales y análisis de su impacto
Localización de la producción y renovación de la capacidad productiva
Los gobiernos y la industria en el mercado de hornos industriales están invirtiendo en capacidades nacionales para semiconductores, equipos militares, componentes automotrices, equipos eléctricos y materiales críticos. Cada nueva planta dedicada al mecanizado, fundición, conformado o procesamiento de materiales genera nuevas demandas de recocido, tratamiento térmico, soldadura fuerte, sinterización y alivio de tensiones. El efecto no se limita a la instalación de nuevos equipos, ya que muchos hornos existentes carecen de sistemas de control, seguridad y comunicación de datos actualizados. La localización también incrementa la demanda de servicios, repuestos y experiencia en ingeniería de procesos en las cercanías. Los fabricantes pueden asegurar ingresos recurrentes mediante una combinación de ventas de maquinaria nueva, modernizaciones, servicios de puesta en marcha, capacitación y mantenimiento preventivo. Sin embargo, el momento oportuno estará condicionado por la construcción de fábricas, la disponibilidad de energía y la mano de obra capacitada.
Eficiencia energética y descarbonización industrial
Las operaciones térmicas consumen cantidades considerables de energía; por lo tanto, los precios del combustible, los costos de CO2 y los objetivos de emisiones de la empresa influyen directamente en las decisiones de inversión. Según la Agencia Internacional de Energía, el uso de electricidad y el despliegue de energías renovables están aumentando significativamente en las principales regiones del mundo, lo que permite la operación de hornos de resistencia, inducción e híbridos donde las condiciones lo permiten. En el caso de las operaciones de combustión, los quemadores regenerativos, la gestión del oxígeno, los refractarios mejorados y la recuperación del calor residual pueden reducir los costos operativos manteniendo los sistemas de combustible existentes. Las decisiones de compra se centran en la eficiencia energética del ciclo de vida y la reducción de emisiones, en lugar del costo de adquisición. Este enfoque proporciona un indicador claro para el reemplazo de equipos obsoletos, pero las limitaciones relacionadas con las redes eléctricas y los costosos cargos por horas pico podrían ralentizar el proceso de electrificación.
Requisitos de mayor calidad para materiales avanzados
Las aleaciones aeroespaciales, los componentes para vehículos eléctricos, los dispositivos médicos, los aceros para herramientas y las piezas fabricadas mediante manufactura aditiva requieren un control estricto de la temperatura, la atmósfera, la fórmula y el ciclo de temple. Estos requisitos impulsan la necesidad de sistemas de calentamiento multizona, vacío, detección de gases, simulación de procesos y temple automático. El impacto económico de la calidad es fundamental: el ahorro derivado de una menor distorsión, oxidación y desperdicio puede justificar la inversión en equipos de mayor costo, incluso cuando el ahorro energético no es suficiente. Al cualificar los hornos en producción bajo regulaciones o condiciones críticas de seguridad, los clientes garantizan el suministro y los servicios posventa; sin embargo, la cualificación requiere más tiempo. El mayor impacto comercial se observa cuando la solución incluye sistemas de sensores y control, junto con el servicio y la documentación de cualificación del horno y la fórmula.
Tendencias futuras del mercado de hornos industriales
Procesamiento térmico definido por software
Las tendencias del mercado de hornos industriales se centrarán cada vez más en soluciones de software para generar decisiones operativas basadas en datos del horno. El software de análisis en el borde analizará las curvas de temperatura, la eficiencia del quemador, el vacío, la carga de los motores, el historial de ciclos y otros parámetros, comparándolos con la información de referencia. Las plantas basarán sus actividades de mantenimiento no en el mantenimiento preventivo programado, sino en los riesgos de producción calculados con antelación. La tecnología de gemelos digitales podría ayudar a diseñar recetas y capacidad en el espacio digital antes de realizar pruebas reales. Las soluciones comerciales deberían evolucionar hacia acuerdos de servicios conectados que combinen acciones de monitorización, optimización y respuesta. La adopción más rápida se producirá en situaciones de costosos tiempos de inactividad con registro de procesos obligatorio.
Arquitecturas de calefacción híbridas y con combustible flexible
Los diseños de hornos del futuro tendrán en cuenta la disponibilidad cambiante de energía, en lugar de basarse en una fuente de combustible permanente. El sistema híbrido puede incluir calentadores eléctricos y quemadores de gas para permitir al operador abordar problemas como el alto costo de la electricidad en horas pico, las limitaciones de capacidad de la red y los objetivos ambientales, sin interrumpir la producción. El diseño de quemadores compatibles con hidrógeno se implementará selectivamente en aplicaciones como la siderurgia, entre otras, donde se requieren temperaturas muy altas, pero solo en función del suministro de combustible y las consideraciones económicas. Se destacarán los sistemas electrónicos de potencia modulares, los quemadores estandarizados y los sistemas de control con capacidad de conmutación de fuentes de energía.
Oportunidades de mercado para hornos industriales
Programas de rehabilitación de terrenos contaminados
La escalabilidad es una opción que ofrece la base instalada, ya que algunas plantas no pueden permitirse largos periodos de inactividad para reemplazar los hornos. El proveedor debe poder ofrecer auditorías para determinar la cantidad de pérdida de combustible, las diferencias en el rango de temperatura, las necesidades de mantenimiento y la obsolescencia de los controles. Los paquetes de alto valor incluirán quemadores, elementos calefactores, aislamiento, atmósfera, controles, variadores, sensores y equipos de manipulación de materiales. La disponibilidad de financiación basada en ahorros agilizará las decisiones cuando los presupuestos de capital sean ajustados. La colaboración con contratistas regionales aumentará las capacidades de implementación y la capacidad de respuesta. El proveedor debe desarrollar kits de modernización para diversos tipos de hornos, manteniendo a la vez flexibilidad de ingeniería para cada instalación específica.
Centros de servicios localizados en regiones industriales emergentes
India, el sudeste asiático, la región del Golfo y algunas zonas de África cuentan con zonas de fabricación en rápido crecimiento, pero requieren más que equipos importados. Los compradores necesitan servicios de puesta en marcha, ajuste, repuestos, mantenimiento de refractarios y capacitación de operadores cerca de sus fábricas. La creación de centros de servicio, el establecimiento de una red de socios certificados y un inventario local de componentes podrían ayudar a reducir los tiempos de inactividad y minimizar los riesgos en los proyectos. Los proveedores deberían centrarse en mercados que combinen las necesidades de producción de acero, fabricación de automóviles, minería, mantenimiento aeroespacial e inversiones en infraestructura, ya que estos son los mercados con una demanda diversificada.
Novedades recientes
- Junio de 2026: Tenova SpA – Tenova anunció que suministrará el horno de arco eléctrico más grande de Alemania para la transformación de HKM, reforzando así la inversión en la producción de acero con bajas emisiones y en la tecnología de fusión electrificada a gran escala. El proyecto demuestra cómo la ingeniería integrada de hornos, la automatización y la experiencia en la conversión de plantas se están convirtiendo en elementos clave para la descarbonización de la industria metalúrgica europea.
- Marzo de 2026: ANDRITZ AG – ANDRITZ destacó su continua inversión en tecnologías de transformación industrial en toda su cartera de metales, incluyendo equipos, automatización y servicios relevantes para la modernización del procesamiento térmico. La estrategia de transición ecológica de la compañía se centra en el rendimiento del ciclo de vida y la descarbonización industrial, respondiendo a la demanda de los clientes de líneas de procesamiento eficientes y arquitecturas de control mejoradas.
Preguntas frecuentes

Nivedita es una investigadora con más de 9 años de experiencia en Investigación de Mercados y Consultoría de Negocios. Actualmente se desempeña como Gerente de Proyectos en el área de TIC en The Insight Partners, y aporta una amplia experiencia en la gestión y ejecución de proyectos de investigación sindicados, personalizados, por suscripción y de consultoría en diversos sectores tecnológicos.
Con una trayectoria comprobada en la entrega de análisis basados en datos e información práctica, Nivedita ha sido una colaboradora clave en varios proyectos cruciales. Su trabajo abarca la ejecución integral de proyectos, desde la comprensión de los objetivos del cliente y el análisis de las tendencias del mercado hasta la formulación de recomendaciones estratégicas. Ha colaborado extensamente con empresas líderes en TIC, ayudándolas a identificar oportunidades de mercado y a adaptarse a los cambios del sector.
Nivedita posee un MBA en Administración de Empresas por IMS, Dehradun. Antes de unirse a The Insight Partners, adquirió una valiosa experiencia en MarketsandMarkets y Future Market Insights en Pune, donde ocupó diversos puestos de investigación y desarrolló una sólida base en análisis del sector y la interacción con el cliente.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -