
Mercato dei forni industriali: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei forni industriali (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per configurazione (tipo a tubo o a conchiglia, tipo a scatola, tipo a fondo carrello); funzionamento (a gas/bruciatore, funzionamento elettrico); applicazione (atmosfera, vuoto); struttura (a lotti, continuo); utente finale (automotive, petrolio e gas, metallurgia, siderurgia, industria alimentare) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00008941
- Categoria : Produzione e costruzione
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 28, 2026


Dimensioni del mercato nel 2025
12,46 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
22,92 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
7,01 %
Tasso di crescita
Mercato di riferimento
159,77 miliardi di dollari USA
(2026-2034)
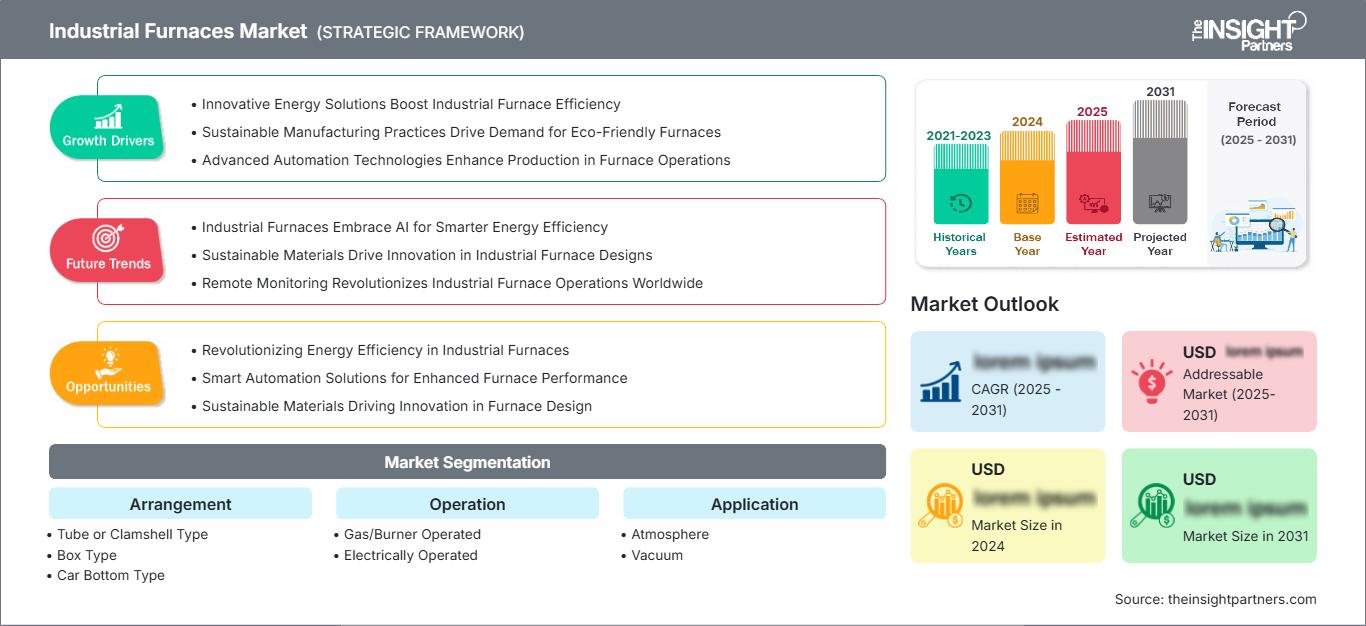
Il mercato dei forni industriali valeva 12,46 miliardi di dollari nel 2025 e si prevede che raggiungerà i 22,92 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 7,01% nel periodo 2026-2034. La domanda si sta spostando dagli acquisti di sostituzione verso sistemi integrati di trattamento termico che migliorano l'uniformità della temperatura, la produttività, il consumo energetico e la tracciabilità dei prodotti nei settori dei metalli, dei materiali avanzati, dei componenti automobilistici, dei componenti aerospaziali, dell'elettronica e della produzione industriale.
In Nord America, si prevede che il mercato dei forni industriali crescerà a un tasso annuo composto (CAGR) del 6,3-6,8% fino al 2034, grazie alla modernizzazione degli impianti di trattamento termico obsoleti e alla localizzazione della fornitura di componenti critici. Gli investimenti federali e privati nei settori siderurgico, aerospaziale, della difesa, dei semiconduttori e della produzione di veicoli elettrici sostengono gli ordini di apparecchiature, mentre normative più severe in materia di emissioni e gli elevati costi del lavoro favoriscono il riscaldamento elettrico, l'automazione, il controllo dell'atmosfera, la manutenzione predittiva e le piattaforme di forni predisposte per l'ammodernamento.
Analisi e approfondimenti sul mercato dei forni industriali
- Nord America – Rappresentava una quota del 25-28% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,3-6,8% tra il 2026 e il 2034, grazie al rientro delle produzioni in patria, agli investimenti nel settore della difesa e aerospaziale e alla modernizzazione degli impianti di trattamento termico obsoleti.
- USA – Nel 2025 hanno rappresentato il 78-82% della domanda nordamericana, con una crescita annua composta (CAGR) del 6,4-6,9% fino al 2034, grazie all'espansione della capacità produttiva nei settori automobilistico, dei semiconduttori e dei metalli speciali.
- Europa – Nel 2025 deteneva una quota di mercato del 27-30% e si prevedeva una crescita annua composta (CAGR) del 5,9-6,4%, trainata da Germania, Italia, Francia, Spagna e Regno Unito, grazie all'elettrificazione e agli interventi di adeguamento alle normative sulle emissioni.
- Asia Pacifico – Ha conquistato una quota di mercato del 36-40% nel 2025 e si prevede che registrerà un CAGR dell'8,1-8,7%, con la Cina in testa e India, Giappone, Corea del Sud e Australia a sostenere una domanda diversificata.
- Il segmento più ampio , quello dei sistemi a gas/bruciatori, deteneva una quota di mercato del 56-60% nel 2025 e si prevede che registrerà un CAGR del 5,8-6,3% fino al 2034, grazie all'ampia base installata e alla convenienza economica delle alte temperature.
- Il segmento ad alta crescita – quello dei sistemi a funzionamento elettrico – ha rappresentato una quota di mercato del 40-44% nel 2025 e dovrebbe espandersi a un tasso annuo composto (CAGR) dell'8,8-9,4% fino al 2034, grazie all'accelerazione dell'adozione dovuta alla decarbonizzazione e al controllo di precisione.
- Aziende chiave analizzate nel dettaglio : ANDRITZ AG, Tenova SpA, Inductotherm Group, SECO/WARWICK SA, Ipsen International GmbH, Nabertherm GmbH, Carbolite Gero Ltd., Nutec Bickley, Gasbarre Products, Inc. e Despatch Industries, LLC.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La moderna tecnologia di trattamento termico si è evoluta da dispositivi autonomi dipendenti da operatori a celle di processo monitorate digitalmente. I progetti moderni integrano bruciatori efficienti o riscaldamento a resistenza elettrica con controllo programmabile, ricette, atmosfere, controllo del carico e sistemi di recupero del calore. I clienti richiedono sempre più forni modulari in grado di gestire diversi materiali, piccole produzioni e specifiche metallurgiche più precise. Le opzioni elettriche vengono prese in considerazione laddove l'alimentazione elettrica e le temperature di processo siano favorevoli, mentre i sistemi a gas rimangono fondamentali per carichi più pesanti e processi batch. Fattori come la manutenzione, gli ammodernamenti e gli aggiornamenti dei materiali refrattari sono diventati altrettanto importanti nella scelta delle apparecchiature quanto i costi del ciclo di vita.
Gli investimenti nelle tecnologie di trattamento termico cresceranno fino al 2034 in India, nel Sud-est asiatico, nella regione del Golfo e in alcuni corridoi africani, grazie all'espansione della capacità di lavorazione dei metalli e delle infrastrutture. L'elettrificazione industriale, l'efficienza energetica e le politiche per l'acciaio a basse emissioni di carbonio spingeranno gli investitori a investire in sistemi di riscaldamento ibrido, bruciatori compatibili con l'idrogeno, processi sottovuoto e controllo digitale. Le aziende che offrono servizi di assistenza, ammodernamento e ingegneria applicativa avranno maggiori probabilità di successo, poiché i clienti dovranno conciliare le esigenze di decarbonizzazione con l'affidabilità dei processi e altri requisiti.
Ambito del rapporto sul mercato dei forni industriali
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 12,46 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 22,92 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 7,01% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei forni industriali
La crescita del mercato dei forni industriali si basa sulla costante necessità di fondere, ricuocere, temprare, sinterizzare, brasare, rinvenire e raffreddare i materiali. La riduzione del peso dei veicoli, l'utilizzo di leghe aerospaziali, la fabbricazione di macchinari e le infrastrutture delle reti elettriche richiedono cicli più complessi. La catena di fornitura è composta da produttori di acciaio, produttori di materiali refrattari, produttori di bruciatori ed elementi riscaldanti, fornitori di sistemi di controllo, installatori di forni e aziende di assistenza post-vendita.
La natura del progetto rimane un fattore importante che influenza l'offerta nel mercato dei forni industriali. La disponibilità di componenti elettrici con lunghi tempi di consegna, refrattari personalizzati, personale specializzato per la messa in servizio e l'accesso all'energia elettrica possono rappresentare fattori limitanti. Pertanto, è importante per gli acquirenti ordinare unità standard e interventi di ammodernamento in fasi, al fine di ridurre i rischi associati ai fermi impianto. La volatilità dei prezzi dell'energia favorisce l'impiego di bruciatori rigenerativi, il miglioramento dell'isolamento, il recupero di calore e la programmazione dei processi ad alta intensità energetica.
Le previsioni di mercato per i forni industriali evidenziano un settore altamente competitivo tra aziende di ingegneria a 360 gradi, produttori di forni a induzione, produttori di forni per il trattamento termico sottovuoto e fornitori di sistemi personalizzabili per laboratori e produzione. ANDRITZ AG e Tenova SpA sono concorrenti nel settore dei grandi impianti metallurgici integrati, Inductotherm Group in quello dei forni a induzione per la fusione, mentre SECO/WARWICK SA e Ipsen International GmbH si distinguono per i forni ad atmosfera controllata e sottovuoto altamente avanzati.
Nabertherm GmbH e Carbolite Gero Ltd. soddisfano esigenze generali di configurazione, mentre Nutec Bickley, Gasbarre Products, Inc. e Despatch Industries, LLC combinano sistemi di ingegneria con competenze applicative. Gli investimenti sono sempre più concentrati su sistemi di controllo, diagnostica remota, configurabilità delle camere e capacità di assistenza. La base per la differenziazione strategica comprende garanzie di processo, economicità del ciclo di vita, installazione affidabile, supporto della base installata e capacità di ammodernamento senza interrompere i processi produttivi.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei forni industriali: approfondimenti strategici
Approfondimenti regionali
Mercato dei forni industriali in Nord America
Nel 2025, il Nord America deteneva una quota di mercato dei forni industriali pari al 25-28% e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,3-6,8% nel periodo 2026-2034. La dismissione dei forni a lotti più vecchi, la produzione nazionale di componenti e gli investimenti nei settori aerospaziale, della difesa, automobilistico, dei semiconduttori e dei metalli speciali creano diverse opportunità di commessa. L'aumento dei costi del lavoro rende l'automazione più conveniente, mentre le approvazioni ambientali facilitano una combustione, un'elettrificazione, un isolamento e un recupero di calore più efficienti.
Gli ordini nel mercato dei forni industriali si concentrano sempre più su ammodernamenti, sicurezza informatica, supporto remoto, tracciabilità delle ricette e fornitura di pezzi di ricambio. Il Canada offre opportunità per le apparecchiature utilizzate nella lavorazione dell'alluminio, nell'industria mineraria e nella produzione di energia, mentre il Messico fornisce mercati derivanti dalla produzione automobilistica e di elettrodomestici. Gli acquirenti in queste aree optano spesso per una modernizzazione graduale piuttosto che per la sostituzione di intere linee, dando così ai sistemi di controllo, ai bruciatori, ai materiali refrattari e alle capacità di movimentazione dei materiali la possibilità di essere aggiornati in base ai piani di produzione.
Mercato statunitense dei forni industriali
Nel 2025 gli Stati Uniti rappresentavano il 78-82% del fatturato nordamericano e si prevede una crescita annua composta (CAGR) del 6,4-6,9% fino al 2034. La produzione nazionale di semiconduttori, aeromobili, progetti di difesa, batterie, utensili e acciai speciali genera la domanda di forni a camera, a vuoto, ad atmosfera controllata e a ciclo continuo. I forni elettrici risultano vantaggiosi quando alta precisione e condizioni economiche favorevoli a livello locale coincidono, mentre le macchine a gas continuano a essere prevalenti in situazioni in cui la produttività e i requisiti termici sono elevati.
Le aziende leader mantengono le attività di vendita, ingegneria, produzione e assistenza nelle regioni industriali per accelerare l'installazione e la manutenzione. Le applicazioni di mercato includono la gestione della distorsione, la carburazione, la nitrurazione, la brasatura, la ricottura in soluzione dell'alluminio e i processi in atmosfera controllata. Gli acquirenti integrano i sistemi di controllo dei forni nei sistemi di gestione della produzione per monitorare l'intensità energetica dei loro processi. L'utilizzo di agevolazioni fiscali e la preferenza d'acquisto per la produzione nazionale aumentano le probabilità di successo, sebbene i ritardi nella fornitura di trasformatori, la carenza di manodopera e le difficoltà con i permessi possano allungare i tempi e incoraggiare la progettazione modulare, la ricostruzione dei macchinari e l'espansione in aree già esistenti.
Mercato europeo dei forni industriali
Nel 2025 l'Europa deteneva una quota di mercato del 27-30% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 5,9-6,4% fino al 2034. La Germania rimane leader, poiché i settori dell'ingegneria automobilistica, della meccanica, dell'acciaio, dell'aerospaziale e dei componenti necessitano tutti di trattamenti termici qualificati. L'esposizione ai costi del carbonio, gli standard di efficienza e la volatilità dei prezzi del gas spingono verso la sostituzione dei bruciatori, il riscaldamento elettrico, il recupero di calore e la digitalizzazione della gestione energetica.
Il Regno Unito si concentra sui settori aerospaziale e delle leghe speciali, con una politica di acquisto focalizzata sulla tecnologia del vuoto, la tracciabilità e l'ammodernamento degli impianti esistenti. L'Italia combina competenze nella costruzione di forni con la domanda di metalli, ceramiche e macchinari. La Francia punta sul settore aerospaziale, sulle filiere nucleari e sulle politiche a basse emissioni di carbonio, mentre la Spagna sfrutta i settori automobilistico, delle apparecchiature per le energie rinnovabili e delle fonderie. In questi paesi, le risorse finanziarie limitate portano a una modernizzazione graduale, ma l'agenda di decarbonizzazione dell'UE mantiene vivo l'interesse per la combustione compatibile con l'idrogeno, i veicoli ibridi, i materiali isolanti e le attività legate all'elettricità da fonti rinnovabili.
Mercato dei forni industriali nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato dei forni industriali pari al 36-40% e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,1-8,7% fino al 2034. La Cina domina grazie alle sue dimensioni nella produzione di acciaio, macchinari, automobili, elettronica e metalli non ferrosi. L'India sta investendo maggiormente nei settori delle infrastrutture, dell'automotive, delle ferrovie, della difesa e delle fonderie, mentre Giappone e Corea del Sud si concentrano su materiali ad alte prestazioni e sulla gestione termica.
L'Australia fornisce attrezzature per l'industria mineraria e consuma metalli. Le politiche industriali e i vantaggi della localizzazione contribuiscono alla creazione di nuove capacità produttive, sebbene le condizioni della rete elettrica e i finanziamenti non siano sempre costanti. I fornitori che offrono competenze ingegneristiche locali, progetti efficaci e soluzioni di automazione modulari sono in grado di servire sia le nuove attività (greenfield) che le attività di riqualificazione (brownfield).
Mercato dei forni industriali in Medio Oriente e Africa
Il Medio Oriente e l'Africa dovrebbero registrare un tasso di crescita annuo composto (CAGR) del 6,7-7,3% nel mercato dei forni industriali fino al 2034. L'Arabia Saudita è in testa grazie alla diversificazione industriale che espande la capacità produttiva nei settori dei metalli, dell'estrazione mineraria, della difesa e dei materiali da costruzione. Gli Emirati Arabi Uniti sviluppano applicazioni per l'alluminio, la manutenzione aerospaziale e la produzione avanzata, mentre il Sudafrica sostiene la domanda nei settori minerario, della fonderia, dell'acciaio e dell'automotive.
In altre aree, i progetti dipendono da infrastrutture come gasdotti, da un accesso affidabile a combustibili o energia elettrica e dalla disponibilità di assistenza tecnica. In diverse località del Golfo, la convenienza economica del settore energetico favorisce i sistemi a gas, ma l'espansione delle energie rinnovabili e i requisiti di efficienza creano opportunità per configurazioni elettriche e ibride. I forni modulari e le partnership regionali per la manutenzione contribuiscono a ridurre il rischio di esecuzione su siti dispersi.
Analisi di segmentazione
Disposizione
Il mercato dei forni industriali, per tipologia, spazia dai sistemi a tubi compatti fino alle installazioni pesanti su pianale di vagone, con il segmento principale che dovrebbe crescere a un CAGR del 6,6-7,2% nel periodo 2026-2034. La scelta dipende dalla geometria del carico, dall'uniformità termica, dallo spazio disponibile, dal metodo di movimentazione, dalla frequenza di produzione e dall'accesso per la manutenzione. Le configurazioni flessibili a cassone e a conchiglia si adattano a lotti di produzione diversi, mentre i forni su pianale di vagone sono ideali per carichi di grandi dimensioni e cicli industriali impegnativi.
- Tipo a tubo o a conchiglia – La domanda si concentra su laboratori, impianti pilota, lavorazione di fili, tubi e materiali speciali, dove l'accesso rapido, le zone controllate e i diametri dei tubi adattabili offrono flessibilità strategica.
- Tipo a scatola – L'ampia diffusione riflette le dimensioni configurabili della camera, la facilità di caricamento e l'idoneità per ricottura, tempra, rinvenimento, ceramica e trattamenti termici generali in diversi cicli di produzione.
- Tipo a fondo carro – Macchinari pesanti, forgiati, fusioni e grandi manufatti prediligono forni mobili che supportano un'elevata capacità di carico, l'accesso tramite gru e il trattamento controllato di componenti di grandi dimensioni.
Operazione
Si prevede che le opzioni operative aumenteranno a un tasso di crescita annuo composto (CAGR) del 7,0-7,6% nel periodo 2026-2034, in quanto gli utenti dovranno bilanciare il costo del combustibile, i requisiti di temperatura, la capacità della rete, le emissioni e la precisione del controllo. I sistemi a gas o a bruciatore mantengono i vantaggi di scala nei processi pesanti, mentre le apparecchiature elettriche risultano più vantaggiose negli ambienti puliti e automatizzati. Stanno emergendo strategie ibride laddove gli impianti necessitano di resilienza operativa o di una decarbonizzazione graduale senza la sostituzione immediata di tutti gli impianti termici.
- Funzionamento a gas/bruciatore : la profondità di installazione, il riscaldamento rapido e l'idoneità al funzionamento continuo ad alta temperatura mantengono la leadership, soprattutto laddove le infrastrutture del gas naturale e il recupero del calore di scarto migliorano l'economia del ciclo di vita.
- Funzionamento elettrico : la sua adozione aumenta con il controllo di precisione, ambienti di lavoro più puliti, accesso alle energie rinnovabili, automazione più semplice e obiettivi aziendali di decarbonizzazione, in particolare nei trattamenti termici avanzati e nei carichi flessibili di piccole dimensioni.
Applicazione
Si prevede che la domanda di applicazioni aumenterà a un tasso di crescita annuo composto (CAGR) del 7,2-7,8% nel periodo 2026-2034. I forni ad atmosfera controllata sono adatti a processi scalabili con gas protettivo e termochimici, mentre i sistemi a vuoto sono impiegati per componenti di alto valore che richiedono bassa contaminazione, superfici brillanti, ripetibilità e un controllo preciso della distorsione. L'adozione dipende dalla metallurgia, dal tempo di ciclo accettabile, dal consumo di gas, dalla documentazione di qualità, dalla capacità di manutenzione e dal valore economico della riduzione degli scarti o della finitura a valle.
- Atmosfera – Le operazioni ad alto volume nel settore automobilistico, degli utensili, dei cuscinetti e dell'ingegneria generale utilizzano gas controllati per la carburazione, la nitrurazione, la ricottura e la brasatura, bilanciando la qualità del processo con la produttività e i costi.
- Il vuoto – nei settori aerospaziale, medicale, della produzione additiva e dei componenti in leghe pregiate, nonostante i maggiori requisiti tecnici e di capitale, favorisce processi puliti, ripetibilità delle ricette, minore ossidazione e tempra integrata.
Struttura
Si prevede che le configurazioni strutturali cresceranno a un tasso di crescita annuo composto (CAGR) del 6,8-7,4% nel periodo 2026-2034. Le unità a lotti offrono flessibilità nelle ricette, separazione dei lotti e un'economia di ingresso pratica, mentre i forni continui garantiscono una produttività stabile per prodotti standardizzati. La scelta dipende dall'utilizzo, dal mix di prodotti, dalla frequenza di cambio formato, dal controllo qualità, dalla movimentazione dei materiali e dalla tolleranza agli arresti. L'automazione riduce progressivamente le differenze di manodopera, ma la variabilità della produzione continua a sostenere la domanda di apparecchiature a lotti configurabili.
- Produzione a lotti – Le officine meccaniche e le fabbriche con prodotti misti apprezzano i carichi indipendenti, i frequenti cambi di ricetta, la tracciabilità e un minore impegno, rendendo i sistemi a lotti strategicamente importanti per la domanda specializzata o fluttuante.
- Continuo – Componenti ad alto volume, nastri, fili e parti standardizzate beneficiano di un flusso ripetibile, di una gestione integrata, di profili termici costanti e di un costo unitario di lavorazione inferiore a parità di utilizzo.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Atmosfera |
Alto |
Gas Precision |
Maturo |
|
Vuoto |
Mezzo |
Elaborazione pulita |
Scalatura |
Analisi dei fattori di crescita e del loro impatto sul mercato dei forni industriali.
Localizzazione della produzione e rinnovamento della capacità produttiva.
I governi e l'industria operanti nel mercato dei forni industriali stanno investendo nelle capacità produttive nazionali per semiconduttori, componenti militari, componenti automobilistici, apparecchiature elettriche e materiali critici. Ogni nuovo impianto dedicato a processi di lavorazione, fusione, formatura o trasformazione dei materiali genera nuove esigenze in termini di ricottura, trattamento termico, brasatura, sinterizzazione e distensione. L'effetto non si limita alle nuove installazioni, poiché molti forni esistenti non dispongono di sistemi di controllo, sicurezza e comunicazione dati all'avanguardia. La localizzazione aumenta anche la domanda di assistenza, ricambi e competenze ingegneristiche di processo nelle vicinanze. I produttori possono garantire entrate ricorrenti attraverso una combinazione di vendite di nuovi macchinari, ammodernamenti, servizi di avviamento, formazione e manutenzione preventiva. Le tempistiche, tuttavia, saranno influenzate dalla costruzione degli stabilimenti, dalla disponibilità di energia elettrica e dalla manodopera specializzata.
Efficienza energetica e decarbonizzazione industriale
Le operazioni termiche consumano notevoli quantità di energia; pertanto, i prezzi dei combustibili, i costi della CO2 e gli obiettivi di riduzione delle emissioni delle aziende influenzano direttamente le decisioni di investimento. Secondo l'Agenzia Internazionale dell'Energia, il consumo di elettricità e la diffusione delle energie rinnovabili sono in forte aumento nelle principali regioni del mondo, consentendo così l'utilizzo di forni a resistenza, a induzione e ibridi laddove le condizioni lo permettano. Nel caso delle operazioni di combustione, bruciatori rigenerativi, gestione dell'ossigeno, refrattari più efficienti e recupero del calore di scarto possono ridurre i costi operativi mantenendo in funzione i sistemi di alimentazione esistenti. Le decisioni di acquisto si spostano dal costo di acquisto all'efficienza energetica del ciclo di vita e alla riduzione delle emissioni. Tale approccio fornisce un chiaro indicatore di sostituzione per le apparecchiature obsolete, ma le limitazioni legate alle reti elettriche e agli elevati costi di picco potrebbero rallentare il processo di elettrificazione.
Requisiti di qualità più elevati per i materiali avanzati
Le leghe aerospaziali, i componenti per veicoli elettrici, i dispositivi medici, gli acciai per utensili e i pezzi realizzati tramite manifattura additiva richiedono un controllo rigoroso di temperatura, atmosfera, ricetta e ciclo di tempra. Questi requisiti impongono la necessità di riscaldamento multizona, vuoto, rilevamento di gas, simulazione di processo e tempra automatica. L'impatto economico della qualità è fondamentale: i risparmi derivanti da minori deformazioni, ossidazione e scarti possono giustificare apparecchiature più costose anche quando il risparmio energetico non è sufficiente. Con la qualificazione dei forni in produzione secondo le normative o in condizioni critiche per la sicurezza, i clienti si assicurano la fornitura e l'assistenza post-vendita; tuttavia, la qualificazione richiede più tempo. L'effetto commerciale maggiore si osserva quando la soluzione include sistemi di sensori e controllo insieme all'assistenza e alla documentazione della qualificazione del forno e della ricetta.
Tendenze future del mercato dei forni industriali
Processamento termico definito via software
Le tendenze del mercato dei forni industriali si concentreranno sempre più su soluzioni software per generare decisioni operative basate sui dati del forno. Il software di edge analytics analizzerà le curve di temperatura, l'efficienza del bruciatore, il vuoto, il carico sui motori, la cronologia dei cicli e altri parametri confrontandoli con le informazioni di riferimento. Gli impianti baseranno le proprie attività di manutenzione non sulla base di interventi preventivi programmati, ma sui rischi di produzione calcolati in anticipo. La tecnologia del digital twin potrebbe aiutare a progettare ricette e capacità nello spazio digitale prima di condurre prove reali. Le soluzioni commerciali dovrebbero evolversi nella direzione di accordi di servizi connessi che combinano monitoraggio, ottimizzazione e azioni di risposta. L'adozione più rapida si verificherà in situazioni di costosi fermi macchina con registrazione obbligatoria dei processi.
Architetture di riscaldamento ibride e a combustibile flessibile
La progettazione delle tecnologie per forni del futuro terrà conto della disponibilità variabile di energia, anziché essere basata su una fonte di combustibile permanente. I sistemi ibridi potrebbero includere riscaldatori elettrici e bruciatori a gas per consentire all'operatore di affrontare problematiche quali l'elevato costo dell'elettricità nelle ore di punta, i limiti di capacità della rete e gli obiettivi ambientali, mantenendo al contempo la produzione. La progettazione di bruciatori compatibili con l'idrogeno si svilupperà in modo selettivo in applicazioni come quella siderurgica, tra le altre, dove sono richieste temperature molto elevate, ma solo in base alla disponibilità di combustibile e a considerazioni economiche. Sistemi di elettronica di potenza modulari, bruciatori standardizzabili e sistemi di controllo in grado di commutare le fonti di energia saranno elementi distintivi.
Opportunità di mercato per i forni industriali
Programmi di riqualificazione di aree dismesse
La scalabilità è un'opzione offerta dalla base installata, poiché alcuni impianti non possono permettersi lunghi periodi di fermo per la sostituzione dei forni. Il fornitore deve essere in grado di offrire audit per determinare la quantità di perdite di combustibile, le differenze di intervallo di temperatura, le esigenze di manutenzione e l'obsolescenza dei sistemi di controllo. I pacchetti di alta qualità e dal valore aggiunto includono bruciatori, elementi riscaldanti, isolamento, atmosfera, controlli, azionamenti, sensori e attrezzature per la movimentazione dei materiali. La disponibilità di finanziamenti basati sui risparmi accelererà le decisioni quando i budget di capitale sono limitati. La collaborazione con appaltatori regionali aumenterà le capacità di implementazione e la reattività. Il fornitore deve sviluppare kit di retrofit per vari tipi di forni, mantenendo al contempo la flessibilità ingegneristica per ogni singola installazione.
Centri di servizi localizzati nelle regioni industriali emergenti
India, Sud-Est asiatico, regione del Golfo e alcune aree dell'Africa possiedono zone manifatturiere in rapida crescita, ma richiedono più di semplici attrezzature provenienti dall'estero. Gli acquirenti necessitano di servizi di messa in servizio, messa a punto, ricambi, manutenzione dei materiali refrattari e formazione degli operatori nelle vicinanze dei loro stabilimenti. La creazione di centri di assistenza, la creazione di una rete di partner certificati e la disponibilità di scorte locali di componenti potrebbero contribuire a ridurre i tempi di inattività e a minimizzare i rischi dei progetti. I fornitori dovrebbero puntare a mercati che combinano le esigenze della produzione siderurgica, dell'industria automobilistica, mineraria, della manutenzione aerospaziale e degli investimenti in infrastrutture, in quanto si tratta di mercati con una domanda diversificata.
Sviluppi recenti
- Giugno 2026: Tenova SpA – Tenova ha annunciato che fornirà il più grande forno ad arco elettrico della Germania per la trasformazione di HKM, rafforzando gli investimenti nella produzione di acciaio a basse emissioni e nella tecnologia di fusione elettrificata su larga scala. Il progetto dimostra come l'ingegneria integrata dei forni, l'automazione e le competenze di conversione degli impianti stiano diventando fondamentali per la decarbonizzazione del settore metallurgico europeo.
- Marzo 2026: ANDRITZ AG – ANDRITZ ha sottolineato il continuo investimento in tecnologie di trasformazione industriale in tutto il suo portafoglio metallurgico, comprese attrezzature, automazione e capacità di servizio rilevanti per la modernizzazione dei processi termici. La più ampia strategia di transizione verde dell'azienda pone l'accento sulle prestazioni del ciclo di vita e sulla decarbonizzazione industriale, supportando la domanda dei clienti di linee di processo efficienti e architetture di controllo aggiornate.
Domande frequenti

Nivedita è una ricercatrice affermata con oltre 9 anni di esperienza in ricerche di mercato e consulenza aziendale. Attualmente Project Manager nel settore ICT presso The Insight Partners, vanta una profonda esperienza nella gestione e nell'esecuzione di incarichi di ricerca sindacati, personalizzati, in abbonamento e di consulenza in diversi settori tecnologici.
Con una comprovata esperienza nell'analisi basata sui dati e nella fornitura di insight fruibili, Nivedita ha contribuito in modo determinante a diversi progetti critici. Il suo lavoro include l'esecuzione end-to-end dei progetti, dalla comprensione degli obiettivi del cliente all'analisi delle tendenze di mercato, fino alla formulazione di raccomandazioni strategiche. Ha collaborato ampiamente con aziende leader nel settore ICT, aiutandole a identificare opportunità di mercato e a gestire i cambiamenti del settore.
Nivedita ha conseguito un MBA in Management presso IMS, Dehradun. Prima di entrare in The Insight Partners, ha maturato una preziosa esperienza presso MarketsandMarkets e Future Market Insights a Pune, dove ha ricoperto diversi ruoli di ricerca e ha costruito solide basi nell'analisi di settore e nel coinvolgimento dei clienti.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -