
Marché des fours industriels : taille et prévisions 2034
Taille et prévisions du marché des fours industriels (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance. Couverture du rapport : par type de four (tubulaire ou à coquille, caisson, à fond de chariot) ; fonctionnement (gaz/brûleur, électrique) ; application (atmosphère, vide) ; structure (batch, continu) ; utilisateur final (automobile, pétrole et gaz, métallurgie, sidérurgie, agroalimentaire) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00008941
- Catégorie : Fabrication et construction
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 28, 2026


Taille du marché en 2025
12,46 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
22,92 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
7,01 %
taux de croissance
Marché adressable
159,77 milliards de dollars américains
(2026-2034)
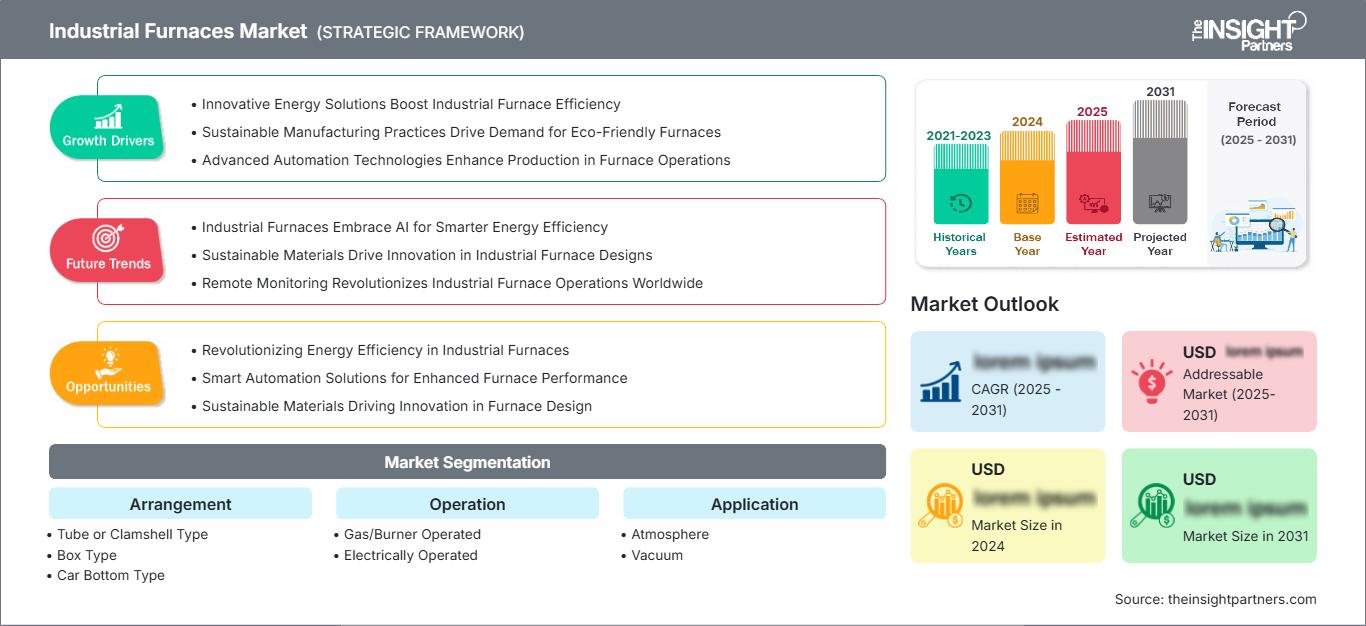
Le marché des fours industriels était évalué à 12,46 milliards de dollars américains en 2025 et devrait atteindre 22,92 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 7,01 % entre 2026 et 2034. La demande évolue au-delà des achats de remplacement vers des systèmes de traitement thermique intégrés qui améliorent l'uniformité de la température, le débit, la consommation d'énergie et la traçabilité des produits dans les secteurs des métaux, des matériaux avancés, des composants automobiles, des pièces aérospatiales, de l'électronique et de la fabrication industrielle.
En Amérique du Nord, le marché des fours industriels devrait connaître une croissance annuelle composée (TCAC) de 6,3 % à 6,8 % jusqu'en 2034, grâce à la modernisation des installations de traitement thermique vieillissantes et à la localisation de l'approvisionnement en composants critiques. Les investissements publics et privés dans la sidérurgie, l'aérospatiale, la défense, les semi-conducteurs et les véhicules électriques soutiennent les commandes d'équipements, tandis que le renforcement des normes d'émissions et le coût élevé de la main-d'œuvre favorisent le chauffage électrique, l'automatisation, le contrôle de l'atmosphère, la maintenance prédictive et les plateformes de fours adaptables.
Analyse et perspectives du marché des fours industriels
- Amérique du Nord – Elle représentait une part de marché de 25 à 28 % en 2025 et devrait croître à un TCAC de 6,3 à 6,8 % entre 2026 et 2034, soutenue par la relocalisation des activités, les investissements dans la défense et l’aérospatiale et la modernisation des installations de traitement thermique vieillissantes.
- États-Unis – Représentaient 78 à 82 % de la demande nord-américaine en 2025, progressant à un TCAC de 6,4 à 6,9 % jusqu’en 2034 grâce à l’expansion des capacités des secteurs automobile, des semi-conducteurs et des métaux spéciaux.
- Europe – Détenait une part de marché de 27 à 30 % en 2025 et devrait enregistrer un TCAC de 5,9 à 6,4 %, tiré par l’Allemagne, l’Italie, la France, l’Espagne et le Royaume-Uni dans un contexte d’électrification et de modernisation pour la mise en conformité aux normes d’émissions.
- Asie-Pacifique – Elle a capté une part de marché de 36 à 40 % en 2025 et devrait afficher un TCAC de 8,1 à 8,7 %, la Chine étant en tête et l’Inde, le Japon, la Corée du Sud et l’Australie soutenant une demande diversifiée.
- Le segment le plus important – celui fonctionnant au gaz/brûleur – détenait une part de marché de 56 à 60 % en 2025 et devrait enregistrer un TCAC de 5,8 à 6,3 % jusqu’en 2034, reflétant l’importance de la base installée et les avantages économiques liés aux hautes températures.
- Segment à forte croissance – Les systèmes à commande électrique représentaient 40 à 44 % de parts de marché en 2025 et devraient connaître une croissance annuelle composée de 8,8 à 9,4 % jusqu’en 2034, la décarbonation et le contrôle de précision accélérant leur adoption.
- Principales sociétés analysées en détail : ANDRITZ AG, Tenova SpA, Inductotherm Group, SECO/WARWICK SA, Ipsen International GmbH, Nabertherm GmbH, Carbolite Gero Ltd., Nutec Bickley, Gasbarre Products, Inc. et Despatch Industries, LLC.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les technologies modernes de traitement thermique ont évolué, passant d'appareils autonomes dépendants d'opérateurs à des cellules de traitement à surveillance numérique. Les conceptions modernes intègrent des brûleurs performants ou un chauffage par résistance électrique avec des systèmes de contrôle programmables, de gestion des recettes, de l'atmosphère, de la charge et de récupération de chaleur. Les fours modulaires, capables de traiter divers matériaux, de petites séries et de répondre à des spécifications métallurgiques plus précises, sont de plus en plus demandés par les clients. Les solutions électriques sont envisagées lorsque l'alimentation électrique et les températures de traitement sont favorables, tandis que les systèmes à gaz restent essentiels pour les charges importantes et les procédés par lots. Des facteurs tels que la maintenance, les mises à niveau et l'amélioration des réfractaires sont devenus aussi importants que le coût du cycle de vie dans le choix des équipements.
Les investissements dans les technologies de traitement thermique devraient croître jusqu'en 2034 en Inde, en Asie du Sud-Est, dans la région du Golfe et dans certains corridors africains, parallèlement à l'expansion des capacités de transformation des métaux et des infrastructures. L'électrification industrielle, l'efficacité énergétique et les politiques en faveur de l'acier à faible teneur en carbone inciteront les investisseurs à investir dans le chauffage hybride, les brûleurs à hydrogène, le traitement sous vide et le contrôle numérique. Les entreprises proposant des services d'assistance, de modernisation et d'ingénierie d'application sont susceptibles de tirer leur épingle du jeu, car les clients doivent concilier les impératifs de décarbonation avec la fiabilité des procédés et d'autres exigences.
Portée du rapport sur le marché des fours industriels
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 12,46 milliards de dollars américains |
| Taille du marché d'ici 2034 | 22,92 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 7,01% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des fours industriels
La croissance du marché des fours industriels repose sur des besoins constants en matière de fusion, de recuit, de trempe, de frittage, de brasage, de revenu et de refroidissement des matériaux. L'allègement des véhicules, l'utilisation d'alliages dans l'aérospatiale, la fabrication de machines et les infrastructures de réseaux électriques nécessitent des cycles plus complexes. La chaîne d'approvisionnement comprend des fabricants de structures métalliques, des fabricants de réfractaires, des producteurs de brûleurs et d'éléments chauffants, des fournisseurs de systèmes de contrôle, des installateurs de fours et des sociétés de services après-vente.
La nature du projet demeure un facteur déterminant de l'offre sur le marché des fours industriels. La disponibilité de composants électriques à long délai de livraison, de réfractaires sur mesure, de personnel qualifié pour la mise en service et l'accès à l'énergie électrique peuvent constituer des contraintes. Il est donc important pour les acheteurs de commander des unités standard et des modernisations par étapes afin de limiter les risques liés aux arrêts de production. La volatilité des prix de l'énergie favorise le recours aux brûleurs régénératifs, à l'amélioration de l'isolation, à la récupération de chaleur et à la planification des procédés énergivores.
Les prévisions du marché des fours industriels révèlent un secteur très concurrentiel, opposant des sociétés d'ingénierie généralistes, des fabricants de fours à induction, des fabricants de fours de traitement thermique sous vide et des fournisseurs de systèmes de production et de laboratoire personnalisables. ANDRITZ AG et Tenova SpA sont concurrents sur le marché des grandes installations métallurgiques intégrées, Inductotherm Group sur celui des fours de fusion à induction, et SECO/WARWICK SA et Ipsen International GmbH sur celui des fours sous atmosphère contrôlée et sous vide de pointe.
Nabertherm GmbH et Carbolite Gero Ltd. répondent aux besoins généraux en matière de configuration, tandis que Nutec Bickley, Gasbarre Products, Inc. et Despatch Industries, LLC associent l'ingénierie des systèmes à une expertise applicative. Les investissements se concentrent de plus en plus sur les systèmes de contrôle, le diagnostic à distance, la configurabilité des chambres et les services après-vente. La différenciation stratégique repose sur la garantie des procédés, la rentabilité du cycle de vie, la fiabilité de l'installation, le support des équipements existants et la possibilité de modernisation sans interruption des processus de production.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des fours industriels : Perspectives stratégiques
Perspectives régionales
marché des fours industriels en Amérique du Nord
L'Amérique du Nord détenait 25 à 28 % des parts de marché des fours industriels en 2025 et devrait connaître une croissance annuelle composée de 6,3 à 6,8 % entre 2026 et 2034. La mise hors service des anciens fours à chargement par lots, la production nationale de composants et les investissements dans les secteurs de l'aérospatiale, de la défense, de l'automobile, des semi-conducteurs et des métaux spéciaux créent des opportunités de commandes diversifiées. La hausse des coûts de main-d'œuvre rend l'automatisation plus rentable, et les homologations environnementales facilitent une combustion plus efficace, l'électrification, l'isolation et la récupération de chaleur.
Sur le marché des fours industriels, les commandes se concentrent de plus en plus sur la modernisation, la cybersécurité, l'assistance à distance, le suivi des recettes et la fourniture de pièces détachées. Le Canada offre des débouchés pour les équipements utilisés dans la transformation de l'aluminium, l'exploitation minière et la production d'énergie, tandis que le Mexique propose des marchés issus de la production automobile et électroménager. Dans ces secteurs, les acheteurs privilégient souvent une modernisation progressive plutôt que le remplacement complet des lignes de production, ce qui permet de mettre à jour les systèmes de contrôle, les brûleurs, les réfractaires et les équipements de manutention en fonction des plans de production.
Marché américain des fours industriels
Les États-Unis représentaient 78 à 82 % du chiffre d'affaires nord-américain en 2025 et devraient connaître une croissance annuelle composée de 6,4 à 6,9 % jusqu'en 2034. La production nationale de semi-conducteurs, d'avions, de matériel de défense, de batteries, d'outils et d'aciers spéciaux génère des besoins en fours à boîte, sous vide, sous atmosphère contrôlée et continus. Les fours électriques sont privilégiés lorsque la haute précision et un contexte économique local favorable se conjuguent, tandis que les fours à gaz restent la référence pour les besoins importants en débit et en chaleur.
Les entreprises leaders maintiennent leurs activités de vente, d'ingénierie, de production et de maintenance dans les régions industrielles afin d'accélérer l'installation et la maintenance. Les applications commerciales comprennent la gestion des déformations, la cémentation, la nitruration, le brasage, le recuit de mise en solution de l'aluminium et les procédés sous atmosphère contrôlée. Les acheteurs intègrent les systèmes de contrôle des fours à leurs systèmes d'exécution de la production pour suivre la consommation énergétique de leurs procédés. Le recours à des avantages fiscaux et à une préférence d'achat pour la production locale accroît les chances de succès, même si les retards de livraison des transformateurs, la pénurie de main-d'œuvre et les difficultés d'obtention de permis peuvent allonger les délais et favoriser les conceptions modulaires, la modernisation des machines et l'extension des sites existants.
Marché européen des fours industriels
L'Europe représentait 27 à 30 % du marché en 2025 et devrait enregistrer un TCAC de 5,9 à 6,4 % jusqu'en 2034. L'Allemagne reste en tête, car les secteurs de l'automobile, de la mécanique, de la sidérurgie, de l'aérospatiale et de la fabrication de composants nécessitent tous des traitements thermiques qualifiés. L'exposition au coût du carbone, les normes d'efficacité énergétique et la volatilité des prix du gaz favorisent l'évolution des brûleurs, le développement du chauffage électrique, la récupération de chaleur et la numérisation de la gestion de l'énergie.
Le Royaume-Uni se spécialise dans l'aérospatiale et les alliages spéciaux, sa politique d'achat étant axée sur les technologies du vide, la traçabilité et la modernisation des installations existantes. L'Italie allie savoir-faire en matière de fabrication de fours et forte demande dans les secteurs des métaux, de la céramique et des machines. La France mise sur l'aérospatiale, les chaînes d'approvisionnement nucléaires et les politiques bas carbone, tandis que l'Espagne tire parti des secteurs de l'automobile, des équipements pour énergies renouvelables et de la fonderie. Dans ces pays, la limitation des ressources financières entraîne une modernisation progressive, mais la politique de décarbonation de l'UE maintient l'intérêt pour la combustion compatible avec l'hydrogène, les véhicules hybrides, les matériaux isolants et les activités liées aux énergies renouvelables.
Marché des fours industriels de la région Asie-Pacifique
La région Asie-Pacifique détenait 36 à 40 % des parts de marché des fours industriels en 2025 et devrait connaître une croissance annuelle composée de 8,1 à 8,7 % jusqu'en 2034. La Chine domine ce marché grâce à sa taille et à sa production d'acier, de machines, d'automobiles, d'électronique et de métaux non ferreux. L'Inde renforce ses capacités dans les secteurs des infrastructures, de l'automobile, du ferroviaire, de la défense et de la fonderie, tandis que le Japon et la Corée du Sud privilégient les matériaux de haute spécification et la gestion thermique.
L'Australie fournit des équipements miniers et est consommatrice de métaux. Les politiques industrielles et les avantages liés à la localisation favorisent le développement de nouvelles capacités, malgré l'instabilité du réseau électrique et des financements. Les fournisseurs qui proposent des compétences locales en ingénierie, des conceptions efficaces et des solutions d'automatisation modulaires sont en mesure de répondre aux besoins des projets de construction d'usines neuves comme de ceux d'exploitations existantes.
Marché des fours industriels au Moyen-Orient et en Afrique
Le marché des fours industriels au Moyen-Orient et en Afrique devrait enregistrer une croissance annuelle composée (TCAC) de 6,7 % à 7,3 % d'ici 2034. L'Arabie saoudite domine ce marché grâce à la diversification de son industrie, qui stimule la production de métaux, l'exploitation minière, la défense et les matériaux de construction. Les Émirats arabes unis développent leurs activités dans les secteurs de l'aluminium, de la maintenance aérospatiale et des applications de fabrication de pointe, tandis que l'Afrique du Sud soutient la demande dans les secteurs minier, de la fonderie, de l'acier et de l'automobile.
Ailleurs, les projets dépendent des infrastructures de transport, d'un approvisionnement fiable en combustible ou en électricité et de la disponibilité de services techniques. Dans plusieurs régions du Golfe, la rentabilité énergétique favorise les centrales à gaz, mais le développement des énergies renouvelables et les exigences d'efficacité énergétique ouvrent la voie à des configurations électriques et hybrides. Les fours modulaires et les partenariats régionaux de maintenance contribuent à réduire les risques liés à la mise en œuvre sur des sites dispersés.
Analyse de segmentation
Arrangement
Le marché des fours industriels, selon leur configuration, s'étend des systèmes tubulaires compacts aux installations massives sur châssis de wagon. Le segment principal devrait connaître une croissance annuelle composée de 6,6 % à 7,2 % entre 2026 et 2034. Le choix du four dépend de la géométrie de la charge, de l'homogénéité thermique, de l'espace au sol, du mode de manutention, de la fréquence de production et de l'accessibilité pour la maintenance. Les configurations flexibles de type caisson et coquille conviennent aux lots variés, tandis que les fours sur châssis de wagon sont conçus pour les charges surdimensionnées et les cycles industriels exigeants.
- Type tube ou coquille – La demande se concentre sur le traitement en laboratoire, pilote, de fils, de tuyaux et de matériaux spéciaux où l'accès rapide, les zones contrôlées et les diamètres de tubes adaptables offrent une flexibilité stratégique.
- Type de boîte – Son adoption généralisée reflète des tailles de chambre configurables, un chargement simple et une aptitude au recuit, au durcissement, au revenu, à la céramique et au traitement thermique général dans le cadre de programmes de production mixtes.
- Type de fond de wagon – Les machines lourdes, les pièces forgées, les pièces moulées et les grandes fabrications privilégient les foyers mobiles qui supportent une capacité de charge élevée, l'accès par grue et le traitement contrôlé des composants surdimensionnés.
Opération
Les choix opérationnels devraient progresser à un TCAC de 7,0 à 7,6 % entre 2026 et 2034, les utilisateurs cherchant à optimiser le coût du combustible, les exigences de température, la capacité du réseau, les émissions et la précision du contrôle. Les systèmes à gaz ou à brûleurs conservent des avantages d'échelle pour les procédés lourds, tandis que les équipements électriques sont plus performants dans les environnements propres et automatisés. Des stratégies hybrides émergent lorsque les installations nécessitent une résilience opérationnelle ou une décarbonation progressive sans remplacement immédiat de tous les équipements thermiques.
- Fonctionnement au gaz/brûleur – La profondeur de la base installée, le chauffage rapide et l'aptitude à un fonctionnement continu à haute température maintiennent le leadership, en particulier là où l'infrastructure de gaz naturel et la récupération de chaleur résiduelle améliorent la rentabilité du cycle de vie.
- Fonctionnement électrique – L’adoption augmente avec le contrôle précis, des lieux de travail plus propres, l’accès à l’énergie renouvelable, une automatisation plus facile et les objectifs de décarbonation des entreprises, notamment dans le traitement thermique avancé et les charges flexibles plus petites.
Application
La demande d'applications devrait croître à un TCAC de 7,2 à 7,8 % entre 2026 et 2034. Les fours sous atmosphère contrôlée permettent des procédés thermochimiques et sous gaz protecteur à grande échelle, tandis que les systèmes sous vide sont destinés aux composants de haute valeur exigeant une faible contamination, des surfaces brillantes, une grande répétabilité et une maîtrise stricte des déformations. L'adoption de ces systèmes dépend de la métallurgie, d'un temps de cycle acceptable, de la consommation de gaz, de la documentation qualité, des capacités de maintenance et de la rentabilité de la réduction des rebuts ou des opérations de finition en aval.
- Atmosphère – Les opérations à grand volume dans les secteurs de l'automobile, de l'outillage, des roulements et de l'ingénierie générale utilisent des gaz contrôlés pour la cémentation, la nitruration, le recuit et le brasage, en équilibrant la qualité du processus avec le débit et le coût.
- Sous vide – Les composants des secteurs aérospatial, médical, de fabrication additive et des alliages haut de gamme privilégient un traitement propre, la répétabilité des recettes, une oxydation réduite et une trempe intégrée malgré des exigences techniques et financières plus élevées.
Structure
Les configurations structurelles devraient progresser à un TCAC de 6,8 à 7,4 % entre 2026 et 2034. Les unités de production par lots offrent une grande flexibilité de formulation, la possibilité de séparer les lots et un coût d'entrée avantageux, tandis que les fours continus garantissent un débit stable pour les produits standardisés. Le choix dépend de l'utilisation, de la gamme de produits, de la fréquence de changement de format, de l'assurance qualité, de la manutention des matériaux et de la tolérance aux arrêts. L'automatisation réduit de plus en plus les écarts de main-d'œuvre, mais la variabilité de la production continue de soutenir la demande en équipements de production par lots configurables.
- Production par lots – Les ateliers de production à la commande et les usines de produits mixtes apprécient les chargements indépendants, les changements fréquents de recettes, la traçabilité et un engagement moindre, ce qui rend les systèmes de production par lots stratégiquement importants pour une demande spécialisée ou fluctuante.
- En continu – Les composants à grand volume, les bandes, les fils et les pièces standardisées bénéficient d'un flux répétable, d'une manutention intégrée, de profils thermiques constants et d'un coût de traitement unitaire inférieur lors d'une utilisation soutenue.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Atmosphère |
Haut |
Précision du gaz |
Mature |
|
Vide |
Moyen |
Traitement propre |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des fours industriels
Localisation de la production et renouvellement des capacités
Les gouvernements et l'industrie du marché des fours industriels investissent dans les capacités nationales de production de semi-conducteurs, de matériel militaire, de composants automobiles, d'équipements électriques et de matériaux critiques. Chaque nouvelle usine dédiée à l'usinage, à la fonderie, au formage ou aux procédés de transformation des matériaux engendre de nouveaux besoins en recuit, traitement thermique, brasage, frittage et relaxation des contraintes. Cet impact ne se limite pas aux nouvelles installations, car de nombreux fours existants ne disposent pas de systèmes de contrôle, de sécurité et de communication de données modernes. La relocalisation accroît également la demande de services de proximité, de pièces détachées et d'expertise en ingénierie des procédés. Les fabricants peuvent garantir des revenus récurrents grâce à une combinaison de ventes de machines neuves, de modernisations, de services de mise en service, de formations et de maintenance préventive. Le calendrier de ces investissements dépendra toutefois de la construction des usines, de la disponibilité de l'énergie et de la main-d'œuvre qualifiée.
Efficacité énergétique et décarbonation industrielle
Les opérations thermiques consomment une quantité considérable d'énergie ; par conséquent, le prix des combustibles, les coûts liés au CO2 et les objectifs d'émissions des entreprises influent directement sur les décisions d'investissement. Selon l'Agence internationale de l'énergie, la consommation d'électricité et le déploiement des énergies renouvelables augmentent significativement dans les principales régions du monde, permettant ainsi l'exploitation de fours à résistance, à induction et hybrides là où les conditions le permettent. Dans le cas des opérations de combustion, les brûleurs régénératifs, la gestion de l'oxygène, les réfractaires plus performants et la récupération de la chaleur résiduelle peuvent réduire les coûts d'exploitation tout en conservant les systèmes d'alimentation existants. Les décisions d'achat s'orientent désormais vers l'efficacité énergétique sur l'ensemble du cycle de vie et la réduction des émissions, plutôt que vers le coût d'achat. Cette approche fournit un indicateur clair de remplacement pour les équipements obsolètes, mais les limitations liées aux réseaux électriques et les coûts élevés des pics de consommation pourraient ralentir le processus d'électrification.
Exigences de qualité plus élevées pour les matériaux avancés
Les alliages aérospatiaux, les composants de véhicules électriques, les dispositifs médicaux, les aciers à outils et les pièces fabriquées par fabrication additive nécessitent un contrôle rigoureux de la température, de l'atmosphère, du procédé et du cycle de trempe. Ces exigences impliquent le recours à des systèmes de chauffage multizones, au vide, à la détection de gaz, à la simulation de procédés et à la trempe automatique. L'impact économique de la qualité est essentiel : les économies réalisées grâce à la réduction des déformations, de l'oxydation et des rebuts peuvent justifier un investissement plus important, même lorsque les économies d'énergie sont insuffisantes. La qualification des fours en production, conformément aux réglementations ou dans des conditions critiques pour la sécurité, garantit aux clients l'approvisionnement et les services après-vente ; toutefois, cette qualification est plus longue. L'impact commercial le plus important est observé lorsque la solution inclut des systèmes de capteurs et de contrôle, ainsi que le service et la documentation relatifs à la qualification du four et du procédé.
Tendances futures du marché des fours industriels
Traitement thermique défini par logiciel
Les tendances du marché des fours industriels s'orienteront de plus en plus vers des solutions logicielles permettant de prendre des décisions opérationnelles à partir des données des fours. Les logiciels d'analyse en périphérie analyseront les courbes de température, le rendement des brûleurs, le vide, la charge des moteurs, l'historique des cycles et d'autres paramètres par rapport aux données de référence. Les usines baseront leurs activités de maintenance non plus sur une planification préventive, mais sur les risques de production calculés en amont. La technologie du jumeau numérique pourrait faciliter la conception des recettes et des capacités dans l'environnement virtuel avant même la réalisation d'essais physiques. Les solutions commerciales devraient évoluer vers des contrats de services connectés combinant surveillance, optimisation et interventions. L'adoption la plus rapide se produira dans les situations d'arrêts de production coûteux nécessitant un enregistrement obligatoire des processus.
Architectures de chauffage hybrides et à combustibles flexibles
Les fours de demain tiendront compte des fluctuations de la disponibilité énergétique, contrairement aux systèmes traditionnels conçus pour une source d'énergie fixe. Les systèmes hybrides pourront intégrer des résistances électriques et des brûleurs à gaz, permettant ainsi de pallier les problèmes liés au coût élevé de l'électricité aux heures de pointe, aux limitations de capacité du réseau et aux objectifs environnementaux, tout en maintenant la production. La conception de brûleurs fonctionnant à l'hydrogène se développera de manière sélective dans des applications telles que la sidérurgie, où des températures très élevées sont requises, en fonction de l'approvisionnement en combustible et des contraintes économiques. Les systèmes d'électronique de puissance modulaires, les brûleurs standardisés et les systèmes de contrôle capables de basculer entre les sources d'énergie seront des atouts majeurs.
Opportunités du marché des fours industriels
Programmes de réhabilitation des friches industrielles
L'évolutivité est une option offerte par la base installée, car certaines usines ne peuvent se permettre de longues périodes d'arrêt pour le remplacement des fours. Le fournisseur doit être en mesure de proposer des audits pour déterminer les pertes de combustible, les écarts de plage de température, les besoins de maintenance et l'obsolescence des systèmes de contrôle. Les offres groupées avantageuses incluent les brûleurs, les éléments chauffants, l'isolation, le système d'atmosphère, les systèmes de contrôle, les variateurs, les capteurs et les équipements de manutention. La possibilité de financements basés sur les économies réalisées accélérera les décisions lorsque les budgets d'investissement sont limités. La collaboration avec des entreprises régionales renforcera les capacités de mise en œuvre et la réactivité. Le fournisseur doit développer des kits de modernisation pour différents types de fours, tout en conservant une flexibilité d'ingénierie adaptée à chaque installation.
Centres de services localisés dans les régions industrielles émergentes
L'Inde, l'Asie du Sud-Est, la région du Golfe et certaines régions d'Afrique possèdent des zones industrielles en plein essor, mais leurs besoins dépassent le simple cadre de l'importation d'équipements. Les acheteurs ont besoin de services de mise en service, de réglage, de pièces détachées, de maintenance des réfractaires et de formation des opérateurs à proximité de leurs usines. La mise en place de centres de services, l'établissement d'un réseau de partenaires certifiés et la constitution d'un stock local de composants pourraient contribuer à réduire les temps d'arrêt et à minimiser les risques liés aux projets. Les fournisseurs devraient cibler les marchés qui combinent les besoins de la production d'acier, de la construction automobile, de l'exploitation minière, de la maintenance aérospatiale et des investissements dans les infrastructures, car ce sont des marchés à la demande diversifiée.
Développements récents
- Juin 2026 : Tenova SpA – Tenova a annoncé la fourniture du plus grand four à arc électrique d’Allemagne pour la transformation de HKM, renforçant ainsi son investissement dans la production d’acier à faibles émissions et les technologies de fusion électrifiée à grande échelle. Ce projet illustre comment l’ingénierie intégrée des fours, l’automatisation et l’expertise en matière de conversion d’installations deviennent essentielles à la décarbonation de la filière métallurgique européenne.
- Mars 2026 : ANDRITZ AG – ANDRITZ a souligné la poursuite de ses investissements dans les technologies de transformation industrielle pour l’ensemble de son portefeuille métaux, notamment les équipements, l’automatisation et les services liés à la modernisation des procédés thermiques. Sa stratégie globale de transition écologique met l’accent sur la performance du cycle de vie et la décarbonation industrielle, répondant ainsi à la demande des clients pour des lignes de production efficaces et des architectures de contrôle modernisées.
Foire aux questions

Nivedita est un expert en recherche versierte mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Vous êtes à la recherche d'un gestionnaire de projet dans l'agence IKT de The Insight Partners qui s'occupe et s'occupe des connaissances générales dans le cadre de la lecture et de la formation des syndicats, des spécialistes, des abonnements et des programmes de formation en sous-traitance. Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen and umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Vous avez participé à des études de formation d'entreprises IKT et à vos études de marché, ainsi qu'à des services de branche pour mes clients.
Nivedita a un MBA en gestion de l'IMS, Dehradun. Pour votre travail chez The Insight Partners, nous avons travaillé ensemble sur MarketsandMarkets et Future Market Insights à Pune, nous avons des positions de recherche approfondies et un fondement solide dans l'analyse des branches et l'élaboration des liens.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -