
Markt für Industrie Gases: Größe, Trends & Prognose 2034
Marktgröße und Prognosen für Industriegase (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Produkt (Sauerstoff, Stickstoff, Wasserstoff, Kohlendioxid, Sonstige); Anwendung (Gesundheitswesen, Fertigung, Metallurgie und Glas, Lebensmittel und Getränke, Einzelhandel, Chemie und Energie, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00009525
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 28, 2026


Marktgröße 2025
113,16 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
197,59 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
6,39 %
Wachstumsrate
Adressierbarer Markt
1.405,98 Mrd. US-Dollar
(2026–2034)
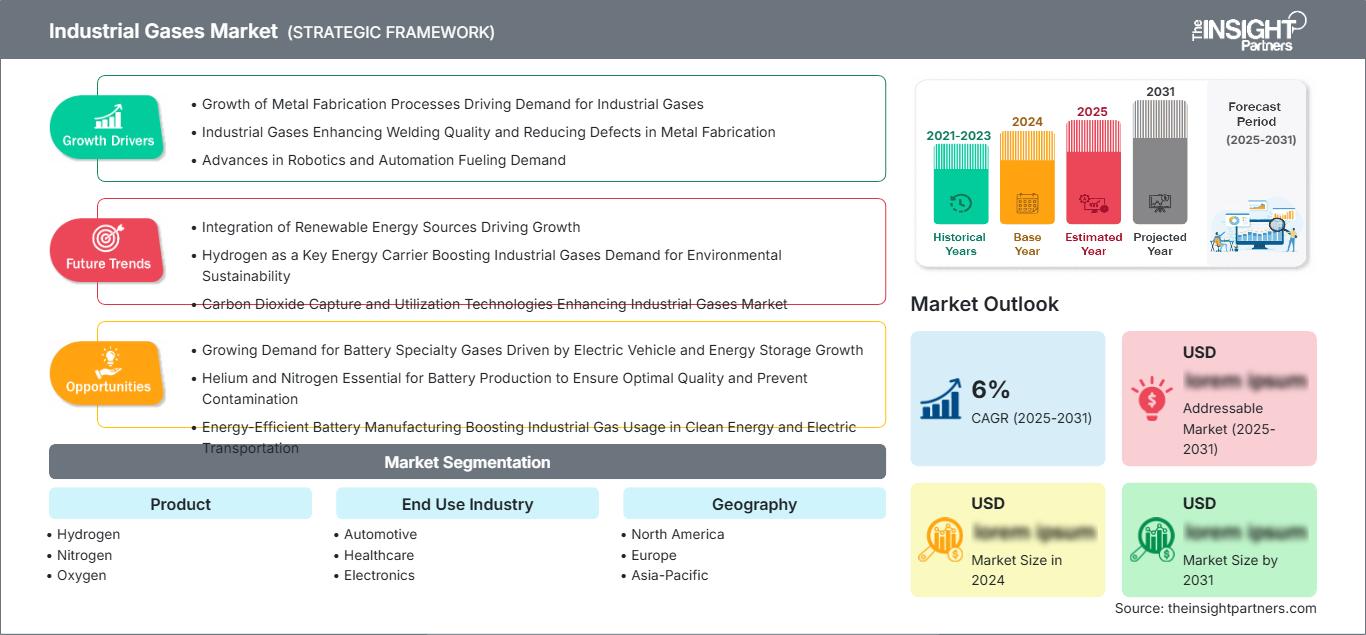
Der Markt für Industriegase wird Prognosen zufolge von 113,16 Milliarden US-Dollar im Jahr 2025 auf 197,59 Milliarden US-Dollar im Jahr 2034 wachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,39 % im Zeitraum 2026–2034 entspricht. Dieses Wachstum spiegelt den steigenden Bedarf an Atmosphären- und Prozessgasen in den Bereichen Fertigung, Gesundheitswesen, Elektronik, Energiesysteme und fortgeschrittene Industrieanwendungen wider, während Investitionen in Wasserstoff, Kohlenstoffmanagement und die Infrastruktur für hochreine Gase die Produktions- und Vertriebsstrategien weiterhin grundlegend verändern.
Nordamerika dürfte weiterhin ein strategisch wichtiger Nachfragestandort bleiben, mit einem prognostizierten Wachstum von 5,8–6,4 % im Zeitraum 2026–2034. Der Ausbau der Halbleiterfertigung, die Aktivitäten der Luft- und Raumfahrtindustrie, die Rückverlagerung von Industriestandorten sowie Investitionen in Projekte zur Herstellung von kohlenstoffarmem Ammoniak und Wasserstoff verstärken den Bedarf an Stickstoff, Sauerstoff, Argon, Wasserstoff und Kohlendioxid. Die Größe des Industriegasemarktes in der Region wird zudem durch etablierte Pipeline-Netze und eine hohe Konzentration großer Industriekunden gestützt.
Marktanalyse und Einblicke für Industriegase
- Nordamerika hatte 2025 einen geschätzten Marktanteil von 30–34 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,4 % wachsen. Investitionen in die Halbleiterindustrie, die Luft- und Raumfahrtproduktion, der Bedarf im Gesundheitswesen und groß angelegte Energieprojekte stützen weiterhin die Nachfrage nach Atmosphären-, Prozess- und Spezialgasen.
- Die USA stellten im Jahr 2025 etwa 78–82 % der nordamerikanischen Nachfrage dar und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,9–6,5 % wachsen, unterstützt durch die Halbleiterfertigung, die Rückverlagerung von Industrieproduktionen, die Raumfahrtaktivitäten und kohlenstoffarme Industrieprojekte.
- Europa hielt 2025 schätzungsweise einen Marktanteil von 24–28 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,2–5,9 % wachsen. Deutschland, Frankreich, Großbritannien, Italien und Spanien bleiben wichtige Märkte, gestützt durch die Modernisierung der Fertigungsindustrie, die Nachfrage im Gesundheitswesen, die Elektronikbranche und Investitionen in die Dekarbonisierung.
- Der asiatisch-pazifische Raum hatte 2025 einen geschätzten Anteil von 32–36 % und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 7,2–8,0 % verzeichnen. China, Japan, Südkorea, Indien und Australien profitieren von der Elektronikproduktion, Metall-, Chemie-, Infrastruktur- und Wasserstoffinvestitionen.
- Größtes Segment : Stickstoff hatte im Jahr 2025 einen geschätzten Marktanteil von 27–31 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,1–6,8 % wachsen, unterstützt durch Anwendungen in den Bereichen Elektronik, Lebensmittelverarbeitung, Chemie und industrielle Schutzgasabdeckung.
- Wachstumsstarkes Segment : Wasserstoff hatte im Jahr 2025 einen geschätzten Marktanteil von 17–21 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,0–9,0 % wachsen. Treiber dieses Wachstums sind Raffinerien, Chemikalien, Ammoniak, Mobilität und emissionsarme Industrieinvestitionen.
- Detaillierte Analyse der wichtigsten Unternehmen : Air Liquide SA, Linde plc, Air Products and Chemicals, Inc., Messer SE & Co. KGaA, Nippon Sanso Holdings Corporation, BASF SE, Gulf Cryo Holding Company WLL, Yingde Gases Group Co., Ltd., Chengdu Taiyu Industrial Gases Co., Ltd., Ellenbarrie Industrial Gases Limited, Bhuruka Gases Limited, Mohsin Haider Darwish LLC, Southern Gas Limited, Buzwair Industrial Gases Factories, Tripti Gases Private Limited, Universal Boschi Private Limited und INMATEC GaseTechnologie GmbH & Co. KG.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Produktionsökonomie hat sich schrittweise von standardisierten Lieferungen hin zu hochgradig individualisierten, digitalisierten und kundenorientierten Lösungen entwickelt. Großanlagen zur Luftzerlegung, Wasserstoffproduktion, CO₂-Abscheidung und dezentralen Energieerzeugung werden auf Basis langfristiger Kundenverträge geplant und realisiert. Dies hat die Versorgungssicherheit erhöht, aber auch den Kapitalbedarf gesteigert. Die Elektronikindustrie benötigt zunehmend hochreine Gase, während die industrielle Dekarbonisierung Sauerstoff, Wasserstoff, CO₂-Abscheidung und entsprechende technische Systeme erfordert.
Die Aussichten begünstigen zunehmend Märkte, die Produktionsausbau mit zuverlässiger Energieversorgung, Logistik und einer förderlichen Industriepolitik kombinieren. Indien, Südostasien, die Golfstaaten und ausgewählte afrikanische Volkswirtschaften bieten wachsende Möglichkeiten für lokale Produktion und Vertrieb. Gleichzeitig fördern Vorschriften zu Emissionen, sauberen Kraftstoffen, Halbleiterlieferketten und industrieller Resilienz Investitionen in neue Kapazitäten. Der Markt für Industriegase wird sich daher voraussichtlich durch eine Kombination aus konventionellem Mengenwachstum und der Entwicklung höherwertiger Anwendungen weiterentwickeln.
Berichtsumfang zum Markt für Industriegase
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 113,16 Milliarden US-Dollar |
| Marktgröße bis 2034 | 197,59 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 6,39 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Industriegase
Die Fertigungsindustrie bleibt die wichtigste Nachfragequelle, da Gase in den Lieferketten der Metallverarbeitung, der chemischen Industrie, der Fertigung, des Schweißens, der Lebensmittelkonservierung, der Elektronik und des Gesundheitswesens unverzichtbar sind. Das Wachstum des Industriegasemarktes orientiert sich zunehmend an den Investitionszyklen der Kunden und weniger an der gesamten Industrieproduktion. Großkunden bevorzugen bei kontinuierlichem Gasbedarf eigene Anlagen und Pipelines, während kleinere Kunden Flüssiggas in großen Mengen und abgepackte Gase über ein Netzwerk beziehen. So entsteht eine mehrstufige Wertschöpfungskette, die Produktion, Reinigung, Verflüssigung, Lagerung, Transport, Engineering und technische Dienstleistungen umfasst.
Die Angebotsdynamik hängt stark von der Stromverfügbarkeit, der Rohstoffwirtschaft, der Logistikintensität und der Kundennähe ab. Atmosphärische Gase können aufgrund ihrer Luftzerlegungstechnologie Skaleneffekte nutzen, während die Wirtschaftlichkeit von Wasserstoff von Erdgas, Strom, der Kohlenstoffbehandlung und den Transportkosten abhängt. Daher setzen Produzenten neben kommerziellen Systemen auch auf zentrale Anlagen und kleinere Deponieanlagen.
Die Wettbewerbspositionierung wird durch die installierte Infrastruktur, die Engineering-Kompetenz, die Kundenbeziehungen und die Fähigkeit zur Finanzierung kapitalintensiver Projekte bestimmt. Die Marktanalyse für Industriegase zeigt, dass die globalen Marktführer weiterhin Großprojekte in den Bereichen Elektronik, Chemie, Raffinerie und Energiewende priorisieren. Air Liquide SA, Linde plc und Air Products and Chemicals, Inc. verfügen über eine breite internationale Präsenz, während Messer SE & Co. KGaA und Nippon Sanso Holdings Corporation ihre regionalen und anwendungsspezifischen Positionen stärken.
Die Investitionen konzentrieren sich nun stärker auf Anlagen mit gesicherter Nachfrage als auf Kapazitätserweiterungen. Die BASF SE spielt weiterhin eine wichtige Rolle im Bereich integrierter Chemieanlagen und Industriegase. Regionale Produzenten wie Gulf Cryo Holding Company WLL, Yingde Gases Group Co., Ltd., Chengdu Taiyu Industrial Gases Co., Ltd. und Ellenbarrie Industrial Gases Limited decken den lokalen Bedarf. Bhuruka Gases Limited, Mohsin Haider Darwish LLC, Southern Gas Limited, Buzwair Industrial Gases Factories, Tripti Gases Private Limited, Universal Boschi Private Limited und INMATEC GaseTechnologie GmbH & Co. KG bringen ihre jeweiligen Stärken ein.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Industriegase: Strategische Einblicke
Regionale Einblicke
Markt für Industriegase in Nordamerika
Nordamerika hielt 2025 schätzungsweise 30–34 % des Marktanteils für Industriegase und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,4 % wachsen. Die Nachfrage nach Stickstoff, Sauerstoff, Argon und Wasserstoff steigt aufgrund des Wachstums in der Halbleiterfertigung, der Luft- und Raumfahrtindustrie, der fortgeschrittenen Fertigung und kohlenstoffarmer Industrieprojekte. Die Verfügbarkeit von Pipelines und die hohe Engineering-Kapazität in der Region ermöglichen es Lieferanten, ihre Produktionskapazitäten direkt an große Industrieanlagen anzuschließen.
Investitionen in die Energiewende haben die Nachfrage nach Sauerstoff und Wasserstoff für Ammoniak, Raffinerien, CO₂-Abscheidung und Chemikalien weiter erhöht. Linde hat in den USA bedeutende Investitionen zur Förderung kommerzieller Raumfahrt- und CO₂-armer Ammoniakanlagen getätigt.
US-Industriegasemarkt
Die USA deckten 2025 rund 78–82 % der Nachfrage nach Industriegasen in Nordamerika ab und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,9–6,5 % wachsen. Die starke Fertigungsindustrie sorgt für einen hohen Verbrauch in den Bereichen Chemie, Raffinerie, Metallverarbeitung, Elektronik, Gesundheitswesen, Luft- und Raumfahrt sowie Bauwesen. Unternehmen wie Air Liquide SA, Linde plc, Air Products and Chemicals, Inc., Messer SE & Co. KGaA und andere investieren in große Anlagen mit Anbindung an Pipelines und Handelsplätze.
Was die Anwendungstrends betrifft, so nimmt der Einsatz von hochreinen Gasen in der Halbleiterfertigung, von flüssigem Sauerstoff und flüssigem Stickstoff für die kommerzielle Raumfahrt sowie von Wasserstoff für Raffinerien und Chemieanlagen zu. Jüngste Investitionen belegen, dass die Kapitalinvestitionen in Elektronik und Großprojekte anhalten. Air Liquide kündigte eine Investition von rund 150 Millionen US-Dollar in eine neue Anlage in Idaho an, die bis 2028 für die Herstellung fortschrittlicher Speicherchips mit Stickstoff, Sauerstoff und Argon genutzt werden soll.
Markt für Industriegase in Europa
Europa hielt schätzungsweise 24–28 % des Marktanteils am Markt für Industriegase. und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,2–5,9 % wachsen. Deutschland bleibt aufgrund seiner Chemie-, Maschinenbau-, Automobil-, Metall- und Elektronikindustrie der führende regionale Markt. Großbritannien profitiert von der Luft- und Raumfahrt, den Biowissenschaften, der industriellen Fertigung und dem Maschinenbau, während Frankreich durch Anwendungen in den Bereichen Chemie, Gesundheitswesen, Energie und fortgeschrittene Fertigung eine starke Nachfrage aufweist.
Deutschland dürfte weiterhin das wichtigste europäische Nachfragezentrum bleiben, da Hersteller in Halbleiterkapazitäten und emissionsärmere Industrieprozesse investieren. Air Liquide hat erhebliche Investitionen in die Industriegasinfrastruktur zur Unterstützung der Elektronikproduktion in Deutschland getätigt. Frankreich, Italien und Spanien bieten durch Raffinerien, Lebensmittel- und Getränkeverarbeitung, Gesundheitswesen, Bauwesen, Automobilproduktion und den Ausbau erneuerbarer Energien ebenfalls eine diversifizierte Nachfrage. Ihre gebündelte Bedeutung fördert eine breite regionale Marktstruktur anstelle der Abhängigkeit von einem einzigen nationalen Nachfragezentrum.
Markt für Industriegase im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) hatte 2025 einen geschätzten Anteil von 32–36 % am Markt für Industriegase und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,2–8,0 % wachsen. Damit ist er der am schnellsten wachsende große regionale Markt. China ist führend in den Bereichen Chemie, Metallverarbeitung, Elektronik und Wasserstoffinfrastruktur, während Japan und Südkorea weiterhin wichtige Akteure für Halbleiter und Gase für die fortgeschrittene Fertigung sind. Indien profitiert vom Ausbau der Infrastruktur, der Stahlindustrie, der Automobilindustrie, des Gesundheitswesens und der Elektronikbranche. Australien trägt durch die Nachfrage aus den Bereichen Bergbau, Metallverarbeitung und Energie bei.
Industriepolitik und Investitionen in die Halbleiterindustrie verändern die regionalen Angebotsmuster. China spielt weiterhin eine zentrale Rolle beim Einsatz von Elektrolyseuren, während Südkorea nach wie vor große Investitionen in die gasbetriebene Infrastruktur für die Elektronikbranche anzieht.
Markt für Industriegase im Nahen Osten und Afrika
Der Markt für Industriegase im Nahen Osten und in Afrika wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,5–7,3 % wachsen. Saudi-Arabien und die Vereinigten Arabischen Emirate führen die regionalen Investitionen in den Bereichen Raffinerie, Petrochemie, Wasserstoff, Bauwesen und Infrastruktur an, während Südafrika weiterhin eine wichtige Rolle im Bergbau, der Metall-, Chemie- und Gesundheitsindustrie spielt.
Die Energieinfrastruktur sichert der Region eine starke Nachfragebasis, allerdings können Versorgungsengpässe und Projektrisiken Investitionen im Wasserstoffsektor beeinträchtigen. Der Nahe Osten trägt rund ein Sechstel zur weltweiten Wasserstoffproduktion bei und unterstreicht damit seine Bedeutung innerhalb der wasserstoffbasierten industriellen Wertschöpfungsketten.
Segmentierungsanalyse
Produkt
Die Produktnachfrage im Markt für Industriegase spiegelt Unterschiede in industriellen Prozessen, Reinheitsanforderungen, Speichereigenschaften und Vertriebskosten wider. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 6,4–7,1 % erwartet. Atmosphärische Gase weisen weiterhin eine hohe Nachfrage auf, während Wasserstoff und Kohlendioxid zunehmend von Investitionen in Dekarbonisierung und CO₂-Management beeinflusst werden. Der Markt für Industriegase erstreckt sich daher von Massenanwendungen bis hin zu hochspezialisierten Versorgungssystemen für die Elektronikindustrie und die fortgeschrittene Fertigung.
- Wasserstoff unterstützt Raffinerien, Ammoniak, Chemikalien, Metalle, Mobilität und neue emissionsarme Anwendungen und ist daher trotz erheblicher Herausforderungen in Bezug auf Projektökonomie und Infrastruktur von strategischer Bedeutung.
- Stickstoff ist die größte Produktkategorie, da Inertisierung, Abdeckung, Lebensmittelverarbeitung, Elektronik, Chemikalien und kryogene Anwendungen vielfältige und relativ robuste Verbrauchsmuster erzeugen.
- Sauerstoff ist nach wie vor unerlässlich für die Stahlherstellung, die Optimierung der Verbrennung, das Gesundheitswesen, die Abwasserbehandlung, die chemische Industrie und die Vergasung und deckt einen erheblichen Bedarf großer Industrieanlagen.
- Argon wird in den Bereichen Schweißen, Metallverarbeitung, Elektronik, Labore und spezialisierte Fertigung eingesetzt, wo inerte Atmosphären und kontrollierte Verarbeitungsbedingungen eine gleichbleibende Nachfrage gewährleisten.
- Kohlendioxid findet Anwendung in der Lebensmittel- und Getränkeindustrie, der Chemieindustrie, beim Schweißen, in der Kältetechnik, bei der Wasseraufbereitung und im Kohlenstoffmanagement, wobei die Verfügbarkeit von den jeweiligen industriellen Produktionsquellen abhängen kann.
Endverbrauchsbranche
Die Diversifizierung der Endverwendung verringert die Abhängigkeit von einzelnen Produktionszyklen und sichert die langfristige Nachfrage in wichtigen Branchen des Industriegasemarktes . Dieses Segment wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,3–7,0 % wachsen. Die Automobil- und Bauindustrie benötigen Gase für die Fertigung und das Schweißen, während im Gesundheitswesen und in der Elektronikbranche Zuverlässigkeit und Reinheit im Vordergrund stehen. Anwendungen im Energie- und Stromsektor integrieren zunehmend das Management von Wasserstoff, Sauerstoff und Kohlendioxid in sich wandelnde Industrie- und Infrastruktursysteme.
- Die Nachfrage im Automobilsektor wird durch Schweißen, Wärmebehandlung, Komponentenfertigung, Metallverarbeitung, Prüfung und den wachsenden Bedarf aus der Batterie- und Hochleistungsmaterialproduktion unterstützt.
- Das Gesundheitswesen benötigt eine zuverlässige Versorgung mit Sauerstoff und medizinischen Gasen, wodurch eine Nachfrage nach zentralisierter Produktion, Zylindern, Massenlagerung und Vertriebssystemen mit strengen Qualitätskontrollen entsteht.
- Die Elektronik ist von strategischer Bedeutung, da die Halbleiterherstellung einen ununterbrochenen Zugang zu hochreinen atmosphärischen und Spezialgasen in streng kontrollierten Produktionsumgebungen erfordert.
- Die Luft- und Raumfahrtindustrie nutzt Industriegase für Antriebstests, Schweißarbeiten, Fertigung, kryogene Prozesse und Trägersysteme und unterstützt damit spezialisierte, hochzuverlässige Lieferverträge.
- Im Baugewerbe werden Gase durch Metallschneiden, Schweißen, Betonprozesse, Geräteherstellung und Infrastrukturbau verbraucht, wodurch die Nachfrage mit breiteren Kapitalinvestitionszyklen verknüpft wird.
- Im Energie- und Stromsektor werden zunehmend Wasserstoff, Sauerstoff, Stickstoff und Kohlendioxid in Raffinerien, Ammoniak, Gasverarbeitung, Kohlenstoffabscheidung und neuartigen kohlenstoffarmen Kraftstoffsystemen eingesetzt.
Momentaufnahme der Chancen
|
Endverbrauchsbranche |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Automobil |
Hoch |
Batteriematerialien |
Reifen |
|
Gesundheitspflege |
Hoch |
Medizinischer Sauerstoff |
Reifen |
|
Elektronik |
Hoch |
Chipherstellung |
Skalierung |
|
Luft- und Raumfahrt |
Medium |
Startsysteme |
Skalierung |
|
Konstruktion |
Medium |
Infrastrukturschweißen |
Reifen |
|
Energie und Strom |
Hoch |
Reines Ammoniak |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Marktes für Industriegase
Die Erweiterung der Halbleiterkapazitäten erhöht den Bedarf an hochreinem Gas.
Die Halbleiterproduktion macht hochreinen Stickstoff, Sauerstoff, Argon, Wasserstoff und Prozessgase strategisch immer wichtiger. Neue Produktionsanlagen benötigen eine kontinuierliche Versorgung, redundante Anlagen, strenge Reinheitskontrollen und langfristige Verträge. Davon profitieren Lieferanten mit technischem Know-how und ausreichend Kapital für den Aufbau eigener Anlagen. Linde hat seinen Industriegasliefervertrag für Samsungs Werk in Pyeongtaek um eine weitere Luftzerlegungsanlage erweitert, während Air Liquide in Kapazitäten für die Halbleiterindustrie investiert. Die Auswirkungen auf den Markt beschränken sich nicht nur auf das Gasvolumen, da Kunden der Halbleiterindustrie heute eine integrierte Lieferkette fordern.
Industrielle Dekarbonisierung erweitert Investitionen in Wasserstoff und Sauerstoff
Die Dekarbonisierung führt zu einer steigenden Nachfrage nach Wasserstoff, Sauerstoff, CO₂-Umschlag und damit verbundenen Ingenieurdienstleistungen. Während der Wasserstoffverbrauch hauptsächlich auf Raffinerien und die Industrie konzentriert ist, nehmen emissionsarme Projekte hinsichtlich Produktion und Verbrauch von emissionsarmem Wasserstoff langsam zu. Die weltweite Wasserstoffnachfrage wird 2025 100 Millionen Tonnen übersteigen, während die weltweite Produktion von emissionsarmem Wasserstoff 1 Million Tonnen übersteigt. Dies verdeutlicht das aktuelle Nachfrageniveau und den frühen Entwicklungsstand einer umweltfreundlicheren Wasserstoffproduktion. Für Gasanbieter eröffnet der Dekarbonisierungstrend Möglichkeiten zur Entwicklung von Elektrolyse-, CO₂-Abscheidungs-, Luftzerlegungs-, Ammoniak- und Pipelineprojekten in Gebieten mit hoher Industriedichte.
Stärkung der Versorgungssicherheit im Gesundheitswesen und der lebenswichtigen Fertigungsindustrie
Gesundheitswesen, Lebensmittelverarbeitung, Chemie und Fertigung benötigen eine zuverlässige Gasversorgung, unabhängig von vorübergehenden Schwankungen in nicht-essenziellen Industrieaktivitäten. Sauerstoff und Stickstoff im Gesundheitswesen für Konservierung/Verarbeitung und Anwendungen unter kontrollierter Atmosphäre bilden eine verlässliche Grundlage für die Nutzung. Versorgungssicherheit wird daher neben Preis und Leistung zu einem der wichtigsten Kaufkriterien. Hersteller reagieren auf diesen Trend mit dem Aufbau regionaler Produktionszentren, Lagerkapazitäten, Fernüberwachung und diversifizierten Vertriebskanälen. Dies führt zum Aufbau lokaler Kapazitäten, insbesondere in Schwellenländern mit gleichzeitig schnell wachsendem Bedarf im Gesundheitswesen und in der industriellen Fertigung. Das Ergebnis ist ein diversifizierterer Markt, in dem der Bedarf an essentiellen Gasen eine kontinuierliche Nachfrage generiert und Wachstumsbereiche zusätzliche Nachfrage nach Premiumprodukten und -dienstleistungen erzeugen.
Zukunftstrends auf dem Markt für Industriegase
Vor-Ort- und digital gesteuerte Liefermodelle werden sich ausweiten
Die Trends im Markt für Industriegase gehen zunehmend in Richtung digital vernetzter Produktionsanlagen, die auf die Verbrauchsmuster der Kunden zugeschnitten sind. Fernüberwachung, vorausschauende Wartung, automatisierte Nachbestellung und Echtzeit-Reinheitsmanagement verbessern die Zuverlässigkeit und Anlagenauslastung. Großkunden werden voraussichtlich auch die Produktion vor Ort bevorzugen, wenn die Verbrauchsmengen eine dedizierte Infrastruktur rechtfertigen. Dieses Modell reduziert das Transportrisiko und stärkt langfristige Lieferantenbeziehungen. Der zukünftige Wettbewerb wird sich daher über die Molekülproduktion hinaus auf die Bereiche Engineering-Integration, Betriebsanalyse und Servicequalität ausdehnen. Anbieter, die großtechnische Luftzerlegungs- oder Wasserstoffanlagen mit digitaler Überwachung und flexiblen Vertriebsnetzen kombinieren können, sind besser positioniert, um die zunehmend komplexen Anforderungen von Fertigungs- und Infrastrukturkunden zu erfüllen.
Wasserstoff mit niedrigen Emissionen wird sich in Richtung vertraglich gebundener Industriezentren verlagern
Die Wasserstoffentwicklung wird sich voraussichtlich zunehmend auf die bestehende industrielle Nachfrage konzentrieren und weniger auf weit verstreute, spekulative Projekte. Hohe Kosten, unsichere Abnahmemengen und Infrastrukturlücken hemmen weiterhin den Ausbau und begünstigen Anlagen, die an Raffinerien, die Chemieindustrie, Ammoniakhersteller und andere etablierte Verbraucher angebunden sind. Die IEA geht davon aus, dass die Produktion und der Verbrauch von emissionsarmem Wasserstoff in industriellen Anwendungen bis 2030 deutlich zunehmen werden. Zukünftige Projekte werden daher voraussichtlich auf Vertragskunden, gemeinsam genutzte Infrastruktur und politisch geförderte Industriecluster setzen. Dieser Trend kann die Anlagenauslastung verbessern, die Logistik vereinfachen und attraktivere Projektstrukturen für Gasproduzenten und Infrastrukturpartner schaffen.
Marktchancen für Industriegase
Lokalisierte Gasinfrastruktur in wachstumsstarken Produktionswirtschaften
Prognosen für den Industriegasemarkt deuten auf attraktive Investitionsmöglichkeiten in die lokale Produktions- und Vertriebsinfrastruktur in Indien, Südostasien sowie ausgewählten Industriezentren im Nahen Osten und Afrika hin. Das rasante Wachstum in der Elektronik-, Automobil-, Metall-, Gesundheits- und Bauindustrie kann eine Nachfrage erzeugen, die die Effizienz des Ferntransports von Gasen übersteigt. Investoren können modulare Luftzerlegungs-, Gas- und Flüssigkeitsverteilungssysteme sowie dezentrale Erzeugungssysteme in der Nähe aufstrebender Industriecluster in Betracht ziehen. Die Expansion von Air Liquide durch die Übernahme von NovaAir unterstreicht den strategischen Wert der Stärkung lokaler Kapazitäten in Indien in verschiedenen Industriesektoren. Partnerschaften mit Industrieparks und etablierten Herstellern können die Auslastung verbessern und das Risiko der Kundengewinnung reduzieren.
Kohlenstoffabscheidung und kohlenstoffarme Moleküle bilden die Grundlage für integrierte Projekte
Integrierte Projekte, die Wasserstoff, Sauerstoff, Stickstoff, CO₂-Abscheidung und Weiterverarbeitung kombinieren, eröffnen Möglichkeiten jenseits der konventionellen Gasversorgung. Investitionen können sich auf Ammoniak, Raffinerien, Chemie, Zement und andere Sektoren konzentrieren, in denen große Emissionsquellen mit einem erheblichen Gasverbrauch einhergehen. Linde und andere führende Anbieter entwickeln Projekte, die Luftzerlegung und Dekarbonisierungsinfrastruktur in der Nähe großer Industriekunden kombinieren. Die vielversprechendsten Chancen bieten sich bei langfristigen Abnahmeverträgen, gemeinsam genutzter Infrastruktur und Kunden mit klar definierten Dekarbonisierungspfaden. Projektentwickler können die Wirtschaftlichkeit ihrer Projekte verbessern, indem sie mehrere Gasströme und technische Dienstleistungen integrieren, anstatt auf eigenständige Produktionsanlagen zu setzen.
Aktuelle Entwicklungen
- April 2026: Air Products baute seine Präsenz im US-amerikanischen Industriegasegeschäft aus und plante, eine neue Luftzerlegungsanlage (ASU) in Cocoa, Florida, zu bauen, zu besitzen und zu betreiben. Damit verstärkte das Unternehmen seinen Vorstoß in die stark nachgefragten Märkte der Industrie und des Raumfahrtsektors.
- Oktober 2025: Air Liquide gab die Übernahme und Integration von NovaAir bekannt und baute damit seine Präsenz im Bereich Industriegase in Ost- und Südindien weiter aus. NovaAir beliefert Kunden in der Stahl-, Automobil-, Fertigungs-, Elektronik-, Photovoltaik- und Gesundheitsbranche. Die Übernahme ergänzt die bestehenden Aktivitäten von Air Liquide in Nord- und Westindien und stärkt die Kompetenzen des Unternehmens in den Bereichen Produktion, Großlieferung, Spezialgase, Vor-Ort-Service und Engineering-Support.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -