
Mercato del gas industriali: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei gas industriali (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per prodotto (ossigeno, azoto, idrogeno, anidride carbonica, altri); applicazione (sanità, industria manifatturiera, metallurgia e vetro, alimenti e bevande, vendita al dettaglio, prodotti chimici ed energia, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00009525
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 28, 2026


Dimensioni del mercato nel 2025
USA$ 113,16 miliardi
Valore dell'anno base
Previsioni per il 2034
USA$ 197,59 miliardi
Previsione entro il 2034
CAGR 2026-2034
6.39 %
Tasso di crescita
Mercato di riferimento
1.405,98 dollari USA miliardi
(2026-2034)
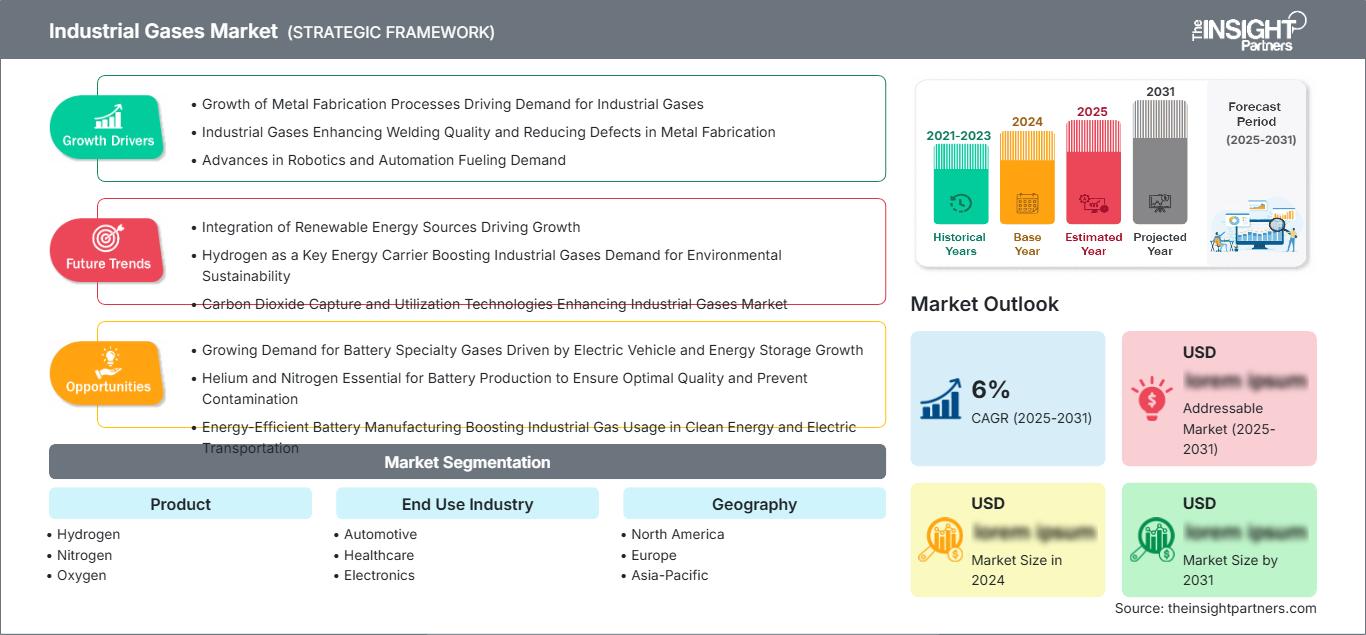
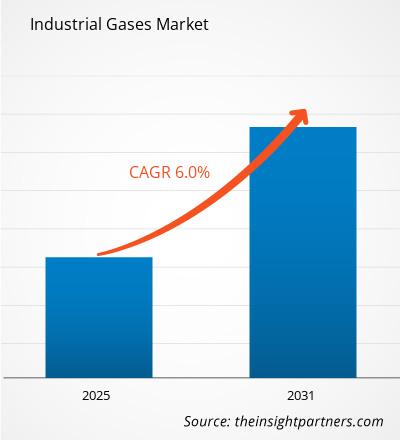
Si prevede che il mercato dei gas industriali crescerà da 113,16 miliardi di dollari nel 2025 a 197,59 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 6,39% nel periodo 2026-2034. Tale crescita riflette la crescente domanda di gas atmosferici e di processo nei settori manifatturiero, sanitario, elettronico, dei sistemi energetici e delle applicazioni industriali avanzate, mentre gli investimenti in idrogeno, gestione del carbonio e infrastrutture per gas ad alta purezza continuano a ridefinire le strategie di produzione e distribuzione.
Si prevede che il Nord America rimarrà un centro di domanda strategicamente importante, con una crescita stimata tra il 5,8% e il 6,4% nel periodo 2026-2034. L'espansione della produzione di semiconduttori, l'attività aerospaziale, il rientro delle industrie in patria e gli investimenti in progetti di ammoniaca e idrogeno a basse emissioni di carbonio stanno rafforzando la domanda di azoto, ossigeno, argon, idrogeno e anidride carbonica. Le dimensioni del mercato dei gas industriali nella regione sono inoltre sostenute da reti di gasdotti consolidate e da un'elevata concentrazione di grandi clienti industriali.
Analisi e approfondimenti sul mercato dei gas industriali
- Nel 2025, il Nord America rappresentava una quota stimata tra il 30% e il 34% del mercato e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,8-6,4% nel periodo 2026-2034. Gli investimenti nel settore dei semiconduttori, la produzione aerospaziale, le esigenze del settore sanitario e i progetti energetici su larga scala continuano a sostenere la domanda di gas atmosferici, di processo e speciali.
- Nel 2025 gli Stati Uniti rappresentavano circa il 78-82% della domanda nordamericana e si prevede che cresceranno a un tasso di crescita annuo composto (CAGR) del 5,9-6,5% nel periodo 2026-2034, grazie alla produzione di semiconduttori, al rientro delle attività industriali in patria, alle attività spaziali e ai progetti industriali a basse emissioni di carbonio.
- Nel 2025 l'Europa deteneva una quota di mercato stimata tra il 24% e il 28% e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,2-5,9% nel periodo 2026-2034. Germania, Francia, Regno Unito, Italia e Spagna rimangono mercati importanti, sostenuti dalla modernizzazione del settore manifatturiero, dalla domanda nel settore sanitario, dall'elettronica e dagli investimenti nella decarbonizzazione.
- Si stima che la regione Asia-Pacifico abbia rappresentato una quota del 32-36% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 7,2-8,0% nel periodo 2026-2034. Cina, Giappone, Corea del Sud, India e Australia beneficiano della produzione di elettronica, metalli, prodotti chimici, infrastrutture e investimenti legati all'idrogeno.
- Segmento più ampio : l'azoto rappresentava una quota di mercato stimata tra il 27% e il 31% nel 2025 e si prevede che crescerà a un CAGR del 6,1-6,8% nel periodo 2026-2034, grazie alle applicazioni nei settori dell'elettronica, dell'industria alimentare, chimica e dell'inertizzazione industriale.
- Segmento ad alta crescita : l'idrogeno ha rappresentato una quota di mercato stimata tra il 17% e il 21% nel 2025 e si prevede che crescerà a un CAGR dell'8,0-9,0% nel periodo 2026-2034, trainato dalla raffinazione, dai prodotti chimici, dall'ammoniaca, dalla mobilità e dagli investimenti industriali a basse emissioni.
- Aziende chiave analizzate nel dettaglio : Air Liquide SA, Linde plc, Air Products and Chemicals, Inc., Messer SE & Co. KGaA, Nippon Sanso Holdings Corporation, BASF SE, Gulf Cryo Holding Company WLL, Yingde Gases Group Co., Ltd., Chengdu Taiyu Industrial Gases Co., Ltd., Ellenbarrie Industrial Gases Limited, Bhuruka Gases Limited, Mohsin Haider Darwish LLC, Southern Gas Limited, Buzwair Industrial Gases Factories, Tripti Gases Private Limited, Universal Boschi Private Limited e INMATEC GaseTechnologie GmbH & Co. KG.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
L'economia della produzione si è gradualmente evoluta da forniture commerciali piuttosto standardizzate a soluzioni altamente personalizzate, digitalizzate e orientate al cliente. Impianti su larga scala per la separazione dell'aria, la produzione di idrogeno, la cattura di CO2 e la generazione in loco vengono progettati e realizzati sulla base di contratti a lungo termine con i clienti. Ciò ha migliorato la sicurezza dell'approvvigionamento, ma ha anche aumentato la quantità di capitale necessario. L'industria elettronica richiede forniture sempre maggiori di gas ad altissima purezza, mentre la decarbonizzazione industriale richiede ossigeno, idrogeno, cattura di CO2 e relativi sistemi ingegneristici.
Le prospettive favoriscono sempre più i mercati che combinano l'espansione della produzione manifatturiera con un'alimentazione elettrica affidabile, una logistica efficiente e politiche industriali di supporto. India, Sud-est asiatico, Stati del Golfo e alcune economie africane offrono crescenti opportunità per la produzione e la distribuzione localizzate. Allo stesso tempo, le normative relative alle emissioni, ai combustibili puliti, alle catene di approvvigionamento dei semiconduttori e alla resilienza industriale stanno incentivando gli investimenti in nuove capacità produttive. Si prevede pertanto che il mercato dei gas industriali si evolverà attraverso una combinazione di crescita convenzionale dei volumi e sviluppo di applicazioni a maggior valore aggiunto.
Ambito del rapporto sul mercato dei gas industriali
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 113,16 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 197,59 miliardi di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,39% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei gas industriali
L'attività manifatturiera rimane la base fondamentale della domanda, poiché i gas sono integrati nelle catene di approvvigionamento della lavorazione dei metalli, della chimica, della fabbricazione, della saldatura, della conservazione degli alimenti, dell'elettronica e del settore sanitario. La crescita del mercato dei gas industriali è sempre più legata ai cicli di investimento dei clienti, piuttosto che alla sola produzione industriale complessiva. I grandi clienti prediligono impianti in loco e gasdotti nei casi in cui la domanda di gas sia continua, mentre i clienti distribuiti utilizzano sistemi di rete per gas liquidi sfusi e gas confezionati. Si crea quindi una catena del valore complessa che comprende produzione, purificazione, liquefazione, stoccaggio, trasporto, ingegneria e servizi tecnici.
Le dinamiche di approvvigionamento dipendono fortemente dalla disponibilità di energia elettrica, dall'economia delle materie prime, dall'intensità della logistica e dalla vicinanza ai clienti. I gas atmosferici possono sfruttare le economie di scala grazie alla tecnologia di separazione dall'aria, mentre l'economia dell'idrogeno dipenderà dal gas naturale, dall'elettricità, dalla gestione del carbonio e dal costo del trasporto. Pertanto, i produttori utilizzano impianti centralizzati, sistemi di distribuzione indipendenti e piccoli impianti in loco.
Il posizionamento competitivo è definito dalle infrastrutture installate, dalle capacità ingegneristiche, dalle relazioni con i clienti e dalla capacità di finanziare progetti ad alta intensità di capitale. L'analisi del mercato dei gas industriali indica che i leader globali continuano a dare priorità ai grandi progetti legati ai settori dell'elettronica, della chimica, della raffinazione e della transizione energetica. Air Liquide SA, Linde plc e Air Products and Chemicals, Inc. mantengono una presenza internazionale capillare, mentre Messer SE & Co. KGaA e Nippon Sanso Holdings Corporation rafforzano le proprie posizioni a livello regionale e in settori specifici.
Gli investimenti di capitale sono ora concentrati maggiormente sugli impianti con domanda garantita piuttosto che sull'espansione della capacità produttiva. BASF SE mantiene la sua importanza in termini di impianti chimici integrati e fabbisogno di gas industriali; produttori regionali come Gulf Cryo Holding Company WLL, Yingde Gases Group Co., Ltd., Chengdu Taiyu Industrial Gases Co., Ltd. ed Ellenbarrie Industrial Gases Limited soddisfano la domanda locale; mentre Bhuruka Gases Limited, Mohsin Haider Darwish LLC, Southern Gas Limited, Buzwair Industrial Gases Factories, Tripti Gases Private Limited, Universal Boschi Private Limited e INMATEC GaseTechnologie GmbH & Co. KG apportano i propri punti di forza specifici al panorama competitivo.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei gas industriali: approfondimenti strategici
Approfondimenti regionali
Mercato dei gas industriali del Nord America
Nel 2025, il Nord America rappresentava una quota di mercato stimata tra il 30% e il 34% dei gas industriali e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,8-6,4% nel periodo 2026-2034. La domanda di azoto, ossigeno, argon e idrogeno è in aumento grazie alla crescita della produzione di semiconduttori, delle attività aerospaziali, della produzione avanzata e dei progetti industriali a basse emissioni di carbonio. La disponibilità di gasdotti e l'elevata capacità ingegneristica nella regione consentono ai fornitori di collegare direttamente la propria capacità produttiva a grandi impianti industriali.
Gli investimenti nella transizione energetica hanno generato un aumento della domanda di ossigeno e idrogeno nei settori dell'ammoniaca, della raffinazione, della cattura del carbonio e dell'industria chimica. Linde ha effettuato investimenti significativi a sostegno degli impianti commerciali per la produzione di ammoniaca a basse emissioni di carbonio negli Stati Uniti.
Mercato statunitense dei gas industriali
Nel 2025, gli Stati Uniti rappresentavano circa il 78-82% della domanda del mercato nordamericano dei gas industriali e si prevede che cresceranno a un tasso annuo composto (CAGR) del 5,9-6,5% nel periodo 2026-2034. Il solido settore manifatturiero traina un'ampia base di consumo nei settori chimico, della raffinazione, metallurgico, elettronico, sanitario, aerospaziale e delle costruzioni. Aziende come Air Liquide SA, Linde plc, Air Products and Chemicals, Inc., Messer SE & Co. KGaA e altre sono tra le principali responsabili degli investimenti in importanti impianti collegati a gasdotti e centri di distribuzione.
Per quanto riguarda le tendenze applicative, è in aumento l'utilizzo di gas ad altissima purezza nella produzione di semiconduttori, di ossigeno liquido e azoto liquido per attività spaziali commerciali e di idrogeno per raffinerie e impianti chimici. I recenti investimenti dimostrano che gli investimenti di capitale nel settore dell'elettronica e nei progetti su larga scala continuano. Air Liquide ha annunciato un investimento di 150 milioni di dollari in un nuovo impianto in Idaho che sarà utilizzato per la produzione di chip di memoria avanzati utilizzando azoto, ossigeno e argon fino al 2028.
Mercato europeo dei gas industriali
Nel 2025, l'Europa deteneva una quota stimata del 24-28% del mercato dei gas industriali e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,2-5,9% nel periodo 2026-2034. La Germania rimane il mercato regionale leader grazie ai suoi settori chimico, ingegneristico, automobilistico, metallurgico ed elettronico. Il Regno Unito beneficia delle attività aerospaziale, delle scienze biologiche, della produzione industriale e ingegneristica, mentre la Francia mantiene una forte domanda grazie ai settori chimico, sanitario, energetico e della produzione avanzata.
Si prevede che la Germania rimarrà il principale centro di domanda europeo, grazie agli investimenti dei produttori nella capacità di produzione di semiconduttori e in processi industriali a basse emissioni. Air Liquide ha investito ingenti risorse nelle infrastrutture per i gas industriali a supporto della produzione di elettronica nel paese. Anche Francia, Italia e Spagna contribuiscono a una domanda diversificata attraverso la raffinazione, la lavorazione di alimenti e bevande, il settore sanitario, l'edilizia, la produzione automobilistica e lo sviluppo delle energie rinnovabili. La loro importanza combinata favorisce un'ampia struttura di mercato regionale, anziché la dipendenza da un singolo centro di domanda nazionale.
Mercato dei gas industriali nella regione Asia-Pacifico
Nel 2025 , la regione Asia-Pacifico (APAC) rappresentava una quota stimata del 32-36% del mercato dei gas industriali e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,2-8,0% nel periodo 2026-2034, diventando così il mercato regionale in più rapida espansione. La Cina è leader grazie ai settori chimico, metallurgico, elettronico e alle infrastrutture per l'idrogeno, mentre Giappone e Corea del Sud rimangono importanti per i gas destinati ai semiconduttori e alla produzione avanzata. L'India è sostenuta dall'espansione dei settori infrastrutturale, siderurgico, automobilistico, sanitario ed elettronico. L'Australia contribuisce attraverso la domanda derivante dai settori minerario, metallurgico ed energetico.
Le politiche industriali e gli investimenti nel settore dei semiconduttori stanno rimodellando i modelli di approvvigionamento regionali. La Cina rimane un centro nevralgico per la diffusione degli elettrolizzatori, mentre la Corea del Sud continua ad attrarre ingenti investimenti nelle infrastrutture del gas legate all'elettronica.
Mercato dei gas industriali in Medio Oriente e Africa
Si prevede che il mercato dei gas industriali in Medio Oriente e Africa crescerà a un tasso annuo composto (CAGR) del 6,5-7,3% nel periodo 2026-2034. L'Arabia Saudita e gli Emirati Arabi Uniti guidano gli investimenti regionali nei settori della raffinazione, della petrolchimica, dell'idrogeno, delle costruzioni e delle infrastrutture, mentre il Sudafrica rimane importante per le applicazioni minerarie, metallurgiche, chimiche e sanitarie.
Le infrastrutture energetiche forniscono alla regione importanti punti di ancoraggio per la domanda su larga scala, sebbene le interruzioni di approvvigionamento e i rischi di esecuzione dei progetti possano influire sugli investimenti legati all'idrogeno. Il Medio Oriente rappresenta circa un sesto della produzione globale di idrogeno, il che sottolinea la sua importanza all'interno delle catene del valore industriali basate sull'idrogeno.
Analisi di segmentazione
Prodotto
La domanda di prodotti nel mercato dei gas industriali riflette le differenze nei processi industriali, nei requisiti di purezza, nelle caratteristiche di stoccaggio e nell'economia della distribuzione. Si prevede che questo segmento crescerà a un CAGR del 6,4-7,1% nel periodo 2026-2034. I gas atmosferici mantengono un'ampia domanda di volume, mentre l'idrogeno e l'anidride carbonica sono sempre più influenzati dagli investimenti nella decarbonizzazione e nella gestione del carbonio. L'ambito del mercato dei gas industriali si estende quindi dalle applicazioni di base ad alto volume ai sistemi di fornitura altamente specializzati a supporto dell'elettronica e della produzione avanzata.
- L'idrogeno è alla base della raffinazione, della produzione di ammoniaca, di prodotti chimici, metalli, della mobilità e delle emergenti applicazioni a basse emissioni, risultando strategicamente importante nonostante le significative sfide economiche e infrastrutturali dei progetti.
- L'azoto rappresenta la categoria di prodotto più ampia perché le applicazioni di inertizzazione, inertizzazione, lavorazione degli alimenti, elettronica, chimica e criogenica creano modelli di consumo diversificati e relativamente stabili.
- L'ossigeno rimane essenziale per la produzione dell'acciaio, il miglioramento della combustione, l'assistenza sanitaria, il trattamento delle acque reflue, l'industria chimica e la gassificazione, soddisfacendo le notevoli esigenze dei grandi impianti industriali.
- L'argon trova impiego nella saldatura, nella lavorazione dei metalli, nell'elettronica, nei laboratori e nella produzione specializzata, settori in cui atmosfere inerti e condizioni di processo controllate garantiscono una domanda costante.
- L'anidride carbonica viene utilizzata in diversi settori, tra cui l'industria alimentare e delle bevande, la chimica, la saldatura, la refrigerazione, il trattamento delle acque e la gestione del carbonio, sebbene la sua disponibilità possa dipendere dalle fonti di produzione industriale collegate.
Settore di utilizzo finale
La diversificazione degli usi finali riduce la dipendenza da un singolo ciclo produttivo e supporta la domanda a lungo termine nei settori essenziali del mercato dei gas industriali . Si prevede che questo segmento crescerà a un CAGR del 6,3-7,0% nel periodo 2026-2034. I settori automobilistico e delle costruzioni richiedono gas per la fabbricazione e la saldatura, mentre i settori sanitario ed elettronico privilegiano l'affidabilità e la purezza. Le applicazioni energetiche e di potenza integrano sempre più la gestione di idrogeno, ossigeno e anidride carbonica all'interno di sistemi industriali e infrastrutturali in continua evoluzione.
- La domanda del settore automobilistico è sostenuta da saldatura, trattamento termico, produzione di componenti, lavorazione dei metalli, collaudo e dalle crescenti esigenze derivanti dalla produzione di batterie e materiali avanzati.
- Il settore sanitario richiede una fornitura affidabile di ossigeno e gas medicali, il che crea la necessità di sistemi centralizzati di produzione, bombole, stoccaggio all'ingrosso e distribuzione con rigorosi controlli di qualità.
- L'elettronica riveste un'importanza strategica perché la fabbricazione di semiconduttori richiede un accesso ininterrotto a gas atmosferici e speciali ad altissima purezza, all'interno di ambienti di produzione altamente controllati.
- Il settore aerospaziale utilizza gas industriali per i test di propulsione, la saldatura, la fabbricazione, le operazioni criogeniche e i sistemi di lancio, a supporto di contratti di fornitura specializzati ad alta affidabilità.
- Il settore edile consuma gas attraverso il taglio dei metalli, la saldatura, i processi legati al calcestruzzo, la produzione di attrezzature e la fabbricazione di infrastrutture, collegando la domanda ai più ampi cicli di investimento di capitale.
- Nel settore energetico , idrogeno, ossigeno, azoto e anidride carbonica vengono utilizzati sempre più frequentemente nella raffinazione, nella produzione di ammoniaca, nella lavorazione del gas, nella cattura del carbonio e nei sistemi emergenti di combustibili a basse emissioni di carbonio.
Panoramica dell'opportunità
|
Settore di utilizzo finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Automobilistico |
Alto |
Materiali della batteria |
Maturo |
|
Assistenza sanitaria |
Alto |
Ossigeno medicale |
Maturo |
|
Elettronica |
Alto |
Fabbricazione di chip |
Scalatura |
|
Aerospaziale |
Mezzo |
Sistemi di lancio |
Scalatura |
|
Costruzione |
Mezzo |
Saldatura di infrastrutture |
Maturo |
|
Acquisto e potere |
Alto |
Ammoniaca pulita |
Scalatura |
Fattori di crescita e analisi dell'impatto sul mercato dei gas industriali
L'espansione della capacità produttiva di semiconduttori aumenta il fabbisogno di gas ad alta purezza.
La produzione di semiconduttori sta rendendo l'azoto, l'ossigeno, l'argon, l'idrogeno e i gas di processo ad altissima purezza strategicamente più importanti. I nuovi impianti di produzione richiederanno una fornitura continua, impianti duplicati, un controllo rigoroso della purezza e contratti commerciali a lungo termine. Questa tendenza favorirà i fornitori che possiedono competenze ingegneristiche e capitali sufficienti per installare i propri impianti. Linde ha ampliato il suo contratto di fornitura di gas industriali presso lo stabilimento Samsung di Pyeongtaek aggiungendo un'ulteriore unità di separazione dell'aria, mentre Air Liquide ha investito in capacità produttive legate al settore dei semiconduttori. L'impatto sul mercato non si limiterà al volume dei gas, poiché i clienti dell'industria dei semiconduttori ora richiedono l'integrazione della catena di fornitura.
La decarbonizzazione industriale incrementa gli investimenti in idrogeno e ossigeno.
La decarbonizzazione sta incrementando la domanda di idrogeno, ossigeno, gestione dell'anidride carbonica e servizi di ingegneria correlati. Mentre l'utilizzo dell'idrogeno è principalmente concentrato nelle raffinerie e nelle industrie, i progetti a basse emissioni stanno lentamente crescendo in termini di produzione e consumo di idrogeno a basse emissioni. La domanda globale di idrogeno ha superato i 100 milioni di tonnellate nel 2025, mentre la produzione globale di idrogeno a basse emissioni ha superato 1 milione di tonnellate, a dimostrazione dell'attuale livello di domanda e della fase iniziale di sviluppo di una produzione di idrogeno più ecocompatibile. Per i fornitori di gas, la tendenza alla decarbonizzazione apre opportunità per lo sviluppo di progetti di elettrolisi, cattura del carbonio, separazione dell'aria, ammoniaca e gasdotti in aree con densi distretti industriali.
Il settore sanitario e quello manifatturiero di beni essenziali rafforzano la resilienza della catena di approvvigionamento.
I settori sanitario, alimentare, chimico e manifatturiero necessitano di una fornitura affidabile di gas, indipendentemente da eventuali variazioni temporanee delle attività industriali non essenziali. L'ossigeno e l'azoto per uso sanitario, per la conservazione/lavorazione e per le atmosfere controllate, costituiscono una base affidabile per l'utilizzo. La sicurezza dell'approvvigionamento sta quindi diventando uno dei criteri chiave di acquisto, insieme al prezzo e alle prestazioni. I produttori reagiscono a questa tendenza costruendo centri di produzione regionali, sistemi di stoccaggio, monitoraggio remoto e una distribuzione diversificata. Ciò porta allo sviluppo di capacità locali, soprattutto nei paesi emergenti che presentano contemporaneamente esigenze in rapida crescita nei settori sanitario e manifatturiero. Il risultato è un mercato più diversificato, in cui l'uso essenziale crea una domanda regolare e le aree in crescita generano una domanda aggiuntiva di prodotti/servizi di alta qualità.
Tendenze future del mercato dei gas industriali
I modelli di gestione della fornitura in loco e digitale si espanderanno
Le tendenze del mercato dei gas industriali privilegiano sempre più impianti di produzione connessi digitalmente e progettati in base ai modelli di consumo dei clienti. Il monitoraggio remoto, la manutenzione predittiva, il rifornimento automatizzato e la gestione della purezza in tempo reale possono migliorare l'affidabilità e l'utilizzo degli impianti. Si prevede inoltre che i grandi clienti preferiranno la produzione in loco, laddove i volumi di consumo giustifichino infrastrutture dedicate. Questo modello riduce i costi di trasporto e rafforza le relazioni a lungo termine con i fornitori. La concorrenza futura si estenderà quindi oltre la produzione di molecole, verso l'integrazione ingegneristica, l'analisi operativa e la qualità del servizio. I fornitori in grado di combinare impianti di separazione dell'aria o di produzione di idrogeno su larga scala con il monitoraggio digitale e reti di distribuzione flessibili saranno in una posizione migliore per servire clienti del settore manifatturiero e infrastrutturale sempre più complessi.
L'idrogeno a basse emissioni si sposterà verso i centri industriali a contratto
Si prevede che lo sviluppo dell'idrogeno si concentrerà sempre più attorno alla domanda industriale esistente, piuttosto che su progetti speculativi ampiamente dispersi. I costi elevati, l'incertezza sulla domanda e le carenze infrastrutturali continuano a limitare la diffusione, favorendo gli impianti collegati a raffinerie, industrie chimiche, di ammoniaca e altri consumatori consolidati. L'AIE prevede che la produzione e il consumo di idrogeno a basse emissioni in applicazioni industriali si espanderanno in modo significativo entro il 2030. È quindi probabile che i progetti futuri privilegino i clienti con contratti in essere, le infrastrutture condivise e i cluster industriali supportati da politiche specifiche. Questa tendenza può migliorare l'utilizzo degli asset, ridurre la complessità logistica e creare strutture di progetto più appetibili per i produttori di gas e i partner infrastrutturali.
Opportunità di mercato per i gas industriali
Infrastrutture del gas localizzate nelle economie manifatturiere ad alta crescita
Le previsioni del mercato dei gas industriali indicano interessanti opportunità di investimento in infrastrutture di produzione e distribuzione localizzate in India, nel Sud-est asiatico e in alcuni centri industriali del Medio Oriente e dell'Africa. La rapida crescita dei settori dell'elettronica, dell'automotive, dei metalli, della sanità e delle costruzioni può generare una domanda che supera l'efficienza del trasporto di gas a lunga distanza. Gli investitori possono puntare su sistemi modulari di separazione dell'aria, gas confezionati, distribuzione di gas liquidi e sistemi di generazione in loco in prossimità dei cluster industriali emergenti. L'espansione di Air Liquide attraverso l'acquisizione di NovaAir dimostra il valore strategico del rafforzamento delle capacità locali in India in molteplici settori industriali. Le partnership con parchi industriali e produttori di riferimento possono migliorare l'utilizzo delle risorse e ridurre il rischio di acquisizione di clienti.
La cattura del carbonio e le molecole a basso contenuto di carbonio danno vita a progetti integrati.
I progetti integrati che combinano idrogeno, ossigeno, azoto, cattura dell'anidride carbonica e processi di trasformazione a valle offrono opportunità che vanno oltre la fornitura convenzionale di gas. Gli investimenti possono concentrarsi su ammoniaca, raffinazione, prodotti chimici, cemento e altri settori in cui le principali fonti di emissioni coincidono con un consumo significativo di gas. Linde e altri importanti fornitori stanno sviluppando progetti che combinano la separazione dell'aria e le infrastrutture di decarbonizzazione attorno a grandi clienti industriali. Le maggiori opportunità si presenteranno con contratti di fornitura a lungo termine, infrastrutture condivise e clienti con percorsi di decarbonizzazione ben definiti. Gli sviluppatori possono migliorare la redditività dei progetti integrando flussi di gas multipli e servizi tecnici, anziché affidarsi a impianti di produzione indipendenti.
Sviluppi recenti
- Aprile 2026: Air Products ha ampliato la propria presenza negli Stati Uniti nel settore dei gas industriali con l'intenzione di costruire, possedere e gestire una nuova unità di separazione dell'aria (ASU) a Cocoa, in Florida, rafforzando la propria presenza nei mercati ad alta domanda dei settori industriale e aerospaziale.
- Ottobre 2025: Air Liquide ha annunciato l'acquisizione e l'integrazione di NovaAir, ampliando la propria presenza nel settore dei gas industriali nell'India orientale e meridionale. NovaAir serve clienti nei settori siderurgico, automobilistico, metallurgico, elettronico, della produzione fotovoltaica e sanitario, integrando le attività esistenti di Air Liquide nell'India settentrionale e occidentale e rafforzando la sua capacità di fornire servizi di produzione, fornitura all'ingrosso, gas speciali, servizi in loco e supporto ingegneristico.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -