
Mercado de gases industriales: tamaño, tendencias y previsiones 2034
Tamaño del mercado de gases industriales y previsiones (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por producto (oxígeno, nitrógeno, hidrógeno, dióxido de carbono, otros); aplicación (atención médica, fabricación, metalurgia y vidrio, alimentos y bebidas, comercio minorista, productos químicos y energía, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00009525
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 28, 2026


Tamaño del mercado en 2025
113.160 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
197.590 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
6,39 %
Índice de crecimiento
Mercado potencial
US$ 1.405,98 mil millones
(2026-2034)
Se prevé que el mercado de gases industriales crezca de 113.160 millones de dólares en 2025 a 197.590 millones de dólares en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 6,39 % durante el período 2026-2034. Este crecimiento refleja la creciente demanda de gases atmosféricos y de proceso en los sectores de manufactura, atención médica, electrónica, sistemas energéticos y aplicaciones industriales avanzadas, mientras que la inversión en hidrógeno, gestión del carbono e infraestructura de gases de alta pureza continúa transformando las estrategias de producción y distribución.
Se prevé que Norteamérica siga siendo un centro de demanda estratégicamente importante, con un crecimiento estimado entre el 5,8 % y el 6,4 % durante el periodo 2026-2034. La expansión de la fabricación de semiconductores, la actividad aeroespacial, la relocalización industrial y la inversión en proyectos de amoníaco e hidrógeno con bajas emisiones de carbono están incrementando la demanda de nitrógeno, oxígeno, argón, hidrógeno y dióxido de carbono. El tamaño del mercado de gases industriales en la región también se ve favorecido por las redes de gasoductos ya establecidas y una alta concentración de grandes clientes industriales.
Evaluación y perspectivas del mercado de gases industriales
- América del Norte representó una participación estimada del 30-34% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,8-6,4% durante el período 2026-2034. La inversión en semiconductores, la producción aeroespacial, las necesidades del sector sanitario y los proyectos energéticos a gran escala siguen impulsando la demanda de gases atmosféricos, de proceso y especiales.
- En 2025, Estados Unidos representó aproximadamente entre el 78 % y el 82 % de la demanda norteamericana, y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,9 % al 6,5 % durante el período 2026-2034, impulsada por la fabricación de semiconductores, la relocalización industrial, la actividad espacial y los proyectos industriales con bajas emisiones de carbono.
- Se estima que Europa representó entre el 24 % y el 28 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,2 % al 5,9 % durante el período 2026-2034. Alemania, Francia, el Reino Unido, Italia y España siguen siendo mercados importantes, impulsados por la modernización de la industria manufacturera, la demanda en el sector sanitario, la electrónica y las inversiones en descarbonización.
- Se estima que la región de Asia-Pacífico representó entre el 32 % y el 36 % del mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 7,2 % al 8,0 % durante el período 2026-2034. China, Japón, Corea del Sur, India y Australia se benefician de la producción de productos electrónicos, metales, productos químicos, infraestructura e inversiones relacionadas con el hidrógeno.
- Segmento más grande : El nitrógeno representó una cuota de mercado estimada del 27-31% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,1-6,8% durante el período 2026-2034, impulsado por la electrónica, el procesamiento de alimentos, los productos químicos y las aplicaciones de recubrimiento industrial.
- Segmento de alto crecimiento : El hidrógeno representó una cuota de mercado estimada del 17-21% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,0-9,0% durante el período 2026-2034, impulsado por la refinación, los productos químicos, el amoníaco, la movilidad y la inversión industrial en tecnologías de bajas emisiones.
- Empresas clave analizadas en detalle : Air Liquide SA, Linde plc, Air Products and Chemicals, Inc., Messer SE & Co. KGaA, Nippon Sanso Holdings Corporation, BASF SE, Gulf Cryo Holding Company WLL, Yingde Gases Group Co., Ltd., Chengdu Taiyu Industrial Gases Co., Ltd., Ellenbarrie Industrial Gases Limited, Bhuruka Gases Limited, Mohsin Haider Darwish LLC, Southern Gas Limited, Buzwair Industrial Gases Factories, Tripti Gases Private Limited, Universal Boschi Private Limited e INMATEC GaseTechnologie GmbH & Co. KG.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La economía de la producción ha evolucionado gradualmente, pasando de suministros comerciales estandarizados a sistemas altamente personalizados, digitalizados y orientados al cliente. Se están planificando y diseñando plantas a gran escala para la separación de aire, la producción de hidrógeno, la captura de CO2 y la generación in situ, basándose en contratos a largo plazo con los clientes. Esto ha mejorado la seguridad del suministro, pero también ha incrementado la inversión de capital. La industria electrónica requiere un suministro cada vez mayor de gases de ultra alta pureza, mientras que la descarbonización industrial exige oxígeno, hidrógeno, captura de CO2 y sistemas de ingeniería relacionados.
Las perspectivas favorecen cada vez más a los mercados que combinan la expansión manufacturera con un suministro eléctrico fiable, una logística eficiente y políticas industriales favorables. India, el sudeste asiático, los estados del Golfo y algunas economías africanas ofrecen crecientes oportunidades para la producción y distribución localizadas. Al mismo tiempo, las regulaciones relativas a las emisiones, los combustibles limpios, las cadenas de suministro de semiconductores y la resiliencia industrial están impulsando la inversión en nueva capacidad. Por lo tanto, se prevé que el mercado de gases industriales evolucione mediante una combinación de crecimiento convencional del volumen y desarrollo de aplicaciones de mayor valor.
Alcance del informe del mercado de gases industriales
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 113.160 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 197.590 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 6,39% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de gases industriales
La actividad manufacturera sigue siendo la base fundamental de la demanda, ya que los gases están presentes en todas las cadenas de suministro de los sectores de procesamiento de metales, productos químicos, fabricación, soldadura, conservación de alimentos, electrónica y salud. El crecimiento del mercado de gases industriales está cada vez más vinculado a los ciclos de inversión de los clientes, más que a la producción industrial en general. Los grandes clientes prefieren plantas y gasoductos propios cuando la demanda de gases es continua, mientras que los clientes con mayor volumen de producción utilizan sistemas de gas líquido a granel y gas envasado. Por lo tanto, existe una cadena de valor compleja que abarca la producción, la purificación, la licuefacción, el almacenamiento, el transporte, la ingeniería y los servicios técnicos.
La dinámica de la oferta depende en gran medida de la disponibilidad de electricidad, la economía de las materias primas, la complejidad logística y la proximidad a los clientes. Los gases atmosféricos pueden aprovechar las economías de escala gracias a su tecnología de separación de aire, mientras que la economía del hidrógeno dependerá del gas natural, la electricidad, la gestión del carbono y el coste del transporte. Por ello, los productores utilizan centrales, sistemas comerciales y pequeñas plantas in situ.
El posicionamiento competitivo se define por la infraestructura instalada, la capacidad de ingeniería, las relaciones con los clientes y la capacidad de financiar proyectos que requieren una gran inversión de capital. El análisis del mercado de gases industriales indica que los líderes mundiales siguen priorizando los grandes proyectos vinculados a la electrónica, la química, el refinado y las aplicaciones de transición energética. Air Liquide SA, Linde plc y Air Products and Chemicals, Inc. mantienen una amplia presencia internacional, mientras que Messer SE & Co. KGaA y Nippon Sanso Holdings Corporation fortalecen sus posiciones regionales y en aplicaciones específicas.
Actualmente, las inversiones de capital se centran más en plantas con demanda garantizada que en cualquier expansión de capacidad. BASF SE sigue siendo importante en lo que respecta a plantas químicas integradas y necesidades de gases industriales; productores regionales como Gulf Cryo Holding Company WLL, Yingde Gases Group Co., Ltd., Chengdu Taiyu Industrial Gases Co., Ltd. y Ellenbarrie Industrial Gases Limited satisfacen la demanda local; mientras que Bhuruka Gases Limited, Mohsin Haider Darwish LLC, Southern Gas Limited, Buzwair Industrial Gases Factories, Tripti Gases Private Limited, Universal Boschi Private Limited e INMATEC GaseTechnologie GmbH & Co. KG aportan sus propias fortalezas específicas.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
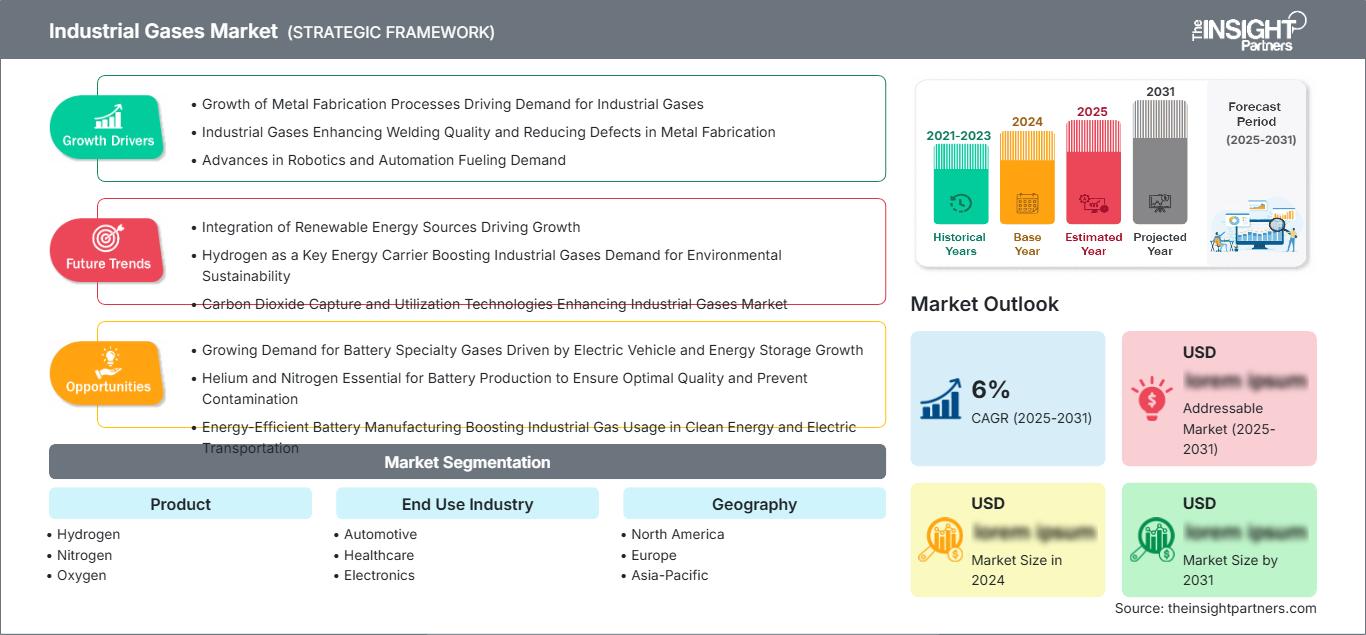
Mercado de gases industriales: Perspectivas estratégicas
Perspectivas regionales
Mercado de gases industriales de Norteamérica
Se estima que Norteamérica representó entre el 30 % y el 34 % de la cuota de mercado de gases industriales en 2025, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,8 % al 6,4 % entre 2026 y 2034. La demanda de nitrógeno, oxígeno, argón e hidrógeno está aumentando debido al crecimiento de la fabricación de semiconductores, las operaciones aeroespaciales, la manufactura avanzada y los proyectos industriales con bajas emisiones de carbono. La disponibilidad de gasoductos y la alta capacidad de ingeniería en la región permiten a los proveedores conectar directamente su capacidad de producción con grandes operaciones industriales.
Las inversiones realizadas en la transición energética han generado una mayor demanda de oxígeno e hidrógeno en la producción de amoníaco, refinerías, captura de carbono y productos químicos. Linde ha realizado importantes inversiones para apoyar el sector espacial comercial y las instalaciones de amoníaco con bajas emisiones de carbono en Estados Unidos.
Mercado de gases industriales de EE. UU.
En 2025 , Estados Unidos representó aproximadamente entre el 78 % y el 82 % de la demanda del mercado norteamericano de gases industriales, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,9 % al 6,5 % entre 2026 y 2034. La sólida industria manufacturera impulsa una amplia base de consumo en los sectores químico, de refinación, metalúrgico, electrónico, sanitario, aeroespacial y de la construcción. Empresas como Air Liquide SA, Linde plc, Air Products and Chemicals, Inc., Messer SE & Co. KGaA, entre otras, son las responsables de la inversión en importantes instalaciones conectadas a gasoductos y centros de distribución.
En cuanto a las tendencias de aplicación, el uso de gases de ultra alta pureza en la fabricación de semiconductores, oxígeno líquido y nitrógeno líquido para actividades espaciales comerciales, e hidrógeno para refinerías y plantas químicas está en aumento. Las inversiones recientes demuestran que la inversión de capital en electrónica y proyectos a gran escala continúa. Air Liquide anunció una inversión de 150 millones de dólares en una nueva planta en Idaho que se utilizará para la fabricación de chips de memoria avanzados con nitrógeno, oxígeno y argón hasta 2028.
Mercado europeo de gases industriales
Europa representó entre el 24 % y el 28 % del mercado de gases industriales en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,2 % al 5,9 % entre 2026 y 2034. Alemania sigue siendo el mercado regional líder gracias a sus industrias química, de ingeniería, automotriz, metalúrgica y electrónica. El Reino Unido se beneficia de la actividad aeroespacial, de ciencias biológicas, manufacturera e ingenieril, mientras que Francia mantiene una fuerte demanda a través de las aplicaciones químicas, sanitarias, energéticas y de manufactura avanzada.
Se prevé que Alemania siga siendo el principal centro de demanda europeo, dado que los fabricantes invierten en capacidad de producción de semiconductores y en procesos industriales con bajas emisiones. Air Liquide ha comprometido una importante inversión en infraestructura de gases industriales para la producción de productos electrónicos en el país. Francia, Italia y España también aportan una demanda diversificada a través del refinado, el procesamiento de alimentos y bebidas, la atención médica, la construcción, la producción automotriz y el desarrollo de energías renovables. Su importancia conjunta respalda una amplia estructura de mercado regional, en lugar de depender de un único centro de demanda nacional.
Mercado de gases industriales de APAC
Se estima que la región APAC representó entre el 32 % y el 36 % del mercado de gases industriales en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,2 % al 8,0 % durante el período 2026-2034, lo que la convierte en el mercado regional principal de mayor crecimiento. China lidera el mercado gracias a sus sectores químico, metalúrgico, electrónico y de infraestructura de hidrógeno, mientras que Japón y Corea del Sur siguen siendo importantes para los gases utilizados en la industria de semiconductores y la fabricación avanzada. India se beneficia de la expansión de sus sectores de infraestructura, acero, automoción, sanidad y electrónica. Australia contribuye a través de la minería, los metales y la demanda relacionada con la energía.
La política industrial y la inversión en semiconductores están transformando los patrones de suministro regionales. China sigue siendo fundamental para el despliegue de electrolizadores, mientras que Corea del Sur continúa atrayendo importantes inversiones en infraestructura de gas relacionada con la electrónica.
Mercado de gases industriales de Oriente Medio y África
Se prevé que el mercado de gases industriales de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,5 % al 7,3 % durante el período 2026-2034. Arabia Saudita y los Emiratos Árabes Unidos lideran la inversión regional a través del refinado, la petroquímica, el hidrógeno, la construcción y la infraestructura, mientras que Sudáfrica sigue siendo importante para la minería, los metales, los productos químicos y las aplicaciones sanitarias.
La infraestructura energética proporciona a la región importantes puntos de referencia para la demanda, si bien las interrupciones en el suministro y los riesgos en la ejecución de proyectos pueden afectar a la inversión relacionada con el hidrógeno. Oriente Medio representa aproximadamente una sexta parte de la producción mundial de hidrógeno, lo que subraya su importancia dentro de las cadenas de valor industriales basadas en este elemento.
Análisis de segmentación
Producto
La demanda de gases industriales refleja las diferencias en los procesos industriales, los requisitos de pureza, las características de almacenamiento y la economía de la distribución. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,4 % al 7,1 % durante el periodo 2026-2034. Los gases atmosféricos mantienen una amplia demanda, mientras que el hidrógeno y el dióxido de carbono se ven cada vez más influenciados por la descarbonización y las inversiones en gestión de carbono. Por lo tanto, el mercado de gases industriales abarca desde aplicaciones de gran volumen hasta sistemas de suministro altamente especializados que dan soporte a la electrónica y la fabricación avanzada.
- El hidrógeno es fundamental para el refinado, la producción de amoníaco, productos químicos, metales, la movilidad y las aplicaciones emergentes de bajas emisiones, lo que lo convierte en un elemento estratégicamente importante a pesar de los importantes desafíos económicos y de infraestructura que implican los proyectos.
- El nitrógeno constituye la categoría de producto más importante debido a que sus aplicaciones en inertización, inertización, procesamiento de alimentos, electrónica, productos químicos y criogénicas generan patrones de consumo diversificados y relativamente resistentes.
- El oxígeno sigue siendo esencial para la producción de acero, la mejora de la combustión, la atención médica, el tratamiento de aguas residuales, la industria química y la gasificación, y satisface las importantes necesidades de las grandes instalaciones industriales.
- El argón se utiliza en soldadura, procesamiento de metales, electrónica, laboratorios y fabricación especializada, donde las atmósferas inertes y las condiciones de procesamiento controladas garantizan una demanda constante.
- El dióxido de carbono se utiliza en la industria alimentaria y de bebidas, la química, la soldadura, la refrigeración, el tratamiento de agua y en aplicaciones de gestión del carbono, aunque su disponibilidad puede depender de las fuentes de producción industrial vinculadas.
Industria de uso final
La diversificación de usos finales reduce la dependencia de un único ciclo de fabricación y respalda la demanda a largo plazo en sectores clave del mercado de gases industriales . Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,3 % al 7,0 % durante el período 2026-2034. Los sectores automotriz y de la construcción requieren gases para la fabricación y la soldadura, mientras que los sectores de la salud y la electrónica priorizan la fiabilidad y la pureza. Las aplicaciones de energía incorporan cada vez más la gestión de hidrógeno, oxígeno y dióxido de carbono en sistemas industriales y de infraestructura en constante evolución.
- La demanda del sector automotriz se ve respaldada por la soldadura, el tratamiento térmico, la fabricación de componentes, el procesamiento de metales, las pruebas y las crecientes exigencias de la producción de baterías y materiales avanzados.
- El sector sanitario requiere un suministro fiable de oxígeno y gases medicinales, lo que genera demanda de sistemas centralizados de producción, cilindros, almacenamiento a granel y distribución con estrictos controles de calidad.
- La electrónica es estratégicamente importante porque la fabricación de semiconductores requiere un acceso ininterrumpido a gases atmosféricos y especiales de ultra alta pureza en entornos de producción altamente controlados.
- La industria aeroespacial utiliza gases industriales para pruebas de propulsión, soldadura, fabricación, operaciones criogénicas y sistemas de lanzamiento, lo que da soporte a contratos de suministro especializados de alta fiabilidad.
- La construcción consume gases a través del corte de metales, la soldadura, los procesos relacionados con el hormigón, la fabricación de equipos y la construcción de infraestructuras, lo que vincula la demanda a ciclos de inversión de capital más amplios.
- Los sectores de energía y electricidad utilizan cada vez más hidrógeno, oxígeno, nitrógeno y dióxido de carbono en el refinado, la producción de amoníaco, el procesamiento de gas, la captura de carbono y los sistemas emergentes de combustibles bajos en carbono.
Resumen de la oportunidad
|
Industria de uso final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Automotor |
Alto |
Materiales de la batería |
Maduro |
|
Cuidado de la salud |
Alto |
Oxígeno medicinal |
Maduro |
|
Electrónica |
Alto |
Fabricación de chips |
Escalada |
|
Aeroespacial |
Medio |
Sistemas de lanzamiento |
Escalada |
|
Construcción |
Medio |
Soldadura de infraestructura |
Maduro |
|
Energía y potencia |
Alto |
Amoníaco limpio |
Escalada |
Factores que impulsan el crecimiento del mercado de gases industriales y análisis de su impacto
La ampliación de la capacidad de producción de semiconductores aumenta los requisitos de gases de alta pureza.
La producción de semiconductores está haciendo que el nitrógeno, el oxígeno, el argón, el hidrógeno y los gases de proceso de ultra alta pureza sean cada vez más importantes desde el punto de vista estratégico. Las nuevas plantas de fabricación necesitarán un suministro continuo, instalaciones duplicadas, un control de alta pureza y contratos comerciales a largo plazo. Este factor beneficiará a los proveedores que cuenten con la experiencia en ingeniería y el capital suficiente para instalar sus propias plantas. Linde amplió su contrato de suministro de gases industriales en la planta de Samsung en Pyeongtaek con la incorporación de una unidad de separación de aire, mientras que Air Liquide ha estado invirtiendo en capacidades relacionadas con los semiconductores. El impacto en el mercado no se limita al volumen de gas, ya que los clientes de la industria de semiconductores ahora exigen la integración de la cadena de suministro.
La descarbonización industrial amplía la inversión en hidrógeno y oxígeno.
La descarbonización está incrementando la demanda de hidrógeno, oxígeno, manejo de dióxido de carbono y servicios de ingeniería relacionados. Si bien el uso de hidrógeno se concentra principalmente en refinerías e industrias, los proyectos de bajas emisiones están aumentando lentamente en términos de producción y consumo de hidrógeno de bajas emisiones. La demanda mundial de hidrógeno superó los 100 millones de toneladas en 2025, mientras que la producción mundial de hidrógeno de bajas emisiones superó el millón de toneladas, lo que indica el nivel de demanda actual y la etapa inicial de desarrollo de la producción de hidrógeno más respetuosa con el medio ambiente. Para los proveedores de gas, la tendencia de descarbonización abre posibilidades para desarrollar proyectos de electrólisis, captura de carbono, separación de aire, amoníaco y gasoductos en áreas con densos clústeres industriales.
La atención médica y la manufactura esencial fortalecen la resiliencia de la cadena de suministro.
Los sectores de la salud, el procesamiento de alimentos, la industria química y la manufactura requieren un suministro fiable de gases, independientemente de las fluctuaciones temporales en las actividades industriales no esenciales. El oxígeno y el nitrógeno utilizados en el ámbito sanitario para la conservación, el procesamiento y la atmósfera controlada constituyen una base sólida para su uso. Por lo tanto, la seguridad del suministro se está convirtiendo en uno de los criterios clave de compra, junto con el precio y el rendimiento. Los fabricantes responden a esta tendencia mediante la creación de centros de producción regionales, almacenamiento, monitorización remota y una distribución diversificada. Esto impulsa el desarrollo de capacidades locales, especialmente en países emergentes con necesidades de atención médica y manufactura industrial en rápido crecimiento. El resultado es un mercado más diverso, donde el uso esencial genera una demanda constante y las áreas de crecimiento generan una demanda adicional de productos y servicios de alta gama.
Tendencias futuras del mercado de gases industriales
Se expandirán los modelos de suministro presenciales y gestionados digitalmente.
Las tendencias del mercado de gases industriales favorecen cada vez más los activos de producción conectados digitalmente y diseñados en función de los patrones de consumo del cliente. La monitorización remota, el mantenimiento predictivo, el reabastecimiento automatizado y la gestión de la pureza en tiempo real pueden mejorar la fiabilidad y la utilización de los activos. Se prevé que los grandes clientes también prefieran la producción in situ cuando los volúmenes de consumo justifiquen una infraestructura dedicada. Este modelo reduce la exposición al transporte y fortalece las relaciones a largo plazo con los proveedores. Por lo tanto, la competencia futura se extenderá más allá de la producción molecular, abarcando la integración de ingeniería, el análisis operativo y la calidad del servicio. Los proveedores capaces de combinar activos de separación de aire o hidrógeno a gran escala con monitorización digital y redes de distribución flexibles estarán mejor posicionados para atender a clientes de fabricación e infraestructura cada vez más complejos.
El hidrógeno de bajas emisiones se destinará a centros industriales contratados.
Se prevé que el desarrollo del hidrógeno se concentre cada vez más en torno a la demanda industrial existente, en lugar de en proyectos especulativos dispersos. Los altos costos, la incertidumbre en la demanda y las deficiencias en la infraestructura siguen limitando su implementación, favoreciendo las instalaciones vinculadas a refinerías, plantas químicas, de amoníaco y otros consumidores establecidos. La AIE prevé que la producción y el consumo comprometidos de hidrógeno de bajas emisiones en aplicaciones industriales se expandan significativamente hacia 2030. Por lo tanto, es probable que los proyectos futuros prioricen a los clientes contratados, la infraestructura compartida y los clústeres industriales con apoyo político. Esta tendencia puede mejorar la utilización de los activos, reducir la complejidad logística y crear estructuras de proyectos más atractivas para la inversión de los productores de gas y los socios de infraestructura.
Oportunidades de mercado de gases industriales
Infraestructura de gas localizada en economías manufactureras de alto crecimiento
Las previsiones del mercado de gases industriales indican atractivas oportunidades de inversión en infraestructura localizada de producción y distribución en India, el sudeste asiático y determinados centros industriales de Oriente Medio y África. El rápido crecimiento de la electrónica, la automoción, la metalurgia, la sanidad y la construcción puede generar una demanda que supere la eficiencia del transporte de gas a larga distancia. Los inversores pueden centrarse en sistemas modulares de separación de aire, gases envasados, distribución de líquidos y generación in situ cerca de los clústeres industriales emergentes. La expansión de Air Liquide mediante la adquisición de NovaAir demuestra el valor estratégico de fortalecer las capacidades locales en India en múltiples sectores industriales. Las alianzas con parques industriales y fabricantes clave pueden mejorar la utilización de los recursos y reducir el riesgo de captación de clientes.
La captura de carbono y las moléculas bajas en carbono crean proyectos integrados.
Los proyectos integrados que combinan hidrógeno, oxígeno, nitrógeno, captura de dióxido de carbono y procesamiento posterior ofrecen oportunidades que van más allá del suministro convencional de gas. La inversión puede centrarse en amoníaco, refinación, productos químicos, cemento y otros sectores donde las grandes fuentes de emisión coinciden con un consumo sustancial de gas. Linde y otros proveedores importantes están desarrollando proyectos que combinan la separación de aire y la infraestructura de descarbonización en torno a grandes clientes industriales. Las mejores oportunidades se darán en el caso de contratos de compra a largo plazo, infraestructura compartida y clientes con planes de descarbonización bien definidos. Los desarrolladores pueden mejorar la rentabilidad de los proyectos integrando múltiples flujos de gas y servicios técnicos en lugar de depender de activos de producción independientes.
Novedades recientes
- Abril de 2026: Air Products amplió su presencia en el sector de gases industriales en EE. UU. con planes para construir, poseer y operar una nueva unidad de separación de aire (ASU) en Cocoa, Florida, reforzando así su incursión en los mercados industriales y del sector espacial, de alta demanda.
- Octubre de 2025: Air Liquide anunció la adquisición e integración de NovaAir, ampliando así su presencia en el sector de gases industriales en el este y el sur de la India. NovaAir presta servicios a clientes de los sectores siderúrgico, automotriz, manufacturero, electrónico, de fabricación de energía fotovoltaica y sanitario, complementando las operaciones existentes de Air Liquide en el norte y el oeste de la India y fortaleciendo su capacidad para proporcionar producción, suministro a granel, gases especiales, servicios in situ y asistencia técnica.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -