
Marché des gaz industriels : taille et tendances 2034
Taille et prévisions du marché des gaz industriels (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : Couverture du rapport : Par produit (oxygène, azote, hydrogène, dioxyde de carbone, autres) ; Application (santé, fabrication, métallurgie et verrerie, agroalimentaire, commerce de détail, chimie et énergie, autres) ; et Zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale)
- Statut : Données publiées
- Code du rapport : TIPRE00009525
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 28, 2026


Taille du marché en 2025
113,16 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
197,59 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
6,39 %
taux de croissance
Marché adressable
1 405,98 milliards de dollars américains
(2026-2034)
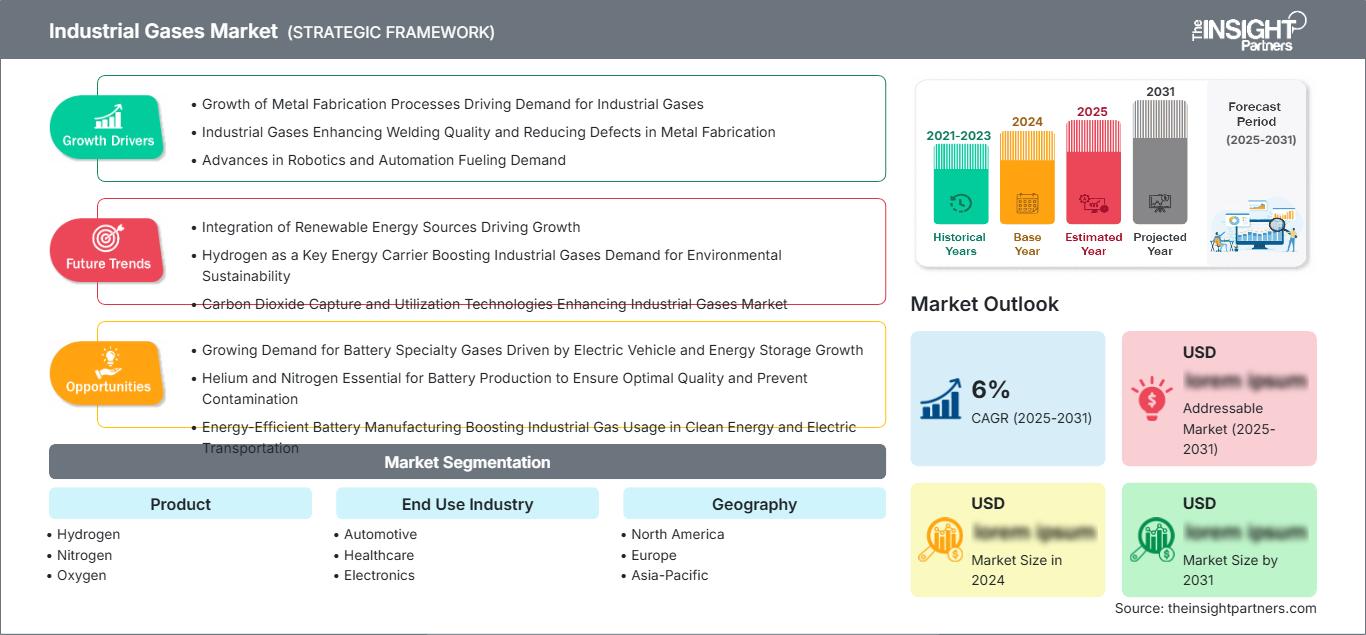
Le marché des gaz industriels devrait passer de 113,16 milliards de dollars US en 2025 à 197,59 milliards de dollars US d'ici 2034, enregistrant un TCAC de 6,39 % entre 2026 et 2034. Cette croissance reflète les besoins croissants en gaz atmosphériques et de procédés dans les secteurs de la fabrication, de la santé, de l'électronique, des systèmes énergétiques et des applications industrielles de pointe, tandis que les investissements dans l'hydrogène, la gestion du carbone et les infrastructures de gaz de haute pureté continuent de remodeler les stratégies de production et de distribution.
L’Amérique du Nord devrait demeurer un centre de demande stratégique, avec une croissance estimée entre 5,8 % et 6,4 % entre 2026 et 2034. L’expansion de la fabrication de semi-conducteurs, l’activité aérospatiale, la relocalisation industrielle et les investissements dans les projets d’ammoniac et d’hydrogène à faible émission de carbone renforcent les besoins en azote, oxygène, argon, hydrogène et dioxyde de carbone. La taille du marché des gaz industriels dans la région est également soutenue par des réseaux de pipelines établis et une forte concentration de grands clients industriels.
Analyse et perspectives du marché des gaz industriels
- L'Amérique du Nord représentait une part estimée entre 30 et 34 % en 2025 et devrait connaître une croissance annuelle composée de 5,8 à 6,4 % entre 2026 et 2034. Les investissements dans les semi-conducteurs, la production aérospatiale, les besoins du secteur de la santé et les grands projets énergétiques continuent de soutenir la demande de gaz atmosphériques, de procédés et de gaz spéciaux.
- Les États-Unis représentaient environ 78 à 82 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 5,9 à 6,5 % entre 2026 et 2034, soutenue par la fabrication de semi-conducteurs, la relocalisation industrielle, les activités spatiales et les projets industriels à faibles émissions de carbone.
- L'Europe détenait une part estimée entre 24 et 28 % en 2025 et devrait connaître une croissance annuelle composée de 5,2 à 5,9 % entre 2026 et 2034. L'Allemagne, la France, le Royaume-Uni, l'Italie et l'Espagne restent des marchés importants, soutenus par la modernisation du secteur manufacturier, la demande en matière de soins de santé, l'électronique et les investissements dans la décarbonation.
- La région Asie-Pacifique représentait une part estimée entre 32 et 36 % en 2025 et devrait enregistrer un TCAC de 7,2 à 8,0 % entre 2026 et 2034. La Chine, le Japon, la Corée du Sud, l'Inde et l'Australie bénéficient de la production électronique, des métaux, des produits chimiques, des infrastructures et des investissements liés à l'hydrogène.
- Segment le plus important : L'azote représentait une part de marché estimée entre 27 et 31 % en 2025 et devrait croître à un TCAC de 6,1 à 6,8 % entre 2026 et 2034, grâce aux applications dans les secteurs de l'électronique, de la transformation alimentaire, des produits chimiques et de l'isolation industrielle.
- Segment à forte croissance : L'hydrogène représentait une part de marché estimée entre 17 et 21 % en 2025 et devrait croître à un TCAC de 8,0 à 9,0 % entre 2026 et 2034, grâce au raffinage, aux produits chimiques, à l'ammoniac, à la mobilité et aux investissements industriels à faibles émissions.
- Principales sociétés analysées en détail : Air Liquide SA, Linde plc, Air Products and Chemicals, Inc., Messer SE & Co. KGaA, Nippon Sanso Holdings Corporation, BASF SE, Gulf Cryo Holding Company WLL, Yingde Gases Group Co., Ltd., Chengdu Taiyu Industrial Gases Co., Ltd., Ellenbarrie Industrial Gases Limited, Bhuruka Gases Limited, Mohsin Haider Darwish LLC, Southern Gas Limited, Buzwair Industrial Gases Factories, Tripti Gases Private Limited, Universal Boschi Private Limited et INMATEC GaseTechnologie GmbH & Co. KG.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'économie de la production a progressivement évolué, passant d'une offre commerciale relativement standardisée à une production hautement personnalisée, numérisée et axée sur le client. Des installations de grande envergure pour la séparation de l'air, la production d'hydrogène, la capture du CO2 et la production d'énergie sur site sont planifiées et conçues sur la base de contrats à long terme avec les clients. Cette évolution a renforcé la sécurité d'approvisionnement, mais a également accru les investissements nécessaires. L'industrie électronique exige des approvisionnements croissants en gaz ultra-purs, tandis que la décarbonation industrielle requiert de l'oxygène, de l'hydrogène, des systèmes de capture du CO2 et les systèmes d'ingénierie associés.
Les perspectives sont de plus en plus favorables aux marchés qui associent expansion manufacturière, approvisionnement énergétique fiable, logistique performante et politiques industrielles encourageantes. L'Inde, l'Asie du Sud-Est, les pays du Golfe et certaines économies africaines offrent des opportunités croissantes de production et de distribution locales. Parallèlement, les réglementations relatives aux émissions, aux carburants propres, aux chaînes d'approvisionnement des semi-conducteurs et à la résilience industrielle incitent à investir dans de nouvelles capacités. Le marché des gaz industriels devrait donc évoluer grâce à une combinaison de croissance des volumes et de développement d'applications à plus forte valeur ajoutée.
Portée du rapport sur le marché des gaz industriels
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 113,16 milliards de dollars américains |
| Taille du marché d'ici 2034 | 197,59 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 6,39% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des gaz industriels
L'activité manufacturière demeure le principal moteur de la demande, car les gaz sont omniprésents dans les chaînes d'approvisionnement des secteurs de la métallurgie, de la chimie, de la fabrication, du soudage, de la conservation des aliments, de l'électronique et de la santé. La croissance du marché des gaz industriels est de plus en plus liée aux cycles d'investissement des clients plutôt qu'à la seule production industrielle globale. Les grands clients privilégient les installations et les pipelines sur site lorsque la demande en gaz est continue, tandis que les clients plus dispersés utilisent des systèmes de distribution de gaz liquides en vrac et de gaz conditionnés. Il existe ainsi une chaîne de valeur à plusieurs niveaux qui comprend la production, la purification, la liquéfaction, le stockage, le transport, l'ingénierie et les services techniques.
La dynamique de l'offre dépend fortement de la disponibilité de l'électricité, du coût des matières premières, de l'intensité logistique et de la proximité des clients. Les gaz atmosphériques peuvent bénéficier d'économies d'échelle grâce à leur technologie de séparation de l'air, tandis que la rentabilité de l'hydrogène dépendra du gaz naturel, de l'électricité, de la gestion du carbone et du coût du transport. De ce fait, les producteurs utilisent des centrales, des systèmes indépendants et de petites unités de production locales.
Le positionnement concurrentiel repose sur l'infrastructure installée, les compétences en ingénierie, les relations clients et la capacité à financer des projets à forte intensité capitalistique. L'analyse du marché des gaz industriels indique que les leaders mondiaux continuent de privilégier les grands projets liés à l'électronique, la chimie, le raffinage et la transition énergétique. Air Liquide SA, Linde plc et Air Products and Chemicals, Inc. bénéficient d'une forte présence internationale, tandis que Messer SE & Co. KGaA et Nippon Sanso Holdings Corporation renforcent leurs positions régionales et sectorielles.
Les investissements se concentrent désormais davantage sur les usines bénéficiant d'une demande garantie que sur l'extension des capacités de production. BASF SE conserve toute son importance en matière d'usines chimiques intégrées et de besoins en gaz industriels ; des producteurs régionaux tels que Gulf Cryo Holding Company WLL, Yingde Gases Group Co., Ltd., Chengdu Taiyu Industrial Gases Co., Ltd. et Ellenbarrie Industrial Gases Limited répondent aux demandes locales ; tandis que Bhuruka Gases Limited, Mohsin Haider Darwish LLC, Southern Gas Limited, Buzwair Industrial Gases Factories, Tripti Gases Private Limited, Universal Boschi Private Limited et INMATEC GaseTechnologie GmbH & Co. KG apportent leurs atouts spécifiques respectifs.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des gaz industriels : Perspectives stratégiques
Perspectives régionales
Marché des gaz industriels en Amérique du Nord
L'Amérique du Nord représentait environ 30 à 34 % du marché des gaz industriels en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 5,8 à 6,4 % entre 2026 et 2034. La demande en azote, oxygène, argon et hydrogène est en hausse, notamment grâce à l'essor de la fabrication de semi-conducteurs, des opérations aérospatiales, de la production de pointe et des projets industriels à faibles émissions de carbone. La présence d'infrastructures de transport par pipeline et d'importantes capacités d'ingénierie dans la région permet aux fournisseurs de raccorder directement leurs capacités de production aux grands sites industriels.
Les investissements réalisés dans la transition énergétique ont entraîné une augmentation de la demande en oxygène et en hydrogène pour la production d'ammoniac, le raffinage, la capture du carbone et les produits chimiques. Linde a investi massivement dans le soutien aux installations spatiales commerciales et aux usines de production d'ammoniac à faible émission de carbone aux États-Unis.
Marché américain des gaz industriels
Les États-Unis représentaient environ 78 à 82 % de la demande du marché nord-américain des gaz industriels en 2025 et devraient connaître une croissance annuelle composée (TCAC) de 5,9 à 6,5 % entre 2026 et 2034. La vigueur du secteur manufacturier américain alimente une importante consommation dans les domaines de la chimie, du raffinage, de la métallurgie, de l'électronique, de la santé, de l'aérospatiale et de la construction. Des entreprises telles qu'Air Liquide SA, Linde plc, Air Products and Chemicals, Inc., Messer SE & Co. KGaA et d'autres encore investissent dans d'importantes installations reliées à des pipelines et à des terminaux commerciaux.
En ce qui concerne les tendances d'application, l'utilisation de gaz ultra-purs dans la fabrication de semi-conducteurs, d'oxygène et d'azote liquides pour les activités spatiales commerciales, et d'hydrogène pour les raffineries et les usines chimiques est en hausse. Les investissements récents témoignent de la poursuite des investissements dans l'électronique et les projets d'envergure. Air Liquide a annoncé un investissement de 150 millions de dollars dans une nouvelle usine en Idaho, qui sera dédiée à la fabrication de puces mémoire avancées utilisant de l'azote, de l'oxygène et de l'argon jusqu'en 2028.
Marché européen des gaz industriels
L'Europe détenait une part de marché estimée entre 24 et 28 % du marché des gaz industriels en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 5,2 à 5,9 % entre 2026 et 2034. L'Allemagne demeure le principal marché régional grâce à ses industries chimiques, d'ingénierie, automobiles, métallurgiques et électroniques. Le Royaume-Uni bénéficie de l'activité des secteurs de l'aérospatiale, des sciences de la vie, de la production industrielle et de l'ingénierie, tandis que la France maintient une forte demande du fait de ses secteurs d'activité, tels que la chimie, la santé, l'énergie et les applications de fabrication de pointe.
L'Allemagne devrait demeurer le principal pôle de demande européen, les fabricants investissant dans les capacités de production de semi-conducteurs et les procédés industriels à faibles émissions. Air Liquide a réalisé d'importants investissements dans les infrastructures de gaz industriels destinées à soutenir la production électronique dans le pays. La France, l'Italie et l'Espagne contribuent également à une demande diversifiée grâce au raffinage, à l'agroalimentaire, à la santé, à la construction, à la production automobile et au développement des énergies renouvelables. Leur importance combinée favorise une structure de marché régionale étendue plutôt qu'une dépendance à un seul centre de demande national.
Marché des gaz industriels de la région Asie-Pacifique
La région Asie-Pacifique représentait environ 32 à 36 % du marché des gaz industriels en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 7,2 à 8 % entre 2026 et 2034, ce qui en fait le marché régional majeur à la croissance la plus rapide. La Chine domine le marché grâce à ses industries chimiques, métallurgiques, électroniques et à ses infrastructures d'hydrogène, tandis que le Japon et la Corée du Sud demeurent des acteurs importants pour les semi-conducteurs et les gaz utilisés dans la fabrication de pointe. L'Inde bénéficie du développement de ses infrastructures, de la sidérurgie, de l'automobile, de la santé et de l'électronique. L'Australie contribue au marché par ses activités minières, métallurgiques et énergétiques.
La politique industrielle et les investissements dans les semi-conducteurs redessinent les schémas d'approvisionnement régionaux. La Chine demeure un acteur central du déploiement des électrolyseurs, tandis que la Corée du Sud continue d'attirer d'importants investissements dans les infrastructures gazières liées à l'électronique.
Marché des gaz industriels du Moyen-Orient et de l'Afrique
Le marché des gaz industriels au Moyen-Orient et en Afrique devrait croître à un TCAC de 6,5 à 7,3 % entre 2026 et 2034. L’Arabie saoudite et les Émirats arabes unis sont en tête des investissements régionaux dans les secteurs du raffinage, de la pétrochimie, de l’hydrogène, de la construction et des infrastructures, tandis que l’Afrique du Sud demeure importante pour les applications minières, métallurgiques, chimiques et médicales.
L'infrastructure énergétique assure à la région un important soutien à la demande, même si les perturbations de l'approvisionnement et les risques liés à l'exécution des projets peuvent affecter les investissements dans le secteur de l'hydrogène. Le Moyen-Orient représente environ un sixième de la production mondiale d'hydrogène, ce qui souligne son importance au sein des chaînes de valeur industrielles basées sur l'hydrogène.
Analyse de segmentation
Produit
La demande de gaz industriels reflète les différences de procédés industriels, d'exigences de pureté, de caractéristiques de stockage et de rentabilité de la distribution. Ce segment devrait croître à un TCAC de 6,4 % à 7,1 % entre 2026 et 2034. Les gaz atmosphériques conservent une forte demande en volume, tandis que l'hydrogène et le dioxyde de carbone sont de plus en plus influencés par les investissements dans la décarbonation et la gestion du carbone. Le marché des gaz industriels couvre ainsi un large éventail d'applications, allant des produits de base à grand volume aux systèmes d'approvisionnement hautement spécialisés destinés à l'électronique et à la fabrication de pointe.
- L'hydrogène est essentiel au raffinage, à la production d'ammoniac, à l'industrie chimique, à la métallurgie, à la mobilité et aux nouvelles applications à faibles émissions, ce qui en fait un élément stratégique malgré les importants défis économiques et infrastructurels liés aux projets.
- L'azote représente la plus grande catégorie de produits car l'inertage, le confinement, la transformation des aliments, l'électronique, les produits chimiques et les applications cryogéniques créent des modes de consommation diversifiés et relativement résilients.
- L'oxygène demeure essentiel à la sidérurgie, à l'amélioration de la combustion, aux soins de santé, au traitement des eaux usées, à la chimie et à la gazéification, répondant ainsi aux besoins importants des grandes installations industrielles.
- L'argon est utilisé dans le soudage, le traitement des métaux, l'électronique, les laboratoires et la fabrication spécialisée, où les atmosphères inertes et les conditions de traitement contrôlées permettent de répondre à une demande constante.
- Le dioxyde de carbone est utilisé dans les secteurs de l'alimentation et des boissons, de la chimie, du soudage, de la réfrigération, du traitement de l'eau et de la gestion du carbone, bien que sa disponibilité puisse dépendre des sources de production industrielle associées.
Industrie utilisatrice finale
La diversification des usages finaux réduit la dépendance à un cycle de fabrication unique et soutient la demande à long terme dans les secteurs clés du marché des gaz industriels . Ce segment devrait connaître une croissance annuelle composée (TCAC) de 6,3 % à 7,0 % entre 2026 et 2034. Les secteurs de l'automobile et de la construction ont besoin de gaz pour la fabrication et le soudage, tandis que les secteurs de la santé et de l'électronique privilégient la fiabilité et la pureté. Les applications énergétiques et de production d'électricité intègrent de plus en plus la gestion de l'hydrogène, de l'oxygène et du dioxyde de carbone dans le cadre de l'évolution des systèmes industriels et d'infrastructures.
- La demande dans le secteur automobile est soutenue par le soudage, le traitement thermique, la fabrication de composants, la transformation des métaux, les essais et les besoins croissants liés à la production de batteries et de matériaux avancés.
- Le secteur de la santé nécessite un approvisionnement fiable en oxygène et en gaz médicaux, ce qui crée une demande pour des systèmes centralisés de production, de bouteilles, de stockage en vrac et de distribution avec des contrôles de qualité rigoureux.
- L'électronique est stratégiquement importante car la fabrication des semi-conducteurs nécessite un accès ininterrompu à des gaz atmosphériques et spéciaux d'une pureté ultra-élevée dans des environnements de production hautement contrôlés.
- Le secteur aérospatial utilise des gaz industriels pour les essais de propulsion, le soudage, la fabrication, les opérations cryogéniques et les systèmes de lancement, soutenant ainsi des contrats d'approvisionnement spécialisés à haute fiabilité.
- Le secteur de la construction consomme des gaz pour la découpe des métaux, le soudage, les procédés liés au béton, la fabrication d'équipements et la construction d'infrastructures, liant ainsi la demande à des cycles d'investissement de capitaux plus larges.
- Le secteur de l'énergie utilise de plus en plus l'hydrogène, l'oxygène, l'azote et le dioxyde de carbone dans le raffinage, la production d'ammoniac, le traitement du gaz, la capture du carbone et les nouveaux systèmes de carburants à faible teneur en carbone.
Aperçu des opportunités
|
Industrie utilisatrice finale |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Automobile |
Haut |
Matériaux pour batteries |
Mature |
|
Soins de santé |
Haut |
Oxygène médical |
Mature |
|
Électronique |
Haut |
Fabrication de puces |
Mise à l'échelle |
|
Aérospatial |
Moyen |
Systèmes de lancement |
Mise à l'échelle |
|
Construction |
Moyen |
Soudage d'infrastructure |
Mature |
|
Énergie et puissance |
Haut |
Ammoniac pur |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des gaz industriels
L'augmentation des capacités de production de semi-conducteurs accroît les besoins en gaz de haute pureté.
La production de semi-conducteurs confère une importance stratégique accrue aux gaz de procédé, tels que l'azote, l'oxygène, l'argon et l'hydrogène de très haute pureté. Les nouvelles usines de fabrication nécessiteront un approvisionnement continu, des installations redondantes, un contrôle rigoureux de la pureté et des contrats commerciaux à long terme. Ce contexte profitera aux fournisseurs disposant d'une expertise en ingénierie et des capitaux nécessaires pour installer leurs propres usines. Linde a renforcé son contrat de fourniture de gaz industriels sur le site de Samsung à Pyeongtaek en ajoutant une unité de séparation d'air, tandis qu'Air Liquide investit dans des capacités liées aux semi-conducteurs. L'impact sur le marché ne se limitera pas aux volumes de gaz, car les clients du secteur des semi-conducteurs exigent désormais une intégration complète de la chaîne d'approvisionnement.
La décarbonation industrielle stimule les investissements dans l'hydrogène et l'oxygène
La décarbonation accroît la demande en hydrogène, en oxygène, en traitement du dioxyde de carbone et en services d'ingénierie connexes. Si l'utilisation de l'hydrogène se concentre principalement dans les raffineries et les industries, les projets à faibles émissions progressent lentement en termes de production et de consommation d'hydrogène bas carbone. La demande mondiale d'hydrogène a dépassé les 100 millions de tonnes en 2025, tandis que la production mondiale d'hydrogène bas carbone a dépassé le million de tonnes, témoignant ainsi du niveau actuel de la demande et du stade encore embryonnaire de la production d'hydrogène plus respectueuse de l'environnement. Pour les fournisseurs de gaz, la tendance à la décarbonation ouvre des perspectives pour le développement de projets d'électrolyse, de captage du carbone, de séparation de l'air, de production d'ammoniac et de transport par pipeline dans les zones à forte concentration industrielle.
Les secteurs de la santé et de la production essentielle renforcent la résilience de l'approvisionnement
Les secteurs de la santé, de l'agroalimentaire, de la chimie et de la production manufacturière ont besoin d'un approvisionnement fiable en gaz, quelles que soient les fluctuations temporaires des activités industrielles non essentielles. L'oxygène et l'azote utilisés dans le secteur de la santé pour la conservation, la transformation et les atmosphères contrôlées constituent une base solide pour leur utilisation. La sécurité d'approvisionnement devient ainsi un critère d'achat primordial, au même titre que le prix et la performance. Les fabricants s'adaptent à cette tendance en implantant des centres de production régionaux, en développant des capacités de stockage, en mettant en place un système de surveillance à distance et en diversifiant leur réseau de distribution. Ceci favorise le développement de compétences locales, notamment dans les pays émergents où les besoins en matière de santé et de production industrielle croissent rapidement. Il en résulte un marché plus diversifié, où les usages essentiels génèrent une demande régulière et les secteurs en croissance une demande supplémentaire pour des produits et services haut de gamme.
Tendances futures du marché des gaz industriels
Les modèles d'approvisionnement sur site et gérés numériquement vont se développer.
Les tendances du marché des gaz industriels favorisent de plus en plus les installations de production connectées et conçues en fonction des profils de consommation des clients. La surveillance à distance, la maintenance prédictive, le réapprovisionnement automatisé et la gestion de la pureté en temps réel permettent d'améliorer la fiabilité et l'utilisation des équipements. Les grands clients devraient également privilégier la production sur site lorsque les volumes de consommation justifient une infrastructure dédiée. Ce modèle réduit les coûts de transport et renforce les relations à long terme avec les fournisseurs. La concurrence future s'étendra donc au-delà de la production de molécules pour englober l'intégration technique, l'analyse opérationnelle et la qualité de service. Les fournisseurs capables d'associer des installations de séparation d'air ou de production d'hydrogène à grande échelle à une surveillance numérique et à des réseaux de distribution flexibles seront mieux placés pour répondre aux besoins de clients aux secteurs de la fabrication et des infrastructures de plus en plus complexes.
L'hydrogène à faibles émissions se concentrera dans les pôles industriels sous contrat.
Le développement de l'hydrogène devrait se concentrer de plus en plus autour de la demande industrielle existante plutôt que sur des projets spéculatifs dispersés. Les coûts élevés, l'incertitude quant à la consommation et les lacunes en matière d'infrastructures continuent de freiner son déploiement, favorisant les installations liées aux raffineries, aux industries chimiques, à l'ammoniac et aux autres consommateurs établis. L'AIE prévoit une augmentation significative de la production et de la consommation d'hydrogène à faibles émissions dans les applications industrielles d'ici 2030. Les projets futurs privilégieront donc probablement les clients ayant un contrat, les infrastructures partagées et les pôles industriels soutenus par des politiques publiques. Cette tendance peut améliorer l'utilisation des actifs, réduire la complexité logistique et créer des structures de projets plus attractives pour les investissements des producteurs de gaz et des partenaires d'infrastructures.
Opportunités du marché des gaz industriels
Infrastructures gazières localisées dans les économies manufacturières à forte croissance
Les prévisions du marché des gaz industriels indiquent des opportunités d'investissement intéressantes dans les infrastructures de production et de distribution locales en Inde, en Asie du Sud-Est et dans certains centres industriels du Moyen-Orient et d'Afrique. La croissance rapide des secteurs de l'électronique, de l'automobile, de la métallurgie, de la santé et de la construction peut générer une demande supérieure à l'efficacité du transport de gaz sur de longues distances. Les investisseurs peuvent cibler les systèmes modulaires de séparation de l'air, les gaz conditionnés, la distribution de liquides et les systèmes de production sur site à proximité des pôles industriels émergents. L'expansion d'Air Liquide par l'acquisition de NovaAir illustre l'intérêt stratégique de renforcer les capacités locales en Inde dans de multiples secteurs industriels. Les partenariats avec les parcs industriels et les principaux fabricants peuvent optimiser l'utilisation des ressources et réduire les risques liés à l'acquisition de clients.
Capture du carbone et molécules à faible teneur en carbone : des projets intégrés
Les projets intégrés combinant production d'hydrogène, d'oxygène, d'azote, capture du dioxyde de carbone et traitement en aval offrent des perspectives allant au-delà de l'approvisionnement conventionnel en gaz. Les investissements peuvent se concentrer sur l'ammoniac, le raffinage, la chimie, le ciment et d'autres secteurs où d'importantes sources d'émissions s'accompagnent d'une forte consommation de gaz. Linde et d'autres grands fournisseurs développent des projets intégrant la séparation de l'air et les infrastructures de décarbonation autour de grands clients industriels. Les opportunités les plus prometteuses reposeront sur des contrats d'achat à long terme, des infrastructures partagées et des clients ayant des stratégies de décarbonation clairement définies. Les développeurs peuvent optimiser la rentabilité de leurs projets en intégrant plusieurs flux de gaz et services techniques, plutôt que de s'appuyer sur des unités de production isolées.
Développements récents
- Avril 2026 : Air Products a étendu sa présence dans le secteur des gaz industriels aux États-Unis avec le projet de construire, posséder et exploiter une nouvelle unité de séparation d'air (ASU) à Cocoa, en Floride, renforçant ainsi son offensive sur les marchés industriels et spatiaux à forte demande.
- Octobre 2025 : Air Liquide annonce l’acquisition et l’intégration de NovaAir, renforçant ainsi sa présence dans le secteur des gaz industriels en Inde orientale et méridionale. NovaAir dessert des clients des secteurs de la sidérurgie, de l’automobile, de la fabrication, de l’électronique, du photovoltaïque et de la santé, complétant les activités existantes d’Air Liquide dans le nord et l’ouest de l’Inde et consolidant sa capacité à fournir des services de production, d’approvisionnement en vrac, de gaz spéciaux, de services sur site et d’assistance technique.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -