
Markt für Industrie PC: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Industrie-PCs (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Typ (Box-IPC, Panel-IPC, Rackmount-IPC, Sonstige); Datenspeicherung (HDD, SSD); Endnutzer (Automobilindustrie, Luft- und Raumfahrt, Öl und Gas, Energie und Strom, Halbleiter und Elektronik, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00009333
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 18, 2026


Marktgröße 2025
5,83 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
10,5 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
6,75 %
Wachstumsrate
Adressierbarer Markt
73,77 Mrd. US-Dollar
(2026–2034)
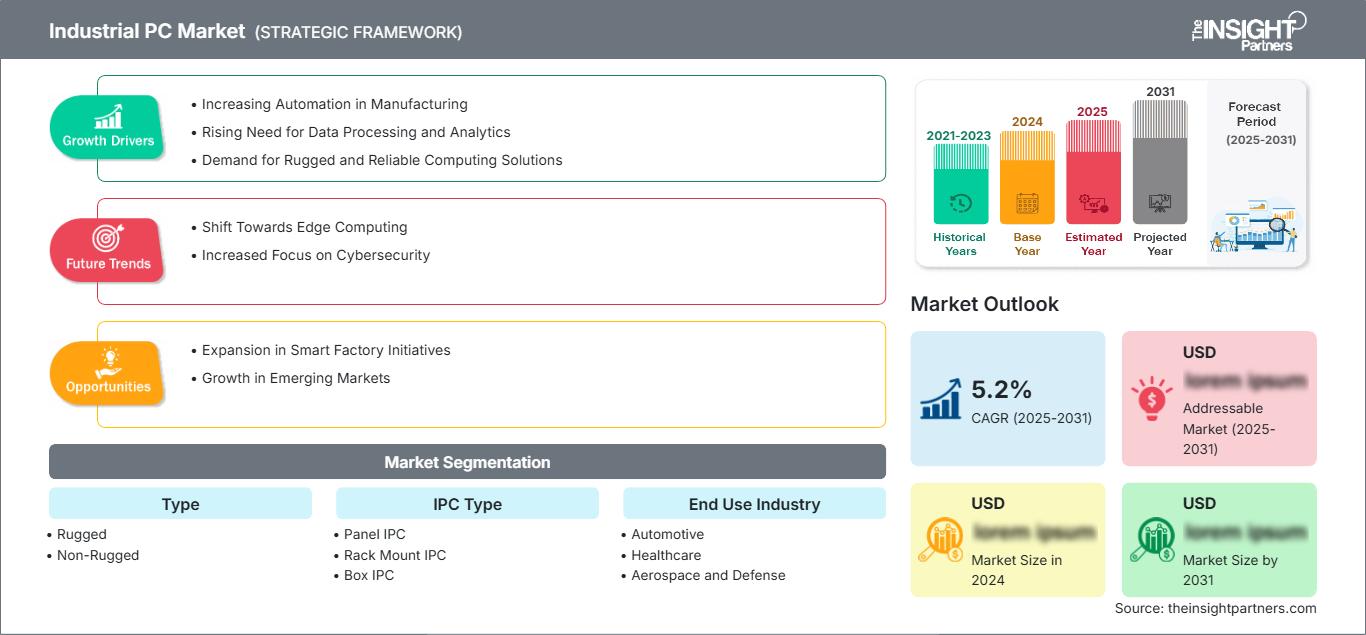
Der Markt für Industrie-PCs wurde 2025 auf 5,83 Milliarden US-Dollar geschätzt und soll bis 2034 auf 10,5 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,75 % von 2026 bis 2034 entspricht. Die Nachfrage wird durch die Digitalisierung von Produktionsanlagen, vernetzte Geräte, Edge-Computing-Funktionen, Bildverarbeitung und softwaregesteuerte Industrieprozesse beeinflusst. Der Markt wird sich auf Basis der Technologieplattform weiterentwickeln, auf der Computer für Automatisierung, Steuerung, Visualisierung und Verarbeitung industrieller Daten eingesetzt werden.
Nordamerika wird aufgrund der Modernisierung seiner Produktionsanlagen und der Integration von Computertechnologie in Maschinen- und Prozessumgebungen Wachstum und Entwicklung verzeichnen. Prognosen zufolge wird der Markt für Industrie-PCs in dieser Region im Zeitraum 2026–2034 aufgrund von Investitionen in die Industrieautomation, der Rückverlagerung von Produktionsstätten, Cybersicherheitsaspekten und Edge-Computing-Architekturen mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8 % bis 6,3 % wachsen.
Marktanalyse und Einblicke für Industrie-PCs
- Nordamerika: Es wird erwartet, dass Nordamerika im Jahr 2025 einen Anteil von 31–35 % ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,3 % wachsen wird , unterstützt durch Fabrikmodernisierung, Rückverlagerung der Produktion, Automatisierung am Marktrand und Investitionen in eine widerstandsfähige Produktionsinfrastruktur.
- USA: Die USA repräsentieren im Jahr 2025 etwa 72–76 % des nordamerikanischen Marktanteils und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 5,7–6,2 % wachsen , angeführt von Automatisierung und Halbleiterfertigung.
- Europa: Der Anteil Europas wird im Jahr 2025 auf 27–31 % geschätzt , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–6,5 % zwischen 2026 und 2034. Deutschland, Großbritannien, Frankreich, Italien und Spanien stützen die Nachfrage durch intelligente Fertigung, Maschinenmodernisierung und Initiativen zur Steigerung der Energieeffizienz.
- Asien-Pazifik: Es wird geschätzt, dass Asien-Pazifik im Jahr 2025 einen Marktanteil von 34–38 % halten und zwischen 2026 und 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 7,5–8,1 % verzeichnen wird , angeführt von China, Japan, Südkorea, Indien und der expandierenden Elektronikfertigung.
- Größtes Segment: Es wird geschätzt, dass nicht robuste Systeme im Jahr 2025 einen Marktanteil von 58–62 % erreichen werden , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,4–6,9 % zwischen 2026 und 2034 , was auf einen breiten Einsatz von Fabrik- und Maschinenautomatisierung zurückzuführen ist.
- Wachstumsstarkes Segment: Der Marktanteil von Embedded IPC wird im Jahr 2025 auf 17–21 % geschätzt , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,2–9,0 % zwischen 2026 und 2034 , angetrieben durch kompakte Edge-Steuerung und maschinenintegriertes Rechnen.
- Detaillierte Analyse der wichtigsten Unternehmen: ABB Ltd., Advantech Co., Ltd., American Portwell Technology, Inc., Avalue Technology Inc., Beckhoff Automation GmbH & Co. KG, DFI, IEI Integration Corp., Kontron S und T AG, NEXCOM International Co., Ltd., Siemens AG.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Innovationen im Markt für Industrie-PCs haben sich von traditionellen Panel-PCs hin zu miniaturisierten, lüfterlosen, modularen und Edge-fähigen Systemen entwickelt. Verbesserte Rechenleistung, Solid-State-Speicher, industrielles Ethernet, Virtualisierung und Beschleunigungsfunktionen ermöglichen es Industrie-PCs, Analysen in Verbindung mit Steuerungs- und Visualisierungsvorgängen durchzuführen. Produktionsstätten fordern heute eine höhere Lebensdauer, einen größeren Temperaturbereich, Vibrationsfestigkeit, Ferndiagnoseoptionen und Kompatibilität mit aktuellen Automatisierungsstandards.
Die zukünftige Verbreitung wird sich auf aufstrebende Produktionsländer ausweiten, da Regierungen und Industrieunternehmen in den Aufbau vernetzter Fabriken, Halbleiterfertigungsanlagen, Anlagen zur Erzeugung erneuerbarer Energien und automatisierte Logistik investieren. Die zunehmende Bedeutung von Cybersicherheit, Energieeffizienz, funktionaler Sicherheit und Ausfallsicherheit treibt zudem den Bedarf der Käufer an, herkömmliche Computer durch industrielle Lösungen zu ersetzen. Dieser Trend wird weitere Investitionen in robuste Systeme, eingebettete Technologien und den Lebenszyklus industrieller Computersysteme nach sich ziehen.
Umfang des Marktberichts für Industrie-PCs
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 5,83 Milliarden US-Dollar |
| Marktgröße bis 2034 | 10,5 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 6,75 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Industrie-PCs
Die Entwicklung des Marktes für Industrie-PCs wird durch den Wandel von zentralisierten Automatisierungssystemen hin zu verteilter Datenverarbeitung auf Maschinen- und Linienebene begünstigt. Rechenlösungen sind erforderlich, um Sensordaten zu verarbeiten, Visualisierungsanwendungen auszuführen, Bildverarbeitung zu ermöglichen und mit SPS- und Unternehmenssystemen zu interagieren. Das Ökosystem umfasst Prozessoren, Speicher, Datenspeicher, Industriedisplays, Netzwerkkomponenten, Software, Systemintegration und Support für den gesamten Produktlebenszyklus.
Zu den Faktoren, die das Angebot beeinflussen, zählen weiterhin die Verfügbarkeit von Prozessoren, die Qualifizierung von Industriekomponenten, der Bedarf an kundenspezifischen Anpassungen und lange Supportzyklen. Anbieter entwickeln ihre Lösungen in der Regel modular, mit flexibler CPU-Konfiguration, industriellem Ethernet und Erweiterungssteckplätzen, um eine einzelne Plattform mit verschiedenen Maschinenkonfigurationen kompatibel zu machen. Die Wertschöpfungskette ist für diejenigen vorteilhaft, die neben Rechenleistung auch Leistung, Zuverlässigkeit, Cybersicherheit, Temperaturmanagement und Verfügbarkeit bieten können.
Der Marktbericht für Industrie-PCs spiegelt einen Markt wider, der von Branchenriesen der Automatisierungsindustrie und spezialisierten Anbietern industrieller Computersysteme geprägt ist. ABB Ltd und Siemens AG profitieren von ihren umfassenden Automatisierungssystemen, während Advantech Co., Ltd, Beckhoff Automation GmbH & Co. KG, DFI, IEI Integration Corp und NEXCOM International Co., Ltd sich auf spezialisierte Computerplattformen konzentrieren. Kontron S und T AG, Avalue Technology Inc, American Portwell Technology, Inc. und weitere Spezialisten konkurrieren über kundenspezifische Lösungen, Embedded-Systeme, robuste Bauweise und anwendungsspezifische Konfigurationen.
Investitionen fließen in Edge-KI, maschinelles Sehen, Cybersicherheit und Hochleistungsrechner für die Produktionslinie. Anbieter integrieren Prozessoren der neuesten Generation, Grafikbeschleunigung, Fernverwaltung und industrielle Vernetzung und gewährleisten die Kompatibilität mit bestehenden Automatisierungssystemen. Die Differenzierung wird sich daher künftig stärker auf die Gesamtleistung der Rechenplattformen, deren Integration, Entwicklung und Lebenszyklusmanagement konzentrieren. Käufer berücksichtigen neben den anfänglichen Hardwarekosten auch die Gesamtkosten für Implementierung und Wartung.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Industrie-PCs: Strategische Einblicke
Regionale Einblicke
Markt für industrielle PCs in Nordamerika
Nordamerika wird voraussichtlich 31–35 % des Marktes ausmachen, wobei der Marktanteil von Industrie-PCs bis 2034 voraussichtlich um 5,8–6,3 % jährlich wachsen wird. Die USA tragen den Großteil der regionalen Nachfrage, während Kanada über Anwendungen in den Bereichen Energie, Bergbau, Lebensmittelverarbeitung und industrielle Automatisierung einen Beitrag leistet. Die Rückverlagerung der Produktion, Investitionen in Halbleiter und die Automatisierung von Lagerhallen verstärken die Nachfrage nach zuverlässigem Edge Computing.
Der Einsatz von integrierten Rechenzentren (IPCs) ist eng mit der Modernisierung von Produktionsanlagen älterer Generationen verbunden. Automobilhersteller, Luft- und Raumfahrtunternehmen, die Pharmaindustrie und Energieerzeuger benötigen Rechensysteme, die Bildverarbeitung, Echtzeitüberwachung und sichere Konnektivität ermöglichen. Anbieter umfassender Automatisierungslösungen können IPCs in Steuerungen und industrielle Netzwerke integrieren, während Spezialisten robuste, eingebettete und anwendungsspezifische Lösungen anbieten. Der Trend geht daher hin zu Lösungen mit langer Lebensdauer.
US-Markt für Industrie-PCs
Die USA werden voraussichtlich 72–76 % des nordamerikanischen Marktanteils im Jahr 2025 ausmachen und ein jährliches Wachstum von 5,7–6,2 % verzeichnen. Zu den Wachstumstreibern zählen die Halbleiterfertigung, die Automobilindustrie, die Luft- und Raumfahrtindustrie, die Logistikautomatisierung sowie Modernisierungen in der Prozessindustrie. Der Einsatz von Edge Computing in industriellen Lösungen wird immer üblicher, um Latenzzeiten zu reduzieren und die Transparenz der Betriebsabläufe zu verbessern.
Die Unternehmenspräsenz umfasst Automatisierungsfirmen und spezialisierte IPC-Hersteller, deren Anwendungsbereiche unter anderem Mensch-Maschine-Schnittstellen (HMI) und Maschinensteuerung, industrielle Bildverarbeitung und KI-gestützte Inferenz umfassen. Staatlich geförderte Investitionen in die Fertigung und die Lokalisierung der Lieferkette werden Investitionen in neue Produktionsstätten vorantreiben, während die Anforderungen an Cybersicherheit Secure Boot, vertrauenswürdige Hardware, Fernverwaltung und Softwareumgebungen fördern. Die Standardisierung von Plattformen, die in mehreren Werken eingesetzt werden können, ist für Käufer zu einer weiteren Priorität geworden.
Markt für industrielle PCs in Europa
Mit einem geschätzten Marktanteil von 27–31 % im Jahr 2025 und einem jährlichen Wachstum von 6,0–6,5 % ist Europa führend, vor allem dank Deutschlands fortschrittlicher Maschinenbau- und Automobilindustrie. Großbritannien, Frankreich, Italien und Spanien tragen mit ihren Branchenschwerpunkten in den Bereichen Luft- und Raumfahrt, Elektronik, Energie, Lebensmittelverarbeitung und Industrieautomation zum Marktwachstum bei. Die Marktdynamik der Region hängt maßgeblich von Entwicklungen in den Bereichen intelligente Fertigung und Energieeffizienz ab.
Großbritannien wird Edge Computing weiterhin in Fertigungs- und Logistikanwendungen einsetzen, Deutschland wird weiterhin eine hohe Nachfrage von automatisierungsorientierten Anlagen- und Maschinenherstellern generieren, Frankreich wird von der Modernisierung der Luft- und Raumfahrtindustrie sowie der Industrie profitieren, und Italien und Spanien werden Nachfrage durch Maschinenbau, Automobilzulieferer, Lebensmittelverarbeitung und Anlagen zur Erzeugung erneuerbarer Energien generieren. Käufer in Europa legen Wert auf Plattformmerkmale wie Cybersicherheit, Lebenszyklusunterstützung, Interoperabilität und energieeffizientes Computing.
Markt für industrielle PCs im asiatisch-pazifischen Raum
Für 2025 wird der asiatisch-pazifische Raum (APAC) voraussichtlich einen Marktanteil von 34–38 % halten und ein jährliches Wachstum von 7,5–8,1 % verzeichnen. Damit positioniert er sich als stärkster regionaler Wachstumstreiber. China führt die Liste der Regionen an, gefolgt von Japan, Südkorea, Indien und Australien. Die Märkte werden durch Investitionen in Elektronik, Automobilindustrie, Halbleiter und industrielle Automatisierung gestützt.
In China ist die Entwicklung von Fabrikautomation und Elektronikfertigung weit verbreitet, während in Japan der Einsatz von Robotik und präziser Fertigung im Vordergrund steht. Südkorea verfügt über Produktionsanlagen für Halbleiter und Elektronik, wohingegen Indien seine Fertigungsprozesse durch Automatisierung weiterentwickelt. Australien bezieht zusätzlich den Bergbau- und Energiesektor mit ein.
Markt für Industrie-PCs im Nahen Osten und Afrika
Die Nachfrage im Nahen Osten und Afrika (MEA) entwickelt sich von einer geringen installierten Basis aus, wobei für die Region ein jährliches Wachstum von 6,2–6,8 % prognostiziert wird. Saudi-Arabien und die Vereinigten Arabischen Emirate (VAE) führen die Investitionen in der Region an, die durch Projekte zur industriellen Diversifizierung, Energieprojekte, Logistik und intelligente Infrastrukturen getrieben werden. Südafrika beteiligt sich ebenfalls mit seinen Branchen Bergbau, Fertigung, Energieversorgung und Prozessindustrie.
Saudi-Arabien integriert zunehmend Automatisierungssysteme in seine Initiativen zur industriellen Diversifizierung, während die VAE ihre Präsenz im Bereich intelligenter Fertigungs- und Logistikinfrastrukturen ausbauen. Südafrika spielt weiterhin eine wichtige Rolle im Bergbau und in der industriellen Verarbeitung. Die Nachfrage in der Region RoMEA stammt aus den Bereichen Energieversorgung, Öl und Gas, Transport und Infrastrukturmodernisierung. Die rauen Umweltbedingungen bieten ideale Voraussetzungen für robuste Computersysteme.
Segmentierungsanalyse
Typ
Der Markt für Industrie-PCs ist nach Systemtypen in robuste und nicht robuste Systeme unterteilt und wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2–6,9 % wachsen . Nicht robuste Plattformen werden weiterhin in kontrollierten Fabrikumgebungen eingesetzt, während robuste Systeme dort an Bedeutung gewinnen, wo Vibrationen, Staub, Feuchtigkeit, Temperaturschwankungen oder physische Belastung höhere Zuverlässigkeitsanforderungen stellen. Die Produktauswahl hängt zunehmend von den Betriebsbedingungen und der Wirtschaftlichkeit über den gesamten Lebenszyklus ab.
- Robust: Robuste IPCs eignen sich für den Einsatz in den Bereichen Bergbau, Transport, Verteidigung, Energie, Außenautomation und anspruchsvolle Produktionsumgebungen. Ihre verstärkten Gehäuse, die erweiterte Temperaturtoleranz, die Stoßfestigkeit und die abgedichtete Bauweise unterstützen Anwendungen, bei denen Standard-Computerplattformen einem höheren Ausfallrisiko ausgesetzt sind.
- Nicht robuste Systeme: Nicht robuste Systeme sind weiterhin weit verbreitet in Fabriken, Kontrollräumen, Verpackungsanlagen, Elektronikmontage und Maschinenautomatisierung. Ihre größeren Konfigurationsmöglichkeiten und die geringere Komplexität der Implementierung unterstützen industrielle Anwendungen mit hohem Durchsatz, bei denen die Umwelteinflüsse relativ kontrolliert sind.
IPC-Typ
Das Segment der Industrie-PCs (IPC-Typen ) wird im Zeitraum von 2026 bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,5 % wachsen . Unterstützt wird dies durch die Diversifizierung hin zu kompakten und anwendungsspezifischen Architekturen. Eingebettete und Box-Konfigurationen gewinnen an strategischer Bedeutung, da Hersteller die Rechenleistung näher an die Geräte bringen. Panel- und Rack-Systeme bleiben hingegen wichtig für Visualisierung, Steuerung und zentralisierte industrielle Anwendungen.
- Panel-IPC: Panel-IPCs vereinen Rechen- und Anzeigefunktionen für HMI, Maschinensteuerung, Prozessüberwachung und Bedienerschnittstellen. Ihre integrierte Architektur vereinfacht die Installation und bietet eine einheitliche Schnittstelle für das Produktionspersonal.
- Rackmount-IPCs: Rackmount-IPCs unterstützen die zentrale Steuerung, industrielle Server, Datenerfassung und anspruchsvolle Anwendungen mit Erweiterungsbedarf. Sie sind weiterhin relevant, wo standardisierte, schrankbasierte Infrastruktur und hohe Rechenleistung erforderlich sind.
- Box-IPCs: Box-IPCs bieten kompakte Rechenleistung ohne integriertes Display und eignen sich daher für Bildverarbeitung, Edge-Analytics, Gateways und verteilte Steuerungssysteme. Ihre modulare Vernetzung unterstützt vielfältige Konfigurationen industrieller Anlagen.
- Eingebettete IPCs: Eingebettete IPCs integrieren Rechenleistung direkt in Maschinen, Fahrzeuge, Roboter und Automatisierungssysteme. Ihre kompakte Bauweise, der geringere Stromverbrauch und die Nähe zu Sensoren und Steuerungen unterstützen schnelle Edge-Verarbeitung und dezentrale Architekturen.
- DIN-Schienen-IPC: DIN-Schienen-IPCs sind für kompakte Schaltschränke und dezentrale Automatisierung konzipiert. Ihr Installationsformat ermöglicht platzsparende Installationen in Infrastruktur-, Energie-, Gebäudeautomations- und Maschinensteuerungsanwendungen.
- Andere Architekturen: Andere Architekturen erfüllen spezielle Einsatzanforderungen, für die herkömmliche Formfaktoren ungeeignet sind. Der Bedarf ist in der Regel anwendungsspezifisch, wobei Kaufentscheidungen von Integrationsanforderungen, Betriebsumgebung und verfügbaren Erweiterungsmöglichkeiten beeinflusst werden.
Endverbrauchsbranche
Das Segment „Endverbraucherbranchen“ im Markt für Industrie-PCs wird Prognosen zufolge von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,6–7,4 % wachsen . Die industrielle Automatisierung breitet sich in der diskreten und der Prozessfertigung aus und erhöht damit den Bedarf an zuverlässiger Rechenleistung für Steuerung, Visualisierung, Analyse und Maschinenvernetzung. Branchenspezifische Anforderungen bestimmen zunehmend die Prozessorleistung, Robustheit, Speicherkapazität und Netzwerkkonfigurationen.
- Automobilindustrie: Automobilwerke nutzen integrierte Rechenzentren (IPCs) für Robotik, Bildverarbeitung, Fließbandsteuerung, Qualitätsprüfung, Rückverfolgbarkeit und Schnittstellen zur Fertigungssteuerung. Die zunehmende Komplexität der Fahrzeugelektronik steigert den Rechenbedarf in der gesamten Produktion zusätzlich.
- Gesundheitswesen: In der Herstellung und im Betrieb von Einrichtungen des Gesundheitswesens wird industrielle Computertechnik für medizinische Geräte, Laborautomatisierung, Bildgebungssysteme und kontrollierte Umgebungen eingesetzt, wo Zuverlässigkeit, lange Verfügbarkeit und sicherer Betrieb wichtig sind.
- Luft- und Raumfahrt sowie Verteidigung: Anwendungen in der Luft- und Raumfahrt sowie im Verteidigungsbereich erfordern robuste Computer für Simulation, Fertigung, Inspektion, Avionikproduktion und Missionsunterstützungssysteme. Lange Qualifizierungszyklen und Umgebungsbedingungen sprechen für spezialisierte Industrieplattformen.
- Halbleiter- und Elektronikindustrie: Produktionsstätten der Halbleiter- und Elektronikindustrie benötigen integrierte Rechenzentren (IPCs) für die automatisierte Materialhandhabung, Inspektion, Prüfung, Prozessüberwachung und Anlagensteuerung. Hohe Präzision und kontinuierlicher Betrieb machen zuverlässiges Edge Computing besonders wichtig.
- Energie und Strom: Zu den Energieanwendungen gehören Umspannwerke, Stromerzeugung, Netzüberwachung, Systeme für erneuerbare Energien und dezentrale Steuerungssysteme. Industriecomputer ermöglichen lokale Datenverarbeitung, Visualisierung, Kommunikation und Zustandsüberwachung.
- Öl und Gas: Öl- und Gasunternehmen setzen robuste integrierte Steuerungssysteme (IPCs) für Prozesssteuerung, Überwachung, Datenerfassung und die Infrastruktur in abgelegenen Gebieten ein. Umweltbeständigkeit und langfristige Verfügbarkeit sind wichtige Auswahlkriterien.
- Weitere Branchen: Dazu gehören die Lebensmittelverarbeitung, die chemische Industrie, die Logistik, der Bergbau, die Wasseraufbereitung und die Gebäudeautomation. Die Akzeptanz hängt vom Automatisierungsgrad, den Umgebungsbedingungen, der Maschinenvernetzung und den Anforderungen an die lokale Datenverarbeitung ab.
Vertriebskanal
Der Vertriebskanal im Markt für Industrie-PCs wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–6,8 % wachsen . Offline-Kanäle bleiben wichtig für kundenspezifische Systeme, die Anpassungen, Inbetriebnahme und Integrationsunterstützung erfordern, während der Online-Kauf für standardisierte Konfigurationen und Ersatzgeräte an Bedeutung gewinnt. Die Kanalwahl hängt zunehmend von der Komplexität der Implementierung und den Anforderungen an den technischen Support ab.
- Online: Online-Kanäle erleichtern den Produktvergleich, die Konfiguration, die Verfügbarkeitsprüfung und den Ersatzteilkauf. Ihre Bedeutung nimmt für standardisierte IPCs und modulare Komponenten, die von technisch versierten Industriekunden erworben werden, stetig zu.
- Offline: Offline-Kanäle dominieren weiterhin bei kundenspezifischen Installationen, die Systemintegratoren, Distributoren, Ingenieurberatung, Inbetriebnahme und Kundendienst umfassen. Komplexe Automatisierungsumgebungen erfordern in der Regel eine direkte technische Abstimmung vor der Beschaffung.
Momentaufnahme der Chancen
|
Endverbrauchsbranche |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Automobil |
Hoch |
Intelligente Fabriken |
Skalierung |
|
Gesundheitspflege |
Medium |
Automatisierte Labore |
Skalierung |
|
Luft- und Raumfahrt sowie Verteidigung |
Medium |
Robustes Computing |
Skalierung |
|
Halbleiter und Elektronik |
Hoch |
Kanteninspektion |
Skalierung |
|
Energie und Strom |
Hoch |
Netzautomatisierung |
Skalierung |
|
Öl und Gas |
Medium |
Fernbedienung |
Reifen |
|
Andere |
Medium |
Prozessautomatisierung |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Marktes für Industrie-PCs
Die Fabrikautomatisierung erhöht die Nachfrage nach dezentraler Datenverarbeitung.
Der Wandel von der traditionellen, ausschließlich auf speicherprogrammierbaren Steuerungen (SPS) basierenden Architektur hin zur vernetzten Fertigung, die Steuerung, Visualisierung, Analytik und künstliche Intelligenz integriert, wird den Bedarf an Rechenlösungen in Maschinen- und Liniennähe deutlich erhöhen. Industriecomputer können Berechnungen lokal durchführen, Visualisierungen bereitstellen, Schnittstellen zu industriellen Netzwerken bilden und Bildverarbeitungsanwendungen ausführen, ohne auf zentrale Systeme angewiesen zu sein. Dieser Effekt ist in Branchen wie der Automobil-, Elektronik-, Verpackungs- und Maschinenbauindustrie besonders ausgeprägt, da Ausfallzeiten und Qualitätsabweichungen in diesen Umgebungen sehr kostspielig sein können. Mit dem Einsatz von Robotern, automatisierter Inspektion und vernetzten Geräten in Fertigungsanlagen steigt der Bedarf an Rechenkapazitäten an mehr Betriebspunkten.
Edge-KI erweitert die Rechenleistung von Industrie-PCs.
Die Integration von KI-Inferenz in Produktionsanlagen wird den Einsatz von Industriecomputern über die reine Überwachung und Steuerung von Produktionsprozessen hinaus erweitern. Der Einsatz von Bildverarbeitung, vorausschauender Wartung, Anomalieerkennung, Qualitätsprüfung und Prozessoptimierung erfordert die Verarbeitung direkt am Produktionsstandort. Industriecomputer mit fortschrittlichen Prozessoren, GPUs, NPUs und schnellen Netzwerkverbindungen können Inferenzprozesse in unmittelbarer Nähe der Produktionsanlagen durchführen. Dies bietet Anbietern von Industriecomputern die Möglichkeit, Wettbewerbsvorteile durch beschleunigte Rechenleistung, optimiertes Wärmemanagement, höhere Speicherkapazität und verbesserte Softwarekompatibilität zu erzielen. Die Einführung von Industriecomputern wird für Anwendungen in der Elektronik-, Automobil-, Logistik- und Halbleiterindustrie entscheidend sein, da dort Hochgeschwindigkeitsinspektionen und Echtzeitentscheidungen den Durchsatz maßgeblich beeinflussen.
Die Anforderungen an einen langen Lebenszyklus verstärken die Nachfrage nach speziell entwickelten Plattformen.
Industriekunden betreiben ihre Anlagen häufig deutlich länger als Verbrauchercomputer, was einen Bedarf an stabiler Hardware, zuverlässiger Komponentenverfügbarkeit, kontrollierten Produktrevisionen und planbarem Support mit sich bringt. Speziell entwickelte Industrie-PCs erfüllen diese Anforderungen durch erweiterte Temperaturbereiche, Komponenten in Industriequalität, hohe mechanische Belastbarkeit und umfassendes Lebenszyklusmanagement. Diese Eigenschaften reduzieren Betriebsunterbrechungen durch häufigen Hardwareaustausch und vereinfachen die Validierung für regulierte oder sicherheitskritische Anwendungen. Branchen wie Energie, Luft- und Raumfahrt, Pharmazie, Transport und Prozessfertigung legen besonderen Wert auf Kontinuität, da der Austausch von Computerhardware technische Änderungen und eine erneute Systemqualifizierung erfordern kann. Lieferanten, die Produktfamilien pflegen und langfristigen technischen Support bieten können, verschaffen sich daher einen Vorteil bei projektbezogener Beschaffung. Die Lebenszyklussicherung regt Kunden zudem dazu an, die Gesamtbetriebskosten und nicht nur den Anschaffungspreis zu berücksichtigen.
Zukunftstrends auf dem Markt für Industrie-PCs
KI-gestützte industrielle Datenverarbeitung wird zunehmend modularer werden.
Die Trends im Markt für Industrie-PCs werden sich voraussichtlich hin zu modularen KI-Architekturen entwickeln, die es Kunden ermöglichen, Rechenleistung, Grafik, Netzwerk, Speicher und Beschleunigerkapazitäten je nach Arbeitslastanforderungen auszuwählen. Anstatt bei steigendem Rechenbedarf ganze Systeme auszutauschen, können Hersteller erweiterbare Plattformen mit standardisierten Schnittstellen und modularer Beschleunigung einsetzen. Dieser Ansatz reduziert den Aufwand für Neuentwicklungen bei sich weiterentwickelnden Anwendungen im Bereich maschinelles Sehen und Inferenz. Zukünftige Systeme werden voraussichtlich auch komplexere Fernverwaltung, Cybersicherheitsüberwachung und Systemdiagnose integrieren. Anbieter werden Hardware zunehmend mit Software Development Kits (SDKs), Geräteverwaltungsplattformen und KI-Frameworks kombinieren, um die Bereitstellung zu vereinfachen. Modulares Edge Computing dürfte insbesondere für Hersteller mit heterogenen Geräteflotten relevant sein, da standardisierte Hardwarefamilien mehrere Anwendungen unterstützen und gleichzeitig konfigurierbare Rechenleistung und Konnektivität gewährleisten.
Industrielles Computing wird zunehmend mit Cybersicherheit und Lebenszyklusmanagement verschmelzen.
Zukünftige Beschaffungsentscheidungen werden voraussichtlich die Computerhardware im Rahmen eines umfassenderen Sicherheits- und Lebenszykluskonzepts für Betriebstechnologien bewerten. Sicheres Booten, hardwarebasierte Identitätsprüfung, verschlüsselter Speicher, kontrollierte Firmware-Updates, Fernüberwachung und Schwachstellenmanagement gewinnen zunehmend an Bedeutung, da integrierte Rechenzentren (IPCs) direkt mit Unternehmensnetzwerken und Cloud-Plattformen verbunden werden. Hersteller werden voraussichtlich auch eine verbesserte Transparenz auf Flottenebene fordern, die es den Betreibern ermöglicht, Gerätezustand, Softwarestatus, Speicherauslastung und Komponentenzustand aus der Ferne zu überwachen. Diese Konvergenz wird die Wettbewerbspositionierung von Hardware-Spezifikationen hin zu Lebenszyklusfunktionen verlagern. Anbieter, die sichere Update-Mechanismen, dokumentierte Komponentenhistorien, langfristigen Betriebssystem-Support und Fernadministration bereitstellen, können die Verwaltbarkeit verteilter Installationen verbessern. Solche Funktionen sind besonders wertvoll für multinationale Hersteller, die standardisierte Automatisierungsarchitekturen in mehreren Werken verwalten.
Marktchancen für Industrie-PCs
Ausbau eingebetteter Systeme im Maschinenbau
Maschinenbauer bieten attraktive Geschäftsmöglichkeiten, da eingebettete Computer direkt in die Geräte integriert werden können, anstatt als separate Steuerungskomponente hinzugefügt zu werden. Zulieferer können anwendungsspezifische Plattformen entwickeln, die Prozessoren, I/O, Netzwerkfunktionen, Speicher und industrielle Kommunikationsschnittstellen in kompakten Gehäusen vereinen. Dies schafft Potenzial für wiederkehrende Aufträge, da Gerätehersteller die Computerplattformen für ihre Gerätefamilien standardisieren. Anbieter können zudem Engineering-Dienstleistungen, kundenspezifische Leiterplattenanpassungen, Wärmemanagement und Lebenszyklusmanagement anbieten, um die Beziehungen zu Erstausrüstern zu stärken. Diese Chance ist besonders relevant in den Bereichen Robotik, Verpackung, Inspektion, Materialhandhabung und automatisierte Montage, wo künstliche Intelligenz zu einer integralen Designanforderung wird. Langfristige Verträge mit Maschinenbauern ermöglichen planbare Mengen und erlauben es den Zulieferern, Hardwareplattformen für spezifische Arbeitslasten und Betriebsbedingungen zu optimieren.
Chance für regionalisierte Lieferketten im Bereich industrieller Computertechnik
Industriehersteller suchen verstärkt nach resilienten Lieferketten für kritische Automatisierungskomponenten. Dies eröffnet Chancen für IPC-Anbieter mit regionaler Fertigung, Lagerhaltung, technischem Support und Anpassungsmöglichkeiten. Lokalisierte Produktion und Distribution können Lieferzeiten verkürzen und die Reaktionsfähigkeit bei Ersatzgeräten und neuen Fabrikprojekten verbessern. Das Potenzial ist in Asien-Pazifik, Nordamerika und Europa erheblich, wo die Industrieinvestitionen steigen, während Kunden weiterhin sensibel auf Komponentenengpässe und geopolitische Krisen reagieren. Anbieter können ihre Position durch regionale Konfigurationszentren, standardisierte Produktfamilien, lokale Entwicklungsteams und Lifecycle-Verpflichtungen stärken. Marktprognosen für Industrie-PCs sollten daher neben der Stücknachfrage auch Veränderungen bei Beschaffungsmodellen, Lokalisierungsstrategien und Serviceanforderungen berücksichtigen. Diese Faktoren können die Anbieterauswahl beeinflussen und Raum für spezialisierte regionale Partnerschaften schaffen.
Aktuelle Entwicklungen
- Oktober 2025: Advantech Co., Ltd. stellte den lüfterlosen Industrie-Box-PC MIC-780 mit Intel Core Ultra Prozessoren und integrierter NPU vor. Die Plattform wurde für industrielle KI-Workloads entwickelt und kombiniert robuste Bauweise mit modularer I/O-Erweiterung, wodurch die Edge-KI-Verarbeitung näher an die Produktionsanlagen rückt. Das Produkt ist für industrielle Automatisierungsanwendungen mit hohem Bedarf an lokaler Rechenleistung konzipiert.
- Juni 2025: Advantech Co., Ltd. erweiterte sein Portfolio an DIN-Schienen-Edge-Computing-Lösungen um die Plattformen ARK-1251 und ARK-1222 für Maschinenautomation, kollaborative Robotik und Smart-City-Gateways. Die Systeme zeichnen sich durch lüfterloses Design, flexible Erweiterungsmöglichkeiten, Ferndiagnose, Hardwareüberwachung und Sicherheitsfunktionen aus und unterstreichen damit den anhaltenden Trend hin zu kompakten Rechenplattformen für verteilte industrielle Anwendungen.
- 2025: Die Siemens AG baute ihr SIMATIC-Portfolio für industrielle Computerlösungen weiter aus. Dieses umfasst Panel- und Box-PC-Konfigurationen für industrielle Visualisierung, Maschinendatenverarbeitung, Steuerung und dezentrale Anwendungen. Die SIMATIC-Dokumentation 2025 hebt robuste Panel-PCs, wartungsfreie Konfigurationen und verschiedene Bauformen hervor und unterstreicht damit die Bedeutung flexibler Architekturen für industrielle Computer in der Fabrikautomation.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -