
Marché des PC industriels : taille, part de marché et prévisions 2034
Taille et prévisions du marché des PC industriels (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : ce rapport couvre les segments suivants : par type (PC industriels boîtier, PC industriels panneau, PC industriels rackables, autres) ; stockage de données (disques durs, SSD) ; utilisateur final (automobile, aérospatiale et défense, pétrole et gaz, énergie, semi-conducteurs et électronique, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00009333
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 18, 2026


Taille du marché en 2025
5,83 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
10,5 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
6,75 %
taux de croissance
Marché adressable
73,77 milliards de dollars américains
(2026-2034)
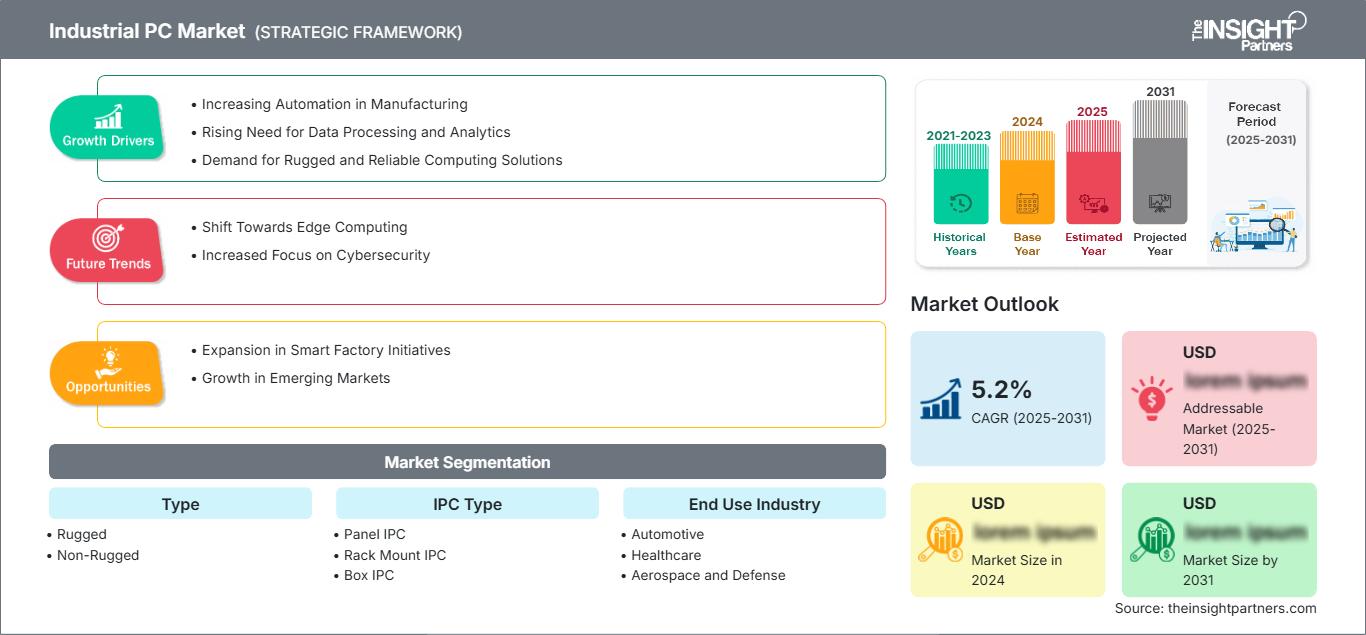
Le marché des PC industriels était évalué à 5,83 milliards de dollars américains en 2025 et devrait atteindre 10,5 milliards de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 6,75 % entre 2026 et 2034. La demande est stimulée par la numérisation des sites de production, l'interconnexion des appareils, les capacités de l'informatique de périphérie, la vision industrielle et les opérations industrielles pilotées par logiciel. Le marché se développera sur la base d'une plateforme technologique où l'informatique est utilisée pour l'automatisation, le contrôle, la visualisation et le traitement des données industrielles.
La région nord-américaine connaîtra une croissance et un développement importants grâce à la modernisation des ressources de production et à l'adoption de l'informatique de proximité. On prévoit que la taille du marché des PC industriels dans cette région augmentera à un TCAC de 5,8 % à 6,3 % entre 2026 et 2034, en raison des investissements dans l'automatisation industrielle, des activités de relocalisation, des enjeux de cybersécurité et des architectures de calcul en périphérie.
Analyse et perspectives du marché des PC industriels
- Amérique du Nord : L'Amérique du Nord devrait représenter une part de 31 à 35 % en 2025 et connaître une croissance annuelle composée de 5,8 à 6,3 % entre 2026 et 2034 , grâce à la modernisation des usines, la relocalisation des activités, l'automatisation en périphérie et les investissements dans une infrastructure de production résiliente.
- États-Unis : Les États-Unis représentent environ 72 à 76 % de la part de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 5,7 à 6,2 % entre 2026 et 2034 , tirée par l'automatisation et la fabrication de semi-conducteurs.
- Europe : La part de l'Europe est estimée entre 27 et 31 % en 2025 , avec un TCAC de 6,0 à 6,5 % entre 2026 et 2034. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne soutiennent la demande grâce à des initiatives en matière de fabrication intelligente, de modernisation des machines et d'efficacité énergétique.
- Asie-Pacifique : La région Asie-Pacifique devrait détenir une part de marché de 34 à 38 % en 2025 et enregistrer un TCAC de 7,5 à 8,1 % entre 2026 et 2034 , tirée par la Chine, le Japon, la Corée du Sud, l'Inde et l'expansion de la fabrication de produits électroniques.
- Segment le plus important : les systèmes non robustes devraient représenter une part de marché de 58 à 62 % en 2025 , avec un TCAC de 6,4 à 6,9 % entre 2026 et 2034 , reflétant les importants déploiements d’automatisation des usines et des machines.
- Segment à forte croissance : L'IPC embarqué devrait représenter une part de marché de 17 à 21 % en 2025 , avec un TCAC de 8,2 à 9,0 % entre 2026 et 2034 , grâce au contrôle compact en périphérie et à l'informatique intégrée à la machine.
- Principales entreprises analysées en détail : ABB Ltd., Advantech Co., Ltd., American Portwell Technology, Inc., Avalue Technology Inc., Beckhoff Automation GmbH & Co. KG, DFI, IEI Integration Corp., Kontron S and T AG, NEXCOM International Co., Ltd., Siemens AG.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'innovation sur le marché des PC industriels a évolué des PC à écran tactile traditionnels vers des systèmes miniaturisés, sans ventilateur, modulaires et compatibles avec les technologies de périphérie. La puissance de traitement accrue, le stockage SSD, l'Ethernet industriel, la virtualisation et les capacités d'accélération permettent aux PC industriels d'effectuer des analyses en parallèle des opérations de contrôle et de visualisation. Les sites de production exigent désormais une durée de vie plus longue, une plage de températures de fonctionnement étendue, une meilleure résistance aux vibrations, des options de diagnostic à distance et une compatibilité avec les normes d'automatisation actuelles.
L'adoption de ces solutions s'étendra à l'avenir aux économies manufacturières en développement, à mesure que les gouvernements et les organisations industrielles investiront dans la création d'usines connectées, d'usines de fabrication de semi-conducteurs, d'équipements d'énergies renouvelables et de solutions logistiques automatisées. La prise en compte des enjeux de cybersécurité, d'efficacité énergétique, de sécurité fonctionnelle et de résilience incite également les acheteurs à remplacer l'informatique généraliste par des solutions industrielles. Cette tendance favorisera l'investissement dans la robustesse des systèmes, les technologies embarquées et les cycles de vie de l'informatique industrielle.
Rapport sur le marché des PC industriels
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 5,83 milliards de dollars américains |
| Taille du marché d'ici 2034 | 10,5 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 6,75% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des PC industriels
Le développement du marché des PC industriels est favorisé par le passage d'un système d'automatisation centralisé à une informatique distribuée au niveau des machines et des lignes de production. Des solutions informatiques sont nécessaires pour traiter les données des capteurs, exécuter des applications de visualisation, mettre en œuvre la vision industrielle et interagir avec les automates programmables et les systèmes d'entreprise. L'écosystème comprend les processeurs, la mémoire, le stockage, les écrans industriels, la mise en réseau, les logiciels, l'intégration système et le support tout au long du cycle de vie du produit.
Parmi les facteurs influençant l'offre figurent toujours la disponibilité des processeurs, la qualification des composants industriels, les besoins de personnalisation et le long cycle de support. Les fournisseurs tendent à concevoir leurs solutions selon une approche modulaire, une configuration CPU flexible, l'Ethernet industriel et des emplacements d'extension afin de rendre une plateforme unique compatible avec de multiples configurations de machines. La chaîne de valeur est avantagée par ceux qui, en plus des capacités de calcul, offrent performance, fiabilité, cybersécurité, gestion de la température et disponibilité.
Le rapport sur le marché des PC industriels décrit un marché dominé par les géants de l'automatisation et les fournisseurs spécialisés en informatique industrielle. ABB Ltd et Siemens AG tirent profit de leurs vastes systèmes d'automatisation, tandis qu'Advantech Co., Ltd, Beckhoff Automation GmbH & Co. KG, DFI, IEI Integration Corp et NEXCOM International Co., Ltd se concentrent sur des plateformes informatiques spécialisées. Kontron S&T AG, Avalue Technology Inc, American Portwell Technology, Inc. et d'autres spécialistes misent sur la personnalisation, les solutions embarquées, la robustesse et les configurations adaptées aux applications.
Des investissements sont réalisés dans l'IA embarquée, la vision industrielle, la cybersécurité et le calcul haute performance pour les lignes de production. Les fournisseurs intègrent des processeurs de nouvelle génération, l'accélération graphique, la gestion à distance et la connectivité industrielle, tout en assurant la compatibilité avec les systèmes d'automatisation existants. La différenciation reposera donc davantage sur les plateformes informatiques dans leur ensemble, leur intégration, leur ingénierie et la gestion de leur cycle de vie. Les acheteurs prennent en compte le coût total de déploiement et de maintenance, ainsi que les coûts initiaux du matériel.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des PC industriels : Perspectives stratégiques
Perspectives régionales
Marché des PC industriels en Amérique du Nord
L'Amérique du Nord devrait représenter entre 31 et 35 % du marché, la part de marché des PC industriels devant croître à un TCAC de 5,8 à 6,3 % jusqu'en 2034. Les États-Unis sont à l'origine de la majeure partie de la demande régionale, tandis que le Canada y contribue grâce à ses applications dans les secteurs de l'énergie, des mines, de l'agroalimentaire et de l'automatisation industrielle. La relocalisation de la production, les investissements dans les semi-conducteurs et l'automatisation des entrepôts renforcent la demande en informatique de périphérie fiable.
L'utilisation des IPC est liée à la modernisation des équipements de production de génération précédente. Les usines automobiles, les sites aérospatiaux, l'industrie pharmaceutique et les producteurs d'énergie exigent des systèmes informatiques facilitant la vision industrielle, la surveillance en temps réel et une connectivité sécurisée. Les fournisseurs de solutions d'automatisation complètes peuvent intégrer les IPC aux contrôleurs et aux réseaux industriels, tandis que les spécialistes répondent aux besoins spécifiques en matière de solutions robustes, embarquées et adaptées à des applications particulières. Par conséquent, la demande s'oriente vers des solutions à long cycle de vie.
Marché américain des PC industriels
Les États-Unis représentent environ 72 à 76 % de la part de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée (TCAC) de 5,7 à 6,2 %. Cette croissance est notamment portée par la fabrication de semi-conducteurs, l'industrie automobile, l'aérospatiale, l'automatisation logistique et la modernisation des procédés industriels. Le déploiement de solutions informatiques en périphérie de réseau (Edge Computing) se généralise afin de réduire la latence et d'améliorer la visibilité des opérations.
La présence de l'entreprise inclut des sociétés d'automatisation et des fabricants spécialisés en IPC, dont les applications comprennent l'interface homme-machine (IHM), le contrôle des machines, la vision industrielle et l'inférence par IA. Les investissements dans le secteur manufacturier, soutenus par l'État, et la relocalisation de la chaîne d'approvisionnement stimuleront les investissements dans de nouvelles installations, tandis que les exigences en matière de cybersécurité favorisent le démarrage sécurisé, le matériel de confiance, la gestion à distance et les environnements logiciels. La standardisation des plateformes, permettant leur réplication dans plusieurs usines, est également devenue une priorité pour les acheteurs.
Marché européen des PC industriels
Avec une part de marché estimée entre 27 et 31 % en 2025 et un taux de croissance annuel composé (TCAC) de 6,0 à 6,5 %, l'Europe est dominée par l'Allemagne, grâce à ses industries de pointe en matière de machines et d'automobile. Le Royaume-Uni, la France, l'Italie et l'Espagne contribuent également à ce marché par leurs activités dans les secteurs de l'aérospatiale, de l'électronique, de l'énergie, de l'agroalimentaire et de l'automatisation industrielle. La dynamique de ce marché est fortement tributaire des progrès réalisés dans les domaines de l'industrie intelligente et de l'efficacité énergétique.
Le Royaume-Uni continuera d'adopter l'informatique de périphérie dans les secteurs de la production et de la logistique, l'Allemagne maintiendra une forte demande de la part des usines automatisées et des fabricants de machines, la France bénéficiera de la modernisation des secteurs aérospatial et industriel, tandis que l'Italie et l'Espagne généreront de la demande via les machines, les pièces automobiles, l'agroalimentaire et les équipements d'énergies renouvelables. Les acheteurs européens accordent une grande importance à des caractéristiques telles que la cybersécurité, le support tout au long du cycle de vie, l'interopérabilité et l'efficacité énergétique des plateformes.
Marché des PC industriels de la région Asie-Pacifique
En 2025, la région Asie-Pacifique devrait détenir une part de marché de 34 à 38 % et enregistrer un TCAC de 7,5 à 8,1 %, se positionnant ainsi comme le principal moteur de croissance régional. La Chine occupe la première place, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. Ces marchés sont soutenus par les investissements dans l'électronique, l'automobile, les semi-conducteurs et l'automatisation industrielle.
En Chine, le développement de l'automatisation des usines et de la fabrication électronique est prédominant, tandis qu'au Japon, l'utilisation de la robotique et la fabrication de précision sont essentielles. La Corée du Sud bénéficie d'un soutien important dans les secteurs des semi-conducteurs et de l'électronique, tandis que l'Inde développe ses processus de fabrication grâce à l'automatisation. L'Australie ajoute les secteurs minier et énergétique à l'équation.
Marché des PC industriels au Moyen-Orient et en Afrique
La demande au Moyen-Orient et en Afrique (MEA) se développe à partir d'une base installée faible, et la région devrait connaître une croissance annuelle composée (TCAC) de 6,2 % à 6,8 %. L'Arabie saoudite et les Émirats arabes unis sont les principaux investisseurs de la région, grâce à des projets de diversification industrielle, des projets énergétiques, la logistique et les infrastructures intelligentes. L'Afrique du Sud contribue également à cet essor avec ses secteurs minier, manufacturier, des services publics et des industries de transformation.
L’Arabie saoudite intègre de plus en plus de systèmes d’automatisation à ses initiatives de diversification industrielle, tandis que les Émirats arabes unis renforcent leur présence dans les infrastructures de fabrication intelligente et de logistique. L’Afrique du Sud demeure un acteur essentiel dans les secteurs minier et de la transformation industrielle. La demande dans le reste du Moyen-Orient et de l’Afrique provient des services publics, du pétrole et du gaz, des transports et de la modernisation des infrastructures. Les conditions environnementales difficiles sont propices aux systèmes informatiques robustes.
Analyse de segmentation
Taper
Le segment « Type » du marché des PC industriels se divise en systèmes durcis et non durcis et devrait connaître une croissance annuelle composée (TCAC) de 6,2 % à 6,9 % entre 2026 et 2034. Les plateformes non durcies restent largement déployées dans les environnements industriels contrôlés, tandis que les systèmes durcis prennent de l’importance là où les vibrations, la poussière, l’humidité, les variations de température ou les chocs imposent des exigences de fiabilité accrues. Le choix du produit dépend de plus en plus des conditions d’utilisation et du coût du cycle de vie.
- Robustes et performants : les PC industriels robustes sont utilisés dans les secteurs minier, des transports, de la défense, de l’énergie, de l’automatisation extérieure et dans les environnements de production difficiles. Leurs boîtiers renforcés, leur tolérance aux températures élevées, leur résistance aux chocs et leur conception étanche les rendent adaptés aux applications où les plateformes informatiques standard sont exposées à des risques de panne plus importants.
- Systèmes non durcis : Ces systèmes restent largement utilisés dans les usines, les salles de contrôle, l’emballage, l’assemblage électronique et l’automatisation des machines. Leur plus grande flexibilité de configuration et leur moindre complexité de déploiement les rendent adaptés aux applications industrielles à grand volume où l’exposition à l’environnement est relativement maîtrisée.
Type IPC
Le segment des PC industriels (IPC) sur le marché des PC industriels devrait connaître une croissance annuelle composée (TCAC) de 6,8 % à 7,5 % entre 2026 et 2034 , grâce à la diversification vers des architectures compactes et dédiées à des applications spécifiques. Les configurations embarquées et en boîtier gagnent en importance stratégique à mesure que les fabricants rapprochent l'informatique des équipements, tandis que les systèmes en panneau et en rack restent essentiels pour la visualisation, le contrôle et les applications industrielles centralisées.
- Panneaux IPC : Les panneaux IPC combinent les fonctions de calcul et d’affichage pour les interfaces homme-machine (IHM), la commande de machines, la surveillance des processus et les interfaces opérateur. Leur architecture intégrée simplifie l’installation et offre une interface cohérente au personnel de production.
- PC rackables : Les PC rackables prennent en charge le contrôle centralisé, les serveurs industriels, l’acquisition de données et les applications exigeantes nécessitant une capacité d’extension. Ils restent pertinents lorsqu’une infrastructure standardisée en armoire et une puissance de traitement élevée sont requises.
- Box IPC : Les Box IPC offrent une puissance de calcul compacte sans écran intégré, ce qui les rend idéales pour la vision industrielle, l’analyse de données en périphérie, les passerelles et le contrôle distribué. Leur connectivité modulaire prend en charge diverses configurations d’équipements industriels.
- IPC embarqué : les IPC embarqués intègrent directement le calcul dans les machines, les véhicules, les robots et les systèmes d’automatisation. Leur format compact, leur faible consommation d’énergie et leur proximité avec les capteurs et les contrôleurs favorisent un traitement en périphérie rapide et des architectures décentralisées.
- Armoires de commande sur rail DIN : les armoires de commande sur rail DIN sont conçues pour les armoires compactes et l’automatisation distribuée. Leur format d’installation permet des déploiements peu encombrants dans les applications d’infrastructure, d’énergie, de gestion technique du bâtiment et de commande de machines.
- Autres : D’autres architectures répondent à des exigences de déploiement spécifiques pour lesquelles les formats classiques ne conviennent pas. La demande est généralement liée à l’application, les décisions d’achat étant influencées par les exigences d’intégration, l’environnement d’exploitation et les possibilités d’extension disponibles.
Industrie utilisatrice finale
Le segment des industries utilisatrices finales du marché des PC industriels devrait connaître une croissance annuelle composée (TCAC) de 6,6 % à 7,4 % entre 2026 et 2034. L'automatisation industrielle se développe dans les secteurs de la fabrication discrète et en continu, ce qui accroît le besoin en puissance de calcul fiable pour le contrôle, la visualisation, l'analyse et la connectivité des machines. Les exigences spécifiques à chaque secteur déterminent de plus en plus les performances des processeurs, la robustesse, le stockage et les configurations réseau.
- Industrie automobile : Les usines automobiles utilisent des PC industriels pour la robotique, la vision industrielle, le contrôle des chaînes de montage, l’inspection qualité, la traçabilité et les interfaces d’exécution de la production. La complexité croissante de l’électronique embarquée accroît encore les besoins informatiques tout au long du processus de production.
- Santé : L'industrie de la fabrication et l'exploitation des installations de soins de santé utilisent l'informatique industrielle pour les équipements médicaux, l'automatisation des laboratoires, les systèmes d'imagerie et les environnements contrôlés où la fiabilité, la disponibilité à long terme et le fonctionnement sécurisé sont importants.
- Aérospatiale et défense : Les applications aérospatiales et de défense exigent une puissance de calcul élevée pour la simulation, la fabrication, l’inspection, la production d’équipements avioniques et les systèmes de soutien aux missions. Les longs cycles de qualification et les contraintes environnementales favorisent les plateformes industrielles spécialisées.
- Semiconducteurs et électronique : Les installations de production de semiconducteurs et d’électronique nécessitent des IPC pour la manutention automatisée des matériaux, l’inspection, les tests, la surveillance des processus et le contrôle des équipements. La haute précision et le fonctionnement continu rendent l’informatique de périphérie fiable particulièrement important.
- Énergie et puissance : Les applications énergétiques comprennent les sous-stations, la production d’électricité, la surveillance du réseau, les systèmes d’énergies renouvelables et le contrôle distribué. Les ordinateurs industriels assurent le traitement local, la visualisation, les communications et la surveillance de l’état des systèmes.
- Pétrole et gaz : Les opérateurs pétroliers et gaziers utilisent des IPC robustes pour le contrôle des procédés, la surveillance, l’acquisition de données et les infrastructures distantes. La durabilité environnementale et la disponibilité à long terme sont des critères de sélection importants.
- Autres secteurs : Parmi les autres industries figurent l’agroalimentaire, la chimie, la logistique, l’exploitation minière, le traitement de l’eau et la domotique. L’adoption dépend du niveau d’automatisation, des conditions environnementales, de la connectivité des machines et des besoins en traitement local des données.
Canal de vente
Le segment des canaux de distribution sur le marché des PC industriels devrait connaître une croissance annuelle composée (TCAC) de 6,0 à 6,8 % entre 2026 et 2034. Les canaux physiques restent essentiels pour les systèmes sur mesure nécessitant une personnalisation, une mise en service et une assistance à l'intégration, tandis que les achats en ligne gagnent en importance pour les configurations standardisées et le remplacement d'équipements. Le choix du canal dépend de plus en plus de la complexité du déploiement et des besoins en assistance technique.
- En ligne : Les canaux en ligne facilitent la comparaison des produits, leur configuration, la vérification de leur disponibilité et les achats de remplacement. Leur importance s’accroît pour les IPC standardisés et les composants modulaires achetés par des clients industriels techniquement expérimentés.
- Hors ligne : Les canaux hors ligne restent prédominants pour les installations personnalisées impliquant des intégrateurs de systèmes, des distributeurs, des services de conseil en ingénierie, la mise en service et le support après-vente. Les environnements d’automatisation complexes nécessitent généralement une coordination technique directe avant l’approvisionnement.
Aperçu des opportunités
|
Industrie utilisatrice finale |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Automobile |
Haut |
Usines intelligentes |
Mise à l'échelle |
|
Soins de santé |
Moyen |
Laboratoires automatisés |
Mise à l'échelle |
|
Aérospatiale et défense |
Moyen |
Informatique robuste |
Mise à l'échelle |
|
Semiconducteurs et électronique |
Haut |
Inspection des bords |
Mise à l'échelle |
|
Énergie et puissance |
Haut |
Automatisation du réseau électrique |
Mise à l'échelle |
|
Pétrole et gaz |
Moyen |
Télécommande |
Mature |
|
Autres |
Moyen |
Automatisation des processus |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des PC industriels
L'automatisation des usines accroît la demande en informatique décentralisée
Le passage d'une architecture traditionnelle basée uniquement sur des automates programmables industriels (API) à une fabrication connectée intégrant contrôle, visualisation, analyse et intelligence artificielle engendrera une demande accrue de solutions informatiques au plus près des machines et des lignes de production. Les ordinateurs industriels pourront effectuer des calculs localement, fournir des visualisations, s'interfacer avec les réseaux industriels et exécuter des applications de vision industrielle sans dépendre de systèmes centralisés. Cet impact est particulièrement marqué dans des secteurs tels que l'automobile, l'électronique, l'emballage et la construction mécanique, car toute interruption de production et tout écart de qualité peuvent s'avérer très coûteux. Avec l'équipement des sites de production en robots, systèmes d'inspection automatisés et dispositifs connectés, les besoins en capacités de calcul augmenteront à un plus grand nombre de points d'opération.
L'IA en périphérie élargit le rôle informatique des PC industriels.
L'intégration de l'intelligence artificielle aux équipements de production va étendre l'utilisation des ordinateurs industriels au-delà de la simple surveillance et du contrôle des processus de production. Le recours à la vision industrielle, à la maintenance prédictive, à la détection d'anomalies, au contrôle qualité et à l'optimisation des processus exige un traitement en périphérie du réseau. Les ordinateurs industriels, dotés de processeurs et de GPU, d'unités de traitement réseau (NPU) performants et d'une connectivité réseau rapide, peuvent effectuer des inférences au plus près des lignes de production. Ceci offre aux fournisseurs d'ordinateurs industriels l'opportunité de se démarquer de la concurrence grâce à l'accélération du calcul, la gestion thermique, la capacité de mémoire et la compatibilité logicielle. L'adoption de l'informatique industrielle sera cruciale pour les applications dans les secteurs de l'électronique, de l'automobile, de la logistique et des semi-conducteurs, où les inspections à haute vitesse et les décisions en temps réel ont un impact direct sur le débit.
Les exigences liées au long cycle de vie renforcent la demande de plateformes dédiées.
Les clients industriels utilisent souvent leurs équipements pendant des périodes nettement plus longues que les cycles de renouvellement des ordinateurs grand public, ce qui engendre un besoin en matériel stable, en composants disponibles, en révisions contrôlées et en support prévisible. Les PC industriels dédiés répondent à ces exigences grâce à des plages de températures étendues, des composants de qualité industrielle, une robustesse mécanique et une gestion du cycle de vie. Cette caractéristique réduit les interruptions d'exploitation liées aux remplacements fréquents de matériel et simplifie la validation pour les applications réglementées ou critiques en matière de sécurité. Des secteurs tels que l'énergie, l'aérospatiale, la pharmacie, les transports et la production industrielle accordent une importance particulière à la continuité, car le remplacement du matériel informatique peut nécessiter des modifications d'ingénierie et une requalification du système. Les fournisseurs capables de maintenir des gammes de produits et d'assurer un support technique à long terme bénéficient ainsi d'un avantage concurrentiel dans le cadre d'achats par projet. La garantie du cycle de vie incite également les clients à prendre en compte le coût total de possession plutôt que le seul prix d'achat initial.
Tendances futures du marché des PC industriels
L'informatique industrielle basée sur l'IA deviendra de plus en plus modulaire
Les tendances du marché des PC industriels devraient évoluer vers des architectures d'IA modulaires permettant aux clients de sélectionner les capacités de traitement, graphiques, réseau, de stockage et d'accélération en fonction de leurs besoins. Plutôt que de remplacer des systèmes entiers lorsque les besoins de calcul augmentent, les fabricants peuvent adopter des plateformes extensibles dotées d'interfaces standardisées et d'une accélération modulaire. Cette approche permet de réduire les besoins de reconception à mesure que les charges de travail de vision par ordinateur et d'inférence évoluent. Les futurs systèmes intégreront probablement des fonctionnalités plus sophistiquées de gestion à distance, de surveillance de la cybersécurité et de diagnostic de l'état des équipements. Les fournisseurs pourraient de plus en plus combiner le matériel avec des kits de développement logiciel (SDK), des plateformes de gestion des périphériques et des frameworks d'IA afin de simplifier le déploiement. L'informatique de périphérie modulaire devrait être particulièrement pertinente pour les fabricants exploitant des parcs d'équipements diversifiés, car les familles matérielles standardisées peuvent prendre en charge de multiples applications tout en conservant une capacité de traitement et une connectivité configurables.
L'informatique industrielle convergera de plus en plus avec la cybersécurité et la gestion du cycle de vie.
Les futures décisions d'acquisition devraient intégrer l'évaluation du matériel informatique dans un cadre plus large de sécurité et de gestion du cycle de vie des technologies opérationnelles. Le démarrage sécurisé, l'identité matérielle, le stockage chiffré, les mises à jour contrôlées du micrologiciel, la surveillance à distance et la gestion des vulnérabilités gagneront en importance à mesure que les PC industriels se connecteront directement aux réseaux d'entreprise et aux plateformes cloud. Les fabricants exigeront probablement une meilleure visibilité de l'ensemble du parc, permettant aux opérateurs de surveiller à distance l'état des appareils, des logiciels, l'utilisation du stockage et des composants. Cette convergence déplacera le positionnement concurrentiel des spécifications matérielles vers les capacités liées au cycle de vie. Les fournisseurs proposant des mécanismes de mise à jour sécurisés, un historique documenté des composants, un support à long terme des systèmes d'exploitation et l'administration à distance peuvent améliorer la gestion des installations distribuées. Ces capacités seront particulièrement précieuses pour les fabricants multinationaux gérant des architectures d'automatisation standardisées sur plusieurs sites de production.
Opportunités du marché des PC industriels
Développement de l'informatique embarquée chez les constructeurs de machines
Les constructeurs de machines représentent une opportunité intéressante, car l'informatique embarquée peut être intégrée directement à la conception des équipements plutôt que d'être ajoutée comme composant de contrôle séparé. Les fournisseurs peuvent développer des plateformes dédiées à des applications spécifiques, combinant processeurs, E/S, réseau, stockage et interfaces de communication industrielle dans des boîtiers compacts. Ceci crée des opportunités de fidélisation, les fabricants d'équipements standardisant les plateformes informatiques pour l'ensemble de leurs familles de machines. Les fournisseurs peuvent également proposer des services d'ingénierie, la personnalisation de cartes électroniques, la conception thermique et la gestion du cycle de vie afin de renforcer leurs relations avec les fabricants d'équipements d'origine (OEM). Cette opportunité est particulièrement pertinente dans les secteurs de la robotique, de l'emballage, du contrôle qualité, de la manutention et de l'assemblage automatisé, où l'intelligence artificielle devient une exigence de conception fondamentale. Des accords à long terme avec les constructeurs de machines permettent de garantir des volumes prévisibles tout en donnant aux fournisseurs la possibilité d'optimiser les plateformes matérielles pour des charges de travail et des conditions d'exploitation spécifiques.
Opportunité pour des chaînes d'approvisionnement informatiques industrielles régionalisées
Les industriels recherchent de plus en plus des chaînes d'approvisionnement fiables pour leurs composants d'automatisation critiques, ce qui crée des opportunités pour les fournisseurs de PC industriels disposant de capacités régionales de production, de gestion des stocks, de support technique et de personnalisation. La production et la distribution localisées permettent de réduire les délais et d'améliorer la réactivité pour le remplacement des équipements et les nouveaux projets d'usine. Cette opportunité est considérable en Asie-Pacifique, en Amérique du Nord et en Europe, où les investissements industriels sont en pleine expansion tandis que les clients restent sensibles aux pénuries de composants et aux perturbations géopolitiques. Les fournisseurs peuvent renforcer leur positionnement grâce à des centres de configuration régionaux, des gammes de produits standardisées, des équipes d'ingénierie locales et des engagements sur le cycle de vie des produits. Les prévisions du marché des PC industriels doivent donc prendre en compte non seulement la demande unitaire, mais aussi l'évolution des modèles d'approvisionnement, les stratégies de localisation et les exigences de service. Ces facteurs peuvent redéfinir le choix des fournisseurs et favoriser l'émergence de partenariats régionaux spécialisés.
Développements récents
- Octobre 2025 : Advantech Co., Ltd. a lancé le PC industriel sans ventilateur MIC-780, équipé de processeurs Intel Core Ultra et d'un NPU intégré. Conçue pour les charges de travail d'IA industrielle, cette plateforme allie robustesse et modularité d'E/S, rapprochant ainsi le traitement de l'IA en périphérie des équipements de production. Ce produit cible les applications d'automatisation industrielle exigeant une puissance de calcul locale élevée.
- Juin 2025 : Advantech Co., Ltd. a enrichi son offre de solutions de calcul en périphérie sur rail DIN avec les plateformes ARK-1251 et ARK-1222, destinées à l’automatisation des machines, à la robotique collaborative et aux passerelles pour villes intelligentes. Ces systèmes intègrent une conception sans ventilateur, une grande flexibilité d’extension, des fonctions de diagnostic à distance, de surveillance matérielle et de sécurité, illustrant ainsi la tendance croissante vers des plateformes informatiques compactes pour les applications industrielles distribuées.
- 2025 : Siemens AG a poursuivi le développement de sa gamme de solutions informatiques industrielles SIMATIC, notamment avec des PC industriels (panel et box) conçus pour la visualisation industrielle, le traitement des données machines, le contrôle et les applications décentralisées. La documentation SIMATIC 2025 met en avant la robustesse des PC industriels, les configurations sans maintenance et la diversité des formats, soulignant ainsi l’importance d’architectures informatiques industrielles flexibles pour l’automatisation des usines.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -