
Mercado de PC industriales: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de PC industriales y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (IPC de caja, IPC de panel, IPC de montaje en rack, otros); almacenamiento de datos (HDD, SSD); usuario final (automotriz, aeroespacial y defensa, petróleo y gas, energía y electricidad, semiconductores y electrónica, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00009333
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 18, 2026


Tamaño del mercado en 2025
5.830 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
10.500 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
6,75 %
Índice de crecimiento
Mercado potencial
73.770 millones de dólares estadounidenses
(2026-2034)
El mercado de PC industriales alcanzó un valor de 5830 millones de dólares en 2025 y se prevé que llegue a los 10 500 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 6,75 % entre 2026 y 2034. La demanda de este mercado se ve impulsada por la digitalización de las instalaciones de fabricación, los dispositivos interconectados, las capacidades de computación perimetral, la visión artificial y las operaciones industriales basadas en software. El mercado se desarrollará en función de la plataforma tecnológica donde la computación se utilice para la automatización, el control, la visualización y el procesamiento de datos industriales.
La región norteamericana experimentará crecimiento y desarrollo gracias a la modernización de los recursos de fabricación y la adopción de la informática en proximidad a las máquinas y los procesos. Se prevé que el mercado de PC industriales en esta región crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,8 % al 6,3 % entre 2026 y 2034, debido a las inversiones en automatización industrial, la relocalización de la producción, las consideraciones de ciberseguridad y las arquitecturas de computación perimetral.
Análisis y perspectivas del mercado de PC industriales
- América del Norte: Se prevé que América del Norte represente una cuota del 31-35% en 2025 y crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,8-6,3% entre 2026 y 2034 , gracias a la modernización de las fábricas, la relocalización de la producción, la automatización de procesos y la inversión en infraestructuras de producción resilientes.
- EE. UU.: Estados Unidos representa aproximadamente entre el 72 % y el 76 % de la cuota de mercado de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,7 % al 6,2 % entre 2026 y 2034 , impulsado por la automatización y la fabricación de semiconductores.
- Europa: Se estima que Europa tendrá una participación del 27-31% en 2025 , con una tasa de crecimiento anual compuesta (TCAC) del 6,0-6,5% entre 2026 y 2034. Alemania, el Reino Unido, Francia, Italia y España impulsan la demanda mediante la fabricación inteligente, la modernización de maquinaria y las iniciativas de eficiencia energética.
- Asia Pacífico: Se estima que la región de Asia Pacífico tendrá una participación del 34-38% en 2025 y registrará una tasa de crecimiento anual compuesta (CAGR) del 7,5-8,1% entre 2026 y 2034 , liderada por China, Japón, Corea del Sur, India y la creciente fabricación de productos electrónicos.
- Segmento más grande: Se estima que los sistemas no robustos representarán una cuota de mercado del 58-62% en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 6,4-6,9% entre 2026 y 2034 , lo que refleja la amplia implementación de la automatización de fábricas y maquinaria.
- Segmento de alto crecimiento: Se estima que la IPC integrada tendrá una cuota de mercado del 17-21% en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 8,2-9,0% entre 2026 y 2034 , impulsada por el control de borde compacto y la computación integrada en la máquina.
- Empresas clave analizadas en detalle: ABB Ltd., Advantech Co., Ltd., American Portwell Technology, Inc., Avalue Technology Inc., Beckhoff Automation GmbH & Co. KG, DFI, IEI Integration Corp., Kontron S and T AG, NEXCOM International Co., Ltd., Siemens AG.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La innovación en el mercado de PC industriales ha evolucionado desde los PC de panel tradicionales hasta sistemas miniaturizados, sin ventilador, modulares y con conectividad perimetral. La mayor potencia de procesamiento, el almacenamiento de estado sólido, la conectividad Ethernet industrial, la virtualización y las capacidades de aceleración permiten a los PC industriales realizar análisis junto con operaciones de control y visualización. Las instalaciones de fabricación exigen ahora una mayor vida útil, un amplio rango de temperatura, resistencia a las vibraciones, opciones de diagnóstico remoto y compatibilidad con los estándares de automatización actuales.
En el futuro, la adopción de estas tecnologías se extenderá a las economías manufactureras en desarrollo, a medida que los gobiernos y las organizaciones industriales destinen inversiones al desarrollo de fábricas conectadas, plantas de fabricación de semiconductores, equipos de energía renovable y logística automatizada. La atención a la ciberseguridad, la eficiencia energética, la seguridad funcional y la resiliencia también impulsa la necesidad de los compradores de reemplazar la informática de propósito general con soluciones industriales. Esta tendencia contribuirá a mayores inversiones en robustez, tecnología integrada y ciclos de vida de la informática industrial.
Alcance del informe de mercado de PC industriales
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 5.830 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 10.500 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 6,75% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de PC industriales
El desarrollo del mercado de PC industriales se ve impulsado por la transición de los sistemas de automatización centralizados a la computación distribuida a nivel de máquinas y líneas de producción. Se requieren soluciones informáticas para procesar datos de sensores, ejecutar aplicaciones de visualización, habilitar la visión artificial e interactuar con PLC y sistemas empresariales. El ecosistema incluye procesadores, memoria, almacenamiento, pantallas industriales, redes, software, integración de sistemas y soporte durante todo el ciclo de vida del producto.
Entre los factores que afectan al suministro se incluyen la disponibilidad de procesadores, la cualificación de los componentes industriales, las necesidades de personalización y los largos ciclos de soporte. Los proveedores suelen desarrollar sus soluciones basándose en la modularidad, la configuración flexible de la CPU, Ethernet industrial y ranuras de expansión para que una única plataforma sea compatible con múltiples configuraciones de máquina. La cadena de valor beneficia a quienes pueden ofrecer rendimiento, fiabilidad, ciberseguridad, gestión de la temperatura y disponibilidad, además de capacidades informáticas.
El informe del mercado de PC industriales refleja un mercado caracterizado por gigantes de la industria de la automatización y proveedores especializados en informática industrial. ABB Ltd y Siemens AG se benefician de sus amplios sistemas de automatización, mientras que Advantech Co., Ltd, Beckhoff Automation GmbH & Co. KG, DFI, IEI Integration Corp y NEXCOM International Co., Ltd se centran en plataformas informáticas especializadas. Kontron S&T AG, Avalue Technology Inc, American Portwell Technology, Inc. y otros especialistas compiten en función de la personalización, las soluciones integradas, la robustez y las configuraciones específicas para cada aplicación.
Se están realizando inversiones en IA de borde, visión artificial, ciberseguridad y computación de alto rendimiento para la línea de producción. Los proveedores están incorporando nuevas generaciones de procesadores, aceleración gráfica, gestión remota y conectividad industrial, además de garantizar la compatibilidad con los sistemas de automatización existentes. Por consiguiente, la diferenciación se basará más en las plataformas informáticas en su conjunto, la integración, la ingeniería y la gestión del ciclo de vida. Los compradores están considerando el coste total de implementación y mantenimiento, junto con los costes iniciales del hardware.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de PC industriales: Perspectivas estratégicas
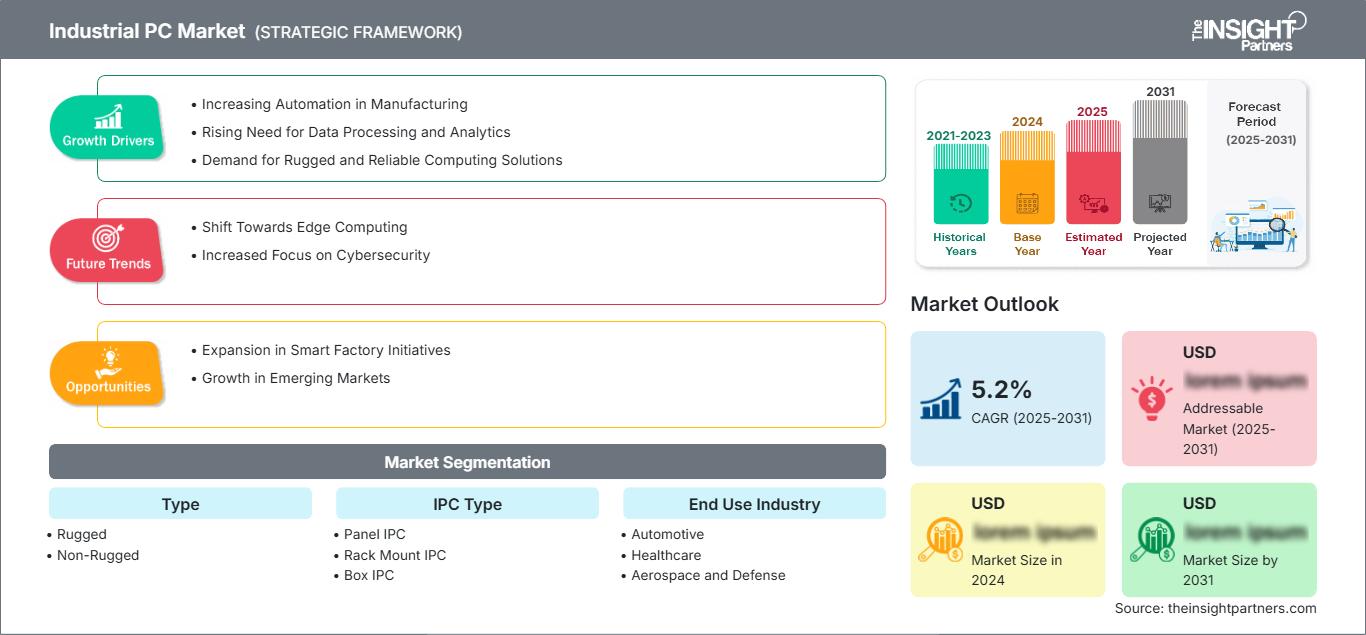
Perspectivas regionales
Mercado de PC industriales de Norteamérica
Se prevé que Norteamérica represente entre el 31 % y el 35 %, y se espera que la cuota de mercado de los PC industriales crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,8 % al 6,3 % hasta 2034. Estados Unidos concentra la mayor parte de la demanda regional, mientras que Canadá contribuye a través de sus aplicaciones en energía, minería, procesamiento de alimentos y automatización industrial. La relocalización de la producción, las inversiones en semiconductores y la automatización de almacenes están impulsando la demanda de computación perimetral fiable.
La utilización de ordenadores industriales (IPC) está ligada a la modernización de los equipos de producción de generaciones anteriores. Las plantas de fabricación de automóviles, las instalaciones aeroespaciales, la industria farmacéutica y las empresas energéticas demandan sistemas informáticos que faciliten la visión artificial, la monitorización en tiempo real y la conectividad segura. Los proveedores con amplias soluciones de automatización pueden integrar los IPC con controladores y redes industriales, mientras que los especialistas se centran en las necesidades relacionadas con soluciones robustas, integradas y específicas para cada aplicación. En consecuencia, la demanda se orienta hacia soluciones con un ciclo de vida operativo prolongado.
Mercado de PC industriales de EE. UU.
Estados Unidos representa entre el 72 % y el 76 % del total de Norteamérica en 2025 y se prevé que crezca a una tasa anual compuesta (CAGR) del 5,7 % al 6,2 %. Los principales impulsores de este crecimiento incluyen la fabricación de semiconductores, la industria automotriz, la industria aeroespacial, la automatización logística y la modernización de la industria de procesos. El despliegue de soluciones de computación perimetral en el sector industrial se está generalizando para reducir la latencia y mejorar la visibilidad de las operaciones.
La presencia de la empresa incluye compañías de automatización y fabricantes de IPC especializados, cuyas aplicaciones abarcan la interfaz hombre-máquina (HMI) y el control de maquinaria, la visión industrial y la inferencia de IA. Las inversiones en manufactura respaldadas por el gobierno y la localización en la cadena de suministro impulsarán las inversiones en nuevas instalaciones, mientras que las exigencias de ciberseguridad están impulsando el arranque seguro, el hardware confiable, la administración remota y los entornos de software. La estandarización de plataformas que puedan replicarse en múltiples fábricas se ha convertido en otra prioridad para los compradores.
Mercado europeo de PC industriales
Se estima que Europa alcanzará una cuota de mercado del 27-31% en 2025, con un crecimiento anual compuesto del 6,0-6,5%. Alemania es el mercado líder gracias a su avanzada maquinaria y la industria automotriz. El Reino Unido, Francia, Italia y España contribuyen con sus sectores aeroespacial, electrónico, energético, de procesamiento de alimentos y de automatización industrial. La dinámica del mercado en la región depende en gran medida de los avances en la fabricación inteligente y la eficiencia energética.
El Reino Unido seguirá adoptando la computación perimetral en aplicaciones de fabricación y logística; Alemania continuará generando una alta demanda por parte de plantas automatizadas y fabricantes de maquinaria; Francia se beneficiará de la modernización de los sectores aeroespacial e industrial; e Italia y España generarán demanda a través de maquinaria, autopartes, procesamiento de alimentos y equipos de energía renovable. Los compradores europeos dan importancia a características de las plataformas como la ciberseguridad, el soporte durante todo el ciclo de vida, la interoperabilidad y la computación energéticamente eficiente.
Mercado de PC industriales de APAC
Se prevé que en 2025, la región Asia-Pacífico (APAC) alcance una cuota de mercado del 34-38% y registre una tasa de crecimiento anual compuesta (CAGR) del 7,5-8,1%, consolidándose como el principal motor de crecimiento regional. Por regiones, China ocupa el primer lugar, seguida de Japón, Corea del Sur, India y Australia. Estos mercados se ven impulsados por las inversiones en electrónica, automoción, semiconductores y automatización industrial.
En China, el desarrollo de la automatización industrial y la fabricación de productos electrónicos es predominante, mientras que en Japón, el uso de la robótica y la fabricación de precisión son fundamentales. Corea del Sur cuenta con infraestructura para la fabricación de semiconductores y productos electrónicos, mientras que India está desarrollando sus procesos de fabricación mediante la automatización. Australia, por su parte, suma los sectores minero y energético a la ecuación.
Mercado de PC industriales de Oriente Medio y África
La demanda en Oriente Medio y África (MEA) parte de una base instalada baja, y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,2-6,8%. Arabia Saudita y los Emiratos Árabes Unidos lideran las inversiones en la región, impulsadas por proyectos de diversificación industrial, energía, logística e infraestructuras inteligentes. Sudáfrica también participa con sus sectores de minería, manufactura, servicios públicos e industrias de procesos.
Arabia Saudita está incorporando cada vez más sistemas de automatización en sus iniciativas de diversificación industrial, mientras que los Emiratos Árabes Unidos están ampliando su presencia en infraestructuras de fabricación y logística inteligentes. Sudáfrica sigue desempeñando un papel fundamental en la minería y el procesamiento industrial. La demanda en el resto de Oriente Medio y África proviene de los sectores de servicios públicos, petróleo y gas, transporte y modernización de infraestructuras. Las difíciles condiciones ambientales favorecen el uso de sistemas informáticos robustos.
Análisis de segmentación
Tipo
El segmento de tipos en el mercado de PC industriales se divide en sistemas robustos y no robustos , y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,2 % al 6,9 % entre 2026 y 2034. Las plataformas no robustas mantienen una mayor implementación en entornos industriales controlados, mientras que los sistemas robustos cobran importancia en entornos donde la vibración, el polvo, la humedad, las variaciones de temperatura o la exposición física generan mayores requisitos de confiabilidad. La selección de productos depende cada vez más de las condiciones de operación y la rentabilidad del ciclo de vida.
- Resistentes: Los IPC resistentes están diseñados para la minería, el transporte, la defensa, la energía, la automatización exterior y entornos de producción exigentes. Sus carcasas reforzadas, su tolerancia a temperaturas extremas, su resistencia a los golpes y su construcción sellada permiten su uso en aplicaciones donde las plataformas informáticas estándar presentan mayores riesgos de fallo.
- Sistemas no robustos: Los sistemas no robustos siguen utilizándose ampliamente en fábricas, salas de control, embalaje, ensamblaje de componentes electrónicos y automatización de maquinaria. Sus mayores opciones de configuración y menor complejidad de implementación permiten su uso en aplicaciones industriales de alto volumen donde la exposición ambiental está relativamente controlada.
Tipo de IPC
Se prevé que el segmento de PC industriales (IPC) experimente un crecimiento anual compuesto (CAGR) del 6,8 % al 7,5 % entre 2026 y 2034 , impulsado por la diversificación hacia arquitecturas compactas y específicas para aplicaciones. Las configuraciones integradas y en caja están adquiriendo relevancia estratégica a medida que los fabricantes acercan la informática a los equipos, mientras que los sistemas de paneles y racks siguen siendo importantes para la visualización, el control y las aplicaciones industriales centralizadas.
- Paneles IPC: Los paneles IPC combinan funcionalidades de computación y visualización para HMI, control de máquinas, monitorización de procesos e interfaces de operador. Su arquitectura integrada simplifica la instalación y proporciona una interfaz uniforme para el personal de producción.
- PC industriales para montaje en rack: Los PC industriales para montaje en rack admiten control centralizado, servidores industriales, adquisición de datos y aplicaciones exigentes que requieren capacidad de expansión. Siguen siendo relevantes cuando se requiere una infraestructura estandarizada basada en gabinetes y una alta capacidad de procesamiento.
- Los ordenadores industriales compactos (Box IPC) ofrecen computación compacta sin pantalla integrada, lo que los hace idóneos para visión artificial, análisis en el borde de la red, pasarelas y control distribuido. Su conectividad modular admite diversas configuraciones de equipos industriales.
- IPC integrados: Los IPC integrados incorporan la computación directamente en máquinas, vehículos, robots y sistemas de automatización. Su tamaño compacto, menor consumo de energía y proximidad a sensores y controladores permiten un procesamiento rápido en el borde de la red y arquitecturas descentralizadas.
- Los armarios de control integrados (IPC) para carril DIN están diseñados para armarios de control compactos y automatización distribuida. Su formato de instalación permite despliegues que optimizan el espacio en aplicaciones de infraestructura, energía, automatización de edificios y control de maquinaria.
- Otras arquitecturas abordan requisitos de implementación especializados donde los formatos convencionales no son adecuados. La demanda suele depender de la aplicación, y las decisiones de compra están influenciadas por los requisitos de integración, el entorno operativo y las capacidades de expansión disponibles.
Industria de uso final
Se prevé que el segmento de la industria de uso final en el mercado de PC industriales crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,6 % al 7,4 % entre 2026 y 2034. La automatización industrial se está expandiendo en la fabricación discreta y por procesos, lo que aumenta la necesidad de computación confiable para el control, la visualización, el análisis y la conectividad de las máquinas. Los requisitos específicos del sector determinan cada vez más el rendimiento del procesador, la robustez, el almacenamiento y las configuraciones de red.
- Automoción: Las fábricas de automóviles utilizan ordenadores industriales (IPC) para robótica, visión artificial, control de la línea de montaje, inspección de calidad, trazabilidad e interfaces de ejecución de la fabricación. La creciente complejidad de la electrónica de los vehículos amplía aún más los requisitos informáticos en toda la producción.
- Sector sanitario: La fabricación y las operaciones de las instalaciones sanitarias utilizan la informática industrial para equipos médicos, automatización de laboratorios, sistemas de imagen y entornos controlados donde la fiabilidad, la larga disponibilidad y la seguridad operativa son importantes.
- Aeroespacial y Defensa: Las aplicaciones aeroespaciales y de defensa requieren sistemas informáticos robustos para simulación, fabricación, inspección, producción de aviónica y sistemas de apoyo a misiones. Los largos ciclos de cualificación y los requisitos medioambientales favorecen el uso de plataformas industriales especializadas.
- Semiconductores y electrónica: Las instalaciones de semiconductores y electrónica requieren IPC para la manipulación automatizada de materiales, la inspección, las pruebas, la monitorización de procesos y el control de equipos. La alta precisión y el funcionamiento continuo hacen que la computación perimetral fiable sea especialmente importante.
- Energía y potencia: Las aplicaciones energéticas incluyen subestaciones, generación de energía, monitoreo de redes, sistemas de energías renovables y control distribuido. Las computadoras industriales proporcionan procesamiento local, visualización, comunicaciones y monitoreo de estado.
- Petróleo y gas: Las empresas petroleras y gasíferas utilizan ordenadores industriales robustos para el control de procesos, la monitorización, la adquisición de datos y la infraestructura remota. La durabilidad ambiental y la disponibilidad a largo plazo son factores importantes a la hora de seleccionarlos.
- Otros sectores: Entre las industrias que se incluyen el procesamiento de alimentos, la química, la logística, la minería, el tratamiento de aguas y la automatización de edificios. La adopción depende de la intensidad de la automatización, las condiciones ambientales, la conectividad de las máquinas y los requisitos para el procesamiento local de datos.
Canal de ventas
Se prevé que el segmento de canales de venta en el mercado de PC industriales crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,0 % al 6,8 % entre 2026 y 2034. Los canales tradicionales siguen siendo importantes para los sistemas diseñados a medida que requieren personalización, puesta en marcha y soporte de integración, mientras que las compras en línea están ganando relevancia para las configuraciones estandarizadas y los equipos de reemplazo. La selección del canal depende cada vez más de la complejidad de la implementación y de los requisitos de soporte técnico.
- En línea: Los canales en línea facilitan la comparación de productos, la configuración, la verificación de disponibilidad y la compra de repuestos. Su relevancia es cada vez mayor para los PC industriales estandarizados y los componentes modulares adquiridos por clientes industriales con experiencia técnica.
- Canales fuera de línea: Los canales fuera de línea siguen siendo predominantes para instalaciones personalizadas que involucran integradores de sistemas, distribuidores, consultoría de ingeniería, puesta en marcha y soporte posventa. Los entornos de automatización complejos generalmente requieren coordinación técnica directa antes de la adquisición.
Resumen de la oportunidad
|
Industria de uso final |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Automotor |
Alto |
Fábricas inteligentes |
Escalada |
|
Cuidado de la salud |
Medio |
Laboratorios automatizados |
Escalada |
|
Aeroespacial y Defensa |
Medio |
Computación robusta |
Escalada |
|
Semiconductores y electrónica |
Alto |
Inspección de bordes |
Escalada |
|
Energía y potencia |
Alto |
Automatización de la red |
Escalada |
|
Petróleo y gas |
Medio |
Mando a distancia |
Maduro |
|
Otros |
Medio |
Automatización de procesos |
Escalada |
Factores de crecimiento del mercado de PC industriales y análisis de su impacto
La automatización de las fábricas está aumentando la demanda de computación descentralizada.
El abandono de la arquitectura tradicional basada únicamente en PLC y la adopción de la fabricación conectada, que integra control, visualización, análisis e inteligencia artificial, generará una mayor demanda de soluciones informáticas ubicadas cerca de las máquinas y las líneas de producción. Los ordenadores industriales pueden realizar cálculos localmente, proporcionar visualizaciones, interactuar con redes industriales y ejecutar aplicaciones de visión artificial sin depender de sistemas centralizados. Este efecto es más notorio en industrias como la automotriz, la electrónica, el embalaje y la fabricación de maquinaria, ya que cualquier tiempo de inactividad o desviación en la calidad puede resultar muy costoso en estos entornos. Cuando las instalaciones de fabricación estén equipadas con robots, inspección automatizada y dispositivos conectados, se requerirá capacidad informática en más puntos de operación.
La IA en el borde de la red está ampliando el papel computacional de los ordenadores industriales.
La incorporación de la inferencia de IA a los equipos de producción aumentará el uso de las computadoras industriales más allá del simple monitoreo y control de los procesos de producción. El uso de visión artificial, mantenimiento predictivo, detección de anomalías, inspección de calidad y optimización de procesos requiere procesamiento en el borde de la red. Las computadoras industriales, equipadas con procesadores avanzados, GPU, NPU y redes de alta velocidad, pueden realizar inferencias cerca de los activos de producción. Esto brinda a los proveedores de computadoras industriales la oportunidad de crear ventajas competitivas mediante computación acelerada, gestión térmica, capacidad de memoria y compatibilidad de software. La adopción de la computación industrial será fundamental para aplicaciones en las industrias electrónica, automotriz, logística y de semiconductores, donde las inspecciones de alta velocidad y las decisiones en tiempo real tienen un impacto en la tasa de producción.
Los requisitos de ciclo de vida prolongado están reforzando la demanda de plataformas diseñadas específicamente para este fin.
Los clientes industriales suelen utilizar sus equipos durante periodos mucho más prolongados que los ciclos de renovación de los ordenadores de consumo, lo que genera la necesidad de hardware estable, disponibilidad de componentes, revisiones controladas y soporte predecible. Los PC industriales diseñados específicamente para este fin satisfacen estos requisitos mediante rangos de temperatura ampliados, componentes de grado industrial, durabilidad mecánica y gestión del ciclo de vida. Esta característica reduce las interrupciones operativas asociadas a la sustitución frecuente de hardware y simplifica la validación para aplicaciones reguladas o sensibles a la seguridad. Sectores como el energético, el aeroespacial, el farmacéutico, el transporte y la fabricación de procesos valoran especialmente la continuidad, ya que la sustitución del hardware informático puede requerir cambios de ingeniería y la recalificación del sistema. Por lo tanto, los proveedores capaces de mantener familias de productos y proporcionar soporte técnico a largo plazo obtienen una ventaja en las adquisiciones basadas en proyectos. La garantía del ciclo de vida también anima a los clientes a considerar los costes totales de propiedad en lugar de solo los precios de compra iniciales.
Tendencias futuras del mercado de PC industriales
La informática industrial basada en IA será cada vez más modular.
Se prevé que las tendencias del mercado de PC industriales se orienten hacia arquitecturas de IA modulares que permitan a los clientes seleccionar capacidades de procesamiento, gráficos, redes, almacenamiento y aceleración según los requisitos de la carga de trabajo. En lugar de reemplazar sistemas completos cuando aumentan las necesidades computacionales, los fabricantes pueden adoptar plataformas ampliables con interfaces estandarizadas y aceleración modular. Este enfoque puede reducir los requisitos de rediseño a medida que evolucionan las cargas de trabajo de visión artificial e inferencia. Es probable que los sistemas futuros también integren una gestión remota más sofisticada, monitorización de la ciberseguridad y diagnósticos de estado. Los proveedores podrían combinar cada vez más hardware con kits de desarrollo de software, plataformas de gestión de dispositivos y marcos de IA para simplificar la implementación. La computación perimetral modular debería ser especialmente relevante para los fabricantes que operan flotas de equipos diversas, ya que las familias de hardware estandarizadas pueden admitir múltiples aplicaciones manteniendo el procesamiento y la conectividad configurables.
La informática industrial convergerá cada vez más con la ciberseguridad y la gestión del ciclo de vida.
Se espera que las futuras decisiones de adquisición evalúen el hardware informático como parte de un marco más amplio de seguridad y ciclo de vida de la tecnología operativa. El arranque seguro, la identidad basada en hardware, el almacenamiento cifrado, las actualizaciones de firmware controladas, la monitorización remota y la gestión de vulnerabilidades adquirirán cada vez más importancia a medida que los IPC se conecten directamente con las redes empresariales y las plataformas en la nube. Es probable que los fabricantes también exijan una mayor visibilidad a nivel de flota, lo que permitirá a los operadores monitorizar de forma remota el estado de los dispositivos, el software, la utilización del almacenamiento y las condiciones de los componentes. Esta convergencia desplazará el posicionamiento competitivo de las especificaciones de hardware hacia las capacidades del ciclo de vida. Los proveedores que ofrezcan mecanismos de actualización seguros, historiales de componentes documentados, soporte a largo plazo para el sistema operativo y administración remota pueden mejorar la gestión de las instalaciones distribuidas. Estas capacidades serán especialmente valiosas para los fabricantes multinacionales que gestionan arquitecturas de automatización estandarizadas en múltiples plantas.
Oportunidades de mercado para PC industriales
Expansión de la informática integrada en los fabricantes de máquinas
Los fabricantes de maquinaria representan una oportunidad atractiva, ya que la informática integrada puede diseñarse directamente en los equipos en lugar de añadirse como un componente de control independiente. Los proveedores pueden desarrollar plataformas específicas para cada aplicación, combinando procesadores, E/S, redes, almacenamiento e interfaces de comunicación industrial en paquetes compactos. Esto genera oportunidades de negocio recurrentes a medida que los fabricantes de equipos estandarizan las plataformas informáticas en todas las familias de máquinas. Los proveedores también pueden ofrecer servicios de ingeniería, personalización de placas, diseño térmico y gestión del ciclo de vida para fortalecer las relaciones con los fabricantes de equipos originales. Esta oportunidad es especialmente relevante en robótica, embalaje, inspección, manipulación de materiales y ensamblaje automatizado, donde la inteligencia artificial se está convirtiendo en un requisito de diseño integral. Los acuerdos a largo plazo con los fabricantes de maquinaria pueden proporcionar volúmenes predecibles, al tiempo que permiten a los proveedores optimizar las plataformas de hardware para cargas de trabajo y condiciones operativas específicas.
Oportunidad para cadenas de suministro de informática industrial regionalizadas
Los fabricantes industriales buscan cada vez más cadenas de suministro resilientes para componentes críticos de automatización, lo que genera oportunidades para los proveedores de PC industriales con capacidades regionales de fabricación, inventario, soporte técnico y personalización. La producción y distribución localizadas pueden reducir los plazos de entrega y mejorar la capacidad de respuesta para equipos de reemplazo y nuevos proyectos de fábrica. Esta oportunidad es significativa en Asia Pacífico, Norteamérica y Europa, donde la inversión industrial se está expandiendo, mientras que los clientes siguen siendo sensibles a la escasez de componentes y a las perturbaciones geopolíticas. Los proveedores pueden fortalecer su posicionamiento mediante centros de configuración regionales, familias de productos estandarizadas, equipos de ingeniería locales y compromisos de ciclo de vida. Por lo tanto, las previsiones del mercado de PC industriales deben considerar no solo la demanda de unidades, sino también los cambios en los modelos de adquisición, las estrategias de localización y los requisitos de servicio. Estos factores pueden redefinir la selección de proveedores y crear espacio para alianzas regionales especializadas.
Novedades recientes
- Octubre de 2025: Advantech Co., Ltd. presentó el PC industrial sin ventilador MIC-780, que utiliza procesadores Intel Core Ultra con una NPU integrada. La plataforma fue diseñada para cargas de trabajo de IA industrial y combina una construcción robusta con expansión de E/S modular, acercando el procesamiento de IA en el borde a los activos de producción. El producto está dirigido a aplicaciones de automatización industrial que requieren una mayor capacidad de procesamiento local.
- Junio de 2025: Advantech Co., Ltd. amplió su cartera de soluciones de computación perimetral para riel DIN con las plataformas ARK-1251 y ARK-1222 para automatización de maquinaria, robótica colaborativa y pasarelas para ciudades inteligentes. Estos sistemas incorporan diseños sin ventilador, expansión flexible, diagnóstico remoto, monitorización de hardware y funciones de seguridad, lo que demuestra la continua tendencia hacia plataformas informáticas compactas para aplicaciones industriales distribuidas.
- 2025: Siemens AG continuó ampliando su cartera de soluciones informáticas industriales SIMATIC, incluyendo configuraciones de PC de panel y de caja diseñadas para visualización industrial, procesamiento de datos de máquinas, control y aplicaciones descentralizadas. La documentación SIMATIC 2025 destaca las robustas PC de panel, las configuraciones sin mantenimiento y los diversos formatos, reforzando la importancia de las arquitecturas informáticas industriales flexibles en los entornos de automatización de fábricas.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -