
産業用PC市場:シェア・成長・予測 2034
産業用PC市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(ボックス型IPC、パネル型IPC、ラックマウント型IPC、その他)、データストレージ別(HDD、SSD)、エンドユーザー別(自動車、航空宇宙・防衛、石油・ガス、エネルギー・電力、半導体・電子機器、その他)、地域別(北米、欧州、アジア太平洋、南米・中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00009333
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 18, 2026


2025年の市場規模
58億3000 万米ドル
基準年値
2034年の予測
105 億米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
6.75 %
成長率
対象市場
737億7000 万米ドル
(2026年~2034年)
産業用PC市場は、2025年には58億3000万米ドルと評価され、2034年には105億米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)6.75%を記録する見込みです。この需要は、製造施設のデジタル化、相互接続されたデバイス、エッジコンピューティング機能、マシンビジョン、ソフトウェア主導の産業オペレーションによって影響を受けています。市場は、自動化、制御、可視化、および産業データの処理にコンピューティングが使用される技術プラットフォームに基づいて発展していくでしょう。
北米地域では、製造資源の近代化と、機械やプロセス近傍でのコンピューティングの導入により、成長と発展が見込まれます。産業オートメーションへの投資、国内回帰活動、サイバーセキュリティへの配慮、エッジコンピューティングアーキテクチャなどを背景に、この地域の産業用PC市場規模は、2026年から2034年にかけて年平均成長率(CAGR)5.8%~6.3%で成長すると予測されています。
産業用PC市場の評価と洞察
- 北米:北米は、工場の近代化、国内回帰、エッジオートメーション、および強靭な生産インフラへの投資に支えられ、 2025年には31~35%のシェアを占め、 2026年から2034年にかけて年平均成長率(CAGR)5.8~6.3%で成長すると予想されています。
- 米国:米国は2025年の北米市場シェアの約72~76%を占め、自動化と半導体製造に牽引され、 2026年から2034年にかけて年平均成長率(CAGR)5.7~6.2%で拡大すると予測されている。
- 欧州:欧州の市場シェアは2025年には27~31%と推定され、2026年から2034年にかけては年平均成長率(CAGR)6.0~6.5%で推移すると見込まれています。ドイツ、英国、フランス、イタリア、スペインは、スマート製造、機械の近代化、エネルギー効率化への取り組みを通じて需要を支えています。
- アジア太平洋地域:アジア太平洋地域は、中国、日本、韓国、インド、そして拡大する電子機器製造業に牽引され、2025年には34~38%のシェアを占め、 2026年から2034年の間に7.5~8.1%の年平均成長率(CAGR)を記録すると推定されている。
- 最大のセグメント:非堅牢型システムは、2025年には市場シェアの58~62%を占めると推定され、2026年から2034年にかけて年平均成長率(CAGR)は6.4~6.9%となり、工場や機械の自動化における幅広い導入を反映しています。
- 高成長分野:組み込みIPCは、コンパクトなエッジ制御とマシン統合コンピューティングに牽引され、 2025年には市場シェアが17~21%に達し、 2026~2034年のCAGRは8.2~9.0%になると予測されています。
- 詳細に分析された主要企業: ABB Ltd.、Advantech Co., Ltd.、American Portwell Technology, Inc.、Avalue Technology Inc.、Beckhoff Automation GmbH & Co. KG、DFI、IEI Integration Corp.、Kontron S and T AG、NEXCOM International Co., Ltd.、Siemens AG。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
産業用PC市場におけるイノベーションは、従来のパネル型PCから、小型化、ファンレス、モジュール式、エッジ対応システムへと進化を遂げてきました。処理能力の向上、ソリッドステートストレージ、産業用イーサネット、仮想化、アクセラレーション機能などにより、産業用PCは制御や可視化操作と連携した分析を実行できるようになりました。製造現場では、より長いライフサイクル、広い動作温度範囲、耐振動性、リモート診断機能、そして最新の自動化規格との互換性が求められています。
今後、コネクテッドファクトリー、半導体製造工場、再生可能エネルギー設備、自動化物流の開発に政府や産業団体が投資を行うにつれ、製造業の発展途上国への導入も拡大していくでしょう。サイバーセキュリティ、エネルギー効率、機能安全、レジリエンスといった課題への関心の高まりも、汎用コンピューティングを産業用ソリューションに置き換える必要性を顧客に促しています。こうした傾向は、堅牢性、組み込み技術、産業用コンピューティングのライフサイクルへの投資をさらに促進するでしょう。
産業用PC市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 58億3000万米ドル |
| 2034年までの市場規模 | 105億米ドル |
| 世界の年間平均成長率(2026年~2034年) | 6.75% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
産業用PC市場分析
産業用PC市場の発展は、集中型自動化システムから機械やラインレベルでの分散コンピューティングへの移行によって促進されています。センサーデータの処理、可視化アプリケーションの実行、マシンビジョンの実現、PLCやエンタープライズシステムとの連携には、コンピューティングソリューションが不可欠です。エコシステムには、プロセッサ、メモリ、ストレージ、産業用ディスプレイ、ネットワーク、ソフトウェア、システム統合、そして製品ライフサイクル全体にわたるサポートが含まれます。
供給に影響を与える要因としては、プロセッサの入手可能性、産業用コンポーネントの認定、カスタマイズのニーズ、そして長期にわたるサポート期間などが挙げられます。サプライヤーは、モジュール性、柔軟なCPU構成、産業用イーサネット、拡張スロットなどを活用してソリューションを開発し、単一プラットフォームを複数のマシン構成に対応させる傾向があります。バリューチェーンにおいては、コンピューティング機能に加え、パフォーマンス、信頼性、サイバーセキュリティ、温度管理、可用性を提供できる企業が有利となります。
産業用PC市場レポートは、オートメーション業界の大手企業と専門的な産業用コンピューティングサプライヤーによって特徴づけられる市場を反映しています。ABB LtdとSiemens AGは幅広いオートメーションシステムから恩恵を受ける一方、Advantech Co., Ltd、Beckhoff Automation GmbH & Co. KG、DFI、IEI Integration Corp、およびNEXCOM International Co., Ltdは専門的なコンピューティングプラットフォームに注力しています。Kontron S and T AG、Avalue Technology Inc、American Portwell Technology, Inc、およびその他の専門企業は、カスタマイズ、組み込みソリューション、堅牢性、およびアプリケーション固有の構成に基づいて競争しています。
生産ライン向けに、エッジAI、マシンビジョン、サイバーセキュリティ、高性能コンピューティングへの投資が進められています。サプライヤーは、新世代プロセッサ、グラフィックスアクセラレーション、リモート管理、産業用接続機能を組み込み、既存の自動化システムとの互換性もサポートしています。その結果、差別化はコンピューティングプラットフォーム全体、統合性、エンジニアリング、ライフサイクル管理といった要素に大きく依存するようになるでしょう。購入者は、ハードウェアの初期費用だけでなく、導入と保守にかかる総コストも考慮に入れています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
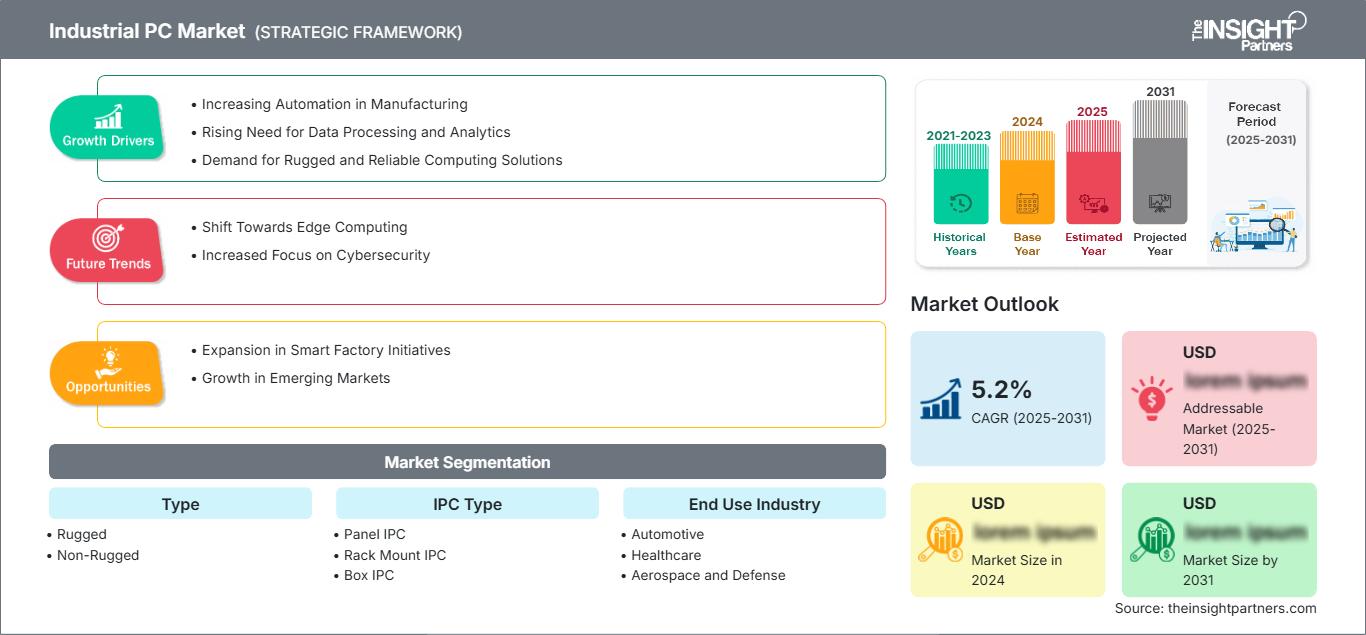
産業用PC市場:戦略的洞察
地域別分析
北米産業用PC市場
北米は市場全体の31~35%を占めると予想され、産業用PC市場のシェアは2034年まで年平均成長率(CAGR)5.8~6.3%で成長すると予測されています。地域需要の大部分は米国が占めており、カナダはエネルギー、鉱業、食品加工、産業オートメーションなどの分野で貢献しています。製造業の国内回帰、半導体への投資、倉庫の自動化などが、信頼性の高いエッジコンピューティングへの需要を高めています。
IPCの活用は、旧世代の生産設備のアップグレードと密接に関係しています。自動車製造工場、航空宇宙産業、製薬業界、エネルギー生産者などは、マシンビジョン、リアルタイム監視、セキュアな接続を可能にするコンピューティングシステムを求めています。包括的な自動化ソリューションを提供するベンダーは、IPCをコントローラや産業ネットワークに統合できますが、専門業者は堅牢性、組み込み性、およびアプリケーション固有のソリューションに関するニーズに対応しています。その結果、需要は長期運用可能なソリューションへと向かっています。
米国産業用PC市場
米国は、2025年の北米市場全体の約72~76%を占め、年平均成長率(CAGR)は5.7~6.2%と予測されています。成長の原動力としては、半導体製造、自動車製造、航空宇宙製造、物流自動化、プロセス産業の高度化などが挙げられます。産業用コンピューティングソリューションにおけるエッジコンピューティングの導入は、レイテンシの低減と運用状況の可視化向上を目的として、一般的になりつつあります。
企業には、自動化企業や産業用PC専門メーカーが含まれており、その用途にはヒューマンマシンインターフェース(HMI)や機械制御、産業用ビジョン、AI推論などが含まれる。政府支援による製造業への投資とサプライチェーンの現地化が新たな施設への投資を促進する一方、サイバーセキュリティの需要の高まりにより、セキュアブート、信頼できるハードウェア、リモート管理、ソフトウェア環境が強化されている。複数の工場で複製可能なプラットフォームの標準化も、購入者にとって優先事項となっている。
欧州産業用PC市場
2025年には市場シェア27~31%を占め、年平均成長率(CAGR)6.0~6.5%で成長すると予測される欧州は、先進的な機械製造と自動車製造を背景に、ドイツが市場を牽引する。英国、フランス、イタリア、スペインは、航空宇宙、エレクトロニクス、エネルギー、食品加工、産業オートメーションといった分野で貢献している。この地域の市場動向は、スマート製造とエネルギー効率の発展に大きく左右される。
英国は製造業や物流業においてエッジコンピューティングの導入を継続し、ドイツは自動化志向の工場や機械メーカーから引き続き高い需要を生み出すだろう。フランスは航空宇宙産業や産業の高度化から恩恵を受け、イタリアとスペインは機械、自動車部品、食品加工、再生可能エネルギー機器を通じて需要を創出するだろう。欧州のバイヤーは、サイバーセキュリティ、ライフサイクルサポート、相互運用性、エネルギー効率の高いコンピューティングといったプラットフォームの特性を重視している。
アジア太平洋地域の産業用PC市場
2025年までに、アジア太平洋地域は市場シェア34~38%を占め、年平均成長率(CAGR)7.5~8.1%を記録すると予想されており、地域別成長の牽引役として最も高い地位を占める見込みです。地域別に見ると、中国がトップで、次いで日本、韓国、インド、オーストラリアとなっています。これらの市場は、エレクトロニクス、自動車、半導体、産業オートメーションへの投資によって支えられています。
中国では工場自動化と電子機器製造の発展が盛んである一方、日本ではロボット技術と精密製造が鍵となっている。韓国は半導体および電子機器製造施設の支援を受けているが、インドは自動化を通じて製造プロセスを開発している。オーストラリアは鉱業とエネルギー分野も考慮に入れている。
中東・アフリカの産業用PC市場
中東・アフリカ(MEA)地域における需要は、設置済み機器の台数が少ない状況から発展しており、年平均成長率(CAGR)は6.2~6.8%と予測されている。サウジアラビアとアラブ首長国連邦(UAE)が、産業多角化プロジェクト、エネルギープロジェクト、物流、インテリジェントインフラなどを原動力として、同地域への投資を主導している。南アフリカも、鉱業、製造業、公益事業、プロセス産業などでこの分野に貢献している。
サウジアラビアは産業多角化の取り組みにおいて自動化システムの導入をますます進めており、一方、UAEはインテリジェント製造および物流インフラへの進出を拡大している。南アフリカは依然として鉱業および工業加工において重要な役割を果たしている。中東・アフリカ地域(RoMEA)の需要は、公益事業、石油・ガス、運輸、インフラ整備から来ている。厳しい環境条件は、堅牢なコンピューティングシステムに適している。
セグメンテーション分析
タイプ
産業用PC市場のタイプ別セグメントは、堅牢型システムと非堅牢型システムに分かれており、 2026年から2034年にかけて年平均成長率(CAGR)6.2~6.9%で成長すると予測されています。非堅牢型プラットフォームは、管理された工場環境においてより広く展開されていますが、堅牢型システムは、振動、粉塵、湿度、温度変化、または物理的な暴露によって高い信頼性が求められる環境で重要性を増しています。製品選択は、動作条件とライフサイクル経済性にますます依存するようになっています。
- 堅牢性:堅牢な産業用PCは、鉱業、輸送、防衛、エネルギー、屋外自動化、過酷な生産環境など、幅広い分野で活用されています。強化された筐体、広い温度範囲、耐衝撃性、密閉構造により、標準的なコンピューティングプラットフォームでは故障リスクが高い用途にも対応します。
- 非堅牢型:非堅牢型システムは、工場、制御室、包装、電子機器組立、機械自動化などの分野で依然として広く使用されています。構成の選択肢が豊富で導入の複雑さが少ないため、環境への曝露が比較的管理されている大量生産の産業用途に適しています。
IPCタイプ
産業用PC市場におけるIPCタイプセグメントは、コンパクトで用途特化型のアーキテクチャへの多様化に支えられ、2026年から2034年にかけて年平均成長率(CAGR)6.8~7.5%で拡大すると予測されています。メーカーがコンピューティング機能を機器により近い場所に配置するようになるにつれ、組み込み型およびボックス型の構成が戦略的に重要性を増しており、一方、パネル型およびラック型システムは、可視化、制御、および集中型産業アプリケーションにとって依然として重要な役割を担っています。
- パネル型IPC:パネル型IPCは、HMI、機械制御、プロセス監視、オペレーターインターフェース向けに、コンピューティング機能と表示機能を統合しています。統合されたアーキテクチャにより、設置が簡素化され、生産担当者にとって一貫性のあるインターフェースを提供します。
- ラックマウント型IPC:ラックマウント型IPCは、集中制御、産業用サーバー、データ収集、および拡張容量を必要とする高度なアプリケーションをサポートします。標準化されたキャビネットベースのインフラストラクチャと高い処理能力が求められる分野では、依然として重要な役割を果たします。
- ボックス型IPC:ボックス型IPCは、ディスプレイを内蔵しないコンパクトなコンピューティング機能を提供するため、マシンビジョン、エッジアナリティクス、ゲートウェイ、分散制御などに適しています。モジュール式の接続性により、多様な産業機器構成に対応可能です。
- 組み込みIPC:組み込みIPCは、コンピューティング機能を機械、車両、ロボット、自動化システムに直接統合します。コンパクトなサイズ、低消費電力、センサーやコントローラーとの近接性により、高速なエッジ処理と分散型アーキテクチャを実現します。
- DINレールIPC: DINレールIPCは、コンパクトな制御盤と分散型オートメーション向けに設計されています。その設置形式は、インフラ、エネルギー、ビルディングオートメーション、機械制御などのアプリケーションにおいて、省スペースな展開を可能にします。
- その他:従来型のフォームファクタが適さない特殊な導入要件に対応するアーキテクチャも存在します。需要は一般的にアプリケーション固有のものであり、購入決定は統合要件、動作環境、および利用可能な拡張性によって左右されます。
最終用途産業
産業用PC市場におけるエンドユーザー産業分野は、2026年から2034年にかけて年平均成長率(CAGR)6.6~7.4%で成長すると予測されています。産業オートメーションは、個別生産とプロセス生産の両方で拡大しており、制御、可視化、分析、および機械接続のための信頼性の高いコンピューティングの必要性が高まっています。業界固有の要件が、プロセッサの性能、堅牢性、ストレージ、およびネットワーク構成をますます決定づけるようになっています。
- 自動車分野:自動車工場では、ロボット工学、マシンビジョン、組立ライン制御、品質検査、トレーサビリティ、製造実行インターフェースなどにIPC(産業用コンピュータ)が使用されています。車両電子機器の複雑化に伴い、生産工程全体におけるコンピューティング要件も拡大しています。
- 医療分野:医療機器、検査室の自動化、画像システム、および信頼性、長期可用性、安全な運用が重要な制御環境において、医療機器の製造および施設運営には産業用コンピューティングが利用されています。
- 航空宇宙・防衛分野:航空宇宙・防衛用途では、シミュレーション、製造、検査、航空電子機器関連製品の製造、およびミッションサポートシステム向けに、堅牢なコンピューティング能力が求められます。長い認証サイクルと環境要件により、専門的な産業用プラットフォームが有利となります。
- 半導体および電子機器:半導体および電子機器製造施設では、自動化された材料搬送、検査、試験、プロセス監視、および装置制御のためにIPC(産業用コンピュータ)が必要です。高精度かつ連続稼働が求められるため、信頼性の高いエッジコンピューティングが特に重要となります。
- エネルギーと電力:エネルギー関連のアプリケーションには、変電所、発電、送電網監視、再生可能エネルギーシステム、分散制御などが含まれます。産業用コンピュータは、ローカル処理、可視化、通信、状態監視などの機能を提供します。
- 石油・ガス業界:石油・ガス事業者は、プロセス制御、監視、データ収集、遠隔インフラ構築のために、堅牢なIPC(統合プロセスコンピュータ)を導入しています。環境耐性と長期的な可用性は、重要な選定基準となります。
- その他:食品加工、化学、物流、鉱業、水処理、ビルディングオートメーションなどの産業分野も挙げられます。導入の可否は、自動化の度合い、環境条件、機器の接続性、ローカルデータ処理の要件によって異なります。
販売チャネル
産業用PC市場における販売チャネルセグメントは、2026年から2034年にかけて年平均成長率(CAGR)6.0~6.8%で成長すると予測されています。カスタマイズ、試運転、統合サポートを必要とするエンジニアリングシステムにおいては、オフラインチャネルが依然として重要ですが、標準化された構成や交換機器においては、オンライン購入の重要性が高まっています。チャネルの選択は、導入の複雑さや技術サポートの要件にますます左右されるようになっています。
- オンライン:オンラインチャネルは、製品の比較、構成、在庫状況の確認、および交換部品の購入を容易にします。技術的な経験を持つ産業顧客が購入する標準化されたIPCやモジュール式コンポーネントにとって、オンラインチャネルの重要性はますます高まっています。
- オフライン:システムインテグレーター、販売代理店、エンジニアリングコンサルティング、試運転、アフターサービスなどを含むカスタマイズされた設置においては、オフラインチャネルが依然として主流です。複雑な自動化環境では、通常、調達前に直接的な技術調整が必要となります。
機会の概要
|
最終用途産業 |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
自動車 |
高い |
スマートファクトリー |
スケーリング |
|
健康管理 |
中くらい |
自動化ラボ |
スケーリング |
|
航空宇宙・防衛 |
中くらい |
堅牢なコンピューティング |
スケーリング |
|
半導体および電子機器 |
高い |
エッジ検査 |
スケーリング |
|
エネルギーと電力 |
高い |
グリッドオートメーション |
スケーリング |
|
石油・ガス |
中くらい |
リモコン |
成熟した |
|
その他 |
中くらい |
プロセス自動化 |
スケーリング |
産業用PC市場の成長要因と影響分析
工場自動化により、分散コンピューティングの需要が高まっている。
PLCのみに基づく従来のアーキテクチャから、制御、可視化、分析、および機械知能を統合したコネクテッド製造へと移行することで、機械やラインレベルに近い場所に設置されたコンピューティングソリューションへの需要が高まるでしょう。産業用コンピュータは、中央集中型システムに依存することなく、ローカルで計算を実行し、可視化を提供し、産業ネットワークと連携し、マシンビジョンアプリケーションを実行できます。この影響は、自動車、エレクトロニクス、包装、機械製造などの業界で特に顕著です。これらの業界では、ダウンタイムや品質のばらつきが大きな損失につながる可能性があるためです。製造施設にロボット、自動検査装置、および接続されたデバイスが導入されると、より多くの作業ポイントでコンピューティング機能が必要になります。
エッジAIは産業用PCの計算処理における役割を拡大している。
生産設備にAI推論を組み込むことで、産業用コンピュータの利用範囲は生産プロセスの監視や制御にとどまらず拡大するでしょう。マシンビジョン、予知保全、異常検知、品質検査、プロセス最適化といった用途には、エッジでの処理が不可欠です。高度なプロセッサ、GPU、NPU、そして高速ネットワークを備えた産業用コンピュータは、生産設備に近い場所で推論を実行できます。これにより、産業用コンピュータベンダーは、高速コンピューティング、熱管理、メモリ容量、ソフトウェア互換性といった面で競争優位性を確立する機会を得られます。産業用コンピューティングの導入は、高速検査やリアルタイムの意思決定がスループット率に影響を与えるエレクトロニクス、自動車、物流、半導体業界などのアプリケーションにとって極めて重要となるでしょう。
長期ライフサイクル要件により、専用プラットフォームへの需要が高まっている。
産業分野の顧客は、コンシューマー向けコンピューティングの更新サイクルよりもはるかに長い期間、機器を運用することが多く、安定したハードウェア、コンポーネントの入手可能性、管理された改訂、予測可能なサポートが求められます。専用設計の産業用PCは、広い動作温度範囲、産業グレードのコンポーネント、機械的耐久性、ライフサイクル管理によってこれらの要件を満たします。この特性により、頻繁なハードウェア交換に伴う運用上の中断が軽減され、規制対象または安全性が重視されるアプリケーションの検証が簡素化されます。エネルギー、航空宇宙、医薬品、輸送、プロセス製造などの業界では、コンピューティングハードウェアの交換にはエンジニアリング変更やシステムの再認定が必要になる場合があるため、継続性が特に重要視されます。そのため、製品ファミリーを維持し、長期的な技術サポートを提供できるサプライヤーは、プロジェクトベースの調達において優位性を得られます。ライフサイクル保証は、顧客が初期購入価格だけでなく、総所有コストを考慮するよう促します。
産業用PC市場の将来動向
AIを活用した産業用コンピューティングはますますモジュール化されるだろう
産業用PC市場のトレンドは、ワークロードの要件に応じて処理、グラフィックス、ネットワーク、ストレージ、アクセラレータ機能を選択できるモジュール型AIアーキテクチャへと移行すると予想されます。計算ニーズが増加した際にシステム全体を交換する代わりに、メーカーは標準化されたインターフェースとモジュール型アクセラレーションを備えた拡張可能なプラットフォームを採用できます。このアプローチにより、マシンビジョンや推論ワークロードの進化に伴う再設計の必要性を軽減できます。将来のシステムには、より高度なリモート管理、サイバーセキュリティ監視、およびヘルス診断機能が統合される可能性が高いです。ベンダーは、ハードウェアとソフトウェア開発キット、デバイス管理プラットフォーム、AIフレームワークを組み合わせて導入を簡素化する傾向が強まるでしょう。モジュール型エッジコンピューティングは、多様な機器群を運用するメーカーにとって特に重要です。標準化されたハードウェアファミリーは、構成可能な処理と接続性を維持しながら、複数のアプリケーションをサポートできるためです。
産業用コンピューティングは、サイバーセキュリティおよびライフサイクル管理とますます融合していくでしょう。
今後の調達決定では、コンピューティング ハードウェアをより広範な運用技術のセキュリティおよびライフサイクル フレームワークの一部として評価することが期待されます。IPC がエンタープライズ ネットワークやクラウド プラットフォームに直接接続されるにつれて、セキュア ブート、ハードウェア ベースの ID、暗号化ストレージ、制御されたファームウェア アップデート、リモート モニタリング、脆弱性管理の重要性がますます高まります。また、メーカーは、オペレーターがデバイスの状態、ソフトウェア ステータス、ストレージ使用率、コンポーネントの状態をリモートで監視できるように、フリート レベルでの可視性を強化することも求めるでしょう。この融合により、競争上の優位性はハードウェア仕様からライフサイクル機能へと移行します。セキュアなアップデート メカニズム、文書化されたコンポーネント履歴、長期的なオペレーティングシステム サポート、リモート管理を提供するベンダーは、分散インストールの管理性を向上させることができます。このような機能は、複数の工場で標準化された自動化アーキテクチャを管理する多国籍メーカーにとって特に価値があります。
産業用PC市場の機会
機械メーカーにおける組み込みコンピューティングの拡大
機械メーカーは、組み込みコンピューティングを独立した制御コンポーネントとして追加するのではなく、機器に直接組み込むことができるため、魅力的なビジネスチャンスとなります。サプライヤーは、プロセッサ、I/O、ネットワーク、ストレージ、産業用通信インターフェースをコンパクトなパッケージに統合した、用途に特化したプラットフォームを開発できます。機器メーカーが機器ファミリー全体でコンピューティングプラットフォームを標準化するにつれて、継続的なビジネスチャンスが生まれます。ベンダーはまた、エンジニアリングサービス、ボードのカスタマイズ、熱設計、ライフサイクル管理を提供することで、機器メーカーとの関係を強化できます。この機会は、ロボット工学、包装、検査、マテリアルハンドリング、自動組立といった、機械知能が設計上の必須要件になりつつある分野で特に重要です。機械メーカーとの長期契約により、予測可能な販売量を確保できるだけでなく、サプライヤーは特定のワークロードや動作条件に合わせてハードウェアプラットフォームを最適化できます。
地域化された産業用コンピューティングサプライチェーンの機会
産業機器メーカーは、重要な自動化コンポーネントの強靭なサプライチェーンをますます求めており、地域製造、在庫管理、技術サポート、カスタマイズ機能を備えた産業用PCサプライヤーにとってチャンスが生まれています。現地生産と流通により、リードタイムを短縮し、交換機器や新規工場プロジェクトへの対応力を向上させることができます。アジア太平洋、北米、ヨーロッパでは、産業投資が拡大する一方で、顧客は部品不足や地政学的混乱に敏感であるため、この機会は非常に重要です。サプライヤーは、地域構成センター、標準化された製品ファミリー、現地エンジニアリングチーム、ライフサイクルコミットメントを通じて、市場での地位を強化できます。したがって、産業用PC市場予測では、ユニット需要だけでなく、調達モデル、現地化戦略、サービス要件の変化も考慮する必要があります。これらの要因は、サプライヤーの選定方法を変え、専門的な地域パートナーシップの余地を生み出す可能性があります。
最近の動向
- 2025年10月:アドバンテック株式会社は、 NPUを内蔵したインテルCore Ultraプロセッサーを搭載したファンレス産業用ボックスPC「MIC-780」を発表しました。このプラットフォームは産業用AIワークロード向けに設計されており、堅牢な構造とモジュール式のI/O拡張を組み合わせることで、エッジAI処理を生産設備により近い場所に配置します。本製品は、より高いローカルコンピューティング能力を必要とする産業オートメーションアプリケーションを対象としています。
- 2025年6月:アドバンテック株式会社は、機械自動化、協働ロボット、スマートシティゲートウェイ向けのDINレールエッジコンピューティングプラットフォーム「ARK-1251」と「ARK-1222」を製品ラインナップに追加しました。これらのシステムは、ファンレス設計、柔軟な拡張性、リモート診断、ハードウェア監視、セキュリティ機能を備えており、分散型産業アプリケーション向け小型コンピューティングプラットフォームへの継続的な移行を示しています。
- 2025年:シーメンスAGは、産業用可視化、機械データ処理、制御、分散型アプリケーション向けに設計されたパネルPCおよびボックスPC構成を含む、SIMATIC産業用コンピューティング製品群の拡充を継続しました。2025年のSIMATICドキュメントでは、堅牢なパネルPC、メンテナンスフリー構成、多様なフォームファクタが強調されており、工場自動化環境全体における柔軟な産業用コンピューティングアーキテクチャの重要性が改めて示されています。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -