
Mercato del PC industriali: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei PC industriali (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (IPC box, IPC panel, IPC rack mount, altri); archiviazione dati (HDD, SSD); utente finale (settore automobilistico, aerospaziale e difesa, petrolio e gas, energia, semiconduttori ed elettronica, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00009333
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 18, 2026


Dimensioni del mercato nel 2025
5,83 dollari USA miliardi
Valore dell'anno base
Previsioni per il 2034
10,5 dollari USA miliardi
Previsione entro il 2034
CAGR 2026-2034
6,75 %
Tasso di crescita
Mercato di riferimento
73,77 dollari USA miliardi
(2026-2034)
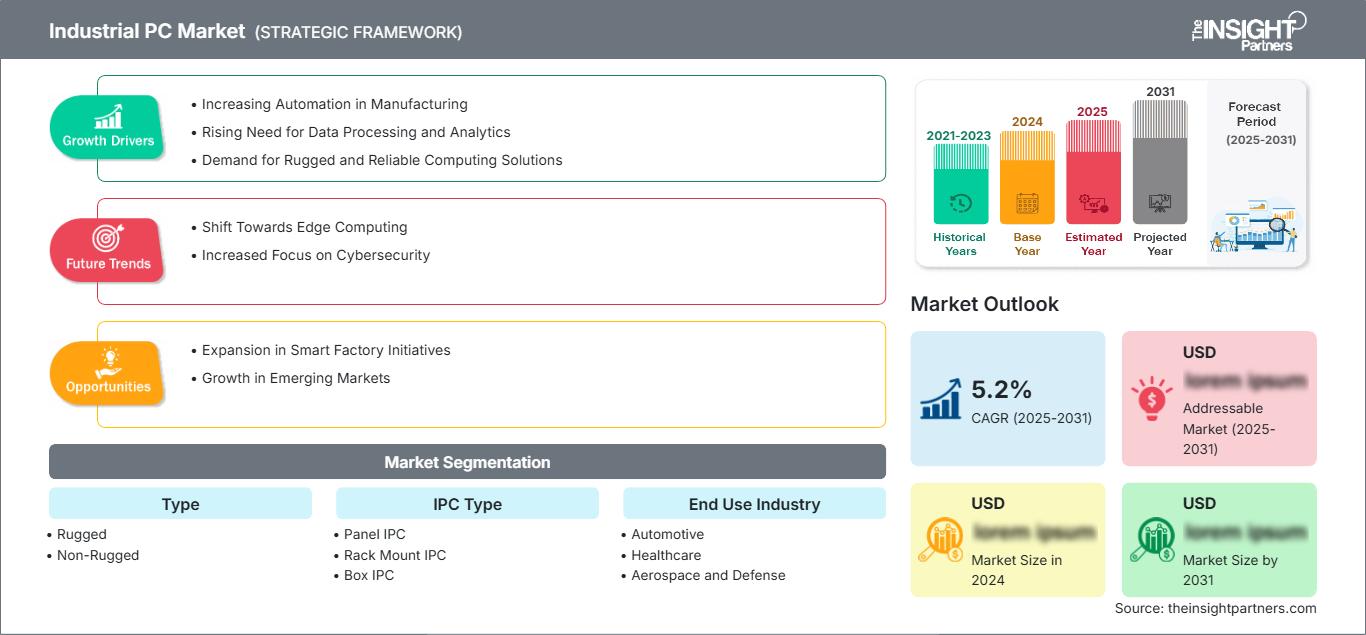
Il mercato dei PC industriali, valutato a 5,83 miliardi di dollari nel 2025, dovrebbe raggiungere i 10,5 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 6,75% dal 2026 al 2034. La domanda è influenzata dalla digitalizzazione degli impianti di produzione, dai dispositivi interconnessi, dalle capacità di edge computing, dalla visione artificiale e dalle operazioni industriali basate su software. Il mercato si svilupperà sulla base di piattaforme tecnologiche in cui l'informatica viene utilizzata per l'automazione, il controllo, la visualizzazione e l'elaborazione dei dati industriali.
La regione nordamericana registrerà crescita e sviluppo grazie alla modernizzazione delle risorse produttive e all'adozione dell'informatica in prossimità di macchinari e processi. Si prevede che il mercato dei PC industriali in questa regione crescerà a un tasso annuo composto (CAGR) del 5,8% - 6,3% nel periodo 2026-2034, grazie agli investimenti nell'automazione industriale, alle attività di reshoring, alle considerazioni sulla sicurezza informatica e alle architetture di edge computing.
Analisi e approfondimenti sul mercato dei PC industriali
- Nord America: si prevede che il Nord America rappresenterà una quota del 31-35% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 5,8-6,3% tra il 2026 e il 2034. , grazie alla modernizzazione degli stabilimenti, al rientro della produzione in patria, all'automazione periferica e agli investimenti in infrastrutture di produzione resilienti.
- USA: Gli Stati Uniti rappresentano circa il 72-76% della quota nordamericana nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 5,7-6,2% tra il 2026 e il 2034. , trainati dall'automazione e dalla produzione di semiconduttori.
- Europa: si stima che l'Europa deterrà una quota del 27-31% nel 2025 , con un tasso di crescita annuo composto (CAGR) del 6,0-6,5% tra il 2026 e il 2034. Germania, Regno Unito, Francia, Italia e Spagna sostengono la domanda attraverso la produzione intelligente, la modernizzazione dei macchinari e iniziative per l'efficienza energetica.
- Asia-Pacifico: si stima che la regione Asia-Pacifico deterrà una quota di mercato compresa tra il 34% e il 38% nel 2025 e registrerà un tasso di crescita annuo composto (CAGR) del 7,5-8,1% tra il 2026 e il 2034. , trainata da Cina, Giappone, Corea del Sud, India e dalla crescente produzione di elettronica.
- Segmento più ampio: si stima che i sistemi non rugged deterranno una quota di mercato del 58-62% nel 2025 , con un CAGR del 6,4-6,9% tra il 2026 e il 2034. , a testimonianza dell'ampia diffusione dell'automazione industriale e dei macchinari.
- Segmento ad alta crescita: si stima che l'IPC integrato raggiungerà una quota di mercato del 17-21% nel 2025 , con un CAGR dell'8,2-9,0% tra il 2026 e il 2034. , trainato dal controllo edge compatto e dal machine-integrated computing.
- Aziende chiave analizzate nel dettaglio: ABB Ltd., Advantech Co., Ltd., American Portwell Technology, Inc., Avalue Technology Inc., Beckhoff Automation GmbH & Co. KG, DFI, IEI Integration Corp., Kontron S and T AG, NEXCOM International Co., Ltd., Siemens AG.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
L'innovazione nel mercato dei PC industriali si è evoluta dai tradizionali PC a pannello a sistemi miniaturizzati, senza ventole, modulari e con funzionalità edge. La maggiore potenza di elaborazione, l'archiviazione a stato solido, l'Ethernet industriale, la virtualizzazione e le capacità di accelerazione consentono ai PC industriali di eseguire analisi in combinazione con operazioni di controllo e visualizzazione. Gli impianti di produzione richiedono ora una maggiore durata del ciclo di vita, un intervallo di temperatura più ampio, resistenza alle vibrazioni, opzioni di diagnostica remota e compatibilità con gli standard di automazione attuali.
In futuro, l'adozione di queste tecnologie si estenderà alle economie manifatturiere in via di sviluppo, man mano che governi e organizzazioni industriali investiranno nello sviluppo di fabbriche connesse, impianti di produzione di semiconduttori, apparecchiature per le energie rinnovabili e logistica automatizzata. L'attenzione alla sicurezza informatica, all'efficienza energetica, alla sicurezza funzionale e alla resilienza spinge inoltre gli acquirenti a sostituire i sistemi informatici generici con soluzioni industriali. Questa tendenza contribuirà a ulteriori investimenti in tecnologie di robustezza, sistemi embedded e cicli di vita dell'informatica industriale.
Ambito del rapporto sul mercato dei PC industriali
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 5,83 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 10,5 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,75% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei PC industriali
Lo sviluppo del mercato dei PC industriali è favorito dal passaggio da sistemi di automazione centralizzati a sistemi di elaborazione distribuiti a livello di macchine e linee. Le soluzioni di elaborazione sono necessarie per processare i dati dei sensori, eseguire applicazioni di visualizzazione, abilitare la visione artificiale e interagire con PLC e sistemi aziendali. L'ecosistema comprende processori, memoria, storage, display industriali, reti, software, integrazione di sistemi e supporto per l'intero ciclo di vita del prodotto.
I fattori che influenzano l'offerta includono ancora la disponibilità dei processori, la qualificazione dei componenti industriali, le esigenze di personalizzazione e i lunghi cicli di supporto. I fornitori tendono a sviluppare le proprie soluzioni basandosi su modularità, configurazione flessibile della CPU, Ethernet industriale e slot di espansione per rendere una singola piattaforma compatibile con molteplici configurazioni di macchine. La catena del valore avvantaggia coloro che sono in grado di fornire prestazioni, affidabilità, sicurezza informatica, gestione della temperatura e disponibilità, oltre alle capacità di calcolo.
Il rapporto sul mercato dei PC industriali riflette un mercato caratterizzato da giganti del settore dell'automazione e fornitori specializzati di soluzioni informatiche industriali. ABB Ltd e Siemens AG possono beneficiare dei loro ampi sistemi di automazione, mentre Advantech Co., Ltd, Beckhoff Automation GmbH & Co. KG, DFI, IEI Integration Corp e NEXCOM International Co., Ltd si concentrano su piattaforme informatiche specializzate. Kontron S&T AG, Avalue Technology Inc, American Portwell Technology, Inc. e altri specialisti competono sulla base di personalizzazione, soluzioni embedded, robustezza e configurazioni specifiche per le applicazioni.
Si stanno effettuando investimenti in intelligenza artificiale distribuita (edge AI), visione artificiale, sicurezza informatica e calcolo ad alte prestazioni per la linea di produzione. I fornitori stanno integrando nuove generazioni di processori, accelerazione grafica, gestione remota e connettività industriale, oltre a garantire la compatibilità con i sistemi di automazione esistenti. La differenziazione si baserà quindi maggiormente sulle piattaforme di calcolo nel loro complesso, sull'integrazione, sull'ingegneria e sulla gestione del ciclo di vita. Gli acquirenti stanno valutando il costo totale di implementazione e manutenzione, oltre ai costi iniziali dell'hardware.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei PC industriali: approfondimenti strategici
Approfondimenti regionali
Mercato dei PC industriali in Nord America
Si prevede che il Nord America rappresenterà il 31-35% del mercato, con una quota di mercato dei PC industriali che dovrebbe crescere a un tasso annuo composto (CAGR) del 5,8-6,3% fino al 2034. Gli Stati Uniti sono responsabili della maggior parte della domanda regionale, mentre il Canada contribuisce attraverso applicazioni nei settori dell'energia, dell'industria mineraria, della trasformazione alimentare e dell'automazione industriale. Il rientro della produzione in patria, gli investimenti nei semiconduttori e l'automazione dei magazzini stanno rafforzando la domanda di soluzioni di edge computing affidabili.
L'utilizzo dei PC industriali è legato all'aggiornamento delle apparecchiature di produzione di vecchia generazione. Gli impianti di produzione automobilistica, aerospaziale, farmaceutica e i produttori di energia richiedono sistemi informatici che facilitino la visione artificiale, il monitoraggio in tempo reale e la connettività sicura. I fornitori con soluzioni di automazione complete possono integrare i PC industriali con i controllori e le reti industriali, mentre gli specialisti si concentrano sulle esigenze relative a soluzioni robuste, integrate e specifiche per applicazioni. Di conseguenza, la tendenza della domanda si sta spostando verso soluzioni con un lungo ciclo di vita operativo.
Mercato statunitense dei PC industriali
Gli Stati Uniti rappresentano circa il 72-76% della quota nordamericana nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 5,7-6,2%. I fattori trainanti della crescita includono la produzione di semiconduttori, la produzione automobilistica, la produzione aerospaziale, l'automazione della logistica e l'ammodernamento dell'industria di processo. L'implementazione di soluzioni di edge computing nelle soluzioni di elaborazione industriale sta diventando sempre più comune per ridurre la latenza e migliorare la visibilità sulle operazioni.
La presenza aziendale comprende aziende di automazione e produttori specializzati in IPC (Industrial Process Control), dove le applicazioni includono interfacce uomo-macchina (HMI) e controllo macchine, visione industriale e inferenza AI. Gli investimenti nella produzione, sostenuti dal governo, e la localizzazione nella catena di fornitura stimoleranno gli investimenti in nuovi stabilimenti, mentre le esigenze di sicurezza informatica stanno promuovendo l'avvio sicuro, l'hardware affidabile, la gestione remota e gli ambienti software. La standardizzazione di piattaforme replicabili in più stabilimenti è diventata un'altra priorità per gli acquirenti.
Mercato europeo dei PC industriali
Si stima che la quota di mercato europea si attesti tra il 27% e il 31% nel 2025, con una crescita annua composta (CAGR) del 6,0-6,5%. La Germania, leader di mercato grazie alla produzione di macchinari avanzati e al settore automobilistico, contribuisce in modo significativo. Regno Unito, Francia, Italia e Spagna, con i settori aerospaziale, elettronico, energetico, alimentare e dell'automazione industriale, contribuiscono in larga misura alle dinamiche di mercato. L'andamento del mercato regionale dipende fortemente dagli sviluppi nel campo della produzione intelligente e dell'efficienza energetica.
Il Regno Unito continuerà ad adottare l'edge computing nelle applicazioni manifatturiere e logistiche, la Germania continuerà a generare un'elevata domanda da parte di impianti orientati all'automazione e produttori di macchinari, la Francia beneficerà dell'ammodernamento del settore aerospaziale e industriale, mentre Italia e Spagna genereranno domanda attraverso macchinari, componenti automobilistici, trasformazione alimentare e apparecchiature per le energie rinnovabili. Gli acquirenti in Europa attribuiscono importanza a caratteristiche delle piattaforme quali la sicurezza informatica, il supporto del ciclo di vita, l'interoperabilità e l'efficienza energetica.
Mercato dei PC industriali nella regione Asia-Pacifico
Nel 2025, si prevede che la regione Asia-Pacifico (APAC) deterrà una quota di mercato compresa tra il 34% e il 38% e registrerà un tasso di crescita annuo composto (CAGR) del 7,5-8,1%, posizionandosi come il principale motore di crescita regionale. A livello regionale, la Cina si colloca al primo posto, seguita da Giappone, Corea del Sud, India e Australia. I mercati sono sostenuti da investimenti nei settori dell'elettronica, dell'automotive, dei semiconduttori e dell'automazione industriale.
In Cina, lo sviluppo dell'automazione industriale e della produzione di elettronica è predominante, mentre in Giappone l'uso della robotica e della produzione di precisione è fondamentale. La Corea del Sud può contare su impianti di produzione di semiconduttori ed elettronica, mentre l'India sta sviluppando i suoi processi produttivi attraverso l'automazione. L'Australia aggiunge a questo quadro i settori minerario ed energetico.
Mercato dei PC industriali in Medio Oriente e Africa
La domanda nella regione Medio Oriente e Africa (MEA) si sta sviluppando a partire da una base installata ridotta, con una crescita prevista a un tasso annuo composto (CAGR) del 6,2-6,8%. Arabia Saudita ed Emirati Arabi Uniti guidano gli investimenti nella regione, trainati da progetti di diversificazione industriale, progetti energetici, logistica e infrastrutture intelligenti. Anche il Sudafrica partecipa con i suoi settori minerario, manifatturiero, dei servizi di pubblica utilità e di processo.
L'Arabia Saudita sta integrando sempre più sistemi di automazione nelle sue iniziative di diversificazione industriale, mentre gli Emirati Arabi Uniti stanno ampliando la loro presenza nelle infrastrutture di produzione e logistica intelligenti. Il Sudafrica continua a svolgere un ruolo fondamentale nel settore minerario e nella lavorazione industriale. La domanda nella regione ReMEA proviene dai servizi di pubblica utilità, dal settore petrolifero e del gas, dai trasporti e dall'ammodernamento delle infrastrutture. Le difficili condizioni ambientali sono favorevoli all'impiego di sistemi informatici robusti.
Analisi di segmentazione
Tipo
Il segmento "Tipologia" del mercato dei PC industriali è suddiviso in sistemi robusti e non robusti e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,2-6,9% dal 2026 al 2034. Le piattaforme non robuste mantengono una diffusione più ampia negli ambienti di fabbrica controllati, mentre i sistemi robusti acquisiscono importanza laddove vibrazioni, polvere, umidità, variazioni di temperatura o esposizione fisica creano requisiti di affidabilità più elevati. La scelta del prodotto dipende sempre più dalle condizioni operative e dall'economia del ciclo di vita.
- Robusti: I PC IPC robusti sono ideali per applicazioni in settori quali miniere, trasporti, difesa, energia, automazione per esterni e ambienti di produzione difficili. I loro involucri rinforzati, l'ampia tolleranza alle temperature, la resistenza agli urti e la costruzione sigillata li rendono adatti ad applicazioni in cui le piattaforme informatiche standard presentano maggiori rischi di guasto.
- Sistemi non rinforzati: I sistemi non rinforzati sono ancora ampiamente utilizzati in fabbriche, sale di controllo, confezionamento, assemblaggio di componenti elettronici e automazione industriale. La loro maggiore scelta di configurazioni e la minore complessità di implementazione li rendono adatti ad applicazioni industriali ad alto volume in cui l'esposizione ambientale è relativamente controllata.
Tipo IPC
Si prevede che il segmento IPC (Industrial PC Type) del mercato dei PC industriali crescerà a un tasso annuo composto (CAGR) del 6,8-7,5% dal 2026 al 2034 , grazie alla diversificazione verso architetture compatte e specifiche per applicazioni. Le configurazioni embedded e box stanno acquisendo rilevanza strategica, poiché i produttori avvicinano l'elaborazione alle apparecchiature, mentre i sistemi a pannello e rack rimangono importanti per la visualizzazione, il controllo e le applicazioni industriali centralizzate.
- IPC a pannello: Gli IPC a pannello combinano funzionalità di elaborazione e visualizzazione per HMI, controllo macchine, monitoraggio di processo e interfacce operatore. La loro architettura integrata semplifica l'installazione e fornisce un'interfaccia uniforme per il personale di produzione.
- IPC per montaggio su rack: gli IPC per montaggio su rack supportano il controllo centralizzato, i server industriali, l'acquisizione dati e le applicazioni più esigenti che richiedono capacità di espansione. Rimangono una soluzione valida laddove siano necessarie infrastrutture standardizzate basate su armadi rack e un'elevata capacità di elaborazione.
- Box IPC: I Box IPC offrono soluzioni di elaborazione compatte senza display integrato, risultando adatti per la visione artificiale, l'analisi edge, i gateway e il controllo distribuito. La loro connettività modulare supporta diverse configurazioni di apparecchiature industriali.
- IPC embedded: gli IPC embedded integrano la potenza di calcolo direttamente in macchine, veicoli, robotica e sistemi di automazione. Le loro dimensioni compatte, i minori requisiti energetici e la vicinanza a sensori e controller supportano l'elaborazione edge rapida e le architetture decentralizzate.
- Quadri di controllo integrati su guida DIN: i quadri di controllo integrati su guida DIN sono progettati per armadi compatti e automazione distribuita. Il loro formato di installazione consente implementazioni salvaspazio in applicazioni infrastrutturali, energetiche, di automazione degli edifici e di controllo macchine.
- Altre architetture rispondono a esigenze di implementazione specializzate laddove i fattori di forma convenzionali non sono adatti. La domanda è generalmente specifica per l'applicazione, e le decisioni di acquisto sono influenzate dai requisiti di integrazione, dall'ambiente operativo e dalle capacità di espansione disponibili.
Settore di utilizzo finale
Si prevede che il segmento "End Use Industry" del mercato dei PC industriali crescerà a un tasso annuo composto (CAGR) del 6,6-7,4% dal 2026 al 2034. L'automazione industriale si sta espandendo nella produzione discreta e di processo, aumentando la necessità di sistemi di elaborazione affidabili per il controllo, la visualizzazione, l'analisi e la connettività delle macchine. I requisiti specifici di settore determinano sempre più le prestazioni dei processori, la robustezza, lo storage e le configurazioni di rete.
- Settore automobilistico: gli stabilimenti automobilistici utilizzano IPC per la robotica, la visione artificiale, il controllo delle linee di assemblaggio, il controllo qualità, la tracciabilità e le interfacce di esecuzione della produzione. La crescente complessità dell'elettronica di bordo dei veicoli amplia ulteriormente i requisiti di calcolo lungo tutta la produzione.
- Assistenza sanitaria: la produzione e la gestione delle strutture sanitarie si avvalgono di sistemi informatici industriali per apparecchiature mediche, automazione di laboratorio, sistemi di imaging e ambienti controllati, dove affidabilità, disponibilità a lungo termine e funzionamento sicuro sono fondamentali.
- Settore aerospaziale e della difesa: le applicazioni in ambito aerospaziale e della difesa richiedono sistemi informatici robusti per la simulazione, la produzione, l'ispezione, la produzione di componenti avionici e i sistemi di supporto alle missioni. I lunghi cicli di qualificazione e i requisiti ambientali favoriscono piattaforme industriali specializzate.
- Semiconduttori ed elettronica: gli impianti di semiconduttori ed elettronica necessitano di IPC (Integrated Process Computer) per la movimentazione automatizzata dei materiali, l'ispezione, il collaudo, il monitoraggio dei processi e il controllo delle apparecchiature. L'elevata precisione e il funzionamento continuo rendono l'edge computing affidabile particolarmente importante.
- Energia e potenza: le applicazioni nel settore energetico includono sottostazioni, generazione di energia, monitoraggio della rete, sistemi di energia rinnovabile e controllo distribuito. I computer industriali forniscono elaborazione locale, visualizzazione, comunicazione e monitoraggio delle condizioni.
- Settore petrolifero e del gas: gli operatori del settore petrolifero e del gas utilizzano IPC (Interactive Power Control) robusti per il controllo dei processi, il monitoraggio, l'acquisizione dei dati e le infrastrutture remote. La resistenza agli agenti atmosferici e la disponibilità a lungo termine sono fattori di selezione importanti.
- Altri settori: Altri settori includono l'industria alimentare, chimica, logistica, mineraria, del trattamento delle acque e dell'automazione degli edifici. L'adozione dipende dall'intensità dell'automazione, dalle condizioni ambientali, dalla connettività delle macchine e dai requisiti per l'elaborazione locale dei dati.
Canale di vendita
Si prevede che il segmento dei canali di vendita nel mercato dei PC industriali crescerà a un tasso annuo composto (CAGR) del 6,0-6,8% dal 2026 al 2034. I canali offline rimangono importanti per i sistemi ingegnerizzati che richiedono personalizzazione, messa in servizio e supporto all'integrazione, mentre gli acquisti online stanno acquisendo rilevanza per le configurazioni standardizzate e le apparecchiature di ricambio. La scelta del canale dipende sempre più dalla complessità dell'implementazione e dai requisiti di supporto tecnico.
- Online: I canali online facilitano il confronto dei prodotti, la configurazione, la verifica della disponibilità e l'acquisto di ricambi. La loro importanza è in costante crescita per i PC industriali standardizzati e i componenti modulari acquistati da clienti industriali con competenze tecniche.
- Offline: I canali offline rimangono predominanti per le installazioni personalizzate che coinvolgono integratori di sistemi, distributori, consulenza ingegneristica, collaudo e assistenza post-vendita. Gli ambienti di automazione complessi richiedono in genere un coordinamento tecnico diretto prima dell'acquisto.
Panoramica dell'opportunità
|
Settore di utilizzo finale |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Automobilistico |
Alto |
Fabbriche intelligenti |
Scalatura |
|
Assistenza sanitaria |
Mezzo |
Laboratori automatizzati |
Scalatura |
|
Aerospazio e Difesa |
Mezzo |
Informatica robusta |
Scalatura |
|
Semiconduttori ed elettronica |
Alto |
Ispezione dei bordi |
Scalatura |
|
Acquisto e potere |
Alto |
Automazione della rete |
Scalatura |
|
Petrolio e gas |
Mezzo |
Telecomando |
Maturo |
|
Altri |
Mezzo |
Automazione dei processi |
Scalatura |
Fattori di crescita del mercato dei PC industriali e analisi del loro impatto
L'automazione industriale sta aumentando la domanda di elaborazione decentralizzata.
Il passaggio da un'architettura tradizionale basata esclusivamente su PLC a una produzione connessa che integra controllo, visualizzazione, analisi e intelligenza artificiale comporterà una maggiore richiesta di soluzioni informatiche localizzate a livello di macchina e di linea. I computer industriali possono eseguire calcoli in loco, fornire visualizzazioni, interfacciarsi con reti industriali ed eseguire applicazioni di visione artificiale senza dipendere da sistemi centralizzati. L'effetto è particolarmente evidente in settori come quello automobilistico, elettronico, dell'imballaggio e della produzione di macchinari, poiché qualsiasi tempo di inattività e qualsiasi deviazione dalla qualità possono risultare molto costosi in tali ambienti. Quando gli impianti di produzione saranno dotati di robot, sistemi di ispezione automatizzati e dispositivi connessi, sarà necessario disporre di capacità di elaborazione in un numero maggiore di punti operativi.
L'intelligenza artificiale di prossimità (Edge AI) sta ampliando il ruolo computazionale dei PC industriali.
L'integrazione dell'inferenza AI nelle apparecchiature di produzione aumenterà l'utilizzo dei computer industriali, andando oltre il semplice monitoraggio e controllo dei processi produttivi. L'impiego di visione artificiale, manutenzione predittiva, rilevamento delle anomalie, controllo qualità e ottimizzazione dei processi richiede l'elaborazione in loco. I computer industriali, dotati di processori avanzati, GPU, NPU e connettività di rete veloce, possono eseguire l'inferenza in prossimità degli impianti di produzione. Ciò offre ai fornitori di computer industriali l'opportunità di creare vantaggi competitivi grazie a prestazioni di calcolo accelerate, gestione termica, capacità di memoria e compatibilità software. L'adozione del computing industriale sarà fondamentale per le applicazioni nei settori dell'elettronica, dell'automotive, della logistica e dei semiconduttori, dove ispezioni ad alta velocità e decisioni in tempo reale hanno un impatto significativo sulla produttività.
I requisiti di ciclo di vita lungo stanno rafforzando la domanda di piattaforme progettate appositamente.
I clienti industriali utilizzano spesso le apparecchiature per periodi di tempo considerevolmente più lunghi rispetto ai cicli di aggiornamento dei computer consumer, il che crea la necessità di hardware stabile, disponibilità dei componenti, revisioni controllate e supporto prevedibile. I PC industriali progettati specificamente per questo scopo rispondono a tali esigenze grazie a intervalli di temperatura estesi, componenti di livello industriale, robustezza meccanica e gestione del ciclo di vita. Questa caratteristica riduce le interruzioni operative associate alla frequente sostituzione dell'hardware e semplifica la validazione per applicazioni regolamentate o sensibili alla sicurezza. Settori come quello energetico, aerospaziale, farmaceutico, dei trasporti e della produzione di processo attribuiscono particolare importanza alla continuità, poiché la sostituzione dell'hardware informatico può richiedere modifiche ingegneristiche e la riqualificazione del sistema. I fornitori in grado di mantenere le famiglie di prodotti e fornire supporto tecnico a lungo termine ottengono quindi un vantaggio negli acquisti basati su progetti. La garanzia del ciclo di vita incoraggia inoltre i clienti a considerare i costi totali di proprietà anziché solo i prezzi di acquisto iniziali.
Tendenze future del mercato dei PC industriali
L'informatica industriale basata sull'intelligenza artificiale diventerà sempre più modulare
Si prevede che le tendenze del mercato dei PC industriali si orienteranno verso architetture AI modulari che consentiranno ai clienti di selezionare capacità di elaborazione, grafica, rete, archiviazione e accelerazione in base ai requisiti del carico di lavoro. Anziché sostituire interi sistemi quando aumentano le esigenze di calcolo, i produttori potranno adottare piattaforme espandibili con interfacce standardizzate e accelerazione modulare. Questo approccio può ridurre la necessità di riprogettazione man mano che i carichi di lavoro di visione artificiale e inferenza si evolvono. È probabile che i sistemi futuri integreranno anche funzionalità più sofisticate di gestione remota, monitoraggio della sicurezza informatica e diagnostica dello stato di salute. I fornitori potrebbero combinare sempre più spesso l'hardware con kit di sviluppo software, piattaforme di gestione dei dispositivi e framework AI per semplificare l'implementazione. L'edge computing modulare dovrebbe essere particolarmente rilevante per i produttori che gestiscono flotte di apparecchiature eterogenee, poiché le famiglie hardware standardizzate possono supportare molteplici applicazioni mantenendo al contempo elaborazione e connettività configurabili.
L'informatica industriale convergerà sempre più con la sicurezza informatica e la gestione del ciclo di vita.
Si prevede che le future decisioni di approvvigionamento valuteranno l'hardware informatico nell'ambito di un più ampio quadro di sicurezza e ciclo di vita della tecnologia operativa. Avvio sicuro, identità basata su hardware, archiviazione crittografata, aggiornamenti controllati del firmware, monitoraggio remoto e gestione delle vulnerabilità diventeranno sempre più importanti man mano che i PC interagiranno direttamente con le reti aziendali e le piattaforme cloud. I produttori richiederanno probabilmente anche una maggiore visibilità a livello di flotta, consentendo agli operatori di monitorare da remoto lo stato dei dispositivi, lo stato del software, l'utilizzo dello storage e le condizioni dei componenti. Questa convergenza sposterà il posizionamento competitivo dalle specifiche hardware alle capacità del ciclo di vita. I fornitori che offrono meccanismi di aggiornamento sicuri, cronologie documentate dei componenti, supporto a lungo termine del sistema operativo e amministrazione remota possono migliorare la gestibilità delle installazioni distribuite. Tali capacità saranno particolarmente preziose per i produttori multinazionali che gestiscono architetture di automazione standardizzate in più stabilimenti.
Opportunità di mercato per i PC industriali
Espansione dell'informatica embedded nei produttori di macchine
I costruttori di macchine rappresentano un'opportunità interessante perché l'informatica embedded può essere progettata direttamente all'interno delle apparecchiature, anziché essere aggiunta come componente di controllo separato. I fornitori possono sviluppare piattaforme specifiche per le applicazioni, combinando processori, I/O, reti, storage e interfacce di comunicazione industriale in pacchetti compatti. Ciò crea opportunità di business ricorrenti, poiché i produttori di apparecchiature standardizzano le piattaforme di elaborazione tra le diverse famiglie di macchine. I fornitori possono anche offrire servizi di ingegneria, personalizzazione delle schede, progettazione termica e gestione del ciclo di vita per rafforzare i rapporti con i produttori di apparecchiature originali. L'opportunità è particolarmente rilevante nei settori della robotica, del packaging, dell'ispezione, della movimentazione dei materiali e dell'assemblaggio automatizzato, dove l'intelligenza artificiale sta diventando un requisito di progettazione fondamentale. Gli accordi a lungo termine con i costruttori di macchine possono garantire volumi prevedibili, consentendo al contempo ai fornitori di ottimizzare le piattaforme hardware per carichi di lavoro e condizioni operative specifici.
Opportunità per catene di fornitura di informatica industriale regionalizzate
I produttori industriali sono sempre più alla ricerca di catene di approvvigionamento resilienti per i componenti di automazione critici, creando opportunità per i fornitori di PC industriali con capacità di produzione, inventario, supporto tecnico e personalizzazione a livello regionale. La produzione e la distribuzione localizzate possono ridurre i tempi di consegna e migliorare la reattività per le apparecchiature di ricambio e i nuovi progetti di fabbrica. L'opportunità è significativa in Asia Pacifico, Nord America ed Europa, dove gli investimenti industriali sono in espansione mentre i clienti rimangono sensibili alla carenza di componenti e alle perturbazioni geopolitiche. I fornitori possono rafforzare la propria posizione attraverso centri di configurazione regionali, famiglie di prodotti standardizzate, team di ingegneri locali e impegni per l'intero ciclo di vita. Le previsioni di mercato per i PC industriali dovrebbero quindi considerare non solo la domanda unitaria, ma anche i cambiamenti nei modelli di approvvigionamento, le strategie di localizzazione e i requisiti di servizio. Questi fattori possono rimodellare la selezione dei fornitori e creare spazio per partnership regionali specializzate.
Sviluppi recenti
- Ottobre 2025: Advantech Co., Ltd. ha presentato il PC industriale senza ventola MIC-780, dotato di processori Intel Core Ultra e NPU integrata. La piattaforma è stata progettata per carichi di lavoro di intelligenza artificiale in ambito industriale e combina una struttura robusta con un'espansione I/O modulare, avvicinando l'elaborazione AI edge alle risorse di produzione. Il prodotto è destinato ad applicazioni di automazione industriale che richiedono una maggiore capacità di elaborazione locale.
- Giugno 2025: Advantech Co., Ltd. ha ampliato il proprio portfolio di soluzioni edge computing per montaggio su guida DIN con le piattaforme ARK-1251 e ARK-1222, destinate all'automazione industriale, alla robotica collaborativa e ai gateway per le smart city. I sistemi integrano design senza ventole, flessibilità di espansione, diagnostica remota, monitoraggio hardware e funzionalità di sicurezza, a dimostrazione della continua evoluzione verso piattaforme di elaborazione compatte per applicazioni industriali distribuite.
- 2025: Siemens AG ha continuato ad ampliare il proprio portfolio di soluzioni di calcolo industriale SIMATIC, includendo configurazioni di PC a pannello e box progettate per la visualizzazione industriale, l'elaborazione dei dati delle macchine, il controllo e le applicazioni decentralizzate. La documentazione SIMATIC 2025 evidenzia i PC a pannello robusti, le configurazioni esenti da manutenzione e i molteplici fattori di forma, ribadendo l'importanza di architetture di calcolo industriale flessibili negli ambienti di automazione industriale.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -