
Markt für Industrie Rohre: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Industrierohre (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Material (Stahl, Nicht-Stahl); Herstellungsverfahren (geschweißt, nahtlos); Typ (Prozessrohre, Wärmetauscherrohre, Strukturrohre, mechanische Rohre, Hydraulik- und Instrumentierungsrohre, Sonstige); Endverwendung (Bauwesen, Chemie, Öl und Gas, Automobilindustrie, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00007032
- Kategorie : Fertigung und Bau
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 28, 2026


Marktgröße 2025
45,42 US$ Mrd.
Basisjahrwert
Prognose für 2034
74,05 US$ Mrd.
Prognose bis 2034
CAGR 2026-2034
5,58 %
Wachstumsrate
Adressierbarer Markt
541,57 US$ Mrd.
(2026–2034)
Der Markt für Industrierohre wurde im Jahr 2025 auf 45,42 Milliarden US-Dollar geschätzt und soll bis 2034 auf 74,05 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 5,58 % im Zeitraum 2026–2034 entspricht. Die Nachfrage spiegelt die anhaltende Beschaffung in den Bereichen Bauwesen, chemische Verarbeitung, Öl und Gas sowie Automobilherstellung wider, wobei Maßgenauigkeit, Druckbeständigkeit, Wärmeleistung und Zuverlässigkeit über den gesamten Lebenszyklus hinweg zentrale Kaufkriterien für geschweißte und nahtlose Rohrprodukte darstellen.
Die nordamerikanische Nachfrage dürfte bis 2034 mit einer modellierten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,4 % steigen. Gründe hierfür sind der Ersatz von Pipelines, der Bau von Rechenzentren, Investitionen in die heimische Fertigung und kohlenstoffärmere Energiesysteme, die einen kontinuierlichen Verbrauch von Rohren begünstigen. Der Markt für Industrierohre in der Region profitiert zudem von strengen technischen Spezifikationen, die zertifizierte, höherwertige Produkte bevorzugen. Gleichzeitig verbessern Reshoring-Programme die Sichtbarkeit lokaler Anbieter von geschweißten, mechanischen und Wärmeübertragungsrohren.
Marktanalyse und Einblicke für Industrierohre
- Nordamerika: Die Region, die im Jahr 2025 voraussichtlich einen Anteil von 27–30 % ausmachen wird, soll im Zeitraum 2026–2034 um 4,8–5,4 % wachsen, da die Erneuerung der Infrastruktur, Investitionen im Energiebereich und die Lokalisierung der Produktion die spezifikationsorientierte Nachfrage aufrechterhalten.
- UNS: Das Land wird im Jahr 2025 79–82 % des nordamerikanischen Umsatzes ausmachen und bis 2034 voraussichtlich um 4,9–5,5 % wachsen.
- Europa: Mit einem prognostizierten Marktanteil von 23–26 % im Jahr 2025 wird für Europa ein Wachstum von 4,2–4,8 % erwartet, angeführt von Deutschland, Italien, Frankreich, Großbritannien und Spanien.
- Asien-Pazifik: Mit einem modellierten Anteil von 38–41 % im Jahr 2025 wird für Asien-Pazifik ein durchschnittliches jährliches Wachstum von 6,2–6,8 % prognostiziert, unterstützt von China, Indien, Japan und Südkorea.
- Größtes Segment: Stahl hatte im Jahr 2025 einen modellierten Marktanteil von 78–82 % und wird voraussichtlich im Zeitraum 2026–2034 um 5,2–5,8 % wachsen.
- Segment mit hohem Wachstumspotenzial: Hydraulik- und Instrumentierungsrohre hatten im Modell 2025 einen Marktanteil von 8–11 % und werden voraussichtlich bis 2034 um 6,4–7,0 % wachsen.
- Detaillierte Analyse der wichtigsten Unternehmen: Acciai Speciali Terni SpA, Divine Tubes Pvt. Ltd., Eisenbau Krämer GmbH, KME Germany GmbH & Co. KG, Macsteel Service Centres SA (Pty) Ltd., Nippon Steel Corporation, Ratnamani Metals & Tubes Limited, Tubos Apolo SAS, United States Steel Corporation und Jindal SAW Limited.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Trends im Markt für Industrierohre zeigen, dass sich die Produktion von standardisierten Kohlenstoffstahlrohren hin zur Herstellung anwendungsspezifischer Produkte mit engeren Toleranzen, besseren Legierungen, automatisierter Schweißnahtprüfung und digitaler Nachverfolgung entwickelt hat. Elektrisches Widerstandsschweißen ist nach wie vor entscheidend für die Serienfertigung, während Kaltziehen, Warmfließpressen, Lasermessung und zerstörungsfreie Prüfverfahren zur Sicherstellung gleichbleibender Qualität bei der Herstellung nahtloser und präziser Rohre beitragen. Stahlwerke arbeiten zudem effizienter, indem sie Abfall minimieren und den Energieverbrauch senken. Käufer analysieren dabei den Kohlenstoffgehalt im Stahl, Qualitätszertifizierungen und die Installationskosten.
Die Kapitalinvestitionen bis 2034 müssen vorrangig nach Indien, Südostasien, in die Golfstaaten und in ausgewählte nordamerikanische Regionen gelenkt werden, wo Industrieparks, Wasserwerke, LNG-Anlagen und Stromnetze errichtet werden. Die Beschaffungsrichtlinien für inländische Wertschöpfung, die Vorbereitung von Wasserstoffpipelines und die Produktion von kohlenstoffarmem Stahl werden die Lieferantenauswahl maßgeblich beeinflussen. Hersteller mit Fertigungskapazitäten in der Region, geeigneter Metallurgie und Erfahrung in der Projektabwicklung werden sich erfolgreich positionieren.
Berichtsumfang zum Markt für Industrierohre
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 45,42 Milliarden US-Dollar |
| Marktgröße bis 2034 | 74,05 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,58 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Industrierohre
Das Wachstumspotenzial der Industrierohrbranche ist an Infrastrukturinvestitionen gekoppelt, die auf Ersatzmaßnahmen, den Ausbau chemischer Produktionskapazitäten, die Gewichtsreduzierung von Fahrzeugen und die Modernisierung von Energiesystemen abzielen. In Rohrwerken werden geschweißte oder nahtlose Produkte aus Rohmaterialien wie Coils, Blechen, Knüppeln, Kupfer und Speziallegierungen hergestellt. Der Fertigungsprozess umfasst außerdem Wärmebehandlung, Kalibrierung, Beschichtung, Prüfung und Zertifizierung.
Die Materialverfügbarkeit reagiert weiterhin empfindlich auf Preisschwankungen bei Stahl, Nickel, Kupfer, Energie und Transportkosten. Automatisierte Walzwerke, größere Produktionschargen und Recyclingprozesse senken jedoch die Kostenstruktur. Daten der World Steel Association für 2023 weisen eine hohe Materialeffizienz von 98,15 % aus.
Der Marktbericht für Industrierohre zeigt eine stark fragmentierte Branchenlandschaft mit integrierten Stahlherstellern, regional ausgerichteten Unternehmen und Herstellern von Präzisionsrohren. Zu den wichtigsten Akteuren auf dem globalen Markt für Industrierohre zählen die Nippon Steel Corporation, die von ihrer vertikalen Integration profitiert, die US Steel Corporation, die von ihrer vorgelagerten Integration profitiert, sowie Ratnamani Metals & Tubes Limited und Jindal SAW Limited, die sich auf Projektrohre und -konstruktionen spezialisiert haben.
Investitionen erfolgen in den Bereichen automatisierte Inspektionssysteme, dickere Wandstärken, korrosionsbeständige Werkstoffe, Wasserstoffbeständigkeit und lokale Beschichtungen. Die Unternehmen konkurrieren hinsichtlich ihrer Produktpalette, ihres Kundenservice und ihrer regionalen Präsenz. Die Positionierung der Akteure im Markt für Industrierohre verlagert sich zunehmend von der Produktionskapazität hin zu Qualifizierung und nachgelagerten Dienstleistungen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
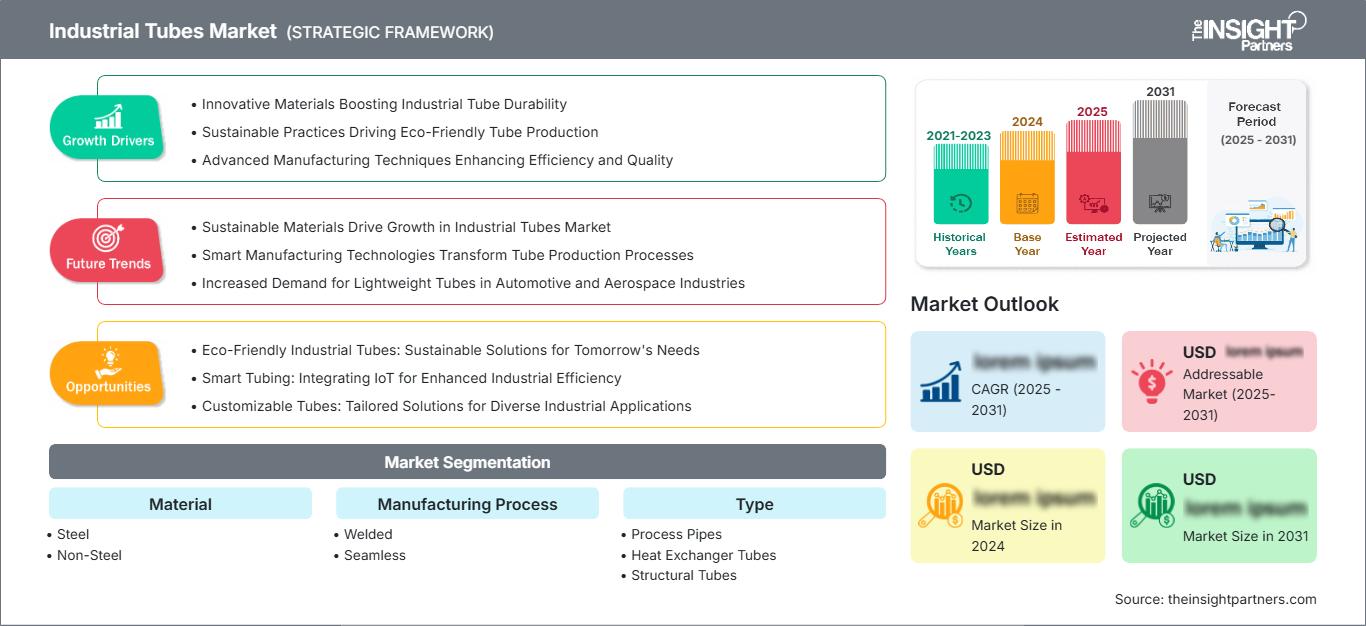
Markt für Industrierohre: Strategische Einblicke
Regionale Einblicke
Markt für Industrierohre in Nordamerika
Der prognostizierte Marktanteil der Region von 27–30 % am globalen Markt für Industrierohre im Jahr 2025 spiegelt eine breite installierte Basis in den Bereichen Energie, Chemie, Transport und Gewerbebau wider. Ein durchschnittliches jährliches Wachstum von 4,8–5,4 % bis 2034 wird durch die Erneuerung veralteter Wasser- und Gasnetze, LNG- und CO₂-Management-Projekte, Fabrikbauten sowie strengere Zuverlässigkeitsanforderungen an Wärmetauscher und Prozesssysteme begünstigt.
Kanada trägt zur Nachfrage nach Pipeline-, Bergbau- und Energieinfrastruktur bei, während Mexiko den Automobilsektor und die küstennahe Fertigung stärkt. Regionale Abnehmer fordern zunehmend heimische oder rückverfolgbare Materialien, Druckzertifizierungen und Korrosionsschutz. Servicezentren mit Lagerbeständen in der Nähe wichtiger Industriegebiete können dringende Wartungsarbeiten durchführen, während Walzwerke, die geschweißte, nahtlose, mechanische und instrumentelle Werkstoffe anbieten, die Beschaffungskomplexität für Ingenieurbüros reduzieren.
US-Markt für Industrierohre
Die USA repräsentierten 2025 schätzungsweise 79–82 % des nordamerikanischen Umsatzes mit Industrierohren und werden voraussichtlich bis 2034 ein jährliches Wachstum von 4,9–5,5 % verzeichnen. Die Nachfrage wird durch petrochemische Anlagen, Raffinerien im Zusammenhang mit Schiefergas, Energieerzeugung, Automobilindustrie, Rechenzentren und staatlich geförderte Infrastrukturprojekte bestimmt. Der Bedarf an Wartung und Erneuerung sichert eine kontinuierliche Nachfrage, die durch Neubauprojekte nicht beeinträchtigt wird.
United States Steel Corporation sichert sich seine heimische Stahlproduktion und die Marktpräsenz im Rohrsektor, während globale und spezialisierte Anbieter mithilfe von Vertriebsvereinbarungen und Importen konkurrieren. Investitionen in die Speichertechnik, Halbleiter, Batterien und Maschinenbau wirken sich positiv auf die Nachfrage nach Struktur- und Mechanikrohren aus. Druckintegrität, Metallurgie, Schweißtechnik und Prüfzertifizierungen tragen zu hohen Preisen im Bereich Wärmetauscher und Messtechnik bei.
Markt für Industrierohre in Europa
Europa hielt 2025 einen prognostizierten Marktanteil von 23–26 % und soll bis 2034 um 4,2–4,8 % wachsen. Deutschland zeichnet sich durch seine Stärken in den Bereichen Maschinenbau, chemische Produktion, Automobilbau und Fernwärmeanlagen aus. Deutsche Abnehmer stellen spezifische Anforderungen, wie z. B. EN-Normen, zertifizierte CO₂-arme Materialien und eine zuverlässige Logistik, um die Voraussetzungen für Präzisionsbearbeitung, Wärmetauscher und Prozessrohre zu schaffen.
Das Vereinigte Königreich ist auf Offshore-Dienstleistungen, Wasserversorgung und Infrastrukturen für die Energiewende angewiesen. Frankreich trägt durch Kernkraft, angrenzende Luft- und Raumfahrttechnik, Chemie und Transportmaschinen bei. Italien ist durch Edelstahlverarbeitung, Maschinenbauexporte und Lohnfertigung vertreten, während Spanien sich durch erneuerbare Energien und Industrieanlagen auszeichnet. Letztendlich kommt es bei europäischen Abnehmern auf Legierungsexpertise, Dokumentation und schnelle Abwicklung an, um ihre Lieferanten und ihren CO₂-Fußabdruck zu optimieren.
Markt für Industrierohre im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum dürfte im Jahr 2025 einen Anteil von 38–41 % erreichen und bis 2034 ein Wachstum von 6,2–6,8 % verzeichnen. China ist nach wie vor führend in Bezug auf die Marktgröße und exportiert vor allem in den Bereichen Fertigung, Infrastruktur, Petrochemie und Ausrüstung, während Indien sich schnell zu einem wichtigen Wachstumsmotor entwickelt, dessen Nachfrage aus dem Städtebau, dem Bau von Wasserleitungen, der Raffinerieindustrie und lokalen Fertigungsprojekten stammt.
Japan und Südkorea sind stark in den Bereichen Automobilindustrie, Schiffbau, Halbleiter und Energietechnik. Australiens Beitrag stammt aus dem Bergbau, der LNG-Produktion und Wasserprojekten. Industrielle Lokalisierung, saubere Energie und logistische Förderprogramme erhöhen die Nachfrage, doch hohe Kapazitätsauslastung und wettbewerbsintensive Exporte halten die Margen für geschweißte Rohre gering.
Markt für Industrierohre im Nahen Osten und Afrika
Für die Region wird bis 2034 ein Wachstum von 5,6–6,2 % prognostiziert. Saudi-Arabien ist führend in den Bereichen nachgelagerte Energieerzeugung, Meerwasserentsalzung, Versorgung und großflächige Stadtentwicklungsprojekte, während die VAE Petrochemie, Fernkälte, Logistik und Baunachfrage vereinen. Beide Märkte setzen zunehmend auf lokale Ausbauqualität und qualifizierte Projektabwicklung.
Südafrika ist der wichtigste Lieferant für Bergbau, Energie, Wasser und industrielle Instandhaltung. Der Rest des Nahen Ostens und Afrikas bietet ausgewählte Chancen in der Gasverarbeitung, im Hafenbau, im Wassertransport und bei Projekten im Bereich erneuerbarer Energien. Die Importabhängigkeit bleibt hoch, doch regionale Beschichtungs-, Gewindeschneid-, Lager- und Fertigungskapazitäten können die Lieferzeiten verkürzen und die Projektreaktionsfähigkeit verbessern.
Segmentierungsanalyse
Material
Für das Materialsegment wird im Zeitraum 2026–2034 ein Wachstum von 5,3–5,9 % prognostiziert. Der Markt für Industrierohre umfasst kosteneffiziente Kohlenstoffstahl-, Edelstahl- und Legierungsrohre für korrosive Umgebungen sowie Nicht-Stahl-Produkte für verbesserte Leitfähigkeit, Gewichtsreduzierung oder spezielle chemische Zusammensetzungen. Die Auswahl hängt von Druck, Temperatur, Fertigung, Konformität und Lebenszykluskosten ab.
- Stahl: Stahl dominiert mengenmäßig, da Festigkeit, Schweißbarkeit, etablierte Normen und die breite Verfügbarkeit von Stahlsorten für Anwendungen in den Bereichen Struktur, Verfahrenstechnik, Automobilindustrie und Energie geeignet sind und gleichzeitig ein wirtschaftliches Recycling und eine effiziente Weiterverarbeitung ermöglichen.
- Nicht-Stahl: Kupfer-, Aluminium-, Titan- und Nickelbasisrohre eignen sich für Wärmeübertragung, Leitfähigkeit, geringes Gewicht und hohe Korrosionsbeständigkeit und sind daher strategisch wichtig für Wärmetauscher, Instrumente, Transport und Spezialprozesse.
Herstellungsprozess
Die Nachfrage nach Fertigungsprozessen wird bis 2034 voraussichtlich um 5,4–6,0 % steigen. Geschweißte Fertigungsverfahren ermöglichen Skaleneffekte und Maßgenauigkeit, während nahtlose Verbindungen für Anwendungen mit hohem Druck, hohen Temperaturen und hoher Ermüdungsempfindlichkeit geeignet sind. Fortschrittliche Umformverfahren, Wärmebehandlung, Inline-Inspektion und Rückverfolgbarkeit verringern Leistungslücken und verbessern die Zuverlässigkeit der Qualifizierung.
- Geschweißt: Geschweißte Rohre sind in den Bereichen Bauwesen, Automobilindustrie, Wasserwirtschaft und Anwendungen mit niedrigem bis mittlerem Druck weit verbreitet, da kontinuierliche Walzwerke hohe Produktivität, Wiederholgenauigkeit, große Dimensionen und wettbewerbsfähige Verarbeitungskosten ermöglichen.
- Nahtlos: Nahtlose Rohre sind nach wie vor von strategischer Bedeutung für druckintensive Öl-, Gas-, Chemie-, Kessel-, Hydraulik- und Instrumentierungssysteme, bei denen eine gleichmäßige Wandintegrität und eine hohe Widerstandsfähigkeit gegen zyklische Belastungen höhere Produktionskosten überwiegen.
Typ
Für das Segment der Rohrtypen wird im Zeitraum 2026–2034 ein Wachstum von 5,5–6,1 % erwartet. Die Produktauswahl orientiert sich zunehmend an funktionalen Anforderungen anstatt an grundlegenden Abmessungen. Dies ermutigt Lieferanten, Metallurgie, Toleranzen, Oberflächenbeschaffenheit, Prüfdokumentation und Fertigungsunterstützung zu kombinieren. Insbesondere Systeme der Energiewende und automatisierte Maschinen bevorzugen hochwertige, speziell gefertigte Rohre.
- Prozessrohre: Prozessrohre stellen einen großen Bedarfspool in Raffinerien, Chemieanlagen, der Lebensmittelverarbeitung und der Energieversorgung dar, wobei Druckklasse, Korrosionszugabe, Schweißverfahren und Wartungszugänglichkeit die Beschaffung bestimmen.
- Wärmetauscherrohre: Wärmetauscherrohre sind in der Energie-, Raffinerie-, Chemie-, HLK- und Entsalzungsindustrie unverzichtbar. Thermische Effizienz, Verschmutzungsresistenz, Kompatibilität mit Rohrböden und Korrosionsbeständigkeit bestimmen die Austauschzyklen.
- Strukturrohre: Strukturrohre dienen der Unterstützung von Gebäuden, Lagerhallen, Brücken, Industrieanlagen und Anlagen zur Erzeugung erneuerbarer Energien und bieten ein hohes Festigkeits-Gewichts-Verhältnis, Vorfertigungspotenzial und eine schnellere Montage gemäß zunehmend standardisierten Konstruktionsvorschriften.
- Mechanische Rohre: Mechanische Rohre werden in Maschinenbau, Automobilkomponenten, Fördertechnik, Landwirtschaftsgeräten und der Präzisionsfertigung eingesetzt, wo Rundlaufgenauigkeit, Oberflächengüte, Bearbeitbarkeit und wiederholbare Toleranzen die nachgelagerte Produktivität direkt beeinflussen.
- Hydraulik- und Instrumentierungsschläuche: Hydraulik- und Instrumentierungsschläuche ermöglichen eine leckagefreie Fluidsteuerung in Fabriken, Energieanlagen, Systemen im Luft- und Raumfahrtbereich sowie in mobilen Geräten. Dabei sind Reinheit, Druckfestigkeit, Biegsamkeit und die Kompatibilität der Anschlüsse von entscheidender Bedeutung.
Endverwendung
Die Endnachfrage wird Prognosen zufolge bis 2034 um 5,4–6,0 % steigen. Bauprodukte benötigen größere Mengen, die Öl- und Gasindustrie stellt hohe Anforderungen an die Spezifikationen, die Chemiebranche treibt den Bedarf an korrosionsbeständigen Alternativen voran, und in der Automobilindustrie zählt Präzision bei geringem Gewicht. Lieferanten, die in mehreren Sektoren erfolgreich sind, können Investitionszyklen ausgleichen und die Auslastung ihrer Werke verbessern.
- Bauwesen: Beim Bau werden tragende und mechanische Rohre in Rahmen, Installationen, Fassaden, temporären Konstruktionen und Versorgungsnetzen verbraucht, wobei die Beschaffung durch Urbanisierung, modulares Bauen, Sicherheitsvorschriften und Projektzeitpläne aufrechterhalten wird.
- Chemie: Chemische Anlagen benötigen Prozess- und Wärmetauscherrohre, die beständig gegen korrosive Medien, Temperaturschwankungen und Stillstandsrisiken sind, was die Nachfrage nach Edelstahl-, Nickellegierungs-, ausgekleideten und zertifizierten Produkten unterstützt.
- Öl und Gas: Bei Anwendungen in der Öl- und Gasindustrie stehen Druckintegrität, Beständigkeit gegenüber korrosiven Medien, Verbindungsqualität und Rückverfolgbarkeit in Upstream-, Midstream-, LNG-, Raffinerie- und petrochemischen Anlagen im Vordergrund, wobei hochwertige nahtlose und geschweißte Ausführungen zum Einsatz kommen.
- Automobilindustrie: Die Nachfrage in der Automobilindustrie erstreckt sich auf Fahrgestell, Abgasanlage, Sitze, Antriebsstrang, Wärmemanagement und Fluidsysteme. Hierbei bestimmen Leichtbau, Crashverhalten, wiederholbare Formgebung und Qualitätskontrolle bei großen Stückzahlen die Wettbewerbsfähigkeit der Zulieferer.
Momentaufnahme der Chancen
|
Endverwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Konstruktion |
Hoch |
Modulare Rahmen |
Reifen |
|
Chemikalie |
Medium |
Korrosionsschutz |
Skalierung |
|
Öl und Gas |
Hoch |
Wasserstoffbereit |
Skalierung |
|
Automobil |
Medium |
Leichtbauchassis |
Skalierung |
Markt für Industrierohre: Wachstumstreiber und Wirkungsanalyse
Infrastrukturerneuerung steigert die wiederkehrende Nachfrage nach U-Bahnen
Alternde Wasser-, Gas-, Industrie-, Transport- und Gebäudesysteme müssen unabhängig von neuen Projektzyklen ersetzt werden und schaffen so eine nachhaltige Nachfragebasis für den Markt für Industrierohre. Auch Infrastrukturprojekte erhöhen den Druck auf Bauteile, Versorgungsleitungen, Prozessrohre und mechanische Rohre. Die Auswirkungen gehen über das Gewicht hinaus, da bei Sanierungsprojekten besser beschichtete Materialien mit engeren Toleranzen und bekanntem Ausgangsmaterial zum Einsatz kommen. Lieferanten mit lokalen Lagerbeständen, Bearbeitungs- und Verarbeitungsanlagen können schnell auf unregelmäßige Terminpläne reagieren. Technische Spezifikationen minimieren die Wahrscheinlichkeit von Materialaustausch und fördern den Einsatz vormontierter Module. Dadurch können die Sanierungsbudgets nicht nur die Massenproduktion von Schweißprodukten, sondern auch die Herstellung von Mehrwertprodukten finanzieren.
Investitionen in Energiesysteme erhöhen die Spezifikationsintensität
LNG, Raffinerieeffizienz, Wasserstoff, CO₂-Abscheidung, Kernkraftwerksbetrieb, Energieerzeugung und die Infrastruktur von Stromnetzen erhöhen den Bedarf an Druckbehältern und korrosionsbeständigen Rohren. Laut der Internationalen Energieagentur (IEA) investierte die Welt bis 2024 über 400 Milliarden US-Dollar in die Netzinfrastruktur. Dies verdeutlicht das Ausmaß der Investitionen in Ausrüstung und Infrastruktur, zu denen indirekt auch Rohre gehören. Der Energiesektor erfordert hohe Standards in Metallurgie, Rückverfolgbarkeit, zerstörungsfreier Prüfung und zertifizierten Schweißverfahren, was den Wert pro Tonne Produkte steigert. Nahtlose Rohre bieten Vorteile bei Hochdruckanwendungen, während geschweißte Rohre und Wärmetauscher in Terminals, Kühlanlagen, Umspannwerken und Verarbeitungsanlagen zum Einsatz kommen. Unternehmen, die sich für wasserstoffbeständige Werkstoffe und Nickellegierungen qualifizieren, profitieren von längeren Projekten und höheren Margen.
Die Lokalisierung der Fertigung stärkt regionale Lieferketten
Reshoring, Nearshoring und Maßnahmen zur Förderung lokaler Wertschöpfung stimulieren die Ansiedlung von Fabriken für Halbleiter, Batterien, Fahrzeuge, Maschinen, Chemikalien und Dateninfrastruktur. Jede Investition führt zum direkten Einsatz von Rohren in Tragwerken, Versorgungsanlagen, HLK-Anlagen, Prozesssystemen und Fertigungsmaschinen sowie zu Folgekäufen für Wartungszwecke. Lokalisierung bringt andere Aspekte in den Entscheidungsprozess ein: garantierte Lieferzeiten, lokale Standardisierung, Flexibilität bei kleinen Losgrößen und nachvollziehbare Herkunft – anstelle eines Mindestpreises von Anfang an. Regionale Werke und Servicezentren können diesen Anforderungen gerecht werden, indem sie ihre Lagerbestände an Industrieclustern ausrichten und die Endbearbeitung in der Nähe der Endkunden durchführen. Dieser Effekt wäre am größten, wenn Importe lange Logistikwege erfordern oder mit Handelsrisiken behaftet sind.
Zukunftstrends auf dem Markt für Industrierohre
Hochwertige digitale Datensätze werden zu Wettbewerbsvorteilen
Die Markttrends für Industrierohre werden sich zunehmend auf den digitalen Produktpass konzentrieren, der Informationen zu Wärmechemie, Prozessdaten, Prüfergebnissen, Emissionen und der Lieferkette enthält. Bildverarbeitung, Ultraschallanalyse und Echtzeit-Dimensionskontrolle tragen zu weniger Fehlern und höherer Effizienz bei. Anwender in regulierten Branchen oder kritischen Systemen können standardisierte Dokumente für effizientere Wareneingangsprüfungen und die Planung vorbeugender Wartungsmaßnahmen nutzen. Werke, die die Prozesse von Schmelzen, Formen, Wärmebehandlung und Oberflächenveredelung mit der Logistik verknüpfen, stärken ihre Glaubwürdigkeit im Bereich der Qualifizierung. Zertifizierte Produktionsdaten ermöglichen schrittweise zustandsorientierte Nachbestellungen, die automatisierte Einhaltung gesetzlicher Vorschriften und differenzierte Preisgestaltung.
Die kohlenstoffarme Metallurgie verändert die Beschaffungsentscheidungen
Die Beschaffungsgruppen werden den im Material gebundenen Kohlenstoff zunehmend zusammen mit anderen Eigenschaften wie Zugfestigkeit, Korrosionsbeständigkeit und Preis bewerten. Elektrolichtbogenöfen, erneuerbare Energien, ein höherer Anteil an Recyclingmaterialien, grüner Wasserstoff und die Massenbilanz werden das Angebot an verfügbaren Rohren, insbesondere in Europa und für den Export, beeinflussen. Laut Bericht der World Steel Association liegt die Emissionsintensität der Stahlindustrie im Jahr 2023 bei 1,92 Tonnen Kohlendioxid pro Tonne produziertem Rohstahl. Dies verdeutlicht das noch bestehende Handlungspotenzial. Die Rohrhersteller benötigen eine zuverlässige Methode zur Zuordnung ihrer CO₂-Emissionen sowie eine unabhängige Verifizierung.
Marktchancen für Industrierohre
Errichtung lokaler Fertigungszentren in Investitionsregionen
Die Marktprognosen für Industrierohre sprechen für Investitionen in Beschichtungs-, Gewindeschneid-, Präzisionsschneid-, Biege- und Prüfkapazitäten in der Nähe von Industriezentren am Golf, in Indien, Südostasien und Nordamerika. Lokale Weiterverarbeitung reduziert Frachtkosten, verkürzt Inbetriebnahmezeiten und trägt dazu bei, dass importierte oder regional produzierte Rohre projektspezifische Anforderungen erfüllen. Investoren sollten Korridore mit sichtbaren Pipelines in den Bereichen Wasser, LNG, Chemie, Energie, Rechenzentren und Fertigung priorisieren. Ein Hub-Modell kann mehrere Endanwendungen bedienen und gleichzeitig die Kapitalintensität einer integrierten Stahlproduktion vermeiden. Partnerschaften mit Händlern und Ingenieurbüros verbessern die Nachfrageprognose, und modulare Anlagen ermöglichen eine schrittweise Erweiterung. Die höchsten Renditen dürften sich aus Dienstleistungen ergeben, die Zertifizierungs- und Lieferzeitbeschränkungen lösen.
Skalierbare, hochintegre Rohrleitungen für das Wasserstoff- und Kohlenstoffmanagement
Wasserstoffproduktion, -transport, -speicherung und CO₂-Abscheidung schaffen attraktive Investitionsmöglichkeiten für qualifizierte geschweißte, nahtlose, Edelstahl- und Nickellegierungsrohre. Projektentwickler stehen vor Herausforderungen hinsichtlich Materialeigenschaften wie Versprödung, Verunreinigungen, zyklischer Druckbelastung, Korrosion und Verbindungsintegrität. Daher bevorzugen sie Lieferanten, die die Leistungsfähigkeit unter realistischen Betriebsbedingungen nachweisen können. Hersteller sollten Testpartnerschaften finanzieren, die erforderlichen Genehmigungen einholen und nachvollziehbare Produktionsprozesse entwickeln, bevor die Projektvolumina steigen. Kommerzielle Strategien können die Rohrlieferung mit Fittings, Beschichtungen, Spulung und Inspektionsunterstützung bündeln. Obwohl die Zeitpläne weiterhin von politischen Vorgaben abhängen, kann eine frühzeitige Qualifizierung den Status eines bevorzugten Lieferanten sichern und die Margen schützen. Brownfield-Konversionsprojekte bieten kurzfristige Einnahmen, da bestehende Pipelines und Prozessanlagen bewertet, ersetzt oder selektiv modernisiert werden müssen.
Aktuelle Entwicklungen
- November 2025: Die Nippon Steel Corporation verlängerte einen 10-Jahres-Vertrag zur Lieferung von Ölfeldrohren an Shell. Dies stärkt die langfristige Nachfrageplanung für hochwertige Rohrprodukte im Energiesektor und unterstützt stabile Liefervereinbarungen angesichts sich wandelnder technischer Anforderungen und der Anforderungen an die Energiesicherheit.
- November 2025: Ratnamani Metals & Tubes Limited hat seine Kapazitätsprojekte in Odisha, Kutch, Rajkot und Saudi-Arabien ausgebaut. Dazu gehören erweiterte Fertigungskapazitäten für spiralgeschweißte Rohre, Beschichtungen, dickwandige Rohre, Spulungen und nahtlose Edelstahlrohre, die auf die Nachfrage in den Bereichen Infrastruktur, Wasserstoff, Kernenergie, Wärmekraft und regionale Industrie abgestimmt sind.
- Juni 2025: Die United States Steel Corporation schloss ihre Partnerschaft mit der Nippon Steel Corporation ab. Dadurch entstand eine Plattform, die US-amerikanische Produktionsanlagen mit Technologie und Kapitalzusagen vereint. Die Transaktion hat Auswirkungen auf die inländische Stahl- und Rohrversorgung, Modernisierungsprioritäten und den Kundenzugang in den Bereichen Energie, Bauwesen und Industrie.
Häufig gestellte Fragen

Nivedita ist eine versierte Forschungsexpertin mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Sie ist derzeit als Projektmanagerin im IKT-Bereich bei The Insight Partners tätig und verfügt über umfassende Fachkenntnisse in der Leitung und Durchführung von syndizierten, kundenspezifischen, abonnementbasierten und beratenden Forschungsaufträgen in unterschiedlichen Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen und umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Sie hat umfassend mit führenden IKT-Unternehmen zusammengearbeitet und ihnen geholfen, Marktchancen zu erkennen und Branchenveränderungen zu meistern.
Nivedita hat einen MBA in Management vom IMS, Dehradun. Vor ihrem Eintritt bei The Insight Partners sammelte sie wertvolle Erfahrungen bei MarketsandMarkets und Future Market Insights in Pune, wo sie verschiedene Forschungspositionen innehatte und sich ein solides Fundament in Branchenanalyse und Kundenbindung erarbeitete.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -