
産業用チューブ市場:規模・成長・予測 2034
工業用チューブ市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:材質別(鋼、非鋼)、製造プロセス別(溶接、シームレス)、タイプ別(プロセスパイプ、熱交換器チューブ、構造チューブ、機械チューブ、油圧および計装チューブ、その他)、用途別(建設、化学、石油・ガス、自動車、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00007032
- カテゴリー : 製造業と建設業
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 28, 2026


2025年の市場規模
454億 2000万米ドル
基準年値
2034年の予測
740億5000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
5.58 %
成長率
対象市場
5415億7000 万米ドル
(2026年~2034年)
工業用チューブ市場は、2025年には454億2000万米ドルと評価され、2034年には740億5000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)5.58%で拡大する見込みです。需要は、建設、化学処理、石油・ガス、自動車製造といった分野における継続的な調達を反映しており、これらの分野では、寸法精度、耐圧性、耐熱性、ライフサイクル信頼性が、溶接管およびシームレス管製品の重要な購買基準となっています。
北米における工業用チューブの需要は、パイプラインの交換、データセンターの建設、国内製造業への投資、低炭素エネルギーシステムの普及などにより、2034年まで年平均成長率(CAGR)4.8~5.4%で推移すると予測されています。また、同地域の工業用チューブ市場規模は、認証取得済みの高付加価値製品を優遇する厳格なエンジニアリング仕様によっても拡大しており、さらに国内回帰プログラムによって、溶接チューブ、機械用チューブ、熱伝達チューブの地元サプライヤーの認知度も向上しています。
工業用チューブ市場の評価と洞察
- 北米: 2025年には27~30%のシェアを占めると予測されているこの地域は、インフラの更新、エネルギー投資、製造業の現地化が仕様主導の需要を支えるため、2026年から2034年にかけて4.8~5.4%の成長が見込まれています。
- 米国: 2025年には北米の収益の79~82%を占める見込みで、2034年まで4.9~5.5%の成長が見込まれている。
- 欧州: 2025年には23~26%のシェアを占めると予測されており、ドイツ、イタリア、フランス、英国、スペインが牽引役となり、4.2~4.8%の成長が見込まれる。
- アジア太平洋地域: 2025年には38~41%のシェアが見込まれており、中国、インド、日本、韓国に支えられ、年平均成長率(CAGR)は6.2~6.8%になると予測されている。
- 最大のセグメント:鉄鋼は、2025年には市場シェアの78~82%を占めると予測されており、2026年から2034年にかけて5.2~5.8%の成長が見込まれている。
- 高成長分野:油圧および計測用チューブは、2025年には8~11%のシェアを占めると予測されており、2034年まで6.4~7.0%の成長が見込まれています。
- 詳細に分析された主要企業: Acciai Speciali Terni SpA、Divine Tubes Pvt. Ltd.、Eisenbau Krämer GmbH、KME Germany GmbH & Co. KG、Macsteel Service Centres SA (Pty) Ltd.、日本製鉄株式会社、Ratnamani Metals & Tubes Limited、Tubos Apolo SAS、United States Steel Corporation、およびJindal SAW Limited。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
工業用鋼管市場の動向を見ると、生産は標準化された炭素鋼管の生産から、より厳しい公差、より優れた合金、自動溶接検査、デジタル追跡を備えた用途別製品の製造へと進化していることがわかります。電気抵抗溶接は依然として量産に不可欠であり、冷間引抜き、熱間押出、レーザー測定、非破壊検査は、シームレス鋼管および精密鋼管の生産における一貫性を維持するのに役立っています。また、購入者が鋼材中の炭素含有量、品質認証、設置コストを分析するにつれ、製鉄所は廃棄物の最小化とエネルギー消費量の削減において、より効率的な生産体制を構築しています。
2034年までの設備投資は、インド、東南アジア、湾岸諸国、そして工業団地、浄水施設、LNG施設、送電網が建設されている北米の一部地域に重点を置くべきである。国内調達、水素パイプライン整備、低炭素鋼生産に関する調達方針が、サプライヤー選定の指針となるだろう。地域内に仕上げ加工能力、適切な冶金技術、そしてプロジェクト遂行能力を備えたメーカーが繁栄するだろう。
工業用チューブ市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 454億2000万米ドル |
| 2034年までの市場規模 | 740億5000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 5.58% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
工業用チューブ市場分析
工業用チューブ産業の成長可能性は、既存設備の更新、化学プラントの拡張、車両軽量化、エネルギーシステムの近代化といったインフラ投資に大きく左右されます。チューブ工場における製造工程は、コイル、プレート、ビレット、銅、特殊合金などの原材料を用いて、溶接管またはシームレス管を製造することです。製造工程には、熱処理、サイズ調整、コーティング、試験、認証といった工程も含まれます。
材料の入手可能性は、鉄鋼、ニッケル、銅の価格、エネルギー、輸送コストの変動に引き続き影響を受けやすい。しかしながら、自動化された製鉄所、生産量の増加、リサイクルプロセスによってコスト構造は削減されている。世界鉄鋼協会が発表した2023年のデータによると、材料効率は98.15%と高い水準にある。
工業用チューブ市場レポートによると、この業界は、総合製鉄会社、地域密着型企業、精密チューブメーカーなど、非常に細分化された形態をとっていることが明らかになった。世界の工業用チューブ市場における主要プレーヤーとしては、垂直統合による事業展開で優位に立つ日本製鉄株式会社、上流工程統合の恩恵を受けるUSスチール株式会社、そしてプロジェクトグレードのチューブおよび加工品に注力するラトナマニ・メタルズ&チューブス社、ジンダルSAW社などが挙げられる。
自動検査システム、肉厚肉化技術、耐腐食性材料、水素対応性、局所コーティングなどの分野に投資が行われています。これらの企業は、製品ポートフォリオの強み、顧客サービス、地域的なアクセスを競い合っています。工業用チューブ市場におけるプレーヤーのポジショニングは、生産能力から品質評価と下流サービスへと徐々にシフトしています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
工業用チューブ市場:戦略的洞察
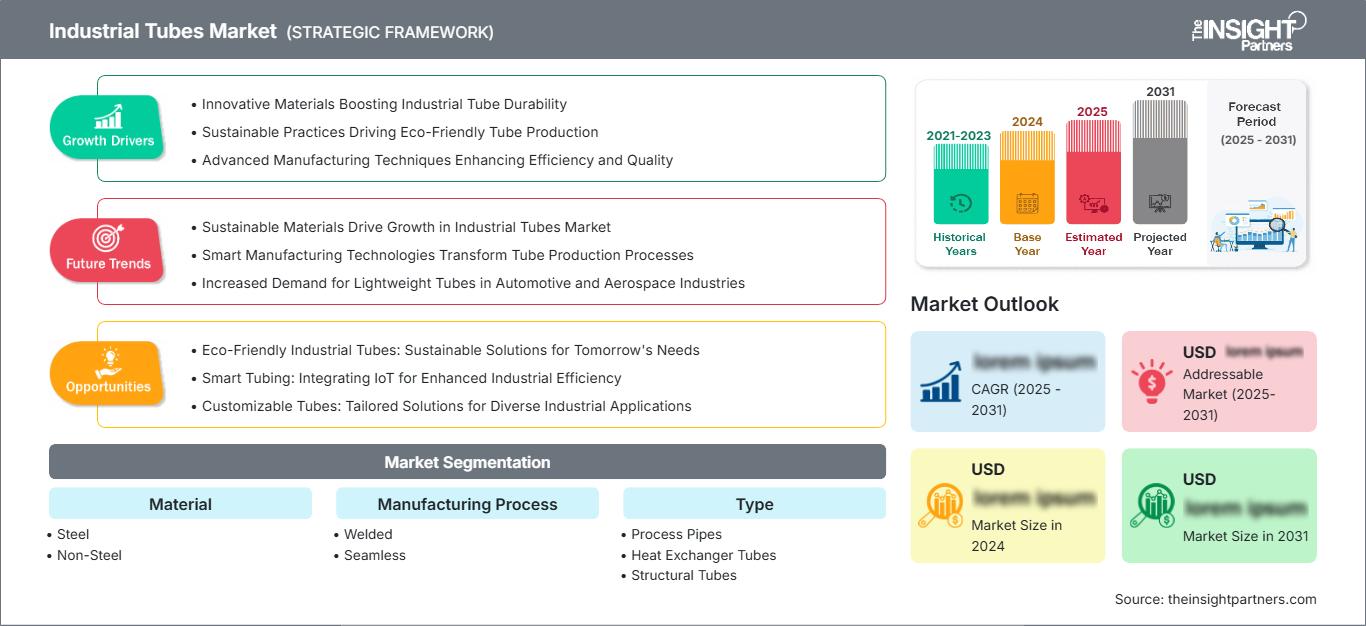
地域別分析
北米の工業用チューブ市場
2025年における同地域の産業用チューブ市場シェアは27~30%と予測されており、これはエネルギー、化学、輸送、商業建設といった分野における幅広い導入実績を反映している。2034年までの年平均成長率(CAGR)は4.8~5.4%と予測されており、老朽化した水道・ガス網の更新、LNGおよび炭素管理プロジェクト、工場建設、熱交換器やプロセスシステムに対するより厳格な信頼性要件などが市場を支えている。
カナダはパイプライン、鉱業、エネルギーインフラの需要を牽引し、メキシコは自動車および近海製造業の消費を強化している。地域バイヤーは、国産またはトレーサブルな材料、耐圧認証、および防錆処理をますます重視するようになっている。主要な工業地帯の近くに在庫を持つサービスセンターは、緊急のメンテナンス需要に対応でき、溶接鋼、シームレス鋼、機械用鋼、計装用鋼を提供する製鉄所は、エンジニアリング請負業者の調達の複雑さを軽減する。
米国工業用チューブ市場
米国は2025年には北米の工業用チューブ売上高の79~82%を占めると推定され、2034年まで年平均成長率(CAGR)4.9~5.5%を記録すると予測されている。需要は石油化学コンビナート、シェールガス関連の精製、発電、自動車、データセンター、連邦政府主導のインフラによって固定されている。メンテナンスと更新の必要性により、新規プロジェクトの影響を受けない継続的な需要基盤が確保されている。
ユナイテッド・ステーツ・スチール社は国内の鉄鋼生産能力と鋼管事業を維持している一方、グローバルな専門サプライヤーは流通契約や輸入を活用して競争している。蓄電、半導体、電池、機械への投資は、構造用鋼管および機械用鋼管にとってプラス要因となっている。圧力完全性、冶金、溶接、試験認証は、熱交換器および計測機器分野における高価格の実現に貢献している。
欧州工業用チューブ市場
欧州は2025年には23~26%のシェアを占めると予測されており、2034年まで4.2~4.8%の成長が見込まれています。ドイツは機械、化学製品、自動車製造、地域暖房プラントの分野で際立っています。ドイツのバイヤーは、精密機械加工、熱交換器、プロセスチューブの供給を実現するために、EN規格の許容誤差、認証済みの低炭素材料、信頼性の高い物流など、特定の要件を求めています。
英国は、オフショアサービス、水資源、エネルギー転換インフラに依存している。フランスは、原子力発電、関連する航空宇宙工学、化学、輸送機械で貢献している。イタリアはステンレス鋼加工、機械輸出、特注製粉で代表され、スペインは再生可能エネルギーと産業構造が特徴である。ヨーロッパのバイヤーがサプライヤーと二酸化炭素排出量を最適化する中で、すべては合金に関する専門知識、文書化、そして迅速な対応にかかっている。
アジア太平洋地域の工業用チューブ市場
アジア太平洋地域は、2025年には38~41%の市場シェアを占めると予測されており、2034年まで6.2~6.8%の成長率で市場を牽引すると見込まれています。中国は製造業、インフラ、石油化学製品、機器輸出において依然として国別市場規模で首位を維持していますが、インドは都市建設、水道管敷設、精製、国内製造業の発展に伴う需要増により、急速に重要な成長牽引役になりつつあります。
日本と韓国は、高性能な自動車、船舶、半導体、エネルギー関連分野で強みを発揮している。オーストラリアは、鉱業、LNG、水関連プロジェクトで貢献している。産業の現地化、クリーンエネルギー、物流支援政策により、対応可能な需要は増加するものの、生産能力の集約化と輸出競争の激化により、溶接鋼管の利益率は依然として低い。
中東・アフリカ工業用チューブ市場
この地域は2034年まで5.6~6.2%の成長が見込まれている。サウジアラビアは下流エネルギー、海水淡水化、公益事業、大規模都市開発事業で主導的な役割を果たしており、一方UAEは石油化学、地域冷房、物流、建設需要を包含している。両市場とも、現地での仕上げ作業と質の高いプロジェクト供給をますます重視する傾向にある。
南アフリカは、鉱業、電力、水、および産業メンテナンスにおける消費の中心地である。中東・アフリカのその他の地域では、ガス処理、港湾、送水、再生可能エネルギープロジェクトにおいて、選択的なビジネスチャンスが存在する。輸入への依存度は依然として高いものの、地域内でのコーティング、ねじ切り、在庫管理、および製造により、リードタイムを短縮し、プロジェクトへの対応力を向上させることができる。
セグメンテーション分析
材料
材料セグメントは、2026年から2034年にかけて5.3~5.9%の成長が見込まれています。工業用チューブ市場の範囲は、腐食性環境向けのコスト効率の高い炭素鋼、ステンレス鋼、合金鋼、および導電性、軽量化、特殊化学用途向けの非鋼材製品に及びます。選定は、圧力、温度、製造方法、規制への適合性、ライフサイクルコストによって決まります。
- 鉄鋼:鉄鋼は、その強度、溶接性、確立された規格、幅広いグレードの入手可能性により、構造、プロセス、自動車、エネルギー用途に適しているだけでなく、経済的なリサイクルと加工も可能にするため、量的に圧倒的なシェアを占めています。
- 非鋼材:銅、アルミニウム、チタン、ニッケルをベースとしたチューブは、熱伝達、導電性、軽量性、および厳しい腐食といった課題を解決できるため、熱交換器、計測機器、輸送、特殊加工において戦略的に重要な役割を果たしています。
製造工程
製造工程の需要は、2034年まで5.4~6.0%の成長が見込まれています。溶接による生産は、規模と寸法の一貫性を支える一方、シームレス製法は、高圧、高温、疲労に敏感な用途に適しています。高度な成形、熱処理、インライン検査、トレーサビリティにより、性能ギャップが縮小し、認証の信頼性が向上しています。
- 溶接管:溶接管は、建設、自動車、水処理、低圧から中圧の用途において、高い生産量を維持しています。これは、連続圧延機による製造が、生産性、再現性、幅広い寸法、そして競争力のある加工コストを実現するためです。
- シームレス:シームレスチューブは、均一な肉厚と繰り返し応力に対する耐性が製造コストの上昇を上回る、圧力のかかる石油、ガス、化学、ボイラー、油圧、および計装システムにおいて、戦略的に依然として重要な役割を果たしています。
タイプ
2026年から2034年にかけて、タイプ別セグメントは5.5~6.1%の成長が見込まれています。製品選定は、基本的な寸法よりも機能的な要件に基づいて行われることが増えており、サプライヤーは冶金、公差、表面状態、試験文書、および製造サポートを組み合わせるよう促されています。エネルギー転換システムや自動化された機械は、特に高付加価値のエンジニアリングチューブを好んで使用します。
- プロセス配管:プロセス配管は、製油所、化学プラント、食品加工工場、公益事業などにおいて主要な需要源となっており、圧力クラス、腐食代、溶接手順、メンテナンスの容易性などが調達の指針となる。
- 熱交換器チューブ:熱交換器チューブは、電力、精製、化学、空調、海水淡水化などの分野で不可欠であり、熱効率、汚れ耐性、チューブシートとの適合性、腐食性能が交換サイクルを左右します。
- 構造用チューブ:構造用チューブは、建物、倉庫、橋梁、産業用フレーム、再生可能エネルギー設備などを支え、高い強度対重量比、プレハブ化の可能性、そしてますます標準化される設計基準の下での迅速な組み立てを実現します。
- 機械用チューブ:機械用チューブは、機械、自動車部品、マテリアルハンドリング、農業機械、精密加工などの分野で使用され、同心度、表面仕上げ、加工性、再現性のある公差が下流工程の生産性に直接影響します。
- 油圧および計装用チューブ:油圧および計装用チューブは、工場、エネルギー施設、航空宇宙関連システム、および移動機器において、漏れのない流体制御を可能にするため、清浄度、耐圧性、曲げやすさ、および継手との互換性が決定的に重要となります。
最終用途
最終用途需要は2034年まで5.4~6.0%のペースで増加すると予測されている。建設資材は規模が大きく、石油・ガス産業は厳しい仕様が求められ、化学品は耐腐食性代替品を必要とし、自動車産業は軽量かつ精密な製品を求めている。複数の分野で実績のあるサプライヤーは、投資サイクルをバランスよく管理し、工場の稼働率を向上させることができる。
- 建設:建設では、構造用および機械用のチューブが、フレーム、設備、ファサード、仮設工事、ユーティリティネットワークなどに使用され、都市化、モジュール式建築、安全基準、プロジェクトスケジュールが調達を支えています。
- 化学:化学プラントでは、腐食性媒体、温度サイクル、および停止リスクに耐性のあるプロセスチューブおよび熱交換器チューブが必要とされ、ステンレス鋼、ニッケル合金、ライニング付き、および認証済み製品に対する需要が高まっています。
- 石油・ガス:石油・ガス用途では、上流、中流、LNG、精製、石油化学設備全体にわたって、圧力の完全性、耐酸性、接続品質、トレーサビリティが最優先事項であり、高品質のシームレスおよび溶接グレードが求められます。
- 自動車分野:自動車部品の需要は、シャーシ、排気系、シート、駆動系、熱管理、流体システムなど多岐にわたり、軽量化、衝突性能、再現性の高い成形、大量生産における品質管理がサプライヤーの競争力を左右する。
機会の概要
|
最終用途 |
収益貢献 |
トレンドタグ |
導入段階 |
|
工事 |
高い |
モジュラーフレーム |
成熟した |
|
化学薬品 |
中くらい |
腐食制御 |
スケーリング |
|
石油・ガス |
高い |
水素対応 |
スケーリング |
|
自動車 |
中くらい |
軽量シャーシ |
スケーリング |
工業用チューブ市場の成長要因と影響分析
インフラ整備により、地下鉄の定期需要が拡大
老朽化した水道、ガス、産業、輸送、建築システムは、新規プロジェクトのサイクルに関係なく交換が必要となり、産業用チューブ市場の持続的な消費基盤を形成しています。インフラ開発プロジェクトもまた、構造部品、ユーティリティ配管、プロセス配管、機械配管への圧力を高めています。改修プロジェクトでは、より厳密な公差でコーティングされた材料や、既知の供給元材料が使用されるため、その影響は重量増加だけにとどまりません。現地に在庫、機械加工、加工設備を持つサプライヤーは、断片的なスケジュール要件に迅速に対応できます。エンジニアリング仕様により、代替品の可能性が低くなり、プレアセンブリモジュールの使用が保証されます。これにより、改修予算は、大量溶接製品だけでなく、付加価値の高い製品にも充当できるようになります。
エネルギーシステムへの投資は仕様の厳格さを高める
LNG、精製効率、水素、二酸化炭素回収、原子力発電所の維持管理、エネルギー生産、電力網インフラの整備は、圧力容器とチューブの耐腐食性に対するニーズを高めています。国際エネルギー機関によると、2024年には世界の電力網インフラへの投資額は4,000億米ドルを超え、チューブを含む設備およびインフラ投資の規模の大きさが示されています。エネルギー分野では、冶金、トレーサビリティ、非破壊検査、認証溶接プロセスに関する高い基準が求められ、製品1トン当たりの価値が上昇しています。シームレスチューブは高圧用途で優位性があり、溶接チューブや熱交換器製品はターミナル、冷却設備、変電所、処理施設で役立ちます。耐水素グレードやニッケル合金製品の資格を持つ企業は、より長期のプロジェクトとより高い利益率を実現できるでしょう。
製造拠点の現地化は地域サプライチェーンを強化する
リショアリング、ニアショアリング、国内コンテンツ政策は、半導体、バッテリー、自動車、機械、化学薬品、データインフラストラクチャの工場を活性化させています。それぞれの投資は、構造フレーム、ユーティリティ、HVAC、プロセスシステム、製造機械内での直接的な管状材料の使用、およびその後のメンテナンス用再購入につながります。現地化は、意思決定プロセスに異なる考慮事項をもたらします。それは、当初の最低価格ではなく、保証されたリードタイム、現地での標準化、小ロットの柔軟性、トレーサブルな調達です。地域の工場やサービスセンターは、在庫を産業集積に合わせて、最終顧客の近くで仕上げを行うことで、これらの考慮事項に対応できます。この影響は、輸入に長い物流ルートが必要な場合や貿易リスクがある場合に最大になります。
工業用チューブ市場の将来動向
デジタル品質のレコードが商業的な差別化要因となる
工業用チューブの市場動向は、熱化学、プロセスデータ、試験結果、排出物、およびトレーサビリティ文書に関連する製品のデジタルパスポートにますます焦点を当てるようになるだろう。マシンビジョン、超音波分析、およびリアルタイム寸法制御は、欠陥の削減と効率の向上に貢献する。規制対象産業や重要システムのユーザーは、標準化された文書を活用して、受入試験と予防保全計画をより効率的に行うことができる。溶解、成形、熱処理、表面仕上げ、および物流を連携させる製鉄所は、認証の信頼性を高めることができる。徐々に、認証された生産データによって、状態に基づく再発注、自動化された規制遵守、および差別化された価格設定が可能になるだろう。
低炭素冶金技術が調達決定のあり方を変える
調達グループは、引張強度、耐食性、価格などの他の特性とともに、製造過程で発生する炭素排出量をますます評価するようになるでしょう。電気アーク炉、再生可能エネルギー源、リサイクル材含有量の増加、グリーン水素、および質量バランスは、特にヨーロッパと輸出向けに、入手可能なチューブの範囲に影響を与えます。世界鉄鋼協会の報告によると、2023年の鉄鋼業界の排出原単位は、粗鋼1トンあたり1.92トンの二酸化炭素が排出されています。これは、まだやるべきことがどれだけ残っているかを示しています。チューブメーカーは、炭素排出量を割り当てるための信頼できる方法と第三者による検証を必要とします。
工業用チューブ市場の機会
投資額の多い地域に、地域密着型の仕上げ拠点を構築する
工業用チューブ市場の予測では、湾岸地域、インド、東南アジア、北米の工業集積地近郊におけるコーティング、ねじ切り、精密切断、曲げ加工、試験設備への投資が推奨されています。現地での仕上げ加工は輸送コストを削減し、試運転期間を短縮するとともに、輸入または地域生産の母管がプロジェクト固有の要件を満たすのに役立ちます。投資家は、水、LNG、化学薬品、電力、データセンター、製造業など、パイプラインが目立つ回廊を優先すべきです。ハブモデルは、統合製鉄の資本集約を回避しながら、複数の最終用途に対応できます。販売業者やエンジニアリング請負業者とのパートナーシップは需要の可視性を高め、モジュール式設備は段階的な拡張を可能にします。最も高い収益は、認証やリードタイムの制約を解決するサービスから得られるはずです。
水素および炭素管理用の高信頼性配管のスケール
水素の製造、輸送、貯蔵、および炭素回収システムは、溶接管、シームレス管、ステンレス鋼管、ニッケル合金管などの適格な材料に対する投資可能なニッチ市場を生み出しています。開発者は、脆化、不純物、周期的な圧力、腐食、接続部の完全性といった材料上の課題に直面しており、現実的な運転条件下で性能を検証できるサプライヤーが有利です。生産者は、プロジェクトの生産量が加速する前に、試験パートナーシップに資金を提供し、関連する承認を取得し、追跡可能な製造期間を確立する必要があります。商業戦略では、チューブの供給と継手、コーティング、スプール、検査サポートをパッケージ化することができます。タイムラインは政策に依存しますが、早期に資格を取得することで、優先サプライヤーとしての地位を確立し、利益率を確保できます。既存のパイプラインやプロセスユニットは評価、交換、または選択的なアップグレードが必要となるため、ブラウンフィールド転換プロジェクトはより短期的な収益をもたらします。
最近の動向
- 2025年11月:日本製鉄株式会社は、シェル社への石油掘削用鋼管供給に関する10年間の契約を更新し、エネルギー事業で使用される高級鋼管製品の長期的な需要見通しを強化するとともに、技術およびエネルギー安全保障に関する要求の変化に対応し、安定供給体制を維持した。
- 2025年11月:ラトナマニ・メタルズ&チューブス社は、オリッサ州、カッチ地方、ラージコート、サウジアラビアで、拡張スパイラル溶接パイプ、コーティング、厚肉パイプ、スプーリング、ステンレスシームレスパイプなどの生産能力向上プロジェクトを進めており、インフラ、水素、原子力、火力発電、地域産業の需要に対応している。
- 2025年6月:ユナイテッド・ステーツ・スチール・コーポレーションは、日本製鉄株式会社との提携取引を完了し、米国の製造資産と技術および資本コミットメントを組み合わせたプラットフォームを構築しました。この取引は、国内の鉄鋼および鋼管の供給、近代化の優先順位、エネルギー、建設、産業用途における顧客アクセスに影響を与えます。
よくある質問

ニヴェディタは、市場調査とビジネスコンサルティングの分野で9年以上の経験を持つ、優れたリサーチプロフェッショナルです。現在、The Insight PartnersでICT分野のプロジェクトマネージャーを務め、多様なテクノロジー分野におけるシンジケート、カスタム、サブスクリプションベース、そしてコンサルティングといった調査業務の管理と実行において深い専門知識を有しています。
データドリブンな分析と実用的なインサイトを提供してきた実績を持つニヴェディタは、数々の重要プロジェクトにおいて重要な貢献を果たしてきました。クライアントの目標理解、市場動向の分析、そして戦略的な提言の導出に至るまで、プロジェクトをエンドツーエンドで遂行します。彼女は大手ICT企業と幅広く協業し、市場機会の特定や業界の変化への対応を支援してきました。
ニヴェディタは、デラドゥンにあるIMSで経営学のMBAを取得しています。The Insight Partners入社前は、プネーのMarketsandMarketsとFuture Market Insightsで貴重な経験を積み、様々なリサーチ業務を経験することで、業界分析とクライアントエンゲージメントにおける確固たる基盤を築きました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -