
Mercato dei tubi industriali: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei tubi industriali (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per materiale (acciaio, non acciaio); processo di produzione (saldato, senza saldatura); tipologia (tubi di processo, tubi per scambiatori di calore, tubi strutturali, tubi meccanici, tubi idraulici e per strumentazione, altri); utilizzo finale (edilizia, chimica, petrolio e gas, automobilistico, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00007032
- Categoria : Produzione e costruzione
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 28, 2026


Dimensioni del mercato nel 2025
45,42 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
74,05 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
5,58 %
Tasso di crescita
Mercato di riferimento
541,57 miliardi di dollari USA
(2026-2034)
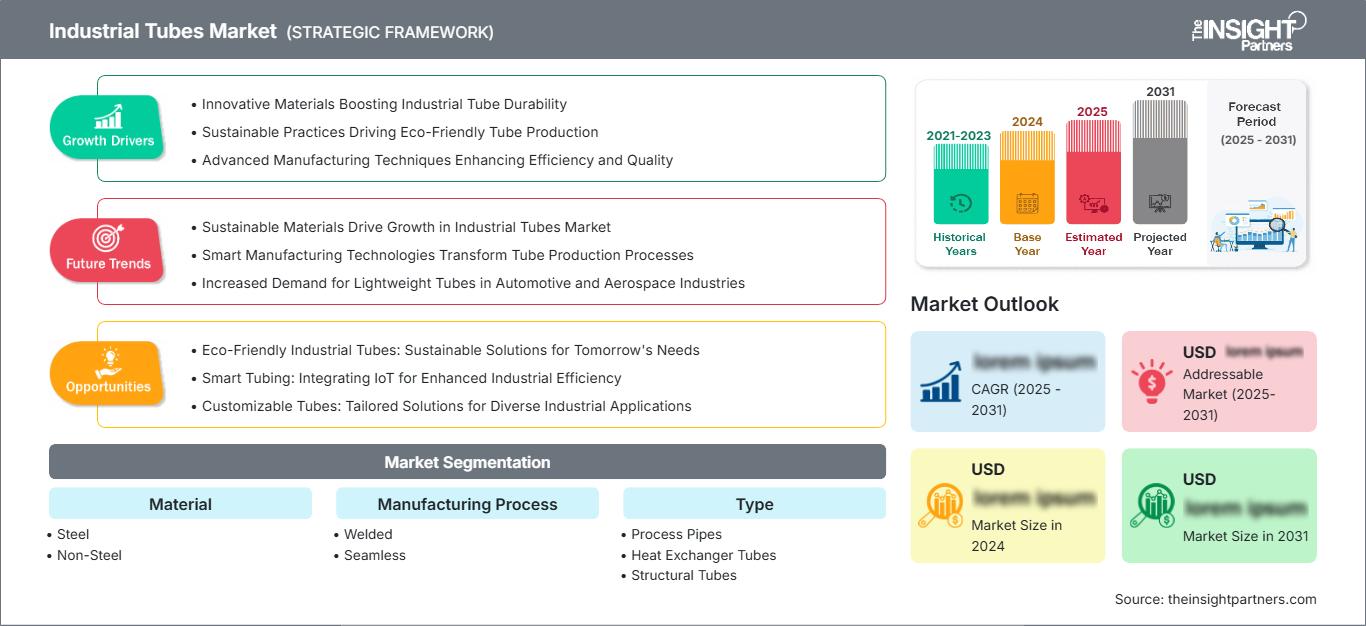
Il mercato dei tubi industriali valeva 45,42 miliardi di dollari nel 2025 e si prevede che raggiungerà i 74,05 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 5,58% nel periodo 2026-2034. La domanda riflette un approvvigionamento costante nei settori dell'edilizia, della lavorazione chimica, del petrolio e del gas e della produzione automobilistica, dove la precisione dimensionale, la resistenza alla pressione, le prestazioni termiche e l'affidabilità del ciclo di vita rimangono criteri di acquisto fondamentali per i tubi saldati e senza saldatura.
Si prevede che la domanda nordamericana crescerà a un tasso annuo composto (CAGR) stimato tra il 4,8% e il 5,4% fino al 2034, grazie alla sostituzione delle condotte, alla costruzione di data center, agli investimenti nella produzione nazionale e ai sistemi energetici a basse emissioni di carbonio, che sosterranno il consumo ricorrente di tubi. Le dimensioni del mercato dei tubi industriali nella regione beneficiano inoltre di rigorose specifiche ingegneristiche che privilegiano prodotti certificati e di maggior valore, mentre i programmi di reshoring migliorano la visibilità per i fornitori locali di tubi saldati, meccanici e termovettori.
Analisi e approfondimenti sul mercato dei tubi industriali
- Nord America: con una quota stimata tra il 27% e il 30% nel 2025, si prevede che la regione crescerà del 4,8-5,4% tra il 2026 e il 2034, grazie al rinnovamento delle infrastrutture, agli investimenti nel settore energetico e alla localizzazione della produzione, che sosterranno la domanda guidata dalle specifiche tecniche.
- USA: Rappresentando il 79-82% del fatturato nordamericano nel 2025, si prevede che il Paese crescerà del 4,9-5,5% fino al 2034.
- Europa: con una quota di mercato stimata tra il 23% e il 26% nel 2025, l'Europa dovrebbe registrare una crescita del 4,2-4,8%, trainata da Germania, Italia, Francia, Regno Unito e Spagna.
- Asia-Pacifico: con una quota stimata tra il 38% e il 41% nel 2025, si prevede che la regione Asia-Pacifico registrerà un tasso di crescita annuo composto (CAGR) del 6,2-6,8%, trainata da Cina, India, Giappone e Corea del Sud.
- Segmento più importante: l'acciaio deteneva una quota di mercato stimata tra il 78% e l'82% nel 2025 e si prevede che crescerà del 5,2-5,8% nel periodo 2026-2034.
- Segmento ad alta crescita: i tubi idraulici e per strumentazione rappresentavano una quota stimata tra l'8% e l'11% nel 2025 e si prevede che cresceranno del 6,4-7,0% entro il 2034.
- Aziende chiave analizzate nel dettaglio: Acciai Speciali Terni SpA, Divine Tubes Pvt. Ltd., Eisenbau Krämer GmbH, KME Germany GmbH & Co. KG, Macsteel Service Centres SA (Pty) Ltd., Nippon Steel Corporation, Ratnamani Metals & Tubes Limited, Tubos Apolo SAS, United States Steel Corporation e Jindal SAW Limited.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Le tendenze del mercato dei tubi industriali indicano che la produzione si è evoluta dalla produzione di tubi in acciaio al carbonio standardizzati alla fabbricazione di prodotti specifici per applicazioni con tolleranze più ristrette, leghe migliori, ispezione automatizzata delle saldature e tracciabilità digitale. La saldatura a resistenza elettrica rimane fondamentale per la produzione di massa, mentre la trafilatura a freddo, l'estrusione a caldo, la misurazione laser e i controlli non distruttivi contribuiscono a mantenere la coerenza nella produzione di tubi senza saldatura e di precisione. Gli stabilimenti stanno inoltre diventando più efficienti nel minimizzare gli sprechi e ridurre il consumo energetico, poiché gli acquirenti analizzano il carbonio incorporato nell'acciaio, la certificazione di qualità e il costo di installazione.
Gli investimenti di capitale fino al 2034 dovranno essere orientati verso India, Sud-est asiatico, Paesi del Golfo e alcune regioni del Nord America in cui sono in costruzione parchi industriali, opere idriche, impianti di GNL e reti elettriche. Le politiche di approvvigionamento per il contenuto nazionale, la predisposizione per i gasdotti dell'idrogeno e la produzione di acciaio a basse emissioni di carbonio influenzeranno la selezione dei fornitori. I produttori che dispongono di capacità di finitura nella regione, di una metallurgia adeguata e di una comprovata esperienza nella realizzazione dei progetti avranno maggiori probabilità di successo.
Ambito del rapporto sul mercato dei tubi industriali
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 45,42 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 74,05 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,58% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei tubi industriali
Il potenziale di crescita del settore dei tubi industriali è legato agli investimenti infrastrutturali basati sulla sostituzione, sull'espansione della capacità chimica, sulla riduzione del peso dei veicoli e sulla modernizzazione dei sistemi energetici. Il processo negli stabilimenti di produzione di tubi prevede la fabbricazione di prodotti saldati o senza saldatura utilizzando materie prime come bobine, lamiere, billette, rame e leghe speciali. Il processo produttivo comprende anche il trattamento termico, la calibrazione, la verniciatura, il collaudo e la certificazione.
La disponibilità dei materiali continua a essere sensibile alle variazioni dei prezzi dell'acciaio, del nichel, del rame, dell'energia e dei costi di trasporto. Ciononostante, gli impianti di automazione, l'aumento dei lotti e i processi di riciclaggio contribuiscono a ridurre la struttura dei costi. I dati della World Steel Association per il 2023 mostrano un elevato livello di efficienza dei materiali, pari al 98,15%.
Il rapporto sul mercato dei tubi industriali rivela un panorama industriale altamente frammentato, che comprende acciaierie integrate, aziende con focus regionale e produttori di tubi di precisione. Tra i principali attori del mercato globale dei tubi industriali figurano Nippon Steel Corporation, che beneficia dell'integrazione verticale nelle sue operazioni, US Steel Corporation, che trae vantaggio dall'integrazione a monte, Ratnamani Metals & Tubes Limited e Jindal SAW Limited, focalizzate su tubi e lavorazioni di qualità professionale.
Si stanno effettuando investimenti nel settore dei sistemi di ispezione automatizzati, nella capacità di realizzare tubi con pareti più spesse, nei materiali resistenti alla corrosione, nella compatibilità con l'idrogeno e nei rivestimenti localizzati. Queste aziende competono in termini di solidità del portafoglio prodotti, servizio clienti e presenza regionale. Il posizionamento degli operatori nel mercato dei tubi industriali si sta gradualmente spostando dalla capacità produttiva alla qualificazione e ai servizi a valle.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei tubi industriali: approfondimenti strategici
Approfondimenti regionali
Mercato dei tubi industriali in Nord America
La quota di mercato globale dei tubi industriali prevista per la regione, pari al 27-30% nel 2025, riflette un'ampia base installata nei settori dell'energia, della chimica, dei trasporti e dell'edilizia commerciale. Un tasso di crescita annuo composto (CAGR) del 4,8-5,4% fino al 2034 è sostenuto dalla sostituzione delle reti idriche e del gas obsolete, dai progetti GNL e di gestione del carbonio, dalla costruzione di stabilimenti industriali e da requisiti di affidabilità più stringenti per gli scambiatori di calore e i sistemi di processo.
Il Canada contribuisce alla domanda di infrastrutture per oleodotti, miniere ed energia, mentre il Messico rafforza i consumi nei settori automobilistico e manifatturiero nearshore. Gli acquirenti regionali specificano sempre più spesso materiali nazionali o tracciabili, certificazioni di pressione e protezione dalla corrosione. I centri di assistenza con scorte in prossimità dei principali corridoi industriali possono intercettare la domanda di manutenzione urgente, mentre le acciaierie che offrono qualità saldate, senza saldatura, meccaniche e di strumentazione riducono la complessità degli approvvigionamenti per le imprese di ingegneria.
Mercato statunitense dei tubi industriali
Nel 2025, gli Stati Uniti rappresentavano una quota stimata tra il 79% e l'82% del fatturato nordamericano dei tubi industriali e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 4,9-5,5% fino al 2034. La domanda è sostenuta da complessi petrolchimici, raffinerie legate allo shale gas, produzione di energia, automobili, data center e infrastrutture finanziate dal governo federale. La necessità di manutenzione e rinnovo garantisce una base di domanda costante, non influenzata da nuovi progetti.
La United States Steel Corporation mantiene la propria capacità produttiva nazionale di acciaio e la propria esposizione al mercato dei tubi, mentre i fornitori globali e specializzati competono grazie ad accordi di distribuzione e importazioni. Gli investimenti nel settore dello stoccaggio, dei semiconduttori, delle batterie e dei macchinari sono positivi per i tubi strutturali e meccanici. L'integrità della pressione, la metallurgia, la saldatura e la certificazione dei test contribuiscono a ottenere prezzi elevati nel settore degli scambiatori di calore e della strumentazione.
Mercato europeo dei tubi industriali
Nel 2025, l'Europa deteneva una quota di mercato stimata tra il 23% e il 26%, con una previsione di crescita del 4,2-4,8% entro il 2034. La Germania si distingue nei settori della meccanica, della produzione chimica, dell'ingegneria automobilistica e degli impianti di teleriscaldamento. Gli acquirenti tedeschi hanno esigenze specifiche, come la conformità alle norme EN, materiali certificati a basse emissioni di carbonio e una logistica affidabile, per poter offrire lavorazioni meccaniche di precisione, scambiatori di calore e tubi di processo.
Il Regno Unito si affida ai servizi offshore, all'acqua e alle infrastrutture per la transizione energetica. La Francia contribuisce con l'energia nucleare, l'ingegneria aerospaziale, i prodotti chimici e i macchinari per il trasporto. L'Italia è rappresentata dalla lavorazione dell'acciaio inossidabile, dall'esportazione di macchinari e dalla produzione su misura, mentre la Spagna si caratterizza per le energie rinnovabili e le strutture industriali. Tutto si riduce a competenza nelle leghe, documentazione e tempi di consegna rapidi, poiché gli acquirenti europei ottimizzano i propri fornitori e riducono l'impronta di carbonio.
Mercato dei tubi industriali nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico rappresenterà una quota di mercato compresa tra il 38% e il 41% nel 2025 e che guiderà la crescita con un tasso del 6,2-6,8% fino al 2034. La Cina rimane leader in termini di dimensioni del mercato nazionale grazie alle esportazioni di prodotti manifatturieri, infrastrutture, prodotti petrolchimici e attrezzature, mentre l'India sta rapidamente diventando un importante motore di crescita, con una domanda proveniente dall'edilizia urbana, dagli acquedotti, dalla raffinazione e dai progetti di produzione locale.
Giappone e Corea del Sud sono forti nei settori automobilistico, navale, dei semiconduttori e delle applicazioni energetiche ad alta specifica. Il contributo dell'Australia proviene da progetti minerari, di GNL e idrici. La localizzazione industriale, le energie pulite e le politiche di supporto logistico aumentano la domanda potenziale, ma l'intensità di capacità produttiva e la competitività delle esportazioni mantengono i margini di profitto sui tubi saldati ristretti.
Mercato dei tubi industriali in Medio Oriente e Africa
Si prevede che la regione crescerà del 5,6-6,2% entro il 2034. L'Arabia Saudita è leader grazie ai settori dell'energia a valle, della desalinizzazione, dei servizi di pubblica utilità e dei grandi programmi urbani, mentre gli Emirati Arabi Uniti combinano la domanda di prodotti petrolchimici, del teleriscaldamento e teleraffreddamento, della logistica e delle costruzioni. Entrambi i mercati privilegiano sempre più le finiture locali e la fornitura di progetti qualificati.
Il Sudafrica è un polo di riferimento per i settori minerario, energetico, idrico e per la manutenzione industriale. Il resto del Medio Oriente e dell'Africa offre opportunità mirate nei settori della lavorazione del gas, dei porti, del trasporto idrico e delle energie rinnovabili. La dipendenza dalle importazioni rimane significativa, ma le attività regionali di rivestimento, filettatura, stoccaggio e fabbricazione possono ridurre i tempi di consegna e migliorare la reattività dei progetti.
Analisi di segmentazione
Materiale
Si prevede che il segmento dei materiali crescerà del 5,3-5,9% nel periodo 2026-2034. Il mercato dei tubi industriali comprende acciai al carbonio, inossidabili e leghe economicamente vantaggiose per applicazioni corrosive, nonché prodotti non in acciaio per conduttività, riduzione del peso o applicazioni chimiche specializzate. La scelta dipende da pressione, temperatura, fabbricazione, conformità e costo del ciclo di vita.
- Acciaio: L'acciaio domina in termini di volume grazie alla sua resistenza, saldabilità, agli standard consolidati e all'ampia disponibilità di gradi, caratteristiche che lo rendono adatto ad applicazioni strutturali, di processo, automobilistiche ed energetiche, supportando al contempo un riciclo e una lavorazione economici.
- Materiali non in acciaio: i tubi in rame, alluminio, titanio e nichel offrono vantaggi in termini di trasferimento termico, conduttività, leggerezza e resistenza alla corrosione, risultando strategicamente importanti in scambiatori di calore, strumentazione, trasporto e processi speciali.
Processo di produzione
Si prevede che la domanda di processi produttivi crescerà del 5,4-6,0% entro il 2034. La produzione mediante saldatura garantisce scalabilità e uniformità dimensionale, mentre i processi senza saldatura sono adatti ad applicazioni ad alta pressione, alta temperatura e soggette a fatica. Le tecnologie avanzate di formatura, trattamento termico, ispezione in linea e tracciabilità stanno riducendo i divari prestazionali e migliorando l'affidabilità della qualificazione.
- Saldati: I tubi saldati occupano posizioni di rilievo in termini di volume nei settori dell'edilizia, dell'automotive, dell'acqua e delle applicazioni a bassa e media pressione, grazie alla produttività, alla ripetibilità, all'ampia gamma di dimensioni offerte dai laminatoi continui e ai costi di trasformazione competitivi.
- Senza saldatura: i tubi senza saldatura rimangono strategicamente fondamentali per i sistemi ad alta pressione di petrolio, gas, prodotti chimici, caldaie, impianti idraulici e strumentazione, dove l'integrità uniforme della parete e la resistenza alle sollecitazioni cicliche sono più importanti dei costi di produzione più elevati.
Tipo
Si prevede che il segmento di tipologia crescerà del 5,5-6,1% nel periodo 2026-2034. La selezione dei prodotti si basa sempre più su requisiti funzionali piuttosto che su dimensioni di base, incoraggiando i fornitori a combinare metallurgia, tolleranze, condizioni superficiali, documentazione di collaudo e supporto alla fabbricazione. I sistemi di transizione energetica e i macchinari automatizzati, in particolare, privilegiano i tubi ingegnerizzati ad alto valore aggiunto.
- Tubazioni di processo: Le tubazioni di processo rappresentano una voce di domanda importante per raffinerie, impianti chimici, industria alimentare e servizi di pubblica utilità, dove la classe di pressione, la tolleranza alla corrosione, le procedure di saldatura e l'accessibilità per la manutenzione guidano le scelte di approvvigionamento.
- Tubi per scambiatori di calore: i tubi per scambiatori di calore sono essenziali nei settori della produzione di energia, della raffinazione, della chimica, del riscaldamento, ventilazione e condizionamento (HVAC) e della desalinizzazione, e la loro efficienza termica, la resistenza all'incrostazione, la compatibilità con le piastre tubiere e le prestazioni in termini di resistenza alla corrosione influenzano i cicli di sostituzione.
- Tubi strutturali: I tubi strutturali sostengono edifici, magazzini, ponti, telai industriali e impianti per energie rinnovabili, offrendo un elevato rapporto resistenza-peso, potenziale di prefabbricazione e assemblaggio più rapido in conformità con normative di progettazione sempre più standardizzate.
- Tubi meccanici: I tubi meccanici trovano impiego in macchinari, componenti automobilistici, movimentazione materiali, attrezzature agricole e fabbricazione di precisione, dove concentricità, finitura superficiale, lavorabilità e tolleranze ripetibili influenzano direttamente la produttività a valle.
- Tubi idraulici e per strumentazione: i tubi idraulici e per strumentazione consentono un controllo dei fluidi a prova di perdite in fabbriche, impianti energetici, sistemi aerospaziali e apparecchiature mobili, rendendo decisivi la pulizia, i valori di pressione, la flessibilità e la compatibilità dei raccordi.
Uso finale
Si prevede che la domanda finale aumenterà del 5,4-6,0% entro il 2034. I materiali per l'edilizia sono prodotti su larga scala, il settore petrolifero e del gas richiede specifiche rigorose, il settore chimico stimola la ricerca di materiali resistenti alla corrosione e i programmi automobilistici premiano la precisione e la leggerezza. I fornitori che soddisfano i requisiti di più settori possono bilanciare i cicli di investimento e migliorare l'utilizzo degli impianti.
- Costruzioni: Il settore delle costruzioni utilizza tubi strutturali e meccanici per telai, impianti, facciate, opere provvisionali e reti di servizi, con l'urbanizzazione, l'edilizia modulare, le norme di sicurezza e le tempistiche di progetto che sostengono gli appalti.
- Chimica: Gli impianti chimici richiedono tubi di processo e di scambio resistenti a fluidi corrosivi, cicli termici e rischi di arresto, il che supporta la domanda di prodotti in acciaio inossidabile, leghe di nichel, rivestiti e certificati.
- Settore petrolifero e del gas: le applicazioni nel settore petrolifero e del gas privilegiano l'integrità della pressione, la resistenza agli agenti corrosivi, la qualità delle connessioni e la tracciabilità in tutti gli impianti di estrazione, trasporto, GNL, raffinazione e petrolchimica, supportando gradi di saldatura e saldatura di alta qualità.
- Settore automobilistico: la domanda nel settore automobilistico spazia da telaio e sistemi di scarico a sedili, trasmissione, gestione termica e sistemi fluidici, dove la riduzione del peso, la resistenza agli urti, la ripetibilità dei processi di formatura e il controllo qualità per grandi volumi determinano la competitività dei fornitori.
Panoramica dell'opportunità
|
Uso finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Costruzione |
Alto |
Telai modulari |
Maturo |
|
Chimica |
Mezzo |
Controllo della corrosione |
Scalatura |
|
Petrolio e gas |
Alto |
Pronto per l'idrogeno |
Scalatura |
|
Automobilistico |
Mezzo |
Telaio leggero |
Scalatura |
Fattori di crescita e analisi dell'impatto sul mercato dei tubi industriali
Il rinnovamento delle infrastrutture aumenta la domanda ricorrente di metropolitana
Gli impianti idrici, del gas, industriali, di trasporto e degli edifici, ormai obsoleti, necessitano di essere sostituiti indipendentemente dai cicli di nuovi progetti, creando una solida base di consumo per il mercato dei tubi industriali. Anche i progetti di sviluppo infrastrutturale esercitano una pressione crescente su componenti strutturali, condotti per servizi, tubazioni di processo e tubazioni meccaniche. L'effetto va oltre il semplice peso, poiché i progetti di ristrutturazione prevedono l'utilizzo di materiali con rivestimenti di qualità superiore, tolleranze più strette e materie prime di provenienza nota. I fornitori, grazie alle scorte locali, alle capacità di lavorazione e agli impianti di produzione, possono reagire rapidamente alle esigenze di tempistiche frammentate. Le specifiche ingegneristiche garantiscono una minore possibilità di sostituzioni e l'utilizzo di moduli preassemblati. Ciò consente ai budget di ristrutturazione di finanziare non solo i prodotti saldati in serie, ma anche prodotti a valore aggiunto.
Gli investimenti nei sistemi energetici aumentano l'intensità delle specifiche.
Il GNL, l'efficienza della raffinazione, l'idrogeno, la cattura del carbonio, la manutenzione nucleare, la produzione di energia e le infrastrutture della rete elettrica aumentano la necessità di recipienti a pressione e tubi resistenti alla corrosione. Secondo l'Agenzia Internazionale dell'Energia, nel 2024 il mondo ha investito oltre 400 miliardi di dollari in infrastrutture di rete, a dimostrazione dell'entità degli investimenti in attrezzature e infrastrutture, che includono indirettamente i tubi. Il settore energetico richiede elevati standard metallurgici, tracciabilità, controlli non distruttivi e processi di saldatura certificati, il che fa aumentare il valore per tonnellata di prodotti. I tubi senza saldatura offrono un vantaggio nelle applicazioni ad alta pressione, mentre i prodotti saldati e per scambiatori di calore sono utili in terminali, sistemi di raffreddamento, sottostazioni e impianti di processo. Le aziende che si qualificano per gradi resistenti all'idrogeno e prodotti in lega di nichel vedranno progetti più lunghi e margini di profitto più elevati.
La localizzazione della produzione rafforza le catene di approvvigionamento regionali
Le politiche di reshoring, nearshoring e di valorizzazione dei contenuti nazionali stanno stimolando la produzione di semiconduttori, batterie, veicoli, macchinari, prodotti chimici e infrastrutture dati. Ogni investimento si traduce in un utilizzo diretto di tubi all'interno di strutture portanti, impianti, sistemi HVAC, sistemi di processo e macchine di produzione, nonché in successivi acquisti ripetuti per la manutenzione. La localizzazione introduce considerazioni diverse nel processo decisionale: tempi di consegna garantiti, standardizzazione locale, flessibilità per piccoli lotti e tracciabilità dell'approvvigionamento, anziché il prezzo minimo iniziale. Gli stabilimenti regionali e i centri di servizio possono rispondere a queste esigenze allineando le scorte con i cluster industriali ed eseguendo la finitura in prossimità dei clienti finali. Questo impatto sarebbe massimo se le importazioni richiedessero lunghi percorsi logistici o fossero soggette a rischi commerciali.
Mercato dei tubi industriali: tendenze future
I dati di qualità digitali diventano un fattore di differenziazione commerciale.
Le tendenze di mercato per i tubi industriali si concentreranno sempre più sul passaporto digitale dei prodotti, che comprende chimica termica, dati di processo, risultati dei test, emissioni e documentazione della catena di custodia. La visione artificiale, l'analisi a ultrasuoni e il controllo dimensionale in tempo reale contribuiranno a ridurre i difetti e a migliorare l'efficienza. Gli utenti in settori regolamentati o sistemi critici potranno sfruttare la documentazione standardizzata per test in entrata più efficienti e per la pianificazione della manutenzione preventiva. Gli stabilimenti che collegano fusione, formatura, trattamento termico, finitura superficiale e logistica rafforzeranno la propria credibilità in termini di qualificazione. Gradualmente, i dati di produzione certificati consentiranno il riordino basato sulle condizioni, la conformità normativa automatizzata e una politica di prezzi differenziata.
La metallurgia a basse emissioni di carbonio ridefinisce le decisioni in materia di approvvigionamento.
I gruppi di approvvigionamento valuteranno sempre più il carbonio incorporato insieme ad altre caratteristiche come la resistenza alla trazione, la resistenza alla corrosione e il prezzo. I forni ad arco elettrico, le fonti di energia rinnovabile, l'aumento del contenuto di materiale riciclato, l'idrogeno verde e il bilancio di massa avranno un impatto sulla gamma di tubi disponibili, soprattutto in Europa e per le esportazioni. L'intensità delle emissioni dell'industria siderurgica nel 2023, secondo i dati della World Steel Association, è pari a 1,92 tonnellate di anidride carbonica emesse per tonnellata di acciaio grezzo prodotto. Ciò dimostra quanto ancora resti da fare. I produttori di tubi avranno bisogno di un metodo affidabile per allocare le proprie emissioni di carbonio e di una verifica da parte di terzi.
Opportunità di mercato per i tubi industriali
Realizzare centri di finitura localizzati nei corridoi ad alto investimento.
Le previsioni del mercato dei tubi industriali supportano gli investimenti in capacità di rivestimento, filettatura, taglio di precisione, piegatura e collaudo in prossimità dei distretti industriali del Golfo Persico, dell'India, del Sud-est asiatico e del Nord America. La finitura locale riduce i costi di trasporto, accorcia i tempi di messa in servizio e consente ai tubi madre importati o prodotti a livello regionale di essere conformi ai requisiti specifici del progetto. Gli investitori dovrebbero dare priorità ai corridoi con condotte visibili nei settori idrico, del GNL, chimico, energetico, dei data center e manifatturiero. Un modello a hub può servire molteplici usi finali, evitando al contempo l'elevata intensità di capitale della produzione siderurgica integrata. Le partnership con distributori e appaltatori di ingegneria migliorano la visibilità della domanda e le attrezzature modulari consentono un'espansione graduale. I rendimenti più elevati dovrebbero derivare dai servizi che risolvono i problemi di certificazione e i vincoli di tempo di consegna.
Tubazioni ad alta integrità dimensionale per la gestione dell'idrogeno e del carbonio
I sistemi di produzione, trasporto, stoccaggio e cattura del carbonio dell'idrogeno creano nicchie di investimento per tubi saldati, senza saldatura, in acciaio inossidabile e in lega di nichel di qualità. Gli sviluppatori si trovano ad affrontare sfide relative ai materiali, come fragilità, impurità, pressione ciclica, corrosione e integrità delle connessioni, privilegiando i fornitori in grado di validare le prestazioni in condizioni operative realistiche. I produttori dovrebbero finanziare partnership di test, ottenere le approvazioni necessarie e sviluppare finestre di produzione tracciabili prima che i volumi di progetto aumentino. Le strategie commerciali possono includere la fornitura di tubi in bundle con raccordi, rivestimenti, avvolgimento e supporto per l'ispezione. Sebbene le tempistiche rimangano dipendenti dalle politiche, una qualificazione tempestiva può garantire lo status di fornitore preferenziale e proteggere i margini. I progetti di conversione brownfield offrono entrate a breve termine perché le condotte e le unità di processo esistenti richiedono una valutazione, una sostituzione o un ammodernamento selettivo.
Sviluppi recenti
- Novembre 2025: Nippon Steel Corporation ha rinnovato un accordo decennale per la fornitura di tubi per l'industria petrolifera a Shell, rafforzando la visibilità della domanda a lungo termine per i prodotti tubolari di alta qualità utilizzati nelle operazioni energetiche e supportando accordi di fornitura stabili in un contesto di requisiti tecnici e di sicurezza energetica in continua evoluzione.
- Novembre 2025: Ratnamani Metals & Tubes Limited ha avviato progetti di potenziamento della capacità produttiva in Odisha, Kutch, Rajkot e Arabia Saudita, tra cui l'ampliamento delle capacità di produzione di tubi saldati a spirale, rivestimenti, tubi a parete spessa, avvolgimento e tubi senza saldatura in acciaio inossidabile, in linea con la domanda di infrastrutture, idrogeno, energia nucleare, energia termica e industria regionale.
- Giugno 2025: United States Steel Corporation ha completato l'operazione di partnership con Nippon Steel Corporation, creando una piattaforma che unisce le risorse produttive statunitensi con la tecnologia e gli impegni di capitale. L'operazione ha implicazioni per l'offerta nazionale di acciaio e tubi, le priorità di modernizzazione e l'accesso dei clienti nei settori energetico, edile e industriale.
Domande frequenti

Nivedita è una ricercatrice affermata con oltre 9 anni di esperienza in ricerche di mercato e consulenza aziendale. Attualmente Project Manager nel settore ICT presso The Insight Partners, vanta una profonda esperienza nella gestione e nell'esecuzione di incarichi di ricerca sindacati, personalizzati, in abbonamento e di consulenza in diversi settori tecnologici.
Con una comprovata esperienza nell'analisi basata sui dati e nella fornitura di insight fruibili, Nivedita ha contribuito in modo determinante a diversi progetti critici. Il suo lavoro include l'esecuzione end-to-end dei progetti, dalla comprensione degli obiettivi del cliente all'analisi delle tendenze di mercato, fino alla formulazione di raccomandazioni strategiche. Ha collaborato ampiamente con aziende leader nel settore ICT, aiutandole a identificare opportunità di mercato e a gestire i cambiamenti del settore.
Nivedita ha conseguito un MBA in Management presso IMS, Dehradun. Prima di entrare in The Insight Partners, ha maturato una preziosa esperienza presso MarketsandMarkets e Future Market Insights a Pune, dove ha ricoperto diversi ruoli di ricerca e ha costruito solide basi nell'analisi di settore e nel coinvolgimento dei clienti.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -