
Marché des tubes industriels : taille, part de marché et prévisions 2034
Taille et prévisions du marché des tubes industriels (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : ce rapport couvre les segments suivants : matériau (acier, autres matériaux) ; procédé de fabrication (soudé, sans soudure) ; type (tubes de process, tubes d’échangeurs de chaleur, tubes de structure, tubes mécaniques, tubes hydrauliques et d’instrumentation, autres) ; utilisation finale (construction, chimie, pétrole et gaz, automobile, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00007032
- Catégorie : Fabrication et construction
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 28, 2026


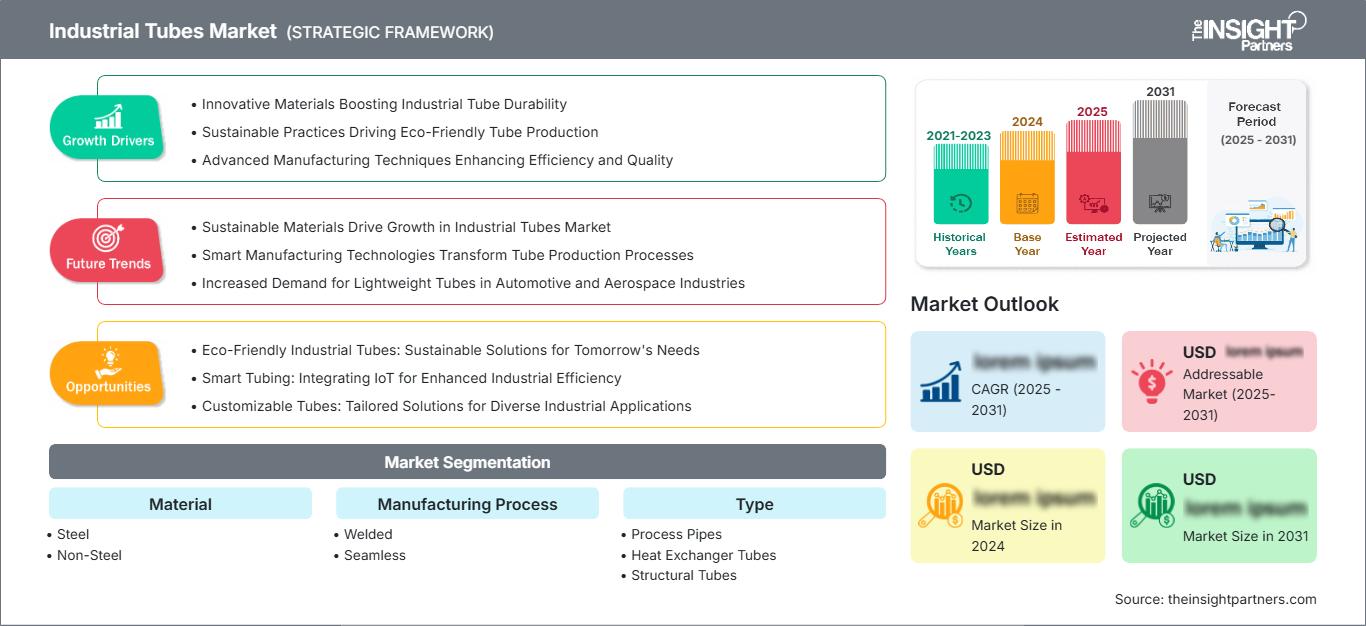
Taille du marché en 2025
45,42 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
74,05 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,58 %
taux de croissance
Marché adressable
541,57 milliards de dollars américains
(2026-2034)
Le marché des tubes industriels était évalué à 45,42 milliards de dollars américains en 2025 et devrait atteindre 74,05 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 5,58 % entre 2026 et 2034. Cette demande reflète un approvisionnement soutenu dans les secteurs de la construction, du traitement chimique, du pétrole et du gaz, et de la fabrication automobile, où la précision dimensionnelle, la résistance à la pression, les performances thermiques et la fiabilité tout au long du cycle de vie restent des critères d'achat essentiels pour les tubes soudés et sans soudure.
La demande nord-américaine devrait progresser à un TCAC modélisé de 4,8 % à 5,4 % jusqu'en 2034, portée par le remplacement des pipelines, la construction de centres de données, les investissements dans le secteur manufacturier national et les systèmes énergétiques à faible émission de carbone, qui soutiennent la consommation récurrente de tubes. Le marché des tubes industriels dans la région bénéficie également de spécifications techniques rigoureuses qui privilégient les produits certifiés à haute valeur ajoutée, tandis que les programmes de relocalisation améliorent la visibilité des fournisseurs locaux de tubes soudés, mécaniques et de transfert thermique.
Analyse et perspectives du marché des tubes industriels
- Amérique du Nord : Représentant une part de marché estimée entre 27 et 30 % en 2025, la région devrait croître de 4,8 à 5,4 % entre 2026 et 2034, grâce au renouvellement des infrastructures, aux investissements énergétiques et à la localisation de la production, qui soutiennent une demande axée sur les spécifications.
- États-Unis : Représentant 79 à 82 % des revenus nord-américains en 2025, le pays devrait connaître une croissance de 4,9 à 5,5 % jusqu’en 2034.
- Europe : Détenant une part de marché estimée entre 23 et 26 % en 2025, l'Europe devrait enregistrer une croissance de 4,2 à 4,8 %, tirée par l'Allemagne, l'Italie, la France, le Royaume-Uni et l'Espagne.
- Asie-Pacifique : Avec une part de marché estimée entre 38 et 41 % en 2025, la région Asie-Pacifique devrait afficher un TCAC de 6,2 à 6,8 %, soutenue par la Chine, l'Inde, le Japon et la Corée du Sud.
- Segment le plus important : L’acier détenait une part de marché estimée entre 78 et 82 % en 2025 et devrait croître de 5,2 à 5,8 % entre 2026 et 2034.
- Segment à forte croissance : Les tubes hydrauliques et d'instrumentation représentaient une part de marché modélisée de 8 à 11 % en 2025 et devraient croître de 6,4 à 7,0 % jusqu'en 2034.
- Principales sociétés analysées en détail : Acciai Speciali Terni SpA, Divine Tubes Pvt. Ltd., Eisenbau Krämer GmbH, KME Germany GmbH & Co. KG, Macsteel Service Centres SA (Pty) Ltd., Nippon Steel Corporation, Ratnamani Metals & Tubes Limited, Tubos Apolo SAS, United States Steel Corporation et Jindal SAW Limited.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les tendances du marché des tubes industriels indiquent une évolution de la production, passant de la fabrication de tubes en acier au carbone standardisés à la production de produits adaptés à des applications spécifiques, avec des tolérances plus strictes, des alliages de meilleure qualité, un contrôle automatisé des soudures et un suivi numérique. Le soudage par résistance électrique demeure essentiel à la production en grande série, tandis que l'étirage à froid, l'extrusion à chaud, la mesure laser et les essais non destructifs contribuent à garantir la constance de la production de tubes sans soudure et de précision. Les aciéries optimisent également leurs processus de production en minimisant les déchets et en réduisant leur consommation d'énergie, les acheteurs analysant la teneur en carbone de l'acier, les certifications de qualité et le coût d'installation.
Les investissements de capitaux jusqu'en 2034 doivent être orientés vers l'Inde, l'Asie du Sud-Est, les pays du Golfe et certaines régions d'Amérique du Nord où sont construits des parcs industriels, des usines de traitement des eaux, des installations de GNL et des réseaux électriques. Les politiques d'approvisionnement favorisant le contenu local, la mise en place d'un pipeline d'hydrogène et la production d'acier à faible teneur en carbone détermineront le choix des fournisseurs. Les fabricants disposant de capacités de finition dans la région, d'une métallurgie adaptée et d'une solide expérience dans la réalisation de projets prospéreront.
Portée du rapport sur le marché des tubes industriels
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 45,42 milliards de dollars américains |
| Taille du marché d'ici 2034 | 74,05 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,58% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des tubes industriels
Le potentiel de croissance de l'industrie des tubes industriels est lié aux investissements dans les infrastructures, notamment le remplacement des tubes existants, l'expansion des capacités de production chimique, la réduction du poids des véhicules et la modernisation des systèmes énergétiques. Le processus de fabrication dans les usines de tubes consiste à produire des tubes soudés ou sans soudure à partir de matières premières telles que des bobines, des plaques, des billettes, du cuivre et des alliages spéciaux. Ce processus inclut également le traitement thermique, le calibrage, le revêtement, les essais et la certification.
La disponibilité des matières premières reste fortement tributaire des fluctuations des prix de l'acier, du nickel, du cuivre, de l'énergie et des coûts de transport. Néanmoins, l'automatisation des aciéries, l'augmentation des volumes de production et les procédés de recyclage permettent de réduire les coûts. Les données de la World Steel Association pour 2023 font état d'un taux d'efficacité des matériaux élevé, de l'ordre de 98,15 %.
Le rapport sur le marché des tubes industriels révèle un paysage industriel très fragmenté, composé de sidérurgistes intégrés, d'entreprises à vocation régionale et de fabricants de tubes de précision. Parmi les principaux acteurs du marché mondial des tubes industriels figurent Nippon Steel Corporation, qui tire parti de l'intégration verticale de ses opérations, US Steel Corporation, qui bénéficie de l'intégration en amont, Ratnamani Metals & Tubes Limited et Jindal SAW Limited, spécialisées dans la production de tubes et de pièces métalliques pour projets d'envergure.
Des investissements sont réalisés dans les systèmes d'inspection automatisés, l'augmentation de l'épaisseur des parois, les matériaux résistants à la corrosion, la compatibilité avec l'hydrogène et les revêtements localisés. Ces entreprises se font concurrence sur la base de leur portefeuille de solutions, de leur service client et de leur présence régionale. Le positionnement des acteurs du marché des tubes industriels évolue progressivement, passant de la capacité de production à la qualification et aux services en aval.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des tubes industriels : Perspectives stratégiques
Perspectives régionales
marché des tubes industriels en Amérique du Nord
La part de marché mondiale des tubes industriels que devrait représenter la région (27 à 30 % en 2025) s'explique par une large base installée dans les secteurs de l'énergie, de la chimie, des transports et de la construction commerciale. Un taux de croissance annuel composé (TCAC) de 4,8 à 5,4 % jusqu'en 2034 est soutenu par le remplacement des réseaux d'eau et de gaz vieillissants, les projets de GNL et de gestion du carbone, la construction d'usines et des exigences de fiabilité plus strictes pour les échangeurs de chaleur et les systèmes de procédés.
Le Canada contribue à la demande en infrastructures de pipelines, minières et énergétiques, tandis que le Mexique stimule la consommation dans les secteurs de l'automobile et de la fabrication à proximité des côtes. Les acheteurs régionaux privilégient de plus en plus les matériaux d'origine locale ou traçables, la certification de pression et la protection contre la corrosion. Les centres de services disposant de stocks à proximité des grands axes industriels peuvent répondre aux demandes de maintenance urgente, tandis que les aciéries proposant des aciers soudés, sans soudure, mécaniques et d'instrumentation simplifient l'approvisionnement pour les entreprises d'ingénierie.
Marché américain des tubes industriels
Les États-Unis représentaient environ 79 à 82 % du chiffre d'affaires nord-américain des tubes industriels en 2025 et devraient enregistrer un taux de croissance annuel composé (TCAC) de 4,9 à 5,5 % jusqu'en 2034. La demande est soutenue par les complexes pétrochimiques, le raffinage du gaz de schiste, la production d'électricité, l'industrie automobile, les centres de données et les infrastructures financées par le gouvernement fédéral. Les besoins en maintenance et en renouvellement garantissent une demande constante, non affectée par les nouveaux projets.
United States Steel Corporation maintient sa capacité de production d'acier et son exposition au marché des tubes aux États-Unis, tandis que les fournisseurs mondiaux et spécialisés se font concurrence grâce à des accords de distribution et aux importations. Les investissements dans le stockage d'énergie, les semi-conducteurs, les batteries et les machines sont favorables aux tubes de structure et mécaniques. L'intégrité sous pression, la métallurgie, le soudage et la certification des essais contribuent à l'obtention de prix élevés dans le secteur des échangeurs de chaleur et de l'instrumentation.
Marché européen des tubes industriels
L'Europe détenait une part de marché estimée entre 23 et 26 % en 2025 et devrait progresser de 4,2 à 4,8 % jusqu'en 2034. L'Allemagne se distingue dans les secteurs de la mécanique, de la chimie, de l'automobile et du chauffage urbain. Les acheteurs allemands ont des exigences spécifiques, telles que le respect des normes EN, l'utilisation de matériaux certifiés bas carbone et une logistique fiable, indispensables à la production d'usinages de précision, d'échangeurs de chaleur et de tubes industriels.
Le Royaume-Uni s'appuie sur les services offshore, l'eau et les infrastructures de transition énergétique. La France contribue grâce à l'énergie nucléaire, l'aérospatiale, la chimie et les engins de transport. L'Italie est représentée par la transformation de l'acier inoxydable, l'exportation de machines et la fabrication de laminoirs sur mesure, tandis que l'Espagne se caractérise par les énergies renouvelables et les infrastructures industrielles. En fin de compte, tout repose sur l'expertise en alliages, la documentation et la réactivité, les acheteurs européens cherchant à optimiser leurs fournisseurs et à réduire leur empreinte carbone.
Marché des tubes industriels de la région Asie-Pacifique
La région Asie-Pacifique devrait représenter une part de marché de 38 à 41 % en 2025 et devrait être le principal moteur de croissance, avec un taux de 6,2 à 6,8 % jusqu'en 2034. La Chine reste le premier pays en termes de taille de marché, grâce à ses exportations de produits manufacturés, d'infrastructures, de produits pétrochimiques et d'équipements, tandis que l'Inde devient rapidement un important moteur de croissance, portée par la demande liée à la construction urbaine, aux canalisations d'eau, au raffinage et aux programmes de production locale.
Le Japon et la Corée du Sud excellent dans les secteurs de l'automobile, du transport maritime, des semi-conducteurs et de l'énergie, deux domaines de pointe. L'Australie contribue quant à elle grâce aux projets miniers, de GNL et d'approvisionnement en eau. La relocalisation industrielle, les énergies propres et les politiques de soutien logistique accroissent la demande potentielle, mais l'intensité des capacités de production et la compétitivité des exportations maintiennent les marges des tubes soudés sous-évaluées.
Marché des tubes industriels au Moyen-Orient et en Afrique
La région devrait connaître une croissance de 5,6 % à 6,2 % d'ici 2034. L'Arabie saoudite domine le marché grâce à ses activités en aval dans les secteurs de l'énergie, du dessalement, des services publics et des grands projets urbains, tandis que les Émirats arabes unis combinent la pétrochimie, le refroidissement urbain, la logistique et la demande du secteur de la construction. Ces deux marchés privilégient de plus en plus les prestations de finition locales et une offre de projets qualifiée.
L'Afrique du Sud concentre la consommation dans les secteurs minier, énergétique, hydrique et de la maintenance industrielle. Le reste du Moyen-Orient et de l'Afrique offre des opportunités ciblées dans le traitement du gaz, les ports, le transport d'eau et les énergies renouvelables. La dépendance aux importations demeure importante, mais la production régionale de revêtements, de filetages, de stocks et de pièces détachées peut réduire les délais et améliorer la réactivité des projets.
Analyse de segmentation
Matériel
Le segment des matériaux devrait connaître une croissance de 5,3 % à 5,9 % entre 2026 et 2034. Le marché des tubes industriels couvre une gamme étendue de produits économiques en acier au carbone, en acier inoxydable et en alliages pour environnements corrosifs, ainsi que des produits non métalliques destinés à améliorer la conductivité, à réduire le poids ou à répondre à des exigences chimiques spécifiques. Le choix du produit dépend de la pression, de la température, du mode de fabrication, de la conformité aux normes et du coût global du cycle de vie.
- Acier : L'acier domine le volume car sa résistance, sa soudabilité, les normes établies et la large disponibilité des nuances conviennent aux applications structurelles, de procédés, automobiles et énergétiques, tout en favorisant un recyclage et une fabrication économiques.
- Tubes non en acier : Les tubes en cuivre, en aluminium, en titane et en nickel présentent des avantages en termes de transfert thermique, de conductivité, de légèreté et de résistance à la corrosion sévère, ce qui les rend stratégiquement importants dans les échangeurs, l’instrumentation, le transport et les procédés de traitement spécialisés.
Processus de fabrication
La demande en procédés de fabrication devrait croître de 5,4 % à 6,0 % d'ici 2034. La production soudée garantit l'échelle et la constance dimensionnelle, tandis que les procédés sans soudure sont adaptés aux applications à haute pression, haute température et sensibles à la fatigue. Le formage avancé, le traitement thermique, le contrôle en ligne et la traçabilité permettent de réduire les écarts de performance tout en renforçant la fiabilité de la qualification.
- Soudés : Les tubes soudés occupent une place importante dans les secteurs de la construction, de l'automobile, de l'eau et des applications à basse et moyenne pression, car les laminoirs continus offrent productivité, répétabilité, large gamme de dimensions et coûts de conversion compétitifs.
- Sans soudure : Les tubes sans soudure restent stratégiquement essentiels pour les systèmes pétroliers, gaziers, chimiques, de chaudières, hydrauliques et d’instrumentation à forte pression, où l’intégrité uniforme des parois et la résistance aux contraintes cycliques l’emportent sur les coûts de production plus élevés.
Taper
Le segment des tubes de type standard devrait progresser de 5,5 % à 6,1 % entre 2026 et 2034. Le choix des produits repose de plus en plus sur des exigences fonctionnelles plutôt que sur leurs dimensions de base, incitant les fournisseurs à combiner métallurgie, tolérances, état de surface, documentation d'essais et assistance à la fabrication. Les systèmes de transition énergétique et les machines automatisées privilégient particulièrement les tubes techniques à haute valeur ajoutée.
- Tuyaux de process : Les tuyaux de process constituent un important segment de la demande dans les raffineries, les usines chimiques, l’industrie agroalimentaire et les services publics, où la classe de pression, la marge de corrosion, les procédures de soudage et l’accessibilité pour la maintenance guident l’approvisionnement.
- Tubes d'échangeur de chaleur : Les tubes d'échangeur de chaleur sont essentiels dans les secteurs de l'énergie, du raffinage, de la chimie, du CVC et du dessalement, leur efficacité thermique, leur résistance à l'encrassement, leur compatibilité avec les plaques tubulaires et leur résistance à la corrosion déterminant les cycles de remplacement.
- Tubes structuraux : Les tubes structuraux supportent les bâtiments, les entrepôts, les ponts, les structures industrielles et les installations d’énergies renouvelables, offrant un rapport résistance/poids élevé, un potentiel de préfabrication et un assemblage plus rapide grâce à des codes de conception de plus en plus standardisés.
- Tubes mécaniques : Les tubes mécaniques sont utilisés dans les machines, les composants automobiles, la manutention, les équipements agricoles et la fabrication de précision, où la concentricité, la finition de surface, l’usinabilité et les tolérances répétables influencent directement la productivité en aval.
- Tubes hydrauliques et d'instrumentation : Les tubes hydrauliques et d'instrumentation permettent un contrôle des fluides étanche aux fuites dans les usines, les installations énergétiques, les systèmes aérospatiaux et les équipements mobiles, ce qui rend la propreté, les pressions nominales, la flexibilité et la compatibilité des raccords déterminantes.
Utilisation finale
La demande finale devrait augmenter de 5,4 % à 6 % d'ici 2034. Les matériaux de construction nécessitent une production à grande échelle, le secteur pétrolier et gazier impose des spécifications rigoureuses, le secteur chimique privilégie les pièces de rechange résistantes à la corrosion et les programmes automobiles valorisent la précision et la légèreté. Les fournisseurs présents dans plusieurs secteurs peuvent équilibrer leurs cycles d'investissement et optimiser l'utilisation de leurs installations de production.
- Construction : La construction consomme des tubes structurels et mécaniques dans les charpentes, les services, les façades, les ouvrages temporaires et les réseaux de services publics, l'urbanisation, la construction modulaire, les normes de sécurité et les calendriers de projets soutenant l'approvisionnement.
- Industrie chimique : Les installations chimiques nécessitent des tubes de traitement et d’échange résistants aux milieux corrosifs, aux cycles de température et aux risques d’arrêt, ce qui soutient la demande en produits en acier inoxydable, en alliage de nickel, revêtus et certifiés.
- Pétrole et gaz : Les applications pétrolières et gazières privilégient l’intégrité de la pression, la résistance aux milieux corrosifs, la qualité des connexions et la traçabilité dans les secteurs de l’amont, du transport et du stockage, du GNL, du raffinage et de la pétrochimie, prenant en charge les qualités sans soudure et soudées de première qualité.
- Secteur automobile : La demande dans le secteur automobile couvre le châssis, l’échappement, les sièges, la transmission, la gestion thermique et les systèmes de fluides, où l’allègement, la résistance aux chocs, la reproductibilité du formage et le contrôle qualité à haut volume déterminent la compétitivité des fournisseurs.
Aperçu des opportunités
|
Utilisation finale |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Construction |
Haut |
Cadres modulaires |
Mature |
|
Chimique |
Moyen |
Contrôle de la corrosion |
Mise à l'échelle |
|
Pétrole et gaz |
Haut |
Prêt pour l'hydrogène |
Mise à l'échelle |
|
Automobile |
Moyen |
Châssis léger |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des tubes industriels
Le renouvellement des infrastructures accroît la demande récurrente de métro
Le vieillissement des réseaux d'eau, de gaz, industriels, de transport et de bâtiments exige leur remplacement, indépendamment des cycles de nouveaux projets, assurant ainsi une consommation soutenue pour le marché des tubes industriels. Les projets de développement des infrastructures exercent également une pression accrue sur les composants structurels, les conduits de services publics, les tuyauteries de process et les tubes mécaniques. L'impact va au-delà du simple poids, car les projets de rénovation impliquent des matériaux revêtus de meilleure qualité, avec des tolérances plus strictes et une provenance connue. Les fournisseurs disposant de stocks locaux et d'installations d'usinage et de transformation peuvent réagir rapidement aux contraintes de calendrier, même fragmentées. Les spécifications techniques garantissent une moindre probabilité de substitution et l'utilisation de modules pré-assemblés. Ceci permet ainsi aux budgets de rénovation de financer non seulement les produits soudés en grande quantité, mais aussi des produits à valeur ajoutée.
L'investissement dans les systèmes énergétiques accroît l'intensité des spécifications.
Le GNL, l'amélioration de l'efficacité du raffinage, l'hydrogène, la capture du carbone, la maintenance des centrales nucléaires, la production d'énergie et les infrastructures de réseaux électriques accroissent les besoins en tubes sous pression et en résistance à la corrosion. Selon l'Agence internationale de l'énergie, les investissements mondiaux dans les infrastructures de réseaux électriques ont dépassé 400 milliards de dollars américains en 2024, illustrant l'ampleur des investissements dans les équipements et les infrastructures, qui incluent indirectement les tubes. Le secteur de l'énergie exige des normes élevées en matière de métallurgie, de traçabilité, de contrôle non destructif et de procédés de soudage certifiés, ce qui contribue à l'augmentation du prix unitaire des produits. Les tubes sans soudure présentent un avantage pour les applications à haute pression, tandis que les produits soudés et les échangeurs de chaleur sont utilisés dans les terminaux, les systèmes de refroidissement, les sous-stations et les installations de traitement. Les entreprises qui proposent des tubes résistants à l'hydrogène et des alliages de nickel bénéficieront de projets plus longs et de marges plus importantes.
La localisation de la production renforce les chaînes d'approvisionnement régionales
La relocalisation, la relocalisation de proximité et les politiques favorisant le contenu local stimulent les usines de semi-conducteurs, de batteries, de véhicules, de machines, de produits chimiques et d'infrastructures de données. Chaque investissement se traduit par une utilisation directe de tubes dans les structures, les utilités, le CVC, les systèmes de process et les machines de production, ainsi que par des achats ultérieurs pour la maintenance. La localisation introduit de nouveaux facteurs dans la prise de décision : délais de livraison garantis, standardisation locale, flexibilité pour les petites séries et traçabilité de l'approvisionnement, plutôt que le prix minimum initial. Les usines et centres de services régionaux peuvent répondre à ces enjeux en adaptant les stocks aux zones industrielles et en réalisant les finitions à proximité des clients finaux. Cet impact serait maximal si les importations nécessitaient de longs trajets logistiques ou étaient soumises à des risques commerciaux.
Tendances futures du marché des tubes industriels
Les enregistrements numériques de qualité deviennent des facteurs de différenciation commerciale
Les tendances du marché des tubes industriels s'orienteront de plus en plus vers le passeport numérique des produits, qui recense les données relatives à la chimie thermique, aux procédés de fabrication, aux résultats des tests, aux émissions et à la traçabilité. La vision industrielle, l'analyse par ultrasons et le contrôle dimensionnel en temps réel contribueront à réduire les défauts et à améliorer l'efficacité. Les utilisateurs des industries réglementées ou des systèmes critiques pourront tirer parti de documents standardisés pour optimiser les tests à réception et la planification de la maintenance préventive. Les aciéries qui assurent la cohérence entre la fusion, le façonnage, le traitement thermique, la finition de surface et la logistique renforceront leur crédibilité en matière de qualification. Progressivement, les données de production certifiées permettront un réapprovisionnement conditionnel, une conformité réglementaire automatisée et une tarification différenciée.
La métallurgie à faible émission de carbone redéfinit les décisions d'approvisionnement
Les organismes d'approvisionnement évalueront de plus en plus l'empreinte carbone, en plus d'autres caractéristiques telles que la résistance à la traction, la résistance à la corrosion et le prix. Les fours à arc électrique, les sources d'énergie renouvelables, l'augmentation de la part des matériaux recyclés, l'hydrogène vert et le bilan massique auront un impact sur la gamme de tubes disponibles, notamment en Europe et pour l'exportation. Selon les données de la World Steel Association, l'intensité des émissions de la sidérurgie en 2023 est de 1,92 tonne de dioxyde de carbone par tonne d'acier brut produite. Cela illustre l'ampleur du travail restant à accomplir. Les fabricants de tubes auront besoin d'une méthode fiable pour comptabiliser leurs émissions de carbone et d'une vérification par un organisme tiers.
Opportunités du marché des tubes industriels
Créer des centres de finition localisés dans les zones à fort investissement.
Les prévisions du marché des tubes industriels encouragent les investissements dans les capacités de revêtement, de filetage, de découpe de précision, de cintrage et de contrôle à proximité des pôles industriels du Golfe, de l'Inde, de l'Asie du Sud-Est et de l'Amérique du Nord. La finition locale réduit les coûts de transport, raccourcit les délais de mise en service et permet aux tubes mères importés ou produits régionalement de répondre aux exigences spécifiques des projets. Les investisseurs devraient privilégier les corridors disposant d'infrastructures clairement identifiées dans les secteurs de l'eau, du GNL, des produits chimiques, de l'énergie, des centres de données et de la production manufacturière. Un modèle de plateforme centralisée peut desservir de multiples usages finaux tout en évitant les investissements importants liés à la production sidérurgique intégrée. Les partenariats avec les distributeurs et les bureaux d'études améliorent la visibilité de la demande, et les équipements modulaires permettent une expansion progressive. Les meilleurs rendements devraient provenir des services qui lèvent les contraintes de certification et de délais de livraison.
Tubes à haute intégrité à l'échelle pour la gestion de l'hydrogène et du carbone
Les systèmes de production, de transport, de stockage et de captage du carbone de l'hydrogène créent des créneaux porteurs pour les tubes soudés, sans soudure, en acier inoxydable et en alliage de nickel qualifiés. Les développeurs sont confrontés à des défis liés aux matériaux, notamment la fragilisation, les impuretés, la pression cyclique, la corrosion et l'intégrité des connexions, ce qui favorise les fournisseurs capables de valider les performances dans des conditions d'exploitation réalistes. Les producteurs doivent financer des partenariats d'essais, obtenir les autorisations nécessaires et définir des processus de fabrication traçables avant d'accélérer la production. Les stratégies commerciales peuvent inclure la fourniture de tubes avec les raccords, les revêtements, le bobinage et les services d'inspection. Bien que les délais restent tributaires des politiques en vigueur, une qualification précoce permet d'obtenir le statut de fournisseur privilégié et de préserver les marges. Les projets de conversion d'installations existantes offrent des revenus à plus court terme, car les pipelines et les unités de traitement existants nécessitent une évaluation, un remplacement ou une modernisation sélective.
Développements récents
- Novembre 2025 : Nippon Steel Corporation a renouvelé un accord de 10 ans portant sur la fourniture de tubes pour l’industrie pétrolière à Shell, renforçant ainsi la visibilité à long terme de la demande pour les produits tubulaires haut de gamme utilisés dans les opérations énergétiques et assurant la stabilité des approvisionnements malgré l’évolution des exigences techniques et de sécurité énergétique.
- Novembre 2025 : Ratnamani Metals & Tubes Limited a accéléré ses projets d’augmentation de capacité dans l’Odisha, le Kutch, le Rajkot et en Arabie saoudite, notamment en développant ses capacités de production de tubes soudés en spirale, de revêtement, de tubes à paroi épaisse, de bobinage et de tubes sans soudure en acier inoxydable, en adéquation avec les besoins en infrastructures, en hydrogène, en énergie nucléaire et thermique et la demande industrielle régionale.
- Juin 2025 : United States Steel Corporation a finalisé son partenariat avec Nippon Steel Corporation, créant une plateforme combinant des actifs de production américains, des technologies et des investissements. Cette transaction aura des répercussions sur l’approvisionnement national en acier et en tubes, les priorités de modernisation et l’accès des clients aux secteurs de l’énergie, de la construction et des applications industrielles.
Foire aux questions

Nivedita est un expert en recherche versierte mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Vous êtes à la recherche d'un gestionnaire de projet dans l'agence IKT de The Insight Partners qui s'occupe et s'occupe des connaissances générales dans le cadre de la lecture et de la formation des syndicats, des spécialistes, des abonnements et des programmes de formation en sous-traitance. Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen and umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Vous avez participé à des études de formation d'entreprises IKT et à vos études de marché, ainsi qu'à des services de branche pour mes clients.
Nivedita a un MBA en gestion de l'IMS, Dehradun. Pour votre travail chez The Insight Partners, nous avons travaillé ensemble sur MarketsandMarkets et Future Market Insights à Pune, nous avons des positions de recherche approfondies et un fondement solide dans l'analyse des branches et l'élaboration des liens.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -