
Mercado de tubos industriales: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de tubos industriales y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por material (acero, no acero); proceso de fabricación (soldado, sin costura); tipo (tubos de proceso, tubos de intercambiadores de calor, tubos estructurales, tubos mecánicos, tubos hidráulicos y de instrumentación, otros); uso final (construcción, química, petróleo y gas, automoción, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00007032
- Categoría : Fabricación y construcción
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 28, 2026


Tamaño del mercado en 2025
45.420 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
74.050 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
5,58 %
Índice de crecimiento
Mercado potencial
541.570 millones de dólares estadounidenses
(2026-2034)
El mercado de tubos industriales alcanzó un valor de 45.420 millones de dólares estadounidenses en 2025 y se prevé que alcance los 74.050 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 5,58% durante el período 2026-2034. La demanda refleja la adquisición sostenida en los sectores de la construcción, el procesamiento químico, el petróleo y el gas, y la fabricación de automóviles, donde la precisión dimensional, la resistencia a la presión, el rendimiento térmico y la fiabilidad del ciclo de vida siguen siendo criterios de compra fundamentales para los productos de tubos soldados y sin costura.
Se prevé que la demanda en Norteamérica crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,8 % al 5,4 % hasta 2034, gracias a la renovación de oleoductos, la construcción de centros de datos, la inversión en la industria manufacturera nacional y los sistemas energéticos con bajas emisiones de carbono, que impulsan el consumo recurrente de tubos. El mercado de tubos industriales en la región también se beneficia de las estrictas especificaciones técnicas que favorecen los productos certificados de mayor valor, mientras que los programas de relocalización mejoran la visibilidad de los proveedores locales de tubos soldados, mecánicos y de transferencia de calor.
Análisis y perspectivas del mercado de tubos industriales
- América del Norte: Con una participación estimada del 27-30% en 2025, se prevé que la región crezca entre un 4,8% y un 5,4% durante el período 2026-2034, a medida que la renovación de infraestructuras, la inversión en energía y la localización de la producción sostengan la demanda impulsada por las especificaciones.
- EE. UU.: Representando entre el 79 % y el 82 % de los ingresos de Norteamérica en 2025, se prevé que el país crezca a un ritmo del 4,9 % al 5,5 % hasta 2034.
- Europa: Con una cuota de mercado estimada de entre el 23 % y el 26 % en 2025, se espera que Europa registre un crecimiento de entre el 4,2 % y el 4,8 %, liderado por Alemania, Italia, Francia, el Reino Unido y España.
- Asia Pacífico: Con una cuota de mercado estimada del 38-41% en 2025, se prevé que Asia Pacífico registre una tasa de crecimiento anual compuesta (CAGR) del 6,2-6,8%, impulsada por China, India, Japón y Corea del Sur.
- Segmento más importante: El acero representó una cuota de mercado estimada del 78-82% en 2025 y se prevé que crezca entre un 5,2% y un 5,8% durante el período 2026-2034.
- Segmento de alto crecimiento: Los tubos hidráulicos y de instrumentación representaron una cuota de mercado estimada del 8-11% en 2025 y se prevé que crezcan entre un 6,4% y un 7,0% hasta 2034.
- Empresas clave analizadas en detalle: Acciai Speciali Terni SpA, Divine Tubes Pvt. Ltd., Eisenbau Krämer GmbH, KME Germany GmbH & Co. KG, Macsteel Service Centres SA (Pty) Ltd., Nippon Steel Corporation, Ratnamani Metals & Tubes Limited, Tubos Apolo SAS, United States Steel Corporation y Jindal SAW Limited.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Las tendencias del mercado de tubos industriales indican que la producción ha evolucionado desde la fabricación de tubos de acero al carbono estandarizados hasta la producción de productos específicos para cada aplicación, con tolerancias más estrictas, mejores aleaciones, inspección automatizada de soldaduras y seguimiento digital. La soldadura por resistencia eléctrica sigue siendo fundamental para la producción en volumen, mientras que el trefilado en frío, la extrusión en caliente, la medición láser y los ensayos no destructivos contribuyen a mantener la uniformidad en la producción de tubos sin costura y de precisión. Las fábricas también están optimizando la eficiencia en la minimización de residuos y la reducción del consumo energético, a medida que los compradores analizan el carbono incorporado en el acero, la certificación de calidad y el coste de instalación.
La inversión de capital hasta 2034 debe orientarse hacia India, el Sudeste Asiático, los países del Golfo y regiones selectas de Norteamérica donde se están construyendo parques industriales, plantas potabilizadoras, instalaciones de GNL y redes eléctricas. Las políticas de adquisición que prioricen el contenido nacional, la preparación para la red de hidrógeno y la producción de acero bajo en carbono determinarán la selección de proveedores. Los fabricantes con capacidad de acabado en la región, metalurgia adecuada y experiencia en la ejecución de proyectos prosperarán.
Alcance del informe de mercado de tubos industriales
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 45.420 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 74.050 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 5,58% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de tubos industriales
El potencial de crecimiento de la industria de tubos industriales está ligado a las inversiones en infraestructura, basadas en la sustitución de equipos, la capacidad de expansión química, la reducción del peso de los vehículos y la modernización de los sistemas energéticos. El proceso en las fábricas de tubos implica la fabricación de productos soldados o sin costura mediante el uso de materias primas como bobinas, placas, lingotes, cobre y aleaciones especiales. El proceso de fabricación también incluye tratamiento térmico, dimensionamiento, recubrimiento, pruebas y certificación.
La disponibilidad de materiales sigue siendo sensible a las fluctuaciones de los precios del acero, el níquel, el cobre, la energía y los costos de transporte. No obstante, la automatización de las acerías, el aumento de la producción por lotes y los procesos de reciclaje reducen la estructura de costos. Los datos de la Asociación Mundial del Acero para 2023 muestran un alto nivel de eficiencia en el uso de materiales, del 98,15 %.
El informe sobre el mercado de tubos industriales revela un panorama industrial altamente fragmentado que incluye siderúrgicas integradas, empresas con enfoque regional y fabricantes de tubos de precisión. Entre los principales actores del mercado mundial de tubos industriales se encuentran Nippon Steel Corporation, que se beneficia de la integración vertical en sus operaciones; US Steel Corporation, que disfruta de la ventaja de la integración vertical; Ratnamani Metals & Tubes Limited; y Jindal SAW Limited, centradas en tubos y fabricaciones para proyectos.
Se están realizando inversiones en sistemas de inspección automatizados, capacidad para fabricar tubos de mayor espesor, materiales resistentes a la corrosión, compatibilidad con hidrógeno y recubrimientos localizados. Estas empresas compiten en función de la solidez de su cartera de productos, su servicio al cliente y su presencia regional. El posicionamiento de los actores en el mercado de tubos industriales está cambiando gradualmente, pasando de centrarse en la capacidad a priorizar la cualificación y los servicios posteriores a la producción.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de tubos industriales: Perspectivas estratégicas
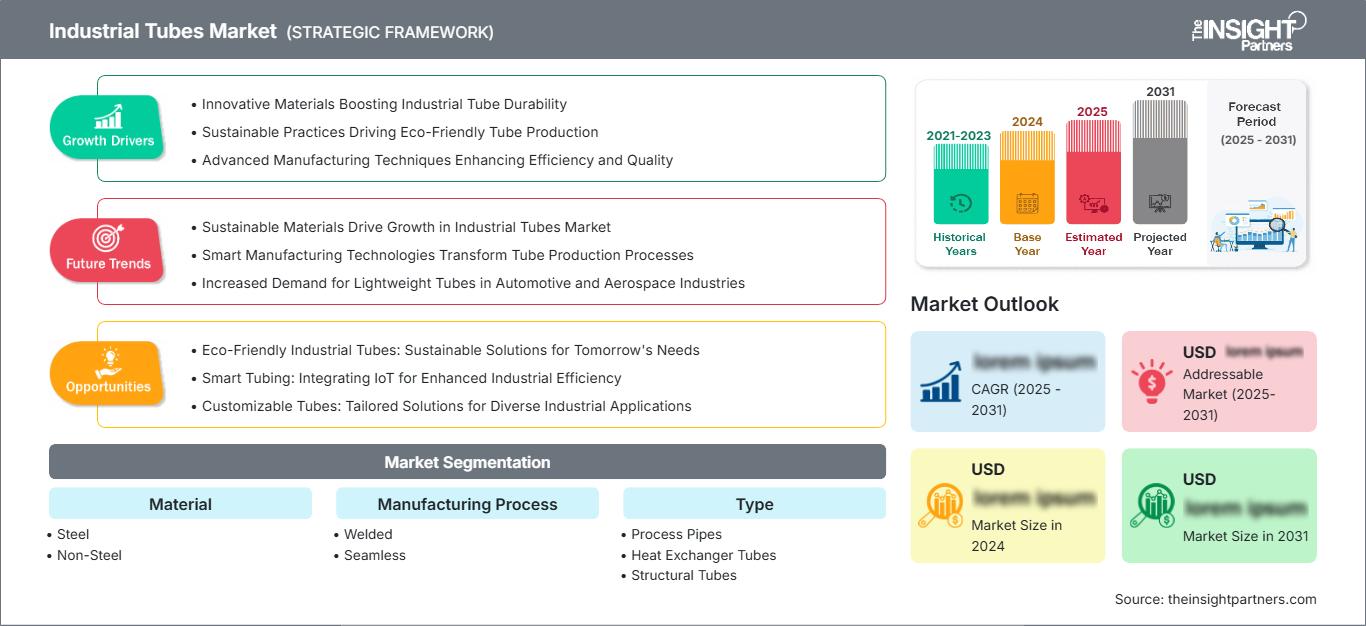
Perspectivas regionales
Mercado de tubos industriales de Norteamérica
La cuota de mercado global de tubos industriales que la región proyecta alcanzar entre el 27 % y el 30 % en 2025 refleja una amplia base instalada en los sectores de energía, productos químicos, transporte y construcción comercial. El crecimiento anual compuesto (CAGR) del 4,8 % al 5,4 % hasta 2034 se ve impulsado por la renovación de las redes de agua y gas obsoletas, los proyectos de GNL y gestión de carbono, la construcción de fábricas y los requisitos de fiabilidad más estrictos para los intercambiadores de calor y los sistemas de proceso.
Canadá contribuye a la demanda de infraestructura de oleoductos, minería y energía, mientras que México fortalece el consumo en los sectores automotriz y de manufactura cercana. Los compradores regionales especifican cada vez más materiales nacionales o con trazabilidad, certificación de presión y protección contra la corrosión. Los centros de servicio con inventario cerca de los principales corredores industriales pueden satisfacer la demanda de mantenimiento urgente, mientras que las fábricas que ofrecen grados soldados, sin costura, mecánicos y de instrumentación reducen la complejidad de la adquisición para los contratistas de ingeniería.
Mercado de tubos industriales de EE. UU.
Se estima que Estados Unidos representó entre el 79 % y el 82 % de los ingresos por tubos industriales en Norteamérica en 2025, y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 4,9 % al 5,5 % hasta 2034. La demanda está determinada por los complejos petroquímicos, las refinerías de esquisto, la generación de energía, la industria automotriz, los centros de datos y la infraestructura financiada por el gobierno federal. La necesidad de mantenimiento y renovación garantiza una demanda constante, que no se ve afectada por los proyectos de nueva construcción.
United States Steel Corporation mantiene su capacidad de producción nacional de acero y su presencia en el mercado de tubos; mientras que los proveedores globales y especializados compiten mediante acuerdos de distribución e importaciones. La inversión en el sector de almacenamiento, semiconductores, baterías y maquinaria resulta positiva para los tubos estructurales y mecánicos. La integridad de la presión, la metalurgia, la soldadura y la certificación de pruebas contribuyen a alcanzar precios elevados en el sector de intercambiadores de calor e instrumentación.
Mercado europeo de tubos industriales
Europa alcanzó una cuota de mercado estimada del 23-26% en 2025 y se prevé que crezca entre un 4,2% y un 4,8% hasta 2034. Alemania destaca en maquinaria, producción química, ingeniería automotriz y centrales de calefacción urbana. Los compradores alemanes tienen requisitos específicos, como tolerancias EN, materiales con certificación de bajas emisiones de carbono y una logística fiable, lo que facilita la producción de mecanizado de precisión, intercambiadores de calor y tubos de proceso.
El Reino Unido depende de los servicios offshore, el agua y las infraestructuras de transición energética. Francia contribuye con la energía nuclear, la ingeniería aeroespacial, la industria química y la maquinaria de transporte. Italia está representada por el procesamiento de acero inoxidable, la exportación de maquinaria y la fabricación a medida, mientras que España se caracteriza por las energías renovables y las estructuras industriales. Todo se reduce a la experiencia en aleaciones, la documentación y la rapidez en la entrega, ya que los compradores europeos optimizan sus proveedores y su huella de carbono.
Mercado de tubos industriales en la región Asia-Pacífico
Se estima que la región de Asia-Pacífico representará entre el 38 % y el 41 % del mercado en 2025 y debería liderar el crecimiento entre un 6,2 % y un 6,8 % hasta 2034. China sigue siendo líder en tamaño de mercado nacional gracias a las exportaciones de manufactura, infraestructura, petroquímicos y equipos, mientras que India se está convirtiendo rápidamente en un importante motor de crecimiento, con una demanda derivada de la construcción urbana, las tuberías de agua, el refinado y los proyectos de manufactura local.
Japón y Corea del Sur son fuertes en aplicaciones de alta especificación para los sectores automotriz, marítimo, de semiconductores y energético. La contribución de Australia proviene de proyectos mineros, de gas natural licuado (GNL) y de agua. La localización industrial, las energías limpias y las políticas de apoyo logístico aumentan la demanda potencial, pero la intensidad de la capacidad productiva y las exportaciones competitivas mantienen ajustados los márgenes de los tubos soldados.
Mercado de tubos industriales de Oriente Medio y África
Se prevé que la región crezca entre un 5,6 % y un 6,2 % hasta 2034. Arabia Saudita lidera el sector gracias a la energía, la desalinización, los servicios públicos y los grandes proyectos urbanos, mientras que los Emiratos Árabes Unidos combinan la demanda de petroquímicos, refrigeración urbana, logística y construcción. Ambos mercados favorecen cada vez más los acabados locales y el suministro cualificado de proyectos.
Sudáfrica concentra el consumo en minería, energía, agua y mantenimiento industrial. El resto de Oriente Medio y África ofrece oportunidades selectas en procesamiento de gas, puertos, transporte de agua y proyectos de energías renovables. Si bien la dependencia de las importaciones sigue siendo significativa, el recubrimiento, el roscado, el almacenamiento y la fabricación regionales pueden acortar los plazos de entrega y mejorar la capacidad de respuesta de los proyectos.
Análisis de segmentación
Material
Se prevé que el segmento de materiales crezca entre un 5,3 % y un 5,9 % durante el periodo 2026-2034. El mercado de tubos industriales abarca aceros al carbono, aceros inoxidables y aleaciones rentables para ambientes corrosivos, así como productos no metálicos para mejorar la conductividad, reducir el peso o para aplicaciones químicas especializadas. La selección depende de la presión, la temperatura, la fabricación, el cumplimiento de las normativas y el coste del ciclo de vida.
- Acero: El acero domina el mercado en volumen debido a su resistencia, soldabilidad, estándares establecidos y amplia disponibilidad de grados, lo que lo hace adecuado para aplicaciones estructurales, de procesos, automotrices y energéticas, al tiempo que facilita el reciclaje y la fabricación económicos.
- Sin acero: Los tubos a base de cobre, aluminio, titanio y níquel ofrecen ventajas en cuanto a transferencia térmica, conductividad, bajo peso y resistencia a la corrosión severa, lo que los convierte en elementos de importancia estratégica en intercambiadores de calor, instrumentación, transporte y procesamiento especializado.
Proceso de fabricación
Se prevé que la demanda de procesos de fabricación crezca entre un 5,4 % y un 6,0 % hasta 2034. La producción mediante soldadura garantiza la escala y la consistencia dimensional, mientras que los procesos sin costura se adaptan a aplicaciones de alta presión, alta temperatura y sensibles a la fatiga. El conformado avanzado, el tratamiento térmico, la inspección en línea y la trazabilidad están reduciendo las diferencias de rendimiento y mejorando la confianza en la cualificación.
- Soldados: Los tubos soldados mantienen una posición destacada en el mercado de la construcción, la automoción, el agua y los servicios de baja a media presión, gracias a que las fábricas de laminación continua ofrecen productividad, repetibilidad, una amplia gama de dimensiones y costes de conversión competitivos.
- Sin costuras: Los tubos sin costuras siguen siendo de vital importancia estratégica para los sistemas de petróleo, gas, productos químicos, calderas, sistemas hidráulicos y de instrumentación sometidos a altas presiones, donde la integridad uniforme de la pared y la resistencia a las tensiones cíclicas compensan los mayores costes de producción.
Tipo
Se prevé que el segmento de tipos crezca entre un 5,5 % y un 6,1 % durante el periodo 2026-2034. La selección de productos se basa cada vez más en los requisitos funcionales en lugar de las dimensiones básicas, lo que incentiva a los proveedores a combinar metalurgia, tolerancias, acabado superficial, documentación de pruebas y soporte de fabricación. Los sistemas de transición energética y la maquinaria automatizada, en particular, favorecen los tubos de ingeniería de mayor valor.
- Tuberías de proceso: Las tuberías de proceso constituyen una importante fuente de demanda en refinerías, plantas químicas, procesamiento de alimentos y servicios públicos, donde la clase de presión, el margen de corrosión, los procedimientos de soldadura y la accesibilidad para el mantenimiento guían la adquisición.
- Tubos para intercambiadores de calor: Los tubos para intercambiadores de calor son esenciales en la generación de energía, el refinado, la industria química, la climatización y la desalinización, ya que la eficiencia térmica, la resistencia a la incrustación, la compatibilidad con la placa tubular y el comportamiento frente a la corrosión determinan los ciclos de reemplazo.
- Tubos estructurales: Los tubos estructurales sirven de soporte para edificios, almacenes, puentes, estructuras industriales e instalaciones de energías renovables, ofreciendo una alta relación resistencia-peso, potencial de prefabricación y un montaje más rápido conforme a códigos de diseño cada vez más estandarizados.
- Tubos mecánicos: Los tubos mecánicos se utilizan en maquinaria, componentes de automoción, manipulación de materiales, equipos agrícolas y fabricación de precisión, donde la concentricidad, el acabado superficial, la maquinabilidad y las tolerancias repetibles influyen directamente en la productividad posterior.
- Tubos hidráulicos y de instrumentación: Los tubos hidráulicos y de instrumentación permiten un control de fluidos a prueba de fugas en fábricas, instalaciones energéticas, sistemas aeroespaciales y equipos móviles, por lo que la limpieza, las presiones nominales, la flexibilidad y la compatibilidad de los racores son factores decisivos.
Uso final
Se prevé que la demanda de productos finales aumente entre un 5,4 % y un 6,0 % hasta 2034. Los materiales de construcción se expanden, la industria del petróleo y el gas exige especificaciones rigurosas, la industria química impulsa la necesidad de reemplazos resistentes a la corrosión y los programas automotrices valoran la precisión y la ligereza. Los proveedores que cumplen con los requisitos en múltiples sectores pueden equilibrar los ciclos de inversión y mejorar la utilización de sus plantas.
- Construcción: La construcción consume tubos estructurales y mecánicos en marcos, instalaciones, fachadas, obras temporales y redes de servicios públicos, y la urbanización, la construcción modular, las normas de seguridad y los plazos de los proyectos sustentan la adquisición de materiales.
- Industria química: Las instalaciones químicas requieren tubos de proceso e intercambiadores resistentes a medios corrosivos, ciclos de temperatura y riesgo de parada, lo que impulsa la demanda de productos de acero inoxidable, aleación de níquel, revestidos y certificados.
- Petróleo y gas: Las aplicaciones de petróleo y gas priorizan la integridad de la presión, la resistencia al servicio en ambientes corrosivos, la calidad de las conexiones y la trazabilidad en todas las fases de exploración y producción, transporte y distribución, GNL, refinación y petroquímica, lo que da soporte a grados premium sin costura y soldados.
- Automoción: La demanda en el sector automovilístico abarca chasis, sistemas de escape, asientos, transmisión, gestión térmica y sistemas de fluidos, donde la reducción de peso, el rendimiento en caso de colisión, el conformado repetible y el control de calidad de alto volumen determinan la competitividad de los proveedores.
Resumen de la oportunidad
|
Uso final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Construcción |
Alto |
Marcos modulares |
Maduro |
|
Químico |
Medio |
Control de la corrosión |
Escalada |
|
Petróleo y gas |
Alto |
Preparado para el hidrógeno |
Escalada |
|
Automotor |
Medio |
Chasis ligero |
Escalada |
Factores que impulsan el crecimiento del mercado de tubos industriales y análisis de su impacto
La renovación de la infraestructura aumenta la demanda recurrente del metro.
Los sistemas obsoletos de agua, gas, industriales, de transporte y de construcción requieren reemplazo independientemente de los ciclos de nuevos proyectos, lo que genera una base de consumo duradera para el mercado de tubos industriales. Los proyectos de desarrollo de infraestructura también ejercen una mayor presión sobre los componentes estructurales, los conductos de servicios públicos, las tuberías de proceso y los tubos mecánicos. El efecto va más allá del peso, ya que los proyectos de renovación implican materiales mejor recubiertos con tolerancias más estrictas y materiales de origen conocido. Los proveedores con inventarios locales, instalaciones de mecanizado y procesamiento pueden responder rápidamente a los requisitos de cronograma fragmentados. Las especificaciones de ingeniería garantizan una menor posibilidad de sustituciones y el uso de módulos preensamblados. Esto, por lo tanto, ayuda a que los presupuestos de renovación financien no solo los productos soldados a granel, sino también productos de valor agregado.
La inversión en sistemas energéticos aumenta la intensidad de las especificaciones.
El GNL, la eficiencia en el refinado, el hidrógeno, la captura de carbono, el mantenimiento nuclear, la producción de energía y la infraestructura de la red eléctrica aumentan la demanda de recipientes a presión y resistencia a la corrosión en los tubos. Según la Agencia Internacional de Energía, en 2024 la inversión mundial en infraestructura de red superó los 400.000 millones de dólares, lo que demuestra la magnitud de las inversiones en equipos e infraestructura, que incluyen indirectamente los tubos. El sector energético exige altos estándares de metalurgia, trazabilidad, inspección no destructiva y procesos de soldadura certificados, lo que incrementa el valor por tonelada de productos. Los tubos sin costura ofrecen ventajas en aplicaciones de alta presión, mientras que los productos soldados y los intercambiadores de calor son útiles en terminales, refrigeración, subestaciones e instalaciones de procesamiento. Las empresas que cumplan con los requisitos para grados resistentes al hidrógeno y productos de aleación de níquel tendrán proyectos de mayor duración y márgenes más sólidos.
La localización de la producción fortalece las cadenas de suministro regionales.
Las políticas de relocalización, deslocalización cercana y de contenido nacional están impulsando la producción de semiconductores, baterías, vehículos, maquinaria, productos químicos e infraestructura de datos. Cada inversión se traduce en el uso directo de tubos en estructuras, servicios públicos, climatización, sistemas de procesos y maquinaria de fabricación, así como en compras posteriores para mantenimiento. La localización introduce diferentes consideraciones en el proceso de toma de decisiones: plazos de entrega garantizados, estandarización local, flexibilidad para lotes pequeños y trazabilidad del origen, en lugar de un precio mínimo inicial. Las fábricas y centros de servicio regionales pueden abordar estas consideraciones mediante la optimización del inventario con la concentración industrial y el acabado cerca de los clientes finales. Este impacto sería mayor si las importaciones requieren largas rutas logísticas o están sujetas a riesgos comerciales.
Tendencias futuras del mercado de tubos industriales
Los registros de calidad digital se convierten en elementos diferenciadores comerciales.
Las tendencias del mercado de tubos industriales se centrarán cada vez más en el pasaporte digital de los productos, que incluye información sobre la química térmica, los datos del proceso, los resultados de las pruebas, las emisiones y la documentación de la cadena de custodia. La visión artificial, el análisis por ultrasonidos y el control dimensional en tiempo real contribuirán a reducir los defectos y mejorar la eficiencia. Los usuarios de industrias reguladas o sistemas críticos podrán aprovechar la documentación estandarizada para optimizar las pruebas de entrada y la planificación del mantenimiento preventivo. Las fábricas que integren la fusión, el conformado, el tratamiento térmico, el acabado superficial y la logística mejorarán su credibilidad en materia de cualificaciones. Gradualmente, los datos de producción certificados permitirán la reposición de existencias en función de la condición del producto, el cumplimiento normativo automatizado y la fijación de precios diferenciada.
La metalurgia baja en carbono redefine las decisiones de abastecimiento.
Los grupos de compras evaluarán cada vez más el carbono incorporado junto con otras características como la resistencia a la tracción, la resistencia a la corrosión y el precio. Los hornos de arco eléctrico, las fuentes de energía renovables, el aumento del contenido de material reciclado, el hidrógeno verde y el balance de masas influirán en la gama de tubos disponibles, especialmente en Europa y para las exportaciones. La intensidad de las emisiones de la industria siderúrgica en 2023, según el informe de la Asociación Mundial del Acero, es de 1,92 toneladas de dióxido de carbono emitidas por tonelada de acero bruto producido. Esto refleja cuánto queda por hacer. Los fabricantes de tubos necesitarán una forma fiable de asignar sus emisiones de carbono y una verificación por parte de terceros.
Oportunidades de mercado para tubos industriales
Construir centros de acabado localizados en corredores de alta inversión.
Las previsiones del mercado de tubos industriales respaldan la inversión en capacidad de recubrimiento, roscado, corte de precisión, doblado y pruebas cerca de los clústeres industriales del Golfo Pérsico, India, el Sudeste Asiático y Norteamérica. El acabado local reduce los costos de transporte, acorta los plazos de puesta en marcha y facilita que los tubos madre importados o producidos regionalmente cumplan con los requisitos específicos del proyecto. Los inversores deben priorizar los corredores con oleoductos visibles en los sectores de agua, GNL, productos químicos, energía, centros de datos y manufactura. Un modelo de centro logístico puede atender múltiples usos finales, evitando la intensidad de capital de la siderurgia integrada. Las alianzas con distribuidores y contratistas de ingeniería mejoran la visibilidad de la demanda, y los equipos modulares permiten una expansión por etapas. Los mayores retornos deberían provenir de los servicios que resuelven las limitaciones de certificación y plazos de entrega.
Tubería de alta integridad a escala para la gestión de hidrógeno y carbono.
Los sistemas de producción, transporte, almacenamiento y captura de carbono de hidrógeno crean nichos de inversión para tubos soldados, sin costura, de acero inoxidable y de aleación de níquel que cumplan con los requisitos. Los desarrolladores se enfrentan a desafíos relacionados con los materiales, como la fragilización, las impurezas, la presión cíclica, la corrosión y la integridad de las conexiones, lo que favorece a los proveedores que pueden validar el rendimiento en condiciones operativas reales. Los productores deben financiar alianzas para pruebas, obtener las aprobaciones pertinentes y desarrollar ventanas de fabricación trazables antes de que aumente el volumen de los proyectos. Las estrategias comerciales pueden combinar el suministro de tubos con accesorios, recubrimientos, bobinado y soporte de inspección. Si bien los plazos dependen de las políticas vigentes, la calificación temprana puede establecer el estatus de proveedor preferente y proteger los márgenes. Los proyectos de conversión de instalaciones existentes ofrecen ingresos a corto plazo, ya que las tuberías y unidades de proceso existentes requieren evaluación, reemplazo o actualización selectiva.
Novedades recientes
- Noviembre de 2025: Nippon Steel Corporation renovó un acuerdo de 10 años para suministrar productos tubulares para la industria petrolera a Shell, reforzando la visibilidad de la demanda a largo plazo de productos tubulares de alta calidad utilizados en operaciones energéticas y respaldando acuerdos de suministro estables en medio de la evolución de los requisitos técnicos y de seguridad energética.
- Noviembre de 2025: Ratnamani Metals & Tubes Limited avanzó en sus proyectos de capacidad en Odisha, Kutch, Rajkot y Arabia Saudita, incluyendo la ampliación de sus capacidades de tubería soldada en espiral, recubrimiento, pared gruesa, bobinado y acero inoxidable sin costura, en consonancia con la demanda de infraestructura, hidrógeno, energía nuclear, energía térmica y la industria regional.
- Junio de 2025: United States Steel Corporation completó su acuerdo de asociación con Nippon Steel Corporation, creando una plataforma que combina activos de fabricación estadounidenses con compromisos tecnológicos y de capital. Esta transacción tiene implicaciones para el suministro nacional de acero y tubos, las prioridades de modernización y el acceso de los clientes en aplicaciones energéticas, de construcción e industriales.
Preguntas frecuentes

Nivedita es una investigadora con más de 9 años de experiencia en Investigación de Mercados y Consultoría de Negocios. Actualmente se desempeña como Gerente de Proyectos en el área de TIC en The Insight Partners, y aporta una amplia experiencia en la gestión y ejecución de proyectos de investigación sindicados, personalizados, por suscripción y de consultoría en diversos sectores tecnológicos.
Con una trayectoria comprobada en la entrega de análisis basados en datos e información práctica, Nivedita ha sido una colaboradora clave en varios proyectos cruciales. Su trabajo abarca la ejecución integral de proyectos, desde la comprensión de los objetivos del cliente y el análisis de las tendencias del mercado hasta la formulación de recomendaciones estratégicas. Ha colaborado extensamente con empresas líderes en TIC, ayudándolas a identificar oportunidades de mercado y a adaptarse a los cambios del sector.
Nivedita posee un MBA en Administración de Empresas por IMS, Dehradun. Antes de unirse a The Insight Partners, adquirió una valiosa experiencia en MarketsandMarkets y Future Market Insights en Pune, donde ocupó diversos puestos de investigación y desarrolló una sólida base en análisis del sector y la interacción con el cliente.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -