
Markt für Industriesteuerung und Fabrikautomatisierung: Größe & Prognose 2034
Marktgröße und Prognosen für Industriesteuerung und Fabrikautomation (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Komponenten (Industrieroboter, Bildverarbeitung, Regelventile, Feldinstrumente, Mensch-Maschine-Schnittstelle, Industrie-PC, Sensoren, industrieller 3D-Druck); Anwendung (Energie, Automobil, Druck und Verpackung, Öl und Gas, Pharmazeutika, Textilien, Chemie, Kunststoffe, Lebensmittelverarbeitung, Erstausrüster) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00004806
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 21, 2026


Marktgröße 2025
180,72 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
337,8 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
8,13 %
Wachstumsrate
Adressierbarer Markt
2.453,51 Mrd. US-Dollar
(2026–2034)
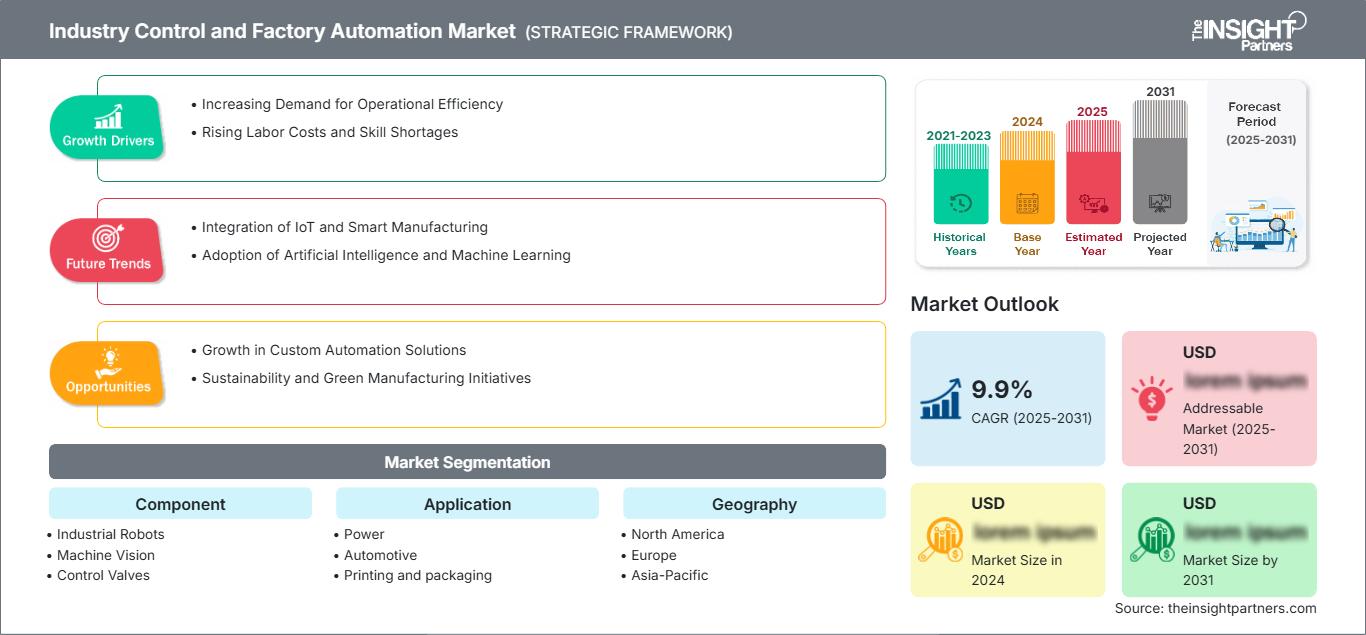
Der Markt für Industriesteuerung und Fabrikautomation wird im Jahr 2025 auf 180,72 Milliarden US-Dollar geschätzt und soll bis 2034 auf 337,8 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,13 % im Zeitraum 2026–2034 entspricht. Der Markt umfasst industrielle Steuerungstechnologien, Automatisierungsanlagen, Robotik, Sensorik, Bildverarbeitung, Mensch-Maschine-Schnittstellen, industrielle Computertechnik und additive Fertigungssysteme, die in unterschiedlichsten Produktionsumgebungen eingesetzt werden.
Nordamerika dürfte aufgrund der Rückverlagerung der Produktion, der Modernisierung veralteter Produktionsinfrastrukturen und des zunehmenden Einsatzes intelligenter Automatisierung ein wichtiger Markt für die Einführung neuer Technologien bleiben. Das Marktwachstum im Bereich Industriesteuerung und Fabrikautomation in der Region wird durch die Automobil-, Luft- und Raumfahrt-, Energie- und Prozessindustrie gestützt. Bis 2034 wird ein regionales Wachstum von durchschnittlich 7,8–8,7 % erwartet.
Marktanalyse und Einblicke in die Bereiche Industriesteuerung und Fabrikautomation
- Nordamerika: Es wird geschätzt, dass Nordamerika im Jahr 2025 einen Anteil von 28–32 % ausmachen wird, unterstützt durch Investitionen in die Modernisierung der Fertigung und intelligente Automatisierung, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–8,7 % zwischen 2026 und 2034.
- USA: Die USA machen im Jahr 2025 79–84 % des nordamerikanischen Umsatzes aus und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,9–8,8 % wachsen.
- Europa: Deutschland, Großbritannien, Frankreich, Italien und Spanien tragen im Jahr 2025 zu einem Anteil von 23–27 % bei, wobei die industrielle Digitalisierung ein durchschnittliches jährliches Wachstum von 7,0–7,9 % zwischen 2026 und 2034 ermöglicht.
- Asien-Pazifik: China, Japan, Südkorea und Indien werden im Jahr 2025 einen Anteil von 35–39 % erreichen, während Fabrikinvestitionen und Elektronikproduktion ein durchschnittliches jährliches Wachstum von 9,0–9,9 % zwischen 2026 und 2034 ermöglichen.
- Größtes Segment: Industrieroboter werden im Jahr 2025 schätzungsweise einen Marktanteil von 22–26 % erreichen, was auf den Bedarf an automatisierter Produktion zurückzuführen ist. Für den Zeitraum 2026–2034 wird eine durchschnittliche jährliche Wachstumsrate (CAGR) von 9,1–10,0 % erwartet.
- Wachstumsstarkes Segment: Der industrielle 3D-Druck wird im Jahr 2025 schätzungsweise einen Marktanteil von 5–8 % erreichen und soll bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13,0–14,2 % wachsen.
- Detaillierte Analyse der wichtigsten Unternehmen: AMETEK, Inc.; Bosch Rexroth AG; General Electric Company; Honeywell International Inc.; Mitsubishi Corporation; OMRON Corporation; Rockwell Automation, Inc.; Schneider Electric SE; Siemens AG; Yokogawa Electric Corporation.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Industriesteuerung und Fabrikautomation: Der Markt für Fabrikautomation wächst durch die Entwicklung von eigenständigen Maschinensteuerungen hin zu vernetzten Produktionssystemen, die Robotik, Sensorik, Bildverarbeitung, Edge Computing, Analyse und softwarebasierte Steuerung umfassen. Hersteller setzen zunehmend Automatisierungstechnik in Kombination mit digitalen Zwillingen und prädiktiven Funktionen ein, um Durchsatz, Qualität, Effizienz und Produktivität zu steigern. Die Dynamik in der Branche geht hin zum Einsatz modularer Systeme, die schrittweise integriert werden können und parallel zu bestehenden Anlagen betrieben werden können.
Die zukünftige Expansion wird durch Investitionen in Automatisierung im asiatisch-pazifischen Raum, die Rückverlagerung der Produktion nach Nordamerika und die Modernisierung der Fertigungskapazitäten in Europa vorangetrieben. Der Bedarf an Cybersicherheit, Effizienzsteigerungen und der Fachkräftemangel treiben Investitionen in Automatisierung voran, die über den reinen Ersatz von Arbeitskräften hinausgehen. Normen und Vorschriften in der Industrie erhöhen die Bedeutung sicherer Konnektivität, funktionaler Sicherheit, Maschineninteroperabilität und Lebenszyklusmanagement für Anbieter.
Marktbericht zu Industriesteuerung und Fabrikautomatisierung – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 180,72 Milliarden US-Dollar |
| Marktgröße bis 2034 | 337,8 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 8,13 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Industriesteuerung und Fabrikautomation
Zu den Nachfragefaktoren zählen die Wünsche der Hersteller nach Effizienz, Qualität, Flexibilität und minimalen ungeplanten Ausfallzeiten. Das Wachstum des Marktes für Industriesteuerung und Fabrikautomation umfasst Robotik, Bildverarbeitung, industrielle Sensorik, Steuerungstechnik und vernetzte Produktionssoftware. Zu den Akteuren dieses Ökosystems gehören Komponentenhersteller, Automatisierungsunternehmen, Systemintegratoren, Maschinenbauer, Softwareanbieter, Distributoren und Endkunden. Angebotsseitige Faktoren sind Halbleiter, Komponenten für die Bewegungssteuerung, Sensoren, industrielle Netzwerkgeräte und Ingenieurskompetenz.
Laut dem Marktbericht für Industriesteuerung und Fabrikautomation herrscht Wettbewerb zwischen einer breiten Palette von Automatisierungsprodukten und einzigartigen Technologielösungen. Siemens AG, Schneider Electric SE, Rockwell Automation, Inc. und Honeywell International Inc. bieten Steuerungs-, Software-, Instrumentierungs- und digitale Lösungen an, während sich die OMRON Corporation auf Sensorik, Robotik, Bildverarbeitung und Fabrikautomatisierungstechnologien konzentriert. Bosch Rexroth AG bietet Antriebs- und Steuerungstechnologien an, wohingegen die Yokogawa Electric Corporation den Schwerpunkt auf Prozessautomatisierung und Instrumentierung legt.
AMETEK, Inc. wird mit seinen Mess- und Industrietechnologien teilnehmen, während General Electric sowohl im Bereich industrieller Systeme als auch digitaler Lösungen kompetent ist. Mitsubishi Corporation wird ihrerseits durch sein industrielles Ökosystem und seine Geschäftskontakte einen Beitrag leisten. Der strategische Wettbewerb konzentriert sich nun auf die Plattform, nicht mehr auf das einzelne Gerät.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Industriesteuerung und Fabrikautomation: Strategische Einblicke
Regionale Einblicke
Markt für Industriesteuerung und Fabrikautomation in Nordamerika
Nordamerika wird voraussichtlich 2025 28–32 % des Umsatzes ausmachen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–8,7 % wachsen. Die USA dominieren die regionale Aktivität, gestützt durch Investitionen in die Automobil-, Luft- und Raumfahrt-, Halbleiter-, Energie-, Pharma- und Hightech-Fertigungsindustrie. Reshoring-Programme und der Fachkräftemangel veranlassen Hersteller, verstärkt auf Robotik, Bildverarbeitung, industrielle Computertechnik und vernetzte Steuerungssysteme zu setzen.
Kanadas Rolle liegt in den Bereichen Energie, Bergbau, Lebensmittelverarbeitung und Fertigung. Mexiko profitiert von den Investitionen in der Automobil- und Elektroniklieferkette. Verbraucher wünschen sich heute Interoperabilität, Cybersicherheit, vorausschauende Wartung und flexible Automatisierung, die auf Produktionsschwankungen reagieren kann. Die Investitionen in die industrielle Automatisierung steigen – von einzelnen Maschinen bis hin zu kompletten Fabrikarchitekturen.
US-Markt für Industriesteuerung und Fabrikautomatisierung
Die USA werden 2025 79–84 % der nordamerikanischen Umsätze generieren und voraussichtlich bis 2034 ein jährliches Wachstum von 7,9–8,8 % verzeichnen. Die Modernisierung der Fertigung, Investitionen in die Halbleiterindustrie, die Luft- und Raumfahrtindustrie, die Lokalisierung der Automobilproduktion und die Energieinfrastruktur tragen alle zum Automatisierungsbedarf bei. Robotergestützte Montage, Bildverarbeitung, industrielle Analytik, Prozesssteuerung und automatisierte Inspektion sind einige Anwendungsbereiche, die von einer wachsenden Zahl von Automatisierungsanbietern abgedeckt werden.
Rockwell Automation, Inc., Honeywell International Inc., General Electric Company, AMETEK, Inc. und andere etablierte Anbieter pflegen enge Beziehungen im Industriesektor. Siemens AG, Schneider Electric SE, OMRON Corporation und Bosch Rexroth AG decken mit ihren Angeboten in den Bereichen Automatisierung, Antriebstechnik, Sensorik, Software und Steuerung ebenfalls den US-amerikanischen Bedarf an Automatisierung. Im Kaufprozess wird besonderer Wert auf Lebenszyklus-Support, Cybersicherheit, Interoperabilität und Produktivität gelegt.
Markt für Industriesteuerung und Fabrikautomation in Europa
Europa wird voraussichtlich im Jahr 2025 einen Marktanteil von 23–27 % erreichen und im Zeitraum 2025–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–7,9 % wachsen. Deutschland ist aufgrund seiner Branchen Automobil, Maschinenbau, Chemie und Fertigung der bedeutendste Markt in der Region. Großbritannien, Frankreich, Italien und Spanien tragen mit ihren Branchen Luft- und Raumfahrt, Pharmazie, Lebensmittelverarbeitung, Energie und industrieller Entwicklung zum Marktanteil bei.
Großbritannien konzentriert sich auf die Steigerung der industriellen Produktivität, fortschrittliche Fertigung und Digitalisierung, wobei Automatisierung die Effizienz arbeitsintensiver und wertschöpfungsintensiver Produktionsprozesse erhöhen kann. Deutschland bleibt dank seiner breit aufgestellten Maschinenbau- und Automobilindustrie sowie des Industrieanlagenbaus führend. Frankreich bietet Perspektiven in der Luft- und Raumfahrt, der Pharmabranche und im Energiesektor. Italien und Spanien können von Investitionen in Maschinenbau, Lebensmittelverarbeitung, Automobilindustrie, Verpackungsindustrie und erneuerbare Energien profitieren.
Markt für Industriesteuerung und Fabrikautomation im asiatisch-pazifischen Raum
Die APAC-Region wird voraussichtlich 2025 35–39 % des Umsatzes ausmachen und zwischen 2025 und 2034 ein durchschnittliches jährliches Wachstum von 9,0–9,9 % verzeichnen. Die wichtigsten Märkte sind China, Japan, Südkorea, Indien und Australien. Die APAC-Region zeichnet sich durch Skaleneffekte in der Fertigung, Elektronikproduktion, Investitionen in die Automobilindustrie und staatliche Digitalisierungsinitiativen aus.
Der chinesische Markt zeichnet sich durch erhebliche Investitionen in Robotik und Fabriken aus, der japanische durch Automatisierungskompetenz und der südkoreanische durch die Produktion von Elektronik und Halbleitern. Der indische Markt entwickelt seine industriellen Kapazitäten und die digitale Fertigung, und der australische Markt bietet Chancen im Bergbau, der Energiewirtschaft und der Prozessindustrie.
Markt für Industriesteuerung und Fabrikautomatisierung im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird bis 2034 ein jährliches Wachstum von 7,1–8,0 % prognostiziert, angeführt von Saudi-Arabien und den Vereinigten Arabischen Emiraten. Die Diversifizierung des Energiesektors, petrochemische Projekte, Versorgungsunternehmen, Infrastrukturprojekte und industrielle Entwicklungsprogramme erhöhen die Nachfrage nach Steuerungstechnik, Instrumentierung und automatisierten Abläufen.
Südafrika trägt durch Bergbau, verarbeitendes Gewerbe und Energiewirtschaft bei, während der Rest der MEA-Region weiterhin von großen Industrie- und Infrastrukturprojekten geprägt ist. Saudi-Arabien bietet aufgrund seiner industriellen Diversifizierung und Energieinvestitionen führende regionale Chancen. Die VAE profitieren von intelligenter Infrastruktur und fortschrittlichen Industrieanlagen, die vernetzte Automatisierungs- und Prozessleittechnik erfordern.
Segmentierungsanalyse
Komponente
Für den Komponentenbereich wird im Zeitraum 2026–2034 ein jährliches Wachstum von 8,4–9,3 % prognostiziert. Industrieroboter und Bildverarbeitungssysteme gewinnen im Zuge der flexiblen Automatisierung in der Industrie zunehmend an Bedeutung, während Sensoren, Industrie-PCs, HMIs, Regelventile und Feldinstrumente weiterhin unerlässlich für vernetzte Abläufe sind. Der industrielle 3D-Druck entwickelt sich rasant in Anwendungen, die kundenspezifische Werkzeuge, Komponenten und Produktionsflexibilität erfordern.
- Industrieroboter: Industrieroboter bleiben strategisch wichtig für sich wiederholende, gefährliche und präzisionsintensive Aufgaben. Anwendungen in der Automobil-, Elektronik-, Metallbearbeitungs- und Verpackungsindustrie unterstützen ihren breiten Einsatz in automatisierten Produktionsumgebungen.
- Maschinelles Sehen: Maschinelles Sehen unterstützt die automatisierte Inspektion, Messung, Identifizierung und Qualitätskontrolle und ermöglicht es Herstellern, die Konsistenz zu erhöhen und gleichzeitig die Abhängigkeit von manuellen Inspektionsprozessen zu verringern.
- Regelventile: Regelventile sind nach wie vor von grundlegender Bedeutung für die Prozessindustrie, da eine genaue Regelung von Durchfluss, Druck und Temperatur sich direkt auf die Sicherheit, die Produktqualität und die Energieeffizienz auswirkt.
- Feldinstrumente: Feldinstrumente erfassen Prozessvariablen und liefern Messdaten für Steuerungssysteme. Sie sind nach wie vor unverzichtbar in der Öl- und Gasindustrie, der Chemieindustrie, der Pharmaindustrie und bei Energieanlagen.
- Mensch-Maschine-Schnittstelle: HMIs bieten den Bedienern Visualisierung, Alarme, Diagnosefunktionen und Kontrollzugriff und integrieren zunehmend Touch-Oberflächen, Fernüberwachung und datenreiche Visualisierung.
- Industrie-PCs: Industrie-PCs bieten die Recheninfrastruktur für Maschinensteuerung, Visualisierung, Edge-Analytics und industrielle Software. Ihre robuste Bauweise unterstützt anspruchsvolle Fabrikumgebungen.
- Sensoren: Sensoren bilden die Datengrundlage für die Automatisierung, indem sie Position, Temperatur, Druck, Bewegung, Anwesenheit und andere Betriebsbedingungen in Produktionssystemen erfassen.
- Industrieller 3D-Druck: Der industrielle 3D-Druck ermöglicht die Herstellung kundenspezifischer Werkzeuge, schnelles Prototyping, leichte Bauteile und die lokale Produktion und schafft so Möglichkeiten dort, wo die konventionelle Fertigung längere Vorlaufzeiten hat.
Anwendung
Das Anwendungssegment im Markt für Industriesteuerung und Fabrikautomation wird Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–8,7 % wachsen. Anwendungen in der Automobil- und Energiebranche stellen eine erhebliche Nachfrage dar, da sie hohe Produktionsvolumina mit strengen Anforderungen an Zuverlässigkeit und Prozesssteuerung verbinden. Pharmazeutische, chemische, Öl- und Gas-, Lebensmittel-, Textil-, Kunststoff- und Verpackungsindustrie bringen vielfältige Automatisierungsanforderungen mit sich, während OEMs die Technologieauswahl durch das Maschinendesign beeinflussen.
- Energie: Energieanlagen nutzen Automatisierung für Erzeugung, Übertragung, Verteilung, Überwachung und Anlagenmanagement, wobei der Schwerpunkt auf Zuverlässigkeit, Schutz und kontinuierlicher Prozesstransparenz liegt.
- Automobilindustrie: Die Automobilproduktion erfordert Robotik, maschinelles Sehen, Bewegungssteuerung, Inspektion und flexible Fertigungssysteme in den Bereichen Montage, Schweißen, Lackieren und Materialhandhabung.
- Druck und Verpackung: Bei Druck- und Verpackungsprozessen stehen hohe Bewegungsgeschwindigkeiten, Inspektion, Synchronisierung und schnelle Produktwechsel im Vordergrund, wodurch eine Nachfrage nach integrierten Automatisierungsplattformen entsteht.
- Öl und Gas: Anlagen der Öl- und Gasindustrie benötigen Instrumente, Steuerungssysteme, Ventile, Sicherheitssysteme und Fernüberwachung für die Bereiche Upstream, Midstream und Downstream.
- Pharmazeutika: In der pharmazeutischen Fertigung wird besonderer Wert auf Prozesskonsistenz, Rückverfolgbarkeit, Validierung, Reinraumkompatibilität und kontrollierte Produktion gelegt, wobei fortschrittliche Automatisierungs- und Datenmanagementsysteme unterstützt werden.
- Textilindustrie: Textilhersteller nutzen Automatisierung für Materialhandhabung, Spinnen, Weben, Inspektion und Produktionsüberwachung, wobei Produktivität und Qualität zentrale Faktoren für die Einführung bleiben.
- Chemie: Chemische Anlagen sind auf präzise Prozessmessung und -steuerung angewiesen, um Temperatur, Druck, Durchfluss, Zusammensetzung, Sicherheit und Energieverbrauch zu kontrollieren.
- Kunststoffe: In der Kunststoffverarbeitung werden Automatisierungsprozesse für Formenbau, Extrusion, Materialhandhabung, Qualitätsprüfung und Prozessoptimierung eingesetzt, um eine gleichbleibende Produktion und weniger Abfall zu gewährleisten.
- Lebensmittelverarbeitung: Die Lebensmittelverarbeitung erfordert hygienische Automatisierung, Inspektion, Verpackung, Rückverfolgbarkeit und Temperaturkontrolle, wodurch ein Bedarf an zuverlässigen integrierten Produktionssystemen entsteht.
- Originalgerätehersteller: OEMs integrieren Automatisierungskomponenten in Maschinen und Produktionssysteme und beeinflussen so die nachgelagerte Akzeptanz durch standardisierte Steuerungsarchitekturen, Bewegungssysteme, Sensoren und Software.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag (MAX. 2 Wörter) |
Adoptionsphase (Aufstrebend/Skalierend/Reif) |
|
Leistung |
Hoch |
Netzautomatisierung |
Reifen |
|
Automobil |
Hoch |
Robotermontage |
Reifen |
|
Druck und Verpackung |
Medium |
Sichtprüfung |
Skalierung |
|
Öl und Gas |
Hoch |
Prozesssteuerung |
Reifen |
|
Pharmazeutika |
Medium |
Validierte Automatisierung |
Skalierung |
|
Textil |
Medium |
Intelligente Webstühle |
Skalierung |
|
Chemische |
Hoch |
Prozessoptimierung |
Reifen |
|
Kunststoffe |
Medium |
Automatisiertes Formen |
Skalierung |
|
Lebensmittelverarbeitung |
Hoch |
Hygienische Robotik |
Skalierung |
|
Originalgerätehersteller |
Hoch |
Maschinenintegration |
Skalierung |
Marktwachstumstreiber und Wirkungsanalyse für Industriesteuerung und Fabrikautomatisierung
Arbeitskräftemangel beschleunigt die Investitionen in die industrielle Automatisierung.
Hersteller investieren zunehmend in Automatisierung, wo Fachkräftemangel, steigende Lohnkosten und Produktionsschwankungen die Kapazitäten einschränken. Robotik, Bildverarbeitung, Industrie-PCs und intelligente Sensorik können repetitive Arbeitsgänge automatisieren und es dem Personal ermöglichen, sich auf wertschöpfendere Aufgaben zu konzentrieren. Die Auswirkungen reichen über die reine Arbeitsersetzung hinaus, da automatisierte Systeme gleichbleibende Zykluszeiten und Qualität über mehrere Schichten hinweg gewährleisten können. Automobilindustrie, Elektronik, Pharmaindustrie, Lebensmittelverarbeitung und Logistik eignen sich besonders für diesen Wandel. Auch OEMs profitieren, da standardisierte Automatisierungsplattformen die Maschinenentwicklung verkürzen und den Service vereinfachen. Beim Vergleich von Automatisierungsprojekten berücksichtigen Hersteller zunehmend Produktivität, Qualität, Sicherheit, Energieverbrauch und Verfügbarkeit in ihren Rentabilitätsberechnungen. Diese umfassenderen wirtschaftlichen Vorteile können die Einführung auch dann rechtfertigen, wenn die anfänglichen Investitionskosten hoch bleiben.
Industrielle KI wandelt Maschinendaten in operative Entscheidungen um.
Fabriken generieren große Datenmengen durch Sensoren, Steuerungen, Bildverarbeitungssysteme, Roboter und Produktionsanlagen. Der Wert dieser Daten hängt jedoch davon ab, sie in zeitnahe operative Entscheidungen umzuwandeln. Industrielle KI unterstützt die Anomalieerkennung, vorausschauende Wartung, Qualitätsprüfung, Prozessoptimierung und Engineering-Unterstützung. Dies führt zu einer steigenden Nachfrage nach Edge Computing, Industrie-PCs, vernetzten Sensoren und Software zur Integration von Betriebsdaten. KI verändert auch die Rolle von Automatisierungshardware, da Steuerungssysteme zunehmend Rechenkapazität für Analysen neben der deterministischen Steuerung benötigen. Anbieter kombinieren daher Automatisierungsplattformen mit Dateninfrastruktur und KI-Funktionen. Kunden profitieren von reduzierten Ausfallzeiten und schnellerer Fehlerbehebung, während Anbieter die Möglichkeit erhalten, ihr Angebot über Hardware hinaus auf Software, Dienstleistungen, Analysen und Lifecycle-Verträge auszuweiten.
Energieeffizienz wird zu einem Kriterium für Automatisierungsinvestitionen.
Energieintensive Branchen legen zunehmend Wert auf die Überwachung und Steuerung von Strom, Dampf, Druckluft, Wärme und Prozessenergie. Automatisierungssysteme können Verbrauchsmuster aufdecken und den Anlagenbetrieb koordinieren, um vermeidbare Verluste zu reduzieren. Sensoren, Feldinstrumente, Drehzahlregelungssysteme, Steuerungssoftware und Analysen tragen daher immer stärker zu Nachhaltigkeitsinitiativen und zum Produktionsmanagement bei. Die Marktauswirkungen sind in der Chemie-, Metall-, Lebensmittel-, Pharma-, Öl- und Gasindustrie sowie in großen Produktionsanlagen am stärksten spürbar, da die Energiekosten die Betriebsmargen erheblich beeinflussen. Automatisierungsanbieter können die Wirtschaftlichkeit von Projekten verbessern, indem sie Energiemessungen mit Produktionsdaten verknüpfen. Dies ermöglicht es den Bedienern, die Effizienz auf Maschinen-, Linien- und Anlagenebene zu bewerten. Dieser Ansatz erweitert die Investitionen in Automatisierung über Durchsatz und Qualität hinaus hin zu einer messbaren Ressourcenoptimierung.
Markt für Industriesteuerung und Fabrikautomation: Zukunftstrends
Softwaredefinierte Automatisierung wird die Architektur industrieller Systeme umgestalten.
Die Trends im Markt für Industriesteuerung und Fabrikautomation gehen zunehmend in Richtung softwaredefinierter Architekturen, die Automatisierungsfunktionen von starren Hardwareabhängigkeiten trennen. Zukünftige Systeme werden voraussichtlich modulare Software, virtualisierte Entwicklungsumgebungen, standardisierte Schnittstellen und eine flexiblere IT-Infrastruktur nutzen. Dieser Ansatz vereinfacht Upgrades und ermöglicht es Herstellern, neue Analyse- oder Steuerungsfunktionen einzuführen, ohne komplette Automatisierungsplattformen ersetzen zu müssen. Er kann zudem die Interoperabilität zwischen Anbietern verbessern und die Abhängigkeit von proprietären Architekturen verringern. Industriekunden könnten Automatisierungssysteme zunehmend anhand von Softwareportabilität, Entwicklungsproduktivität, Cybersicherheit und Lebenszyklusflexibilität anstatt allein anhand von Hardware-Spezifikationen bewerten. Anbieter, die offene Entwicklungsumgebungen und modulare Bereitstellungsmodelle unterstützen, könnten sich daher einen Wettbewerbsvorteil verschaffen, wenn Hersteller bestehende Anlagen modernisieren und gleichzeitig Produktionsausfälle minimieren möchten.
Digitale Zwillinge werden betriebsbereiter und kontinuierlich vernetzt sein.
Digitale Zwillinge werden sich voraussichtlich von Konstruktions- und Simulationswerkzeugen zu kontinuierlich aktualisierten Abbildern von Betriebsanlagen und Produktionssystemen weiterentwickeln. Zukünftige Implementierungen könnten Echtzeit-Sensordaten, Prozessmodelle, Wartungsdaten, Produktionspläne und KI-generierte Empfehlungen kombinieren. Dies ermöglicht virtuelle Inbetriebnahme, Prozessoptimierung, vorausschauende Wartung und Szenarioanalysen vor der Einführung physischer Änderungen. Durch die stärkere Integration in Automatisierungsplattformen können digitale Modelle operative Entscheidungen beeinflussen, anstatt separate Konstruktionsressourcen zu bleiben. Die Akzeptanz dürfte bei komplexen Fertigungsunternehmen am größten sein, wo Ausfallzeiten, Verzögerungen bei der Inbetriebnahme oder Prozessinstabilität erhebliche finanzielle Folgen haben. Mit zunehmender Reife digitaler Zwillinge wird die Interoperabilität zwischen Konstruktions-, Steuerungs-, Fertigungssteuerungs- und Unternehmenssystemen immer wichtiger für die Bereitstellung nützlicher, anlagenweiter Modelle.
Marktchancen im Bereich Industriesteuerung und Fabrikautomation
Modernisierung von Industriebrachen
Marktprognosen für Industriesteuerung und Fabrikautomation deuten auf erhebliches Potenzial in der Modernisierung bestehender Anlagen hin, anstatt sich ausschließlich auf Neubauprojekte zu konzentrieren. Hersteller, die bestehende Anlagen modernisieren, können ihre Produktivität durch den gezielten Austausch von Steuerungen, HMIs, Sensoren, Antrieben, Bildverarbeitungssystemen, Industrie-PCs und Netzwerksystemen steigern und gleichzeitig wertvolle Produktionsanlagen erhalten. Anbieter können Migrationspakete entwickeln, die bestehende Prozesse beibehalten und gleichzeitig moderne Überwachungs-, Cybersicherheits-, Analyse- und Fernwartungsfunktionen einführen. Finanzierungs- und Abonnementmodelle können die Hürden für Kunden, die große Investitionsprojekte scheuen, weiter senken. Die größten Chancen ergeben sich voraussichtlich in älteren Produktionszentren in Nordamerika, Europa und Asien, wo die installierten Anlagen zwar noch produktiv sind, aber über keine moderne Vernetzung verfügen. Systemintegratoren können wichtige Partner für die schrittweise Modernisierung werden.
Integrierte Automatisierung für aufstrebende Fertigungswirtschaften
Die Produktionsausweitung in Indien, Südostasien, dem Nahen Osten und ausgewählten lateinamerikanischen Ländern bietet Automatisierungsanbietern die Chance, lokale Engineering-, Service- und Schulungskapazitäten aufzubauen. Neue Fabriken können von Anfang an vernetzte Automatisierungsarchitekturen nutzen und so einige Einschränkungen älterer Produktionsstätten vermeiden. Anbieter können sich auf Projekte in der Automobil-, Elektronik-, Lebensmittel-, Pharma-, Verpackungs- und Energiebranche konzentrieren, wo standardisierte Automatisierungsplattformen wiederholbare Implementierungsmodelle ermöglichen. Lokale Partnerschaften können die Projektabwicklung verbessern, indem sie globale Technologie mit regionalem Engineering-Know-how kombinieren. Investitionsstrategien sollten Ökosysteme gegenüber einzelnen Produkten priorisieren, darunter Distributoren, Maschinenbauer, Systemintegratoren, Schulungszentren und Softwarepartner. Dieser Ansatz kann wiederkehrende Serviceeinnahmen generieren und gleichzeitig die installierte Basis von Automatisierungstechnologien in schnell industrialisierenden Märkten vergrößern.
Aktuelle Entwicklungen
- August 2026: Die Solen Software Group gab die Übernahme von SHEA Global bekannt, einem auf Syspro spezialisierten ERP-Beratungs- und Implementierungsunternehmen. Der im Mai 2026 abgeschlossene Deal erweitert die Kompetenzen von smrtr in den Bereichen ERP, Fertigung, Distribution und Geschäftsprozessautomatisierung.
- Juni 2026: Accenture vereinbarte die Übernahme der Industries eXcellence Group (IndX), einer Division der Engineering Group und langjährigem Partner von Siemens Digital Industries. Durch die Übernahme stärkt Accenture seine Kompetenzen in den Bereichen Software, Daten und KI zur Modernisierung von Fertigung, Produktentwicklung, Produktion und Lieferketten.
- Juli 2026: Control Engineering meldete in seinem Juli-Bericht 2026 20 Transaktionen im Automatisierungssektor, die Bereiche wie Durchflussregelung, Bewegungssteuerung, Robotik und verwandte Automatisierungstechnologien abdecken. Diese Aktivitäten unterstreichen die anhaltende Konsolidierung in den Märkten für industrielle Automatisierung und Steuerungstechnik.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -