
産業制御・工場自動化市場:需要・予測 2034
産業制御および工場自動化市場の規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:コンポーネント別(産業用ロボット、マシンビジョン、制御弁、フィールド機器、ヒューマンマシンインターフェース、産業用PC、センサー、産業用3Dプリンティング)、アプリケーション別(電力、自動車、印刷および包装、石油およびガス、医薬品、繊維、化学、プラスチック、食品加工、OEM)、および地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00004806
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 21, 2026


2025年の市場規模
1807億 2000万米ドル
基準年値
2034年の予測
3378 億米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
8.13 %
成長率
対象市場
2兆4535億1000万 米ドル
(2026年~2034年)
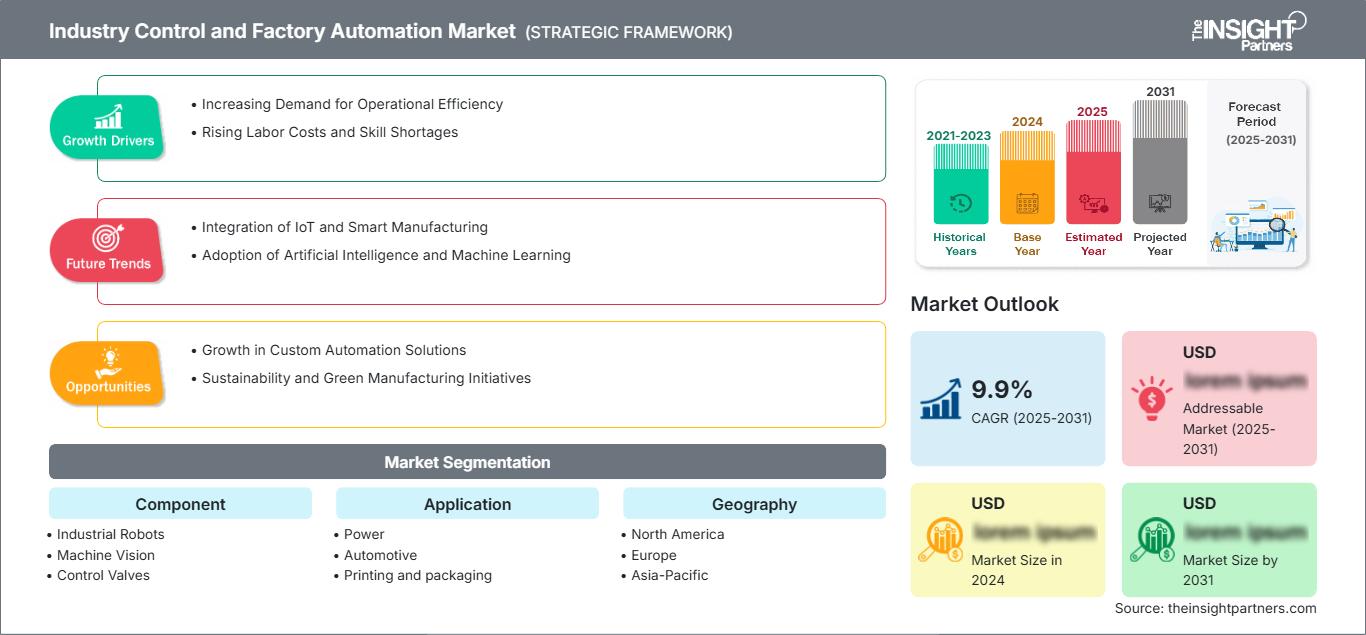
産業制御および工場自動化市場は、2025年には1,807億2,000万米ドルと評価され、2034年には3,378億米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)8.13%で拡大する見込みです。この市場には、産業制御技術、自動化機器、ロボット工学、センシング、マシンビジョン、ヒューマンマシンインターフェース、産業用コンピューティング、および多様な生産環境に展開される積層造形システムが含まれます。
北米は、製造業の国内回帰、老朽化した生産インフラの近代化、インテリジェントオートメーションの導入拡大に支えられ、主要な導入拠点であり続けると予想されます。同地域の産業制御および工場自動化市場規模は、自動車、航空宇宙、エネルギー、プロセス産業によって支えられており、地域全体の成長率は2034年まで年平均成長率(CAGR)7.8~8.7%と予測されています。
産業制御および工場自動化市場の評価と洞察
- 北米: 北米は、製造業の近代化とインテリジェントオートメーションへの投資に支えられ、2025年には28~32%のシェアを占めると推定されており、2026年から2034年にかけて年平均成長率(CAGR)は7.8~8.7%となる見込みです。
- 米国: 米国は2025年には北米の収益の79~84%を占め、2026年から2034年にかけて年平均成長率(CAGR)7.9~8.8%で拡大すると予測されている。
- ヨーロッパ: ドイツ、英国、フランス、イタリア、スペインは2025年に23~27%のシェアを占め、産業のデジタル化は2026年から2034年の間に7.0~7.9%の年平均成長率を支えると予測されている。
- アジア太平洋地域: 中国、日本、韓国、インドは2025年に35~39%のシェアを占め、工場投資と電子機器生産は2026年から2034年の間に9.0~9.9%の年平均成長率を支える。
- 最大のセグメント: 産業用ロボットは、自動化された生産ニーズに支えられ、2025年には推定22~26%の市場シェアを占め、2026~2034年のCAGRは9.1~10.0%になると予測されている。
- 高成長分野: 産業用3Dプリンティングは、2025年には市場シェアの5~8%を占めると推定され、2034年まで年平均成長率(CAGR)13.0~14.2%で成長すると予測されている。
- 詳細に分析された主要企業: AMETEK, Inc.、Bosch Rexroth AG、General Electric Company、Honeywell International Inc.、三菱商事、オムロン株式会社、Rockwell Automation, Inc.、Schneider Electric SE、Siemens AG、横河電機株式会社。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
産業と工場自動化の制御 工場自動化市場は、スタンドアロンの機械制御から、ロボット工学、センシング、ビジョン、エッジコンピューティング、分析、ソフトウェアベースの制御を含むコネクテッド生産システムへと発展することで成長を続けています。製造業者は、スループット、品質、効率、生産性を向上させるために、自動化機器とデジタルツイン、予測機能を活用し始めています。業界の動向は、段階的に導入でき、既存の設備と並行して運用できるモジュール式システムの使用へと向かっています。
今後の成長は、アジア太平洋地域における自動化への投資、北米における国内回帰、そして欧州における製造能力の向上によって牽引されるでしょう。サイバーセキュリティ、効率改善、そして労働力不足へのニーズの高まりは、単なる労働力代替にとどまらない自動化への投資を促しています。産業界における規格や規制は、ベンダーにとって、安全な接続性、機能安全、機械の相互運用性、そしてライフサイクル管理の重要性を高めています。
産業制御および工場自動化市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 1807億2000万米ドル |
| 2034年までの市場規模 | 3378億米ドル |
| 世界の年間平均成長率(2026年~2034年) | 8.13% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
産業制御および工場自動化市場分析
需要に影響を与える要因としては、メーカーの効率性、品質、柔軟性、および計画外のダウンタイムの最小化への要望が挙げられます。産業制御および工場自動化市場の成長には、ロボット工学、マシンビジョン、産業用センシング、制御技術、およびコネクテッド生産ソフトウェアが含まれます。エコシステムの参加者には、部品メーカー、自動化企業、システムインテグレーター、機械メーカー、ソフトウェアサプライヤー、販売代理店、および顧客が含まれます。供給に影響を与える要因としては、半導体、モーションコントロール部品、センサー、産業用ネットワーク機器、およびエンジニアリングスキルが挙げられます。
産業制御および工場自動化市場レポートによると、幅広い自動化製品と独自の技術ソリューションの間で競争が激化している。シーメンス、シュナイダーエレクトリック、ロックウェル・オートメーション、ハネウェル・インターナショナルは、制御、ソフトウェア、計測機器、デジタルソリューションを提供している一方、オムロンはセンシング、ロボット工学、マシンビジョン、工場自動化技術に注力している。ボッシュ・レックスロスはモーションおよび制御技術を、横河電機はプロセス自動化および計測機器に注力している。
アメテック社は計測技術と産業技術を通じて参画し、ゼネラル・エレクトリック社は産業システムとデジタル技術の両方で強みを発揮する。三菱商事は産業エコシステムと企業ネットワークを通じて貢献し、戦略的な競争はもはやデバイスそのものではなく、プラットフォームを中心に展開される。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
産業制御および工場自動化市場:戦略的洞察
地域別分析
北米産業制御および工場自動化市場
北米は2025年の売上高の28~32%を占めると推定されており、2034年まで年平均成長率(CAGR)7.8~8.7%で拡大すると予測されている。米国は自動車、航空宇宙、半導体、エネルギー、医薬品、先端製造業への投資に支えられ、地域経済活動を牽引している。国内回帰プログラムや労働力不足といった要因が、製造業者にロボット工学、マシンビジョン、産業用コンピューティング、コネクテッドコントロールの導入拡大を促している。
カナダの役割は、エネルギー、鉱業、食品加工、製造業を通じて発揮されます。メキシコにとっては、自動車および電子機器のサプライチェーンの面で投資による恩恵があります。今日の消費者は、相互運用性、サイバーセキュリティ、予知保全、そして生産変動に対応できる柔軟な自動化を求めています。現在、産業オートメーションへの投資は、1台の機械から工場全体のアーキテクチャに至るまで増加しています。
米国産業制御および工場自動化市場
2025年には北米全体の収益の79~84%を米国が占め、2034年までの年平均成長率(CAGR)は7.9~8.8%と予測されています。製造業の近代化、半導体投資、航空宇宙製造、自動車の現地生産化、エネルギーインフラ整備などが、自動化ニーズの高まりに貢献しています。ロボットによる組み立て、マシンビジョン、産業分析、プロセス制御、自動検査などは、自動化ソリューションを提供する企業が増加している分野です。
ロックウェル・オートメーション、ハネウェル・インターナショナル、ゼネラル・エレクトリック、AMETEKなどの従来型ベンダーは、産業分野において確固たる関係を築いています。シーメンス、シュナイダーエレクトリック、オムロン、ボッシュ・レックスロスも、自動化、モーション、センシング、ソフトウェア、制御ソリューションを提供することで、米国の自動化ニーズを満たしています。購入プロセスでは、ライフサイクルサポート、サイバーセキュリティ、相互運用性、生産性がより重視されるようになっています。
欧州産業制御および工場自動化市場
欧州は2025年には市場シェアの23~27%を占め、2025年から2034年にかけて年平均成長率(CAGR)7.0~7.9%で成長すると予測されている。ドイツは自動車、機械、化学、製造業においてこの地域で最も大きな存在感を示している。英国、フランス、イタリア、スペインは、航空宇宙、医薬品、食品加工、エネルギー、産業開発を通じてシェアを拡大している。
英国は、産業生産性の向上、先進的な製造業、デジタル化に重点を置いており、自動化によって労働集約型で高付加価値の生産プロセスにおける効率性を高めることができる。ドイツは、幅広い機械・自動車産業と産業工学分野を擁し、優位性を保っている。フランスは、航空宇宙、医薬品、エネルギー分野に将来性がある。イタリアとスペインは、機械、食品加工、自動車、包装、再生可能エネルギーへの投資から恩恵を受けることができる。
アジア太平洋地域の産業制御および工場自動化市場
アジア太平洋地域は、2025年には売上高の35~39%を占め、2025年から2034年にかけて年平均成長率(CAGR)9.0~9.9%を記録すると予測されています。主要市場は、中国、日本、韓国、インド、オーストラリアの順です。アジア太平洋地域は、製造規模の拡大、電子機器生産、自動車関連投資、そして政府によるデジタル化への取り組みといった特徴を備えています。
中国市場はロボットや工場への大規模投資で知られ、日本市場は自動化技術で、韓国市場は電子機器や半導体製造で注目されています。インド市場は産業能力とデジタル製造の発展が進んでおり、オーストラリア市場は鉱業、エネルギー、プロセス産業における機会に恵まれています。
中東・アフリカの産業制御および工場自動化市場
中東・アフリカ地域は、サウジアラビアとアラブ首長国連邦を筆頭に、2034年まで年平均成長率(CAGR)7.1~8.0%で拡大すると予測されている。エネルギーの多様化、石油化学プロジェクト、公益事業、インフラ整備、産業開発プログラムなどが、制御、計測、自動化オペレーションに対する需要を高めている。
南アフリカは鉱業、製造業、エネルギー分野で貢献しており、中東・アフリカ地域のその他の国々は大規模な産業・インフラプロジェクトによって牽引されている。サウジアラビアは産業の多様化とエネルギー投資により、地域におけるビジネスチャンスをリードしている。アラブ首長国連邦は、スマートインフラと高度な産業施設から恩恵を受けており、これらの施設にはコネクテッドオートメーションとプロセス制御技術が不可欠である。
セグメンテーション分析
成分
部品市場は 2026年から2034年にかけて年平均成長率(CAGR)8.4~9.3%で拡大すると予測されています。工場が柔軟な自動化を追求する中で、産業用ロボットとマシンビジョンの重要性が高まっており、センサー、産業用PC、HMI、制御弁、フィールド機器はコネクテッドオペレーションに不可欠な存在であり続けています。産業用3Dプリンティングは、カスタマイズされたツール、部品、生産の柔軟性を必要とする用途において急速に発展しています。
- 産業用ロボット: 産業用ロボットは、反復作業、危険を伴う作業、および精密さが求められる作業において、戦略的に依然として重要な役割を果たしており、自動車、電子機器、金属加工、包装などの用途において、自動化された生産環境全体にわたる幅広い導入を支えています。
- マシンビジョン: マシンビジョンは、自動検査、測定、識別、品質管理をサポートし、製造業者が手動検査プロセスへの依存度を減らしながら、一貫性を高めることを可能にします。
- 制御弁: 制御弁は、流量、圧力、温度の正確な制御が安全性、製品品質、エネルギー効率に直接影響するため、プロセス産業において依然として不可欠な存在です。
- 現場計測機器: 現場計測機器はプロセス変数を捕捉し、制御システムへの計測入力を提供するため、石油・ガス、化学、医薬品、発電施設などにおいて依然として不可欠な存在である。
- ヒューマンマシンインターフェース (HMI):HMIは、オペレーターに視覚化、アラーム、診断、および制御アクセスを提供し、タッチインターフェース、リモート監視、およびデータ豊富な視覚化をますます組み込んでいます。
- 産業用PC: 産業用PCは、機械制御、可視化、エッジ分析、産業用ソフトウェアのためのコンピューティングインフラストラクチャを提供し、堅牢性によって過酷な工場環境にも対応します。
- センサー: センサーは、生産システム全体における位置、温度、圧力、動き、存在、その他の動作状況を捉えることで、自動化のためのデータ基盤を形成します。
- 産業用3Dプリンティング: 産業用3Dプリンティングは、カスタマイズされた工具、迅速なプロトタイピング、軽量部品、および地域生産を可能にし、従来の製造方法ではリードタイムが長かった分野で新たな機会を生み出します。
応用
産業制御および工場自動化市場におけるアプリケーション 分野は、2026年から2034年にかけて年平均成長率(CAGR)7.8~8.7%で成長すると予測されています。自動車および電力アプリケーションは、高い生産量と信頼性およびプロセス制御に対する厳しい要件を兼ね備えているため、大きな需要を生み出しています。医薬品、化学、石油・ガス、食品加工、繊維、プラスチック、包装などの分野では、多様な自動化要件が加わり、OEMは機械設計を通じて技術選定に影響を与えています。
- 電力: 電力施設では、発電、送電、配電、監視、資産管理に自動化技術を活用し、信頼性、保護、継続的なプロセス可視化を重視している。
- 自動車産業: 自動車生産には、組み立て、溶接、塗装、資材搬送など、あらゆる工程において、ロボット工学、マシンビジョン、モーションコントロール、検査、そして柔軟な製造システムが不可欠である。
- 印刷および包装: 印刷および包装作業では、高速動作、検査、同期、迅速な切り替えが重視されるため、統合型自動化プラットフォームへの需要が高まっています。
- 石油・ガス: 石油・ガス施設では、上流、中流、下流の各工程において、計測機器、制御システム、バルブ、安全システム、遠隔監視システムが必要となる。
- 医薬品: 医薬品製造においては、プロセスの一貫性、トレーサビリティ、バリデーション、クリーンルームへの適合性、および管理された生産が重視され、高度な自動化およびデータ管理システムがサポートされます。
- 繊維産業: 繊維メーカーは、材料の取り扱い、紡績、製織、検査、生産監視に自動化技術を活用しており、生産性と品質は依然として導入における中心的な要因となっている。
- 化学プラント: 化学プラントは、温度、圧力、流量、組成、安全性、エネルギー消費を管理するために、精密なプロセス計測と制御に依存している。
- プラスチック: プラスチック加工では、成形、押出成形、材料搬送、品質検査、およびプロセス最適化に自動化技術が活用され、安定した生産と廃棄物の削減を実現しています。
- 食品加工: 食品加工には、衛生的な自動化、検査、包装、トレーサビリティ、温度管理が必要であり、信頼性の高い統合生産システムへの需要が生まれます。
- 相手先ブランド製造業者(OEM): OEMは自動化コンポーネントを機械や生産システムに組み込み、標準化された制御アーキテクチャ、モーションシステム、センシング、ソフトウェアを通じて、下流工程での採用に影響を与えます。
機会の概要
|
応用 |
収益貢献度(高/中/低) |
トレンドタグ(最大2単語) |
導入段階(初期段階/拡大段階/成熟段階) |
|
力 |
高い |
グリッドオートメーション |
成熟した |
|
自動車 |
高い |
ロボットによる組み立て |
成熟した |
|
印刷と包装 |
中くらい |
視覚検査 |
スケーリング |
|
石油・ガス |
高い |
プロセス制御 |
成熟した |
|
医薬品 |
中くらい |
検証済み自動化 |
スケーリング |
|
繊維 |
中くらい |
スマート織機 |
スケーリング |
|
化学薬品 |
高い |
プロセス最適化 |
成熟した |
|
プラスチック |
中くらい |
自動成形 |
スケーリング |
|
食品加工 |
高い |
衛生的なロボット |
スケーリング |
|
オリジナル機器メーカー |
高い |
マシンインテグレーション |
スケーリング |
産業制御および工場自動化市場の成長要因と影響分析
労働力不足が産業オートメーションへの投資を加速させている
熟練労働者の不足、人件費の高騰、生産量の変動といった制約要因がある分野では、製造業者は自動化への投資をますます増やしています。ロボット、マシンビジョン、産業用PC、インテリジェントセンシングといった技術は、反復作業を自動化することで、従業員がより付加価値の高い業務に集中できるようにします。自動化システムは複数のシフトにわたって一貫したサイクルタイムと品質を維持できるため、その影響は労働力の代替にとどまりません。自動車、エレクトロニクス、医薬品、食品加工、物流といった分野は、特にこの移行に適しています。OEM企業にとっても、標準化された自動化プラットフォームによって機械開発期間を短縮し、サービスを簡素化できるため、メリットがあります。製造業者が自動化プロジェクトを比較検討する際、投資収益率の計算には、生産性、品質、安全性、エネルギー消費量、稼働時間といった要素がますます含まれるようになっています。こうしたより広範な経済的メリットは、初期投資額が依然として高額であっても、導入を促進する要因となります。
産業用AIは機械データを運用上の意思決定に変換する
工場では、センサー、コントローラー、ビジョンシステム、ロボット、生産設備などから大量のデータが生成されますが、その価値は、これらの信号をタイムリーな運用上の意思決定に変換できるかどうかにかかっています。産業用AIは、異常検知、予知保全、品質検査、プロセス最適化、エンジニアリング支援などをサポートできます。市場への影響としては、エッジコンピューティング、産業用PC、接続型センサー、運用データを統合できるソフトウェアへの需要が高まっています。AIは、制御システムが決定論的制御に加えて分析のためのコンピューティング能力をますます必要とするようになったため、自動化ハードウェアの役割も変化させています。そのため、ベンダーは自動化プラットフォームとデータインフラストラクチャ、AI機能を統合しています。顧客はダウンタイムの削減とトラブルシューティングの迅速化というメリットを享受でき、サプライヤーはハードウェア販売からソフトウェア、サービス、分析、ライフサイクル契約へと事業を拡大する機会を得ています。
エネルギー効率は、自動化投資の基準になりつつある。
エネルギー集約型産業では、電力、蒸気、圧縮空気、熱、プロセスエネルギーの監視と制御にますます重点が置かれるようになっています。自動化システムは消費パターンを明らかにし、機器の運転を調整することで、回避可能な損失を削減できます。そのため、センサー、フィールド機器、可変速システム、制御ソフトウェア、分析ツールは、生産管理だけでなく、持続可能性への取り組みにもますます貢献しています。市場への影響は、エネルギーコストが営業利益率に大きく影響する化学、金属、食品加工、医薬品、石油・ガス、大規模製造施設で最も顕著です。自動化サプライヤーは、エネルギー測定値と生産データを連携させることでプロジェクトの経済性を強化し、オペレーターが機械、ライン、プラントレベルで効率を評価できるようにします。このアプローチにより、自動化への投資は、スループットと品質だけでなく、測定可能なリソース最適化へと拡大します。
産業制御および工場自動化市場の将来動向
ソフトウェア定義型オートメーションは産業システムアーキテクチャを根本的に変革するだろう。
産業制御および工場自動化市場のトレンドは、自動化機能をハードウェアへの依存から切り離すソフトウェア定義アーキテクチャへとますます移行しています。将来のシステムは、モジュール型ソフトウェア、仮想化されたエンジニアリング環境、標準化されたインターフェース、そしてより柔軟なコンピューティングインフラストラクチャを採用する可能性が高いでしょう。このアプローチにより、アップグレードが簡素化され、製造業者は自動化プラットフォーム全体を置き換えることなく、新しい分析機能や制御機能を導入できるようになります。また、サプライヤー間の相互運用性の向上や、独自アーキテクチャへの依存度の低下にもつながる可能性があります。産業顧客は、ハードウェア仕様だけでなく、ソフトウェアの移植性、エンジニアリングの生産性、サイバーセキュリティ、ライフサイクルの柔軟性に基づいて自動化システムを評価するようになるでしょう。そのため、製造業者が生産の中断を最小限に抑えながら既存施設を近代化する際に、オープンな開発環境とモジュール型展開モデルをサポートするベンダーは優位に立つ可能性があります。
デジタルツインはより運用可能になり、継続的に接続されるようになるだろう。
デジタルツインは、エンジニアリングおよびシミュレーションツールから、稼働中の資産や生産システムの継続的に更新される表現へと進化していくと予想されます。将来の導入では、リアルタイムのセンサーデータ、プロセスモデル、保守記録、生産スケジュール、AIによる推奨事項などが組み合わされる可能性があります。これにより、物理的な変更が導入される前に、仮想試運転、プロセス最適化、予知保全、シナリオ分析が可能になります。自動化プラットフォームとの統合が進むことで、デジタルモデルは独立したエンジニアリングリソースとしてではなく、運用上の意思決定に影響を与えることができるようになります。導入は、ダウンタイム、試運転の遅延、プロセスの不安定性が重大な経済的影響を及ぼす複雑な製造業において最も活発になると考えられます。デジタルツインが成熟するにつれて、有用な工場全体のモデルを提供するためには、エンジニアリング、制御、製造実行、およびエンタープライズシステム間の相互運用性がますます重要になります。
産業制御および工場自動化市場の機会
ブラウンフィールド産業施設の近代化
産業制御および工場自動化市場の予測によると、新規工場建設のみに頼るのではなく、既存工場のアップグレードに大きな機会が見込まれます。既存工場を改修したメーカーは、貴重な生産資産を維持しながら、コントローラー、HMI、センサー、ドライブ、マシンビジョン、産業用PC、ネットワークシステムを的確に交換することで生産性を向上させることができます。サプライヤーは、既存のプロセスを維持しながら、最新の監視、サイバーセキュリティ、分析、リモートサービス機能を導入する移行パッケージを開発できます。顧客が大規模な設備投資プロジェクトに消極的な場合、資金調達やサブスクリプションモデルによって障壁をさらに低減できる可能性があります。北米、ヨーロッパ、アジアの古い製造拠点では、設置済みの設備は依然として生産的ですが、最新の接続性が不足しているため、最も大きな機会が生まれると考えられます。システムインテグレーターは、段階的な近代化を実現するための重要なチャネルとなる可能性があります。
新興製造業経済のための統合自動化
インド、東南アジア、中東、および一部のラテンアメリカ諸国における製造業の拡大は、自動化サプライヤーにとって、地域に根ざしたエンジニアリング、サービス、およびトレーニング能力を確立する機会を生み出しています。新しい工場は、初期段階からコネクテッドオートメーションアーキテクチャを採用することで、従来の生産拠点に付随する制約の一部を回避できます。サプライヤーは、標準化された自動化プラットフォームが再現可能な導入モデルを提供する自動車、エレクトロニクス、食品加工、医薬品、包装、およびエネルギー関連プロジェクトをターゲットにすることができます。グローバルな技術と地域のエンジニアリング専門知識を組み合わせることで、地域パートナーシップはプロジェクトの実行を改善できます。投資戦略では、個々の製品ではなく、販売代理店、機械メーカー、システムインテグレーター、トレーニングセンター、ソフトウェアパートナーなどのエコシステムを優先すべきです。このアプローチは、急速に工業化が進む市場全体で自動化技術の導入基盤を拡大しながら、継続的なサービス収益を支えることができます。
最近の動向
- 2026年8月:Solen Software Groupは、Sysproを専門とするERPコンサルティングおよび導入企業であるSHEA Globalの買収を発表しました。2026年5月に完了したこの買収により、smrtrのERP、製造、流通、およびビジネスプロセス自動化における能力が拡大します。
- 2026年6月:アクセンチュアは、エンジニアリング・グループの一部門であり、シーメンス・デジタル・インダストリーズの長年のパートナーであるインダストリーズ・エクセレンス・グループ(IndX)を買収することに合意しました。この買収により、アクセンチュアは製造、製品開発、生産、サプライチェーン業務の近代化に向けたソフトウェア、データ、AIの能力を強化します。
- 2026年7月:Control Engineering誌は、2026年7月の概要記事で、流量制御、モーション制御、ロボット工学、および関連する自動化技術を含む、自動化セクターにおける20件の取引を報告した。この動きは、産業オートメーションおよび制御市場における統合の継続を浮き彫りにしている。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -