
Mercato del controllo industriale e automazione di fabriche: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato del controllo industriale e dell'automazione di fabbrica (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per componente (robot industriali, visione artificiale, valvole di controllo, strumenti di campo, interfaccia uomo-macchina, PC industriali, sensori, stampa 3D industriale); applicazione (energia, automotive, stampa e imballaggio, petrolio e gas, farmaceutico, tessile, chimico, plastica, industria alimentare, produttori di apparecchiature originali) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00004806
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 21, 2026


Dimensioni del mercato nel 2025
180,72 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
337,8 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
8,13 %
Tasso di crescita
Mercato di riferimento
2.453,51 miliardi di dollari USA
(2026-2034)
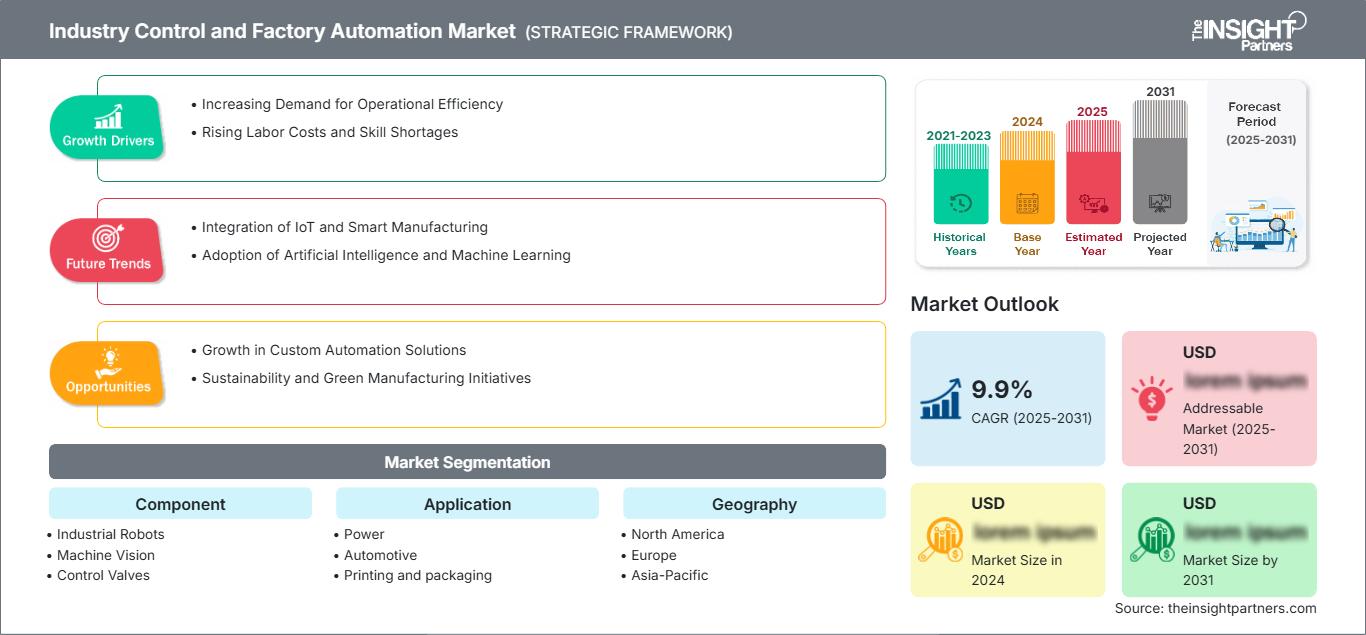
Il mercato del controllo industriale e dell'automazione di fabbrica ha un valore di 180,72 miliardi di dollari nel 2025 e si prevede che raggiungerà i 337,8 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) dell'8,13% nel periodo 2026-2034. Il mercato comprende tecnologie di controllo industriale, apparecchiature di automazione, robotica, sensori, visione artificiale, interfacce uomo-macchina, informatica industriale e sistemi di produzione additiva, implementati in diversi ambienti produttivi.
Si prevede che il Nord America rimarrà un importante centro di adozione, grazie al rientro della produzione in patria, alla modernizzazione delle infrastrutture produttive obsolete e alla crescente diffusione dell'automazione intelligente. Le dimensioni del mercato del controllo industriale e dell'automazione di fabbrica nella regione sono sostenute dai settori automobilistico, aerospaziale, energetico e di processo, con un'espansione regionale stimata a un CAGR del 7,8-8,7% fino al 2034.
Analisi e approfondimenti sul mercato del controllo industriale e dell'automazione di fabbrica.
- Nord America: si stima che il Nord America rappresenterà una quota del 28-32% nel 2025, grazie alla modernizzazione del settore manifatturiero e agli investimenti nell'automazione intelligente, con un tasso di crescita annuo composto (CAGR) del 7,8-8,7% tra il 2026 e il 2034.
- USA: Gli Stati Uniti rappresentano il 79-84% del fatturato nordamericano nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 7,9-8,8% tra il 2026 e il 2034.
- Europa: Germania, Regno Unito, Francia, Italia e Spagna contribuiranno con una quota del 23-27% nel 2025, con la digitalizzazione industriale che sosterrà un tasso di crescita annuo composto (CAGR) del 7,0-7,9% tra il 2026 e il 2034.
- Asia-Pacifico: Cina, Giappone, Corea del Sud e India deterranno una quota del 35-39% nel 2025, mentre gli investimenti nel settore manifatturiero e la produzione di elettronica sosterranno un tasso di crescita annuo composto (CAGR) del 9,0-9,9% tra il 2026 e il 2034.
- Segmento più ampio: i robot industriali rappresentano una quota di mercato stimata tra il 22% e il 26% nel 2025, sostenuti dalle esigenze di produzione automatizzata, con un tasso di crescita annuo composto (CAGR) del 9,1-10,0% nel periodo 2026-2034.
- Segmento ad alta crescita: la stampa 3D industriale rappresenta una quota di mercato stimata tra il 5% e l'8% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 13,0-14,2% fino al 2034.
- Aziende chiave analizzate nel dettaglio: AMETEK, Inc.; Bosch Rexroth AG; General Electric Company; Honeywell International Inc.; Mitsubishi Corporation; OMRON Corporation; Rockwell Automation, Inc.; Schneider Electric SE; Siemens AG; Yokogawa Electric Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Controllo dell'industria e automazione di fabbrica Il mercato dell'automazione industriale è in crescita grazie allo sviluppo di sistemi che vanno dal controllo autonomo delle macchine a sistemi di produzione connessi che integrano robotica, sensori, visione artificiale, edge computing, analisi e controllo basato su software. I produttori stanno iniziando a utilizzare apparecchiature di automazione insieme a gemelli digitali e funzioni predittive per aumentare la produttività, la qualità, l'efficienza e la resa produttiva. Le dinamiche del settore si stanno orientando verso l'utilizzo di sistemi modulari che possono essere introdotti gradualmente e operare in parallelo con le apparecchiature esistenti.
L'espansione futura sarà trainata dagli investimenti nell'automazione nella regione Asia-Pacifico, dal rientro della produzione in Nord America e dall'ammodernamento delle capacità produttive in Europa. La crescente necessità di sicurezza informatica, il miglioramento dell'efficienza e la carenza di manodopera stanno incentivando gli investimenti nell'automazione, andando oltre la semplice sostituzione del lavoro umano. Gli standard e le normative del mondo industriale stanno aumentando l'importanza della connettività sicura, della sicurezza funzionale, dell'interoperabilità delle macchine e della gestione del ciclo di vita per i fornitori.
Ambito del rapporto sul mercato del controllo industriale e dell'automazione di fabbrica
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 180,72 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 337,8 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 8,13% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato del controllo industriale e dell'automazione di fabbrica
I fattori che influenzano la domanda includono il desiderio dei produttori di efficienza, qualità, flessibilità e riduzione al minimo dei tempi di inattività non pianificati. La crescita del mercato del controllo industriale e dell'automazione di fabbrica coinvolge robotica, visione artificiale, sensori industriali, tecnologie di controllo e software di produzione connessi. I partecipanti all'ecosistema includono produttori di componenti, aziende di automazione, integratori di sistemi, costruttori di macchine, fornitori di software, distributori e clienti. I fattori che influenzano l'offerta includono semiconduttori, componenti per il controllo del movimento, sensori, dispositivi di rete industriali e competenze ingegneristiche.
Secondo il rapporto "Industry Control and Factory Automation Market", la concorrenza è elevata tra un'ampia gamma di prodotti per l'automazione e soluzioni tecnologiche innovative. Siemens AG, Schneider Electric SE, Rockwell Automation, Inc. e Honeywell International Inc. offrono soluzioni di controllo, software, strumentazione e digitali, mentre OMRON Corporation si concentra su tecnologie di rilevamento, robotica, visione artificiale e automazione industriale. Bosch Rexroth AG si occupa di tecnologie di movimento e controllo, mentre Yokogawa Electric Corporation si concentra sull'automazione di processo e sulla strumentazione.
AMETEK, Inc. parteciperà grazie alle sue tecnologie di misurazione e industriali, mentre General Electric Company è competente sia nei sistemi industriali che in quelli digitali. Da parte sua, Mitsubishi Corporation contribuirà attraverso l'ecosistema industriale e le sue connessioni commerciali, e la competizione strategica ora ruota attorno alla piattaforma, non al dispositivo in sé.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato del controllo industriale e dell'automazione di fabbrica: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano del controllo industriale e dell'automazione di fabbrica
Si stima che il Nord America rappresenterà il 28-32% del fatturato del 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,8-8,7% fino al 2034. Gli Stati Uniti dominano l'attività regionale, sostenuti dagli investimenti nei settori automobilistico, aerospaziale, dei semiconduttori, energetico, farmaceutico e della produzione avanzata. I programmi di rilocalizzazione della produzione e le limitazioni nella disponibilità di manodopera stanno incoraggiando i produttori ad aumentare le implementazioni di robotica, visione artificiale, informatica industriale e sistemi di controllo connessi.
Il ruolo del Canada si concretizza nei settori dell'energia, dell'estrazione mineraria, della trasformazione alimentare e della produzione manifatturiera. Per il Messico, i benefici deriveranno dagli investimenti nella catena di fornitura del settore automobilistico ed elettronico. Il consumatore odierno desidera interoperabilità, sicurezza informatica, manutenzione predittiva e automazione flessibile in grado di adattarsi alle variazioni della produzione. Si registra un aumento degli investimenti nell'automazione industriale, da una singola macchina a intere architetture di fabbrica.
Mercato statunitense del controllo industriale e dell'automazione di fabbrica
Nel 2025 gli Stati Uniti rappresenteranno il 79-84% dei ricavi nordamericani e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 7,9-8,8% entro il 2034. La modernizzazione della produzione, gli investimenti nei semiconduttori, la produzione aerospaziale, la localizzazione della produzione automobilistica e le infrastrutture energetiche contribuiscono tutti ad aumentare il fabbisogno di automazione. L'assemblaggio robotizzato, la visione artificiale, l'analisi industriale, il controllo di processo e l'ispezione automatizzata sono solo alcune delle applicazioni coperte da un numero crescente di fornitori di soluzioni di automazione.
Rockwell Automation, Inc., Honeywell International Inc., General Electric Company, AMETEK, Inc. e altri fornitori tradizionali vantano solide relazioni nel settore industriale. Anche Siemens AG, Schneider Electric SE, OMRON Corporation e Bosch Rexroth AG soddisfano la domanda statunitense di automazione attraverso le loro offerte di automazione, movimentazione, rilevamento, software e controllo. Il processo di acquisto pone maggiore enfasi sul supporto per l'intero ciclo di vita, la sicurezza informatica, l'interoperabilità e la produttività.
Mercato europeo del controllo industriale e dell'automazione di fabbrica
Si prevede che l'Europa deterrà una quota di mercato del 23-27% nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 7,0-7,9% nel periodo 2025-2034. La Germania è il paese più importante della regione grazie ai settori automobilistico, dei macchinari, della chimica e della manifattura. Regno Unito, Francia, Italia e Spagna contribuiscono con la loro quota di mercato attraverso i settori aerospaziale, farmaceutico, alimentare, energetico e dello sviluppo industriale.
Il Regno Unito si concentra sull'aumento della produttività industriale, sulla produzione avanzata e sulla digitalizzazione, dove l'automazione può incrementare l'efficienza nei processi produttivi ad alta intensità di manodopera e ad alto valore aggiunto. La Germania mantiene la sua posizione di leadership grazie alla sua vasta industria meccanica e automobilistica, nonché al settore dell'ingegneria industriale. La Francia ha prospettive promettenti nei settori aerospaziale, farmaceutico ed energetico. Italia e Spagna possono beneficiare di investimenti in macchinari, trasformazione alimentare, settore automobilistico, imballaggio ed energie rinnovabili.
Mercato APAC per il controllo industriale e l'automazione di fabbrica
Si prevede che la regione APAC rappresenterà il 35-39% del fatturato nel 2025 e registrerà un CAGR del 9,0-9,9% tra il 2025 e il 2034. I principali mercati sono, rispettivamente, Cina, Giappone, Corea del Sud, India e Australia. La regione APAC è caratterizzata dalla disponibilità di capacità produttive su larga scala, dalla produzione di elettronica, dagli investimenti nel settore automobilistico e dagli sforzi governativi per la digitalizzazione.
Il mercato cinese si distingue per i consistenti investimenti in robotica e impianti industriali, quello giapponese per la competenza nell'automazione, e quello sudcoreano per la produzione di elettronica e semiconduttori. Il mercato indiano sta sviluppando le proprie capacità industriali e la produzione digitale, mentre quello australiano offre opportunità nei settori minerario, energetico e delle industrie di processo.
Mercato del controllo industriale e dell'automazione di fabbrica in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) del 7,1-8,0% fino al 2034, trainati da Arabia Saudita ed Emirati Arabi Uniti. La diversificazione energetica, i progetti petrolchimici, le infrastrutture e i programmi di sviluppo industriale stanno incrementando la domanda di sistemi di controllo, strumentazione e automazione.
Il Sudafrica contribuisce attraverso i settori minerario, manifatturiero ed energetico, mentre il resto della regione Medio Oriente e Africa (MEA) continua a essere trainato da grandi progetti industriali e infrastrutturali. L'Arabia Saudita è leader nelle opportunità regionali grazie alla diversificazione industriale e agli investimenti nel settore energetico. Gli Emirati Arabi Uniti beneficiano di infrastrutture intelligenti e impianti industriali avanzati che richiedono automazione connessa e tecnologie di controllo di processo.
Analisi di segmentazione
Componente
Si prevede che il settore crescerà a un tasso annuo composto (CAGR) dell'8,4-9,3% nel periodo 2026-2034. I robot industriali e la visione artificiale stanno acquisendo sempre maggiore importanza, poiché le fabbriche puntano all'automazione flessibile, mentre sensori, PC industriali, interfacce uomo-macchina (HMI), valvole di controllo e strumenti di campo rimangono essenziali per le operazioni connesse. La stampa 3D industriale si sta sviluppando rapidamente in applicazioni che richiedono utensili, componenti e flessibilità produttiva personalizzati.
- Robot industriali: i robot industriali rimangono strategicamente importanti per le attività ripetitive, pericolose e che richiedono elevata precisione, con applicazioni nei settori automobilistico, elettronico, metallurgico e dell'imballaggio che ne supportano un'ampia diffusione negli ambienti di produzione automatizzati.
- Visione artificiale: la visione artificiale supporta l'ispezione, la misurazione, l'identificazione e il controllo qualità automatizzati, consentendo ai produttori di aumentare la coerenza e ridurre la dipendenza dai processi di ispezione manuali.
- Valvole di controllo: Le valvole di controllo rimangono fondamentali per le industrie di processo perché la regolazione precisa di flusso, pressione e temperatura influisce direttamente sulla sicurezza, sulla qualità del prodotto e sull'efficienza energetica.
- Strumenti di campo: Gli strumenti di campo rilevano le variabili di processo e forniscono input di misurazione per i sistemi di controllo, rimanendo essenziali nei settori petrolifero e del gas, chimico, farmaceutico e degli impianti energetici.
- Interfaccia uomo-macchina: le interfacce uomo-macchina (HMI) forniscono agli operatori visualizzazione, allarmi, diagnostica e accesso ai controlli, integrando sempre più interfacce touch, monitoraggio remoto e visualizzazioni ricche di dati.
- PC industriali: i PC industriali forniscono l'infrastruttura di elaborazione per il controllo delle macchine, la visualizzazione, l'analisi in tempo reale e il software industriale, con caratteristiche di robustezza che li rendono adatti ad ambienti di fabbrica esigenti.
- Sensori: I sensori costituiscono la base dati per l'automazione, rilevando posizione, temperatura, pressione, movimento, presenza e altre condizioni operative in tutti i sistemi di produzione.
- Stampa 3D industriale: la stampa 3D industriale consente la realizzazione di utensili personalizzati, la prototipazione rapida, la produzione di componenti leggeri e la produzione localizzata, creando opportunità laddove la produzione convenzionale presenta tempi di consegna più lunghi.
Applicazione
Si prevede che il segmento delle applicazioni nel mercato del controllo industriale e dell'automazione di fabbrica crescerà a un tasso annuo composto (CAGR) del 7,8-8,7% nel periodo 2026-2034. Le applicazioni nel settore automobilistico ed energetico generano una domanda considerevole, in quanto combinano elevati volumi di produzione con rigorosi requisiti di affidabilità e controllo dei processi. I settori farmaceutico, chimico, petrolifero e del gas, alimentare, tessile, delle materie plastiche e degli imballaggi presentano ulteriori esigenze di automazione, mentre i produttori di apparecchiature originali (OEM) influenzano la scelta della tecnologia attraverso la progettazione delle macchine.
- Energia: Gli impianti energetici utilizzano l'automazione per la generazione, la trasmissione, la distribuzione, il monitoraggio e la gestione degli asset, ponendo l'accento su affidabilità, protezione e visibilità continua dei processi.
- Settore automobilistico: la produzione automobilistica richiede robotica, visione artificiale, controllo del movimento, ispezione e sistemi di produzione flessibili in tutte le fasi di assemblaggio, saldatura, verniciatura e movimentazione dei materiali.
- Stampa e confezionamento: le operazioni di stampa e confezionamento privilegiano movimenti ad alta velocità, ispezione, sincronizzazione e cambi di produzione rapidi, creando una domanda di piattaforme di automazione integrate.
- Settore petrolifero e del gas: gli impianti petroliferi e del gas necessitano di strumentazione, sistemi di controllo, valvole, sistemi di sicurezza e monitoraggio remoto in tutte le fasi operative: estrazione, trasporto e raffinazione.
- Settore farmaceutico: la produzione farmaceutica pone l'accento sulla coerenza dei processi, la tracciabilità, la validazione, la compatibilità con le camere bianche e la produzione controllata, supportando sistemi avanzati di automazione e gestione dei dati.
- Tessile: I produttori tessili utilizzano l'automazione per la movimentazione dei materiali, la filatura, la tessitura, l'ispezione e il monitoraggio della produzione, con la produttività e la qualità che rimangono fattori centrali per l'adozione.
- Chimica: Gli impianti chimici dipendono da misurazioni e controlli di processo precisi per gestire temperatura, pressione, flusso, composizione, sicurezza e consumo energetico.
- Materie plastiche: La lavorazione delle materie plastiche si avvale dell'automazione per lo stampaggio, l'estrusione, la movimentazione dei materiali, il controllo qualità e l'ottimizzazione dei processi, garantendo una produzione costante e riducendo gli sprechi.
- Trasformazione alimentare: La trasformazione alimentare richiede automazione igienica, ispezione, confezionamento, tracciabilità e controllo della temperatura, creando una domanda di sistemi di produzione integrati e affidabili.
- Produttori di apparecchiature originali (OEM): gli OEM integrano componenti di automazione in macchine e sistemi di produzione, influenzando l'adozione a valle attraverso architetture di controllo, sistemi di movimento, sensori e software standardizzati.
Panoramica dell'opportunità
|
Applicazione |
Contributo al fatturato (Alto/Medio/Basso) |
Tag di tendenza (massimo 2 parole) |
Fase di adozione (Emergente/In fase di espansione/Matura) |
|
Energia |
Alto |
Automazione della rete |
Maturo |
|
Automobilistico |
Alto |
Assemblaggio Robotico |
Maturo |
|
Stampa e confezionamento |
Mezzo |
Ispezione della vista |
Scalatura |
|
Petrolio e gas |
Alto |
Controllo dei casi |
Maturo |
|
Prodotti farmaceutici |
Mezzo |
Automazione convalidata |
Scalatura |
|
Tessile |
Mezzo |
Telai intelligenti |
Scalatura |
|
Chimica |
Alto |
Ottimizzazione dei processi |
Maturo |
|
Plastica |
Mezzo |
Stampaggio automatizzato |
Scalatura |
|
Trasformazione alimentare |
Alto |
Robotica igienica |
Scalatura |
|
Produttori di apparecchiature originali |
Alto |
Integrazione di macchine |
Scalatura |
Analisi dei fattori di crescita e dell'impatto sul mercato del controllo industriale e dell'automazione di fabbrica.
La carenza di manodopera sta accelerando gli investimenti nell'automazione industriale.
Le aziende manifatturiere stanno investendo sempre più nell'automazione laddove la carenza di manodopera qualificata, l'aumento dei costi del lavoro e la variabilità della produzione limitano la capacità produttiva. Robotica, visione artificiale, PC industriali e sensori intelligenti possono automatizzare le operazioni ripetitive, consentendo al personale di concentrarsi su attività a maggior valore aggiunto. L'impatto va oltre la semplice sostituzione del lavoro umano, poiché i sistemi automatizzati possono mantenere tempi di ciclo e qualità costanti su più turni. I settori automobilistico, elettronico, farmaceutico, alimentare e logistico sono particolarmente adatti a questa transizione. Anche i produttori di apparecchiature originali (OEM) ne traggono vantaggio, poiché le piattaforme di automazione standardizzate possono ridurre i tempi di sviluppo delle macchine e semplificare l'assistenza. Quando le aziende manifatturiere confrontano i progetti di automazione, i calcoli del ritorno sull'investimento includono sempre più spesso produttività, qualità, sicurezza, consumo energetico e tempo di attività. Questa più ampia analisi economica può supportare l'adozione dell'automazione anche quando la spesa iniziale in conto capitale rimane considerevole.
L'intelligenza artificiale industriale sta convertendo i dati delle macchine in decisioni operative.
Le fabbriche generano grandi quantità di dati provenienti da sensori, controllori, sistemi di visione, robot e apparecchiature di produzione, ma il valore dipende dalla capacità di convertire questi segnali in decisioni operative tempestive. L'intelligenza artificiale industriale può supportare il rilevamento delle anomalie, la manutenzione predittiva, il controllo qualità, l'ottimizzazione dei processi e l'assistenza ingegneristica. L'impatto sul mercato sta aumentando la domanda di edge computing, PC industriali, sensori connessi e software in grado di integrare i dati operativi. L'IA sta anche cambiando il ruolo dell'hardware di automazione, poiché i sistemi di controllo necessitano sempre più di capacità di calcolo per l'analisi, oltre al controllo deterministico. I fornitori stanno quindi combinando piattaforme di automazione con infrastrutture dati e funzionalità di IA. I clienti possono beneficiare di tempi di inattività ridotti e di una risoluzione dei problemi più rapida, mentre i fornitori ottengono opportunità per espandersi dalla vendita di hardware a software, servizi, analisi e contratti per l'intero ciclo di vita.
L'efficienza energetica sta diventando un criterio di investimento nell'automazione.
Le industrie ad alta intensità energetica attribuiscono sempre maggiore importanza al monitoraggio e al controllo di elettricità, vapore, aria compressa, calore ed energia di processo. I sistemi di automazione possono rivelare i modelli di consumo e coordinare il funzionamento delle apparecchiature per ridurre le perdite evitabili. Sensori, strumenti di campo, sistemi a velocità variabile, software di controllo e analisi contribuiscono quindi in misura crescente alle iniziative di sostenibilità e alla gestione della produzione. L'impatto sul mercato è più forte nei settori chimico, metallurgico, alimentare, farmaceutico, petrolifero e del gas e nei grandi impianti di produzione, dove i costi energetici incidono significativamente sui margini operativi. I fornitori di automazione possono rafforzare la redditività dei progetti collegando le misurazioni energetiche ai dati di produzione, consentendo agli operatori di valutare l'efficienza a livello di macchina, linea e impianto. Questo approccio estende gli investimenti nell'automazione oltre la produttività e la qualità, verso un'ottimizzazione misurabile delle risorse.
Tendenze future del mercato del controllo industriale e dell'automazione di fabbrica
L'automazione definita dal software trasformerà l'architettura dei sistemi industriali.
Le tendenze del mercato del controllo industriale e dell'automazione di fabbrica si stanno orientando sempre più verso architetture software-defined che separano le funzioni di automazione dalle rigide dipendenze hardware. I sistemi futuri utilizzeranno probabilmente software modulare, ambienti di ingegneria virtualizzati, interfacce standardizzate e un'infrastruttura informatica più flessibile. Questo approccio può semplificare gli aggiornamenti e consentire ai produttori di introdurre nuove funzioni di analisi o controllo senza dover sostituire intere piattaforme di automazione. Potrebbe inoltre favorire una maggiore interoperabilità tra i fornitori e ridurre la dipendenza da architetture proprietarie. I clienti industriali potrebbero valutare sempre più i sistemi di automazione in base alla portabilità del software, alla produttività ingegneristica, alla sicurezza informatica e alla flessibilità del ciclo di vita, piuttosto che in base alle sole specifiche hardware. I fornitori che supportano ambienti di sviluppo aperti e modelli di implementazione modulari potrebbero quindi ottenere un vantaggio competitivo, in quanto i produttori modernizzano gli impianti esistenti cercando di ridurre al minimo le interruzioni della produzione.
I gemelli digitali diventeranno più operativi e costantemente connessi
Si prevede che i gemelli digitali si evolveranno da strumenti di ingegneria e simulazione in rappresentazioni costantemente aggiornate di risorse operative e sistemi di produzione. Le implementazioni future potrebbero combinare dati di sensori in tempo reale, modelli di processo, registri di manutenzione, programmi di produzione e raccomandazioni generate dall'intelligenza artificiale. Ciò può supportare la messa in servizio virtuale, l'ottimizzazione dei processi, la manutenzione predittiva e l'analisi di scenari prima dell'introduzione di modifiche fisiche. Una maggiore integrazione con le piattaforme di automazione consentirà ai modelli digitali di influenzare le decisioni operative, anziché rimanere risorse di ingegneria separate. L'adozione dovrebbe essere più forte tra le aziende manifatturiere complesse, dove i tempi di inattività, i ritardi nella messa in servizio o l'instabilità dei processi hanno conseguenze finanziarie significative. Con la maturazione dei gemelli digitali, l'interoperabilità tra ingegneria, controllo, esecuzione della produzione e sistemi aziendali diventerà sempre più importante per la fornitura di modelli utili a livello di impianto.
Opportunità di mercato nel controllo industriale e nell'automazione di fabbrica
Ammodernamento di aree industriali dismesse.
Le previsioni di mercato per il controllo industriale e l'automazione di fabbrica indicano notevoli opportunità nell'ammodernamento degli impianti esistenti, piuttosto che affidarsi esclusivamente a nuove costruzioni. Le aziende che operano in aree già urbanizzate possono migliorare la produttività attraverso la sostituzione mirata di controllori, interfacce uomo-macchina (HMI), sensori, azionamenti, sistemi di visione artificiale, PC industriali e sistemi di rete, preservando al contempo le preziose risorse produttive. I fornitori possono sviluppare pacchetti di migrazione che mantengano i processi esistenti, introducendo al contempo moderne funzionalità di monitoraggio, sicurezza informatica, analisi dei dati e assistenza remota. I modelli di finanziamento e di abbonamento possono ulteriormente ridurre gli ostacoli per i clienti restii ad intraprendere grandi progetti di investimento. Le maggiori opportunità si presenteranno probabilmente nei distretti manifatturieri più datati in Nord America, Europa e Asia, dove le apparecchiature installate rimangono produttive ma prive di connettività moderna. Gli integratori di sistemi possono diventare canali importanti per la realizzazione di modernizzazioni graduali.
Automazione integrata per le economie manifatturiere emergenti
L'espansione della produzione in India, nel Sud-est asiatico, in Medio Oriente e in alcune economie dell'America Latina crea opportunità per i fornitori di automazione di sviluppare capacità locali di ingegneria, assistenza e formazione. I nuovi stabilimenti possono adottare architetture di automazione connesse fin dalla fase di progettazione, evitando alcuni vincoli ereditati dai vecchi siti produttivi. I fornitori possono puntare a progetti nei settori automobilistico, elettronico, alimentare, farmaceutico, del packaging e dell'energia, dove le piattaforme di automazione standardizzate offrono modelli di implementazione replicabili. Le partnership locali possono migliorare l'esecuzione dei progetti combinando la tecnologia globale con le competenze ingegneristiche regionali. Le strategie di investimento dovrebbero privilegiare gli ecosistemi piuttosto che i singoli prodotti, includendo distributori, costruttori di macchine, integratori, centri di formazione e partner software. Questo approccio può supportare i ricavi ricorrenti derivanti dai servizi, aumentando al contempo la base installata di tecnologie di automazione nei mercati in rapida industrializzazione.
Sviluppi recenti
- Agosto 2026: Solen Software Group ha annunciato l'acquisizione di SHEA Global, società di consulenza e implementazione ERP specializzata in Syspro. L'accordo, concluso nel maggio 2026, amplia le competenze di smrtr nei settori ERP, produzione, distribuzione e automazione dei processi aziendali.
- Giugno 2026: Accenture ha raggiunto un accordo per l'acquisizione di Industries eXcellence Group (IndX), una divisione di Engineering Group e partner di lunga data di Siemens Digital Industries. L'acquisizione rafforza le competenze di Accenture in materia di software, dati e intelligenza artificiale per la modernizzazione delle operazioni di produzione, sviluppo prodotto, produzione e catena di fornitura.
- Luglio 2026: Control Engineering ha riportato 20 transazioni nel settore dell'automazione nel suo riepilogo di luglio 2026, che spaziano dal controllo di flusso al controllo del movimento, dalla robotica alle tecnologie di automazione correlate. Questa attività evidenzia il continuo consolidamento nei mercati dell'automazione e del controllo industriale.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -