
Mercado de control industrial y automatización de fábricas: tamaño, demanda y previsiones 2034
Tamaño del mercado y pronósticos del control industrial y la automatización de fábricas (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por componente (robots industriales, visión artificial, válvulas de control, instrumentos de campo, interfaz hombre-máquina, PC industrial, sensores, impresión 3D industrial); aplicación (energía, automoción, impresión y embalaje, petróleo y gas, productos farmacéuticos, textiles, química, plásticos, procesamiento de alimentos, fabricantes de equipos originales) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00004806
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 21, 2026


Tamaño del mercado en 2025
180.720 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
337.800 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
8,13 %
Índice de crecimiento
Mercado potencial
2.453,51 mil millones de dólares estadounidenses
(2026-2034)
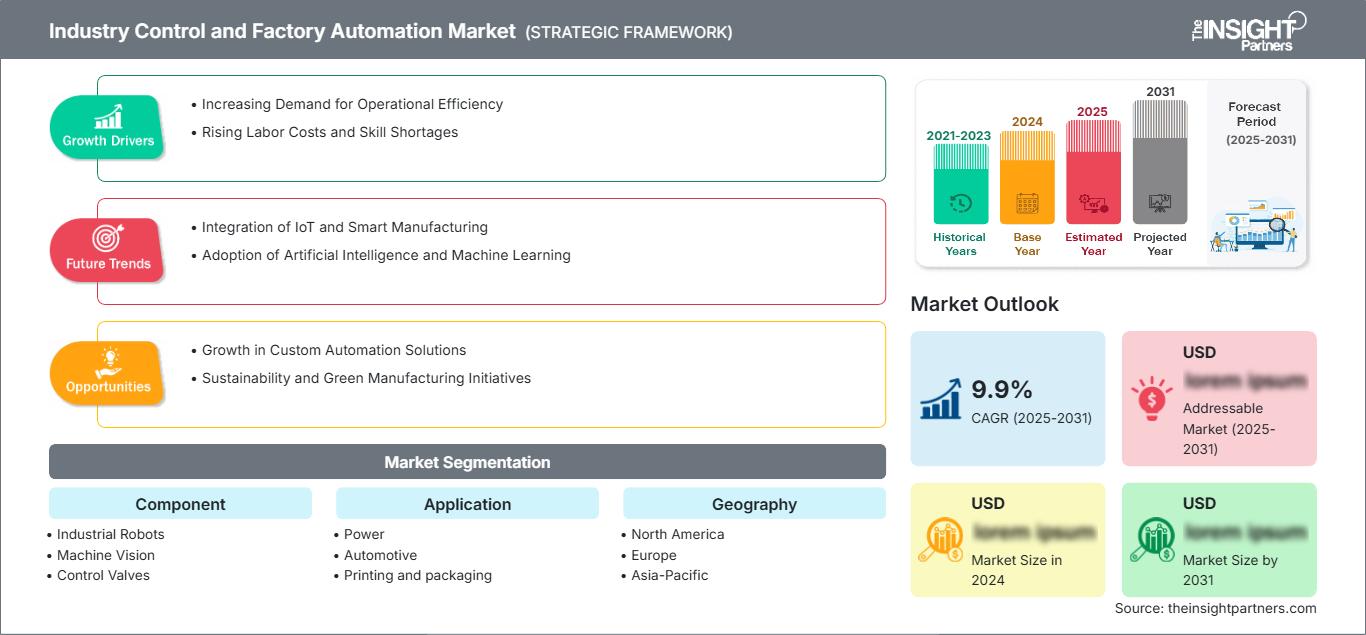
El mercado de control industrial y automatización de fábricas alcanzó un valor de 180.720 millones de dólares en 2025 y se prevé que alcance los 337.800 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 8,13% durante el período 2026-2034. Este mercado abarca tecnologías de control industrial, equipos de automatización, robótica, sensores, visión artificial, interfaces hombre-máquina, informática industrial y sistemas de fabricación aditiva implementados en diversos entornos de producción.
Se prevé que Norteamérica siga siendo un importante centro de adopción, impulsada por la relocalización de la producción, la modernización de la infraestructura productiva obsoleta y el creciente despliegue de automatización inteligente. El mercado de control industrial y automatización de fábricas en la región se ve favorecido por los sectores automotriz, aeroespacial, energético y de procesos, con una expansión regional estimada en una tasa de crecimiento anual compuesta (CAGR) del 7,8 % al 8,7 % hasta 2034.
Evaluación y perspectivas del mercado de control industrial y automatización de fábricas.
- América del Norte: Se estima que América del Norte representará una participación del 28-32% en 2025, impulsada por la modernización de la fabricación y la inversión en automatización inteligente, con una tasa de crecimiento anual compuesta (CAGR) del 7,8-8,7% entre 2026 y 2034.
- EE. UU.: Estados Unidos representa entre el 79 % y el 84 % de los ingresos de Norteamérica en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,9 % al 8,8 % entre 2026 y 2034.
- Europa: Alemania, el Reino Unido, Francia, Italia y España contribuyen con una participación del 23-27% en 2025, y la digitalización industrial respalda una tasa de crecimiento anual compuesta (CAGR) del 7,0-7,9% entre 2026 y 2034.
- Asia Pacífico: China, Japón, Corea del Sur e India respaldan una participación del 35-39% en 2025, mientras que la inversión en fábricas y la producción de productos electrónicos sustentan una tasa de crecimiento anual compuesta (CAGR) del 9,0-9,9% entre 2026 y 2034.
- Segmento más importante: Los robots industriales representan una cuota de mercado estimada del 22-26% en 2025, impulsada por las necesidades de producción automatizada, con una tasa de crecimiento anual compuesta (CAGR) del 9,1-10,0% durante el período 2026-2034.
- Segmento de alto crecimiento: La impresión 3D industrial representa una cuota de mercado estimada del 5-8% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 13,0-14,2% hasta 2034.
- Empresas clave analizadas en detalle: AMETEK, Inc.; Bosch Rexroth AG; General Electric Company; Honeywell International Inc.; Mitsubishi Corporation; OMRON Corporation; Rockwell Automation, Inc.; Schneider Electric SE; Siemens AG; Yokogawa Electric Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Control de la industria y automatización de fábricas. El mercado de la automatización de fábricas está creciendo gracias a la evolución del control de máquinas independientes hacia sistemas de producción conectados que integran robótica, sensores, visión artificial, computación perimetral, análisis y control basado en software. Los fabricantes están comenzando a utilizar equipos de automatización junto con gemelos digitales y funciones predictivas para aumentar el rendimiento, la calidad, la eficiencia y la productividad. La dinámica del sector apunta hacia el uso de sistemas modulares que pueden implementarse gradualmente y operar junto con los equipos existentes.
La expansión futura estará impulsada por inversiones en automatización en Asia Pacífico, la relocalización de la producción en Norteamérica y la modernización de las capacidades de fabricación en Europa. La creciente necesidad de ciberseguridad, la mejora de la eficiencia y la escasez de mano de obra motivan las inversiones en automatización más allá de la simple sustitución de trabajadores. Las normas y regulaciones en el sector industrial aumentan la importancia de la conectividad segura, la seguridad funcional, la interoperabilidad de las máquinas y la gestión del ciclo de vida para los proveedores.
Alcance del informe de mercado sobre control industrial y automatización de fábricas
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 180.720 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 337.800 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 8,13% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de control industrial y automatización de fábricas
Entre los factores que influyen en la demanda se encuentran el deseo de los fabricantes de lograr eficiencia, calidad, flexibilidad y minimizar el tiempo de inactividad no planificado. El crecimiento del mercado de control industrial y automatización de fábricas abarca la robótica, la visión artificial, la detección industrial, la tecnología de control y el software de producción conectada. Los participantes en este ecosistema incluyen fabricantes de componentes, empresas de automatización, integradores de sistemas, fabricantes de maquinaria, proveedores de software, distribuidores y clientes. Los factores que influyen en la oferta incluyen semiconductores, componentes de control de movimiento, sensores, dispositivos de redes industriales y habilidades de ingeniería.
Según el informe del mercado de control industrial y automatización de fábricas, existe competencia entre una amplia gama de productos de automatización y soluciones tecnológicas únicas. Siemens AG, Schneider Electric SE, Rockwell Automation, Inc. y Honeywell International Inc. ofrecen soluciones de control, software, instrumentación y digitales, mientras que OMRON Corporation se centra en tecnologías de detección, robótica, visión artificial y automatización de fábricas. Bosch Rexroth AG cuenta con tecnologías de movimiento y control, mientras que Yokogawa Electric Corporation se concentra en la automatización de procesos e instrumentación.
AMETEK, Inc. participará a través de sus tecnologías de medición e industria, mientras que General Electric Company cuenta con experiencia tanto en sistemas industriales como digitales. Por su parte, Mitsubishi Corporation contribuirá mediante su ecosistema industrial y sus contactos comerciales. La competencia estratégica ahora gira en torno a la plataforma, no al dispositivo en sí.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de control industrial y automatización de fábricas: perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de control industrial y automatización de fábricas
Se estima que Norteamérica representará entre el 28 % y el 32 % de los ingresos de 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,8 % al 8,7 % hasta 2034. Estados Unidos domina la actividad regional, impulsado por la inversión en los sectores automotriz, aeroespacial, de semiconductores, energético, farmacéutico y de manufactura avanzada. Los programas de relocalización de la producción y las limitaciones en la disponibilidad de mano de obra están incentivando a los fabricantes a incrementar el uso de robótica, visión artificial, computación industrial y sistemas de control conectados.
El papel de Canadá se centra en la energía, la minería, el procesamiento de alimentos y la manufactura. Para México, la inversión en la cadena de suministro automotriz y electrónica le reportará beneficios. El consumidor actual demanda interoperabilidad, ciberseguridad, mantenimiento predictivo y automatización flexible que pueda adaptarse a las variaciones de la producción. Actualmente, se observa un aumento en la inversión en automatización industrial, desde una sola máquina hasta la integración de la arquitectura de fábricas completas.
Mercado estadounidense de control industrial y automatización de fábricas
Estados Unidos representa entre el 79 % y el 84 % de los ingresos de Norteamérica en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 7,9 % al 8,8 % hasta 2034. La modernización de la industria manufacturera, las inversiones en semiconductores, la fabricación aeroespacial, la localización de la industria automotriz y la infraestructura energética contribuyen a las necesidades de automatización. El ensamblaje robótico, la visión artificial, el análisis industrial, el control de procesos y la inspección automatizada son algunas de las aplicaciones que abarca un número creciente de proveedores de automatización.
Rockwell Automation, Inc., Honeywell International Inc., General Electric Company, AMETEK, Inc. y otros proveedores tradicionales mantienen sólidas relaciones en el sector industrial. Siemens AG, Schneider Electric SE, OMRON Corporation y Bosch Rexroth AG también satisfacen la demanda estadounidense de automatización con sus soluciones de automatización, movimiento, sensores, software y control. El proceso de compra prioriza el soporte durante todo el ciclo de vida, la ciberseguridad, la interoperabilidad y la productividad.
Mercado europeo de control industrial y automatización de fábricas
Se prevé que Europa alcance una cuota de mercado del 23-27% en 2025 y que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,0-7,9% durante el periodo 2025-2034. Alemania es el país más destacado de la región gracias a sus sectores de automoción, maquinaria, productos químicos y manufactura. Reino Unido, Francia, Italia y España también contribuyen a través de los sectores aeroespacial, farmacéutico, de procesamiento de alimentos, energético y de desarrollo industrial.
El Reino Unido se centra en aumentar la productividad industrial, la fabricación avanzada y la digitalización, donde la automatización puede incrementar la eficiencia en procesos de producción intensivos en mano de obra y de alto valor añadido. Alemania se mantiene a la vanguardia gracias a su amplia industria de maquinaria y automoción, así como a su sector de ingeniería industrial. Francia presenta buenas perspectivas en los sectores aeroespacial, farmacéutico y energético. Italia y España pueden beneficiarse de las inversiones en maquinaria, procesamiento de alimentos, automoción, embalaje y energías renovables.
Mercado de control industrial y automatización de fábricas en la región Asia-Pacífico
Se prevé que la región de Asia-Pacífico represente entre el 35 % y el 39 % de los ingresos en 2025 y registre una tasa de crecimiento anual compuesta (TCAC) del 9,0 % al 9,9 % entre 2025 y 2034. Los principales mercados son, respectivamente, China, Japón, Corea del Sur, India y Australia. La región de Asia-Pacífico se caracteriza por la disponibilidad de una escala de fabricación, la producción de productos electrónicos, las inversiones en el sector automotriz y los esfuerzos gubernamentales en materia de digitalización.
El mercado chino destaca por sus importantes inversiones en robótica e industria manufacturera; el japonés, por su experiencia en automatización; y el surcoreano, por la producción de electrónica y semiconductores. El mercado indio está desarrollando sus capacidades industriales y la fabricación digital, y el australiano, por las oportunidades que ofrecen los sectores de minería, energía e industrias de procesos.
Mercado de control industrial y automatización de fábricas en Oriente Medio y África
Se prevé que Oriente Medio y África experimenten un crecimiento anual compuesto del 7,1 % al 8,0 % hasta 2034, liderado por Arabia Saudita y los Emiratos Árabes Unidos. La diversificación energética, los proyectos petroquímicos, los servicios públicos, la infraestructura y los programas de desarrollo industrial están incrementando la demanda de sistemas de control, instrumentación y automatización de operaciones.
Sudáfrica contribuye a través de la minería, la manufactura y la energía, mientras que el resto de Oriente Medio y África sigue impulsado por grandes proyectos industriales y de infraestructura. Arabia Saudita lidera las oportunidades regionales gracias a la diversificación industrial y la inversión en energía. Los Emiratos Árabes Unidos se benefician de una infraestructura inteligente e instalaciones industriales avanzadas que requieren tecnologías de automatización y control de procesos conectadas.
Análisis de segmentación
Componente
Se prevé que el sector de componentes crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,4 % al 9,3 % durante el periodo 2026-2034. Los robots industriales y la visión artificial están adquiriendo mayor importancia a medida que las fábricas buscan una automatización flexible, mientras que los sensores, los ordenadores industriales, las interfaces hombre-máquina (HMI), las válvulas de control y los instrumentos de campo siguen siendo esenciales para las operaciones conectadas. La impresión 3D industrial se está desarrollando rápidamente en aplicaciones que requieren herramientas, componentes y flexibilidad de producción personalizados.
- Robots industriales: Los robots industriales siguen siendo estratégicamente importantes para tareas repetitivas, peligrosas y que requieren gran precisión, y sus aplicaciones en los sectores de la automoción, la electrónica, la metalurgia y el embalaje respaldan su amplia implementación en entornos de producción automatizados.
- Visión artificial: La visión artificial permite la inspección, medición, identificación y control de calidad automatizados, lo que permite a los fabricantes aumentar la uniformidad y reducir la dependencia de los procesos de inspección manuales.
- Válvulas de control: Las válvulas de control siguen siendo fundamentales para las industrias de procesos, ya que la regulación precisa del caudal, la presión y la temperatura afecta directamente a la seguridad, la calidad del producto y la eficiencia energética.
- Instrumentos de campo: Los instrumentos de campo capturan variables de proceso y proporcionan datos de medición para los sistemas de control, siendo esenciales en las industrias del petróleo y el gas, la química, la farmacéutica y las centrales eléctricas.
- Interfaz hombre-máquina: Las HMI proporcionan a los operadores visualización, alarmas, diagnósticos y acceso al control, e incorporan cada vez más interfaces táctiles, monitorización remota y visualización de datos enriquecidos.
- Ordenadores industriales: Los ordenadores industriales proporcionan infraestructura informática para el control de máquinas, la visualización, el análisis en el borde de la red y el software industrial, con una robustez que permite su uso en entornos de fábrica exigentes.
- Sensores: Los sensores constituyen la base de datos para la automatización al capturar la posición, la temperatura, la presión, el movimiento, la presencia y otras condiciones de funcionamiento en todos los sistemas de producción.
- Impresión 3D industrial: La impresión 3D industrial permite la creación de herramientas personalizadas, la creación rápida de prototipos, la obtención de componentes ligeros y la producción localizada, lo que crea oportunidades allí donde la fabricación convencional tiene plazos de entrega más largos.
Solicitud
Se prevé que el segmento de aplicaciones en el mercado de control industrial y automatización de fábricas crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,8 % al 8,7 % durante el período 2026-2034. Las aplicaciones automotrices y energéticas generan una demanda sustancial debido a que combinan altos volúmenes de producción con estrictos requisitos de confiabilidad y control de procesos. Los sectores farmacéutico, químico, de petróleo y gas, procesamiento de alimentos, textil, plásticos y embalaje presentan diversos requisitos de automatización, mientras que los fabricantes de equipos originales (OEM) influyen en la selección de tecnología a través del diseño de las máquinas.
- Energía: Las centrales eléctricas utilizan la automatización para la generación, transmisión, distribución, monitorización y gestión de activos, haciendo hincapié en la fiabilidad, la protección y la visibilidad continua de los procesos.
- Automoción: La producción de automóviles requiere robótica, visión artificial, control de movimiento, inspección y sistemas de fabricación flexibles en las fases de montaje, soldadura, pintura y manipulación de materiales.
- Impresión y embalaje: Las operaciones de impresión y embalaje priorizan el movimiento a alta velocidad, la inspección, la sincronización y los cambios rápidos, lo que genera demanda de plataformas de automatización integradas.
- Petróleo y gas: Las instalaciones de petróleo y gas requieren instrumentación, sistemas de control, válvulas, sistemas de seguridad y monitorización remota en todas las operaciones de exploración y producción, transporte y distribución, y refinación y comercialización.
- Industria farmacéutica: La fabricación de productos farmacéuticos hace hincapié en la consistencia de los procesos, la trazabilidad, la validación, la compatibilidad con salas blancas y la producción controlada, lo que respalda los sistemas avanzados de automatización y gestión de datos.
- Sector textil: Los fabricantes textiles utilizan la automatización para la manipulación de materiales, el hilado, el tejido, la inspección y el control de la producción, siendo la productividad y la calidad factores clave para su adopción.
- Industria química: Las plantas químicas dependen de la medición y el control precisos de los procesos para gestionar la temperatura, la presión, el caudal, la composición, la seguridad y el consumo de energía.
- Plásticos: El procesamiento de plásticos utiliza la automatización para el moldeo, la extrusión, la manipulación de materiales, la inspección de calidad y la optimización de procesos, lo que permite una producción constante y una reducción de residuos.
- Procesamiento de alimentos: El procesamiento de alimentos requiere automatización higiénica, inspección, envasado, trazabilidad y control de temperatura, lo que genera demanda de sistemas de producción integrados y fiables.
- Fabricantes de equipos originales: Los fabricantes de equipos originales integran componentes de automatización en máquinas y sistemas de producción, influyendo en su adopción posterior mediante arquitecturas de control estandarizadas, sistemas de movimiento, sensores y software.
Resumen de la oportunidad
|
Solicitud |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia (máximo 2 palabras) |
Etapa de adopción (emergente/en expansión/madura) |
|
Fuerza |
Alto |
Automatización de la red |
Maduro |
|
Automotor |
Alto |
Ensamblaje robótico |
Maduro |
|
Impresión y embalaje |
Medio |
Inspección visual |
Escalada |
|
Petróleo y gas |
Alto |
Control de procesos |
Maduro |
|
Productos farmacéuticos |
Medio |
Automatización validada |
Escalada |
|
Textil |
Medio |
Telares inteligentes |
Escalada |
|
Químico |
Alto |
Optimización de procesos |
Maduro |
|
Plástica |
Medio |
Moldeo automatizado |
Escalada |
|
Procesamiento de alimentos |
Alto |
Robótica higiénica |
Escalada |
|
Fabricantes de equipos originales |
Alto |
Integración de máquinas |
Escalada |
Factores de crecimiento y análisis del impacto del mercado de control industrial y automatización de fábricas
Las limitaciones laborales están acelerando la inversión en automatización industrial.
Los fabricantes invierten cada vez más en automatización en sectores donde la escasez de mano de obra cualificada, el aumento de los costes laborales y la variabilidad de la producción limitan la capacidad. La robótica, la visión artificial, los ordenadores industriales y la detección inteligente pueden automatizar las operaciones repetitivas, permitiendo al personal centrarse en tareas de mayor valor. El impacto va más allá de la sustitución de mano de obra, ya que los sistemas automatizados pueden mantener tiempos de ciclo y calidad constantes en múltiples turnos. Los sectores de automoción, electrónica, farmacéutico, procesamiento de alimentos y logística son especialmente adecuados para esta transición. Los fabricantes de equipos originales (OEM) también se benefician, ya que las plataformas de automatización estandarizadas pueden acortar el desarrollo de maquinaria y simplificar el servicio. A medida que los fabricantes comparan proyectos de automatización, los cálculos de retorno de la inversión incluyen cada vez más la productividad, la calidad, la seguridad, el consumo energético y el tiempo de actividad. Este análisis económico más amplio puede justificar la adopción incluso cuando la inversión inicial sigue siendo considerable.
La IA industrial está convirtiendo los datos de las máquinas en decisiones operativas.
Las fábricas generan grandes cantidades de datos provenientes de sensores, controladores, sistemas de visión, robots y equipos de producción, pero su valor reside en convertir esas señales en decisiones operativas oportunas. La IA industrial puede brindar soporte para la detección de anomalías, el mantenimiento predictivo, la inspección de calidad, la optimización de procesos y la asistencia de ingeniería. El impacto en el mercado se traduce en una creciente demanda de computación perimetral, PC industriales, sensores conectados y software capaz de integrar datos operativos. La IA también transforma el papel del hardware de automatización, ya que los sistemas de control requieren cada vez más capacidad de procesamiento para el análisis, además del control determinista. Por lo tanto, los proveedores están combinando plataformas de automatización con infraestructura de datos y capacidades de IA. Los clientes se benefician de una reducción del tiempo de inactividad y una resolución de problemas más rápida, mientras que los proveedores obtienen oportunidades para expandirse más allá de la venta de hardware, incluyendo software, servicios, análisis y contratos de ciclo de vida.
La eficiencia energética se está convirtiendo en un criterio de inversión en automatización.
Las industrias de alto consumo energético están haciendo mayor hincapié en la monitorización y el control de la electricidad, el vapor, el aire comprimido, el calor y la energía de proceso. Los sistemas de automatización pueden revelar patrones de consumo y coordinar el funcionamiento de los equipos para reducir las pérdidas evitables. Por lo tanto, los sensores, los instrumentos de campo, los sistemas de velocidad variable, el software de control y el análisis de datos contribuyen cada vez más a las iniciativas de sostenibilidad, así como a la gestión de la producción. El impacto en el mercado es mayor en los sectores químico, metalúrgico, de procesamiento de alimentos, farmacéutico, de petróleo y gas, y en las grandes plantas de fabricación, donde los costes energéticos afectan significativamente a los márgenes operativos. Los proveedores de automatización pueden mejorar la rentabilidad de los proyectos al conectar las mediciones energéticas con los datos de producción, lo que permite a los operadores evaluar la eficiencia a nivel de máquina, línea y planta. Este enfoque amplía la inversión en automatización más allá del rendimiento y la calidad, hacia la optimización cuantificable de los recursos.
Tendencias futuras del mercado de control industrial y automatización de fábricas
La automatización definida por software transformará la arquitectura de los sistemas industriales.
Las tendencias del mercado de control industrial y automatización de fábricas apuntan cada vez más hacia arquitecturas definidas por software que separan las funciones de automatización de las dependencias de hardware rígidas. Es probable que los sistemas futuros utilicen software modular, entornos de ingeniería virtualizados, interfaces estandarizadas e infraestructura informática más flexible. Este enfoque puede simplificar las actualizaciones y permitir a los fabricantes introducir nuevas funciones de análisis o control sin necesidad de reemplazar plataformas de automatización completas. También puede fomentar una mayor interoperabilidad entre proveedores y reducir la dependencia de arquitecturas propietarias. Los clientes industriales podrían evaluar cada vez más los sistemas de automatización en función de la portabilidad del software, la productividad de la ingeniería, la ciberseguridad y la flexibilidad del ciclo de vida, en lugar de basarse únicamente en las especificaciones del hardware. Por lo tanto, los proveedores que admiten entornos de desarrollo abiertos y modelos de implementación modulares podrían obtener una ventaja a medida que los fabricantes modernizan sus instalaciones existentes, intentando minimizar las interrupciones en la producción.
Los gemelos digitales serán más operativos y estarán conectados de forma continua.
Se espera que los gemelos digitales evolucionen de herramientas de ingeniería y simulación a representaciones actualizadas continuamente de activos operativos y sistemas de producción. Las futuras implementaciones podrían combinar datos de sensores en tiempo real, modelos de procesos, registros de mantenimiento, cronogramas de producción y recomendaciones generadas por IA. Esto puede respaldar la puesta en marcha virtual, la optimización de procesos, el mantenimiento predictivo y el análisis de escenarios antes de que se introduzcan cambios físicos. Una mayor integración con las plataformas de automatización permitirá que los modelos digitales influyan en las decisiones operativas en lugar de seguir siendo recursos de ingeniería independientes. La adopción debería ser más fuerte entre los fabricantes complejos, donde el tiempo de inactividad, los retrasos en la puesta en marcha o la inestabilidad del proceso tienen consecuencias financieras significativas. A medida que los gemelos digitales maduren, la interoperabilidad entre los sistemas de ingeniería, control, ejecución de fabricación y empresariales será cada vez más importante para ofrecer modelos útiles para toda la planta.
Oportunidades de mercado en el control industrial y la automatización de fábricas
Modernización de instalaciones industriales abandonadas
Las previsiones del mercado de control industrial y automatización de fábricas indican una importante oportunidad para modernizar las plantas existentes en lugar de depender exclusivamente de nuevas instalaciones. Los fabricantes que modernizan sus plantas existentes pueden mejorar la productividad mediante la sustitución selectiva de controladores, HMI, sensores, variadores, sistemas de visión artificial, PC industriales y sistemas de red, conservando al mismo tiempo valiosos activos de producción. Los proveedores pueden desarrollar paquetes de migración que preserven los procesos existentes e introduzcan capacidades modernas de monitorización, ciberseguridad, análisis y servicio remoto. Los modelos de financiación y suscripción pueden reducir aún más las barreras cuando los clientes se muestran reacios a emprender grandes proyectos de capital. Las mayores oportunidades probablemente se presenten en los clústeres de fabricación más antiguos de Norteamérica, Europa y Asia, donde los equipos instalados siguen siendo productivos pero carecen de conectividad moderna. Los integradores de sistemas pueden convertirse en canales importantes para la modernización por fases.
Automatización integrada para economías manufactureras emergentes
La expansión manufacturera en India, el sudeste asiático, Oriente Medio y algunas economías latinoamericanas ofrece oportunidades para que los proveedores de automatización establezcan capacidades locales de ingeniería, servicio y capacitación. Las nuevas fábricas pueden adoptar arquitecturas de automatización conectadas desde su concepción, evitando algunas limitaciones heredadas de las plantas de producción más antiguas. Los proveedores pueden centrarse en proyectos de los sectores automotriz, electrónico, de procesamiento de alimentos, farmacéutico, de embalaje y energético, donde las plataformas de automatización estandarizadas ofrecen modelos de implementación repetibles. Las alianzas locales pueden mejorar la ejecución de proyectos al combinar tecnología global con experiencia regional en ingeniería. Las estrategias de inversión deben priorizar los ecosistemas en lugar de los productos individuales, incluyendo distribuidores, fabricantes de maquinaria, integradores, centros de capacitación y socios de software. Este enfoque puede respaldar los ingresos recurrentes por servicios, al tiempo que aumenta la base instalada de tecnologías de automatización en mercados en rápida industrialización.
Novedades recientes
- Agosto de 2026: Solen Software Group anunció la adquisición de SHEA Global, una empresa de consultoría e implementación de ERP especializada en Syspro. El acuerdo, que se cerró en mayo de 2026, amplía las capacidades de smrtr en ERP, fabricación, distribución y automatización de procesos de negocio.
- Junio de 2026: Accenture acordó adquirir Industries eXcellence Group (IndX), una división de Engineering Group y socio de larga data de Siemens Digital Industries. Esta adquisición fortalece las capacidades de Accenture en software, datos e inteligencia artificial para modernizar la fabricación, el desarrollo de productos, la producción y las operaciones de la cadena de suministro.
- Julio de 2026: Control Engineering informó de 20 transacciones en el sector de la automatización en su resumen de julio de 2026, que abarcan control de flujo, control de movimiento, robótica y tecnologías de automatización relacionadas. Esta actividad pone de manifiesto la continua consolidación en los mercados de automatización y control industrial.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -