
Marché du contrôle industriel et de l’automatisation d’usines : prévisions 2034
Taille et prévisions du marché du contrôle industriel et de l'automatisation des usines (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par composant (robots industriels, vision industrielle, vannes de régulation, instruments de terrain, interface homme-machine, PC industriels, capteurs, impression 3D industrielle) ; application (énergie, automobile, impression et emballage, pétrole et gaz, produits pharmaceutiques, textile, chimie, plastiques, agroalimentaire, fabricants d'équipement d'origine) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00004806
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 21, 2026


Taille du marché en 2025
180,72 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
337,8 milliards de dollars américains
Prévisions pour 2034
Moyenne générale 2026-2034
8,13 %
taux de croissance
Marché adressable
2 453,51 milliards de dollars américains
(2026-2034)
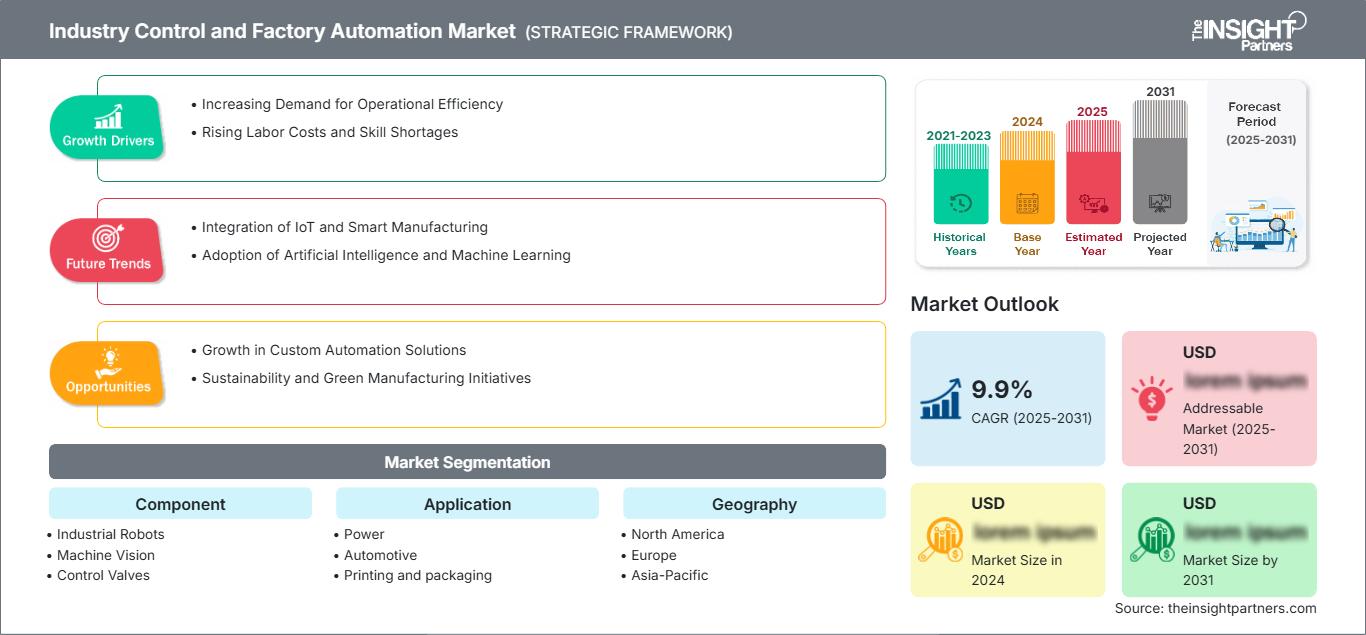
Le marché du contrôle industriel et de l'automatisation des usines était évalué à 180,72 milliards de dollars américains en 2025 et devrait atteindre 337,8 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 8,13 % entre 2026 et 2034. Ce marché englobe les technologies de contrôle industriel, les équipements d'automatisation, la robotique, les capteurs, la vision industrielle, les interfaces homme-machine, l'informatique industrielle et les systèmes de fabrication additive déployés dans divers environnements de production.
L’Amérique du Nord devrait demeurer un important centre d’adoption, grâce à la relocalisation de la production, à la modernisation des infrastructures de production vieillissantes et au déploiement croissant de l’automatisation intelligente. La taille du marché du contrôle industriel et de l’automatisation des usines dans la région est soutenue par les secteurs de l’automobile, de l’aérospatiale, de l’énergie et des procédés industriels, avec une croissance régionale estimée à un TCAC de 7,8 % à 8,7 % jusqu’en 2034.
Analyse et perspectives du marché du contrôle industriel et de l'automatisation des usines
- Amérique du Nord : On estime que l'Amérique du Nord représentera une part de 28 à 32 % en 2025, grâce à la modernisation du secteur manufacturier et aux investissements dans l'automatisation intelligente, avec un TCAC de 7,8 à 8,7 % entre 2026 et 2034.
- États-Unis : Les États-Unis représentent 79 à 84 % des revenus nord-américains en 2025 et devraient connaître une croissance annuelle composée de 7,9 à 8,8 % entre 2026 et 2034.
- Europe : L’Allemagne, le Royaume-Uni, la France, l’Italie et l’Espagne contribueront à hauteur de 23 à 27 % en 2025, la numérisation industrielle soutenant un TCAC de 7,0 à 7,9 % entre 2026 et 2034.
- Asie-Pacifique : la Chine, le Japon, la Corée du Sud et l'Inde représentent une part de 35 à 39 % en 2025, tandis que les investissements dans les usines et la production électronique soutiennent un TCAC de 9,0 à 9,9 % entre 2026 et 2034.
- Segment le plus important : Les robots industriels représentent une part de marché estimée à 22–26 % en 2025, soutenue par les exigences de production automatisée, avec un TCAC de 9,1–10,0 % entre 2026 et 2034.
- Segment à forte croissance : L'impression 3D industrielle représente une part de marché estimée entre 5 et 8 % en 2025 et devrait croître à un TCAC de 13,0 à 14,2 % jusqu'en 2034.
- Principales entreprises analysées en détail : AMETEK, Inc. ; Bosch Rexroth AG ; General Electric Company ; Honeywell International Inc. ; Mitsubishi Corporation ; OMRON Corporation ; Rockwell Automation, Inc. ; Schneider Electric SE ; Siemens AG ; Yokogawa Electric Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Maîtrise de l'industrie et automatisation des usines : Le marché de l'automatisation des usines est en pleine expansion grâce à l'évolution des systèmes de contrôle de machines autonomes vers des systèmes de production connectés intégrant la robotique, la détection, la vision, l'informatique de périphérie, l'analyse de données et le contrôle logiciel. Les fabricants commencent à utiliser des équipements d'automatisation, associés à des jumeaux numériques et à des fonctions prédictives, afin d'accroître le débit, la qualité, l'efficacité et la productivité. La dynamique du secteur s'oriente vers l'utilisation de systèmes modulaires, intégrables progressivement et fonctionnant en parallèle des équipements existants.
L'expansion future sera portée par les investissements dans l'automatisation en Asie-Pacifique, la relocalisation de la production en Amérique du Nord et la modernisation des capacités de production en Europe. Le besoin croissant de cybersécurité, d'amélioration de l'efficacité et la pénurie de main-d'œuvre incitent à investir dans l'automatisation au-delà du simple remplacement de la main-d'œuvre. Les normes et réglementations en vigueur dans le monde industriel renforcent l'importance, pour les fournisseurs, d'une connectivité sécurisée, de la sécurité fonctionnelle, de l'interopérabilité des machines et de la gestion du cycle de vie.
Portée du rapport sur le marché du contrôle industriel et de l'automatisation des usines
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 180,72 milliards de dollars américains |
| Taille du marché d'ici 2034 | 337,8 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 8,13% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché du contrôle industriel et de l'automatisation des usines
Les facteurs influençant la demande comprennent la volonté des fabricants d'optimiser l'efficacité, la qualité, la flexibilité et de minimiser les temps d'arrêt non planifiés. La croissance du marché du contrôle industriel et de l'automatisation des usines repose sur la robotique, la vision industrielle, les capteurs industriels, les technologies de contrôle et les logiciels de production connectés. L'écosystème comprend des fabricants de composants, des entreprises d'automatisation, des intégrateurs de systèmes, des constructeurs de machines, des fournisseurs de logiciels, des distributeurs et des clients. L'offre est influencée par les semi-conducteurs, les composants de contrôle de mouvement, les capteurs, les dispositifs de réseau industriel et les compétences en ingénierie.
D'après le rapport sur le marché du contrôle industriel et de l'automatisation des usines, la concurrence est forte entre les différents acteurs du secteur, proposant une vaste gamme de produits d'automatisation et des solutions technologiques innovantes. Siemens AG, Schneider Electric SE, Rockwell Automation, Inc. et Honeywell International Inc. offrent des solutions de contrôle, des logiciels, des instruments et des solutions numériques, tandis qu'OMRON Corporation se concentre sur les technologies de détection, de robotique, de vision industrielle et d'automatisation des usines. Bosch Rexroth AG propose des technologies de mouvement et de contrôle, tandis que Yokogawa Electric Corporation se spécialise dans l'automatisation des processus et l'instrumentation.
AMETEK, Inc. participera grâce à ses technologies de mesure et industrielles, tandis que General Electric Company apportera son expertise en systèmes industriels et numériques. De son côté, Mitsubishi Corporation contribuera par son écosystème industriel et son réseau d'affaires. La concurrence stratégique se joue désormais autour de la plateforme, et non plus du dispositif lui-même.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché du contrôle industriel et de l'automatisation des usines : Perspectives stratégiques
Perspectives régionales
Marché nord-américain du contrôle industriel et de l'automatisation des usines
L'Amérique du Nord devrait représenter entre 28 et 32 % du chiffre d'affaires de 2025 et devrait connaître une croissance annuelle composée de 7,8 à 8,7 % jusqu'en 2034. Les États-Unis dominent l'activité régionale, grâce aux investissements dans les secteurs de l'automobile, de l'aérospatiale, des semi-conducteurs, de l'énergie, de la pharmacie et de la fabrication de pointe. Les programmes de relocalisation et les contraintes liées à la disponibilité de la main-d'œuvre incitent les fabricants à développer la robotique, la vision industrielle, l'informatique industrielle et les systèmes de contrôle connectés.
Le rôle du Canada se manifeste dans les secteurs de l'énergie, des mines, de l'agroalimentaire et de la fabrication. Le Mexique bénéficiera, quant à lui, de cet investissement dans les chaînes d'approvisionnement automobile et électronique. Le consommateur actuel recherche l'interopérabilité, la cybersécurité, la maintenance prédictive et une automatisation flexible capable de s'adapter aux variations de production. On observe actuellement une augmentation des investissements dans l'automatisation industrielle, de la machine individuelle à l'architecture complète d'usines.
Marché américain du contrôle industriel et de l'automatisation des usines
Les États-Unis représenteront entre 79 et 84 % des revenus nord-américains en 2025 et devraient enregistrer un taux de croissance annuel composé (TCAC) de 7,9 à 8,8 % d'ici 2034. La modernisation du secteur manufacturier, les investissements dans les semi-conducteurs, la production aérospatiale, la localisation de la production automobile et les infrastructures énergétiques contribuent tous à la demande croissante en automatisation. L'assemblage robotisé, la vision industrielle, l'analyse industrielle, le contrôle des processus et l'inspection automatisée figurent parmi les applications proposées par un nombre croissant de fournisseurs de solutions d'automatisation.
Rockwell Automation, Inc., Honeywell International Inc., General Electric Company, AMETEK, Inc. et d'autres fournisseurs traditionnels entretiennent des relations solides avec le secteur industriel. Siemens AG, Schneider Electric SE, OMRON Corporation et Bosch Rexroth AG répondent également aux besoins américains en matière d'automatisation grâce à leurs solutions d'automatisation, de mouvement, de détection, de logiciels et de contrôle. Le processus d'achat met davantage l'accent sur le support tout au long du cycle de vie, la cybersécurité, l'interopérabilité et la productivité.
Marché européen du contrôle industriel et de l'automatisation des usines
L'Europe devrait détenir une part de marché de 23 à 27 % en 2025 et connaître une croissance annuelle composée de 7,0 à 7,9 % entre 2025 et 2034. L'Allemagne domine le marché grâce à ses secteurs de l'automobile, des machines, de la chimie et de la production manufacturière. Le Royaume-Uni, la France, l'Italie et l'Espagne contribuent également à ce marché par le biais de l'aérospatiale, de la pharmacie, de l'agroalimentaire, de l'énergie et du développement industriel.
Le Royaume-Uni mise sur l'augmentation de la productivité industrielle, la fabrication de pointe et la numérisation, l'automatisation permettant d'accroître l'efficacité des processus de production à forte valeur ajoutée et à forte intensité de main-d'œuvre. L'Allemagne conserve son avance grâce à son important secteur des machines et de l'automobile, ainsi qu'à son ingénierie industrielle. La France présente des perspectives intéressantes dans les secteurs de l'aérospatiale, de la pharmacie et de l'énergie. L'Italie et l'Espagne peuvent tirer profit des investissements dans les machines, l'agroalimentaire, l'automobile, l'emballage et les énergies renouvelables.
Marché du contrôle industriel et de l'automatisation des usines de la région Asie-Pacifique
La région Asie-Pacifique devrait représenter 35 à 39 % du chiffre d'affaires en 2025 et enregistrer un TCAC de 9,0 à 9,9 % entre 2025 et 2034. Les principaux marchés sont, par ordre décroissant, la Chine, le Japon, la Corée du Sud, l'Inde et l'Australie. La région Asie-Pacifique se caractérise par d'importantes capacités de production, une forte activité dans le secteur de l'électronique, des investissements dans l'automobile et des initiatives gouvernementales en matière de numérisation.
Le marché chinois se distingue par ses investissements considérables dans la robotique et la construction d'usines, le marché japonais par son expertise en automatisation, et le marché sud-coréen par sa production de produits électroniques et de semi-conducteurs. Le marché indien développe ses capacités industrielles et sa fabrication numérique, tandis que le marché australien offre des opportunités dans les secteurs minier, énergétique et des industries de transformation.
Marché du contrôle industriel et de l'automatisation des usines au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient connaître une croissance annuelle composée de 7,1 % à 8,0 % jusqu'en 2034, tirée par l'Arabie saoudite et les Émirats arabes unis. La diversification énergétique, les projets pétrochimiques, les services publics, les infrastructures et les programmes de développement industriel stimulent la demande en matière de contrôle, d'instrumentation et d'automatisation.
L'Afrique du Sud contribue par ses secteurs minier, manufacturier et énergétique, tandis que le reste de la région MENA reste axé sur de grands projets industriels et d'infrastructures. L'Arabie saoudite se distingue par ses opportunités régionales, grâce à la diversification de son industrie et à ses investissements énergétiques. Les Émirats arabes unis bénéficient d'infrastructures intelligentes et d'installations industrielles de pointe nécessitant des technologies d'automatisation et de contrôle des processus connectées.
Analyse de segmentation
Composant
Le marché des composants devrait connaître une croissance annuelle composée de 8,4 % à 9,3 % entre 2026 et 2034. Les robots industriels et la vision par ordinateur prennent de l'importance à mesure que les usines s'orientent vers une automatisation flexible, tandis que les capteurs, les PC industriels, les interfaces homme-machine, les vannes de régulation et les instruments de terrain demeurent essentiels aux opérations connectées. L'impression 3D industrielle se développe rapidement dans les applications nécessitant des outillages et des composants personnalisés, ainsi qu'une grande flexibilité de production.
- Robots industriels : Les robots industriels restent stratégiquement importants pour les tâches répétitives, dangereuses et exigeant une grande précision, avec des applications dans les secteurs de l’automobile, de l’électronique, de la métallurgie et de l’emballage qui favorisent un large déploiement dans les environnements de production automatisés.
- Vision industrielle : La vision industrielle prend en charge l'inspection, la mesure, l'identification et le contrôle qualité automatisés, permettant aux fabricants d'accroître la cohérence tout en réduisant leur dépendance aux processus d'inspection manuels.
- Vannes de régulation : Les vannes de régulation demeurent fondamentales pour les industries de transformation, car une régulation précise du débit, de la pression et de la température influe directement sur la sécurité, la qualité des produits et l’efficacité énergétique.
- Instruments de terrain : Les instruments de terrain captent les variables de processus et fournissent des données de mesure aux systèmes de contrôle, restant essentiels dans les secteurs du pétrole et du gaz, de la chimie, de la pharmacie et de l’énergie.
- Interface homme-machine : les IHM offrent aux opérateurs des fonctions de visualisation, d’alarme, de diagnostic et d’accès au contrôle, intégrant de plus en plus d’interfaces tactiles, de surveillance à distance et de visualisation riche en données.
- PC industriel : Les PC industriels fournissent une infrastructure informatique pour le contrôle des machines, la visualisation, l’analyse en périphérie et les logiciels industriels, avec une robustesse adaptée aux environnements d’usine exigeants.
- Capteurs : Les capteurs constituent la base de données de l’automatisation en capturant la position, la température, la pression, le mouvement, la présence et d’autres conditions de fonctionnement dans l’ensemble des systèmes de production.
- Impression 3D industrielle : L’impression 3D industrielle permet la fabrication d’outillage personnalisé, le prototypage rapide, la production de composants légers et la production localisée, créant ainsi des opportunités là où la fabrication conventionnelle a des délais de livraison plus longs.
Application
Le segment des applications du marché du contrôle industriel et de l'automatisation des usines devrait connaître une croissance annuelle composée (TCAC) de 7,8 % à 8,7 % entre 2026 et 2034. Les applications automobiles et énergétiques génèrent une demande importante, car elles combinent des volumes de production élevés et des exigences strictes en matière de fiabilité et de contrôle des processus. Les industries pharmaceutique, chimique, pétrolière et gazière, agroalimentaire, textile, plastique et de l'emballage ajoutent des exigences d'automatisation diverses, tandis que les équipementiers influencent le choix technologique par la conception des machines.
- Énergie : Les installations électriques utilisent l'automatisation pour la production, le transport, la distribution, la surveillance et la gestion des actifs, en mettant l'accent sur la fiabilité, la protection et la visibilité continue des processus.
- Industrie automobile : La production automobile nécessite la robotique, la vision industrielle, le contrôle de mouvement, l’inspection et des systèmes de fabrication flexibles pour l’assemblage, le soudage, la peinture et la manutention des matériaux.
- Impression et emballage : Les opérations d’impression et d’emballage privilégient les mouvements à grande vitesse, l’inspection, la synchronisation et les changements rapides, créant ainsi une demande pour des plateformes d’automatisation intégrées.
- Pétrole et gaz : Les installations pétrolières et gazières nécessitent des instruments, des systèmes de contrôle, des vannes, des systèmes de sécurité et une surveillance à distance pour les opérations en amont, intermédiaires et en aval.
- Industrie pharmaceutique : La fabrication de produits pharmaceutiques met l’accent sur la constance des processus, la traçabilité, la validation, la compatibilité avec les salles blanches et la production contrôlée, prenant en charge l’automatisation avancée et les systèmes de gestion des données.
- Industrie textile : Les fabricants de textiles utilisent l’automatisation pour la manutention des matériaux, le filage, le tissage, l’inspection et le suivi de la production, la productivité et la qualité restant des facteurs d’adoption centraux.
- Industrie chimique : Les usines chimiques dépendent de mesures et de contrôles précis des procédés pour gérer la température, la pression, le débit, la composition, la sécurité et la consommation d’énergie.
- Plastiques : La transformation des plastiques utilise l’automatisation pour le moulage, l’extrusion, la manutention des matériaux, le contrôle qualité et l’optimisation des processus, ce qui permet une production constante et une réduction des déchets.
- Transformation des aliments : La transformation des aliments nécessite une automatisation hygiénique, une inspection, un emballage, une traçabilité et un contrôle de la température, créant ainsi une demande pour des systèmes de production intégrés et fiables.
- Fabricants d'équipement d'origine (OEM) : les OEM intègrent des composants d'automatisation dans les machines et les systèmes de production, influençant l'adoption en aval grâce à des architectures de contrôle, des systèmes de mouvement, des capteurs et des logiciels standardisés.
Aperçu des opportunités
|
Application |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance (2 mots maximum) |
Stade d'adoption (Émergent/En expansion/Mature) |
|
Pouvoir |
Haut |
Automatisation du réseau électrique |
Mature |
|
Automobile |
Haut |
Assemblage robotisé |
Mature |
|
Impression et emballage |
Moyen |
Inspection visuelle |
Mise à l'échelle |
|
Pétrole et gaz |
Haut |
Contrôle des processus |
Mature |
|
Médicaments |
Moyen |
Automatisation validée |
Mise à l'échelle |
|
Textile |
Moyen |
Métiers à tisser intelligents |
Mise à l'échelle |
|
Chimique |
Haut |
Optimisation des processus |
Mature |
|
Plastiques |
Moyen |
Moulage automatisé |
Mise à l'échelle |
|
transformation des aliments |
Haut |
Robotique hygiénique |
Mise à l'échelle |
|
Fabricants d'équipement d'origine |
Haut |
Intégration machine |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché du contrôle industriel et de l'automatisation des usines
Les contraintes de main-d'œuvre accélèrent les investissements dans l'automatisation industrielle
Les fabricants investissent de plus en plus dans l'automatisation face à la pénurie de main-d'œuvre qualifiée, à la hausse des coûts salariaux et à la variabilité de la production qui limitent leurs capacités. La robotique, la vision industrielle, les PC industriels et les capteurs intelligents permettent d'automatiser les opérations répétitives et de libérer du temps pour le personnel, qui peut ainsi se concentrer sur des tâches à plus forte valeur ajoutée. L'impact dépasse la simple substitution de la main-d'œuvre, car les systèmes automatisés garantissent des temps de cycle et une qualité constants sur plusieurs équipes. Les secteurs de l'automobile, de l'électronique, de la pharmacie, de l'agroalimentaire et de la logistique sont particulièrement bien adaptés à cette transition. Les équipementiers en bénéficient également, car les plateformes d'automatisation standardisées raccourcissent le développement des machines et simplifient la maintenance. Lors de la comparaison des projets d'automatisation, les fabricants intègrent de plus en plus dans leurs calculs de retour sur investissement la productivité, la qualité, la sécurité, la consommation d'énergie et la disponibilité des équipements. Cette analyse économique plus globale peut justifier l'adoption de l'automatisation, même lorsque les investissements initiaux restent importants.
L'IA industrielle transforme les données des machines en décisions opérationnelles
Les usines génèrent d'importantes quantités de données provenant de capteurs, de contrôleurs, de systèmes de vision, de robots et d'équipements de production. Or, la valeur ajoutée réside dans la conversion de ces signaux en décisions opérationnelles opportunes. L'IA industrielle peut faciliter la détection d'anomalies, la maintenance prédictive, le contrôle qualité, l'optimisation des processus et l'assistance technique. Son impact sur le marché se traduit par une demande croissante en informatique de périphérie, en PC industriels, en capteurs connectés et en logiciels capables d'intégrer les données opérationnelles. L'IA modifie également le rôle du matériel d'automatisation, car les systèmes de contrôle nécessitent de plus en plus de puissance de calcul pour l'analyse, en complément du contrôle déterministe. Les fournisseurs associent donc les plateformes d'automatisation à l'infrastructure de données et aux capacités d'IA. Les clients bénéficient ainsi d'une réduction des temps d'arrêt et d'un dépannage plus rapide, tandis que les fournisseurs ont l'opportunité de diversifier leurs activités, passant de la vente de matériel aux logiciels, aux services, à l'analyse de données et aux contrats de cycle de vie.
L'efficacité énergétique devient un critère d'investissement en automatisation
Les industries énergivores accordent une importance croissante au suivi et au contrôle de l'électricité, de la vapeur, de l'air comprimé, de la chaleur et de l'énergie de process. Les systèmes d'automatisation permettent d'identifier les profils de consommation et de coordonner le fonctionnement des équipements afin de réduire les pertes évitables. Les capteurs, les instruments de terrain, les systèmes à vitesse variable, les logiciels de contrôle et les outils d'analyse contribuent ainsi de plus en plus aux initiatives de développement durable et à la gestion de la production. L'impact sur le marché est le plus marqué dans les secteurs de la chimie, de la métallurgie, de l'agroalimentaire, de la pharmacie, du pétrole et du gaz, ainsi que dans les grandes installations de production où les coûts énergétiques pèsent lourdement sur les marges opérationnelles. Les fournisseurs de solutions d'automatisation peuvent optimiser la rentabilité des projets en reliant les mesures énergétiques aux données de production, permettant ainsi aux opérateurs d'évaluer l'efficacité au niveau de la machine, de la ligne et de l'usine. Cette approche transforme l'investissement dans l'automatisation, au-delà du simple gain de rendement et de la qualité, en une optimisation mesurable des ressources.
Tendances futures du marché du contrôle industriel et de l'automatisation des usines
L'automatisation définie par logiciel va remodeler l'architecture des systèmes industriels
Les tendances du marché du contrôle industriel et de l'automatisation des usines s'orientent de plus en plus vers des architectures logicielles qui dissocient les fonctions d'automatisation des dépendances matérielles rigides. Les systèmes futurs utiliseront probablement des logiciels modulaires, des environnements d'ingénierie virtualisés, des interfaces standardisées et une infrastructure informatique plus flexible. Cette approche simplifie les mises à niveau et permet aux fabricants d'intégrer de nouvelles fonctions d'analyse ou de contrôle sans remplacer l'intégralité des plateformes d'automatisation. Elle favorise également une meilleure interopérabilité entre les fournisseurs et réduit la dépendance aux architectures propriétaires. Les clients industriels pourraient ainsi évaluer les systèmes d'automatisation en fonction de la portabilité des logiciels, de la productivité de l'ingénierie, de la cybersécurité et de la flexibilité du cycle de vie, plutôt que des seules spécifications matérielles. Les fournisseurs qui prennent en charge les environnements de développement ouverts et les modèles de déploiement modulaires pourraient donc bénéficier d'un avantage concurrentiel, les fabricants modernisant leurs installations existantes tout en minimisant les interruptions de production.
Les jumeaux numériques deviendront plus opérationnels et connectés en permanence.
Les jumeaux numériques devraient évoluer, passant d'outils d'ingénierie et de simulation à des représentations mises à jour en continu des actifs opérationnels et des systèmes de production. Les déploiements futurs pourraient combiner données de capteurs en temps réel, modèles de processus, historiques de maintenance, plannings de production et recommandations générées par l'IA. Ceci permettra la mise en service virtuelle, l'optimisation des processus, la maintenance prédictive et l'analyse de scénarios avant toute modification physique. Une meilleure intégration aux plateformes d'automatisation permettra aux modèles numériques d'influencer les décisions opérationnelles au lieu de rester des ressources d'ingénierie distinctes. L'adoption devrait être la plus forte chez les fabricants complexes où les temps d'arrêt, les retards de mise en service ou l'instabilité des processus ont des conséquences financières importantes. À mesure que les jumeaux numériques mûrissent, l'interopérabilité entre les systèmes d'ingénierie, de contrôle, d'exécution de la production et les systèmes d'entreprise deviendra de plus en plus cruciale pour la mise en œuvre de modèles utiles à l'échelle de l'usine.
Opportunités du marché du contrôle industriel et de l'automatisation des usines
Modernisation des installations industrielles désaffectées
Les prévisions du marché du contrôle industriel et de l'automatisation des usines indiquent un potentiel considérable pour la modernisation des installations existantes, plutôt que pour la construction de nouvelles usines. Les fabricants exploitant des sites industriels existants peuvent améliorer leur productivité en remplaçant de manière ciblée les contrôleurs, les interfaces homme-machine (IHM), les capteurs, les variateurs, les systèmes de vision industrielle, les ordinateurs industriels et les systèmes de réseau, tout en conservant leurs précieux équipements de production. Les fournisseurs peuvent développer des solutions de migration qui préservent les processus existants tout en intégrant des fonctionnalités modernes de surveillance, de cybersécurité, d'analyse de données et de maintenance à distance. Les modèles de financement et d'abonnement peuvent contribuer à lever les obstacles rencontrés par les clients réticents à entreprendre d'importants projets d'investissement. Les opportunités les plus prometteuses se situent probablement dans les anciens pôles industriels d'Amérique du Nord, d'Europe et d'Asie, où les équipements installés restent productifs mais manquent de connectivité moderne. Les intégrateurs de systèmes peuvent jouer un rôle essentiel dans la mise en œuvre progressive de cette modernisation.
Automatisation intégrée pour les économies manufacturières émergentes
L'expansion du secteur manufacturier en Inde, en Asie du Sud-Est, au Moyen-Orient et dans certaines économies d'Amérique latine offre aux fournisseurs de solutions d'automatisation l'opportunité de développer des capacités locales en ingénierie, en services et en formation. Les nouvelles usines peuvent adopter des architectures d'automatisation connectées dès leur conception, s'affranchissant ainsi de certaines contraintes héritées des anciens sites de production. Les fournisseurs peuvent cibler les projets des secteurs de l'automobile, de l'électronique, de l'agroalimentaire, de la pharmacie, de l'emballage et de l'énergie, où les plateformes d'automatisation standardisées offrent des modèles de déploiement reproductibles. Les partenariats locaux peuvent améliorer l'exécution des projets en combinant technologies globales et expertise technique régionale. Les stratégies d'investissement devraient privilégier les écosystèmes plutôt que les produits individuels, notamment les distributeurs, les constructeurs de machines, les intégrateurs, les centres de formation et les partenaires logiciels. Cette approche permet de générer des revenus de services récurrents tout en augmentant le parc installé de technologies d'automatisation sur des marchés en pleine industrialisation.
Développements récents
- Août 2026 : Solen Software Group a annoncé l’acquisition de SHEA Global, une société de conseil et d’implémentation de progiciels de gestion intégrés (PGI) spécialisée dans Syspro. Cette transaction, finalisée en mai 2026, renforce les capacités de smrtr dans les domaines des PGI, de la production, de la distribution et de l’automatisation des processus métier.
- Juin 2026 : Accenture conclut un accord pour l’acquisition d’Industries eXcellence Group (IndX), une division d’Engineering Group et partenaire de longue date de Siemens Digital Industries. Cette acquisition renforce les capacités d’Accenture en matière de logiciels, de données et d’intelligence artificielle pour la modernisation des opérations de fabrication, de développement de produits, de production et de chaîne d’approvisionnement.
- Juillet 2026 : Control Engineering a recensé 20 transactions dans le secteur de l’automatisation dans son rapport de juillet 2026, couvrant le contrôle des fluides, le contrôle de mouvement, la robotique et les technologies d’automatisation connexes. Cette activité témoigne de la consolidation continue des marchés de l’automatisation et du contrôle industriels.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -