
Marktanteil, Größe und Nachfrage von Inertialsensorsystemen bis 2034
Marktgröße und Prognosen für Inertialsensorsysteme (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumspotenzialanalyse. Berichtsabdeckung: Nach System (Inertialnavigationssysteme, Inertialmesseinheiten, stabile Plattformsysteme, Gurtsysteme, Sonstige); Komponente (elektrochemische Beschleunigungsmesser, Vibrationsbeschleunigungsmesser, MEMS-Beschleunigungsmesser, Winkelbeschleunigungsmesser, Gyroskope, Sonstige); Anwendung (Luftfahrt, Automobilindustrie, Konsumgüter, Wahlen, Verteidigung, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00023224
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 18, 2026


Marktgröße 2025
13,07 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
19,87 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
5,38 %
Wachstumsrate
Adressierbarer Markt
154,27 Mrd. US-Dollar
(2026–2034)
Der Markt für Inertialsensorsysteme hatte 2025 ein Volumen von 13,07 Milliarden US-Dollar und wird Prognosen zufolge bis 2034 auf 19,87 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,38 % im Zeitraum 2026–2034 entspricht. Das Wachstum wird durch den zunehmenden Einsatz von Inertialnavigations-, Mess- und Stabilisierungstechnologien in der Luft- und Raumfahrt, der Verteidigungsindustrie, der Automobilindustrie und der Unterhaltungselektronik begünstigt, während Fortschritte bei MEMS-Architekturen Kompaktheit, Energieeffizienz, Integrationsflexibilität und Kosten-Nutzen-Verhältnis verbessern.
Der nordamerikanische Markt für Inertialsensorsysteme wird durch die Modernisierung des Verteidigungsbereichs, die Entwicklung autonomer Plattformen und die Aufrüstung der Avionik gestützt. Die Region profitiert von etablierter Sensorfertigung, umfangreichen Luft- und Raumfahrtprogrammen sowie Beschaffungsanforderungen für zuverlässige Positionierung in umkämpften Umgebungen. Die zunehmende Verbreitung kompakter Inertialmesseinheiten in unbemannten Systemen und fortschrittlichen Fahrzeugen erweitert den potenziellen Kundenstamm über herkömmliche Navigationsanwendungen hinaus.
Marktanalyse und Einblicke in Inertialsensorsysteme
- Nordamerika: Nordamerika stellte im Jahr 2025 einen Marktanteil von 34–38 % am Markt für Inertialsensorsysteme und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,5–6,0 % wachsen, unterstützt durch die Modernisierung der Luft- und Raumfahrt, die Beschaffung im Verteidigungsbereich, autonome Plattformen und Anforderungen an eine robuste Positionierung.
- USA: Die USA machten im Jahr 2025 68–72 % der nordamerikanischen Nachfrage aus und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,6–6,1 % wachsen, angetrieben von Programmen für militärische Navigation und unbemannte Systeme.
- Europa: Europa hielt im Jahr 2025 einen Anteil von 25–29 % und wird voraussichtlich eine durchschnittliche jährliche Wachstumsrate (CAGR) von 5,0–5,5 % verzeichnen. Frankreich, Deutschland, Großbritannien, Italien und Spanien unterstützen die Einführung von Sensoren in den Bereichen Luft- und Raumfahrt, Automobilindustrie, Verteidigung und Industrie.
- Asien-Pazifik: Der Anteil Asien-Pazifiks lag 2025 bei 27–31 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–6,6 % wachsen. Angeführt wird diese Entwicklung von China, Japan, Südkorea und Indien durch Automobilelektronik, industrielle Automatisierung und die Lokalisierung der Verteidigungsindustrie.
- Größtes Segment: Der Verteidigungssektor hatte 2025 einen Marktanteil von 35–39 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,7–6,2 % wachsen, was die hohen Anforderungen an Navigation und Führung widerspiegelt.
- Wachstumsstarkes Segment: MEMS-Beschleunigungsmesser hatten 2025 einen Marktanteil von 22–26 % und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,2–7,8 % wachsen, was auf die Miniaturisierung und den geringeren Stromverbrauch zurückzuführen ist.
- Detaillierte Analyse der wichtigsten Unternehmen: Analog Devices, Bosch Sensortec GmbH, Colibrys Ltd., Honeywell International Inc., iXblue SAS, Kearfott Corporation, KVH Industries, Inc., Meggitt plc, Northrop Grumman Corporation und Safran.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für Inertialsensorsysteme hat sich von schweren mechanischen Navigationssystemen zu kompakten Festkörpersystemen weiterentwickelt, in denen MEMS-Beschleunigungsmesser und Gyroskope die Betriebsfrequenzbandbreite von Inertiallösungen erhöhen. Kalibrierung, digitale Signalverarbeitung, Sensorfusion und Gehäusebau verbessern die Zuverlässigkeit und reduzieren gleichzeitig Größe und Stromverbrauch. Die Fertigung wird sich künftig stärker auf Genauigkeit, Robustheit gegenüber Umwelteinflüssen, Softwareintegration und die Möglichkeit der Zertifizierung von Lösungen – über die Sensoren selbst hinaus – konzentrieren.
Das zukünftige Wachstum des Marktes für Inertialsensorsysteme dürfte die Expansion in neue Produktionsstätten der Luft- und Raumfahrtindustrie, Autonomieprojekte und Modernisierungsprogramme im Verteidigungsbereich im asiatisch-pazifischen Raum und im Nahen Osten umfassen. Beschaffungsmaßnahmen mit Fokus auf Elektronikfertigungskapazitäten können die lokale Montage und Qualifizierung von Produkten fördern. Gleichzeitig treiben Vorschriften zur Flugsicherheit, militärischen Effektivität und Zuverlässigkeit autonomer Systeme die Nachfrage nach zuverlässigeren Inertialsystemen voran, die auch unter eingeschränkten oder ausgefallenen GNSS-Bedingungen zuverlässig funktionieren.
Marktbericht über Inertialsensorsysteme – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 13,07 Milliarden US-Dollar |
| Marktgröße bis 2034 | 19,87 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,38 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Inertialsensorsysteme
Die Nachfrage im Markt für Inertialsensorsysteme wird durch den Bedarf an unterbrechungsfreier Positions-, Geschwindigkeits- und Orientierungsmessung bei Ausfall satellitengestützter Navigation angetrieben. Immer mehr Branchen wie Luftfahrt, Verteidigung, autonome Fahrzeuge, Schifffahrt, Robotik und Industrie kombinieren Inertialdaten mit GNSS-Daten, Bildverarbeitung, Radar, Magnetfeldmessung oder anderen Referenzsystemen. Die Wertschöpfungskette umfasst daher Sensorentwicklung, Elektronik, Kalibrierung, eingebettete Algorithmen, Navigationssoftware, Systemintegration, Qualifizierung und Supportleistungen über den gesamten Lebenszyklus. Hersteller, die Sensorgenauigkeit mit Softwarekompensation integrieren können, können ein breiteres Spektrum an Plattformanforderungen bedienen.
Der Marktbericht für Inertialsensorsysteme zeigt, dass die Lieferkette nach Leistungsniveau der Produkte unterteilt ist. Hochwertige Navigationssysteme erfordern stets strenge Anforderungen an die Stabilität der Messpunkte, Vibrationstoleranz, Temperaturverhalten und lange Kalibrierungszeiten. Die Automobil- und Konsumgüterindustrie hingegen konzentrieren sich auf Volumen, Wirtschaftlichkeit, Größe und Energieverbrauch. Fortschritte in der Halbleiterindustrie führen zu konsistenteren und integrierteren MEMS-Systemen, doch spezialisierte Inertialsensoren benötigen weiterhin umfangreiche Tests und anwendungsorientiertes Design. Die Branche stellt somit ein zweistufiges System dar: Hersteller von Sensoren in großen Stückzahlen und Anbieter spezialisierter Navigationssysteme.
Der Wettbewerb ist geprägt von diversifizierten Halbleiterunternehmen, Luft- und Raumfahrtzulieferern, Rüstungsunternehmen und Anbietern spezialisierter Navigationslösungen. Analog Devices Inc. und Bosch Sensortec GmbH setzen auf Halbleiter- und MEMS-Technologie, während Honeywell International Inc., Northrop Grumman Corporation, Kearfott Corporation und Safran sich auf hochsichere Anwendungen für die Luft- und Raumfahrt sowie die Verteidigungsindustrie konzentrieren. iXblue SAS und KVH Industries, Inc. bieten spezialisierte Positionierungssysteme für Navigations- und Stabilisierungsanwendungen, während Colibrys Ltd. und Meggitt plc einzigartige Sensoren und Luft- und Raumfahrtlösungen beisteuern.
Strategische Positionierung bedeutet zunehmend, Sensoren mit Navigationsalgorithmen und Komplettlösungen zu kombinieren, anstatt Einzelkomponenten anzubieten. Der Trend geht hin zur Miniaturisierung von IMUs, robuster Navigation, innovativen Gyroskopen und kundenspezifischer Elektronik. Jüngste Produktentwicklungen verdeutlichen die Tendenz zu geringeren Abmessungen (SWaP), offenen Architekturen und dem Betrieb ohne GPS. Beziehungen zu führenden Rüstungsunternehmen, Flugzeugherstellern, Fahrzeugentwicklern und Regierungsbehörden tragen dazu bei, Qualifizierungsprozesse zu verkürzen und Einnahmen zu generieren.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
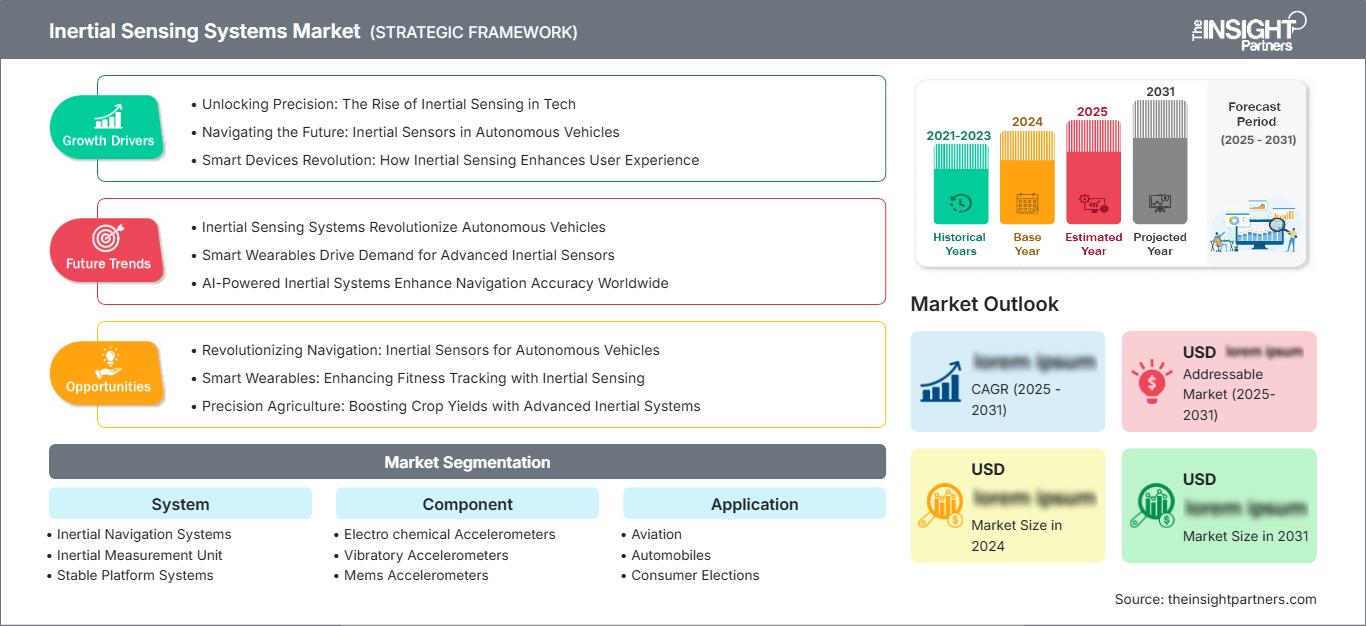
Markt für Inertialsensorsysteme: Strategische Einblicke
Regionale Einblicke
Markt für Trägheitssensorsysteme in Nordamerika
Nordamerika erreichte 2025 einen Marktanteil von 34–38 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,5–6,0 % wachsen. Die USA sind nach wie vor der größte Nachfrageherd, getrieben durch die Modernisierung der militärischen Luftstreitkräfte, die Entwicklung autonomer und präziser Navigationssysteme sowie die Modernisierung des zivilen Luftverkehrs. Kanada trägt durch die Luft- und Raumfahrtproduktion, Navigationsgeräte und die Automatisierungsindustrie zur Deckung des Bedarfs bei. Zusätzliche Nachfrage entsteht durch den Bedarf an zuverlässiger Positionierung in Umgebungen, in denen GNSS-Signale gestört, beeinträchtigt oder ausgefallen sein können.
Das regionale Ökosystem umfasst Halbleiterhersteller, Luft- und Raumfahrtunternehmen, Rüstungshersteller und Navigationsunternehmen. Investitionen verlagern sich hin zu kleinen MEMS-IMUs, Multisensor-Navigation und robusten Positionierungslösungen. Die Rüstungsbeschaffung wirkt weiterhin als Katalysator für Anwendungen. Die Branchen autonome Schifffahrt, unbemannte Luftfahrt und fortschrittliche Automobile schaffen zusätzliche kommerzielle Anwendungsmöglichkeiten. Die bestehenden Qualifizierungseinrichtungen und die hohe Entwicklungskompetenz unterstützen die bereits zertifizierten Zulieferer.
US-Markt für Trägheitssensorsysteme
Die USA repräsentierten 2025 68–72 % der nordamerikanischen Nachfrage und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,6–6,1 % wachsen. Anwendungen in der Luft- und Raumfahrt sowie im Verteidigungsbereich sind weiterhin die attraktivsten für die Branche. Die Trägheitstechnologie findet Anwendung in der Flugzeugnavigation, bei Raketen, unbemannten Plattformen, der Stabilisierung, der Ausrichtung und der Präzisionspositionierung. Die Automobil- und Robotikindustrie bieten weitere Absatzmöglichkeiten.
Honeywell International Inc., Northrop Grumman Corporation, Kearfott Corporation, Analog Devices Inc. und KVH Industries Inc. spielen eine Schlüsselrolle in der heimischen Industrie im Bereich Sensoren, IMUs, Navigationslösungen und zugehöriger Elektronik. Der zunehmende Fokus auf Ausfallsicherheit von PNT-Systemen, geringere Größe, Gewicht und Leistungsaufnahme (SWaP) sowie Interoperabilität treibt die Verbreitung digitaler MEMS- und hybrider Navigationssysteme voran.
Europäischer Markt für Inertialsensorsysteme
Europa hatte 2025 einen Anteil von 25–29 % und soll voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,5 % wachsen. Großbritannien verfügt über Kompetenzen in der Luft- und Raumfahrt sowie im Verteidigungsbereich, Deutschland über Kompetenzen in der Automobilelektronik und der industriellen Automatisierung, während Frankreich Kompetenzen in der Luft- und Raumfahrt, im Verteidigungsbereich und im Bereich Navigationssysteme besitzt. Italien und Spanien tragen durch Flugzeugbau, Verteidigungselektronik, Industrierobotik und Mobilitätssysteme bei.
Frankreich bleibt dank seines etablierten Ökosystems im Luft- und Raumfahrt- sowie Verteidigungsbereich und seiner Kompetenzen in der Trägheitsnavigation eine führende Nation. Deutschland setzt auf den Einsatz von Sensoren in der Automobil- und Industriebranche, während Großbritannien die Entwicklung von Elektronik und autonomen Systemen für die Luft- und Raumfahrt vorantreibt. Italien und Spanien haben durch ihre Bemühungen um die Modernisierung ihrer Verteidigungssysteme und den Flugzeugbau an Bedeutung gewonnen.
Markt für Trägheitssensorsysteme im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) erreichte 2025 einen Marktanteil von 27–31 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–6,6 % wachsen. China ist der größte Markt, angetrieben durch Anwendungen in der Luft- und Raumfahrt, der Automobilelektronik, der industriellen Automatisierung und der Lokalisierung der Verteidigungsindustrie. Japan und Südkorea zählen zu den führenden Elektroniknationen, und Indien verzeichnet ein Wachstum in der Verteidigungsproduktion und bei Anwendungen in der Luft- und Raumfahrt. Australien trägt durch die Modernisierung seiner Verteidigung, autonome Systeme und Navigationsanwendungen seinen Teil bei. In der Region führt das Wachstum der industriellen Automatisierung und der Fahrzeugelektrifizierung zu einer steigenden Nachfrage nach miniaturisierten Sensoren. Die politische Förderung heimischer Halbleiter und der Verteidigungsproduktion stärkt ebenfalls das Ökosystem in der Region.
Markt für Inertialsensorsysteme im Nahen Osten und Afrika
Die Nachfrage im Nahen Osten und in Afrika ist zwar geringer, aber von strategischer Bedeutung; hier wird ein Wachstum von durchschnittlich 4,5–5,2 % erwartet. Saudi-Arabien und die Vereinigten Arabischen Emirate sind aufgrund ihrer Investitionen in die Modernisierung der Verteidigung, die Luft- und Raumfahrt, autonome Systeme und die Infrastruktur die Marktführer in der Region. Der südafrikanische Markt unterstützt die Entwicklung durch Anwendungen in den Bereichen Luft- und Raumfahrt, Bergbau, Verteidigung und Industrie.
Die Nachfrage aus anderen Teilen des MEA-Marktes resultiert aus dem Navigationsbedarf in den Bereichen Energieinfrastruktur, Schifffahrt, Bergbau und abgelegene Industrieanlagen. Investitionen in Flughäfen, autonome Inspektionssysteme und Verteidigungsplattformen können zu einem verstärkten Einsatz robuster Trägheitsnavigationssysteme führen. Saudi-Arabien ist Marktführer, während die VAE ihre Position durch Investitionen in Luft- und Raumfahrt sowie fortschrittliche Mobilität ausbauen.

Segmentierungsanalyse
System
Für das Systemsegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 4,9–5,5 % erwartet, da Plattformbetreiber zunehmend integrierte Navigations-, Stabilisierungs- und Messfunktionen benötigen. Die Nachfrage ist dort am größten, wo Trägheitsleistung, Zuverlässigkeit und Kontinuität missionskritisch sind. Auch die Systemintegration gewinnt an Bedeutung, da Anwender geringere Abmessungen (SWaP) und eine vereinfachte Plattformqualifizierung anstreben.
- Trägheitsnavigationssysteme: Diese Systeme liefern kontinuierliche Positions-, Geschwindigkeits- und Lagebestimmungen für Flugzeuge, Schiffe, Raketen, Fahrzeuge und autonome Plattformen. Ihre strategische Bedeutung steigt dort, wo satellitengestützte Navigation eine unabhängige Backup-Lösung erfordert.
- Inertialmesseinheit (IMU): IMUs kombinieren Beschleunigungsmesser und Gyroskope zur Messung linearer und rotatorischer Bewegungen. Sie finden Anwendung in der Luft- und Raumfahrt, der Verteidigung, der Robotik, der industriellen Automatisierung, in Automobilsystemen und bei autonomen Maschinen, die kompakte Bewegungsreferenzen benötigen.
- Stabile Plattformsysteme: Stabile Plattformsysteme ermöglichen hochpräzise Navigation und Stabilisierung, indem sie Sensorelemente von Plattformbewegungen entkoppeln. Sie sind weiterhin relevant für anspruchsvolle Anwendungen in der Luft- und Raumfahrt, der Verteidigung, der Schifffahrt und der Präzisionsinstrumentierung.
- Strapdown-Systeme: Strapdown-Architekturen montieren Inertialsensoren direkt an der beweglichen Plattform und nutzen computergestützte Datenverarbeitung. Ihre geringere mechanische Komplexität ermöglicht kompakte Bauweisen, höhere Zuverlässigkeit und die Integration in moderne digitale Plattformen.
Komponente
Für das Segment Komponenten wird bis 2034 ein durchschnittliches jährliches Wachstum von 6,1–6,7 % prognostiziert. Innovationen in der Halbleiterindustrie verbessern die Sensorempfindlichkeit, die Gehäusetechnik, die Kalibrierung und die Integration, während anwendungsspezifische Anforderungen weiterhin die Nachfrage nach verschiedenen Sensortechnologien über verschiedene Leistungsklassen und Betriebsumgebungen hinweg aufrechterhalten.
- Elektrochemische Beschleunigungsmesser: Elektrochemische Sensortechnologien bieten eine hohe Empfindlichkeit für spezielle Messanforderungen. Ihr Einsatz konzentriert sich weiterhin auf Präzisionsumgebungen, in denen stabile Ansprechcharakteristika und spezialisierte Konstruktion eine höhere Systemkomplexität rechtfertigen.
- Vibrationsbeschleunigungsmesser: Vibrationsbeschleunigungsmesser ermöglichen robuste Bewegungsmessungen und eignen sich für anspruchsvolle Navigations- und Industrieanwendungen. Aufgrund ihrer Leistungsmerkmale sind sie besonders wertvoll, wenn Langlebigkeit und wiederholgenaue Messungen unerlässlich sind.
- MEMS-Beschleunigungssensoren: MEMS-Beschleunigungssensoren gewinnen zunehmend an Bedeutung, da sie kompakte Abmessungen, geringen Stromverbrauch, einfache Herstellbarkeit und digitale Integration vereinen. Ihr Anwendungsbereich erstreckt sich auf Automobil-, Konsumgüter-, Industrie-, Luft- und Raumfahrt- sowie Verteidigungsplattformen.
- Winkelbeschleunigungsmesser: Winkelbeschleunigungsmesser messen die Rotationsbeschleunigung und unterstützen spezielle Funktionen in den Bereichen Führung, Stabilisierung und Bewegungsanalyse. Der Bedarf konzentriert sich auf fortschrittliche Navigations- und Steuerungssysteme, die präzise dynamische Messungen erfordern.
- Gyroskope: Gyroskope liefern Informationen zur Winkelgeschwindigkeit, die für Navigation, Stabilisierung und Steuerung unerlässlich sind. Die Technologien reichen von MEMS-Bauelementen bis hin zu leistungsstarken optischen und Resonanzarchitekturen, die unterschiedlichen Anforderungen an Präzision, Umgebungsbedingungen und Kosten gerecht werden.
Anwendung
Für das Anwendungssegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 5,2–5,8 % prognostiziert. Verteidigung und Luftfahrt bleiben wichtige, margenstarke Anwendungsbereiche, während Automobile und Unterhaltungselektronik ihre Absatzzahlen steigern. Die zunehmende Autonomie verstärkt den Bedarf an präzisen Bewegungs- und Orientierungsdaten über alle Plattformklassen hinweg.
- Luftfahrt: Anwendungen in der Luftfahrt erfordern hochpräzise Lage-, Navigations- und Stabilisierungsdaten. Zivile und militärische Flugzeuge kombinieren zunehmend Trägheitsnavigationssysteme mit Satelliten- und alternativen Navigationsquellen, um die Betriebskontinuität zu gewährleisten.
- Automobile: Anwendungen im Automobilbereich erweitern sich durch fortschrittliche Fahrerassistenzsysteme, autonomes Fahren, Fahrdynamik, Navigation und elektronische Stabilisierung. Sensorfusion und zunehmend softwaredefinierte Fahrzeugarchitekturen unterstützen eine breitere Anwendung von Inertialsystemen.
- Anwendungen im Bereich der Unterhaltungselektronik nutzen Inertialsensoren für Orientierung, Bewegungserfassung, Bildstabilisierung, Spiele, Wearables und Benutzerschnittstellen. Die Massenproduktion begünstigt kompakte, energieeffiziente und hochintegrierte Architekturen.
- Verteidigung: Anwendungen im Verteidigungsbereich erfordern robuste Navigation, Führung, Zielerfassung, Stabilisierung und Plattformsteuerung unter anspruchsvollen Umwelt- und elektromagnetischen Bedingungen. Die kontinuierliche Modernisierung unterstützt die Nachfrage nach präzisen, robusten und zunehmend kompakten Trägheitstechnologien.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|
Luftfahrt |
Hoch |
Flugautonomie |
Reifen |
|
Automobile |
Medium |
Fahrzeugdynamik |
Skalierung |
|
Verbraucherwahlen |
Medium |
Bewegungsverfolgung |
Reifen |
|
Verteidigung |
Hoch |
Widerstandsfähiges PNT |
Reifen |
Markt für Inertialsensorsysteme: Wachstumstreiber und Wirkungsanalyse
Die GNSS-Schwachstelle führt zu einer steigenden Nachfrage nach unabhängigen Navigationsreferenzen.
Störungen, Manipulationen und Blockierungen von Signalen haben die Bedeutung von Trägheitsreferenzen in militärischen und kommerziellen Anwendungen erhöht. Wenn Satellitensignale nicht optimal funktionieren, bieten Trägheitsreferenzen die Möglichkeit, Position, Geschwindigkeit und Lage kontinuierlich zu bestimmen, insbesondere in Kombination mit alternativen Referenzen. Der Bedarf an solchen Referenzen hat dazu geführt, dass die Anforderungen in die Beschaffungsrichtlinien für Flugzeuge, unbemannte Luftfahrzeuge, Raketen, Fahrzeuge und Schiffe aufgenommen wurden. Anbieter integrieren zunehmend Navigationslösungen, die Trägheitssensorik mit Bild-, Magnet-, Radar- und anderen Datenquellen kombinieren. Dabei geht es nicht nur um den Absatz von Sensoren, sondern auch um die Notwendigkeit einer robusten Navigation, die Software, Kalibrierung, Integration und Wartung umfasst. Für eine sichere Positionsbestimmung dürften verbesserte IMUs und Gyroskope mehr Kunden anziehen.
Die Miniaturisierung weitet die Inertialsensorik auf autonome Plattformen aus.
Fortschritte in der MEMS-Fertigung, -Gehäusetechnik, -Signalaufbereitung und digitalen Korrektur führen zu immer kleineren Bauformen von Inertialsensoren und einer höheren Energieeffizienz. Dadurch können Inertialsensoren in kleinen unbemannten Flugzeugen, Robotern, Industriemaschinen, Automobilen, Wearables und kleinen Navigationsgeräten eingesetzt werden. Die Reduzierung von Größe, Gewicht und Leistungsaufnahme (SWaP) ist besonders wichtig für batteriebetriebene autonome Geräte, da der Stromverbrauch der Sensoren deren Reichweite und Betriebskosten beeinflusst. Dieser Trend führt zu steigenden Absatzzahlen, obwohl die Sensoren günstiger sind als komplexe Navigationsgeräte. Hersteller von Inertialsensoren, die diese Vorteile ohne Einbußen bei Kalibrierstabilität und Umweltverträglichkeit bieten können, werden sich einen breiteren Markt erschließen.
Die Modernisierung des Verteidigungsministeriums sichert die Nachfrage nach hochzuverlässigen Trägheitstechnologien.
Organisationen der Marineverteidigung konzentrieren sich auf die Navigationsstabilität, präzise Lenkung, Autonomie und Überlebensfähigkeit ihrer Plattformen und fördern die Weiterentwicklung von Trägheitsnavigationssystemen. Moderne Flugzeuge, Artilleriesysteme, Raketen, unbemannte Luftfahrtsysteme und Marineverteidigungsplattformen benötigen zunehmend präzise Navigation, selbst wenn ihre Positionsreferenzen beeinträchtigt sind. Daher besteht bei aktuellen Beschaffungsprojekten ein erhöhter Bedarf an Systemen, die stoßfest, temperaturstabil, driftarm, mit sicherer Architektur und Kompatibilität zur bestehenden digitalen Architektur ausgestattet sind. Dies führt dazu, dass der Markt Systeme von qualifizierten Anbietern mit umfassender Verteidigungserfahrung verlangt. Der Markt ist auch offen für neuere, kleinere Technologien, sofern diese die Leistungskriterien erfüllen, ohne groß und energieintensiv zu sein.
Markt für Inertialsensorsysteme: Zukunftstrends
Multimodale, robuste Navigation wird zur Standardarchitektur werden
Die Markttrends für Inertialsensorsysteme deuten darauf hin, dass zukünftige Navigationssysteme Inertialsensorik mit mehreren unabhängigen Informationsquellen kombinieren werden, anstatt sich auf eine einzelne externe Referenz zu verlassen. Bildverarbeitung, Magnetfeldkartierung, Radar, LiDAR, Himmelsreferenzen und Signale aus dem erdnahen Orbit können die Inertialdaten ergänzen, wenn GNSS nicht verfügbar ist. Diese Architektur fördert softwaredefinierte Navigationsplattformen, die Eingaben je nach Betriebsbedingungen auswählen und gewichten können. Für Anbieter wird die Wettbewerbsdifferenzierung zunehmend von Algorithmen, Sensorfusion, Integritätsüberwachung und schneller Anpassungsfähigkeit abhängen und nicht mehr allein von den Sensorspezifikationen. Anwendungen im Verteidigungsbereich und im autonomen Fahren werden voraussichtlich die Einführung vorantreiben, da in ihren Betriebsumgebungen Kontinuität und Ausfallsicherheit im Vordergrund stehen. Die kommerzielle Luftfahrt und fortschrittliche Mobilitätsplattformen könnten folgen, sobald Zertifizierungsrahmen und Rechenkapazitäten ausgereifter sind. Das Ergebnis wird eine stärkere Integration zwischen Sensorhardware und Navigationssoftware sein.
Inertialmodule mit geringem SWAP-Wert werden in immer mehr autonome Maschinen Einzug halten.
Mit der Verbesserung der MEMS-Leistung werden Inertialmodule voraussichtlich kleiner, energieeffizienter und einfacher zu integrieren sein. Diese Entwicklung wird autonome Roboter, Drohnen, Industriefahrzeuge, fortschrittliche Automobilsysteme und kompakte Luft- und Raumfahrtplattformen unterstützen, die bisher durch Einschränkungen hinsichtlich Sensorgröße oder Stromverbrauch beeinträchtigt waren. Standardisierte Schnittstellen und eingebettete Verarbeitungsprozesse können die Integrationskomplexität weiter reduzieren und es Plattformentwicklern ermöglichen, Inertialfunktionen ohne aufwendige kundenspezifische Elektronik einzusetzen. Gleichzeitig werden High-End-Systeme weiterhin spezialisierte Gyroskope und Beschleunigungsmesser benötigen, da hier Langzeitgenauigkeit und Zuverlässigkeit unter rauen Umgebungsbedingungen unerlässlich sind. Der Markt wird sich daher zunehmend in kompakte Geräte für den Massenmarkt und präzise Navigationsmodule segmentieren. Anbieter, die diese Kategorien durch skalierbare Architekturen erfolgreich verbinden, können ein breiteres Anwendungsspektrum abdecken und gleichzeitig eine differenzierte Leistung über verschiedene Preis- und Präzisionsstufen hinweg gewährleisten.
Marktchancen für Inertialsensorsysteme
Lokale Fertigungspartnerschaften können die Akzeptanz in aufstrebenden Verteidigungsmärkten steigern.
Aufstrebende Verteidigungsmärkte bieten Chancen für Anbieter von Trägheitstechnologie, die lokale Fertigungs-, Montage-, Test- und Wartungskapazitäten aufbauen. Regierungen streben zunehmend eine Beteiligung des Inlands an strategischen Lieferketten für Elektronik und Verteidigung an, wodurch Anreize für Technologietransfervereinbarungen und regionale Partnerschaften entstehen. Indien, der Nahe Osten und ausgewählte Volkswirtschaften im asiatisch-pazifischen Raum sind aufgrund der wachsenden Beschaffung im Luft- und Raumfahrt- sowie Verteidigungssektor besonders relevant. Anbieter können ihren Marktzugang verbessern, indem sie validierte Trägheitstechnologie mit lokaler Integration, Schulung, Kalibrierung und Lebenszyklusbetreuung kombinieren. Solche Partnerschaften können zudem Qualifizierungshürden abbauen, wenn Beschaffungsprogramme den Inlandsanteil bevorzugen. Investitionen sollten vorrangig Einrichtungen für Umwelttests und die finale Systemintegration und nicht nur die Standardmontage umfassen. Ein lokalisiertes Betriebsmodell kann die Kundenbeziehungen stärken und gleichzeitig langfristige, wiederkehrende Einnahmen aus Upgrades, Wartung und Austauschprogrammen generieren.
Robuste Navigationsplattformen eröffnen Möglichkeiten, die über den Verkauf einzelner Sensoren hinausgehen.
Der Trend hin zu integrierten Architekturen für Positionierung, Navigation und Zeitmessung eröffnet Unternehmen die Chance, ihr Angebot von Komponentenlieferanten auf komplette Navigationslösungen auszuweiten. Die Kombination von IMUs mit Software, alternativen Referenzsystemen, Integritätsüberwachung und plattformspezifischen Schnittstellen kann den Systemwert steigern und die Kundenbindung stärken. Prognosen für den Markt für Inertialsensorsysteme hängen daher zunehmend vom Fortschritt der Autonomie, den Anforderungen an die GNSS-Resilienz und dem Einsatz multimodaler Navigationsarchitekturen ab, anstatt allein von der Anzahl der Sensoren. Unternehmen können diese Chance durch modulare Produkte nutzen, die von kompakten autonomen Plattformen bis hin zu High-End-Systemen für die Luft- und Raumfahrt skalierbar sind. Strategische Akquisitionen, Softwarepartnerschaften und gemeinsame Entwicklungsprogramme können den Kompetenzausbau beschleunigen. Anbieter sollten zudem in Zertifizierung, Cybersicherheit und Lifecycle-Engineering investieren, da diese Kompetenzen integrierte Lösungen differenzieren können, bei denen Kunden der Betriebssicherheit Vorrang vor den Spezifikationen einzelner Komponenten einräumen.
Aktuelle Entwicklungen
- Dezember 2025: Safran wurde von Moog als Lieferant seiner Skynaute-Trägheitsreferenzeinheit für die Genesys-Avioniksuite von Moog ausgewählt, die die Lockheed Hercules-Plattformen unterstützt. Diese Auswahl stärkt Safrans Position im Bereich der Flugzeugnavigation und unterstreicht die kontinuierliche Integration der HRG Crystal-Technologie in fortschrittliche Avionikarchitekturen.
- November 2025: Honeywell International Inc. erhielt von der US-Regierung die Zulassung für die verbleibenden Varianten seiner M-Code-basierten GPS-Trägheitsnavigationssysteme, wodurch deren Einsatz in Militärflugzeugen ausgeweitet werden kann. Die Zulassung umfasst die kleinere FALCN-Bauform und unterstützt Anwendungen wie vernetzte Kampfflugzeuge und moderne Kampfplattformen.
- Oktober 2025: Safran stellte Blacknaute in den USA für Umgebungen ohne GPS-Empfang und mit elektronischer Kriegsführung vor. Das System kombiniert die HRG Dual Core-Trägheitsnavigationstechnologie mit robusten Navigationsfunktionen und einer offenen Architektur, die für aktuelle und zukünftige Plattformen des US-Verteidigungsministeriums entwickelt wurde.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -