
Mercato dei sistemi di rilevamento inercial: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei sistemi di rilevamento inerziale (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per sistema (sistemi di navigazione inerziale, unità di misura inerziale, sistemi a piattaforma stabile, sistemi di ancoraggio, altri); componente (accelerometri elettrochimici, accelerometri vibrazionali, accelerometri MEMS, accelerometri angolari, giroscopi, altri); applicazione (aviazione, automobili, elettronica di consumo, difesa, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00023224
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 18, 2026


Dimensioni del mercato nel 2025
13,07 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
19,87 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
5,38 %
Tasso di crescita
Mercato di riferimento
154,27 miliardi di dollari USA
(2026-2034)
Il mercato dei sistemi di rilevamento inerziale aveva un valore di 13,07 miliardi di dollari nel 2025 e si prevede che raggiungerà i 19,87 miliardi di dollari entro il 2034, registrando un CAGR del 5,38% nel periodo 2026-2034. L'espansione è supportata dalla maggiore diffusione delle tecnologie di navigazione, misurazione e stabilizzazione inerziale nei settori aerospaziale, della difesa, automobilistico e dell'elettronica di consumo, mentre i progressi nelle architetture MEMS migliorano la compattezza, l'efficienza energetica, la flessibilità di integrazione e il rapporto costo-prestazioni.
Il mercato nordamericano dei sistemi di rilevamento inerziale è sostenuto dalla modernizzazione della difesa, dallo sviluppo di piattaforme autonome e dall'aggiornamento dell'elettronica aeronautica. La regione beneficia di una consolidata produzione di sensori, di ampi programmi aerospaziali e di requisiti di approvvigionamento per un posizionamento affidabile in ambienti ostili. La crescente adozione di unità di misura inerziale compatte nei sistemi senza pilota e nei veicoli avanzati sta ampliando la base di clienti potenziali oltre le applicazioni di navigazione convenzionali.
Analisi e approfondimenti sul mercato dei sistemi di rilevamento inerziale
- Nord America: Nel 2025 il Nord America rappresentava una quota di mercato dei sistemi di rilevamento inerziale pari al 34-38% e si prevede che crescerà a un CAGR del 5,5-6,0% nel periodo 2026-2034, grazie alla modernizzazione del settore aerospaziale, agli appalti per la difesa, alle piattaforme autonome e ai requisiti di posizionamento resiliente.
- USA: Nel 2025 gli Stati Uniti rappresentavano il 68-72% della domanda nordamericana e si prevede che cresceranno a un tasso annuo composto (CAGR) del 5,6-6,1%, trainati dai programmi di navigazione militare e dai sistemi senza pilota.
- Europa: Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 25% e il 29% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 5,0-5,5%, con Francia, Germania, Regno Unito, Italia e Spagna a supporto dell'adozione di sensori nei settori aerospaziale, automobilistico, della difesa e industriale.
- Asia-Pacifico: la regione Asia-Pacifico rappresentava una quota del 27-31% nel 2025 e si prevede che crescerà a un CAGR del 6,0-6,6%, trainata da Cina, Giappone, Corea del Sud e India nei settori dell'elettronica automobilistica, dell'automazione industriale e della localizzazione della difesa.
- Segmento più ampio: la difesa ha rappresentato una quota di mercato del 35-39% nel 2025 e si prevede che crescerà a un CAGR del 5,7-6,2%, a testimonianza delle esigenze di resilienza dei sistemi di navigazione e guida.
- Segmento ad alta crescita: gli accelerometri MEMS detenevano una quota di mercato del 22-26% nel 2025 e si prevede che cresceranno a un CAGR del 7,2-7,8%, beneficiando della miniaturizzazione e del minore consumo energetico.
- Aziende chiave analizzate nel dettaglio: Analog Devices, Bosch Sensortec GmbH, Colibrys Ltd., Honeywell International Inc., iXblue SAS, Kearfott Corporation, KVH Industries, Inc., Meggitt plc, Northrop Grumman Corporation e Safran.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato dei sistemi di rilevamento inerziale è maturato, passando da complessi sistemi di navigazione meccanici a sistemi compatti a stato solido in cui accelerometri e giroscopi MEMS aumentano la larghezza di banda operativa delle soluzioni inerziali. Calibrazione, elaborazione digitale, fusione dei sensori e packaging migliorano l'affidabilità, riducendo al contempo dimensioni e consumo energetico. La produzione si differenzierà sempre più in base a precisione, robustezza ambientale, integrazione software e capacità di certificare soluzioni che vadano oltre i semplici sensori.
La crescita futura del mercato dei sistemi di rilevamento inerziale potrebbe includere l'espansione in nuovi impianti di produzione aerospaziale, progetti di autonomia e programmi di modernizzazione della difesa nell'area Asia-Pacifico e in Medio Oriente. Gli appalti incentrati sulle capacità di produzione elettronica possono incentivare l'assemblaggio e la qualificazione locale dei prodotti. Nel frattempo, le normative in materia di sicurezza aerea, efficacia militare e affidabilità dell'autonomia stanno alimentando la domanda di sistemi inerziali più affidabili, in grado di funzionare correttamente anche in condizioni di segnale GNSS degradato o assente.
Ambito del rapporto sul mercato dei sistemi di rilevamento inerziale
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 13,07 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 19,87 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,38% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei sistemi di rilevamento inerziale
La domanda nel mercato dei sistemi di rilevamento inerziale è trainata dalla necessità di un rilevamento ininterrotto di posizione, velocità e orientamento in caso di guasto della navigazione satellitare. Sempre più settori, come l'aviazione, la difesa, i veicoli autonomi, le applicazioni marine, la robotica e l'industria, stanno combinando i dati inerziali con dati GNSS, visione artificiale, radar, rilevamento del campo magnetico o altri riferimenti. Pertanto, la catena del valore comprende lo sviluppo di sensori, l'elettronica, la calibrazione, gli algoritmi integrati, il software di navigazione, l'integrazione di sistemi, la qualificazione e i servizi di supporto per l'intero ciclo di vita. I produttori in grado di integrare la precisione dei sensori con la compensazione software possono soddisfare un maggior numero di esigenze di piattaforma.
Il rapporto sul mercato dei sistemi di rilevamento inerziale mostra che la catena di fornitura è suddivisa in base al livello di prestazioni del prodotto. Le applicazioni di fascia alta per i sistemi di navigazione richiederanno sempre una rigorosa stabilità del bias, tolleranza alle vibrazioni, comportamento termico e una calibrazione prolungata. Al contrario, i settori automobilistico e dei beni di consumo si concentreranno su volume, convenienza, dimensioni e consumo energetico. I progressi nel settore dei semiconduttori stanno rendendo i MEMS più uniformi e integrati, ma i sensori inerziali specializzati richiederanno comunque test approfonditi e una progettazione mirata all'applicazione. Il settore, quindi, rappresenta un sistema a due livelli con produttori di sensori ad alto volume e fornitori di sistemi di navigazione specializzati.
Il panorama competitivo comprende aziende di semiconduttori diversificate, fornitori del settore aerospaziale, appaltatori della difesa e fornitori di soluzioni di navigazione specializzate. Analog Devices Inc. e Bosch Sensortec GmbH sfruttano la tecnologia dei semiconduttori e dei MEMS, mentre Honeywell International Inc., Northrop Grumman Corporation, Kearfott Corporation e Safran si concentrano su applicazioni aerospaziali e di difesa ad alta affidabilità. iXblue SAS e KVH Industries, Inc. offrono soluzioni di posizionamento specializzate per applicazioni di navigazione e stabilizzazione, mentre Colibrys Ltd. e Meggitt plc contribuiscono con sensori e soluzioni aerospaziali uniche.
Il posizionamento strategico si basa sempre più sulla combinazione di sensori con algoritmi di navigazione e soluzioni complete, piuttosto che sull'offerta di singoli componenti. Si assiste a una spinta verso la miniaturizzazione delle IMU, la robustezza della navigazione, giroscopi innovativi ed elettronica personalizzata. I recenti sviluppi di prodotto illustrano la direzione verso dimensioni, peso e consumo energetico (SWaP) ridotti, soluzioni ad architettura aperta e funzionamento senza GPS. Le relazioni con i principali operatori del settore della difesa, i produttori di aeromobili, i progettisti di veicoli e gli enti governativi contribuiscono ad abbreviare i processi di qualificazione e a generare un flusso di entrate.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
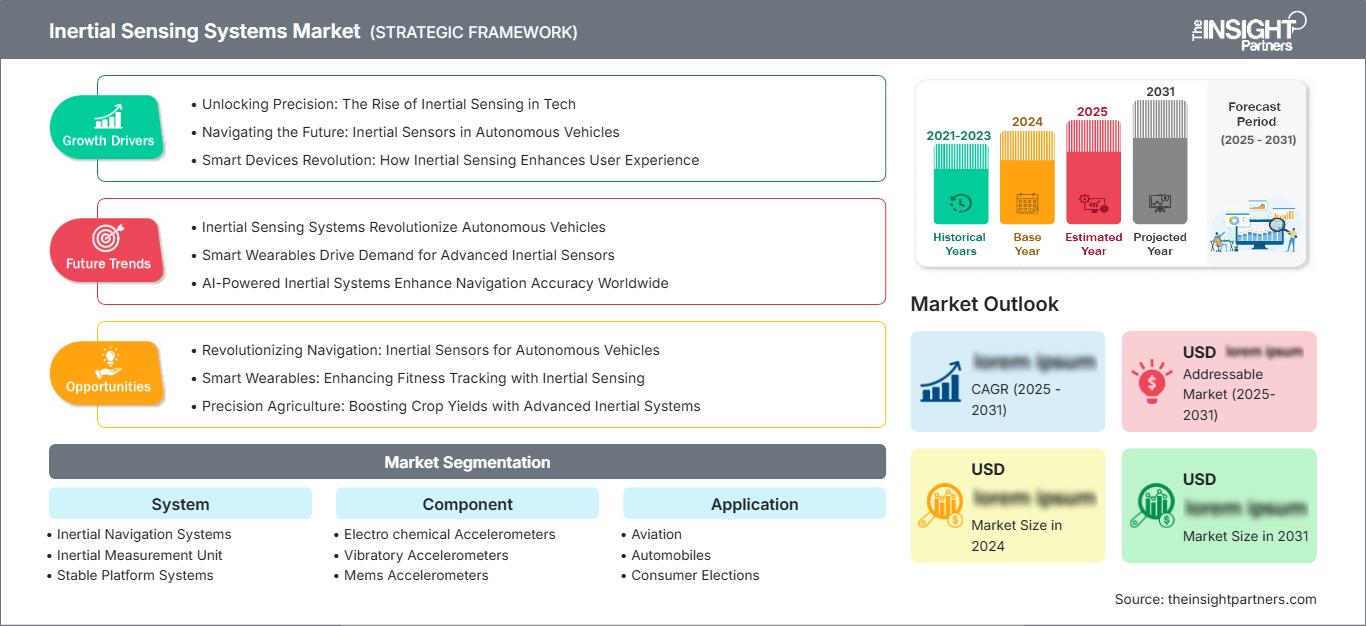
Mercato dei sistemi di rilevamento inerziale: approfondimenti strategici
Approfondimenti regionali
Mercato dei sistemi di rilevamento inerziale in Nord America
Nel 2025 il Nord America rappresentava una quota di mercato compresa tra il 34% e il 38%, con una previsione di crescita annua composta (CAGR) del 5,5-6,0% fino al 2034. Gli Stati Uniti rimangono la principale fonte di domanda, trainata dall'ammodernamento delle forze aeree militari, dall'autonomia, dalla precisione e dagli aggiornamenti del trasporto aereo commerciale. Il Canada contribuisce alla domanda attraverso la produzione aerospaziale, le apparecchiature di navigazione e l'industria dell'automazione. Un ulteriore supporto deriva dalla necessità di un posizionamento affidabile in ambienti in cui il segnale GNSS può essere disturbato, degradato o perso.
L'ecosistema regionale comprende produttori di semiconduttori, aziende aerospaziali, produttori del settore della difesa e aziende di navigazione. Gli investimenti si stanno spostando verso IMU MEMS di piccole dimensioni, navigazione multisensore e soluzioni di posizionamento resilienti. Gli appalti per la difesa continuano a essere un catalizzatore per le applicazioni. I settori marittimo autonomo, dei droni e dell'automotive avanzato creano ulteriori applicazioni commerciali. Le strutture di qualificazione esistenti e l'intensità ingegneristica supporteranno i fornitori che hanno già ottenuto la certificazione.
Mercato statunitense dei sistemi di rilevamento inerziale
Nel 2025 gli Stati Uniti rappresentavano il 68-72% della domanda nordamericana e si prevede una crescita a un tasso annuo composto (CAGR) del 5,6-6,1%. Le applicazioni nei settori aerospaziale e della difesa continuano a essere le più interessanti per l'industria, con la tecnologia inerziale impiegata nella navigazione aerea, nei missili, nelle piattaforme senza pilota, nella stabilizzazione, nel puntamento e nel posizionamento di precisione. Anche i settori automobilistico e della robotica offrono ulteriori opportunità in termini di volumi.
Honeywell International Inc., Northrop Grumman Corporation, Kearfott Corporation, Analog Devices Inc. e KVH Industries Inc. svolgono un ruolo chiave nell'industria nazionale in termini di sensori, IMU, soluzioni di navigazione ed elettronica correlata. La crescente attenzione alla resilienza dei sistemi PNT, alla riduzione di SWaP (dimensioni, peso e consumo energetico) e all'interoperabilità sta guidando l'adozione di MEMS digitali e sistemi di navigazione ibridi.
Mercato europeo dei sistemi di rilevamento inerziale
Nel 2025 l'Europa rappresentava una quota del 25-29% e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,0-5,5%. Il Regno Unito vanta competenze nel settore aerospaziale e della difesa, la Germania nell'elettronica automobilistica e nell'automazione industriale, mentre la Francia eccelle nei settori aerospaziale, della difesa e dei sistemi di navigazione. Italia e Spagna contribuiscono con la produzione di aeromobili, l'elettronica per la difesa, la robotica industriale e i sistemi di mobilità.
La Francia continua a essere una nazione leader grazie al suo consolidato ecosistema aerospaziale e della difesa e alle sue competenze nella navigazione inerziale. La Germania sfrutta l'utilizzo di sensori per il settore automobilistico e industriale, mentre il Regno Unito è all'avanguardia nell'elettronica aerospaziale e nei sistemi autonomi. Italia e Spagna hanno acquisito maggiore rilevanza grazie ai loro sforzi nella modernizzazione della difesa e nella produzione di aeromobili.
Mercato dei sistemi di rilevamento inerziale nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) rappresentava una quota di mercato compresa tra il 27% e il 31% e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,0-6,6%. La Cina è il mercato più grande, trainata dalle applicazioni nei settori aerospaziale, dell'elettronica automobilistica, dell'automazione industriale e della localizzazione della difesa. Giappone e Corea del Sud sono paesi all'avanguardia nell'elettronica, mentre l'India sta crescendo nella produzione per la difesa e nelle applicazioni aerospaziali. L'Australia contribuisce con la modernizzazione della sua difesa, dei sistemi autonomi e delle applicazioni di navigazione. Nella regione, la crescita dell'automazione industriale e dell'elettrificazione dei veicoli crea una maggiore domanda di sensori miniaturizzati. Anche le politiche volte a promuovere la produzione nazionale di semiconduttori e la produzione per la difesa contribuiscono all'ecosistema regionale.
Mercato dei sistemi di rilevamento inerziale in Medio Oriente e Africa
La domanda in Medio Oriente e Africa è inferiore ma strategicamente importante, con una crescita prevista a un tasso annuo composto (CAGR) del 4,5-5,2%. L'Arabia Saudita e gli Emirati Arabi Uniti sono leader di mercato nella regione grazie ai loro investimenti nella modernizzazione della difesa, nel settore aerospaziale, nell'autonomia e nelle infrastrutture. Il mercato sudafricano fornisce supporto attraverso i settori aerospaziale, minerario, della difesa e industriale.
La domanda proveniente da altre aree del mercato del Medio Oriente e dell'Africa deriva dalle esigenze di navigazione nelle infrastrutture energetiche, nel settore marittimo, minerario e negli impianti industriali remoti. Gli investimenti in aeroporti, ispezioni autonome e piattaforme di difesa possono comportare un maggiore utilizzo di sistemi inerziali robusti. L'Arabia Saudita è leader di mercato, mentre gli Emirati Arabi Uniti stanno consolidando la propria posizione attraverso investimenti nel settore aerospaziale e nella mobilità avanzata.

Analisi di segmentazione
Sistema
Si prevede che il segmento dei sistemi crescerà a un CAGR del 4,9-5,5% nel periodo 2026-2034, in quanto gli operatori di piattaforme richiedono sempre più funzionalità integrate di navigazione, stabilizzazione e misurazione. La domanda è più forte laddove le prestazioni inerziali, l'affidabilità e la continuità sono di importanza critica. Anche l'integrazione a livello di sistema sta acquisendo importanza, poiché gli utenti cercano dimensioni, peso e consumo energetico (SWaP) inferiori e una qualificazione semplificata delle piattaforme.
- Sistemi di navigazione inerziale: questi sistemi forniscono una stima continua di posizione, velocità e assetto per aeromobili, navi, missili, veicoli e piattaforme autonome. La loro importanza strategica aumenta laddove la navigazione satellitare richiede un sistema di backup indipendente.
- Unità di misura inerziale (IMU): le IMU combinano accelerometri e giroscopi per misurare il movimento lineare e angolare. Il loro impiego si estende al settore aerospaziale, della difesa, della robotica, dell'automazione industriale, dei sistemi automobilistici e delle macchine autonome che richiedono riferimenti di movimento compatti.
- Sistemi a piattaforma stabile: I sistemi a piattaforma stabile garantiscono una navigazione e una stabilizzazione di elevata precisione isolando gli elementi di rilevamento dal movimento della piattaforma. Rimangono rilevanti in applicazioni esigenti nei settori aerospaziale, della difesa, navale e della strumentazione di precisione.
- Sistemi strapdown: le architetture strapdown montano direttamente i sensori inerziali sulla piattaforma mobile e si basano sull'elaborazione computazionale. La loro minore complessità meccanica consente design compatti, maggiore affidabilità e integrazione nelle moderne piattaforme digitali.
Componente
Si prevede che il segmento dei componenti registrerà un CAGR (tasso di crescita annuale composto) del 6,1-6,7% fino al 2034. L'innovazione nel settore dei semiconduttori sta migliorando la sensibilità, il packaging, la calibrazione e l'integrazione dei sensori, mentre i requisiti specifici delle applicazioni continuano a sostenere la domanda di molteplici tecnologie di rilevamento in diverse classi di prestazioni e ambienti operativi.
- Accelerometri elettrochimici: le tecnologie di rilevamento elettrochimico offrono un'elevata sensibilità per esigenze di misurazione specializzate. La loro applicazione rimane concentrata in ambienti di precisione dove caratteristiche di risposta stabili e un'ingegneria specializzata giustificano una maggiore complessità del sistema.
- Accelerometri a vibrazione: i dispositivi a vibrazione offrono una misurazione del movimento affidabile e sono adatti ad applicazioni di navigazione e industriali complesse. Le loro caratteristiche prestazionali li rendono preziosi laddove la durata e la ripetibilità del rilevamento sono essenziali.
- Accelerometri MEMS: Gli accelerometri MEMS stanno acquisendo sempre maggiore importanza grazie alla combinazione di dimensioni compatte, basso consumo energetico, facilità di produzione e integrazione digitale. La loro applicabilità spazia dai settori automobilistico, dei beni di consumo, industriale, aerospaziale e della difesa.
- Accelerometri angolari: Gli accelerometri angolari misurano l'accelerazione rotazionale e supportano funzioni specializzate di guida, stabilizzazione e analisi del movimento. La domanda è concentrata nei sistemi di navigazione e controllo avanzati che richiedono misurazioni dinamiche precise.
- Giroscopi: I giroscopi forniscono informazioni sulla velocità angolare essenziali per la navigazione, la stabilizzazione e il controllo. Le tecnologie spaziano dai dispositivi MEMS alle architetture ottiche e risonanti ad alte prestazioni, in grado di soddisfare diverse esigenze in termini di precisione, ambiente e costi.
Applicazione
Si prevede che il segmento delle applicazioni crescerà a un CAGR del 5,2-5,8% nel periodo 2026-2034. La difesa e l'aviazione rimangono applicazioni importanti e di alto valore, mentre l'industria automobilistica e l'elettronica di consumo stanno espandendo i volumi di vendita. La crescente autonomia sta rafforzando la necessità di dati precisi su movimento e orientamento per tutte le classi di piattaforme.
- Aviazione: Le applicazioni aeronautiche richiedono informazioni di assetto, navigazione e stabilizzazione di elevata affidabilità. Gli aeromobili commerciali e militari integrano sempre più spesso sistemi inerziali con sistemi di navigazione satellitari e fonti alternative per garantire la continuità operativa.
- Automobili: Le applicazioni automobilistiche si stanno espandendo grazie a sistemi avanzati di assistenza alla guida, guida autonoma, dinamica del veicolo, navigazione e stabilizzazione elettronica. La fusione dei sensori e le architetture veicolari sempre più definite via software favoriscono una più ampia adozione dei sistemi inerziali.
- Elezioni dei consumatori: le applicazioni di elettronica di consumo utilizzano sensori inerziali per l'orientamento, il tracciamento del movimento, la stabilizzazione dell'immagine, i videogiochi, i dispositivi indossabili e le funzioni di interfaccia utente. La produzione su larga scala privilegia architetture compatte, a basso consumo energetico e altamente integrate.
- Difesa: Le applicazioni di difesa richiedono sistemi di navigazione, guida, puntamento, stabilizzazione e controllo della piattaforma affidabili in condizioni ambientali ed elettromagnetiche difficili. La continua modernizzazione alimenta la domanda di tecnologie inerziali precise, robuste e sempre più compatte.
Panoramica dell'opportunità
|
Applicazione |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione |
|
Aviazione |
Alto |
Autonomia di volo |
Maturo |
|
Automobili |
Mezzo |
Dinamica del veicolo |
Scalatura |
|
Elezioni dei consumatori |
Mezzo |
Tracciamento del movimento |
Maturo |
|
Difesa |
Alto |
PNT resiliente |
Maturo |
Analisi dei fattori trainanti e dell'impatto della crescita del mercato dei sistemi di rilevamento inerziale.
La vulnerabilità del GNSS sta aumentando la richiesta di riferimenti di navigazione indipendenti.
Le interferenze, la falsificazione e il blocco dei segnali hanno accresciuto l'importanza dei riferimenti inerziali nelle applicazioni militari e commerciali. In situazioni in cui i segnali satellitari non funzionano in modo ottimale, i riferimenti inerziali offrono la possibilità di fornire continuamente informazioni su posizione, velocità e assetto, soprattutto in combinazione con riferimenti alternativi. La necessità di tali riferimenti ha portato all'inclusione dei requisiti nelle linee guida per l'approvvigionamento di aeromobili, droni, missili, veicoli e imbarcazioni. I fornitori hanno iniziato a integrare soluzioni di navigazione che combinano il rilevamento inerziale con la visione, il magnetismo, il radar e altre fonti. Non si tratta solo di vendere sensori, poiché è necessaria una navigazione resiliente che implichi software, calibrazione, integrazione e manutenzione. Per un posizionamento sicuro, è probabile che IMU e giroscopi più performanti attraggano un numero maggiore di clienti.
La miniaturizzazione sta ampliando la rilevazione inerziale su piattaforme autonome.
I progressi compiuti nella produzione, nell'incapsulamento, nel condizionamento del segnale e nella correzione digitale dei MEMS stanno portando a una riduzione delle dimensioni fisiche dei moduli di rilevamento inerziale e a un aumento dell'efficienza energetica. Tali progressi consentono l'utilizzo di sensori inerziali in piccoli velivoli senza pilota, robot, macchine industriali, automobili, dispositivi indossabili e dispositivi di navigazione di piccole dimensioni. La riduzione dei requisiti di dimensioni, peso e consumo energetico (SWaP) è particolarmente cruciale per i dispositivi autonomi alimentati a batteria, poiché il consumo energetico dei sensori influisce sulla loro autonomia e sui costi operativi. Questa tendenza si traduce in una crescita delle vendite unitarie, nonostante il prezzo dei sensori sia inferiore a quello dei dispositivi di navigazione più sofisticati. I produttori di sensori inerziali in grado di offrire tali vantaggi senza compromettere la stabilità della calibrazione e le prestazioni ambientali saranno in grado di servire mercati più ampi.
La modernizzazione della difesa sostiene la domanda di tecnologie inerziali ad alta integrità.
Le organizzazioni di difesa navale si stanno concentrando sui fattori di resilienza della navigazione, guida di precisione, autonomia e sopravvivenza delle piattaforme, incoraggiando il continuo sviluppo di sistemi di tecnologia inerziale. I moderni velivoli, sistemi di artiglieria, missili, sistemi aerei a pilotaggio remoto e piattaforme di difesa navale necessitano sempre più di una navigazione accurata, anche in caso di compromissione dei riferimenti di posizionamento. Di conseguenza, gli attuali progetti di acquisizione richiedono sistemi resistenti agli urti, stabili alle variazioni di temperatura, con deriva minima, architettura sicura e compatibilità con l'attuale architettura digitale. Ciò si traduce in una situazione in cui il mercato richiede sistemi da fornitori qualificati con una vasta esperienza nel settore della difesa. Questo mercato è aperto anche a nuove tecnologie di piccole dimensioni, purché soddisfino i criteri di prestazione senza essere ingombranti e consumare troppa energia.
Tendenze future del mercato dei sistemi di rilevamento inerziale
La navigazione multimodale resiliente diventerà un'architettura standard
Le tendenze del mercato dei sistemi di rilevamento inerziale indicano che i futuri sistemi di navigazione combineranno probabilmente il rilevamento inerziale con molteplici fonti di informazione indipendenti, anziché basarsi su un singolo riferimento esterno. Visione, mappatura del campo magnetico, radar, LiDAR, riferimenti celesti e segnali provenienti da orbite terrestri basse possono integrare le uscite inerziali quando il GNSS non è disponibile. Questa architettura favorirà lo sviluppo di piattaforme di navigazione software-defined in grado di selezionare e ponderare gli input in base alle condizioni operative. Per i fornitori, la differenziazione competitiva dipenderà sempre più da algoritmi, fusione di sensori, monitoraggio dell'integrità e rapido adattamento, piuttosto che dalle sole specifiche dei sensori. Le applicazioni per la difesa e la guida autonoma saranno probabilmente all'avanguardia nell'adozione, poiché i loro ambienti operativi pongono maggiore enfasi sulla continuità e sulla resilienza. L'aviazione commerciale e le piattaforme di mobilità avanzata potrebbero seguire, man mano che i quadri di certificazione e le capacità di calcolo matureranno. Il risultato sarà una maggiore integrazione tra hardware di rilevamento e software di navigazione.
I moduli inerziali a basso consumo energetico e dimensioni compatte (SWaP) si diffonderanno sempre più nelle macchine autonome.
Si prevede che i moduli inerziali diventeranno più piccoli, più efficienti dal punto di vista energetico e più facili da integrare grazie al miglioramento delle prestazioni dei MEMS. Questa evoluzione supporterà robot autonomi, droni, veicoli industriali, sistemi automobilistici avanzati e piattaforme aerospaziali compatte che in precedenza presentavano limitazioni legate alle dimensioni dei sensori o al consumo energetico. Interfacce standardizzate e l'elaborazione integrata possono ulteriormente ridurre la complessità di integrazione, consentendo agli sviluppatori di piattaforme di implementare funzioni inerziali senza la necessità di un'elettronica personalizzata complessa. Allo stesso tempo, i sistemi di fascia alta manterranno giroscopi e accelerometri specializzati, dove la precisione a lungo termine e le prestazioni in ambienti difficili rimangono essenziali. Il mercato si segmenterà quindi sempre più tra dispositivi compatti ad alto volume e moduli di navigazione di precisione. I fornitori che riusciranno a collegare queste categorie attraverso architetture scalabili potranno rivolgersi a portafogli applicativi più ampi, mantenendo al contempo prestazioni differenziate in base al prezzo e alla precisione.
Opportunità di mercato per i sistemi di rilevamento inerziale
Le partnership di produzione locali possono favorire l'adozione nei mercati emergenti della difesa.
I mercati emergenti della difesa offrono opportunità ai fornitori di tecnologie inerziali che sviluppano capacità locali di produzione, assemblaggio, collaudo e manutenzione. I governi cercano sempre più la partecipazione nazionale nelle catene di approvvigionamento strategiche di elettronica e difesa, creando incentivi per accordi di trasferimento tecnologico e partenariati regionali. L'India, il Medio Oriente e alcune economie dell'Asia-Pacifico sono particolarmente rilevanti a causa dell'espansione degli appalti nel settore aerospaziale e della difesa. I fornitori possono migliorare l'accesso al mercato combinando tecnologie inerziali validate con integrazione locale, formazione, calibrazione e supporto per l'intero ciclo di vita. Tali partnership possono anche ridurre le barriere di qualificazione laddove i programmi di approvvigionamento privilegiano il contenuto nazionale. Gli investimenti dovrebbero dare priorità agli impianti in grado di effettuare test ambientali e l'integrazione finale del sistema, piuttosto che limitarsi al solo assemblaggio di componenti. Un modello operativo localizzato può rafforzare le relazioni con i clienti, supportando al contempo entrate ricorrenti a lungo termine derivanti da programmi di aggiornamento, manutenzione e sostituzione.
Le piattaforme di navigazione resilienti creano opportunità che vanno oltre la vendita di sensori singoli.
Il passaggio ad architetture integrate di posizionamento, navigazione e temporizzazione crea opportunità per le aziende di espandersi dalla fornitura di componenti a soluzioni di navigazione complete. La combinazione di IMU con software, riferimenti alternativi, monitoraggio dell'integrità e interfacce specifiche per la piattaforma può aumentare il valore del sistema e fidelizzare maggiormente i clienti. Le previsioni di mercato per i sistemi di rilevamento inerziale dipendono quindi sempre più dal ritmo di sviluppo dell'autonomia, dai requisiti di resilienza del GNSS e dall'implementazione di architetture di navigazione multimodale, piuttosto che dai soli volumi di sensori. Le aziende possono cogliere questa opportunità attraverso prodotti modulari scalabili, dalle piattaforme autonome compatte ai sistemi aerospaziali di fascia alta. Acquisizioni strategiche, partnership software e programmi di sviluppo congiunti possono accelerare l'espansione delle capacità. I fornitori dovrebbero inoltre investire in certificazione, sicurezza informatica e ingegneria del ciclo di vita, poiché queste competenze possono differenziare le soluzioni integrate laddove i clienti danno priorità alla garanzia operativa rispetto alle specifiche dei singoli componenti.
Sviluppi recenti
- Dicembre 2025: Moog ha selezionato Safran per fornire la sua unità di riferimento inerziale Skynaute per la suite avionica Genesys di Moog, a supporto delle piattaforme Lockheed Hercules. Questa selezione rafforza la posizione di Safran nelle applicazioni di navigazione aeronautica e dimostra la continua integrazione della tecnologia HRG Crystal nelle architetture avioniche avanzate.
- Novembre 2025: Honeywell International Inc. ha ricevuto l'autorizzazione dal governo statunitense per le restanti varianti dei suoi sistemi di navigazione inerziale GPS integrati M-Code, consentendo una più ampia diffusione su velivoli militari. L'autorizzazione copre il formato più compatto FALCN e supporta applicazioni che includono velivoli da combattimento collaborativo e piattaforme di caccia avanzate.
- Ottobre 2025: Safran ha presentato Blacknaute negli Stati Uniti, un sistema progettato per ambienti privi di segnale GPS e soggetti a guerra elettronica. Il sistema combina la tecnologia inerziale HRG Dual Core con funzionalità di navigazione resilienti e un'architettura aperta, pensata per le piattaforme attuali ed emergenti del Dipartimento della Difesa statunitense.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -