
イナーシャルセンシングシステム市場:規模・成長・予測 2034
慣性センシングシステム市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:システム別(慣性航法システム、慣性計測装置、安定プラットフォームシステム、ストラップダウンシステム、その他)、コンポーネント別(電気化学加速度計、振動加速度計、MEMS加速度計、角度加速度計、ジャイロスコープ、その他)、用途別(航空、自動車、消費者選挙、防衛、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00023224
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 18, 2026


2025年の市場規模
130億7000 万米ドル
基準年値
2034年の予測
198億7000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
5.38 %
成長率
対象市場
1,542億7,000 万米ドル
(2026年~2034年)
慣性センシングシステム市場の規模は、2025年に130億7000万米ドルと評価され、2034年までに198億7000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)5.38%を記録すると見込まれています。この拡大は、航空宇宙、防衛、自動車、および民生用電子機器における慣性航法、計測、および安定化技術の普及拡大によって支えられており、MEMSアーキテクチャの進歩により、小型化、電力効率、統合の柔軟性、およびコストパフォーマンスが向上しています。
北米の慣性センシングシステム市場は、防衛近代化、自律型プラットフォームの開発、航空電子機器のアップグレードによって支えられています。この地域は、確立されたセンサー製造、大規模な航空宇宙プログラム、そして紛争環境下における堅牢な測位のための調達ニーズといった恩恵を受けています。無人システムや先進車両における小型慣性計測ユニットの採用拡大は、従来のナビゲーション用途を超えて、対象顧客層を拡大させています。
慣性センシングシステム市場の評価と洞察
- 北米:北米は2025年に慣性センシングシステム市場の34~38%のシェアを占め、航空宇宙の近代化、防衛調達、自律型プラットフォーム、および耐障害性測位要件に支えられ、2026年から2034年にかけて年平均成長率(CAGR)5.5~6.0%で成長すると予測されています。
- 米国: 2025年には北米の需要の68~72%を米国が占め、軍事航法および無人システムプログラムに牽引され、年平均成長率(CAGR)5.6~6.1%で拡大すると予測されている。
- 欧州:欧州は2025年に25~29%のシェアを占め、5.0~5.5%の年平均成長率(CAGR)を記録すると予想されており、フランス、ドイツ、英国、イタリア、スペインが航空宇宙、自動車、防衛、産業用センサーの導入を支えている。
- アジア太平洋地域:アジア太平洋地域は2025年には27~31%のシェアを占め、中国、日本、韓国、インドが自動車エレクトロニクス、産業オートメーション、防衛産業の国産化を牽引し、年平均成長率(CAGR)6.0~6.6%で成長すると予測されている。
- 最大のセグメントである防衛分野は、2025年には市場シェアの35~39%を占め、堅調な航法・誘導ニーズを反映して、年平均成長率(CAGR)5.7~6.2%で拡大すると予測されている。
- 高成長分野: MEMS加速度計は2025年に22~26%の市場シェアを占め、小型化と低消費電力化の恩恵を受け、年平均成長率(CAGR)7.2~7.8%で成長すると予測されている。
- 詳細に分析された主要企業:アナログ・デバイセズ、ボッシュ・センサーテック社、コリブリス社、ハネウェル・インターナショナル社、iXblue SAS、カーフォット社、KVHインダストリーズ社、メギット社、ノースロップ・グラマン社、サフラン社。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
慣性センシングシステム市場は、重厚な機械式ナビゲーション装置から、MEMS加速度計とジャイロスコープによって慣性ソリューションの動作帯域幅が拡大した小型のソリッドステートシステムへと成熟しました。キャリブレーション、デジタル処理、センサーフュージョン、パッケージングにより信頼性が向上し、サイズと消費電力の両方が縮小しています。製造においては、精度、環境耐性、ソフトウェア統合、そしてセンサー自体だけでなくソリューション全体の認証能力といった点で、より差別化が進むでしょう。
慣性センシングシステム市場の今後の成長は、アジア太平洋地域および中東における新たな航空宇宙製造施設、自律システムプロジェクト、防衛近代化プログラムへの進出によってもたらされる可能性が高い。電子機器製造能力に重点を置いた調達は、現地での製品の組み立てと認証を促進する可能性がある。一方、航空安全、軍事的有効性、自律システムの信頼性に関する規制は、GNSSの劣化または利用不能な状況下でも確実に動作する、より高い信頼性を備えた慣性システムへの需要を高めている。
慣性センシングシステム市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 130億7000万米ドル |
| 2034年までの市場規模 | 198億7000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 5.38% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
慣性センシングシステム市場分析
慣性センシングシステム市場の需要は、衛星航法が失敗した場合にも位置、速度、姿勢を途切れることなくセンシングできる必要性によって牽引されています。航空、防衛、自動運転車、海洋アプリケーション、ロボット工学、産業など、ますます多くの業界が慣性データをGNSSデータ、ビジョン、レーダー、磁場センシング、その他の参照データと組み合わせて利用しています。そのため、バリューチェーンには、センサー開発、電子機器、校正、組み込みアルゴリズム、ナビゲーションソフトウェア、システム統合、認証、ライフサイクルサポートサービスが含まれます。センサー精度をソフトウェア補正と統合できるメーカーは、より多くのプラットフォームニーズに対応できます。
慣性センシングシステム市場レポートによると、サプライチェーンは製品の性能レベルによって二分されています。ナビゲーションシステム向けのハイエンドアプリケーションでは、常に厳格なバイアス安定性、耐振動性、温度特性、および長時間のキャリブレーションが求められます。一方、自動車および民生機器業界では、量産性、価格、サイズ、およびエネルギー消費量が重視されます。半導体業界の進歩によりMEMSはより一貫性があり統合されていますが、特殊な慣性センサーには依然として高度なテストとアプリケーションに特化した設計が必要です。したがって、この業界は、大量生産センサーメーカーと特殊なナビゲーションシステムサプライヤーからなる二層構造となっています。
競争環境には、多様な半導体企業、航空宇宙関連サプライヤー、防衛関連企業、および専門的なナビゲーションソリューションプロバイダーが参入している。アナログ・デバイセズ社とボッシュ・センサーテック社は半導体およびMEMS技術を活用している一方、ハネウェル・インターナショナル社、ノースロップ・グラマン社、カーフォット社、サフラン社は高信頼性の航空宇宙および防衛用途に注力している。iXblue SAS社とKVHインダストリーズ社はナビゲーションおよび安定化用途向けの特殊な測位技術を提供しており、コリブリス社とメギット社は独自のセンサーと航空宇宙ソリューションを提供している。
戦略的なポジショニングは、個別の部品を提供するのではなく、センサーとナビゲーションアルゴリズムを組み合わせ、プラットフォームソリューション全体を提供することにますます重点が置かれるようになっています。IMUの小型化、ナビゲーションの堅牢性向上、革新的なジャイロスコープ、カスタムエレクトロニクスの開発が進んでいます。最近の製品開発は、SWaP(サイズ、重量、電力)の小型化、オープンアーキテクチャソリューション、GPS非対応運用といった方向性を示しています。防衛関連企業、航空機メーカー、車両設計会社、政府機関との関係構築は、認証プロセスの短縮と収益源の創出に役立ちます。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
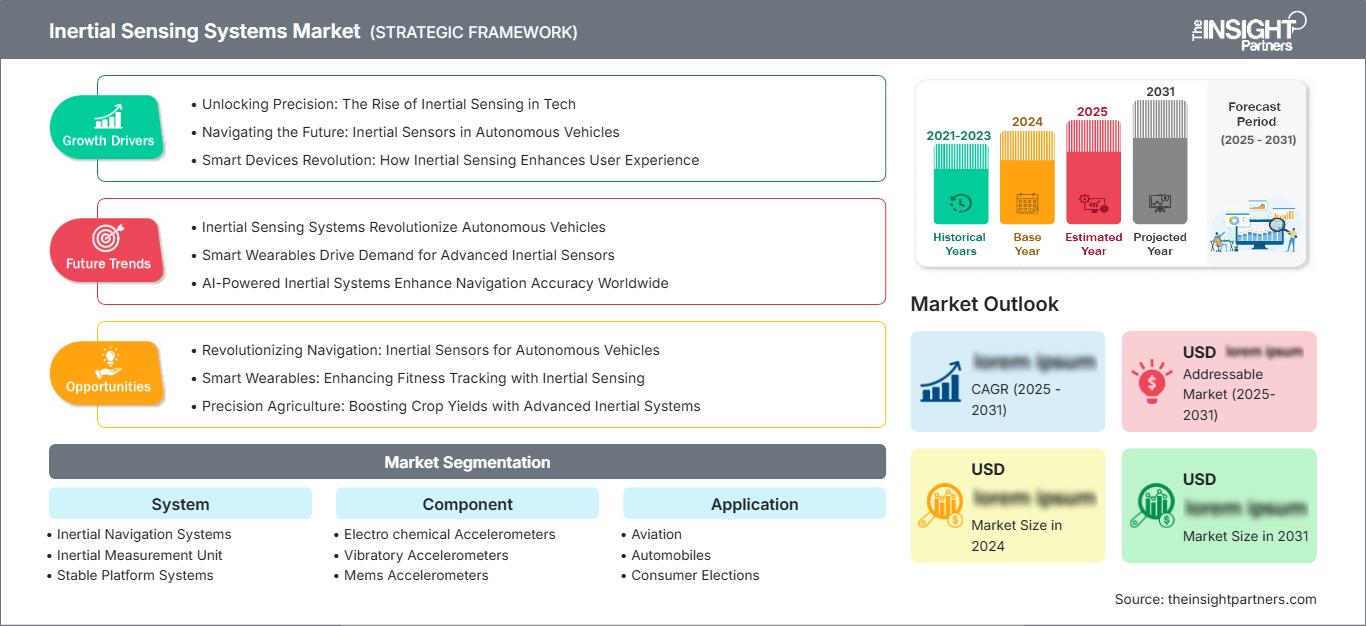
慣性センシングシステム市場:戦略的洞察
地域別分析
北米慣性センシングシステム市場
北米は2025年には34~38%のシェアを占め、2034年まで年平均成長率(CAGR)5.5~6.0%で拡大すると予測されている。米国は依然として最大の需要源であり、軍用航空部隊の近代化、自律性、高精度化、および民間航空輸送の近代化がその原動力となっている。カナダは航空宇宙生産、航法機器、および自動化産業を通じて需要を支えている。さらに、GNSS信号が妨害、劣化、または消失する可能性のある環境における信頼性の高い測位ニーズも需要を支えている。
地域のエコシステムには、半導体メーカー、航空宇宙メーカー、防衛関連企業、ナビゲーション企業などが含まれます。投資は、小型MEMS IMU、マルチセンサーナビゲーション、高信頼性測位ソリューションへとシフトしています。防衛調達は引き続き、アプリケーション開発の触媒となっています。自律航行型船舶、無人航空機、先進自動車産業は、新たな商業アプリケーションを生み出しています。既存の認証施設と高度なエンジニアリング体制は、既に認証を取得しているサプライヤーを支援します。
米国慣性センシングシステム市場
2025年には北米全体の需要の68~72%を米国が占め、年平均成長率(CAGR)は5.6~6.1%と予測されている。航空宇宙・防衛分野における用途は、引き続き業界にとって最も魅力的な分野であり、慣性技術は航空機の航法、ミサイル、無人プラットフォーム、安定化、指向、精密測位などに活用されている。自動車およびロボット産業も、その他の需要拡大の機会を提供している。
ハネウェル・インターナショナル、ノースロップ・グラマン、カーフォット、アナログ・デバイセズ、KVHインダストリーズは、センサー、IMU、航法ソリューション、および関連電子機器の分野で、国内産業において重要な役割を担っています。PNTの耐障害性、SWaPの低減、相互運用性への注目の高まりが、デジタルMEMSおよびハイブリッド航法システムの普及を促進しています。
欧州慣性センシングシステム市場
2025年時点で欧州は25~29%のシェアを占め、年平均成長率(CAGR)は5.0~5.5%と予測されている。英国は航空宇宙・防衛分野、ドイツは自動車エレクトロニクス・産業オートメーション分野、フランスは航空宇宙・防衛・航法システム分野で強みを持つ。イタリアとスペインは航空機製造、防衛エレクトロニクス、産業用ロボット、モビリティシステム分野で貢献している。
フランスは、既存の航空宇宙・防衛エコシステムと慣性航法における能力により、引き続き主導的な地位を維持している。ドイツは自動車および産業用センサーの活用に注力し、英国は航空宇宙エレクトロニクスと自律システムを実現している。イタリアとスペインは、防衛近代化と航空機製造への取り組みを通じて、その存在感を高めている。
アジア太平洋地域における慣性センシングシステム市場
アジア太平洋地域は2025年には27~31%のシェアを占め、年平均成長率(CAGR)は6.0~6.6%で成長すると予測されています。中国は航空宇宙、自動車エレクトロニクス、産業オートメーション、防衛産業の国産化といった分野におけるアプリケーションによって牽引される最大の市場です。日本と韓国は先進的なエレクトロニクス国であり、インドは防衛生産と航空宇宙アプリケーションで成長を遂げています。オーストラリアは防衛の近代化、自律システム、ナビゲーションアプリケーションを通じて貢献しています。この地域では、産業オートメーションと車両の電動化の進展により、小型センサーへの需要が高まっています。国内半導体と防衛生産への政策的な推進も、この地域のエコシステムに貢献しています。
中東・アフリカの慣性センシングシステム市場
中東・アフリカ地域の需要は規模こそ小さいものの、戦略的に重要であり、年平均成長率(CAGR)は4.5~5.2%と予測されている。サウジアラビアとアラブ首長国連邦は、防衛近代化、航空宇宙、自律システム、インフラ整備への投資により、同地域の市場を牽引している。南アフリカ市場は、航空宇宙、鉱業、防衛、産業用途を通じて市場を支えている。
中東・アフリカ市場のその他の地域からの需要は、エネルギーインフラ、海洋、鉱業、遠隔地の産業施設における航行ニーズに由来する。空港、自律検査、防衛プラットフォームへの投資は、堅牢な慣性航法システムの利用拡大につながる可能性がある。サウジアラビアは市場リーダーであり、アラブ首長国連邦は航空宇宙および先進モビリティへの投資を通じてその地位を強化している。

セグメンテーション分析
システム
システムセグメントは、プラットフォーム運用者が統合された航法、安定化、計測機能をますます必要とするようになるにつれ、2026年から2034年にかけて年平均成長率(CAGR)4.9~5.5%で成長すると予測されています。慣性性能、信頼性、継続性がミッションクリティカルとなる分野で、需要が最も高まっています。また、ユーザーがSWaP(サイズ、重量、電力)の低減とプラットフォーム認定の簡素化を求めるにつれ、システムレベルの統合の重要性も高まっています。
- 慣性航法システム:これらのシステムは、航空機、船舶、ミサイル、車両、自律プラットフォームの位置、速度、姿勢を継続的に推定します。衛星航法に独立したバックアップが必要な場合、その戦略的重要性は高まります。
- 慣性計測装置(IMU): IMUは加速度計とジャイロスコープを組み合わせて、直線運動と角運動を測定します。航空宇宙、防衛、ロボット工学、産業オートメーション、自動車システム、そして小型の動作基準を必要とする自律型機械など、幅広い分野で採用されています。
- 安定プラットフォームシステム:安定プラットフォームシステムは、センシング要素をプラットフォームの動きから隔離することで、高精度な航法と安定化を実現します。航空宇宙、防衛、海洋、精密機器といった高度な要求が求められる分野で、依然として重要な役割を果たしています。
- ストラップダウンシステム:ストラップダウン方式は、慣性センサーを可動プラットフォームに直接取り付け、計算機処理に依存します。機械的な複雑さが低いため、コンパクトな設計、信頼性の向上、および最新のデジタルプラットフォームへの統合が可能になります。
成分
コンポーネント分野は、2034年まで年平均成長率(CAGR)6.1~6.7%で成長すると予測されています。半導体技術の革新により、センサーの感度、パッケージング、キャリブレーション、統合性が向上しており、用途固有の要件により、性能クラスや動作環境を問わず、多様なセンシング技術に対する需要が維持されています。
- 電気化学式加速度計:電気化学センシング技術は、特殊な測定要件に対して高い感度を提供します。その用途は、安定した応答特性と高度なエンジニアリングによってシステムの複雑化が正当化される精密環境に集中しています。
- 振動式加速度計:振動式設計は堅牢な動作計測を実現し、要求の厳しいナビゲーションや産業用途に対応できます。その優れた性能特性により、耐久性と再現性の高いセンシングが不可欠な用途で重宝されます。
- MEMS加速度計: MEMS加速度計は、小型、低消費電力、製造の容易さ、デジタル統合といった特長を兼ね備えているため、ますます重要性を増しています。その適用範囲は、自動車、民生機器、産業機器、航空宇宙、防衛など多岐にわたります。
- 角度加速度計:角度加速度計は回転加速度を測定し、特殊な誘導、安定化、および動作解析機能をサポートします。需要は、高精度な動的測定を必要とする高度なナビゲーションおよび制御システムに集中しています。
- ジャイロスコープ:ジャイロスコープは、航法、安定化、制御に不可欠な角速度情報を提供します。その技術は、MEMSデバイスから高性能な光学式および共振式アーキテクチャまで多岐にわたり、精度、環境、コストなど、さまざまな要件に対応しています。
応用
アプリケーション分野は、2026年から2034年にかけて年平均成長率(CAGR)5.2~5.8%で成長すると予測されています。防衛および航空分野は引き続き重要な高付加価値アプリケーションであり、自動車および家電製品分野では販売台数が拡大しています。自律性の向上に伴い、あらゆるプラットフォームクラスにおいて、高精度な動作および姿勢データの必要性が高まっています。
- 航空分野:航空用途では、高精度な姿勢、航法、および安定化情報が求められます。商用機および軍用機では、運用継続性を維持するために、慣性航法システムと衛星航法やその他の代替航法源を組み合わせるケースが増えています。
- 自動車:自動車分野における応用は、先進運転支援システム、自動運転、車両ダイナミクス、ナビゲーション、電子安定化などを通じて拡大しています。センサーフュージョンと、ますます普及が進むソフトウェア定義型車両アーキテクチャは、慣性計測システムの幅広い採用を支えています。
- 消費者向け製品:消費者向け電子機器では、慣性センサーが方位検出、モーション追跡、画像安定化、ゲーム、ウェアラブルデバイス、ユーザーインターフェース機能などに利用されています。大量生産においては、小型で低消費電力、高集積のアーキテクチャが求められます。
- 防衛分野:防衛用途では、厳しい環境条件や電磁環境下においても、堅牢な航法、誘導、照準、安定化、およびプラットフォーム制御が求められます。継続的な近代化に伴い、高精度で堅牢、かつ小型化が進む慣性航法技術への需要が高まっています。
機会の概要
|
応用 |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階 |
|
航空 |
高い |
飛行自律性 |
成熟した |
|
自動車 |
中くらい |
車両ダイナミクス |
スケーリング |
|
消費者選挙 |
中くらい |
モーション追跡 |
成熟した |
|
防衛 |
高い |
弾力性のあるPNT |
成熟した |
慣性センシングシステム市場の成長要因と影響分析
GNSSの脆弱性により、独立した航法基準への需要が高まっている。
妨害、なりすまし、信号の遮断により、軍事および商業用途における慣性基準の重要性が高まっています。衛星信号が最適に機能しない状況では、慣性基準は、特に代替基準と組み合わせることで、位置、速度、姿勢を継続的に提供する機会を提供します。このような基準の必要性から、航空機、無人航空機、ミサイル、車両、船舶の調達ガイドラインに要件が盛り込まれるようになりました。サプライヤーは、慣性センシングと視覚、磁気、レーダー、その他の情報源を組み合わせたナビゲーションソリューションの統合を開始しています。ソフトウェア、キャリブレーション、統合、保守を含む堅牢なナビゲーションが求められるため、センサーの販売だけにとどまりません。確実な測位のためには、より優れたIMUとジャイロスコープがより多くの顧客を引き付けるでしょう。
小型化により、慣性センシングは自律型プラットフォーム全体に広がりつつある。
MEMS製造、パッケージング、信号調整、デジタル補正における進歩により、慣性センシングモジュールの物理的な形状が縮小し、エネルギー効率が向上しています。このような進歩により、小型無人航空機、ロボット、産業機械、自動車、ウェアラブルデバイス、小型ナビゲーションデバイスなどに慣性センシング機能を利用できるようになります。特にバッテリー駆動の自律型デバイスでは、センサーの消費電力が動作時間と運用コストに影響するため、SWaP(サイズ、重量、電力)要件の削減が極めて重要です。このような傾向は、センサー価格が高度なナビゲーションデバイスよりも低いにもかかわらず、販売台数の増加につながっています。校正の安定性や環境性能を損なうことなく、このようなメリットを提供できる慣性センサーメーカーは、より幅広い市場に対応できる立場になるでしょう。
防衛近代化は、高信頼性慣性技術に対する需要を維持している。
海軍防衛組織は、航行の耐性、精密誘導、自律性、およびプラットフォームの生存性といった要素に重点を置き、慣性技術システムの継続的な開発を奨励している。現代の航空機、砲兵システム、ミサイル、無人航空システム、および海軍防衛プラットフォームは、位置情報の基準が損なわれた場合でも、高精度な航行をますます必要としている。そのため、現在の調達プロジェクトでは、耐衝撃性、温度安定性、最小限のドリフト、セキュアなアーキテクチャ、および既存のデジタルアーキテクチャとの互換性を備えたシステムへのニーズが高まっている。この結果、市場は、防衛分野で豊富な経験を持つ有資格サプライヤーからのシステムを求める状況になっている。また、この市場は、大型化せず、エネルギー消費量も少なく、性能基準を満たす新しい小型技術にも門戸を開いている。
慣性センシングシステム市場の将来動向
マルチモーダルで耐障害性の高いナビゲーションは、標準的なアーキテクチャとなるだろう。
慣性センシングシステム市場の動向は、将来の航法システムが単一の外部参照に依存するのではなく、慣性センシングと複数の独立した情報源を組み合わせる可能性が高いことを示しています。GNSSが利用できない場合、視覚、磁場マッピング、レーダー、LiDAR、天体参照、低軌道信号などが慣性出力を補完できます。このアーキテクチャは、動作条件に応じて入力を選択および重み付けできるソフトウェア定義航法プラットフォームを促進します。サプライヤーにとって、競争上の差別化は、センサー仕様だけではなく、アルゴリズム、センサー融合、完全性監視、迅速な適応にますます依存するようになるでしょう。防衛および自律型アプリケーションは、その動作環境において継続性と回復力がより重視されるため、採用をリードする可能性が高いです。認証フレームワークとコンピューティング能力が成熟するにつれて、商用航空および高度なモビリティプラットフォームがそれに続く可能性があります。その結果、センシングハードウェアと航法ソフトウェアの統合がさらに進むでしょう。
低SWaP慣性モジュールは、より多くの自律型機械に普及するだろう。
MEMSの性能向上に伴い、慣性モジュールは小型化、エネルギー効率の向上、統合の容易化が期待されます。この進歩は、これまでセンサーサイズや消費電力の制約を受けていた自律型ロボット、ドローン、産業車両、先進的な自動車システム、小型航空宇宙プラットフォームなどを支えるでしょう。標準化されたインターフェースと組み込み処理により、統合の複雑さがさらに軽減され、プラットフォーム開発者は大規模なカスタム電子機器を必要とせずに慣性機能を実装できるようになります。同時に、ハイエンドシステムでは、長期間の精度と過酷な環境下での性能が不可欠なため、専用のジャイロスコープと加速度計が引き続き使用されます。したがって、市場は大量生産される小型デバイスと高精度ナビゲーションモジュールの間でますます細分化されていくでしょう。スケーラブルなアーキテクチャによってこれらのカテゴリをうまく橋渡しできるサプライヤーは、価格帯と精度レベル全体で差別化された性能を維持しながら、より幅広いアプリケーションポートフォリオに対応できます。
慣性センシングシステム市場の機会
現地製造パートナーシップは、新興防衛市場における採用を拡大できる。
新興防衛市場は、現地での製造、組み立て、試験、保守能力を確立する慣性技術サプライヤーにとって好機となる。各国政府は、戦略的な電子機器および防衛サプライチェーンへの国内参加をますます重視しており、技術移転協定や地域パートナーシップへのインセンティブが生まれている。航空宇宙および防衛調達の拡大に伴い、インド、中東、および一部のアジア太平洋諸国は特に重要である。サプライヤーは、検証済みの慣性技術と現地での統合、トレーニング、校正、ライフサイクルサポートを組み合わせることで、市場アクセスを改善できる。このようなパートナーシップは、調達プログラムが国内調達を優先する場合、資格取得の障壁を低減することにもつながる。投資は、単なる製品組み立てではなく、環境試験と最終システム統合が可能な施設を優先すべきである。地域密着型の運用モデルは、顧客との関係を強化すると同時に、アップグレード、保守、交換プログラムからの長期的な継続収益を支えることができる。
堅牢なナビゲーションプラットフォームは、単体センサーの販売にとどまらない機会を生み出す。
測位、航法、タイミングを統合したアーキテクチャへの移行は、企業が部品供給から完全な航法ソリューションへと事業を拡大する機会を生み出しています。IMUとソフトウェア、代替基準、整合性監視、プラットフォーム固有のインターフェースを組み合わせることで、システムの価値を高め、顧客維持率を向上させることができます。そのため、慣性センシングシステム市場の予測は、センサーの数量だけでなく、自律性、GNSSの耐障害性要件、マルチモーダル航法アーキテクチャの展開のペースにますます依存するようになっています。企業は、小型自律プラットフォームからハイエンドの航空宇宙システムまで拡張可能なモジュール製品を通じて、この機会を追求できます。戦略的な買収、ソフトウェアパートナーシップ、共同開発プログラムは、能力拡張を加速させることができます。サプライヤーは、認証、サイバーセキュリティ、ライフサイクルエンジニアリングにも投資する必要があります。これらの能力は、顧客が個々のコンポーネント仕様よりも運用保証を優先する場合に、統合ソリューションを差別化できるからです。
最近の動向
- 2025年12月:サフランは、ロッキード・ハーキュリーズ輸送機をサポートするムーグ社のGenesysアビオニクススイート向けに、同社のSkynaute慣性基準ユニットを提供する企業としてムーグ社に選定されました。この選定により、航空機航法アプリケーションにおけるサフランの地位が強化され、HRG Crystalテクノロジーが先進的なアビオニクスアーキテクチャに継続的に統合されていることを示すものとなります。
- 2025年11月:ハネウェル・インターナショナル社は、 Mコード組み込み型GPS慣性航法システムの残りのバリエーションについて米国政府の認可を取得し、軍用機への幅広い展開が可能となった。この認可は、より小型のFALCNフォームファクターを対象とし、共同戦闘機や先進戦闘機プラットフォームなどの用途をサポートする。
- 2025年10月:サフラン社は、 GPSが利用できない環境や電子戦が展開される環境向けに、米国でBlacknauteを発表した。このシステムは、HRGデュアルコア慣性技術と堅牢な航法機能、そして米国国防総省の現行および将来のプラットフォーム向けに設計されたオープンアーキテクチャを組み合わせている。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -