
Mercado de sistemas de detección inercial: tamaño, crecimiento y previsiones 2034
Tamaño del mercado y pronósticos de sistemas de detección inercial (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por sistema (sistemas de navegación inercial, unidad de medición inercial, sistemas de plataforma estable, sistemas de sujeción, otros); componente (acelerómetros electroquímicos, acelerómetros vibratorios, acelerómetros MEMS, acelerómetros angulares, giroscopios, otros); aplicación (aviación, automóviles, elecciones de consumo, defensa, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00023224
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 18, 2026


Tamaño del mercado en 2025
13.070 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
19.870 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
5,38 %
Índice de crecimiento
Mercado potencial
154.270 millones de dólares estadounidenses
(2026-2034)
El mercado de sistemas de detección inercial alcanzó un valor de 13.070 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 19.870 millones de dólares estadounidenses en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 5,38% durante el período 2026-2034. Esta expansión se ve impulsada por una mayor implementación de tecnologías de navegación, medición y estabilización inercial en los sectores aeroespacial, de defensa, automotriz y de electrónica de consumo, mientras que los avances en las arquitecturas MEMS mejoran la compacidad, la eficiencia energética, la flexibilidad de integración y la relación coste-beneficio.
El mercado norteamericano de sistemas de detección inercial se ve impulsado por la modernización de la defensa, el desarrollo de plataformas autónomas y las mejoras en la electrónica aeronáutica. La región se beneficia de una sólida industria de fabricación de sensores, amplios programas aeroespaciales y la necesidad de adquirir sistemas de posicionamiento robustos en entornos complejos. La creciente adopción de unidades de medición inercial compactas en sistemas no tripulados y vehículos avanzados está ampliando el mercado potencial más allá de las aplicaciones de navegación convencionales.
Análisis y perspectivas del mercado de sistemas de detección inercial
- América del Norte: América del Norte representó una cuota de mercado del 34-38% en sistemas de detección inercial en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,5-6,0% durante el período 2026-2034, impulsada por la modernización aeroespacial, la adquisición de equipos de defensa, las plataformas autónomas y los requisitos de posicionamiento resiliente.
- EE. UU.: Estados Unidos representó entre el 68 % y el 72 % de la demanda norteamericana en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,6 % al 6,1 %, impulsada por los programas de navegación militar y sistemas no tripulados.
- Europa: Europa representó entre el 25 % y el 29 % del mercado en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 5,0 % al 5,5 %, con Francia, Alemania, el Reino Unido, Italia y España impulsando la adopción de sensores en los sectores aeroespacial, automotriz, de defensa e industrial.
- Asia Pacífico: La región de Asia Pacífico representó una participación del 27-31% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,0-6,6%, liderada por China, Japón, Corea del Sur e India a través de la electrónica automotriz, la automatización industrial y la localización de la defensa.
- Segmento más importante: El sector de la defensa representó una cuota de mercado del 35-39% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,7-6,2%, lo que refleja los requisitos de navegación y guiado resilientes.
- Segmento de alto crecimiento: Los acelerómetros MEMS representaron una cuota de mercado del 22-26% en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 7,2-7,8%, beneficiándose de la miniaturización y el menor consumo de energía.
- Empresas clave analizadas en detalle: Analog Devices, Bosch Sensortec GmbH, Colibrys Ltd., Honeywell International Inc., iXblue SAS, Kearfott Corporation, KVH Industries, Inc., Meggitt plc, Northrop Grumman Corporation y Safran.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de sistemas de detección inercial ha evolucionado desde pesados conjuntos de navegación mecánica hasta sistemas compactos de estado sólido, donde los acelerómetros y giroscopios MEMS amplían el ancho de banda operativo de las soluciones inerciales. La calibración, el procesamiento digital, la fusión de sensores y el encapsulado mejoran la fiabilidad, a la vez que reducen el tamaño y el consumo energético. La fabricación se diferenciará cada vez más en función de la precisión, la resistencia ambiental, la integración de software y la capacidad de certificar soluciones que vayan más allá de los propios sensores.
El crecimiento futuro del mercado de sistemas de detección inercial podría implicar la expansión a nuevas instalaciones de fabricación aeroespacial, proyectos de autonomía y programas de modernización de la defensa en Asia Pacífico y Oriente Medio. Las adquisiciones centradas en la capacidad de producción electrónica pueden impulsar el ensamblaje y la cualificación local de productos. Mientras tanto, las regulaciones en materia de seguridad aérea, eficacia militar y fiabilidad de la autonomía están impulsando la demanda de sistemas inerciales más fiables que funcionen correctamente en condiciones de GNSS degradadas o sin cobertura.
Alcance del informe de mercado de sistemas de detección inercial
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 13.070 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 19.870 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 5,38% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de sistemas de detección inercial
La demanda en el mercado de sistemas de detección inercial está impulsada por la necesidad de obtener datos de posición, velocidad y orientación de forma ininterrumpida en caso de fallo de la navegación por satélite. Cada vez más sectores, como la aviación, la defensa, los vehículos autónomos, las aplicaciones marinas, la robótica y la industria, combinan datos inerciales con datos GNSS, visión artificial, radar, detección de campos magnéticos u otras referencias. Por lo tanto, la cadena de valor abarca el desarrollo de sensores, la electrónica, la calibración, los algoritmos integrados, el software de navegación, la integración de sistemas, la cualificación y los servicios de soporte durante todo el ciclo de vida. Los fabricantes capaces de integrar la precisión de los sensores con la compensación por software pueden satisfacer las necesidades de una mayor variedad de plataformas.
El informe del mercado de sistemas de detección inercial muestra que la cadena de suministro se divide según el nivel de rendimiento del producto. Las aplicaciones de alta gama para sistemas de navegación siempre requerirán una estricta estabilidad de polarización, tolerancia a las vibraciones, comportamiento ante la temperatura y una calibración prolongada. En contraste, las industrias automotriz y de bienes de consumo se centrarán en el volumen, la asequibilidad, el tamaño y el consumo de energía. Los avances en la industria de semiconductores están haciendo que los MEMS sean más consistentes e integrados, pero los sensores inerciales especializados aún requerirán pruebas exhaustivas y un diseño orientado a la aplicación. Por lo tanto, la industria representa un sistema de dos niveles con fabricantes de sensores de alto volumen y proveedores de sistemas de navegación especializados.
El panorama competitivo incluye empresas de semiconductores diversificadas, proveedores aeroespaciales, contratistas de defensa y proveedores de soluciones de navegación especializadas. Analog Devices Inc. y Bosch Sensortec GmbH aprovechan la tecnología de semiconductores y MEMS, mientras que Honeywell International Inc., Northrop Grumman Corporation, Kearfott Corporation y Safran se centran en aplicaciones aeroespaciales y de defensa de alta fiabilidad. iXblue SAS y KVH Industries, Inc. aportan posicionamiento especializado para aplicaciones de navegación y estabilización, mientras que Colibrys Ltd. y Meggitt plc contribuyen con sensores y soluciones aeroespaciales únicas.
El posicionamiento estratégico se centra cada vez más en combinar sensores con algoritmos de navegación y soluciones de plataforma completas, en lugar de ofrecer componentes individuales. Existe una tendencia hacia la miniaturización de las IMU, la robustez de la navegación, los giroscopios innovadores y la electrónica personalizada. Los recientes desarrollos de productos ilustran la tendencia hacia un menor tamaño, peso y consumo de energía (SWaP), soluciones de arquitectura abierta y el funcionamiento sin GPS. Las relaciones con los principales contratistas de defensa, fabricantes de aeronaves, diseñadores de vehículos y organismos gubernamentales ayudan a acortar los procesos de cualificación y a generar ingresos.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
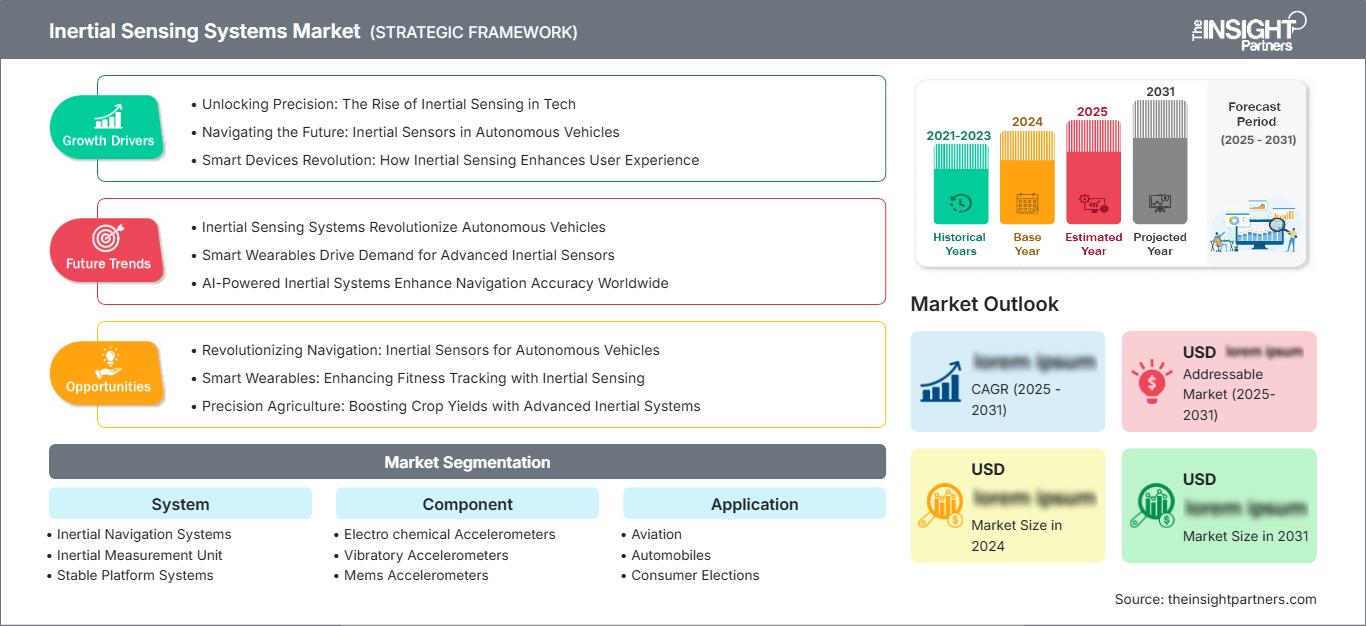
Mercado de sistemas de detección inercial: Perspectivas estratégicas
Perspectivas regionales
Mercado de sistemas de detección inercial en Norteamérica
América del Norte representó entre el 34 % y el 38 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,5 % al 6,0 % hasta 2034. Estados Unidos sigue siendo la principal fuente de demanda, impulsada por la modernización de las fuerzas aéreas militares, la autonomía, la precisión y las mejoras en el transporte aéreo comercial. Canadá contribuye a esta demanda mediante la producción aeroespacial, los equipos de navegación y la industria de la automatización. Además, se requiere un posicionamiento fiable en entornos donde la señal GNSS puede verse interferida, degradada o perdida.
El ecosistema regional incluye productores de semiconductores, fabricantes aeroespaciales, empresas de defensa y compañías de navegación. Las inversiones se están orientando hacia unidades de medición inercial (IMU) MEMS pequeñas, navegación multisensor y soluciones de posicionamiento resilientes. La adquisición de equipos de defensa continúa siendo un catalizador para diversas aplicaciones. Las industrias marítima autónoma, de aeronaves no tripuladas y automotriz avanzada generan aplicaciones comerciales adicionales. Las instalaciones de calificación y la alta capacidad de ingeniería existentes respaldarán a los proveedores que ya cuentan con la certificación.
Mercado estadounidense de sistemas de detección inercial
En 2025, Estados Unidos representó entre el 68 % y el 72 % de la demanda norteamericana, con una previsión de crecimiento anual compuesto (CAGR) del 5,6 % al 6,1 %. Las aplicaciones en el sector aeroespacial y de defensa siguen siendo las más atractivas para la industria, con la tecnología inercial aplicada a la navegación aérea, misiles, plataformas no tripuladas, estabilización, puntería y posicionamiento de precisión. Los sectores automotriz y robótico también ofrecen otras oportunidades de crecimiento.
Honeywell International Inc., Northrop Grumman Corporation, Kearfott Corporation, Analog Devices Inc. y KVH Industries Inc. desempeñan un papel fundamental en la industria nacional en lo que respecta a sensores, IMU, soluciones de navegación y electrónica relacionada. El creciente interés en la resiliencia de los sistemas PNT, la reducción del tamaño, el peso y el consumo de energía (SWaP) y la interoperabilidad está impulsando la adopción de sistemas MEMS digitales y sistemas de navegación híbridos.
Mercado europeo de sistemas de detección inercial
Europa representó entre el 25 % y el 29 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,0 % al 5,5 %. El Reino Unido cuenta con capacidad aeroespacial y de defensa, Alemania con electrónica automotriz y automatización industrial, mientras que Francia posee capacidades aeroespaciales, de defensa y de sistemas de navegación. Italia y España contribuyen a través de la fabricación de aeronaves, la electrónica de defensa, la robótica industrial y los sistemas de movilidad.
Francia sigue siendo una nación líder gracias a su ecosistema aeroespacial y de defensa y a sus capacidades en navegación inercial. Alemania aprovecha el uso de sensores automotrices e industriales, mientras que el Reino Unido impulsa la electrónica aeroespacial y los sistemas autónomos. Italia y España han cobrado mayor relevancia gracias a sus esfuerzos en la modernización de la defensa y la fabricación de aeronaves.
Mercado de sistemas de detección inercial en la región Asia-Pacífico
La región APAC representó una participación del 27-31% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,0-6,6%. China es el mercado más grande, impulsado por aplicaciones en los sectores aeroespacial, electrónico automotriz, automatización industrial y localización de la defensa. Japón y Corea del Sur son países con una avanzada industria electrónica, e India está creciendo en la producción de defensa y aplicaciones aeroespaciales. Australia contribuye mediante la modernización de su defensa, sistemas autónomos y aplicaciones de navegación. En la región, el crecimiento de la automatización industrial y la electrificación de vehículos genera una mayor demanda de sensores miniaturizados. El impulso político hacia la producción nacional de semiconductores y defensa también contribuye al ecosistema regional.
Mercado de sistemas de detección inercial en Oriente Medio y África
La demanda en Oriente Medio y África es menor, pero estratégicamente importante, con un crecimiento previsto a una tasa compuesta anual del 4,5-5,2%. Arabia Saudita y los Emiratos Árabes Unidos lideran el mercado en la región gracias a su inversión en modernización de la defensa, el sector aeroespacial, la autonomía y la infraestructura. El mercado sudafricano ofrece apoyo a través de los sectores aeroespacial, minero, de defensa e industrial.
La demanda en otras partes del mercado de Oriente Medio y África proviene de las necesidades de navegación en infraestructuras energéticas, marítimas, mineras e instalaciones industriales remotas. Las inversiones en aeropuertos, inspección autónoma y plataformas de defensa pueden resultar en un mayor uso de sistemas inerciales robustos. Arabia Saudita es líder del mercado, mientras que los Emiratos Árabes Unidos están consolidando su posición mediante inversiones en el sector aeroespacial y la movilidad avanzada.

Análisis de segmentación
Sistema
Se prevé que el segmento de sistemas crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,9 % al 5,5 % durante el período 2026-2034, a medida que los operadores de plataformas requieran cada vez más capacidades integradas de navegación, estabilización y medición. La demanda es mayor en aquellos casos donde el rendimiento inercial, la fiabilidad y la continuidad son fundamentales para la misión. La integración a nivel de sistema también está cobrando importancia, ya que los usuarios buscan un menor tamaño, peso y consumo de energía (SWaP) y una cualificación de plataforma simplificada.
- Sistemas de navegación inercial: Estos sistemas proporcionan estimación continua de posición, velocidad y actitud para aeronaves, buques, misiles, vehículos y plataformas autónomas. Su importancia estratégica aumenta cuando la navegación por satélite requiere un sistema de respaldo independiente.
- Unidad de Medición Inercial (IMU): Las IMU combinan acelerómetros y giroscopios para medir el movimiento lineal y angular. Su uso se extiende a los sectores aeroespacial, de defensa, robótica, automatización industrial, sistemas automotrices y máquinas autónomas que requieren referencias de movimiento compactas.
- Sistemas de plataforma estable: Los sistemas de plataforma estable permiten una navegación y estabilización de alta precisión al aislar los elementos sensores del movimiento de la plataforma. Siguen siendo relevantes en aplicaciones exigentes de los sectores aeroespacial, de defensa, naval y de instrumentación de precisión.
- Sistemas de sujeción: Las arquitecturas de montaje fijo instalan directamente sensores inerciales en la plataforma móvil y se basan en el procesamiento computacional. Su menor complejidad mecánica permite diseños compactos, mayor fiabilidad e integración en plataformas digitales modernas.
Componente
Se prevé que el segmento de componentes registre una tasa de crecimiento anual compuesta (CAGR) del 6,1 % al 6,7 % hasta 2034. La innovación en semiconductores está mejorando la sensibilidad, el encapsulado, la calibración y la integración de los sensores, mientras que los requisitos específicos de cada aplicación siguen manteniendo la demanda de múltiples tecnologías de detección en todas las clases de rendimiento y entornos operativos.
- Acelerómetros electroquímicos: Las tecnologías de detección electroquímica ofrecen alta sensibilidad para requisitos de medición especializados. Su aplicación se concentra en entornos de precisión donde las características de respuesta estables y la ingeniería especializada justifican una mayor complejidad del sistema.
- Acelerómetros vibratorios: Los diseños vibratorios proporcionan una medición de movimiento robusta y son adecuados para aplicaciones industriales y de navegación exigentes. Sus características de rendimiento los hacen valiosos cuando la durabilidad y la detección repetible son esenciales.
- Acelerómetros MEMS: Los acelerómetros MEMS son cada vez más importantes debido a que combinan dimensiones compactas, bajo consumo de energía, facilidad de fabricación e integración digital. Su aplicabilidad abarca plataformas automotrices, de consumo, industriales, aeroespaciales y de defensa.
- Acelerómetros angulares: Los acelerómetros angulares miden la aceleración rotacional y son útiles para funciones especializadas de guiado, estabilización y análisis de movimiento. Su demanda se concentra en sistemas avanzados de navegación y control que requieren mediciones dinámicas precisas.
- Giroscopios: Los giroscopios proporcionan información sobre la velocidad angular, esencial para la navegación, la estabilización y el control. Las tecnologías abarcan desde dispositivos MEMS hasta arquitecturas ópticas y resonantes de alto rendimiento, que satisfacen diferentes requisitos de precisión, medioambientales y de coste.
Solicitud
Se prevé que el segmento de aplicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,2 % al 5,8 % durante el período 2026-2034. La defensa y la aviación siguen siendo aplicaciones importantes de alto valor, mientras que los automóviles y la electrónica de consumo aumentan el volumen de unidades. El aumento de la autonomía refuerza la necesidad de datos precisos de movimiento y orientación en todas las plataformas.
- Aviación: Las aplicaciones aeronáuticas requieren información de alta fiabilidad sobre actitud, navegación y estabilización. Las aeronaves comerciales y militares combinan cada vez más sistemas inerciales con satélites y fuentes de navegación alternativas para mantener la continuidad operativa.
- Automóviles: Las aplicaciones automotrices se están expandiendo gracias a la asistencia avanzada al conductor, la conducción autónoma, la dinámica vehicular, la navegación y la estabilización electrónica. La fusión de sensores y las arquitecturas vehiculares cada vez más definidas por software favorecen una mayor adopción de la tecnología inercial.
- Elecciones de consumo: Las aplicaciones de electrónica de consumo utilizan sensores inerciales para la orientación, el seguimiento del movimiento, la estabilización de imagen, los videojuegos, los dispositivos portátiles y las funciones de interfaz de usuario. La producción en grandes volúmenes favorece las arquitecturas compactas, de bajo consumo y altamente integradas.
- Defensa: Las aplicaciones de defensa requieren sistemas robustos de navegación, guiado, puntería, estabilización y control de plataformas en condiciones ambientales y electromagnéticas adversas. La continua modernización impulsa la demanda de tecnologías inerciales precisas, resistentes y cada vez más compactas.
Resumen de la oportunidad
|
Solicitud |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción |
|
Aviación |
Alto |
Autonomía de vuelo |
Maduro |
|
automóviles |
Medio |
Dinámica vehicular |
Escalada |
|
Elecciones de los consumidores |
Medio |
Seguimiento de movimiento |
Maduro |
|
Defensa |
Alto |
PNT resiliente |
Maduro |
Factores que impulsan el crecimiento del mercado de sistemas de detección inercial y análisis de su impacto
La vulnerabilidad del GNSS está aumentando la demanda de referencias de navegación independientes.
La interferencia, la suplantación y el bloqueo de señales han incrementado la importancia de las referencias inerciales en aplicaciones militares y comerciales. En situaciones donde las señales satelitales no funcionan de manera óptima, las referencias inerciales ofrecen la oportunidad de proporcionar continuamente información sobre posiciones, velocidades y actitudes, especialmente en combinación con referencias alternativas. La necesidad de dichas referencias ha llevado a la inclusión de estos requisitos en las directrices de adquisición de aeronaves, vehículos aéreos no tripulados, misiles, vehículos y embarcaciones marítimas. Los proveedores han comenzado a integrar soluciones de navegación que combinan sensores inerciales con visión, magnetismo, radar y otras fuentes. No se trata solo de la venta de sensores, debido a la necesidad de una navegación robusta que involucre software, calibración, integración y mantenimiento. Para un posicionamiento preciso, es probable que mejores unidades de medición inercial (IMU) y giroscopios atraigan a más clientes.
La miniaturización está ampliando la detección inercial a través de plataformas autónomas.
Los avances en la fabricación, el empaquetado, el acondicionamiento de señales y la corrección digital de MEMS están dando como resultado una reducción del tamaño físico de los módulos de detección inercial y una mayor eficiencia energética. Estos avances permiten el uso de la detección inercial en aeronaves no tripuladas pequeñas, robots, maquinaria industrial, automóviles, dispositivos portátiles y dispositivos de navegación de pequeño tamaño. La reducción de los requisitos de tamaño, peso y consumo de energía (SWaP) es especialmente crucial para los dispositivos autónomos alimentados por batería, ya que el consumo de energía del sensor influye en su autonomía y costes operativos. Esta tendencia se traduce en un aumento de las ventas unitarias, a pesar de que el precio del sensor es inferior al de dispositivos de navegación sofisticados. Los fabricantes de sensores inerciales capaces de ofrecer estas ventajas sin comprometer la estabilidad de la calibración ni el rendimiento ambiental estarán en condiciones de atender mercados más amplios.
La modernización de la defensa mantiene la demanda de tecnologías inerciales de alta integridad.
Las organizaciones de defensa naval se centran en la resiliencia de la navegación, la precisión de la guía, la autonomía y la capacidad de supervivencia de las plataformas, impulsando el desarrollo continuo de sistemas de tecnología inercial. Las aeronaves modernas, los sistemas de artillería, los misiles, los sistemas aéreos no tripulados y las plataformas de defensa naval requieren cada vez más una navegación precisa, incluso cuando sus referencias de posicionamiento se ven comprometidas. Por lo tanto, los proyectos de adquisición actuales exigen sistemas resistentes a impactos, estables a temperaturas extremas, con mínima deriva, arquitectura segura y compatibilidad con la arquitectura digital actual. Esto genera una demanda en el mercado de sistemas de proveedores cualificados con amplia experiencia en defensa. Este mercado también está abierto a tecnologías más novedosas y de pequeña escala, siempre que cumplan con los criterios de rendimiento sin ser voluminosas ni consumir mucha energía.
Tendencias futuras del mercado de sistemas de detección inercial
La navegación multimodal resiliente se convertirá en una arquitectura estándar.
Las tendencias del mercado de sistemas de detección inercial indican que los futuros sistemas de navegación probablemente combinarán la detección inercial con múltiples fuentes de información independientes, en lugar de depender de una única referencia externa. La visión, el mapeo del campo magnético, el radar, el LiDAR, las referencias celestes y las señales de órbita terrestre baja pueden complementar las salidas inerciales cuando el GNSS no esté disponible. Esta arquitectura fomentará plataformas de navegación definidas por software, capaces de seleccionar y ponderar las entradas según las condiciones operativas. Para los proveedores, la diferenciación competitiva dependerá cada vez más de los algoritmos, la fusión de sensores, la monitorización de la integridad y la rápida adaptación, en lugar de solo de las especificaciones de los sensores. Es probable que las aplicaciones de defensa y autónomas lideren la adopción, ya que sus entornos operativos hacen mayor hincapié en la continuidad y la resiliencia. La aviación comercial y las plataformas de movilidad avanzada podrían seguirles a medida que maduren los marcos de certificación y las capacidades informáticas. El resultado será una mayor integración entre el hardware de detección y el software de navegación.
Los módulos inerciales de bajo consumo de energía y tamaño se incorporarán cada vez más a las máquinas autónomas.
Se prevé que los módulos inerciales se vuelvan más pequeños, más eficientes energéticamente y más fáciles de integrar a medida que mejore el rendimiento de los MEMS. Este avance impulsará robots autónomos, drones, vehículos industriales, sistemas automotrices avanzados y plataformas aeroespaciales compactas que antes se enfrentaban a limitaciones relacionadas con el tamaño de los sensores o el consumo de energía. Las interfaces estandarizadas y el procesamiento integrado pueden reducir aún más la complejidad de la integración, permitiendo a los desarrolladores de plataformas implementar funciones inerciales sin necesidad de una electrónica personalizada extensa. Al mismo tiempo, los sistemas de gama alta conservarán giroscopios y acelerómetros especializados, donde la precisión a largo plazo y el rendimiento en entornos adversos siguen siendo esenciales. Por lo tanto, el mercado se segmentará cada vez más entre dispositivos compactos de gran volumen y módulos de navegación de precisión. Los proveedores que logren conectar estas categorías mediante arquitecturas escalables podrán abarcar carteras de aplicaciones más amplias, manteniendo un rendimiento diferenciado en los distintos niveles de precio y precisión.
Oportunidades de mercado en sistemas de detección inercial
Las alianzas de fabricación local pueden ampliar la adopción en los mercados de defensa emergentes.
Los mercados emergentes de defensa ofrecen oportunidades para los proveedores de tecnología inercial que establezcan capacidades locales de fabricación, ensamblaje, pruebas y mantenimiento. Los gobiernos buscan cada vez más la participación nacional en las cadenas de suministro estratégicas de electrónica y defensa, lo que incentiva los acuerdos de transferencia de tecnología y las alianzas regionales. India, Oriente Medio y algunas economías de Asia-Pacífico son particularmente relevantes debido a la creciente adquisición de productos aeroespaciales y de defensa. Los proveedores pueden mejorar el acceso al mercado combinando tecnología inercial validada con integración local, capacitación, calibración y soporte durante todo el ciclo de vida. Estas alianzas también pueden reducir las barreras de calificación cuando los programas de adquisición priorizan el contenido nacional. La inversión debe priorizar las instalaciones capaces de realizar pruebas ambientales e integración final del sistema, en lugar de limitarse al ensamblaje de productos básicos. Un modelo operativo localizado puede fortalecer las relaciones con los clientes, al tiempo que respalda los ingresos recurrentes a largo plazo provenientes de programas de actualización, mantenimiento y reemplazo.
Las plataformas de navegación resilientes crean oportunidades que van más allá de la venta de sensores independientes.
La transición hacia arquitecturas integradas de posicionamiento, navegación y sincronización crea oportunidades para que las empresas amplíen su oferta, pasando del suministro de componentes a soluciones de navegación completas. La combinación de IMU con software, referencias alternativas, monitorización de la integridad e interfaces específicas de la plataforma puede aumentar el valor del sistema y generar una mayor fidelización de los clientes. Por lo tanto, las previsiones del mercado de sistemas de detección inercial dependen cada vez más del ritmo de la autonomía, los requisitos de resiliencia del GNSS y el despliegue de arquitecturas de navegación multimodal, en lugar de centrarse únicamente en el volumen de sensores. Las empresas pueden aprovechar esta oportunidad mediante productos modulares que se adaptan desde plataformas autónomas compactas hasta sistemas aeroespaciales de alta gama. Las adquisiciones estratégicas, las alianzas de software y los programas de desarrollo conjunto pueden acelerar la expansión de capacidades. Los proveedores también deberían invertir en certificación, ciberseguridad e ingeniería del ciclo de vida, ya que estas capacidades pueden diferenciar las soluciones integradas cuando los clientes priorizan la garantía operativa sobre las especificaciones de los componentes individuales.
Novedades recientes
- Diciembre de 2025: Moog seleccionó a Safran para suministrar su unidad de referencia inercial Skynaute para el sistema de aviónica Genesys de Moog, compatible con las plataformas Lockheed Hercules. Esta selección refuerza la posición de Safran en aplicaciones de navegación aérea y demuestra la continua integración de la tecnología HRG Crystal en arquitecturas de aviónica avanzadas.
- Noviembre de 2025: Honeywell International Inc. recibió la autorización del gobierno estadounidense para las variantes restantes de sus sistemas de navegación inercial GPS integrados M-Code, lo que permite una mayor implementación en aeronaves militares. La autorización abarca el formato más pequeño del FALCN y admite aplicaciones como aeronaves de combate colaborativo y plataformas de cazas avanzadas.
- Octubre de 2025: Safran presentó Blacknaute en EE. UU. para entornos sin cobertura GPS y con presencia de guerra electrónica. El sistema combina la tecnología inercial HRG Dual Core con capacidades de navegación robustas y una arquitectura abierta diseñada para las plataformas actuales y futuras del Departamento de Defensa de EE. UU.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -