
Marché des systèmes de détection inertielle : taille, part de marché et prévisions 2034
Taille et prévisions du marché des systèmes de détection inertielle (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : ce rapport couvre les segments suivants : par système (systèmes de navigation inertielle, centrales inertielles, systèmes de plateformes stables, systèmes à plateformes fixes, autres) ; par composant (accéléromètres électrochimiques, accéléromètres vibratoires, accéléromètres MEMS, accéléromètres angulaires, gyroscopes, autres) ; par application (aéronautique, automobile, élections, défense, autres) ; et par zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00023224
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 18, 2026


Taille du marché en 2025
13,07 milliards de dollars US
valeur de l'année de base
Prévisions pour 2034
19,87 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,38 %
taux de croissance
Marché adressable
154,27 milliards de dollars américains
(2026-2034)
Le marché des systèmes de détection inertielle était évalué à 13,07 milliards de dollars américains en 2025 et devrait atteindre 19,87 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 5,38 % entre 2026 et 2034. Cette expansion est soutenue par un déploiement plus large des technologies de navigation, de mesure et de stabilisation inertielles dans les secteurs de l'aérospatiale, de la défense, de l'automobile et de l'électronique grand public, tandis que les progrès réalisés dans les architectures MEMS améliorent la compacité, l'efficacité énergétique, la flexibilité d'intégration et le rapport coût-efficacité.
Le marché nord-américain des systèmes de détection inertielle est soutenu par la modernisation de la défense, le développement de plateformes autonomes et la mise à niveau des systèmes électroniques aéronautiques. La région bénéficie d'une production de capteurs bien établie, de vastes programmes aérospatiaux et d'exigences d'approvisionnement en matière de positionnement résilient en environnements contestés. L'adoption croissante d'unités de mesure inertielle compactes dans les systèmes sans pilote et les véhicules avancés élargit la clientèle potentielle au-delà des applications de navigation conventionnelles.
Analyse et perspectives du marché des systèmes de détection inertielle
- Amérique du Nord : L'Amérique du Nord représentait une part de marché de 34 à 38 % pour les systèmes de détection inertielle en 2025 et devrait croître à un TCAC de 5,5 à 6,0 % entre 2026 et 2034, soutenue par la modernisation de l'aérospatiale, les acquisitions de défense, les plateformes autonomes et les exigences de positionnement résilientes.
- États-Unis : Les États-Unis représentaient 68 à 72 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 5,6 à 6,1 %, tirée par les programmes de navigation militaire et de systèmes sans pilote.
- Europe : L'Europe détenait une part de marché de 25 à 29 % en 2025 et devrait enregistrer un TCAC de 5,0 à 5,5 %, la France, l'Allemagne, le Royaume-Uni, l'Italie et l'Espagne soutenant l'adoption des capteurs dans les secteurs de l'aérospatiale, de l'automobile, de la défense et de l'industrie.
- Asie-Pacifique : L'Asie-Pacifique représentait une part de 27 à 31 % en 2025 et devrait croître à un TCAC de 6,0 à 6,6 %, tirée par la Chine, le Japon, la Corée du Sud et l'Inde grâce à l'électronique automobile, l'automatisation industrielle et la localisation de la défense.
- Segment le plus important : La défense représentait une part de marché de 35 à 39 % en 2025 et devrait croître à un TCAC de 5,7 à 6,2 %, reflétant des exigences de navigation et de guidage résilientes.
- Segment à forte croissance : Les accéléromètres MEMS détenaient une part de marché de 22 à 26 % en 2025 et devraient croître à un TCAC de 7,2 à 7,8 %, grâce à la miniaturisation et à une consommation d'énergie réduite.
- Principales entreprises analysées en détail : Analog Devices, Bosch Sensortec GmbH, Colibrys Ltd., Honeywell International Inc., iXblue SAS, Kearfott Corporation, KVH Industries, Inc., Meggitt plc, Northrop Grumman Corporation et Safran.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des systèmes de capteurs inertiels a évolué, passant d'ensembles de navigation mécaniques lourds à des systèmes compacts à semi-conducteurs. Les accéléromètres et gyroscopes MEMS y augmentent la bande passante des solutions inertielles. L'étalonnage, le traitement numérique, la fusion de capteurs et le conditionnement améliorent la fiabilité tout en réduisant la taille et la consommation d'énergie. La fabrication se différenciera davantage par la précision, la robustesse environnementale, l'intégration logicielle et la capacité à certifier les solutions, au-delà des simples capteurs.
La croissance future du marché des systèmes de détection inertielle pourrait s'appuyer sur l'expansion vers de nouvelles installations de fabrication aérospatiale, des projets d'autonomie et des programmes de modernisation de la défense en Asie-Pacifique et au Moyen-Orient. Les achats axés sur les capacités de production électronique peuvent stimuler l'assemblage et la qualification locaux des produits. Parallèlement, les réglementations relatives à la sécurité aérienne, à l'efficacité militaire et à la fiabilité de l'autonomie alimentent la demande de systèmes inertiels plus performants et fiables, même en cas de réseau GNSS dégradé ou indisponible.
Portée du rapport sur le marché des systèmes de détection inertielle
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 13,07 milliards de dollars américains |
| Taille du marché d'ici 2034 | 19,87 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,38% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des systèmes de détection inertielle
La demande sur le marché des systèmes de capteurs inertiels est stimulée par le besoin de disposer de données de position, de vitesse et d'orientation continues en cas de défaillance de la navigation par satellite. De plus en plus de secteurs, tels que l'aéronautique, la défense, les véhicules autonomes, les applications marines, la robotique et l'industrie, combinent les données inertielles avec les données GNSS, la vision, le radar, la détection de champs magnétiques ou d'autres sources de référence. La chaîne de valeur comprend ainsi le développement des capteurs, l'électronique, l'étalonnage, les algorithmes embarqués, les logiciels de navigation, l'intégration système, la qualification et les services de support tout au long du cycle de vie. Les fabricants capables d'intégrer la précision des capteurs à la compensation logicielle peuvent répondre à un plus grand nombre de besoins des plateformes.
Le rapport sur le marché des systèmes de détection inertielle révèle que la chaîne d'approvisionnement est segmentée selon le niveau de performance du produit. Les applications haut de gamme pour les systèmes de navigation exigent systématiquement une stabilité de polarisation rigoureuse, une tolérance aux vibrations, un comportement thermique optimal et un étalonnage précis. À l'inverse, les secteurs de l'automobile et de l'électronique grand public privilégient le volume, le prix, la taille et la consommation énergétique. Les progrès de l'industrie des semi-conducteurs rendent les MEMS plus homogènes et intégrés, mais les capteurs inertiels spécialisés nécessitent toujours des tests approfondis et une conception adaptée à l'application. Le secteur se présente ainsi comme un système à deux niveaux, d'une part les fabricants de capteurs à grand volume et d'autre part les fournisseurs de systèmes de navigation spécialisés.
Le paysage concurrentiel comprend des entreprises diversifiées du secteur des semi-conducteurs, des fournisseurs aérospatiaux, des entreprises de défense et des prestataires de solutions de navigation spécialisées. Analog Devices Inc. et Bosch Sensortec GmbH misent sur les technologies des semi-conducteurs et des MEMS, tandis que Honeywell International Inc., Northrop Grumman Corporation, Kearfott Corporation et Safran se concentrent sur les applications aérospatiales et de défense à haute intégrité. iXblue SAS et KVH Industries, Inc. apportent des solutions de positionnement spécialisées pour la navigation et la stabilisation, tandis que Colibrys Ltd. et Meggitt plc fournissent des capteurs et des solutions aérospatiales uniques.
Le positionnement stratégique repose de plus en plus sur l'intégration de capteurs, d'algorithmes de navigation et de solutions complètes, plutôt que sur la fourniture de composants isolés. On observe une tendance à la miniaturisation des centrales inertielles, à la robustesse de la navigation, aux gyroscopes innovants et à l'électronique sur mesure. Les récents développements de produits illustrent cette orientation vers des solutions plus compactes, plus légères et plus performantes, des architectures ouvertes et un fonctionnement sans GPS. Les relations avec les grands groupes de défense, les constructeurs aéronautiques, les concepteurs de véhicules et les organismes gouvernementaux contribuent à accélérer les procédures de qualification et à générer des revenus.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
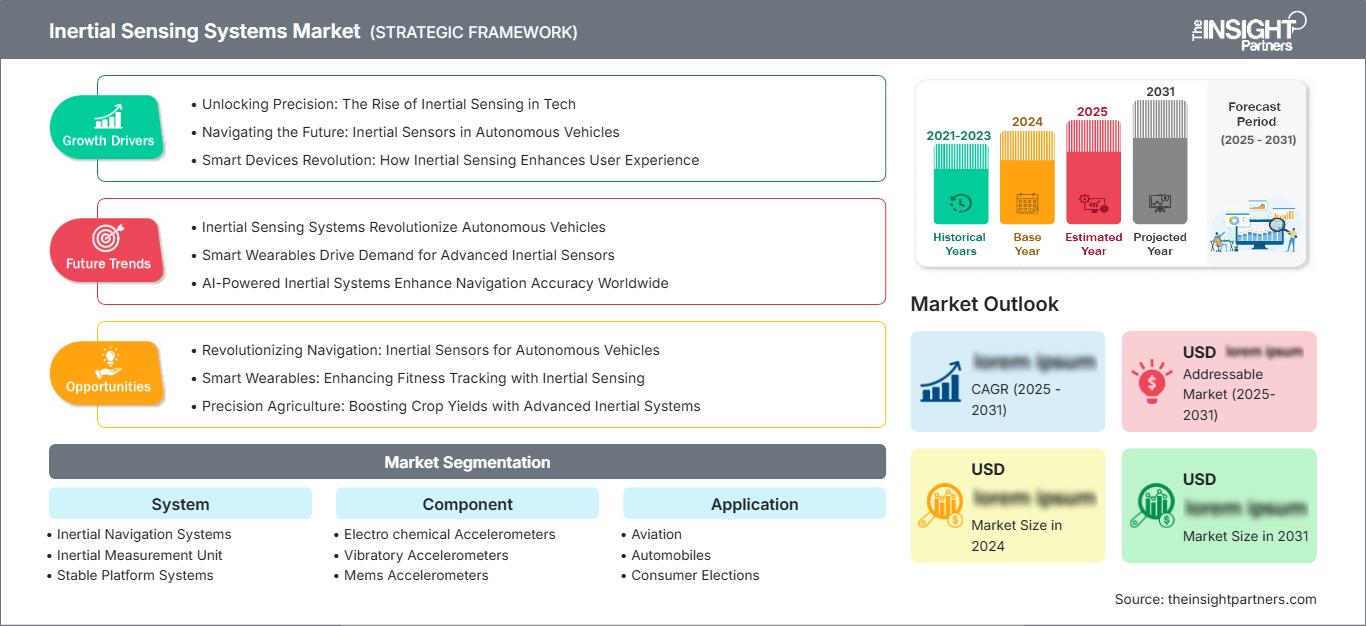
Marché des systèmes de détection inertielle : Perspectives stratégiques
Perspectives régionales
Marché des systèmes de détection inertielle en Amérique du Nord
L’Amérique du Nord représentait entre 34 et 38 % du marché en 2025 et devrait connaître une croissance annuelle composée de 5,5 à 6 % jusqu’en 2034. Les États-Unis demeurent le principal moteur de la demande, alimentée par la modernisation des forces aériennes militaires, l’autonomie, la précision et les améliorations apportées au transport aérien commercial. Le Canada contribue à satisfaire cette demande grâce à son industrie aérospatiale, ses équipements de navigation et son secteur de l’automatisation. Le besoin de systèmes de positionnement fiables dans des environnements où le signal GNSS peut être brouillé, dégradé ou perdu représente également un soutien important.
L'écosystème régional comprend des producteurs de semi-conducteurs, des constructeurs aérospatiaux, des fabricants d'armement et des entreprises de navigation. Les investissements se tournent vers les centrales inertielles MEMS de petite taille, la navigation multisensorielle et les solutions de positionnement robustes. Les marchés publics de la défense demeurent un moteur d'applications. Les secteurs maritime autonome, aérien sans pilote et automobile de pointe créent de nouvelles applications commerciales. Les infrastructures de qualification existantes et l'expertise en ingénierie soutiendront les fournisseurs déjà certifiés.
Marché américain des systèmes de détection inertielle
Les États-Unis représentaient 68 à 72 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 5,6 % à 6,1 %. Les applications dans les secteurs de l'aérospatiale et de la défense demeurent les plus prometteuses pour l'industrie, la technologie inertielle étant utilisée dans la navigation aérienne, les missiles, les plateformes sans pilote, la stabilisation, le pointage et le positionnement de précision. Les secteurs de l'automobile et de la robotique offrent également d'importantes opportunités de croissance.
Honeywell International Inc., Northrop Grumman Corporation, Kearfott Corporation, Analog Devices Inc. et KVH Industries Inc. jouent un rôle clé dans l'industrie nationale en matière de capteurs, d'IMU, de solutions de navigation et d'électronique associée. L'importance croissante accordée à la résilience des systèmes de positionnement, de navigation et de synchronisation (PNT), à la réduction de la taille, du poids et de la consommation (SWaP) et à l'interopérabilité favorise l'adoption des MEMS numériques et des systèmes de navigation hybrides.
Marché européen des systèmes de détection inertielle
L'Europe représentait 25 à 29 % du marché en 2025 et devrait connaître une croissance annuelle composée de 5,0 à 5,5 %. Le Royaume-Uni dispose de capacités dans les secteurs de l'aérospatiale et de la défense, l'Allemagne dans l'électronique automobile et l'automatisation industrielle, tandis que la France excelle dans les domaines de l'aérospatiale, de la défense et des systèmes de navigation. L'Italie et l'Espagne contribuent quant à elles à la construction aéronautique, à l'électronique de défense, à la robotique industrielle et aux systèmes de mobilité.
La France demeure une nation de premier plan grâce à son écosystème aérospatial et de défense existant et à ses compétences en navigation inertielle. L'Allemagne mise sur l'utilisation de capteurs automobiles et industriels, tandis que le Royaume-Uni se distingue par son électronique aérospatiale et ses systèmes autonomes. L'Italie et l'Espagne ont gagné en importance grâce à leurs efforts de modernisation de la défense et de construction aéronautique.
Marché des systèmes de détection inertielle en Asie-Pacifique
La région Asie-Pacifique représentait 27 à 31 % du marché en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 6,0 à 6,6 %. La Chine est le premier marché, portée par les applications dans les secteurs de l'aérospatiale, de l'électronique automobile, de l'automatisation industrielle et de la localisation de la production de défense. Le Japon et la Corée du Sud sont des pays à la pointe de l'électronique, et l'Inde développe sa production de défense et ses applications aérospatiales. L'Australie contribue à ce développement par la modernisation de sa défense, de ses systèmes autonomes et de ses applications de navigation. Dans la région, la croissance de l'automatisation industrielle et de l'électrification des véhicules engendre une demande accrue de capteurs miniaturisés. Les politiques incitant à la production nationale de semi-conducteurs et de matériel de défense contribuent également à l'essor de cet écosystème régional.
Marché des systèmes de détection inertielle au Moyen-Orient et en Afrique
La demande au Moyen-Orient et en Afrique est plus modeste, mais stratégiquement importante, avec une croissance annuelle composée attendue de 4,5 % à 5,2 %. L’Arabie saoudite et les Émirats arabes unis dominent le marché régional grâce à leurs investissements dans la modernisation de la défense, l’aérospatiale, l’autonomie et les infrastructures. Le marché sud-africain apporte son soutien par le biais des secteurs de l’aérospatiale, des mines, de la défense et de l’industrie.
La demande provenant d'autres segments du marché MENA est liée aux besoins de navigation dans les infrastructures énergétiques, le secteur maritime, l'industrie minière et les sites industriels isolés. Les investissements dans les aéroports, l'inspection autonome et les plateformes de défense pourraient entraîner une utilisation accrue de systèmes inertiels robustes. L'Arabie saoudite est un leader du marché, tandis que les Émirats arabes unis renforcent leur position grâce à des investissements dans l'aérospatiale et la mobilité avancée.

Analyse de segmentation
Système
Le segment des systèmes devrait connaître une croissance annuelle composée de 4,9 % à 5,5 % entre 2026 et 2034, les opérateurs de plateformes exigeant de plus en plus de capacités intégrées de navigation, de stabilisation et de mesure. La demande est la plus forte lorsque les performances inertielles, la fiabilité et la continuité de service sont essentielles à la mission. L'intégration au niveau système prend également de l'importance, les utilisateurs recherchant des systèmes plus compacts, moins encombrants et moins gourmands en énergie (SWaP) ainsi qu'une qualification simplifiée des plateformes.
- Systèmes de navigation inertielle : Ces systèmes fournissent une estimation continue de la position, de la vitesse et de l’attitude des aéronefs, des navires, des missiles, des véhicules et des plateformes autonomes. Leur importance stratégique s’accroît lorsque la navigation par satellite nécessite un système de secours indépendant.
- Centrale inertielle (IMU) : les IMU combinent accéléromètres et gyroscopes pour mesurer les mouvements linéaires et angulaires. Elles sont utilisées dans les secteurs de l’aérospatiale, de la défense, de la robotique, de l’automatisation industrielle, des systèmes automobiles et des machines autonomes nécessitant des références de mouvement compactes.
- Systèmes de plateformes stabilisatrices : Ces systèmes assurent une navigation et une stabilisation de haute précision en isolant les capteurs des mouvements de la plateforme. Ils restent indispensables dans les applications exigeantes des secteurs de l’aérospatiale, de la défense, du maritime et de l’instrumentation de précision.
- Systèmes à plateforme fixe : Les architectures à plateforme fixe fixent directement les capteurs inertiels à la plateforme mobile et s’appuient sur le traitement informatique. Leur complexité mécanique réduite permet des conceptions compactes, une fiabilité accrue et une intégration aux plateformes numériques modernes.
Composant
Le segment des composants devrait enregistrer un TCAC de 6,1 à 6,7 % jusqu'en 2034. L'innovation dans le domaine des semi-conducteurs améliore la sensibilité, le conditionnement, l'étalonnage et l'intégration des capteurs, tandis que les exigences spécifiques aux applications continuent de maintenir la demande pour de multiples technologies de détection dans différentes classes de performance et environnements d'exploitation.
- Accéléromètres électrochimiques : les technologies de détection électrochimiques offrent une sensibilité élevée pour des exigences de mesure spécifiques. Leur application reste concentrée dans les environnements de précision où la stabilité des caractéristiques de réponse et une ingénierie spécialisée justifient une plus grande complexité du système.
- Accéléromètres vibratoires : Les accéléromètres vibratoires offrent une mesure de mouvement robuste et conviennent aux applications exigeantes de navigation et industrielles. Leurs performances les rendent particulièrement précieux lorsque la durabilité et la répétabilité des mesures sont essentielles.
- Accéléromètres MEMS : Les accéléromètres MEMS sont de plus en plus importants car ils allient compacité, faible consommation d’énergie, facilité de fabrication et intégration numérique. Leurs applications couvrent les secteurs de l’automobile, de l’électronique grand public, de l’industrie, de l’aérospatiale et de la défense.
- Accéléromètres angulaires : Ces capteurs mesurent l’accélération rotationnelle et prennent en charge des fonctions spécialisées de guidage, de stabilisation et d’analyse du mouvement. Ils sont principalement utilisés dans les systèmes de navigation et de contrôle avancés qui requièrent des mesures dynamiques précises.
- Gyroscopes : Les gyroscopes fournissent des informations sur la vitesse angulaire, essentielles à la navigation, à la stabilisation et au contrôle. Les technologies utilisées vont des dispositifs MEMS aux architectures optiques et résonantes hautes performances, répondant à différents besoins en matière de précision, d’environnement et de coût.
Application
Le segment des applications devrait connaître une croissance annuelle composée de 5,2 % à 5,8 % entre 2026 et 2034. La défense et l'aéronautique demeurent des applications importantes à forte valeur ajoutée, tandis que les secteurs de l'automobile et de l'électronique grand public voient leurs volumes de vente augmenter. L'autonomie croissante renforce le besoin de données précises sur le mouvement et l'orientation pour toutes les catégories de plateformes.
- Aviation : Les applications aéronautiques exigent des informations de haute fiabilité concernant l’attitude, la navigation et la stabilisation. Les aéronefs commerciaux et militaires combinent de plus en plus les systèmes inertiels avec les systèmes de navigation par satellite et d’autres sources de navigation afin de garantir la continuité des opérations.
- Automobile : Les applications automobiles se développent grâce aux systèmes avancés d’aide à la conduite, à la conduite autonome, à la dynamique du véhicule, à la navigation et à la stabilisation électronique. La fusion de capteurs et les architectures de véhicules de plus en plus pilotées par logiciel favorisent une adoption plus large des systèmes inertiels.
- Applications grand public : Les applications électroniques grand public utilisent des capteurs inertiels pour l’orientation, le suivi de mouvement, la stabilisation d’image, les jeux, les objets connectés et les interfaces utilisateur. La production en grande série privilégie les architectures compactes, basse consommation et hautement intégrées.
- Défense : Les applications de défense exigent une navigation, un guidage, un ciblage, une stabilisation et un contrôle de plateforme robustes, même dans des conditions environnementales et électromagnétiques difficiles. La modernisation continue soutient la demande en technologies inertielles précises, robustes et toujours plus compactes.
Aperçu des opportunités
|
Application |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette de tendance |
Étape d'adoption |
|
Aviation |
Haut |
Autonomie de vol |
Mature |
|
Automobiles |
Moyen |
Dynamique du véhicule |
Mise à l'échelle |
|
Élections des consommateurs |
Moyen |
Suivi de mouvement |
Mature |
|
Défense |
Haut |
PNT résilient |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des systèmes de détection inertielle
La vulnérabilité des systèmes GNSS accroît la demande de références de navigation indépendantes.
Le brouillage, l'usurpation et le blocage des signaux ont accru l'importance des références inertielles dans les applications militaires et commerciales. Lorsque les signaux satellitaires sont défaillants, les références inertielles permettent de fournir en continu des positions, des vitesses et des orientations, notamment en complément d'autres références. Ce besoin a conduit à l'intégration de ces références dans les cahiers des charges d'acquisition d'aéronefs, de drones, de missiles, de véhicules et de navires. Les fournisseurs ont commencé à intégrer des solutions de navigation combinant la détection inertielle avec la vision, les données magnétiques, radar et d'autres sources. L'enjeu ne se limite pas aux ventes de capteurs : une navigation robuste, impliquant logiciels, étalonnage, intégration et maintenance, est essentielle. Pour un positionnement précis, des centrales inertielles et des gyroscopes plus performants devraient séduire davantage de clients.
La miniaturisation étend la détection inertielle aux plateformes autonomes.
Les progrès réalisés dans la fabrication, le conditionnement, le traitement du signal et la correction numérique des MEMS permettent de réduire la taille des modules de capteurs inertiels et d'améliorer leur efficacité énergétique. Ces avancées rendent possible l'utilisation des capteurs inertiels dans les petits drones, les robots, les machines industrielles, les automobiles, les dispositifs portables et les systèmes de navigation compacts. La réduction des contraintes liées à la taille, la puissance et la consommation (SWaP) est particulièrement cruciale pour les appareils autonomes alimentés par batterie, car la consommation énergétique des capteurs influe sur leur autonomie et leurs coûts d'exploitation. Cette tendance se traduit par une augmentation des ventes, malgré un prix des capteurs inférieur à celui des systèmes de navigation sophistiqués. Les fabricants de capteurs inertiels capables d'offrir ces avantages sans compromettre la stabilité de l'étalonnage ni les performances environnementales pourront conquérir des marchés plus vastes.
La modernisation de la défense alimente la demande en technologies inertielles de haute intégrité.
Les organismes de défense navale se concentrent sur la résilience de la navigation, le guidage de précision, l'autonomie et la capacité de survie des plateformes, encourageant ainsi le développement continu des systèmes inertiels. Les aéronefs, systèmes d'artillerie, missiles, drones et plateformes de défense navale modernes ont un besoin croissant de navigation précise, même lorsque leurs repères de positionnement sont compromis. Par conséquent, les projets d'acquisition actuels exigent de plus en plus de systèmes résistants aux chocs, stables en température, à dérive minimale, dotés d'une architecture sécurisée et compatibles avec l'architecture numérique existante. Il en résulte une demande du marché pour des systèmes provenant de fournisseurs qualifiés possédant une vaste expérience dans le domaine de la défense. Ce marché est également ouvert aux nouvelles technologies compactes si elles répondent aux critères de performance sans être volumineuses ni énergivores.
Tendances futures du marché des systèmes de détection inertielle
La navigation multimodale résiliente deviendra une architecture standard
Les tendances du marché des systèmes de détection inertielle indiquent que les futurs systèmes de navigation combineront probablement la détection inertielle avec de multiples sources d'information indépendantes, plutôt que de s'appuyer sur une seule référence externe. La vision, la cartographie du champ magnétique, le radar, le LiDAR, les références célestes et les signaux en orbite terrestre basse pourront compléter les données inertielles lorsque le GNSS sera indisponible. Cette architecture favorisera le développement de plateformes de navigation logicielles capables de sélectionner et de pondérer les entrées en fonction des conditions d'exploitation. Pour les fournisseurs, la différenciation concurrentielle reposera de plus en plus sur les algorithmes, la fusion de capteurs, la surveillance de l'intégrité et l'adaptation rapide, plutôt que sur les seules spécifications des capteurs. Les applications de défense et autonomes devraient être les pionnières en matière d'adoption, car leurs environnements d'exploitation privilégient la continuité et la résilience. L'aviation commerciale et les plateformes de mobilité avancée pourraient suivre, à mesure que les cadres de certification et les capacités de calcul se perfectionneront. Il en résultera une intégration accrue entre le matériel de détection et le logiciel de navigation.
Les modules inertiels à faible encombrement et faible consommation d'énergie (LWSP) seront de plus en plus présents dans les
Les modules inertiels devraient devenir plus petits, plus économes en énergie et plus faciles à intégrer grâce à l'amélioration des performances des MEMS. Cette évolution favorisera le développement de robots autonomes, de drones, de véhicules industriels, de systèmes automobiles avancés et de plateformes aérospatiales compactes qui, auparavant, étaient limités par la taille des capteurs ou leur consommation d'énergie. La standardisation des interfaces et le traitement embarqué permettront de réduire davantage la complexité d'intégration, offrant ainsi aux développeurs de plateformes la possibilité de déployer des fonctions inertielles sans avoir recours à une électronique personnalisée complexe. Parallèlement, les systèmes haut de gamme conserveront des gyroscopes et des accéléromètres spécialisés, pour lesquels la précision sur le long terme et les performances en environnements difficiles demeurent essentielles. Le marché se segmentera donc de plus en plus entre les dispositifs compacts produits en grande série et les modules de navigation de précision. Les fournisseurs qui parviendront à faire le lien entre ces deux catégories grâce à des architectures évolutives pourront proposer un plus large éventail d'applications tout en maintenant des performances différenciées selon les niveaux de prix et de précision.
Opportunités du marché des systèmes de détection inertielle
Les partenariats de fabrication locale peuvent favoriser l'adoption sur les marchés émergents de la défense.
Les marchés émergents de la défense offrent des opportunités aux fournisseurs de technologies inertielles qui développent des capacités locales de production, d'assemblage, de test et de maintenance. Les gouvernements recherchent de plus en plus une participation nationale dans les chaînes d'approvisionnement stratégiques en électronique et défense, ce qui encourage les transferts de technologie et les partenariats régionaux. L'Inde, le Moyen-Orient et certaines économies de la région Asie-Pacifique sont particulièrement concernés par l'expansion de leurs achats dans les secteurs de l'aérospatiale et de la défense. Les fournisseurs peuvent améliorer leur accès au marché en combinant une technologie inertielle validée avec une intégration locale, des formations, un étalonnage et un soutien tout au long du cycle de vie. De tels partenariats peuvent également réduire les obstacles à la qualification lorsque les programmes d'acquisition privilégient le contenu local. Les investissements devraient privilégier les installations capables de réaliser des tests environnementaux et l'intégration finale du système, plutôt que le simple assemblage de produits standardisés. Un modèle opérationnel localisé peut renforcer les relations clients tout en assurant des revenus récurrents à long terme grâce aux programmes de mise à niveau, de maintenance et de remplacement.
Les plateformes de navigation résilientes créent des opportunités au-delà des ventes de capteurs autonomes.
L'évolution vers des architectures intégrées de positionnement, de navigation et de synchronisation offre aux entreprises la possibilité de passer de la fourniture de composants à des solutions de navigation complètes. L'association d'unités de mesure inertielle (IMU) avec des logiciels, des références alternatives, la surveillance de l'intégrité et des interfaces spécifiques à la plateforme permet d'accroître la valeur du système et de fidéliser davantage la clientèle. Les prévisions du marché des systèmes de capteurs inertiels dépendent donc de plus en plus du rythme d'acquisition de l'autonomie, des exigences de résilience GNSS et du déploiement d'architectures de navigation multimodales, plutôt que du seul volume de capteurs. Les entreprises peuvent saisir cette opportunité grâce à des produits modulaires évolutifs, allant des plateformes autonomes compactes aux systèmes aérospatiaux haut de gamme. Les acquisitions stratégiques, les partenariats logiciels et les programmes de développement conjoints peuvent accélérer l'expansion des capacités. Les fournisseurs devraient également investir dans la certification, la cybersécurité et l'ingénierie du cycle de vie, car ces compétences permettent de différencier les solutions intégrées lorsque les clients privilégient la garantie opérationnelle aux spécifications des composants individuels.
Développements récents
- Décembre 2025 : Safran a été sélectionné par Moog pour fournir son système de référence inertielle Skynaute destiné à la suite avionique Genesys de Moog, qui équipe les plateformes Lockheed Hercules. Ce choix renforce la position de Safran dans le domaine des applications de navigation aérienne et témoigne de l’intégration continue de la technologie HRG Crystal dans les architectures avioniques avancées.
- Novembre 2025 : Honeywell International Inc. a reçu l’autorisation du gouvernement américain pour les variantes restantes de ses systèmes de navigation inertielle GPS embarqués M-Code, permettant un déploiement plus large sur les aéronefs militaires. Cette autorisation couvre le format compact FALCN et prend en charge des applications telles que les avions de combat collaboratifs et les plateformes de chasse avancées.
- Octobre 2025 : Safran a dévoilé Blacknaute aux États-Unis, un système destiné aux environnements où le GPS est indisponible et où la guerre électronique est intense. Ce système combine la technologie inertielle HRG Dual Core avec des capacités de navigation robustes et une architecture ouverte conçue pour les plateformes actuelles et futures du département de la Défense américain.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -