
Markt für IoT Node und Gateway: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für IoT-Knoten und -Gateways (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Hardware (Prozessor, Verbindungs-IC, Speichergerät, Logikgerät und Sensoren); Anwendung (Unterhaltungselektronik, Gebäudeautomation, Industrie und Einzelhandel) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00003105
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 28, 2026


Marktgröße 2025
599,27 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
1.900,7 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
13,68 %
Wachstumsrate
Adressierbarer Markt
10.809,92 Mrd. US-Dollar
(2026–2034)
Der Markt für IoT-Knoten und -Gateways wurde 2025 auf 599,27 Milliarden US-Dollar geschätzt und soll bis 2034 auf 1.900,7 Milliarden US-Dollar anwachsen. Dies entspricht einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13,68 % zwischen 2026 und 2034. Treiber dieses Wachstums sind die steigende Anzahl vernetzter Endgeräte, der zunehmende Bedarf an Edge-Computing und die Verbreitung interoperabler Gateways in den Bereichen Konsumgüter, Handel und Industrie.
Nordamerika ist technologisch hoch entwickelt und verzeichnet bis 2034 ein prognostiziertes jährliches Wachstum von 12,8–13,6 %. Der Markt für IoT-Knoten und -Gateways profitiert von der Modernisierung der Unternehmensnetzwerke, zuverlässigen Halbleiterbeschaffungsprogrammen und der flächendeckenden Verfügbarkeit von 5G. Bestehende Cloud-Infrastrukturen und staatliche Förderprogramme ermöglichen die schnelle Zertifizierung sicherer Prozessoren, Konnektivitätschips und robuster Gateways für industrielle, Versorgungs-, Gebäude- und dezentrale Einzelhandelsinfrastrukturen.
Marktanalyse und Einblicke zu IoT-Knoten und Gateways
- Nordamerika: Der Marktanteil lag 2025 bei 31–33 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 12,8–13,6 % wachsen, unterstützt durch industrielle Vernetzung, Edge-KI, Cybersicherheits-Upgrades und die Lokalisierung von Halbleitern.
- USA: Erwirtschaftete 2025 82–86 % des nordamerikanischen Umsatzes, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,9–13,7 % bis 2034, da Fabriken, Versorgungsunternehmen, Einzelhändler und Gebäudebetreiber die vernetzte Infrastruktur modernisieren.
- Europa: Hielt 2025 einen Marktanteil von 24–26 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate von 12,4–13,2 % wachsen, angeführt von Deutschland, Großbritannien, Frankreich, Italien und Spanien durch industrielle Digitalisierung und Datenzugriffsregulierung.
- Asien-Pazifik: Erreichte 2025 einen Marktanteil von 29–31 % und wird voraussichtlich ein jährliches Wachstum von 14,8–15,8 % verzeichnen, wobei China, Japan, Südkorea, Indien und Australien die Fertigungsautomatisierung, die intelligente Infrastruktur und 5G ausbauen.
- Größtes Segment: Hardware machte 2025 einen Marktanteil von 59–63 % aus und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 12,7–13,5 % wachsen, da Edge-Systeme integrierte Verarbeitung, Speicher, Sensorik und Konnektivität benötigen.
- Wachstumsstarkes Segment: Branchen, die 2025 einen Marktanteil von 31–35 % erreichten und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate von 15,0–16,0 % wachsen werden, angetrieben durch vorausschauende Wartung, maschinelles Sehen und robuste OT-Konnektivität.
- Detaillierte Analyse der wichtigsten Unternehmen: Advantech Co., Ltd., Cisco Systems, Inc., Hewlett Packard Enterprise Company, Huawei Investment & Holding Co., Ltd., Intel Corporation, Microchip Technology Incorporated, NXP Semiconductors NV, STMicroelectronics NV, TE Connectivity Ltd. und Texas Instruments Incorporated.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Marktentwicklung hat sich von cloudbasierter Telemetrie hin zu dezentraler Intelligenz in Knoten und Gateways verlagert. Prozessorarchitekturen umfassen Mehrkernprozessoren, neuronale Beschleunigung, sichere Umgebungen und deterministische Netzwerke, während sich die Konnektivitätsoptionen von WLAN und Bluetooth auf Mobilfunk, Ethernet und LOWWAN (Low-Power Wide Area Network) erweitert haben. Die Fertigung legt aufgrund der Forderung industrieller Abnehmer nach zehnjähriger Verfügbarkeit Wert auf modulare Designs, Softwareportabilität und Langlebigkeit. Gleichzeitig reduzieren Sensorfusion und lokale Analysen Bandbreitennutzung und Latenz und minimieren das Risiko bei der Übertragung von Betriebsdaten.
Zukünftig wird der Einsatz über Nordamerika und Europa hinaus auf den asiatisch-pazifischen Raum, den Infrastrukturausbau im Nahen Osten und die Versorgungswirtschaft in Subsahara-Afrika ausgeweitet. Der Trend bei den Investitionen geht hin zu einer Gateway-Architektur mit Protokollübersetzung, Containerisierung von Anwendungen, Fernverwaltungsfunktionen und Hardware-Sicherheit. Marktherausforderungen wie Datenportabilität auf Geräten, Cybersicherheitsanforderungen, Spektrumeffizienz und Halbleiterfertigung werden die Beschaffungsentscheidungen beeinflussen und die Zertifizierung von Plattformen durch Hersteller vorantreiben.
Umfang des Marktberichts zu IoT-Knoten und Gateways
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 599,27 Milliarden US-Dollar |
| Marktgröße bis 2034 | 1.900,7 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 13,68 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für IoT-Knoten und Gateways
Die Marktentwicklung für IoT-Knoten und -Gateways wird durch den Bedarf an der Erfassung, Standardisierung und Nutzung von Maschinendaten nahe ihrem Entstehungsort vorangetrieben. Das Wachstum vernetzter Geräte, steigende KI-Workloads und höhere Verfügbarkeitsanforderungen führen zu einer größeren Nachfrage nach Prozessoren, Sensoren, Speicher und Multiprotokoll-Kommunikationsfähigkeiten. Gateways bieten Mehrwert durch Protokollübersetzung, Telemetriefilterung und die Gewährleistung des Betriebs bei Verbindungsabbrüchen zur Cloud.
Die Marktteilnehmer reichen von Halbleiterherstellern über Modullieferanten, Auftragsfertiger und Gateway-OEMs bis hin zu Netzbetreibern, Cloud-Anbietern, Distributoren und Systemintegratoren. Die Marktdynamik ist positiv, obwohl Käufer weiterhin nach Zweitlieferanten, längeren Produktlebenszyklen und lokaler Fertigung suchen. Erfolgreiche Designs werden sich durch Softwarereferenzen, Sicherheitszertifizierungen, geringen Stromverbrauch und heterogenes Flottenmanagement auszeichnen.
Der Marktbericht für IoT-Knoten und -Gateways zeigt, dass sich der Wettbewerb von der Leistung einzelner Komponenten hin zu kompletten Edge-Plattformen verlagern wird. Advantech und Cisco Systems konzentrieren sich auf robuste und industrielle Netzwerklösungen, während Hewlett Packard Enterprise und Huawei Edge-Plattformlösungen mit Funktionen für das Unternehmensmanagement verknüpfen. Intel bietet skalierbare Rechenarchitekturen für Gateways und eingebettete Systeme.
Halbleiterhersteller differenzieren sich durch ihre Produktportfolios. Microchip Technology Incorporated, NXP Semiconductors NV, STMicroelectronics NV, TE Connectivity Ltd. und Texas Instruments Incorporated integrieren Prozessoren, Konnektivität, Sensorik, Analogtechnik und Sicherheitsfunktionen. Ihre Investitionen konzentrieren sich auf Edge-KI-Beschleuniger, Entwicklungswerkzeuge, Sicherheitsdienste und softwaredefinierte Konnektivität. Daher erfordert eine strategische Positionierung die Reduzierung der Integrationszeit für Kunden und die Sicherstellung der Komponentenverfügbarkeit über Jahre hinweg.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
IoT-Knoten- und Gateway-Markt: Strategische Einblicke
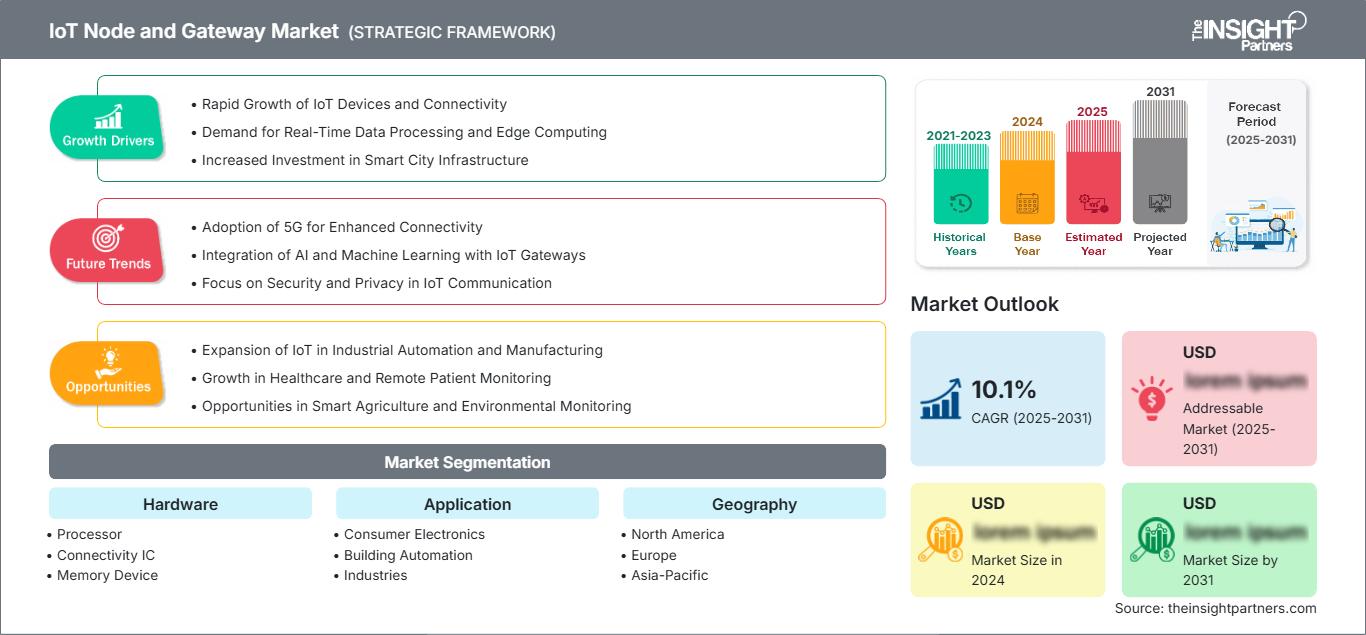
Regionale Einblicke
Nordamerikanischer IoT-Knoten- und Gateway-Markt
In Nordamerika lag der Marktanteil von IoT-Knoten und -Gateways im Jahr 2025 bei 31–33 % und wird in dieser Region im Zeitraum 2025–2034 voraussichtlich ein jährliches Wachstum von 12,8–13,6 % verzeichnen. Die Entwicklung von Cloud-Computing-Plattformen, die zunehmende Verbreitung von Industrial Ethernet, Investitionen in private drahtlose Netzwerke und Fortschritte im Bereich der Cybersicherheit steigern die Nachfrage nach Edge-Gateways zusätzlich. Ein Halbleiterprogramm stellt außerdem sicher, dass die neuesten Analog- und Verbindungschips in der Region verfügbar sind.
Gateways werden von Energieversorgern zur Steuerung von Umspannwerken und Anlagen zur Erzeugung erneuerbarer Energien eingesetzt, und Hersteller vernetzen speicherprogrammierbare Steuerungen, Roboter und Bildverarbeitungssysteme. Einzelhändler und Immobilienverwalter setzen zunehmend auf die Konsolidierung von Kameras, Sensoren, Zutrittskontrollsystemen und Energiesystemen in verwalteten Edge-Systemen. Käufer bevorzugen in der Regel langlebige Hardware, Zero-Trust-Architektur, drahtlose Kommunikation und universelles Management.
US-Markt für IoT-Knoten und Gateways
Die USA trugen 2025 zu 82 % bis 86 % zum nordamerikanischen Umsatz bei und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,9 % bis 13,7 % wachsen. Staatliche Förderprogramme für Halbleiter, Cloud-Lösungen und die zunehmende Automatisierung tragen zu diesem Wachstum bei. Hersteller modernisieren ihre Werksnetze, Energieversorger digitalisieren ihre Anlagen vor Ort, und Einzelhändler setzen auf Computer Vision, elektronische Regalsysteme und automatisierte Bestandsverwaltung.
Cisco Systems, Inc., Hewlett Packard Enterprise Company, Intel Corporation, Microchip Technology Incorporated, Texas Instruments Incorporated und TE Connectivity Ltd. verfügen über eine bedeutende Präsenz in den Bereichen Entwicklung, Vertrieb und Kundenbetreuung. Die Anwendungsnachfrage konzentriert sich zunehmend auf Edge-Computing, sicheren Fernzugriff, vorausschauende Wartung und Energiemanagement. Käufer bevorzugen modulare Gateways, die 5G-, WLAN-, Ethernet- und serielle Schnittstellen integrieren können, ohne dass die gesamte Infrastruktur neu aufgebaut werden muss.
Europäischer Markt für IoT-Knoten und Gateways
Für 2025 wurde ein Marktanteil von 24–26 % für Europa mit einer prognostizierten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,4–13,2 % erwartet. Deutschland ist aufgrund seiner Maschinenbau-, Automobil- und Prozessautomatisierungsbranche führend. Großbritannien investiert in intelligente Gebäude sowie in Anwendungen für Logistik und Einzelhandel. Europäische Vorschriften zum Datenzugriff und zur Cybersicherheit verpflichten Gerätehersteller zur Entwicklung kompatibler, rückverfolgbarer und upgradefähiger vernetzter Produkte.
Frankreich ist führend bei der Modernisierung von Industrie und Energiemanagementlösungen; Italien nutzt Gateways in seinen Nischenanwendungen im Fertigungssektor und in Gewerbegebäuden; und Spanien implementiert intelligente Infrastruktur, Überwachung erneuerbarer Energien und Logistik. Europas fragmentierter Markt sorgt dafür, dass die Nachfrage nach Protokollkonvertierung dauerhaft bestehen bleibt. Unternehmen mit mehrsprachigen Kompetenzen, flexiblen Datenspeicheroptionen und langlebigen Produkten werden von regulierten Firmen und mittelständischen Herstellern bevorzugt.
APAC IoT-Knoten- und Gateway-Markt
Im Jahr 2025 lag der Marktanteil der Region Asien-Pazifik bei 29–31 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14,8–15,8 % wachsen. Zu den wichtigsten Wettbewerbern zählen China mit seiner Elektronikindustrie, der industriellen Automatisierung und dem Ausbau intelligenter Infrastruktur; Japan und Südkorea aufgrund ihrer Expertise in Robotik, Qualitätssicherung und Edge-KI; sowie Indien dank digitaler Fertigung, Logistik und Energieversorgung.
Australien ist bekannt für Bergbau und Energieerzeugung sowie für Lösungen zur Fernverwaltung von Anlagen. Eigene Elektronikfertigung, der 5G-Ausbau und die Strategie der industriellen Digitalisierung werden den Markt erweitern. Anbieter sollten Kostenfaktoren, Zertifizierungen, Cybersicherheit und die Vielfalt der Verbindungsanforderungen berücksichtigen.
IoT-Knoten- und Gateway-Markt im Nahen Osten und Afrika
Für die Region Naher Osten und Afrika wird ein jährliches Wachstum von 13,5 % bis 14,5 % prognostiziert. Saudi-Arabien ist führend durch seine Bemühungen um den Aufbau intelligenter Städte, Industrien und Energiesektoren, während die VAE sich auf vernetzte Gebäude, Häfen, Logistik und Versorgungseinrichtungen konzentrieren. Südafrika nutzt Gateways in den Bereichen Bergbau, Stromversorgung, Sicherheit und Einzelhandelsinfrastruktur.
Zu den übrigen Anforderungen der MEA gehören Fernüberwachung, Wasserinfrastrukturen, Telekommunikationstürme und dezentrale Energieinfrastrukturen. Für anspruchsvolle Umgebungen werden robuste und energieeffiziente Geräte benötigt, die für die Mobilfunk- und Satellitenkommunikation geeignet sind.
Segmentierungsanalyse
Hardware
Hardware wird 2025 einen Marktanteil von 59–63 % erreichen und voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,7–13,5 % wachsen. Der Markt für IoT-Knoten und -Gateways umfasst die für einen zuverlässigen Edge-Betrieb erforderlichen Rechen-, Konnektivitäts-, Speicher-, Logik- und Sensorikkomponenten. Die Integration reduziert den Platzbedarf und den Stromverbrauch, während industrielle Qualifizierung, sicherer Systemstart und erweiterte Verfügbarkeit zunehmend die Auswahl der Lieferanten bestimmen.
- Prozessor: Prozessoren bilden die Grundlage für lokale Analysen, Protokollkonvertierung und Edge-KI. Gefragt sind skalierbare Multicore-Designs mit neuronaler Beschleunigung, geringem Stromverbrauch, deterministischer Steuerung und Hardware-Sicherheit.
- Konnektivitäts-ICs: Konnektivitäts-ICs ermöglichen WLAN, Bluetooth, Mobilfunk, Ethernet und stromsparende Netzwerke. Die Integration mehrerer Protokolle ist von strategischer Bedeutung, da Kunden flexible Einsatzmöglichkeiten und vereinfachte Zertifizierung benötigen.
- Speicherbausteine: Speicherbausteine unterstützen Betriebssysteme, Pufferung, Datenprotokollierung und KI-Modelle. Industrielle Abnehmer legen Wert auf Langlebigkeit, Temperaturtoleranz, Versorgungssicherheit und Schutz vor unbefugtem Zugriff.
- Logikbausteine: Logikbausteine ermöglichen Timing, Schnittstellenüberbrückung, Anpassung und Echtzeitsteuerung. Ihr strategischer Wert steigt dort, wo Gateways ältere Geräte mit modernen Prozessoren und Netzwerken verbinden müssen.
- Sensoren: Sensoren wandeln physikalische Zustände in verwertbare Daten um. Die Anforderungen reichen von Bewegungs-, Druck-, Temperatur-, Positions-, Bildgebungs- und Umweltüberwachung bis hin zu Kalibrierung und geringem Stromverbrauch, was den Erfolg im Design maßgeblich beeinflusst.
Anwendung
Die Anwendungsumsätze werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14,1–14,9 % steigen, da Unternehmen vernetzte Daten in operative Ergebnisse umwandeln. Branchen stellen den größten und am schnellsten wachsenden Anwendungsbereich dar, während die Unterhaltungselektronik den Geräteabsatz liefert. Gebäudeautomation und Einzelhandel bieten wiederkehrende Geschäftsmöglichkeiten für Managed Gateways, die verschiedene Sensoren koordinieren, lokale Richtlinien durchsetzen und installierte Systeme mit Cloud-Anwendungen verbinden.
- Unterhaltungselektronik: Im Bereich der Unterhaltungselektronik werden durch Smart-Home-Geräte, Haushaltsgeräte, Wearables und Entertainment-Systeme hohe Stückzahlen generiert. Der Wettbewerb konzentriert sich auf Kosten, Energieeffizienz, Interoperabilität, Datenschutz und reibungslose Integration.
- Gebäudeautomation: Die Gebäudeautomation vernetzt Heizungs-, Lüftungs- und Klimaanlagen, Beleuchtung, Zutrittskontrollsysteme, Sicherheitssysteme und Anwesenheitserkennungssysteme. Gateways sind strategisch wichtig für die Energieoptimierung, die Protokollübersetzung, Mieterdienste und das Compliance-Reporting.
- Branchen: Branchen werden 2025 einen Anteil von 31–35 % ausmachen und voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 15,0–16,0 % wachsen. Vorausschauende Wartung, maschinelles Sehen, Robotik und Anlagenverfolgung erfordern robuste Edge-Intelligenz.
- Einzelhandel: Die Einführung im Einzelhandel umfasst Bestandsübersicht, elektronische Etiketten, Kühlkettenüberwachung, Kameras und Kassensysteme. Der Nutzen hängt von Flottenmanagement, Cybersicherheit, zuverlässiger Konnektivität und messbarer Produktivität auf Filialebene ab.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Unterhaltungselektronik |
Hoch |
Materiegeräte |
Reifen |
|
Gebäudeautomation |
Medium |
Energieorchestrierung |
Skalierung |
|
Branchen |
Hoch |
Edge-KI |
Skalierung |
|
Einzelhandel |
Medium |
Store Intelligence |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des IoT-Knoten- und Gateway-Marktes
Edge-Computing wird zur operativen Infrastruktur
Die Telemetrieverarbeitung in Maschinennähe hat sich in Unternehmen aufgrund möglicher Latenzen, Bandbreitenkosten und der Abhängigkeit von Weitverkehrsverbindungen in zentralisierten Systemen zunehmend durchgesetzt. Anomalieerkennung, Protokollübersetzung, Datenkomprimierung und Richtliniendurchsetzung erfolgen heutzutage auf Gateways innerhalb der Edge-Infrastruktur. Der Trend bei der Beschaffung geht hin zu leistungsfähigeren Systemen mit Mehrkernprozessoren, Beschleunigern, sicherem Speicher und robusten Netzwerken. Die Auswirkungen dieser Entwicklungen sind vor allem in Branchen wie der Fertigungsindustrie, der Energieversorgung, dem Transportwesen und bei anderen zeitkritischen Anwendungen spürbar. Dies ist auf die steigende Anzahl vernetzter Geräte zurückzuführen – 21,1 Milliarden IoT-Geräte im Jahr 2025.
Industrielle Modernisierung erweitert die Abdeckung vernetzter Anlagen
Anlagenhersteller integrieren ihre Steuerungen, Motoren, Roboter, Kameras und Qualitätsprüfungssysteme in ein vernetztes System, um die Anlagennutzung und Wartungsplanung zu optimieren. Obwohl die installierte Basis weiterhin heterogen ist, besteht nach wie vor Bedarf an Gateways, die die Vernetzung von Feldbussen, serieller Kommunikation, industriellem Ethernet, drahtloser Kommunikation und Cloud-Anbindung ermöglichen. Die wirtschaftlichen Auswirkungen gehen weit über den reinen Geräteverkauf hinaus, da jedes Gerät zusätzliche Möglichkeiten für Sensoren, Verbindungs-ICs, Speicher, Cybersicherheitssoftware und Serviceleistungen bietet. Modernisierungsprojekte umfassen häufig Brownfield-Upgrades anstelle eines kompletten Anlagenaustauschs; daher ist Gateway-Technologie mit modularen I/O-Funktionen und Container-Funktionalität bevorzugt.
Konnektivität und Sicherheit treffen am Netzwerkrand aufeinander
Konnektivität allein reicht nicht aus, da 5G, WLAN, Ethernet, Bluetooth und LOW-WANs zwar die Anwendungsfälle erweitern, aber gleichzeitig die Angriffsfläche vergrößern und die Verwaltung komplexer gestalten. Daher fordern Käufer Gateways mit integrierten Sicherheitsfunktionen wie Secure Boot, Identitätsmanagement, verschlüsselter Speicher, Netzwerksegmentierung, Zero-Trust-Fernzugriff und signierten Updates. Bis 2025 wird mehr als die Hälfte der Weltbevölkerung über 5G verfügen, wodurch mobile und Remote-Einsätze wahrscheinlicher werden. Diese Marktauswirkungen zeigen sich in den gestiegenen Anforderungen an die Spezifikationen, dem beschleunigten Austausch nicht verwalteter Geräte und der stärkeren Integration von Software. Anbieter können ihre Margen sichern, indem sie ihre Kunden bei der Minderung von Betriebsrisiken unterstützen.
Zukunftstrends im Markt für IoT-Knoten und Gateways
Agentische Edge-Systeme bewegen sich von der Erkennung zur Aktion
Die Trends im IoT-Knoten- und Gateway-Markt werden zunehmend Gateways widerspiegeln, die Sensorik, Schlussfolgerungen und Aktionen koordinieren, anstatt Daten lediglich weiterzuleiten. Kompakte Sprach- und Bildverarbeitungsmodelle werden lokal ausgeführt und ermöglichen es Systemen, Fehler zu diagnostizieren, Warnmeldungen zu priorisieren und begrenzte Reaktionen zu empfehlen oder auszuführen. Die Akzeptanz hängt von deterministischen Sicherheitsvorkehrungen, nachvollziehbaren Ausgaben und Mechanismen zur manuellen Übersteuerung ab. Hardware-Roadmaps werden neuronale Verarbeitung, größere Speicherpools und energieeffiziente Inferenz in den Vordergrund stellen, während Softwareanbieter Orchestrierungs-Frameworks für heterogene Prozessorflotten entwickeln. Erfolgreiche Plattformen werden Modellbereitstellung, Beobachtbarkeit, Richtlinienkontrolle und Rollback kombinieren und es Betreibern von Industrieanlagen und Gebäuden ermöglichen, autonome Funktionen zu skalieren, ohne die operative Steuerung aufzugeben.
Softwaredefinierte Konnektivität vereinfacht heterogene Flotten
Die nächste Generation von Gateways wird die Abstraktion der physischen Schnittstellen durch zentral verwaltete Softwareprofile ermöglichen. Dadurch lässt sich die Konfiguration für Routing, Segmentierung, Protokolldienste und Anwendungslast ohne Hardwareänderungen anpassen. Dieser Ansatz ist besonders wertvoll für multinationale Unternehmen, deren Werke, Geschäfte und Gebäude über verschiedene Netzbetreiber und bestehende Infrastrukturen betrieben werden. eSIM, 5G RedCap, Satelliten-IoT und private konvergente Netzwerke ermöglichen die Diversifizierung von Konnektivitätslösungen. Der Wettbewerb der Anbieter wird sich auf die Automatisierung von Richtlinienmanagement, Telemetrie und die Integration in Überwachungssysteme von Unternehmen konzentrieren. Langfristig werden die Standardisierung von APIs und die Portabilität von Containern von Vorteil sein.
Marktchancen für IoT-Knoten und Gateways
Entwicklung vertikaler Gateway-Konzepte für Brachflächen
Anbieter können ihren Umsatz steigern, indem sie validierte Blaupausen für anspruchsvolle Umgebungen wie Altbauten, Umspannwerke, Kühlketten und Gebäude mit mehreren Anbietern entwickeln. Jede Blaupause sollte spezifizierte Sensoren, Prozessoren, Konnektivität, Protokollzuordnungen, Sicherheitskontrollen, Cloud-Konnektoren und Bereitstellungsdienste kombinieren. Die Investitionsargumentation ist am überzeugendsten, wenn Anbieter Installationszeit, vermiedene Ausfallzeiten, Bandbreiteneinsparungen und Wartungsergebnisse quantifizieren. Durch Channel-Zertifizierung und wiederverwendbare Konfigurationsvorlagen lässt sich ein erfolgreicher Standort in ein skalierbares, länderübergreifendes Programm verwandeln. Hersteller sollten offene APIs und austauschbare Kommunikationsmodule priorisieren, damit Kunden schrittweise modernisieren können. Wiederkehrende Einnahmen lassen sich durch Flottenmanagement, Sicherheitsupdates, Abonnements für Analysetools und Lifecycle-Supportverträge generieren.
Lokalisierung sicherer Hardware für wachstumsstarke Regionen
Asien-Pazifik, der Nahe Osten und ausgewählte afrikanische Märkte bieten Wachstumspotenzial für Anbieter, die Zertifizierung, Konnektivität, Umweltdesign und Support lokalisieren möchten. Investitionen sollten sich auf robuste Gateways mit flexiblen Mobilfunkbändern, geringem Stromverbrauch, Fernwartung und optionaler Satellitenanbindung konzentrieren. Regionale Montage und die Nutzung von Komponenten aus zweiter Hand können Lieferzeiten verkürzen und den Anforderungen öffentlicher Beschaffungsstellen gerecht werden. Partnerschaften mit Telekommunikationsunternehmen, Energieversorgern, Automatisierungsdistributoren und Anbietern intelligenter Infrastrukturen ermöglichen den Zugang zu Projekten, die eine integrierte Bereitstellung erfordern. Ein gestaffeltes Portfolio, das von der einfachen Protokollkonvertierung bis hin zu Edge-KI reicht, ermöglicht es Anbietern, die Kaufkraft optimal zu nutzen, ohne die Software zu fragmentieren. Lokale Entwicklerprogramme können die Anwendungsrelevanz und die Kundenbindung weiter verbessern.
Aktuelle Entwicklungen
- April 2026: Milesight hat das EG71 Building IoT Gateway auf den Markt gebracht, eine neue Lösung, die die Integration verschiedener Gebäudesysteme vereinfacht, indem sie mehrere kabelgebundene und drahtlose Kommunikationsprotokolle in einem einzigen Gerät vereint. Intelligente Gebäude nutzen häufig unterschiedliche Systeme mit Protokollen wie BACnet, Modbus, KNX, M-Bus, I/O und LoRaWAN. Die Verwaltung dieser separaten Technologien kann mehrere Gateways und Protokollkonverter erfordern und so die Systemplanung und -implementierung verkomplizieren.
- August 2026: PUSR hat sechs neue industrielle IoT-Produkte vorgestellt, die die drahtlose Kommunikation, Edge-Computing, Konnektivität über große Entfernungen und die industrielle Datenerfassung verbessern sollen. Das neue Portfolio ist für Anwendungen von der Fabrikautomation und Energieüberwachung bis hin zu mobiler Robotik, intelligenter Lagerhaltung und vernetzten Geräten konzipiert.
- Januar 2025: SparkFun Electronics und Digi International haben eine Partnerschaft geschlossen, um die Entwicklung und den Einsatz von LoRaWAN-basierten IoT-Geräten für Ingenieure, Entwickler und Systemdesigner zu vereinfachen. Im Rahmen dieser Zusammenarbeit wird das SparkFun IoT Node for LoRaWAN-Entwicklungsboard sowie zwei regionale SparkFun Digi X-ON Kits für LoRaWAN vorgestellt, die speziell für Anwendungen in Nordamerika und Europa entwickelt wurden. Die Lösungen zielen darauf ab, den Konfigurations- und Entwicklungsaufwand, der üblicherweise mit der Entwicklung vernetzter LoRaWAN-Endgeräte verbunden ist, deutlich zu reduzieren.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -