
Mercato del nodos e gateway IoT: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei nodi e gateway IoT (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del report: per hardware (processore, circuito integrato di connettività, dispositivo di memoria, dispositivo logico e sensori); applicazione (elettronica di consumo, automazione degli edifici, industria e vendita al dettaglio) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00003105
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 28, 2026


Dimensioni del mercato nel 2025
599,27 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
1.900,7 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
13,68 %
Tasso di crescita
Mercato di riferimento
10.809,92 miliardi di dollari USA
(2026-2034)
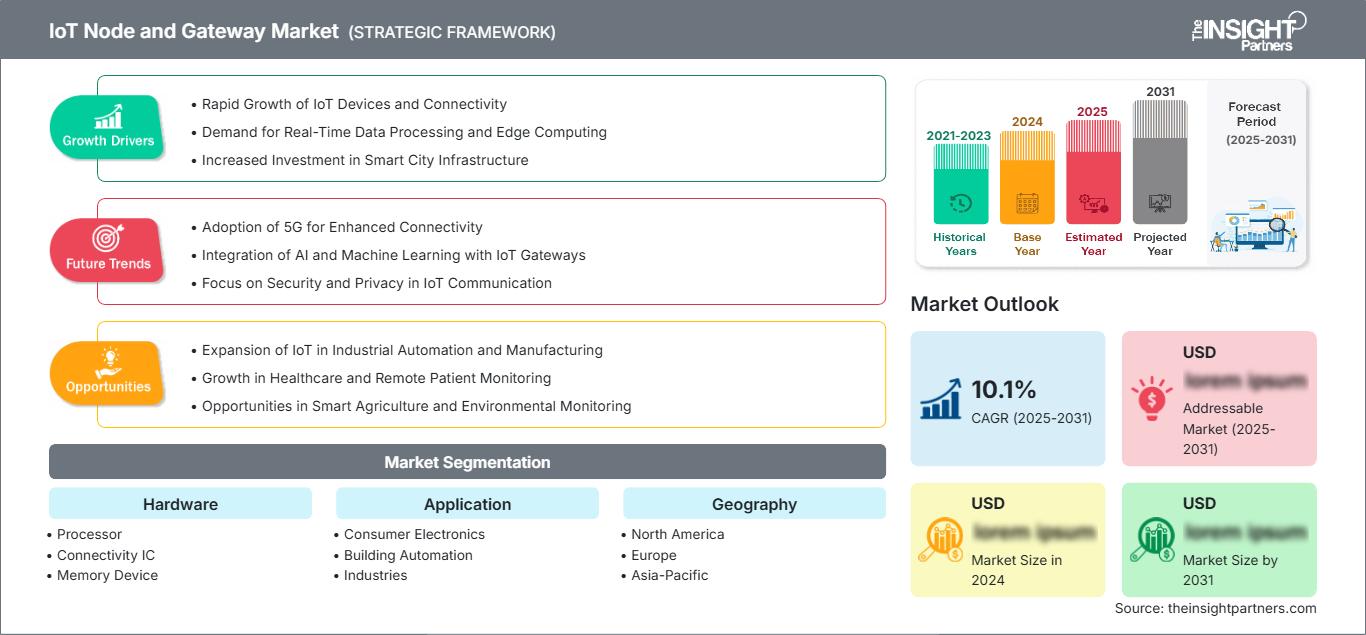
Il mercato dei nodi e gateway IoT aveva un valore di 599,27 miliardi di dollari nel 2025 e si prevede che raggiungerà i 1.900,7 miliardi di dollari entro il 2034. Il mercato registrerà un tasso di crescita annuo composto (CAGR) del 13,68% tra il 2026 e il 2034. La crescita sarà trainata dal crescente numero di dispositivi connessi, dalle maggiori esigenze di elaborazione edge e dall'adozione di gateway interoperabili nei settori consumer, commerciale e industriale.
Il Nord America è tecnologicamente avanzato, con un tasso di crescita annuo composto (CAGR) previsto tra il 12,8% e il 13,6% fino al 2034. Le dimensioni del mercato dei nodi e gateway IoT sono influenzate positivamente dall'aggiornamento delle infrastrutture periferiche aziendali, da programmi affidabili di approvvigionamento di semiconduttori e dall'ampia disponibilità della copertura 5G. L'infrastruttura cloud esistente e le politiche federali in materia di produzione facilitano la rapida certificazione di processori sicuri, chip di connettività e gateway robusti per infrastrutture industriali, di pubblica utilità, edilizie e di vendita al dettaglio decentralizzate.
Analisi e approfondimenti sul mercato dei nodi e gateway IoT
- Nord America: ha rappresentato una quota di mercato del 31-33% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 12,8-13,6% nel periodo 2026-2034, grazie al networking industriale, all'intelligenza artificiale distribuita (edge AI), agli aggiornamenti della sicurezza informatica e alla localizzazione della produzione di semiconduttori.
- USA: Nel 2025 hanno rappresentato l'82-86% del fatturato nordamericano, con un tasso di crescita annuo composto (CAGR) del 12,9-13,7% fino al 2034, grazie alla modernizzazione delle infrastrutture connesse da parte di fabbriche, aziende di servizi pubblici, rivenditori e gestori di edifici.
- Europa: deteneva una quota di mercato del 24-26% nel 2025 e si prevede una crescita annua composta (CAGR) del 12,4-13,2%, trainata da Germania, Regno Unito, Francia, Italia e Spagna grazie alla digitalizzazione industriale e alla regolamentazione dell'accesso ai dati.
- Asia-Pacifico: ha conquistato una quota di mercato del 29-31% nel 2025 e si prevede che registrerà un CAGR del 14,8-15,8%, con Cina, Giappone, Corea del Sud, India e Australia che stanno potenziando l'automazione manifatturiera, le infrastrutture intelligenti e il 5G.
- Segmento più ampio: l'hardware rappresentava una quota di mercato del 59-63% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 12,7-13,5% fino al 2034, poiché i sistemi edge richiedono elaborazione, memoria, rilevamento e connettività integrati.
- Segmento ad alta crescita: nel 2025 questo segmento rappresentava una quota di mercato del 31-35% e si prevede che crescerà a un tasso annuo composto (CAGR) del 15,0-16,0% fino al 2034, grazie alla manutenzione predittiva, alla visione artificiale e alla connettività OT resiliente.
- Aziende chiave analizzate nel dettaglio: Advantech Co., Ltd., Cisco Systems, Inc., Hewlett Packard Enterprise Company, Huawei Investment & Holding Co., Ltd., Intel Corporation, Microchip Technology Incorporated, NXP Semiconductors NV, STMicroelectronics NV, TE Connectivity Ltd. e Texas Instruments Incorporated.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
L'evoluzione del mercato si è allontanata dalla telemetria basata sul cloud per orientarsi verso un'intelligenza decentralizzata all'interno di nodi e gateway. Le architetture dei processori includono elaborazione multicore, accelerazione neurale, enclave sicure e reti deterministiche, mentre le opzioni di connettività si sono ampliate da Wi-Fi e Bluetooth a reti cellulari, Ethernet e reti a banda larga a basso consumo. La produzione ha posto l'accento su design modulari, portabilità del software e longevità, a causa della richiesta da parte degli acquirenti industriali di una disponibilità di dieci anni. Allo stesso tempo, la fusione dei sensori e l'analisi locale ridurranno l'utilizzo della larghezza di banda e la latenza, oltre a minimizzare il rischio associato alla trasmissione dei dati operativi.
In futuro, si assisterà a un'espansione delle implementazioni, attualmente concentrate in Nord America ed Europa, verso la cintura industriale dell'Asia-Pacifico, la costruzione di infrastrutture in Medio Oriente e le utility dell'Africa subsahariana. La tendenza in termini di investimenti di capitale è verso un'architettura gateway con traduzione di protocolli, containerizzazione delle applicazioni, capacità di gestione remota e sicurezza hardware. Le sfide di mercato relative alla portabilità dei dati sui dispositivi, ai requisiti di sicurezza informatica, all'efficienza dello spettro e alla fabbricazione di semiconduttori daranno impulso alle decisioni di approvvigionamento e guideranno la certificazione delle piattaforme da parte dei produttori.
Ambito del rapporto sul mercato dei nodi e gateway IoT
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 599,27 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 1.900,7 miliardi di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 13,68% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei nodi e gateway IoT
Lo sviluppo del mercato dei nodi e gateway IoT è guidato dall'esigenza di raccogliere, standardizzare ed elaborare i dati delle macchine vicino al loro punto di origine. La crescita dei dispositivi connessi, l'aumento dei carichi di lavoro di intelligenza artificiale e le aspettative più stringenti in termini di tempo di attività comportano una maggiore domanda di processori, sensori, memoria e capacità di comunicazione multiprotocollo. Il valore aggiunto offerto dai gateway risiede nella traduzione dei protocolli, nel filtraggio della telemetria e nella continuità operativa in caso di interruzione della connessione al cloud.
Tra gli operatori di mercato figurano aziende di semiconduttori, fornitori di moduli, produttori a contratto (CM) e produttori OEM di gateway, operatori di rete, fornitori di servizi cloud, distributori e integratori di sistemi. Le dinamiche di mercato sono positive, sebbene gli acquirenti continuino a ricercare fonti alternative, cicli di vita più lunghi e produzione locale. I progetti vincenti saranno guidati da riferimenti software, certificazioni di sicurezza, consumo energetico e gestione di flotte eterogenee.
Il rapporto sul mercato dei nodi e gateway IoT mostra che la competizione si sposterà dalle prestazioni dei singoli componenti alle intere piattaforme edge. Advantech Co., Ltd. e Cisco Systems, Inc. puntano su soluzioni di rete robuste e industriali, mentre Hewlett Packard Enterprise Company e Huawei Investment & Holding Co., Ltd. collegano le soluzioni di piattaforma edge alle funzionalità di gestione aziendale. Intel Corporation fornisce architetture di calcolo scalabili per gateway e sistemi embedded.
Le aziende produttrici di semiconduttori si distinguono per il loro portafoglio prodotti. Microchip Technology Incorporated, NXP Semiconductors NV, STMicroelectronics NV, TE Connectivity Ltd. e Texas Instruments Incorporated integrano capacità di elaborazione, connettività, rilevamento, analogiche e di sicurezza. Gli investimenti si concentrano su acceleratori di intelligenza artificiale edge, strumenti di sviluppo, servizi di sicurezza e connettività definita dal software. Pertanto, un posizionamento strategico richiede la riduzione dei tempi di integrazione per il cliente e il mantenimento della disponibilità dei componenti nel corso degli anni di implementazione.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei nodi e gateway IoT: approfondimenti strategici
Approfondimenti regionali
Mercato dei nodi e gateway IoT in Nord America
In Nord America, la quota di mercato dei nodi e gateway IoT si attestava tra il 31% e il 33% nel 2025, e si prevede che questa regione registrerà un tasso di crescita annuo composto (CAGR) del 12,8-13,6% nel periodo 2025-2034. Lo sviluppo di piattaforme di cloud computing, l'adozione di Ethernet industriale, gli investimenti in reti wireless private e i progressi nella sicurezza informatica aumenteranno ulteriormente la domanda di gateway edge. È inoltre presente un programma per i semiconduttori che garantisce la disponibilità nella regione dei chip analogici e di connettività più recenti.
I gateway vengono utilizzati dalle aziende di servizi pubblici per controllare le sottostazioni e gli impianti di energia rinnovabile, mentre i produttori collegano controllori programmabili, robotica e sistemi di visione. I rivenditori e i gestori immobiliari si affidano sempre più al consolidamento di telecamere, sensori, sistemi di controllo accessi e sistemi energetici in sistemi edge gestiti. Gli acquirenti tendono a privilegiare la longevità dell'hardware, la tecnologia zero trust, le funzionalità over-the-air e la gestione universale.
Mercato statunitense dei nodi e gateway IoT
Nel 2025, gli Stati Uniti hanno rappresentato dall'82% all'86% del fatturato del Nord America e cresceranno a un tasso annuo composto (CAGR) compreso tra il 12,9% e il 13,7%. I programmi governativi per i semiconduttori, le capacità cloud e l'adozione di canali di automazione contribuiscono a questa crescita. I produttori stanno rinnovando le reti di impianti, le aziende di servizi pubblici stanno digitalizzando le risorse sul campo e i rivenditori stanno utilizzando la visione artificiale, gli scaffali elettronici e la gestione automatizzata delle scorte.
Cisco Systems, Inc., Hewlett Packard Enterprise Company, Intel Corporation, Microchip Technology Incorporated, Texas Instruments Incorporated e TE Connectivity Ltd. vantano una presenza significativa a livello di ingegneria, canale di distribuzione o clienti. La domanda di applicazioni si concentra sempre più su inferenza in locale, accesso remoto sicuro, manutenzione predittiva e gestione energetica. Gli acquirenti prediligono gateway modulari in grado di includere interfacce 5G, Wi-Fi, Ethernet e seriali senza la necessità di ricostruire l'intera infrastruttura.
Mercato europeo dei nodi e gateway IoT
Nel 2025, si prevedeva che l'Europa avrebbe raggiunto una quota di mercato del 24-26%, con un tasso di crescita annuo composto (CAGR) stimato tra il 12,4% e il 13,2%. La Germania si è affermata come leader grazie ai settori dei macchinari, dell'automotive e dell'automazione di processo. Il Regno Unito ha investito in applicazioni per edifici intelligenti, logistica e vendita al dettaglio. Le normative europee in materia di accesso ai dati e sicurezza informatica impongono ai produttori di dispositivi di realizzare prodotti connessi compatibili, tracciabili e aggiornabili.
La Francia è all'avanguardia nella modernizzazione delle soluzioni per la gestione dell'industria e dell'energia; l'Italia utilizza i gateway nelle sue applicazioni di nicchia per la produzione e gli edifici commerciali; e la Spagna sta implementando infrastrutture intelligenti, monitoraggio delle energie rinnovabili e logistica. La frammentazione del panorama europeo garantisce una domanda costante di conversione di protocollo. Le aziende con capacità multilingue, opzioni di residenza dei dati e longevità dei prodotti saranno preferite dalle aziende regolamentate e dai produttori di medie dimensioni.
Mercato dei nodi e gateway IoT nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico ha rappresentato una quota di mercato del 29-31% e si prevede che crescerà a un tasso annuo composto (CAGR) del 14,8-15,8%. Tra i principali concorrenti figurano la Cina, grazie alla sua industria elettronica, all'automazione industriale e allo sviluppo di infrastrutture intelligenti; il Giappone e la Corea del Sud, grazie alla robotica, al controllo qualità e all'intelligenza artificiale applicata all'edge computing; e l'India, grazie alla produzione digitale, alla logistica e ai servizi di pubblica utilità.
L'Australia è un paese associato all'industria mineraria e alla produzione di energia, nonché alle soluzioni di gestione remota degli asset. La produzione interna di elettronica, l'implementazione del 5G e la strategia di digitalizzazione industriale amplieranno il mercato. I fornitori dovranno tenere conto dei fattori relativi ai costi, alle certificazioni, alla sicurezza informatica e alla diversità dei requisiti di connessione.
Mercato dei nodi e gateway IoT in Medio Oriente e Africa
Si prevede che la regione del Medio Oriente e dell'Africa registrerà una crescita annua composta (CAGR) del 13,5%-14,5%. L'Arabia Saudita è all'avanguardia grazie ai suoi sforzi nello sviluppo di città intelligenti, industrie e settori energetici, mentre gli Emirati Arabi Uniti si concentrano su edifici connessi, porti, logistica e servizi di pubblica utilità. Il Sudafrica utilizza infrastrutture di transito nei settori minerario, elettrico, della sicurezza e della vendita al dettaglio.
Il resto dei requisiti del MEA comprende il monitoraggio remoto, le infrastrutture idriche, le torri di telecomunicazione e le infrastrutture energetiche distribuite. Gli ambienti difficili richiedono dispositivi robusti e a basso consumo energetico, utilizzabili nelle comunicazioni cellulari e satellitari.
Analisi di segmentazione
Hardware
Nel 2025, l'hardware detiene una quota di mercato compresa tra il 59% e il 63%, con una crescita annua composta (CAGR) prevista tra il 12,7% e il 13,5% nel periodo 2026-2034. Il mercato dei nodi e gateway IoT comprende le infrastrutture di elaborazione, connettività, memoria, logica e rilevamento necessarie per un funzionamento affidabile in ambiente edge computing. L'integrazione riduce l'ingombro sulla scheda e il consumo energetico, mentre la qualificazione industriale, l'avvio sicuro e la disponibilità estesa sono fattori sempre più determinanti nella scelta dei fornitori.
- Processore: I processori sono alla base dell'analisi locale, della conversione di protocollo e dell'intelligenza artificiale edge. La domanda privilegia architetture multicore scalabili con accelerazione neurale, basso consumo energetico, controllo deterministico e sicurezza hardware.
- Circuiti integrati di connettività: i circuiti integrati di connettività consentono Wi-Fi, Bluetooth, reti cellulari, Ethernet e reti a basso consumo. L'integrazione multiprotocollo è strategicamente importante perché i clienti richiedono flessibilità di implementazione e una certificazione semplificata.
- Dispositivi di memoria: i dispositivi di memoria supportano sistemi operativi, buffering, registrazione dati e modelli di intelligenza artificiale. Gli acquirenti industriali danno priorità a durata, tolleranza alla temperatura, continuità di fornitura e protezione contro gli accessi non autorizzati.
- Dispositivi logici: i dispositivi logici offrono funzionalità di temporizzazione, interfacciamento, personalizzazione e controllo in tempo reale. Il loro valore strategico aumenta laddove i gateway devono connettere apparecchiature legacy con processori e reti moderni.
- Sensori: I sensori convertono le condizioni fisiche in dati utilizzabili. La domanda spazia dal movimento alla pressione, dalla temperatura alla posizione, dall'imaging al monitoraggio ambientale, con la calibrazione e le prestazioni a basso consumo energetico che determinano il successo dei progetti.
Applicazione
Si prevede che i ricavi derivanti dalle applicazioni cresceranno a un tasso annuo composto (CAGR) del 14,1-14,9% nel periodo 2026-2034, grazie alla capacità delle organizzazioni di convertire i dati connessi in risultati operativi. Il settore industriale rappresenta il segmento di applicazione più ampio e in più rapida crescita, mentre l'elettronica di consumo fornisce il volume di dispositivi. L'automazione degli edifici e il settore della vendita al dettaglio creano opportunità ricorrenti per i gateway gestiti, in grado di coordinare diversi sensori, applicare policy locali e connettere i sistemi installati con le applicazioni cloud.
- Elettronica di consumo: l'elettronica di consumo genera elevati volumi di nodi attraverso dispositivi per la casa intelligente, elettrodomestici, dispositivi indossabili e sistemi di intrattenimento. La concorrenza si concentra su costi, efficienza energetica, interoperabilità, privacy e facilità di utilizzo.
- Automazione degli edifici: l'automazione degli edifici collega i sistemi HVAC, di illuminazione, di controllo accessi, di sicurezza e di rilevamento della presenza. I gateway sono strategicamente importanti per l'ottimizzazione energetica, la traduzione dei protocolli, i servizi per gli inquilini e la rendicontazione di conformità.
- Settori industriali: Nel 2025, i settori industriali rappresenteranno una quota del 31-35% e si prevede che cresceranno a un tasso annuo composto (CAGR) del 15-16%. La manutenzione predittiva, la visione artificiale, la robotica e il tracciamento degli asset richiedono un'intelligenza distribuita resiliente.
- Vendita al dettaglio: l'adozione di queste tecnologie nel settore della vendita al dettaglio spazia dalla visibilità dell'inventario alle etichette elettroniche, dal monitoraggio della catena del freddo alle telecamere e ai sistemi di cassa. Il valore dipende dalla gestione della flotta, dalla sicurezza informatica, da una connettività affidabile e da una produttività misurabile a livello di punto vendita.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Elettronica di consumo |
Alto |
Dispositivi di materia |
Maturo |
|
Automazione degli edifici |
Mezzo |
Orchestrazione energetica |
Scalatura |
|
Industrie |
Alto |
Intelligenza artificiale Edge |
Scalatura |
|
Vedere al dettaglio |
Mezzo |
Store Intelligence |
Scalatura |
Fattori di crescita e analisi dell'impatto sul mercato dei nodi e gateway IoT
L'elaborazione edge diventa infrastruttura operativa
L'elaborazione della telemetria in prossimità delle macchine è diventata sempre più diffusa nelle aziende a causa delle possibili latenze, dei costi associati alla larghezza di banda e della dipendenza dalle connessioni a banda larga nei sistemi centralizzati. Oggi, il rilevamento delle anomalie, la traduzione dei protocolli, la compressione dei dati e l'applicazione delle policy vengono eseguiti sui gateway all'interno dell'infrastruttura edge. Le tendenze di acquisto si stanno spostando verso l'acquisizione di sistemi più performanti, che includono processori multi-core, acceleratori, memoria sicura e reti robuste. Gli effetti concreti di questi sviluppi si sono fatti sentire soprattutto in settori come gli impianti di produzione, le aziende di servizi pubblici, le aziende di trasporto e altri dispositivi remoti in cui il tempo è un fattore critico. Ciò è dovuto al crescente numero di dispositivi connessi: 21,1 miliardi di dispositivi IoT nel 2025.
La modernizzazione industriale amplia la copertura delle risorse connesse.
I produttori di apparecchiature stanno integrando i loro controllori, motori, robot, telecamere e sistemi di controllo qualità in un sistema interconnesso per ottimizzare l'utilizzo delle apparecchiature e la pianificazione della manutenzione. Sebbene la base installata sia ancora eterogenea, persiste la necessità di gateway che forniscano interconnettività per bus di campo, comunicazioni seriali, Ethernet industriale, comunicazioni wireless e connettività cloud. L'impatto economico va ben oltre la semplice vendita di apparecchiature, poiché ogni singolo componente crea opportunità per sensori, circuiti integrati di connettività, memorie, software di sicurezza informatica e servizi. I progetti di modernizzazione spesso prevedono l'aggiornamento di impianti esistenti anziché la loro completa sostituzione; pertanto, si predilige la tecnologia gateway con funzionalità I/O modulari e containerizzate.
Connettività e sicurezza convergono ai margini della rete.
La sola connettività non è sufficiente, poiché 5G, Wi-Fi, Ethernet, Bluetooth e reti a bassa potenza e ad ampia copertura (LPWAN) aumentano i casi d'uso gestibili, ma aumentano anche la superficie di attacco e la complessità di gestione. Pertanto, gli acquirenti richiedono gateway che includano funzionalità di sicurezza come avvio sicuro, gestione dell'identità, archiviazione crittografata, segmentazione di rete, accesso remoto zero trust e aggiornamenti firmati integrati nello stack hardware-software. Entro il 2025, la copertura 5G sarà disponibile per oltre la metà della popolazione mondiale, rendendo più probabili le implementazioni mobili e remote. Questo impatto sul mercato è evidente nell'aumento delle richieste di specifiche, nella sostituzione accelerata dei dispositivi non gestiti e nella maggiore diffusione del software. I fornitori possono proteggere i propri margini aiutando i clienti a mitigare i rischi operativi.
Tendenze future del mercato dei nodi e gateway IoT
I sistemi edge basati su agenti passano dal rilevamento all'azione.
Le tendenze del mercato dei nodi e gateway IoT rifletteranno sempre più gateway in grado di coordinare rilevamento, ragionamento e attuazione, anziché limitarsi a inoltrare dati. Modelli di linguaggio e visione compatti verranno eseguiti localmente, consentendo ai sistemi di diagnosticare guasti, dare priorità agli avvisi e raccomandare o eseguire risposte circoscritte. L'adozione dipenderà da misure di sicurezza deterministiche, output interpretabili e meccanismi di override umano. Le roadmap hardware si concentreranno sull'elaborazione neurale, su pool di memoria più ampi e sull'inferenza a basso consumo energetico, mentre i fornitori di software svilupperanno framework di orchestrazione per flotte di processori eterogenei. Le piattaforme di successo combineranno implementazione di modelli, osservabilità, controllo delle policy e rollback, consentendo agli operatori industriali e degli edifici di scalare le funzioni autonome senza rinunciare alla governance operativa.
La connettività definita via software semplifica la gestione di flotte eterogenee.
La futura generazione di gateway sarà in grado di fornire un'astrazione delle interfacce fisiche tramite profili software gestiti centralmente, consentendo di modificare la configurazione di routing, segmentazione, servizi di protocollo e carico di lavoro delle applicazioni senza modifiche hardware. Un approccio di questo tipo sarà prezioso per le multinazionali, dove impianti, negozi ed edifici operano tramite diversi operatori e infrastrutture legacy. eSIM, 5G RedCap, IoT satellitare e reti convergenti private consentiranno di diversificare le soluzioni di connettività. La competizione tra i fornitori si concentrerà sull'automazione della gestione delle policy, della telemetria e dell'integrazione nei sistemi di monitoraggio aziendali. In un'ottica di lungo termine, la standardizzazione delle API e la portabilità dei container diventeranno vantaggiose.
Opportunità di mercato per nodi e gateway IoT
Realizzare progetti di infrastruttura verticale per siti industriali dismessi.
I fornitori possono accelerare i ricavi sviluppando modelli validati per ambienti complessi come fabbriche obsolete, sottostazioni, catene del freddo ed edifici multivendor. Ogni modello dovrebbe combinare sensori, processori, connettività, mappature di protocollo, controlli di sicurezza, connettori cloud e servizi di implementazione specifici. L'investimento risulta più convincente quando i fornitori quantificano i tempi di installazione, i tempi di inattività evitati, il risparmio di larghezza di banda e i risultati in termini di manutenzione. La certificazione dei canali e i modelli di configurazione riutilizzabili possono trasformare un singolo sito di successo in un programma replicabile in diversi paesi. I produttori dovrebbero dare priorità alle API aperte e ai moduli di comunicazione sostituibili, in modo che i clienti possano modernizzare gradualmente i propri sistemi. I ricavi ricorrenti possono derivare dalla gestione della flotta, dagli aggiornamenti di sicurezza, dagli abbonamenti ai servizi di analisi e dai contratti di supporto per l'intero ciclo di vita.
Localizzare hardware sicuro per le regioni in forte crescita
L'Asia-Pacifico, il Medio Oriente e alcuni mercati africani selezionati offrono un potenziale di espansione per i fornitori disposti a localizzare la certificazione, la connettività, la progettazione ambientale e l'assistenza. Gli investimenti dovrebbero concentrarsi su gateway robusti con bande cellulari flessibili, funzionamento a basso consumo energetico, provisioning remoto e backhaul satellitare opzionale. L'assemblaggio regionale e le strategie di approvvigionamento di componenti da fornitori alternativi possono ridurre i tempi di consegna e soddisfare le preferenze degli appalti pubblici. Le partnership con operatori di telecomunicazioni, aziende di servizi pubblici, distributori di automazione e appaltatori di infrastrutture intelligenti offrono accesso a progetti che richiedono una fornitura integrata. Un portafoglio a più livelli, che spazia dalla conversione di protocolli di base all'intelligenza artificiale edge, consente ai fornitori di eguagliare il potere d'acquisto senza frammentare il software. I programmi di sviluppo locali possono ulteriormente migliorare la pertinenza delle applicazioni e la fidelizzazione dei clienti.
Sviluppi recenti
- Aprile 2026: Milesight ha lanciato EG71 Building IoT Gateway, una nuova soluzione progettata per semplificare l'integrazione di diversi sistemi edilizi, riunendo in un unico dispositivo molteplici protocolli di comunicazione cablati e wireless. Gli edifici intelligenti spesso si basano su sistemi diversi che utilizzano protocolli come BACnet, Modbus, KNX, M-Bus, I/O e LoRaWAN. La gestione di queste tecnologie separate può richiedere più gateway e convertitori di protocollo, complicando la progettazione e l'implementazione del sistema.
- Agosto 2026: PUSR ha presentato sei nuovi prodotti IoT industriali volti a potenziare la comunicazione wireless, l'edge computing, la connettività a lungo raggio e l'acquisizione di dati industriali. Il nuovo portfolio è progettato per applicazioni che spaziano dall'automazione di fabbrica e dal monitoraggio energetico alla robotica mobile, alla gestione intelligente dei magazzini e alle apparecchiature connesse.
- Gennaio 2025: SparkFun Electronics e Digi International hanno stretto una partnership per semplificare lo sviluppo e l'implementazione di dispositivi IoT basati su LoRaWAN per ingegneri, sviluppatori e progettisti di sistemi. La collaborazione ha dato vita alla scheda di sviluppo SparkFun IoT Node per LoRaWAN, insieme a due kit regionali SparkFun Digi X-ON per LoRaWAN, progettati per applicazioni nordamericane ed europee. Le soluzioni mirano a ridurre lo sforzo di configurazione e sviluppo tipicamente associato alla realizzazione di dispositivi finali LoRaWAN connessi.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -