
Mercado de nodos y pasarelas IoT: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de nodos y pasarelas IoT y previsiones (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por hardware (procesador, circuito integrado de conectividad, dispositivo de memoria, dispositivo lógico y sensores); aplicación (electrónica de consumo, automatización de edificios, industrias y comercio minorista) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00003105
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 28, 2026


Tamaño del mercado en 2025
599.270 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
1.900,7 mil millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
13,68 %
Índice de crecimiento
Mercado potencial
US$ 10.809,92 mil millones
(2026-2034)
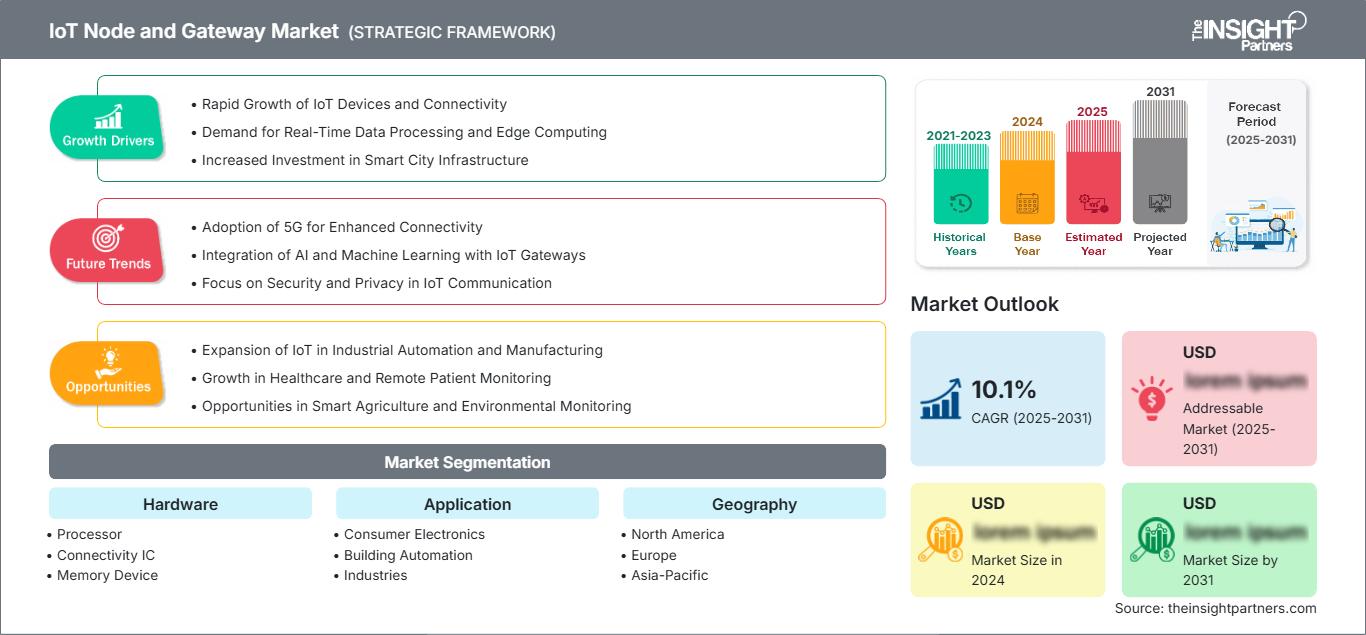
El mercado de nodos y pasarelas de IoT alcanzó un valor de 599.270 millones de dólares en 2025 y se prevé que llegue a los 1.900.700 millones de dólares en 2034. El mercado experimentará una tasa de crecimiento anual compuesta (CAGR) del 13,68 % entre 2026 y 2034. Este crecimiento estará impulsado por el creciente número de dispositivos conectados, las mayores necesidades de procesamiento en el borde de la red y la adopción de pasarelas interoperables en los sectores de consumo, comercial e industrial.
América del Norte es tecnológicamente avanzada, con una tasa de crecimiento anual compuesta (CAGR) prevista del 12,8 % al 13,6 % hasta 2034. El mercado de nodos y pasarelas IoT se ve impulsado por la modernización de la infraestructura empresarial, los programas de suministro de semiconductores fiables y la amplia disponibilidad de la cobertura 5G. La infraestructura en la nube existente y las políticas de fabricación federales facilitan la rápida certificación de procesadores seguros, chips de conectividad y pasarelas robustas para infraestructuras industriales, de servicios públicos, de edificios y de comercio minorista descentralizado.
Evaluación y perspectivas del mercado de nodos y pasarelas IoT
- América del Norte: Representó entre el 31 % y el 33 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa compuesta anual del 12,8 % al 13,6 % durante el período 2026-2034, impulsada por las redes industriales, la IA en el borde de la red, las mejoras en la ciberseguridad y la localización de semiconductores.
- EE. UU.: Representó entre el 82 % y el 86 % de los ingresos de Norteamérica en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 12,9 % al 13,7 % hasta 2034, a medida que las fábricas, las empresas de servicios públicos, los minoristas y los operadores de edificios modernizan la infraestructura conectada.
- Europa: Mantenía una cuota de mercado del 24-26% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 12,4-13,2%, liderada por Alemania, el Reino Unido, Francia, Italia y España gracias a la digitalización industrial y la regulación del acceso a los datos.
- Asia Pacífico: Capturó una cuota de mercado del 29-31% en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 14,8-15,8%, con China, Japón, Corea del Sur, India y Australia impulsando la automatización de la fabricación, la infraestructura inteligente y la tecnología 5G.
- Segmento más grande: El hardware representó entre el 59 % y el 63 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 12,7 % al 13,5 % hasta 2034, ya que los sistemas periféricos requieren procesamiento, memoria, detección y conectividad integrados.
- Segmento de alto crecimiento: Las industrias representaron entre el 31 % y el 35 % de la cuota de mercado en 2025 y se prevé que se expandan a una tasa de crecimiento anual compuesta (CAGR) del 15,0 % al 16,0 % hasta 2034, impulsadas por el mantenimiento predictivo, la visión artificial y la conectividad OT resiliente.
- Empresas clave analizadas en detalle: Advantech Co., Ltd., Cisco Systems, Inc., Hewlett Packard Enterprise Company, Huawei Investment & Holding Co., Ltd., Intel Corporation, Microchip Technology Incorporated, NXP Semiconductors NV, STMicroelectronics NV, TE Connectivity Ltd. y Texas Instruments Incorporated.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La evolución del mercado se ha alejado de la telemetría basada en la nube y se ha orientado hacia la inteligencia descentralizada en nodos y pasarelas. Las arquitecturas de procesadores incluyen procesamiento multinúcleo, aceleración neuronal, enclaves seguros y redes deterministas, mientras que las opciones de conectividad se han ampliado desde Wi-Fi y Bluetooth hasta redes celulares, Ethernet y redes de área amplia de bajo consumo. La fabricación ha puesto énfasis en los diseños modulares, la portabilidad del software y la durabilidad debido a la demanda de los compradores industriales de diez años de disponibilidad. Al mismo tiempo, la fusión de sensores y el análisis local reducirán el uso del ancho de banda y la latencia, además de minimizar el riesgo asociado a la transmisión de datos operativos.
En el futuro, se prevé una expansión del despliegue más allá de las implementaciones actuales en Norteamérica y Europa, abarcando el cinturón industrial de Asia-Pacífico, la construcción de infraestructuras en Oriente Medio y los servicios públicos del África subsahariana. La tendencia en la inversión de capital apunta hacia una arquitectura de puerta de enlace con traducción de protocolos, contenerización de aplicaciones, capacidad de gestión remota y seguridad de hardware. Los desafíos del mercado en materia de portabilidad de datos en dispositivos, requisitos de ciberseguridad, eficiencia del espectro y fabricación de semiconductores impulsarán las decisiones de adquisición y la certificación de plataformas por parte de los fabricantes.
Alcance del informe de mercado de nodos y pasarelas IoT
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 599.270 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 1.900,7 mil millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 13,68% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de nodos y pasarelas IoT
El desarrollo del mercado de nodos y pasarelas IoT está impulsado por la necesidad de recopilar, estandarizar y procesar datos de máquinas cerca de su origen. El crecimiento de los dispositivos conectados, el aumento de la carga de trabajo de IA y las mayores exigencias de disponibilidad generan una mayor demanda de procesadores, sensores, memoria y capacidades de comunicación multiprotocolo. El valor que aportan las pasarelas reside en la traducción de protocolos, el filtrado de telemetría y la continuidad de las operaciones cuando se interrumpe la conexión con la nube.
Los participantes del mercado abarcan desde empresas de semiconductores hasta proveedores de módulos, desde fabricantes por contrato hasta fabricantes de equipos originales de pasarelas, desde operadores de red hasta proveedores de servicios en la nube, desde distribuidores hasta integradores de sistemas. La dinámica del mercado es positiva, aunque los compradores siguen buscando proveedores alternativos, ciclos de vida extendidos y fabricación local. Los diseños más exitosos se basarán en referencias de software, certificación de seguridad, consumo de energía y gestión de flotas heterogéneas.
El informe de mercado de nodos y pasarelas IoT muestra que la competencia se centrará en plataformas de borde completas, en lugar del rendimiento de los componentes. Advantech Co., Ltd. y Cisco Systems, Inc. hacen hincapié en soluciones de redes robustas e industriales, mientras que Hewlett Packard Enterprise Company y Huawei Investment & Holding Co., Ltd. vinculan las soluciones de plataforma de borde con las capacidades de gestión empresarial. Intel Corporation proporciona arquitecturas informáticas escalables para pasarelas y computación integrada.
Los fabricantes de semiconductores se distinguen por sus carteras de productos. Microchip Technology Incorporated, NXP Semiconductors NV, STMicroelectronics NV, TE Connectivity Ltd. y Texas Instruments Incorporated integran capacidades de procesamiento, conectividad, detección, analógicas y de seguridad. Sus inversiones se centran en aceleradores de IA de borde, herramientas de desarrollo, servicios de seguridad y conectividad definida por software. Por lo tanto, el posicionamiento estratégico exige reducir el tiempo de integración del cliente y mantener la disponibilidad de los componentes a lo largo de los años de implementación.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de nodos y pasarelas IoT: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de nodos y pasarelas IoT
En Norteamérica, la cuota de mercado de nodos y pasarelas IoT alcanzó entre el 31 % y el 33 % en 2025, y se prevé que esta región registre una tasa de crecimiento anual compuesta (CAGR) del 12,8 % al 13,6 % entre 2025 y 2034. El desarrollo de plataformas de computación en la nube, la adopción de Ethernet industrial, las inversiones en redes inalámbricas privadas y los avances en ciberseguridad impulsan aún más la demanda de pasarelas perimetrales. Además, existe un programa de semiconductores que garantiza la disponibilidad de los chips analógicos y de conectividad más recientes en la región.
Las pasarelas son utilizadas por las empresas de servicios públicos para controlar subestaciones y activos de energía renovable, y los fabricantes conectan controladores programables, robótica y sistemas de visión. Los minoristas y administradores de propiedades recurren cada vez más a la consolidación de cámaras, sensores, control de acceso y sistemas de energía en sistemas gestionados en el borde de la red. Los compradores suelen priorizar la durabilidad del hardware, la arquitectura de confianza cero, las capacidades inalámbricas y la gestión universal.
Mercado estadounidense de nodos y pasarelas IoT
En 2025, Estados Unidos representó entre el 82 % y el 86 % de los ingresos de Norteamérica y crecerá a una tasa anual compuesta (CAGR) de entre el 12,9 % y el 13,7 %. Los programas gubernamentales para semiconductores, las capacidades en la nube y la adopción de canales de automatización impulsan este crecimiento. Los fabricantes están modernizando sus redes de producción, las empresas de servicios públicos están digitalizando sus activos de campo y los minoristas están utilizando visión artificial, estanterías electrónicas e inventario automatizado.
Cisco Systems, Inc., Hewlett Packard Enterprise Company, Intel Corporation, Microchip Technology Incorporated, Texas Instruments Incorporated y TE Connectivity Ltd. cuentan con una importante presencia en ingeniería, distribución o atención al cliente. La demanda de aplicaciones se centra cada vez más en la inferencia en el borde de la red, el acceso remoto seguro, el mantenimiento predictivo y la gestión energética. Los compradores prefieren gateways modulares que puedan incluir interfaces 5G, Wi-Fi, Ethernet y seriales sin necesidad de reconstruir toda la infraestructura.
Mercado europeo de nodos y pasarelas IoT
En 2025, se proyectaba que Europa alcanzaría una cuota de mercado del 24-26%, con una tasa de crecimiento anual compuesta (TCAC) estimada del 12,4-13,2%. Alemania lideraba el mercado gracias a sus sectores de maquinaria, automoción y automatización de procesos. El Reino Unido invertía en edificios inteligentes y aplicaciones logísticas y minoristas. La normativa europea sobre acceso a datos y ciberseguridad exige a los fabricantes de dispositivos que desarrollen productos conectados compatibles, rastreables y actualizables.
Francia lidera la modernización de su industria y soluciones de gestión energética; Italia utiliza pasarelas en aplicaciones especializadas para la fabricación y edificios comerciales; y España implementa infraestructuras inteligentes, monitorización de energías renovables y logística. La fragmentación del mercado europeo garantiza una demanda constante de conversión de protocolos. Las empresas reguladas y los fabricantes de tamaño medio prefieren compañías con capacidades multilingües, opciones de residencia de datos y productos de larga duración.
Mercado de nodos y pasarelas IoT en la región Asia-Pacífico
En 2025, la región de Asia-Pacífico representó una cuota de mercado del 29-31% y se expandirá a una tasa de crecimiento anual compuesta (CAGR) del 14,8-15,8%. Entre sus principales competidores se encuentran China, gracias a su industria electrónica, la automatización industrial y el desarrollo de infraestructuras inteligentes; Japón y Corea del Sur, debido a la robótica, el control de calidad y la IA en el borde; e India, gracias a la fabricación digital, la logística y los servicios públicos.
El país australiano se asocia con la minería y la producción de energía, así como con soluciones de gestión remota de activos. La fabricación propia de productos electrónicos, el despliegue de 5G y la estrategia de digitalización industrial impulsarán el mercado. Los proveedores deben tener en cuenta factores como el coste, las certificaciones, la ciberseguridad y la diversidad de requisitos de conexión.
Mercado de nodos y pasarelas IoT de Oriente Medio y África
Se prevé que la región de Oriente Medio y África alcance un crecimiento anual compuesto del 13,5 % al 14,5 %. Arabia Saudita lidera el sector gracias a sus esfuerzos en la construcción de ciudades inteligentes, industrias y el sector energético, mientras que los Emiratos Árabes Unidos se centran en edificios conectados, puertos, logística y servicios públicos. Sudáfrica utiliza pasarelas de comunicación en infraestructuras de minería, electricidad, seguridad y comercio minorista.
El resto de los requisitos de MEA incluyen monitoreo remoto, infraestructuras hídricas, torres de telecomunicaciones e infraestructuras de energía distribuida. Los entornos difíciles requieren dispositivos robustos y de bajo consumo que puedan utilizarse en comunicaciones celulares y satelitales.
Análisis de segmentación
Hardware
El hardware representará entre el 59 % y el 63 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 12,7 % al 13,5 % durante el periodo 2026-2034. El mercado de nodos y pasarelas IoT abarca la infraestructura de computación, conectividad, memoria, lógica y sensores necesaria para un funcionamiento fiable en el borde de la red. La integración reduce el espacio en la placa y el consumo de energía, mientras que la cualificación industrial, el arranque seguro y la disponibilidad extendida son factores cada vez más determinantes en la selección de proveedores.
- Procesador: Los procesadores son fundamentales para el análisis local, la conversión de protocolos y la IA en el borde de la red. La demanda favorece los diseños multinúcleo escalables con aceleración neuronal, bajo consumo de energía, control determinista y seguridad de hardware.
- Circuitos integrados de conectividad: Los circuitos integrados de conectividad permiten Wi-Fi, Bluetooth, redes celulares, Ethernet y redes de bajo consumo. La integración multiprotocolo es estratégicamente importante porque los clientes requieren una implementación flexible y una certificación simplificada.
- Dispositivo de memoria: Los dispositivos de memoria admiten sistemas operativos, almacenamiento en búfer, registro de datos y modelos de IA. Los compradores industriales priorizan la durabilidad, la tolerancia a la temperatura, la continuidad del suministro y la protección contra el acceso no autorizado.
- Dispositivo lógico: Los dispositivos lógicos proporcionan sincronización, interconexión de interfaces, personalización y control en tiempo real. Su valor estratégico aumenta cuando las pasarelas deben conectar equipos heredados con procesadores y redes modernas.
- Sensores: Los sensores convierten las condiciones físicas en datos útiles. La demanda abarca el movimiento, la presión, la temperatura, la posición, la obtención de imágenes y la monitorización ambiental, y la calibración y el bajo consumo energético son factores clave para el éxito en el diseño.
Solicitud
Se prevé que los ingresos por aplicaciones crezcan a una tasa de crecimiento anual compuesta (TCAC) del 14,1 % al 14,9 % durante el período 2026-2034, a medida que las organizaciones transforman los datos conectados en resultados operativos. Las industrias representan el sector de aplicaciones más grande y de mayor crecimiento, mientras que la electrónica de consumo proporciona el volumen de dispositivos. La automatización de edificios y el comercio minorista generan oportunidades recurrentes para las pasarelas gestionadas que coordinan diversos sensores, aplican políticas locales y conectan los sistemas instalados con aplicaciones en la nube.
- Electrónica de consumo: La electrónica de consumo genera un alto volumen de dispositivos a través de sistemas para el hogar inteligente, electrodomésticos, dispositivos portátiles y sistemas de entretenimiento. La competencia se centra en el costo, la eficiencia energética, la interoperabilidad, la privacidad y la integración sin problemas.
- Automatización de edificios: La automatización de edificios conecta los sistemas de climatización, iluminación, acceso, seguridad y ocupación. Las pasarelas son estratégicamente importantes para la optimización energética, la traducción de protocolos, los servicios para inquilinos y la elaboración de informes de cumplimiento.
- Sectores industriales: Los sectores industriales representan entre el 31 % y el 35 % de la cuota de mercado en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 15,0 % al 16,0 %. El mantenimiento predictivo, la visión artificial, la robótica y el seguimiento de activos requieren inteligencia perimetral resiliente.
- Comercio minorista: La adopción de estas tecnologías en el sector minorista abarca la visibilidad del inventario, las etiquetas electrónicas, el monitoreo de la cadena de frío, las cámaras y los sistemas de pago. Su valor depende de la gestión de flotas, la ciberseguridad, la conectividad confiable y la productividad medible a nivel de tienda.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Electrónica de consumo |
Alto |
Dispositivos de materia |
Maduro |
|
Automatización de edificios |
Medio |
Orquestación de la energía |
Escalada |
|
Industrias |
Alto |
IA de borde |
Escalada |
|
Minorista |
Medio |
Inteligencia de la tienda |
Escalada |
Factores de crecimiento y análisis del impacto del mercado de nodos y pasarelas IoT
El procesamiento en el borde se convierte en infraestructura operativa.
El procesamiento de telemetría cerca de la máquina se ha vuelto más común en las empresas debido a la posibilidad de latencias, el costo asociado al ancho de banda y la dependencia de conexiones de área amplia en sistemas centralizados. Actualmente, la detección de anomalías, la traducción de protocolos, la compresión de datos y las operaciones de aplicación de políticas se realizan en pasarelas dentro de la infraestructura de borde. Las tendencias de compra se están orientando hacia la adquisición de sistemas más valiosos, que incluyen procesamiento multinúcleo, aceleradores, memoria segura y redes robustas. Los efectos reales de estos avances se han sentido con mayor intensidad en industrias como las plantas de fabricación, las empresas de servicios públicos, las empresas de transporte y otros dispositivos remotos donde el tiempo es crítico. Esto se atribuye al creciente número de dispositivos conectados: 21.100 millones de dispositivos IoT en 2025.
La modernización industrial amplía la cobertura de los activos conectados.
Los fabricantes de equipos están integrando sus controladores, motores, robots, cámaras y sistemas de inspección de calidad en un sistema interconectado para optimizar el uso de los equipos y la planificación del mantenimiento. Si bien la base instalada aún es diversa, persiste la necesidad de pasarelas que proporcionen interconectividad para buses de campo, comunicaciones seriales, Ethernet industrial, comunicaciones inalámbricas y conectividad en la nube. El impacto económico va mucho más allá de la simple venta de equipos, ya que cada unidad genera oportunidades para equipos de sensores, circuitos integrados de conectividad, memoria, software de ciberseguridad y servicios. Los proyectos de modernización suelen implicar la actualización de instalaciones existentes en lugar de la sustitución completa de las plantas; por lo tanto, se prefiere la tecnología de pasarelas con capacidades de E/S modulares y funcionalidad en contenedores.
Conectividad y seguridad convergen en el perímetro.
La conectividad por sí sola no es suficiente, ya que 5G, Wi-Fi, Ethernet, Bluetooth y las redes de área amplia de bajo consumo aumentan los casos de uso direccionables, pero también incrementan la superficie de ataque y la complejidad de la gestión. Por lo tanto, los compradores exigen gateways que incluyan funciones de seguridad como arranque seguro, identidad, almacenamiento cifrado, segmentación de red, acceso remoto de confianza cero y actualizaciones firmadas integradas en la pila de hardware y software. La cobertura 5G estará disponible para más de la mitad de la población mundial para 2025, lo que hará más probables las implementaciones móviles y remotas. Este impacto en el mercado es evidente en las mayores exigencias de especificaciones, la sustitución acelerada de dispositivos no gestionados y la mayor dependencia del software. Los proveedores pueden proteger sus márgenes ayudando a sus clientes a mitigar los riesgos operativos.
Tendencias futuras del mercado de nodos y pasarelas IoT
Los sistemas de borde con agentes pasan de la detección a la acción.
Las tendencias del mercado de nodos y pasarelas IoT reflejarán cada vez más pasarelas que coordinan la detección, el razonamiento y la actuación, en lugar de simplemente reenviar datos. Los modelos compactos de lenguaje y visión se ejecutarán localmente, lo que permitirá a los sistemas diagnosticar fallos, priorizar alertas y recomendar o ejecutar respuestas limitadas. La adopción dependerá de salvaguardas deterministas, resultados explicables y mecanismos de anulación humana. Las hojas de ruta de hardware harán hincapié en el procesamiento neuronal, mayores grupos de memoria e inferencia energéticamente eficiente, mientras que los proveedores de software desarrollarán marcos de orquestación para flotas de procesadores mixtos. Las plataformas exitosas combinarán la implementación de modelos, la observabilidad, el control de políticas y la reversión, lo que permitirá a los operadores industriales y de edificios escalar funciones autónomas sin renunciar a la gobernanza operativa.
La conectividad definida por software simplifica las flotas heterogéneas.
La futura generación de gateways podrá abstraer las interfaces físicas mediante perfiles de software gestionados centralmente, lo que permitirá modificar la configuración de enrutamiento, segmentación, servicios de protocolo y carga de trabajo de las aplicaciones sin necesidad de modificar el hardware. Este enfoque será valioso para empresas multinacionales, donde plantas, tiendas y edificios operan con diferentes operadores e infraestructuras heredadas. eSIM, 5G RedCap, IoT satelital y redes convergentes privadas permitirán diversificar las soluciones de conectividad. La competencia entre proveedores se centrará en la automatización de la gestión de políticas, la telemetría y la integración en los sistemas de monitorización de las empresas. A largo plazo, la estandarización de las API y la portabilidad de los contenedores resultarán beneficiosas.
Oportunidades de mercado para nodos y pasarelas de IoT
Construya planos de acceso vertical para terrenos contaminados.
Los proveedores pueden acelerar sus ingresos desarrollando planos validados para entornos complejos como fábricas antiguas, subestaciones, cadenas de frío y edificios con múltiples proveedores. Cada plano debe combinar sensores, procesadores, conectividad, mapeo de protocolos, controles de seguridad, conectores en la nube y servicios de implementación específicos. La inversión resulta más rentable cuando los proveedores cuantifican el tiempo de instalación, el tiempo de inactividad evitado, el ahorro de ancho de banda y los resultados de mantenimiento. La certificación de canales y las plantillas de configuración reutilizables pueden convertir un sitio exitoso en un programa replicable en varios países. Los fabricantes deben priorizar las API abiertas y los módulos de comunicación reemplazables para que los clientes puedan modernizarse gradualmente. Los ingresos recurrentes pueden provenir de la gestión de flotas, las actualizaciones de seguridad, las suscripciones a análisis y los contratos de soporte del ciclo de vida.
Localice el hardware seguro para regiones de alto crecimiento.
Asia Pacífico, Oriente Medio y determinados mercados africanos ofrecen potencial de expansión para los proveedores dispuestos a adaptar la certificación, la conectividad, el diseño ambiental y el soporte a las necesidades locales. La inversión debe centrarse en gateways robustos con bandas celulares flexibles, funcionamiento de bajo consumo, aprovisionamiento remoto y enlace satelital opcional. Las estrategias de ensamblaje regional y de componentes de segunda mano pueden acortar los plazos de entrega y satisfacer las preferencias de contratación pública. Las alianzas con operadores de telecomunicaciones, empresas de servicios públicos, distribuidores de automatización y contratistas de infraestructura inteligente facilitan el acceso a proyectos que requieren una entrega integrada. Una cartera escalonada que abarca desde la conversión de protocolos básicos hasta la IA en el borde permite a los proveedores igualar el poder adquisitivo sin fragmentar el software. Los programas para desarrolladores locales pueden mejorar aún más la relevancia de las aplicaciones y la fidelización de clientes.
Novedades recientes
- Abril de 2026: Milesight ha lanzado el EG71 Building IoT Gateway, una nueva solución diseñada para simplificar la integración de diversos sistemas de edificios al combinar múltiples protocolos de comunicación cableados e inalámbricos en un solo dispositivo. Los edificios inteligentes suelen depender de diferentes sistemas que utilizan protocolos como BACnet, Modbus, KNX, M-Bus, I/O y LoRaWAN. La gestión de estas tecnologías independientes puede requerir múltiples gateways y convertidores de protocolo, lo que añade complejidad al diseño y la implementación del sistema.
- Agosto de 2026: PUSR ha presentado seis nuevos productos de IoT industrial destinados a fortalecer la comunicación inalámbrica, la computación perimetral, la conectividad de largo alcance y la adquisición de datos industriales. La nueva gama de productos está diseñada para aplicaciones que abarcan desde la automatización de fábricas y la monitorización energética hasta la robótica móvil, el almacenamiento inteligente y los equipos conectados.
- Enero de 2025: SparkFun Electronics y Digi International se han asociado para facilitar el desarrollo y la implementación de dispositivos IoT basados en LoRaWAN a ingenieros, desarrolladores y diseñadores de sistemas. Esta colaboración presenta la placa de desarrollo SparkFun IoT Node para LoRaWAN, junto con dos kits regionales SparkFun Digi X-ON para LoRaWAN, diseñados para aplicaciones en Norteamérica y Europa. Estas soluciones buscan reducir el esfuerzo de configuración y desarrollo que normalmente conlleva la creación de dispositivos finales LoRaWAN conectados.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -