
Marché des nœuds et passerelles IoT : taille, part de marché et prévisions 2034
Taille et prévisions du marché des nœuds et passerelles IoT (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par matériel (processeur, circuit intégré de connectivité, dispositif de mémoire, dispositif logique et capteurs) ; application (électronique grand public, automatisation des bâtiments, industries et commerce de détail) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00003105
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 28, 2026


Taille du marché en 2025
599,27 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
1 900,7 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
13,68 %
taux de croissance
Marché adressable
10 809,92 milliards de dollars américains
(2026-2034)
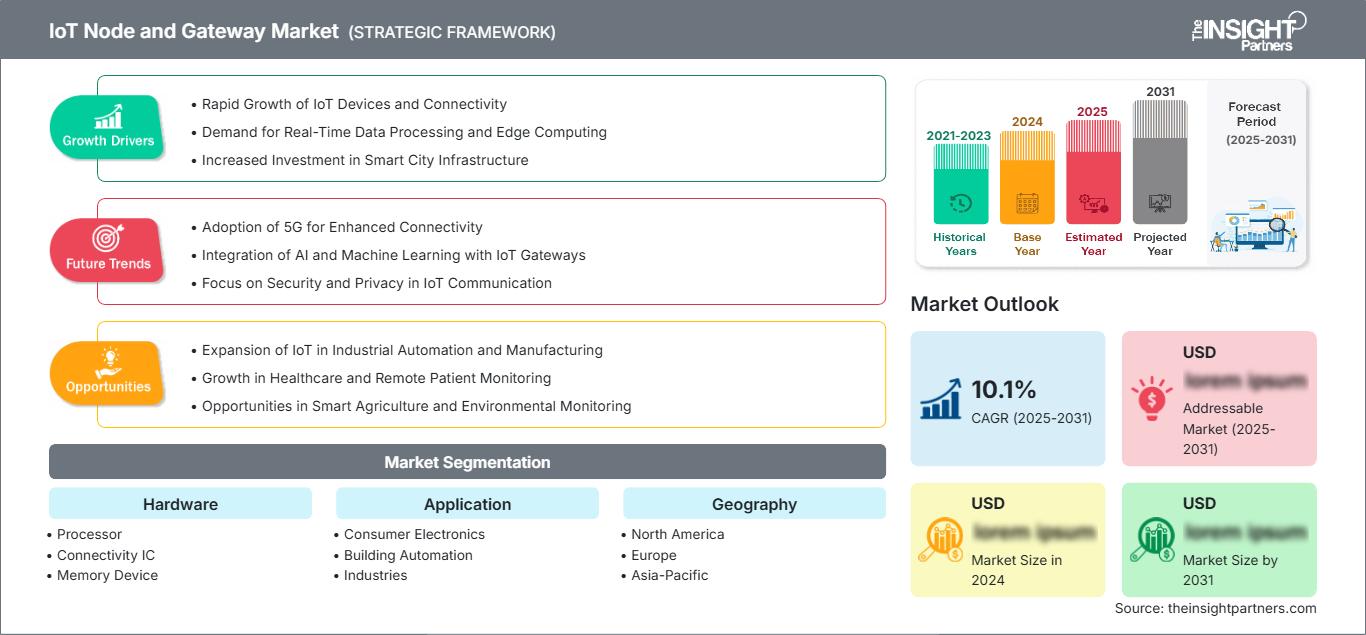
Le marché des nœuds et passerelles IoT était évalué à 599,27 milliards de dollars américains en 2025 et devrait atteindre 1 900,7 milliards de dollars américains d’ici 2034. Ce marché connaîtra un TCAC de 13,68 % entre 2026 et 2034. La croissance sera alimentée par le nombre croissant de points de terminaison connectés, les besoins accrus en matière de traitement en périphérie et l’adoption de passerelles interopérables dans les secteurs grand public, commercial et industriel.
L'Amérique du Nord est à la pointe de la technologie, avec un TCAC prévisionnel de 12,8 % à 13,6 % jusqu'en 2034. La taille du marché des nœuds et passerelles IoT est positivement influencée par la modernisation des infrastructures d'entreprise, des programmes d'approvisionnement fiables en semi-conducteurs et la large disponibilité de la couverture 5G. L'infrastructure cloud existante et les politiques de fabrication fédérales facilitent la certification rapide des processeurs sécurisés, des puces de connectivité et des passerelles robustes pour les infrastructures industrielles, de services publics, de bâtiments et de vente au détail décentralisées.
Analyse et perspectives du marché des nœuds et passerelles IoT
- Amérique du Nord : Elle représentait 31 à 33 % du marché en 2025 et devrait connaître une croissance annuelle composée de 12,8 à 13,6 % entre 2026 et 2034, grâce à la mise en réseau industrielle, à l’IA en périphérie, aux améliorations de la cybersécurité et à la localisation de la production de semi-conducteurs.
- États-Unis : Représentaient 82 à 86 % des revenus nord-américains en 2025, avec un TCAC de 12,9 à 13,7 % jusqu'en 2034, à mesure que les usines, les services publics, les détaillants et les exploitants de bâtiments modernisent l'infrastructure connectée.
- Europe : Détenait une part de marché de 24 à 26 % en 2025 et devrait croître à un TCAC de 12,4 à 13,2 %, tirée par l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne grâce à la numérisation industrielle et à la réglementation de l'accès aux données.
- Asie-Pacifique : Elle a capté une part de marché de 29 à 31 % en 2025 et devrait enregistrer un TCAC de 14,8 à 15,8 %, la Chine, le Japon, la Corée du Sud, l’Inde et l’Australie développant l’automatisation de la production, les infrastructures intelligentes et la 5G.
- Segment le plus important : le matériel représentait 59 à 63 % de parts de marché en 2025 et devrait croître à un TCAC de 12,7 à 13,5 % jusqu’en 2034, car les systèmes périphériques nécessitent un traitement, une mémoire, une détection et une connectivité intégrés.
- Segment à forte croissance : Les industries représentaient 31 à 35 % de la part de marché en 2025 et devraient connaître une croissance annuelle composée de 15,0 à 16,0 % jusqu'en 2034, grâce à la maintenance prédictive, la vision industrielle et la connectivité OT résiliente.
- Principales entreprises analysées en détail : Advantech Co., Ltd., Cisco Systems, Inc., Hewlett Packard Enterprise Company, Huawei Investment & Holding Co., Ltd., Intel Corporation, Microchip Technology Incorporated, NXP Semiconductors NV, STMicroelectronics NV, TE Connectivity Ltd. et Texas Instruments Incorporated.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'évolution du marché s'est orientée du recours à la télémétrie dans le cloud vers une intelligence décentralisée au sein des nœuds et des passerelles. Les architectures de processeurs intègrent le traitement multicœur, l'accélération neuronale, les enclaves sécurisées et la mise en réseau déterministe, tandis que les options de connectivité se sont étendues du Wi-Fi et du Bluetooth aux réseaux cellulaires, Ethernet et aux réseaux étendus basse consommation. Le secteur manufacturier privilégie désormais les conceptions modulaires, la portabilité des logiciels et la durabilité, en raison des exigences des acheteurs industriels qui réclament une disponibilité de dix ans. Parallèlement, la fusion de données de capteurs et l'analyse locale permettront de réduire la consommation de bande passante et la latence, tout en minimisant les risques liés à la transmission des données opérationnelles.
À l'avenir, le déploiement s'étendra au-delà des zones actuellement couvertes par l'Amérique du Nord et l'Europe, pour inclure la ceinture industrielle Asie-Pacifique, la construction d'infrastructures au Moyen-Orient et les services publics en Afrique subsaharienne. Les investissements s'orientent vers une architecture de passerelle intégrant la traduction de protocoles, la conteneurisation des applications, la gestion à distance et la sécurité matérielle. Les défis du marché liés à la portabilité des données sur les appareils, aux exigences en matière de cybersécurité, à l'efficacité spectrale et à la fabrication de semi-conducteurs influenceront les décisions d'achat et encourageront la certification des plateformes par les fabricants.
Portée du rapport sur le marché des nœuds et passerelles IoT
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 599,27 milliards de dollars américains |
| Taille du marché d'ici 2034 | 1 900,7 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 13,68% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des nœuds et passerelles IoT
Le développement du marché des nœuds et passerelles IoT est motivé par la nécessité de collecter, de standardiser et d'exploiter les données des machines au plus près de leur source. La multiplication des objets connectés, l'augmentation des charges de travail liées à l'IA et les exigences accrues en matière de disponibilité entraînent une demande plus forte en processeurs, capteurs, mémoire et capacités de communication multiprotocoles. La valeur ajoutée des passerelles réside dans la traduction de protocoles, le filtrage des données de télémétrie et la continuité des opérations en cas de déconnexion du cloud.
Les acteurs du marché comprennent des fabricants de semi-conducteurs, des fournisseurs de modules, des sous-traitants, des équipementiers de passerelles, des opérateurs de réseau, des fournisseurs de services cloud, des distributeurs et des intégrateurs de systèmes. La dynamique du marché est positive, même si les acheteurs continuent de rechercher des sources d'approvisionnement alternatives, des cycles de vie plus longs et une production locale. Les solutions retenues s'appuieront sur des références logicielles, une certification de sécurité, une consommation d'énergie optimisée et une gestion efficace des parcs hétérogènes.
Le rapport sur le marché des nœuds et passerelles IoT indique que la concurrence se déplacera des performances des composants vers les plateformes périphériques complètes. Advantech Co., Ltd. et Cisco Systems, Inc. mettent l'accent sur les solutions de réseau robustes et industrielles, tandis que Hewlett Packard Enterprise Company et Huawei Investment & Holding Co., Ltd. associent les solutions de plateforme périphérique aux capacités de gestion d'entreprise. Intel Corporation fournit des architectures informatiques évolutives pour les passerelles et l'informatique embarquée.
Les acteurs du secteur des semi-conducteurs se distinguent par leur offre. Microchip Technology Incorporated, NXP Semiconductors NV, STMicroelectronics NV, TE Connectivity Ltd. et Texas Instruments Incorporated intègrent des capacités de traitement, de connectivité, de détection, analogiques et de sécurité. Leurs investissements se concentrent sur les accélérateurs d'IA embarqués, les outils de développement, les services de sécurité et la connectivité logicielle. Par conséquent, un positionnement stratégique optimal repose sur la réduction du temps d'intégration pour le client et le maintien de la disponibilité des composants tout au long des années de déploiement.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des nœuds et passerelles IoT : Perspectives stratégiques
Perspectives régionales
Marché des nœuds et passerelles IoT en Amérique du Nord
En Amérique du Nord, les nœuds et passerelles IoT représentaient 31 à 33 % du marché en 2025, et cette région devrait enregistrer un TCAC de 12,8 à 13,6 % entre 2025 et 2034. Le développement des plateformes de cloud computing, l'adoption de l'Ethernet industriel, les investissements dans les réseaux sans fil privés et les progrès en matière de cybersécurité stimulent la demande de passerelles périphériques. Un programme de semi-conducteurs garantit par ailleurs la disponibilité des puces analogiques et de connectivité les plus récentes dans la région.
Les passerelles sont utilisées par les fournisseurs d'énergie pour contrôler les sous-stations et les installations d'énergies renouvelables, et les fabricants y connectent des automates programmables, des robots et des systèmes de vision. Les détaillants et les gestionnaires immobiliers s'appuient de plus en plus sur la consolidation des caméras, des capteurs, du contrôle d'accès et des systèmes énergétiques au sein de systèmes périphériques gérés. Les acheteurs privilégient généralement la durabilité du matériel, l'architecture « zéro confiance », les capacités de contrôle à distance et la gestion centralisée.
Marché américain des nœuds et passerelles IoT
Les États-Unis représentaient entre 82 % et 86 % du chiffre d'affaires nord-américain en 2025 et devraient connaître une croissance annuelle composée de 12,9 % à 13,7 %. Les programmes gouvernementaux en faveur des semi-conducteurs, du cloud et de l'automatisation contribuent à cette croissance. Les fabricants modernisent leurs réseaux d'usine, les entreprises de services publics numérisent leurs équipements sur le terrain et les détaillants utilisent la vision par ordinateur, le rayonnage électronique et la gestion automatisée des stocks.
Cisco Systems, Inc., Hewlett Packard Enterprise Company, Intel Corporation, Microchip Technology Incorporated, Texas Instruments Incorporated et TE Connectivity Ltd. sont fortement implantés dans les secteurs de l'ingénierie, de la distribution et auprès des clients. La demande applicative se concentre de plus en plus sur l'inférence en périphérie de réseau, l'accès distant sécurisé, la maintenance prédictive et la gestion de l'énergie. Les acheteurs privilégient les passerelles modulaires intégrant des interfaces 5G, Wi-Fi, Ethernet et série, sans nécessiter la reconstruction complète de l'infrastructure.
Marché européen des nœuds et passerelles IoT
En 2025, l'Europe devrait détenir une part de marché de 24 à 26 %, avec un taux de croissance annuel composé (TCAC) projeté de 12,4 à 13,2 %. L'Allemagne est en tête grâce à ses secteurs des machines, de l'automobile et de l'automatisation des processus. Le Royaume-Uni investit dans les bâtiments intelligents et les applications logistiques et de vente au détail. La réglementation européenne relative à l'accès aux données et à la cybersécurité impose aux fabricants d'appareils de concevoir des produits connectés compatibles, traçables et évolutifs.
La France est à la pointe de la modernisation de son industrie et de ses solutions de gestion de l'énergie ; l'Italie utilise des passerelles dans ses applications de niche pour la production et les bâtiments commerciaux ; et l'Espagne déploie des infrastructures intelligentes, la surveillance des énergies renouvelables et la logistique. La fragmentation du marché européen garantit une demande constante de conversion de protocoles. Les entreprises réglementées et les PME industrielles privilégieront les sociétés proposant des solutions multilingues, des options de résidence des données et une longue durée de vie des produits.
Marché des nœuds et passerelles IoT de la région Asie-Pacifique
En 2025, la région Asie-Pacifique représentait une part de marché de 29 à 31 % et devrait connaître une croissance annuelle composée de 14,8 à 15,8 %. Parmi les principaux concurrents figurent la Chine, grâce à son industrie électronique, son automatisation industrielle et le développement de ses infrastructures intelligentes ; le Japon et la Corée du Sud, grâce à la robotique, l’assurance qualité et l’intelligence artificielle en périphérie ; et l’Inde, grâce à la fabrication numérique, la logistique et les services publics.
L'Australie est réputée pour ses secteurs minier et énergétique, ainsi que pour ses solutions de gestion d'actifs à distance. La production électronique locale, le déploiement de la 5G et une stratégie de numérisation industrielle contribueront à l'expansion du marché. Les fournisseurs devront prendre en compte le coût, les certifications, la cybersécurité et la diversité des exigences de connectivité.
Marché des nœuds et passerelles IoT au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée de 13,5 % à 14,5 %. L'Arabie saoudite est en tête grâce à ses efforts dans le développement de villes intelligentes, d'industries et de secteurs énergétiques performants, tandis que les Émirats arabes unis privilégient les bâtiments connectés, les ports, la logistique et les services publics. L'Afrique du Sud s'appuie sur des infrastructures de pointe dans les secteurs minier, électrique, de la sécurité et du commerce de détail.
Les autres exigences de MEA comprennent la télésurveillance, les infrastructures hydrauliques, les tours de télécommunications et les infrastructures énergétiques distribuées. Les environnements difficiles nécessitent des dispositifs robustes et à faible consommation d'énergie, utilisables pour les communications cellulaires et par satellite.
Analyse de segmentation
Matériel
Le matériel représente entre 59 et 63 % du marché en 2025 et devrait connaître une croissance annuelle composée de 12,7 à 13,5 % entre 2026 et 2034. Le marché des nœuds et passerelles IoT englobe les ressources de calcul, de connectivité, de mémoire, de logique et de détection nécessaires à un fonctionnement fiable en périphérie de réseau. L'intégration permet de réduire la surface des cartes et la consommation d'énergie, tandis que la qualification industrielle, le démarrage sécurisé et la disponibilité étendue sont des critères de plus en plus déterminants dans le choix des fournisseurs.
- Processeur : Les processeurs sont au cœur de l’analyse locale, de la conversion de protocoles et de l’IA en périphérie. La demande privilégie les architectures multicœurs évolutives avec accélération neuronale, faible consommation d’énergie, contrôle déterministe et sécurité matérielle.
- Circuits intégrés de connectivité : Ces circuits intégrés permettent la prise en charge du Wi-Fi, du Bluetooth, des réseaux cellulaires, de l’Ethernet et des réseaux basse consommation. L’intégration multiprotocole est essentielle car les clients exigent un déploiement flexible et une certification simplifiée.
- Dispositifs de mémoire : Les dispositifs de mémoire prennent en charge les systèmes d’exploitation, la mise en mémoire tampon, l’enregistrement des données et les modèles d’IA. Les acheteurs industriels privilégient l’endurance, la tolérance aux températures extrêmes, la continuité d’approvisionnement et la protection contre les accès non autorisés.
- Dispositifs logiques : Les dispositifs logiques assurent la synchronisation, l’interfaçage d’interfaces, la personnalisation et le contrôle en temps réel. Leur importance stratégique s’accroît lorsque des passerelles doivent connecter des équipements existants à des processeurs et réseaux modernes.
- Capteurs : Les capteurs transforment les conditions physiques en données exploitables. La demande couvre le mouvement, la pression, la température, la position, l’imagerie et la surveillance environnementale, l’étalonnage et les performances à faible consommation d’énergie étant des facteurs déterminants pour le succès des conceptions.
Application
Les revenus des applications devraient progresser à un TCAC de 14,1 % à 14,9 % entre 2026 et 2034, les entreprises transformant les données connectées en résultats opérationnels. Le secteur industriel représente le segment d'application le plus important et celui qui connaît la croissance la plus rapide, tandis que l'électronique grand public contribue au volume des ventes d'appareils. L'automatisation des bâtiments et le commerce de détail offrent des opportunités récurrentes pour les passerelles gérées qui coordonnent divers capteurs, appliquent les politiques locales et connectent les systèmes installés aux applications cloud.
- Électronique grand public : L’électronique grand public génère d’importants volumes de trafic grâce aux appareils domotiques, aux appareils électroménagers, aux objets connectés et aux systèmes de divertissement. La concurrence se concentre sur le coût, l’efficacité énergétique, l’interopérabilité, la protection de la vie privée et la simplicité d’utilisation.
- Automatisation des bâtiments : L’automatisation des bâtiments connecte les systèmes de chauffage, ventilation et climatisation, d’éclairage, de contrôle d’accès, de sécurité et de détection d’occupation. Les passerelles sont essentielles pour l’optimisation énergétique, la traduction des protocoles, les services aux locataires et la production de rapports de conformité.
- Secteurs d'activité : Les industries représentent 31 à 35 % du marché en 2025 et devraient connaître une croissance annuelle composée de 15,0 à 16,0 %. La maintenance prédictive, la vision industrielle, la robotique et le suivi des actifs nécessitent une intelligence embarquée robuste.
- Commerce de détail : L’adoption de ces technologies dans le commerce de détail englobe la visibilité des stocks, les étiquettes électroniques, le suivi de la chaîne du froid, les caméras et les systèmes de caisse. La valeur ajoutée repose sur la gestion des parcs de magasins, la cybersécurité, une connectivité fiable et une productivité mesurable au niveau du point de vente.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Électronique grand public |
Haut |
Dispositifs de matière |
Mature |
|
Automatisation des bâtiments |
Moyen |
Orchestration énergétique |
Mise à l'échelle |
|
Industries |
Haut |
IA de périphérie |
Mise à l'échelle |
|
Vente au détail |
Moyen |
Informations sur les magasins |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des nœuds et passerelles IoT
Le traitement en périphérie devient une infrastructure opérationnelle
Le traitement de la télémétrie au plus près de la machine s'est généralisé dans les entreprises en raison des risques de latence, du coût de la bande passante et de la dépendance aux connexions étendues des systèmes centralisés. Aujourd'hui, la détection d'anomalies, la traduction de protocoles, la compression des données et l'application des politiques de sécurité sont effectuées sur les passerelles de l'infrastructure périphérique. Les tendances d'achat s'orientent vers l'acquisition de systèmes plus performants, intégrant des processeurs multicœurs, des accélérateurs, une mémoire sécurisée et un réseau robuste. Les effets concrets de ces évolutions se font particulièrement sentir dans des secteurs tels que la production industrielle, les services publics, les transports et pour d'autres dispositifs distants où le temps est un facteur critique. Ceci est dû à l'augmentation du nombre d'objets connectés : 21,1 milliards d'objets connectés (IoT) en 2025.
La modernisation industrielle étend la couverture des actifs connectés
Les fabricants d'équipements intègrent leurs contrôleurs, moteurs, robots, caméras et systèmes de contrôle qualité dans un système interconnecté afin d'optimiser l'utilisation des équipements et la planification de la maintenance. Malgré la diversité persistante du parc installé, le besoin de passerelles assurant l'interconnexion des bus de terrain, des communications série, de l'Ethernet industriel, des communications sans fil et de la connectivité au cloud demeure. L'impact économique dépasse largement la simple vente d'équipements, car chaque unité génère des opportunités pour les capteurs, les circuits intégrés de connectivité, la mémoire, les logiciels de cybersécurité et les services. Les projets de modernisation consistent souvent en des mises à niveau d'installations existantes plutôt qu'en leur remplacement complet ; c'est pourquoi une technologie de passerelle avec des capacités d'E/S modulaires et une fonctionnalité conteneurisée est privilégiée.
Connectivité et sécurité convergent à la périphérie
La connectivité seule ne suffit plus, car si la 5G, le Wi-Fi, l'Ethernet, le Bluetooth et les réseaux LPWAN (réseaux étendus à basse consommation) multiplient les cas d'usage possibles, ils accroissent également la surface d'attaque et complexifient la gestion. Par conséquent, les acheteurs exigent des passerelles intégrant des fonctionnalités de sécurité telles que le démarrage sécurisé, la gestion des identités, le stockage chiffré, la segmentation du réseau, l'accès distant Zero Trust et les mises à jour signées, directement intégrées à la pile matérielle et logicielle. La couverture 5G étant disponible pour plus de la moitié de la population mondiale d'ici 2025, les déploiements mobiles et distants sont de plus en plus probables. Cet impact sur le marché se traduit par des exigences de spécifications accrues, un remplacement accéléré des appareils non gérés et une utilisation plus fréquente des logiciels. Les fournisseurs peuvent préserver leurs marges en aidant leurs clients à atténuer les risques opérationnels.
Tendances futures du marché des nœuds et passerelles IoT
Les systèmes de périphérie agentiques passent de la détection à l'action
Les tendances du marché des nœuds et passerelles IoT refléteront de plus en plus la capacité des passerelles à coordonner la détection, le raisonnement et l'actionnement, au lieu de se contenter de transmettre des données. Des modèles de langage et de vision compacts s'exécuteront localement, permettant aux systèmes de diagnostiquer les pannes, de prioriser les alertes et de recommander ou d'exécuter des réponses ciblées. L'adoption dépendra de mécanismes de sécurité déterministes, de résultats explicables et de possibilités de contrôle humain. Les feuilles de route matérielles mettront l'accent sur le traitement neuronal, des capacités de mémoire accrues et une inférence écoénergétique, tandis que les éditeurs de logiciels développeront des frameworks d'orchestration pour les architectures multiprocesseurs. Les plateformes performantes combineront déploiement de modèles, observabilité, contrôle des politiques et restauration, permettant aux opérateurs industriels et de bâtiments de déployer des fonctions autonomes à grande échelle sans compromettre la gouvernance opérationnelle.
La connectivité définie par logiciel simplifie les flottes hétérogènes
La prochaine génération de passerelles permettra d'abstraire les interfaces physiques grâce à des profils logiciels gérés de manière centralisée. Il sera ainsi possible de modifier la configuration du routage, de la segmentation, des services de protocole et de la charge de travail des applications sans modification matérielle. Cette approche sera particulièrement précieuse pour les sites multinationaux, où usines, magasins et bâtiments fonctionnent avec différents opérateurs et infrastructures existantes. L'eSIM, la 5G RedCap, l'IoT par satellite et les réseaux convergents privés permettront de diversifier les solutions de connectivité. La concurrence entre les fournisseurs portera sur l'automatisation de la gestion des politiques, la télémétrie et l'intégration aux systèmes de supervision des entreprises. À long terme, la standardisation des API et la portabilité des conteneurs seront des atouts majeurs.
Opportunités du marché des nœuds et passerelles IoT
Élaborer des plans de passerelles verticales pour les sites industriels désaffectés
Les fournisseurs peuvent accélérer leur croissance en développant des schémas validés pour les environnements complexes tels que les usines anciennes, les sous-stations électriques, les chaînes du froid et les bâtiments multi-fournisseurs. Chaque schéma doit combiner capteurs, processeurs, connectivité, mappages de protocoles, contrôles de sécurité, connecteurs cloud et services de déploiement. L'investissement est d'autant plus rentable que les fournisseurs quantifient le temps d'installation, les temps d'arrêt évités, les économies de bande passante et les gains de maintenance. La certification des canaux et les modèles de configuration réutilisables permettent de transformer un site performant en un programme multinational reproductible. Les fabricants doivent privilégier les API ouvertes et les modules de communication remplaçables pour permettre aux clients de moderniser progressivement. Des revenus récurrents peuvent être générés par la gestion de flottes, les mises à jour de sécurité, les abonnements analytiques et les contrats de support tout au long du cycle de vie.
Localiser le matériel sécurisé pour les régions à forte croissance
L'Asie-Pacifique, le Moyen-Orient et certains marchés africains offrent un potentiel de croissance important aux fournisseurs désireux de localiser la certification, la connectivité, la conception environnementale et le support. Les investissements devraient se concentrer sur des passerelles robustes dotées de bandes cellulaires flexibles, d'une faible consommation d'énergie, du provisionnement à distance et d'une liaison satellite optionnelle. L'assemblage régional et le recours à des composants de second choix peuvent réduire les délais de livraison et répondre aux exigences des marchés publics. Les partenariats avec les opérateurs télécoms, les fournisseurs d'énergie, les distributeurs de solutions d'automatisation et les entreprises d'infrastructures intelligentes permettent d'accéder à des projets nécessitant une livraison intégrée. Un portefeuille de solutions à plusieurs niveaux, allant de la conversion de protocoles de base à l'IA embarquée, permet aux fournisseurs d'égaler leur pouvoir d'achat sans fragmenter les logiciels. Des programmes de développement locaux peuvent améliorer la pertinence des applications et fidéliser la clientèle.
Développements récents
- Avril 2026 : Milesight lance la passerelle IoT pour bâtiments EG71, une solution innovante conçue pour simplifier l’intégration de systèmes de bâtiment hétérogènes en centralisant plusieurs protocoles de communication filaires et sans fil dans un seul appareil. Les bâtiments intelligents s’appuient souvent sur différents systèmes utilisant des protocoles tels que BACnet, Modbus, KNX, M-Bus, E/S et LoRaWAN. La gestion de ces technologies distinctes peut nécessiter plusieurs passerelles et convertisseurs de protocole, complexifiant ainsi la conception et le déploiement du système.
- Août 2026 : PUSR a lancé six nouveaux produits IoT industriels destinés à renforcer la communication sans fil, l’informatique de périphérie, la connectivité longue portée et l’acquisition de données industrielles. Cette nouvelle gamme est conçue pour des applications allant de l’automatisation des usines et la surveillance énergétique à la robotique mobile, l’entreposage intelligent et les équipements connectés.
- Janvier 2025 : SparkFun Electronics et Digi International s’associent pour simplifier le développement et le déploiement d’objets connectés LoRaWAN pour les ingénieurs, les développeurs et les concepteurs de systèmes. Cette collaboration donne naissance à la carte de développement SparkFun IoT Node pour LoRaWAN, ainsi qu’à deux kits régionaux SparkFun Digi X-ON pour LoRaWAN, conçus pour les applications nord-américaines et européennes. Ces solutions visent à réduire les efforts de configuration et de développement généralement associés à la création d’objets connectés LoRaWAN.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -