
アイオウTノウド・ゲートウェイ市場:シェア・成長・予測 2034
IoTノードおよびゲートウェイ市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:ハードウェア別(プロセッサ、接続IC、メモリデバイス、ロジックデバイス、センサー)、アプリケーション別(家電、ビルディングオートメーション、産業、小売)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00003105
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 28, 2026


2025年の市場規模
5992億7000 万米ドル
基準年値
2034年の予測
1兆9070億 米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
13.68 %
成長率
対象市場
10兆8099億 2000万米ドル
(2026年~2034年)
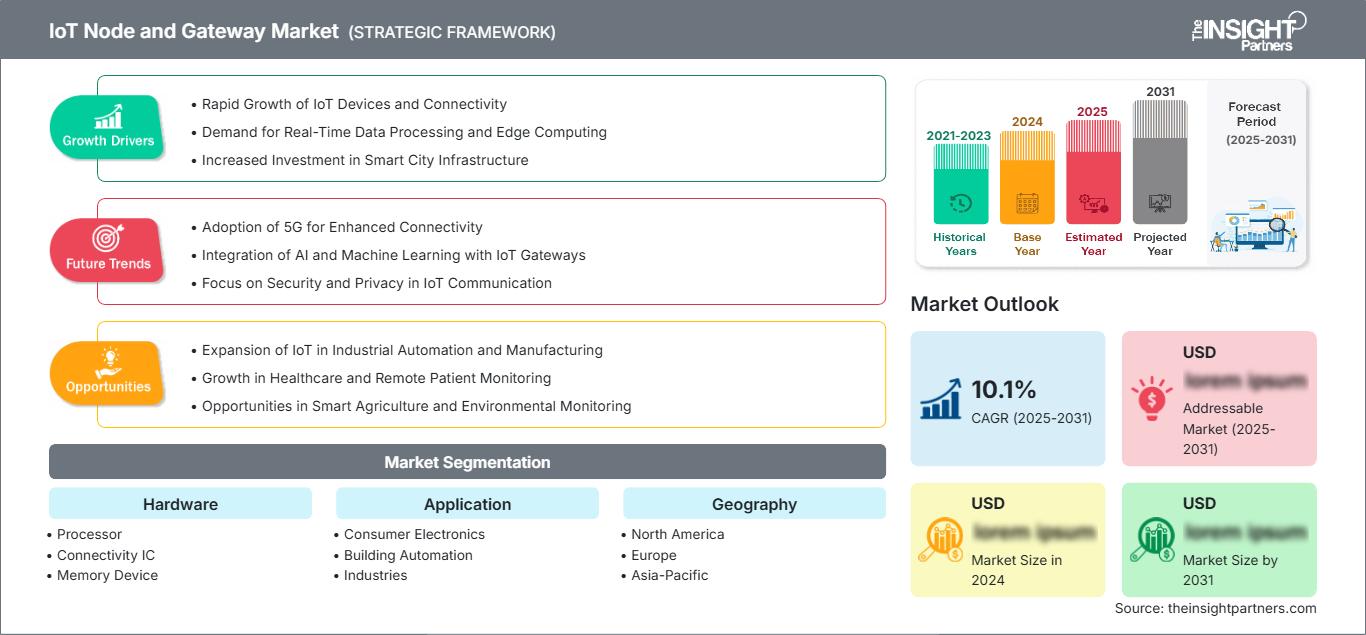
IoTノードおよびゲートウェイ市場は、2025年には5,992億7,000万米ドルと評価され、2034年には1兆9,007億米ドルに達すると予測されています。市場は2026年から2034年の間に年平均成長率(CAGR)13.68%で成長する見込みです。この成長は、接続エンドポイント数の増加、エッジ処理ニーズの増大、および消費者、商業、産業分野における相互運用可能なゲートウェイの採用によって牽引されるでしょう。
北米は技術的に先進的で、2034年までの年平均成長率(CAGR)は12.8~13.6%と予測されています。IoTノードおよびゲートウェイ市場規模は、企業のエッジアップグレード、信頼性の高い半導体調達プログラム、および5Gカバレッジの普及によって好影響を受けています。既存のクラウドインフラストラクチャと連邦政府の製造政策により、産業、公益事業、ビル、および分散型小売インフラストラクチャ向けのセキュアプロセッサ、接続チップ、および堅牢なゲートウェイの迅速な認証が促進されます。
IoTノードおよびゲートウェイ市場の評価と洞察
- 北米: 2025年には31~33%のシェアを占め、産業ネットワーク、エッジAI、サイバーセキュリティの強化、半導体の現地生産化に支えられ、2026~2034年には年平均成長率(CAGR)12.8~13.6%で拡大すると予測されている。
- 米国:工場、公益事業会社、小売業者、ビル運営会社が接続インフラを近代化するにつれ、2025年には北米の収益の82~86%を占め、2034年まで年平均成長率(CAGR)は12.9~13.7%になると予測される。
- 欧州: 2025年には24~26%のシェアを占め、ドイツ、英国、フランス、イタリア、スペインが産業のデジタル化とデータアクセス規制を通じて牽引し、年平均成長率(CAGR)12.4~13.2%で成長すると予測されている。
- アジア太平洋地域: 2025年には29~31%のシェアを獲得し、中国、日本、韓国、インド、オーストラリアが製造自動化、スマートインフラ、5Gの規模を拡大することで、年平均成長率(CAGR)14.8~15.8%を記録すると予想されている。
- 最大のセグメント:ハードウェアは2025年には市場シェアの59~63%を占め、エッジシステムでは統合された処理、メモリ、センシング、接続性が必要となるため、2034年まで年平均成長率(CAGR)12.7~13.5%で成長すると予測されている。
- 高成長セグメント:産業分野は2025年には市場シェアの31~35%を占め、予測保全、マシンビジョン、および回復力のあるOT接続に牽引され、2034年まで年平均成長率15.0~16.0%で拡大すると予測されています。
- 詳細に分析された主要企業:アドバンテック株式会社、シスコシステムズ株式会社、ヒューレット・パッカード・エンタープライズ社、ファーウェイ・インベストメント・アンド・ホールディングス株式会社、インテル株式会社、マイクロチップ・テクノロジー社、NXPセミコンダクターズ社、STマイクロエレクトロニクス社、TEコネクティビティ社、テキサス・インスツルメンツ社。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
市場の進化は、クラウドベースのテレメトリから、ノードやゲートウェイ内の分散型インテリジェンスへと移行しています。プロセッサアーキテクチャには、マルチコア処理、ニューラルアクセラレーション、セキュアエンクレーブ、決定論的ネットワークなどが採用され、接続オプションはWi-FiやBluetoothからセルラー、イーサネット、低消費電力広域ネットワークへと拡大しています。製造業では、産業界の顧客が10年間の製品供給を求めることから、モジュール設計、ソフトウェアの移植性、長寿命化が重視されています。同時に、センサーフュージョンとローカル分析によって帯域幅の使用量と遅延が削減され、運用データの送信に伴うリスクも最小限に抑えられます。
将来的には、北米とヨーロッパにおける現在の展開地域に加え、アジア太平洋地域の工業地帯、中東のインフラ建設、サハラ以南のアフリカの公共事業へと展開範囲が拡大していくでしょう。設備投資の動向は、プロトコル変換、アプリケーションのコンテナ化、リモート管理機能、ハードウェアセキュリティを備えたゲートウェイアーキテクチャへと向かっています。デバイス上のデータポータビリティ、サイバーセキュリティ要件、スペクトル効率、半導体製造といった市場の課題は、調達決定に拍車をかけ、メーカーによるプラットフォーム認証を促進するでしょう。
IoTノードおよびゲートウェイ市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 5992億7000万米ドル |
| 2034年までの市場規模 | 1兆9070億米ドル |
| 世界の年間平均成長率(2026年~2034年) | 13.68% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
IoTノードおよびゲートウェイ市場分析
IoTノードおよびゲートウェイ市場の発展は、機械データを発生源付近で収集、標準化し、それに基づいてアクションを実行する必要性によって推進されています。接続デバイスの増加、AIワークロードの増大、そしてより厳格な稼働時間への期待により、プロセッサ、センサー、メモリ、およびマルチプロトコル通信機能に対する需要が高まっています。ゲートウェイが提供する価値は、プロトコル変換、テレメトリフィルタリング、そしてクラウドへの接続が切断された場合でも運用を継続できる点にあります。
市場参加者は、半導体企業からモジュールサプライヤー、CM(受託製造業者)からゲートウェイOEM(ゲートウェイOEM)、ネットワーク事業者からクラウドプロバイダー、販売代理店からシステムインテグレーターまで多岐にわたります。市場の動向は良好ですが、購入者は引き続きセカンドソース、製品ライフサイクルの延長、現地生産を求めています。成功する設計は、ソフトウェアリファレンス、セキュリティ認証、消費電力、異種混在環境における機器管理によって左右されるでしょう。
IoTノードおよびゲートウェイ市場レポートによると、競争はコンポーネントの性能からエッジプラットフォーム全体へと移行する見込みです。アドバンテックとシスコシステムズは堅牢で産業用ネットワークソリューションを重視し、ヒューレット・パッカード・エンタープライズとファーウェイ・インベストメント・アンド・ホールディングはエッジプラットフォームソリューションをエンタープライズ管理機能と結びつけています。インテルはゲートウェイおよび組み込みコンピューティング向けのスケーラブルなコンピューティングアーキテクチャを提供しています。
半導体メーカー各社は、その製品ポートフォリオによって差別化を図っている。マイクロチップ・テクノロジー、NXPセミコンダクターズ、STマイクロエレクトロニクス、TEコネクティビティ、テキサス・インスツルメンツは、処理、接続、センシング、アナログ、セキュアエレメントといった機能を統合的に提供している。投資は、エッジAIアクセラレータ、開発ツール、セキュリティサービス、ソフトウェア定義型接続に重点が置かれている。そのため、戦略的なポジショニングには、顧客の統合時間の短縮と、導入期間全体にわたるコンポーネントの安定供給の維持が不可欠となる。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
IoTノードおよびゲートウェイ市場:戦略的洞察
地域別分析
北米IoTノードおよびゲートウェイ市場
北米では、2025年までにIoTノードおよびゲートウェイ市場の31~33%のシェアを獲得し、2025年から2034年にかけて年平均成長率(CAGR)12.8~13.6%を維持すると予測されています。クラウドコンピューティングプラットフォームの開発、産業用イーサネットの採用、プライベート無線ネットワークへの投資、サイバーセキュリティの進歩などが、エッジゲートウェイの需要をさらに高めています。また、最新のアナログチップや接続チップがこの地域に供給されるよう、半導体プログラムも実施されています。
ゲートウェイは、電力会社が変電所や再生可能エネルギー設備を制御するために使用され、メーカーはプログラマブルコントローラ、ロボット、ビジョンシステムを連携させています。小売業者や不動産管理者は、カメラ、センサー、アクセス制御、エネルギーシステムを統合したマネージドエッジシステムへの依存度を高めています。購入者は、ハードウェアの長寿命、ゼロトラスト、無線接続機能、および包括的な管理機能を重視する傾向があります。
米国IoTノードおよびゲートウェイ市場
2025年には、北米全体の収益の82%~86%を米国が占め、年平均成長率(CAGR)は12.9%~13.7%になると予測されています。半導体、クラウド機能、自動化チャネルの導入に関する政府プログラムが成長を後押ししています。製造業者は工場ネットワークを刷新し、公益事業者は現場資産のデジタル化を進め、小売業者はコンピュータビジョン、電子棚、自動在庫管理システムなどを活用しています。
Cisco Systems, Inc.、Hewlett Packard Enterprise Company、Intel Corporation、Microchip Technology Incorporated、Texas Instruments Incorporated、およびTE Connectivity Ltd.は、エンジニアリング、販売チャネル、または顧客基盤において大きな存在感を示しています。アプリケーションの需要は、エッジでの推論、セキュアなリモートアクセス、予知保全、およびエネルギー管理にますます集中しています。購入者は、インフラストラクチャ全体を再構築することなく、5G、Wi-Fi、イーサネット、およびシリアルインターフェースを組み込むことができるモジュール式のゲートウェイを好みます。
欧州IoTノードおよびゲートウェイ市場
2025年には、欧州の市場シェアは24~26%に達し、年平均成長率(CAGR)は12.4~13.2%と予測されている。ドイツは機械、自動車、プロセスオートメーション分野で市場を牽引しており、英国はスマートビルディング、物流、小売分野への投資を進めている。欧州におけるデータアクセスとサイバーセキュリティに関する規制では、デバイスメーカーに対し、互換性があり、追跡可能で、アップグレード可能なコネクテッド製品の製造が義務付けられている。
フランスは産業の近代化とエネルギー管理ソリューションで先導的な役割を果たしており、イタリアはニッチな製造業や商業ビル向けアプリケーションでゲートウェイを活用し、スペインはスマートインフラ、再生可能エネルギー監視、物流の分野で展開を進めている。ヨーロッパの断片化された基盤は、プロトコル変換への需要が常に存在することを保証している。規制対象企業や中堅メーカーは、多言語対応、データ保存オプション、製品の長期利用といった機能を備えた企業を好むだろう。
アジア太平洋地域のIoTノードおよびゲートウェイ市場
2025年には、アジア太平洋地域が市場シェアの29~31%を占め、年平均成長率(CAGR)14.8~15.8%で拡大すると予測されています。主な競合国としては、電子産業の製造、産業オートメーション、インテリジェントインフラ開発を強みとする中国、ロボット工学、品質保証、エッジAIを強みとする日本と韓国、そしてデジタル製造、物流、公益事業を強みとするインドなどが挙げられます。
オーストラリアは、鉱業やエネルギー生産、そして遠隔資産管理ソリューションで知られています。国内での電子機器製造、5Gの展開、そして産業のデジタル化戦略が市場を拡大させるでしょう。ベンダーは、コスト要因、認証、サイバーセキュリティ、そして多様な接続要件を考慮に入れる必要があります。
中東・アフリカのIoTノードおよびゲートウェイ市場
中東・アフリカ地域は、年平均成長率(CAGR)13.5~14.5%の成長が見込まれています。サウジアラビアはスマートシティ、産業、エネルギー分野の構築に注力し、この分野をリードしています。一方、アラブ首長国連邦(UAE)は、コネクテッドビル、港湾、物流、公共事業に重点を置いています。南アフリカは、鉱業、電力、セキュリティ、小売インフラにおいてゲートウェイを活用しています。
MEAのその他の要件には、遠隔監視、水道インフラ、通信塔、分散型エネルギーインフラなどが含まれる。過酷な環境下では、携帯電話や衛星通信で使用できる、堅牢で低消費電力のデバイスが求められる。
セグメンテーション分析
ハードウェア
ハードウェアは2025年には59~63%のシェアを占め、2026~2034年には年平均成長率(CAGR)12.7~13.5%で成長すると予測されています。IoTノードおよびゲートウェイ市場の範囲は、信頼性の高いエッジ運用に必要なコンピューティング、接続性、メモリ、ロジック、およびセンシングの基盤を網羅しています。統合により基板面積と消費電力が削減される一方、産業用認証、セキュアブート、および拡張可用性がサプライヤー選定の決定要因としてますます重要になっています。
- プロセッサ:プロセッサは、ローカル分析、プロトコル変換、エッジAIの中核を担います。需要は、ニューラルアクセラレーション、低消費電力、決定論的制御、ハードウェアセキュリティを備えた、スケーラブルなマルチコア設計を求めています。
- 接続IC:接続ICは、Wi-Fi、Bluetooth、セルラー通信、イーサネット、低消費電力ネットワークを実現します。顧客は柔軟な導入と簡素化された認証を求めているため、マルチプロトコル統合は戦略的に重要です。
- メモリデバイス:メモリデバイスは、オペレーティングシステム、バッファリング、データロギング、およびAIモデルをサポートします。産業界の購入者は、耐久性、耐熱性、供給の継続性、および不正アクセスからの保護を最優先事項としています。
- ロジックデバイス:ロジックデバイスは、タイミング、インターフェースブリッジング、カスタマイズ、リアルタイム制御といった機能を提供します。ゲートウェイが旧式の機器と最新のプロセッサおよびネットワークを接続する必要がある場面では、その戦略的価値が高まります。
- センサー:センサーは、物理的な状態を実用的なデータに変換します。ニーズは、動き、圧力、温度、位置、画像、環境モニタリングなど多岐にわたり、校正と低消費電力性能が設計の成否を左右します。
応用
企業が接続されたデータを業務成果に結びつけるにつれ、アプリケーション収益は2026年から2034年にかけて年平均成長率(CAGR)14.1~14.9%で成長すると予測されています。産業分野は最大かつ最も急速に成長しているアプリケーション分野であり、家電製品はデバイスの販売量を支える重要な分野です。ビルディングオートメーションと小売業は、多様なセンサーを調整し、ローカルポリシーを適用し、設置済みシステムをクラウドアプリケーションに接続するマネージドゲートウェイにとって、継続的なビジネスチャンスを生み出しています。
- 家電製品:スマートホーム機器、家電製品、ウェアラブルデバイス、エンターテイメントシステムなどを通じて、家電製品分野では大量のノードが生み出されています。競争の焦点は、コスト、エネルギー効率、相互運用性、プライバシー、そしてシームレスなオンボーディングにあります。
- ビルディングオートメーション:ビルディングオートメーションは、空調、照明、アクセス制御、セキュリティ、および在室管理システムを接続します。ゲートウェイは、エネルギー最適化、プロトコル変換、テナントサービス、およびコンプライアンス報告において戦略的に重要な役割を果たします。
- 産業分野:産業分野は2025年には市場全体の31~35%を占め、年平均成長率(CAGR)15.0~16.0%で成長すると予測されています。予知保全、マシンビジョン、ロボット工学、資産追跡には、堅牢なエッジインテリジェンスが不可欠です。
- 小売業:小売業における導入事例は、在庫可視化、電子ラベル、コールドチェーン監視、カメラ、レジシステムなど多岐にわたります。その価値は、車両管理、サイバーセキュリティ、信頼性の高い接続性、そして店舗レベルでの生産性測定によって決まります。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
家電 |
高い |
物質デバイス |
成熟した |
|
ビルディングオートメーション |
中くらい |
エネルギーオーケストレーション |
スケーリング |
|
産業 |
高い |
エッジAI |
スケーリング |
|
小売り |
中くらい |
ストアインテリジェンス |
スケーリング |
IoTノードおよびゲートウェイ市場の成長要因と影響分析
エッジ処理が運用インフラとなる
機械の近くでのテレメトリ処理は、レイテンシの可能性、帯域幅に関連するコスト、集中型システムにおける広域接続への依存といった理由から、企業の間でより一般的になっています。現在では、異常検出、プロトコル変換、データ圧縮、ポリシー適用などの操作は、エッジインフラストラクチャ内のゲートウェイで行われています。購入傾向は、マルチコア処理、アクセラレータ、セキュアメモリ、堅牢なネットワークなど、より価値の高いシステムの調達へとシフトしています。これらの開発の実際の影響は、製造施設、公益事業会社、運輸会社、その他時間が非常に重要な遠隔デバイスなどの業界で最も顕著に感じられています。これは、接続デバイス数の増加(2025年には211億台のIoTデバイス)に起因しています。
産業の近代化により、接続された資産の適用範囲が拡大する
機器メーカーは、機器の使用とメンテナンススケジュールを最適化するために、コントローラー、モーター、ロボット、カメラ、品質検査システムを相互接続されたシステムに統合しています。設置ベースは依然として多様ですが、フィールドバス、シリアル通信、産業用イーサネット、無線通信、クラウド接続のための相互接続を提供するゲートウェイへのニーズは依然として高いままです。機器を販売するだけでなく、各機器がセンサー機器、接続IC、メモリ、サイバーセキュリティソフトウェア、サービスなどの機会を生み出すため、経済効果ははるかに大きくなります。近代化プロジェクトでは、プラント全体を交換するのではなく、既存設備のアップグレードが頻繁に行われるため、モジュール式のI/O機能とコンテナ化された機能を備えたゲートウェイ技術が好まれます。
エッジにおける接続性とセキュリティの融合
5G、Wi-Fi、イーサネット、Bluetooth、低消費電力広域ネットワークによって、対応可能なユースケースは増加するものの、攻撃対象領域も拡大し、管理の複雑さも増すため、接続性だけでは十分ではありません。そのため、購入者は、セキュアブート、ID管理、暗号化ストレージ、ネットワークセグメンテーション、ゼロトラストリモートアクセス、署名付きアップデートなどのセキュリティ機能をハードウェアとソフトウェアスタックに組み込んだゲートウェイを求めています。2025年までに世界人口の半数以上が5Gのサービスエリアとなり、モバイルおよびリモート展開の可能性が高まります。この市場への影響は、仕様要求の増加、管理対象外デバイスの交換加速、ソフトウェアの付加の増加に顕著に表れています。ベンダーは、顧客の運用リスク軽減を支援することで、利益率を維持できます。
IoTノードおよびゲートウェイ市場の将来動向
エージェントエッジシステムは、検出からアクションへと移行する。
IoTノードおよびゲートウェイ市場のトレンドは、単にデータを転送するだけでなく、センシング、推論、およびアクチュエーションを調整するゲートウェイをますます反映するようになるでしょう。コンパクトな言語およびビジョンモデルがローカルで実行され、システムが障害を診断し、アラートの優先順位を付け、限定された応答を推奨または実行できるようになります。採用は、決定論的な安全対策、説明可能な出力、および人間のオーバーライドメカニズムに依存します。ハードウェアのロードマップは、ニューラル処理、より大きなメモリプール、およびエネルギー効率の高い推論を重視し、ソフトウェアベンダーは、さまざまなプロセッサ群向けのオーケストレーションフレームワークを開発します。成功するプラットフォームは、モデルの展開、可観測性、ポリシー制御、およびロールバックを組み合わせ、産業およびビルのオペレーターが運用ガバナンスを放棄することなく自律機能を拡張できるようにします。
ソフトウェア定義型接続により、多様な車両群の管理が簡素化される
次世代ゲートウェイは、中央管理型のソフトウェアプロファイルを通じて物理インターフェースの抽象化を実現し、ハードウェアの変更なしにルーティング、セグメンテーション、プロトコルサービス、アプリケーションのワークロードなどの構成変更を可能にするでしょう。このようなアプローチは、工場、店舗、建物がそれぞれ異なる通信事業者や既存インフラを介して運用されている多国籍企業にとって非常に有益です。eSIM、5G RedCap、衛星IoT、プライベートコンバージェントネットワークによって、接続ソリューションの多様化が可能になります。サプライヤー間の競争は、ポリシー管理、テレメトリ、企業監視システムへの統合の自動化を中心に展開されるでしょう。長期的な視点では、APIの標準化とコンテナの移植性が有益となるでしょう。
IoTノードおよびゲートウェイ市場の機会
ブラウンフィールド用地向け垂直ゲートウェイ設計図の作成
ベンダーは、既存工場、変電所、コールドチェーン、マルチベンダービルなど、摩擦の多い環境向けに検証済みの設計図を開発することで、収益を加速させることができます。各設計図には、指定されたセンサー、プロセッサ、接続性、プロトコルマッピング、セキュリティ制御、クラウドコネクタ、および導入サービスを組み合わせる必要があります。サプライヤーが設置時間、ダウンタイムの回避、帯域幅の節約、およびメンテナンス結果を定量化することで、投資の妥当性が最も高まります。チャネル認証と再利用可能な構成テンプレートにより、1つの成功したサイトを、複数国で繰り返し実施可能なプログラムに変えることができます。メーカーは、顧客が段階的に近代化できるよう、オープンAPIと交換可能な通信モジュールを優先的に提供する必要があります。フリート管理、セキュリティアップデート、分析サブスクリプション、ライフサイクルサポート契約を通じて、継続的な収益を得ることができます。
高成長地域向けにセキュリティの高いハードウェアをローカライズする
アジア太平洋地域、中東、および一部のアフリカ市場は、認証、接続性、環境設計、およびサポートを現地化する意欲のあるサプライヤーにとって、事業拡大の可能性を秘めています。投資は、柔軟なセルラーバンド、低消費電力動作、リモートプロビジョニング、およびオプションの衛星バックホールを備えた堅牢なゲートウェイに重点を置くべきです。地域組立とセカンドソースコンポーネント戦略により、リードタイムを短縮し、公共調達の優先順位に対応できます。通信事業者、公益事業者、オートメーション販売業者、スマートインフラストラクチャ請負業者とのパートナーシップにより、統合的な提供を必要とするプロジェクトへのアクセスが可能になります。基本プロトコル変換からエッジAIまでを網羅する階層化されたポートフォリオにより、ベンダーはソフトウェアを断片化することなく購買力に見合った対応が可能になります。ローカル開発者プログラムは、アプリケーションの関連性と顧客維持率をさらに向上させることができます。
最近の動向
- 2026年4月: Milesightは、複数の有線および無線通信プロトコルを1つのデバイスに統合することで、多様なビルシステムの統合を簡素化するように設計された新しいソリューションであるEG71 Building IoT Gatewayを発表しました。スマートビルは、BACnet、Modbus、KNX、M-Bus、I/O、LoRaWANなどのプロトコルを使用するさまざまなシステムに依存することがよくあります。これらの個別のテクノロジーを管理するには、複数のゲートウェイとプロトコルコンバータが必要になる場合があり、システムの設計と展開が複雑になります。
- 2026年8月: PUSRは、無線通信、エッジコンピューティング、長距離接続、産業データ収集の強化を目的とした6つの新しい産業用IoT製品を発表しました。この新しい製品群は、工場自動化やエネルギー監視から、モバイルロボット、スマート倉庫、コネクテッド機器まで、幅広い用途に対応するように設計されています。
- 2025年1月: SparkFun ElectronicsとDigi Internationalは、エンジニア、開発者、システム設計者にとってLoRaWANベースのIoTデバイスの開発と展開を容易にするための提携を発表しました。この提携により、SparkFun IoT Node for LoRaWAN開発ボードと、北米およびヨーロッパ向けに設計された2つの地域別SparkFun Digi X-ON Kit for LoRaWANが提供されます。これらのソリューションは、接続されたLoRaWANエンドデバイスの構築に伴う設定および開発作業を軽減することを目的としています。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -