
Markt für Linear Motor: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Linearmotoren (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Achse (einachsig, mehrachsig); Bauart (Flachbett, zylindrisch, U-Profil); Anwendung (industriell, nicht-industriell); Branchen (Luft- und Raumfahrt, Landwirtschaft, Automobilindustrie, Bauwesen, Elektrotechnik und Elektronik, Lebensmittel und Getränke, Textilindustrie, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00005433
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 29, 2026


Marktgröße 2025
1,85 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
2,48 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
3,74 %
Wachstumsrate
Adressierbarer Markt
20,10 Mrd. US-Dollar
(2026–2034)
Der Markt für Linearmotoren hatte 2025 ein Volumen von 1,85 Milliarden US-Dollar und wird Prognosen zufolge bis 2034 auf 2,48 Milliarden US-Dollar anwachsen , was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,74 % im Zeitraum 2026–2034 entspricht . Die Branche wird durch steigende Anforderungen an Direktantriebe, präzise Positionierung, hohe Beschleunigung und wiederholgenaue Automatisierung in der Fertigung, Elektronik, Automobilindustrie, Luft- und Raumfahrt sowie anderen Industriezweigen geprägt.
Nordamerika profitiert von einer fortschrittlichen Automatisierungsinfrastruktur, der Halbleiterfertigung, der Luft- und Raumfahrtproduktion sowie kontinuierlichen Investitionen in hochpräzise Anlagen. Die Nachfrage wird zudem durch die Modernisierung von Werkzeugmaschinen und Robotern verstärkt, während Hersteller zunehmend Direktantriebsarchitekturen evaluieren, um mechanische Getriebekomponenten zu reduzieren und die Positioniergenauigkeit in anspruchsvollen Produktionsumgebungen zu verbessern.
Marktanalyse und Einblicke für Linearmotoren
- Nordamerika: Nordamerika repräsentierte im Jahr 2025 einen geschätzten Marktanteil von 28–32 % bei Linearmotoren und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,20–4,60 % wachsen , unterstützt durch Investitionen in die Automatisierung in der Luft- und Raumfahrt, Halbleiteranlagen, Robotik und fortschrittliche Werkzeugmaschinen.
- USA: Die USA machten im Jahr 2025 etwa 54–58 % Nordamerikas aus und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,30–4,70 % wachsen , angeführt von einer automatisierungsintensiven Fertigung und Präzisionstechnik.
- Europa: Europa hielt 2025 schätzungsweise einen Anteil von 24–28 % , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,50–3,90 % im Zeitraum 2026–2034 . Deutschland, Frankreich, Italien und Großbritannien bleiben aufgrund von Werkzeugmaschinen, Automobilautomation, Luft- und Raumfahrt sowie Maschinenbau wichtige Akteure.
- Asien-Pazifik: Der Anteil Asien-Pazifiks lag 2025 bei etwa 36–40 % und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 4,00–4,40 % verzeichnen , unterstützt von China, Japan, Südkorea und Indien durch Elektronik, Automobilindustrie, Robotik und Fabrikautomation.
- Größtes Segment: Industrielle Anwendungen hielten im Jahr 2025 einen geschätzten Marktanteil von 62–66 % und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,90–4,30 % wachsen , was den breiten Einsatz in der automatisierten Produktion widerspiegelt.
- Wachstumsstarkes Segment: Mehrachsige Systeme hatten 2025 einen Marktanteil von ca. 41–45 % und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,40–4,80 % wachsen , was auf die komplexen Positionierungsanforderungen zurückzuführen ist.
- Detaillierte Analyse der wichtigsten Unternehmen: Aerotech Inc.; Danaher Corporation; ETEL SA; FANUC CORPORATION; Mitsubishi Electric Corporation; MOOG INC.; Panasonic Corporation; PiezoMotor; Rockwell Automation, Inc.; YASKAWA ELECTRIC CORPORATION.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Technologie im Markt für Linearmotoren hat sich von spezialisierten Präzisionsantrieben hin zu einer stärkeren Integration in digitale Produktionssteuerungssysteme entwickelt. Die Direktantriebskonstruktion reduziert die Anzahl mechanischer Getriebekomponenten und ermöglicht schnelle Beschleunigung, geringes Spiel und präzise Positionierung. Technologische Fortschritte bei Magnetkreisen, Kühlsystemen, Encodern, Servoantrieben und Steuerungen haben die Einsatzmöglichkeiten auf Werkzeugmaschinen, Halbleiteranlagen, Roboter, Inspektionsmaschinen und Automatisierungstechnik erweitert.
Der Marktbericht für Linearmotoren prognostiziert einen zunehmenden Einsatz dieser Technologie durch Hersteller, die in flexible Produktion, Elektronikmontage, Halbleiterfertigung und Inspektionsautomatisierung investieren. Die Entwicklung von Produktionszentren in Indien und Südostasien bietet ebenfalls Chancen, während das Ziel der Energieeffizienz die Gerätehersteller dazu veranlasst, Verluste durch mechanische Getriebe zu berücksichtigen. Die Integration von Linearmotoren mit Industrial Ethernet, Regelungstechnik, vorausschauender Wartung und koordinierter Mehrachsensteuerung wird bei der Geräteauswahl zunehmend an Bedeutung gewinnen.
Umfang des Marktberichts zu Linearmotoren
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 1,85 Milliarden US-Dollar |
| Marktgröße bis 2034 | 2,48 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 3,74 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Linearmotoren
Die Nachfrage im Markt für Linearmotoren konzentriert sich hauptsächlich auf Automatisierungssysteme, die hohe Wiederholgenauigkeit, schnelle Beschleunigung und präzise Positionierung erfordern. Die Lieferkette umfasst Motorenhersteller, Hersteller magnetischer Komponenten, Encoder, Servoantriebshersteller, Hersteller von Bewegungssteuerungssystemen, Maschinenbauer, Systemintegratoren und OEMs. Saubere und präzise Bewegungen sind in der Halbleiter- und Elektronikindustrie von großem Wert, während Durchsatz, Steifigkeit und reduzierte Zykluszeiten in der Automobil- und Werkzeugmaschinenindustrie hohe Priorität haben.
Das Angebot im Markt für Linearmotoren wird weiterhin von der Verfügbarkeit von Magneten, der Genauigkeit des Fertigungsprozesses, thermischen Aspekten und dem technischen Know-how bestimmt. Die Differenzierung in diesem Markt basiert nicht auf den Hardware-Aspekten des Motors, sondern auf der Kraftdichte, dem Hub, dem Kühlkonzept, der Encoder-Fähigkeit und der Controller-Integration.
Die Wettbewerbspositionierung im Marktbericht für Linearmotoren hängt von Faktoren wie Produktportfolio, Integration von Steuerungssystemen, geografischer Präsenz und technischer Spezialisierung ab. Unternehmen wie Mitsubishi Electric Corporation, FANUC CORPORATION, YASKAWA ELECTRIC CORPORATION und Rockwell Automation, Inc. verfügen über umfassende Automatisierungssysteme, während ETEL SA, Aerotech Inc., PiezoMotor und MOOG INC. sich stärker auf Präzisionsantriebe konzentrieren. Danaher Corporation und Panasonic Corporation ergänzen sich durch ihre Automatisierungs- und Antriebstechnologien.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
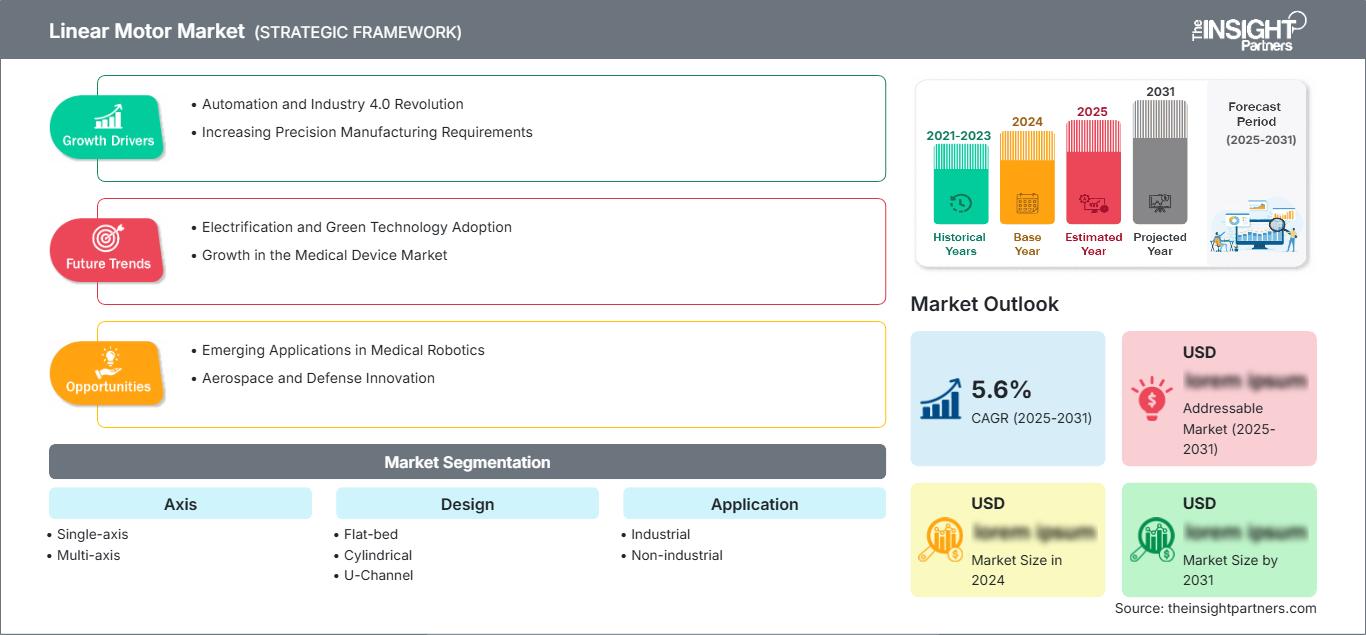
Markt für Linearmotoren: Strategische Einblicke
Regionale Einblicke
Markt für Linearmotoren in Nordamerika
Nordamerika wird voraussichtlich im Jahr 2025 einen Marktanteil von 28–32 % bei Linearmotoren halten und im Zeitraum 2026–2034 ein jährliches Wachstum von 4,20–4,60 % verzeichnen. Die USA bleiben der Hauptmarkt, da Halbleiteranlagen, die Luft- und Raumfahrtindustrie, die Robotik, die Medizintechnik und moderne Werkzeugmaschinen eine zunehmend präzise lineare Positionierung erfordern. Die industrielle Modernisierung fördert den Ersatz mechanischer Getriebesysteme durch Direktantriebe.
Die Beiträge aus Kanada umfassen Anwendungen in der Luft- und Raumfahrt, der Automatisierung, der Lebensmittelverarbeitung und der fortgeschrittenen Fertigung. Der Trend in der Region verknüpft zunehmend den Bedarf an Hochdurchsatzfertigung mit automatisierter Inspektion. Zudem gewinnt die Notwendigkeit kompakter Bewegungsplattformen, die auf Maschinen mit geringem Platzbedarf zuverlässig laufen und gleichzeitig thermische Stabilität und Wiederholgenauigkeit gewährleisten, immer mehr an Bedeutung.
US-Markt für Linearmotoren
Die USA repräsentierten 2025 etwa 54–58 % Nordamerikas und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,30–4,70 % wachsen. Luft- und Raumfahrt, Verteidigung, Halbleiter, Elektronik, Automobilindustrie und Präzisionsmedizintechnik sind wichtige Anwendungsbereiche. Unternehmen wie Aerotech Inc., Danaher Corporation, MOOG INC., Rockwell Automation, Inc. und FANUC CORPORATION verfügen über entsprechende Technologie- und Automatisierungskompetenzen.
Anwendungstrends gehen zunehmend in Richtung Mehrachsenpositionierung, schnelles Scannen, Inspektionsautomatisierung und Direktantriebsmaschinen. Der Ausbau der heimischen Kapazitäten für die Halbleiterfertigung, verbunden mit fortschrittlichen Fertigungsanlagen, hat den Bedarf an Anlagen mit verbesserter Positionssteuerung und kürzeren Zykluszeiten erhöht. In den USA existiert zudem ein erfahrenes Netzwerk von Maschinenbauern, Systemintegratoren, Steuerungstechnikern und Präzisionsmaschinenbauern.
Markt für Linearmotoren in Europa
Die Marktprognose für Linearmotoren geht davon aus, dass Europa 2025 einen Marktanteil von 24–28 % erreichen und im Zeitraum 2026–2034 ein jährliches Wachstum von 3,50–3,90 % verzeichnen wird. Deutschland ist führend in der regionalen Anwendung, unterstützt durch Werkzeugmaschinen, Automobilproduktion, Industrierobotik und Präzisionstechnik. Großbritannien trägt durch die Bereiche Luft- und Raumfahrt, fortgeschrittene Fertigung, wissenschaftliche Geräte und Automatisierungsanwendungen bei. Frankreich sichert sich weiterhin Nachfrage aus der Luft- und Raumfahrt sowie dem Maschinenbau, während Italien und Spanien durch die Automobilindustrie, Verpackungsindustrie, Lebensmittelverarbeitung und den Maschinenbau zusätzliche Möglichkeiten bieten. Regionale Hersteller berücksichtigen bei der Auswahl von Antriebsarchitekturen zunehmend Energieverbrauch, Platzbedarf der Maschinen und Lebenszykluseffizienz.
Markt für Linearmotoren im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird 2025 voraussichtlich einen Marktanteil von 36–40 % erreichen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,00–4,40 % wachsen. China ist der größte Nachfragetreiber der Region, gefolgt von Japan, Südkorea, Indien und Australien. Elektronik, Halbleiteranlagen, Automobilfertigung, Robotik und Fabrikautomation zählen zu den wichtigsten Anwendungsbereichen. Staatlich geförderte Modernisierungen der Fertigungsindustrie und Investitionen in die Elektronikproduktion stützen die Nachfrage nach präzisen Bewegungssystemen, insbesondere in Produktionsumgebungen mit hohem Durchsatz.
Markt für Linearmotoren im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 3,00–3,40 % erwartet. Saudi-Arabien und die Vereinigten Arabischen Emirate bieten dabei die größten Chancen im Nahen Osten, während Südafrika ein wichtiges afrikanisches Produktionszentrum bleibt. Industrielle Diversifizierung, Infrastrukturentwicklung und Investitionen in Automatisierung erweitern schrittweise die potenziellen Anwendungsbereiche.
Energieintensive Branchen, Logistik, Lebensmittelverarbeitung, Baumaschinen und neue Initiativen im Bereich der fortschrittlichen Fertigung bieten Chancen. Saudi-Arabien und die Vereinigten Arabischen Emirate profitieren von Investitionen in die Modernisierung der Industrie und technologieintensive Infrastrukturen, während Südafrika durch Bergbauausrüstung, Fertigung und automatisierte Verarbeitung Nachfrage generiert.
Segmentierungsanalyse
Achse
Die Achsenkonfiguration bestimmt, wie effizient eine Bewegungsplattform koordinierte Positionieraufgaben ausführen kann. Einachsige Systeme sind weiterhin wichtig für einfache Bewegungen, während mehrachsige Architekturen synchronisierte Positionierung, komplexe Trajektorien und einen höheren Funktionsumfang ermöglichen. Die Nachfrage wird zunehmend von der Automatisierungskomplexität, dem Platzbedarf der Maschine, der Controller-Kompatibilität und den Anforderungen an koordinierte Bewegungen beeinflusst. Für das Segment der Achsen wird im Zeitraum 2026–2034 ein jährliches Wachstum von 3,60–4,20 % prognostiziert .
- Einachsig: Einachsige Systeme sind nach wie vor wichtig für spezielle Positionierungs-, Transfer-, Inspektions- und Werkzeugmaschinenfunktionen, bei denen eine einfache Bewegung eine kosteneffiziente Gerätekonstruktion ermöglicht.
- Mehrachsig: Mehrachsige Konfigurationen erfüllen die Anforderungen an synchronisierte Bewegungen und sind von strategischer Bedeutung für Robotik, Halbleiteranlagen, fortgeschrittene Bearbeitung, Inspektion und komplexe automatisierte Produktion.
Design
Die Wahl des Designs beeinflusst Kraftdichte, Kühlung, Stellfläche, Hubkonfiguration und Integrationsflexibilität. Flachbettkonstruktionen eignen sich für Anwendungen mit großem Verfahrweg, zylindrische Designs ermöglichen kompakte Bauweisen und U-Profil-Architekturen bieten hohe Kräfte in beengten Anlagen. Das Segment „Design“ wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,50–4,10 % wachsen , was die zunehmende Spezialisierung im Anlagenbau widerspiegelt.
- Flachbett: Flachbettkonstruktionen unterstützen große Verfahrwege und Werkzeugmaschinenkonfigurationen, bei denen breite Positionierflächen, einfache Integration und stabile Bewegungseigenschaften wichtig sind.
- Zylindrisch: Zylindrische Bauformen ermöglichen eine kompakte Integration und eignen sich für Geräte, bei denen der verfügbare Installationsraum, die kontrollierte Bewegung und die mechanische Einfachheit die Architektur beeinflussen.
- U-Profil: U-Profil-Konstruktionen bieten kompakte Direktantriebskonfigurationen mit hoher Kraftdichte und eignen sich daher besonders für präzises Positionieren, Handhaben, Prüfen und platzsparende Automatisierung.
Anwendung
Die Anforderungen der Anwendung bestimmen die Motorspezifikationen, da bei Industrieanlagen im Allgemeinen Durchsatz, Langlebigkeit und Dauerbetrieb im Vordergrund stehen, während bei nicht-industriellen Anlagen Kompaktheit, Laufruhe und präzise Positionierung wichtiger sind. Für das Anwendungssegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 3,70–4,30 % erwartet , unterstützt durch die zunehmende Automatisierung in verschiedenen Anlagenkategorien.
- Industrie: Industrielle Anwendungen stellen die dominierende Nachfragebasis dar, da Werkzeugmaschinen, Halbleiteranlagen, Robotik, Verpackung, Inspektion und automatisierte Produktion eine präzise Hochgeschwindigkeitspositionierung erfordern.
- Nicht-industrieller Bereich: Zu den nicht-industriellen Anwendungen zählen spezialisierte Labor-, Medizin-, Forschungs- und andere Geräte, bei denen eine reibungslose Bewegung, eine kompakte Bauweise und eine hochpräzise Positionierung von strategischer Bedeutung sind.
Branchensegment
Branchenspezifische Anforderungen bestimmen zunehmend Motorarchitektur, Kraftkapazität, Hub, Umweltschutz und Steuerungsintegration. Anwendungen in der Elektronik und Luft- und Raumfahrt legen Wert auf Präzision, während in der Automobilindustrie und der Lebensmittelverarbeitung Durchsatz und Wiederholgenauigkeit im Vordergrund stehen. Das Segment „Industrielle Lösungen“ wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,80–4,40 % wachsen , unterstützt durch die Automatisierung in Produktionsumgebungen.
- Luft- und Raumfahrt sowie Verteidigung: Hochpräzise Positionierungs-, Inspektions-, Test- und Fertigungsanlagen schaffen Bedarf an Bewegungssystemen, die in der Lage sind, unter strengen technischen Anforderungen wiederholgenau zu arbeiten.
- Landwirtschaft: Die Automatisierung von Sortier-, Verarbeitungs-, Verpackungs- und Steuerungsgeräten in der Landwirtschaft schafft Möglichkeiten für kompakte Positionierungssysteme mit zuverlässiger, sich wiederholender Bewegung.
- Automobilindustrie: Automatisierte Montage, Inspektion, Batterieherstellung, Bearbeitung und Materialhandhabung erfordern eine schnelle und präzise koordinierte Linearbewegung.
- Bauwesen und Konstruktion: Automatisierte Fertigungs-, Schneid-, Positionierungs- und Materialbearbeitungsanlagen bieten Möglichkeiten, bei denen kontrollierte lineare Bewegungen die Wiederholgenauigkeit und Produktionskonsistenz verbessern.
- Elektrotechnik und Elektronik: Halbleiter-, Elektronikmontage-, Inspektions- und Testgeräte erfordern eine hochpräzise Positionierung, was die starke Verbreitung fortschrittlicher Linearbewegungsarchitekturen begünstigt.
- Lebensmittel und Getränke: Verpackungs-, Abfüll-, Sortier-, Inspektions- und Handhabungssysteme erfordern zunehmend präzise Bewegungsabläufe bei gleichzeitig hygienischen und platzsparenden Anlagenkonstruktionen.
- Textilindustrie: Die automatisierte Textilverarbeitung, das Zuschneiden, die Inspektion und die Materialhandhabung schaffen eine Nachfrage nach wiederholbaren linearen Bewegungs- und reaktionsschnellen Positionierungssystemen.
Momentaufnahme der Chancen
|
Branchensegment |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|
Luft- und Raumfahrt sowie Verteidigung |
Medium |
Präzisionsbewegung |
Skalierung |
|
Landwirtschaft |
Niedrig |
Intelligentes Handling |
Aufkommen |
|
Automobil |
Hoch |
Batterieautomatisierung |
Reifen |
|
Hochbau und Konstruktion |
Niedrig |
Automatisierte Fertigung |
Aufkommen |
|
Elektrotechnik und Elektronik |
Hoch |
Präzisionsmontage |
Reifen |
|
Speisen und Getränke |
Medium |
Hygienische Automatisierung |
Skalierung |
|
Textil |
Medium |
Automatisierte Handhabung |
Skalierung |
|
Andere |
Niedrig |
Spezialisierte Bewegung |
Aufkommen |
Wachstumstreiber und Wirkungsanalyse des Marktes für Linearmotoren
Die industrielle Automatisierung erhöht die Anforderungen an die Direktantriebsgenauigkeit.
Die industrielle Automatisierung entwickelt sich hin zu kürzeren Produktionszyklen, höherer Maschinenflexibilität und engeren Positioniertoleranzen. Linearmotoren erzeugen direkt translatorische Bewegungen und eliminieren dadurch mehrere mechanische Übertragungselemente, die Spiel, Verschleiß oder Wartungsaufwand verursachen können. Ihr Einsatz verbessert die Maschinenreaktionsfähigkeit, insbesondere dort, wo schnelles Beschleunigen und Abbremsen wichtig ist. Die wirtschaftlichen Auswirkungen reichen über den Motorenabsatz hinaus, da die Implementierung Servoantriebe, Encoder, Steuerungen, Kühlsysteme und die Maschinenarchitektur beeinflussen kann. Anlagenhersteller bewerten zunehmend die Gesamtleistung der Maschine anstatt nur die Motorspezifikationen. Dies ermutigt Zulieferer zur Entwicklung integrierter Bewegungspakete, anwendungsspezifischer Konfigurationen und Steuerungskompatibilität. Daraus ergibt sich ein breiteres Marktpotenzial in den Bereichen Werkzeugmaschinen, Robotik, Inspektionssysteme, Elektronikfertigung, Verpackung und Halbleiteranlagen, wo Präzision und Durchsatz die Wirtschaftlichkeit der Produktion direkt beeinflussen.
Die Halbleiter- und Elektronikfertigung erfordert zunehmend präzise Bewegungen
Die Halbleiter- und Elektronikproduktion ist auf Positioniersysteme angewiesen, die wiederholbare Bewegungen mit hoher Geschwindigkeit ausführen und gleichzeitig Vibrationen und thermische Effekte kontrollieren. Moderne Inspektions-, Waferbearbeitungs-, Verpackungs-, Lithografie- und Elektronikmontageverfahren erfordern Bewegungsarchitekturen, die die Genauigkeit über wiederholte Zyklen hinweg gewährleisten. Linearmotoren eignen sich ideal für Anwendungen, bei denen der Direktantrieb die mechanische Nachgiebigkeit reduziert und eine schnelle Positionierung ermöglicht. Der Ausbau der Elektronikfertigungskapazitäten in Asien, Nordamerika und Europa führt zu einer zusätzlichen Nachfrage nach Ausrüstung. Besonders profitieren Anbieter, die kompakte Motoren, hochauflösendes Feedback, Optionen für das Wärmemanagement und kompatible Servosteuerungen bereitstellen können. Gerätehersteller profitieren zudem von der Flexibilität der Architektur, da Linearsysteme an anwendungsspezifische Verfahrwege und Kraftanforderungen angepasst werden können. Dies eröffnet neue Möglichkeiten im Bereich der Präzisionsausrüstung und beschränkt sich nicht nur auf volumenorientierte Industrieanwendungen.
Fortschrittliche Robotik erweitert die Anforderungen an adressierbare Präzisionsbewegungen.
Die Robotik entwickelt sich hin zu höheren Geschwindigkeiten, effizienterer Nutzlastübertragung und komplexeren, koordinierten Bewegungen. Linearmotoren ergänzen rotierende Roboterarchitekturen in Transfersystemen, Portalplattformen, Pick-and-Place-Maschinen, Inspektionsanlagen und spezialisierten Mehrachsenzellen. Ihr Direktantrieb ermöglicht schnelle Bewegungen ohne herkömmliche Spindel- oder Riemenantriebe. Mit dem Bestreben der Hersteller nach flexibler Automatisierung gewinnt die Synchronisierung mehrerer Bewegungsachsen zunehmend an Bedeutung. Dies eröffnet neue Möglichkeiten für Mehrachsen-Motorsysteme, hochauflösendes Feedback und integrierte Steuerungen. Auch Systemintegratoren profitieren, da sie Bewegungsplattformen für verschiedene Maschinenkonfigurationen standardisieren können. Anbieter, die Motoren mit Software, Diagnosefunktionen und Netzwerkanbindung kombinieren, verbessern ihre Wettbewerbsposition. Die Akzeptanz sollte daher zunehmend auf Ebene des gesamten Bewegungssystems und nicht nur anhand der Spezifikationen einzelner Motoren bewertet werden.
Markt für Linearmotoren: Zukunftstrends
KI-gestützte Bewegungsoptimierung wird die Systeminbetriebnahme verändern
KI-gestützte Bewegungssteuerung wird voraussichtlich die Inbetriebnahme, Überwachung und Optimierung linearer Systeme grundlegend verändern. Anstatt sich ausschließlich auf feste Parameter zu verlassen, können zukünftige Steuerungen zunehmend Vibrationen, Lastverhalten, Temperatur, Beschleunigungsprofile und Positionsfehler analysieren, um Anpassungen zu empfehlen. Dieser Ansatz könnte die Inbetriebnahmezeit verkürzen und gleichzeitig die Wiederholgenauigkeit unter wechselnden Produktionsbedingungen verbessern. Die Integration digitaler Zwillinge ermöglicht es Anlagenkonstrukteuren, die Bewegungsleistung vor der physischen Installation zu simulieren. Prädiktive Diagnosen können zudem anormale Kraftmuster oder thermisches Verhalten erkennen, bevor Produktionsausfälle auftreten. Für Anbieter wird sich der Wettbewerbsfokus voraussichtlich auf Algorithmen, Sensorintegration, Softwareschnittstellen und Datenverarbeitung neben der Motorhardware verlagern. Kunden werden Bewegungsplattformen zunehmend anhand messbarer Lebenszyklusleistung, einfacher Anpassung und Anpassungsfähigkeit bewerten, anstatt nur anhand der Nennkraft oder -geschwindigkeit.
Kompakte Hochleistungsarchitekturen werden die Miniaturisierung von Maschinen unterstützen.
Von Anlagenkonstrukteuren wird erwartet, dass sie kleinere Maschinen entwickeln, ohne dabei Abstriche bei Durchsatz oder Positioniergenauigkeit zu machen. Dieser Trend begünstigt Linearmotoren mit höherer Kraftdichte, kompakten Magnetkreisen, verbessertem Wärmemanagement und flexiblen Montagemöglichkeiten. U-Profile und andere platzsparende Architekturen sind besonders relevant für kompakte Automatisierung, Elektronikmontage, Inspektion, Laborausrüstung und Materialhandhabung. Aktive Kühlung und eine verbesserte Magnetnutzung ermöglichen es Herstellern, die kontinuierliche Kraft auf kleinem Raum zu erhöhen. Da Fabriken eine höhere Produktionsdichte anstreben, könnten Maschinenbauer modulare Bewegungsplattformen priorisieren, die sich an verschiedene Anlagengrößen anpassen lassen. Dies ermöglicht die Anpassung von Motorlängen, Spulenanordnungen, Magnetbahnen und Rückkopplungskonfigurationen. Solche Anpassungen helfen OEMs, Bewegungssysteme optimal auf spezifische Maschinengeometrien abzustimmen, unnötige mechanische Komponenten zu vermeiden und die Wartungsfreundlichkeit zu erhalten.
Marktchancen für Linearmotoren
Lokalisierte Lieferketten für Präzisionsantriebe können den regionalen Gerätebedarf decken.
Die regionale Fertigungsexpansion eröffnet Zulieferern die Möglichkeit, Anwendungsentwicklung, Integration und Serviceleistungen näher an den Geräteherstellern aufzubauen. Der asiatisch-pazifische Raum bleibt ein bedeutendes Produktionszentrum, während Nordamerika und Europa ihre Investitionen in Halbleiter, Luft- und Raumfahrt, Elektronik und fortgeschrittene Industrieanlagen verstärken. Lokaler technischer Support kann die Qualifizierungszeiten verkürzen und die Reaktionsfähigkeit während der Maschinenentwicklung verbessern. Zulieferer profitieren zudem von regionalen Partnerschaften mit Maschinenbauern und Systemintegratoren, die Einfluss auf die Komponentenauswahl nehmen. Investitionsmöglichkeiten umfassen neben der reinen Motorenproduktion auch lokale Montage-, Test- und Entwicklungszentren sowie Anwendungslabore. Solche Einrichtungen können Entwicklungszyklen verkürzen und kundenspezifische Konfigurationen für Kraft, Hub, Kühlung und Rückkopplung unterstützen. Unternehmen, die globale Produktplattformen mit regionsspezifischen Entwicklungskompetenzen kombinieren, sind möglicherweise besser positioniert, um die spezialisierte Nachfrage in sich schnell entwickelnden Fertigungsökosystemen zu bedienen.
Kundenspezifische Mehrachsenplattformen können höherwertige OEM-Anwendungen erschließen.
OEMs suchen zunehmend nach Bewegungsarchitekturen, die auf Maschinengeometrie, Zyklusanforderungen, Nutzlastcharakteristika und Steuerungsplattformen zugeschnitten sind. Kundenspezifische Mehrachsenlösungen bieten die Möglichkeit, Motoren, Encoder, Antriebe, Steuerungen, Kühlsysteme und Software in validierten Baugruppen zu kombinieren. Dies vereinfacht die Maschinenentwicklung und reduziert die Integrationsunsicherheit für Kunden, die keine umfassenden internen Kompetenzen im Bereich Bewegungstechnik besitzen. Anbieter können sich durch anwendungsspezifisches Design, Rapid Prototyping, Simulation und Lifecycle-Support differenzieren. Besonders relevant sind die Chancen in der Halbleiterindustrie, der modernen Inspektionstechnik, der Luft- und Raumfahrtindustrie, der Photonik, der Robotik und der spezialisierten Medizintechnik. Investitionen in modulare Engineering-Plattformen ermöglichen es Herstellern, einzelne Parameter anzupassen, ohne eine gesamte Produktfamilie neu entwickeln zu müssen. Dieser Ansatz kann die Margen verbessern und gleichzeitig die Kundenbeziehungen stärken, da die Bewegungsleistung in die Maschinenarchitektur integriert und nicht als austauschbare Komponente behandelt wird.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -