
Mercado de motores lineales: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de motores lineales y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por eje (eje único, multieje); diseño (plataforma plana, cilíndrico, canal en U); aplicación (industrial, no industrial); sector vertical (aeroespacial y defensa, agricultura, automoción, construcción, electricidad y electrónica, alimentación y bebidas, textil, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00005433
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 29, 2026


Tamaño del mercado en 2025
1.850 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
2.480 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
3,74 %
Índice de crecimiento
Mercado potencial
20.100 millones de dólares estadounidenses
(2026-2034)
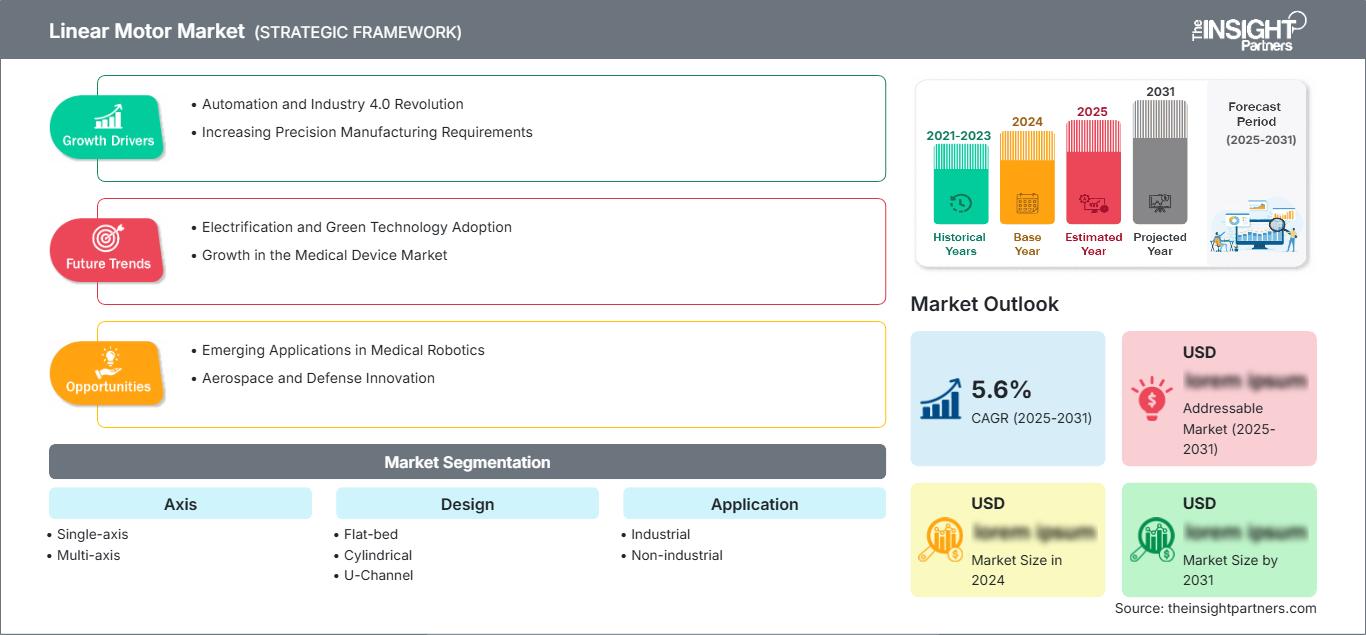
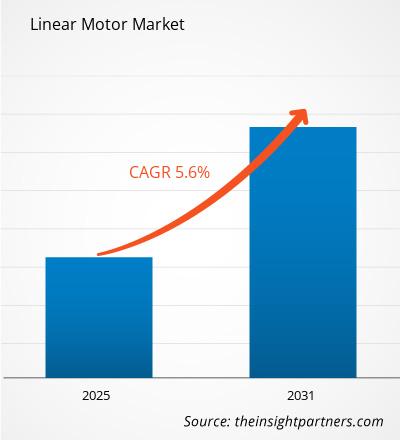
El mercado de motores lineales alcanzó un valor de 1850 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 2480 millones de dólares en 2034 , registrando una tasa de crecimiento anual compuesta (CAGR) del 3,74 % durante el período 2026-2034 . El sector se caracteriza por la creciente demanda de movimiento de accionamiento directo, posicionamiento preciso, alta aceleración y automatización repetible en los sectores de fabricación, electrónica, automoción, aeroespacial y otros entornos industriales.
Norteamérica se beneficia de una infraestructura de automatización avanzada, la fabricación de semiconductores, la producción aeroespacial y la continua inversión en equipos de alta precisión. La demanda también se ve impulsada por la modernización de las máquinas herramienta y la robótica, mientras que los fabricantes evalúan cada vez más las arquitecturas de accionamiento directo para reducir los componentes de transmisión mecánica y mejorar el rendimiento de posicionamiento en entornos de producción exigentes.
Análisis y perspectivas del mercado de motores lineales
- América del Norte: América del Norte representó una cuota de mercado estimada del 28-32% en motores lineales en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,20-4,60% durante el período 2026-2034 , impulsada por la automatización aeroespacial, los equipos para semiconductores, la robótica y la inversión en máquinas herramienta avanzadas.
- EE. UU.: En 2025 , Estados Unidos representaba aproximadamente entre el 54 % y el 58 % de Norteamérica , y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,30 % al 4,70 % durante el período 2026-2034 , impulsado por la fabricación con alta automatización y la ingeniería de precisión.
- Europa: Europa representó una cuota estimada del 24-28% en 2025 , con una tasa de crecimiento anual compuesta (TCAC) del 3,50-3,90% durante el período 2026-2034 . Alemania, Francia, Italia y el Reino Unido siguen siendo contribuyentes importantes debido a la industria de las máquinas herramienta, la automatización automotriz, la industria aeroespacial y la ingeniería industrial.
- Asia Pacífico: La región de Asia Pacífico representó aproximadamente entre el 36 % y el 40 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 4,00 % al 4,40 % durante el período 2026-2034 , impulsada por China, Japón, Corea del Sur e India a través de la electrónica, la automoción, la robótica y la automatización industrial.
- Segmento más grande: Las aplicaciones industriales representaron una cuota de mercado estimada del 62-66% en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 3,90-4,30% durante el período 2026-2034 , lo que refleja su amplia implementación en la producción automatizada.
- Segmento de alto crecimiento: Los sistemas multieje representaron aproximadamente entre el 41 % y el 45 % de la cuota de mercado en 2025 y se espera que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 4,40 % al 4,80 % durante el período 2026-2034 , impulsados por los complejos requisitos de posicionamiento.
- Empresas clave analizadas en detalle: Aerotech Inc.; Danaher Corporation; ETEL SA; FANUC CORPORATION; Mitsubishi Electric Corporation; MOOG INC.; Panasonic Corporation; PiezoMotor; Rockwell Automation, Inc.; YASKAWA ELECTRIC CORPORATION.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La tecnología en el mercado de motores lineales ha evolucionado desde dispositivos de movimiento de precisión especializados hasta una mayor integración con sistemas de producción de control digital. El diseño de accionamiento directo reduce varios componentes de las transmisiones mecánicas y permite una aceleración rápida, un juego mínimo y un posicionamiento preciso. Los avances tecnológicos en el diseño de circuitos magnéticos, sistemas de refrigeración, codificadores, servomotores y controladores han ampliado su aplicabilidad a máquinas herramienta, equipos de procesamiento de semiconductores, robótica, máquinas de inspección y automatización.
El informe de mercado de motores lineales sugiere que los fabricantes que invierten en producción flexible, ensamblaje de productos electrónicos, capacidad de semiconductores y automatización de la inspección utilizarán cada vez más esta tecnología. El desarrollo de centros de fabricación en India y el sudeste asiático también ofrece oportunidades, mientras que el objetivo de eficiencia energética lleva a los fabricantes de equipos a considerar las pérdidas debidas a las transmisiones mecánicas. La integración de motores lineales con Ethernet industrial, retroalimentación de bucle cerrado, mantenimiento predictivo y control multieje coordinado adquirirá una importancia creciente en la selección de equipos.
Alcance del informe de mercado de motores lineales
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 1.850 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 2.480 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 3,74% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de motores lineales
La demanda en el mercado de motores lineales se relaciona principalmente con los sistemas de automatización, donde se requiere alta repetibilidad, aceleración rápida y posicionamiento preciso. La cadena de suministro comprende fabricantes de motores, componentes magnéticos, codificadores, servomotores, controladores de movimiento, maquinaria, integradores de sistemas y fabricantes de equipos originales (OEM). El movimiento limpio y preciso es muy valorado en la industria de equipos para la fabricación de semiconductores y en la industria electrónica, mientras que el rendimiento, la rigidez y la reducción del tiempo de ciclo son muy valorados en las industrias automotriz y de máquinas herramienta.
La oferta en el mercado de motores lineales sigue estando determinada por la disponibilidad de imanes, la precisión del proceso de fabricación, las consideraciones térmicas y la experiencia en ingeniería. La diferenciación en este mercado no se basa en los aspectos técnicos del motor, sino en la densidad de fuerza, la longitud de carrera, el diseño de refrigeración, la capacidad del codificador y la integración del controlador.
El posicionamiento competitivo en el mercado de motores lineales depende de factores como la cartera de productos, la integración del sistema de control, la presencia geográfica y la especialización en ingeniería. Empresas como Mitsubishi Electric Corporation, FANUC CORPORATION, YASKAWA ELECTRIC CORPORATION y Rockwell Automation, Inc. cuentan con una ventaja gracias a sus amplios sistemas de automatización, mientras que ETEL SA, Aerotech Inc., PiezoMotor y MOOG INC. se centran en la especialización en movimiento de precisión. Danaher Corporation y Panasonic Corporation complementan la oferta con su tecnología de automatización y movimiento.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de motores lineales: Perspectivas estratégicas
Perspectivas regionales
Mercado de motores lineales de Norteamérica
Se estima que Norteamérica tendrá una cuota de mercado de motores lineales del 28-32% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,20-4,60% entre 2026 y 2034. Estados Unidos sigue siendo el principal contribuyente, ya que los equipos para semiconductores, la fabricación aeroespacial, la robótica, la producción de dispositivos médicos y las máquinas herramienta avanzadas requieren un posicionamiento lineal cada vez más preciso. La modernización industrial está impulsando la sustitución de los sistemas de transmisión mecánica por arquitecturas de accionamiento directo.
Las contribuciones de Canadá abarcan los sectores aeroespacial, de automatización, procesamiento de alimentos y aplicaciones de manufactura avanzada. La tendencia en la región vincula cada vez más la necesidad de manufactura de alto rendimiento con la inspección automatizada. Además, la necesidad de contar con plataformas de movimiento compactas que funcionen bien en máquinas de tamaño reducido, a la vez que proporcionen estabilidad térmica y repetibilidad, es cada vez más importante.
Mercado de motores lineales de EE. UU.
En 2025, Estados Unidos representaba aproximadamente entre el 54 % y el 58 % del mercado norteamericano, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,30 % al 4,70 % entre 2026 y 2034. Los sectores aeroespacial, de defensa, semiconductores, electrónica, automoción y equipos médicos de precisión constituyen las principales áreas de aplicación. Empresas como Aerotech Inc., Danaher Corporation, MOOG INC., Rockwell Automation, Inc. y FANUC CORPORATION mantienen capacidades tecnológicas y de automatización relevantes.
Las tendencias de aplicación apuntan cada vez más hacia el posicionamiento multieje, el escaneo rápido, la automatización de la inspección y los diseños de máquinas de accionamiento directo. El desarrollo de la capacidad nacional para la fabricación de semiconductores, junto con equipos de fabricación avanzados, ha generado la necesidad de equipos con mejor control de posición y menor tiempo de ciclo. Además, en Estados Unidos existe un ecosistema experimentado de fabricantes de maquinaria, integradores, especialistas en control y empresas de ingeniería de precisión.
Mercado europeo de motores lineales
El pronóstico del mercado de motores lineales muestra que Europa tendrá una cuota estimada del 24-28% en 2025 y se proyecta que registre una tasa de crecimiento anual compuesta (CAGR) del 3,50-3,90% durante el período 2026-2034. Alemania lidera la adopción regional, impulsada por las máquinas herramienta, la producción automotriz, la robótica industrial y la ingeniería de precisión. El Reino Unido contribuye a través de la industria aeroespacial, la fabricación avanzada, los equipos científicos y las aplicaciones de automatización. Francia mantiene la demanda de la industria aeroespacial y la maquinaria industrial, mientras que Italia y España ofrecen oportunidades adicionales a través de la automoción, el embalaje, el procesamiento de alimentos y la fabricación de maquinaria. Los fabricantes regionales evalúan cada vez más el consumo de energía, el tamaño de la máquina y la eficiencia del ciclo de vida al seleccionar arquitecturas de movimiento.
Mercado de motores lineales de APAC
Se estima que la región APAC representará entre el 36 % y el 40 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,00 % al 4,40 % durante el período 2026-2034. China lidera la demanda regional, seguida de Japón, Corea del Sur, India y Australia. La electrónica, los equipos para semiconductores, la fabricación de automóviles, la robótica y la automatización industrial constituyen aplicaciones clave. La modernización de la industria manufacturera con el apoyo gubernamental y la inversión en la producción electrónica impulsan la demanda de sistemas de movimiento de precisión, especialmente en entornos de producción de alto rendimiento.
Mercado de motores lineales de Oriente Medio y África
Se prevé que Oriente Medio y África registren una tasa de crecimiento anual compuesta (TCAC) del 3,00 % al 3,40 % durante el periodo 2026-2034. Arabia Saudita y los Emiratos Árabes Unidos representan las principales oportunidades en Oriente Medio, mientras que Sudáfrica se mantiene como un importante centro manufacturero africano. La diversificación industrial, el desarrollo de infraestructuras y la inversión en automatización están ampliando gradualmente el abanico de aplicaciones potenciales.
Las industrias de alto consumo energético, la logística, el procesamiento de alimentos, los equipos para la construcción y las iniciativas emergentes de manufactura avanzada ofrecen oportunidades. Arabia Saudita y los Emiratos Árabes Unidos se benefician de la inversión en modernización industrial e infraestructura de alta tecnología, mientras que Sudáfrica genera demanda a través de equipos para la minería, manufactura y procesamiento automatizado.
Análisis de segmentación
Eje
La configuración de ejes determina la eficacia con la que una plataforma de movimiento puede ejecutar tareas de posicionamiento coordinado. Los sistemas de un solo eje siguen siendo importantes para movimientos sencillos, mientras que las arquitecturas multieje permiten el posicionamiento sincronizado, trayectorias complejas y una mayor funcionalidad de los equipos. La demanda está cada vez más influenciada por la complejidad de la automatización, el tamaño de la máquina, la compatibilidad del controlador y los requisitos de movimiento coordinado. Se prevé que el segmento de ejes crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,60 % al 4,20 % durante el periodo 2026-2034 .
- Eje único: Los sistemas de un solo eje siguen siendo importantes para funciones específicas de posicionamiento, transferencia, inspección y máquinas herramienta, donde el movimiento sencillo favorece un diseño de equipo rentable.
- Multieje: Las configuraciones multieje satisfacen los requisitos de movimiento sincronizado y son estratégicamente importantes para la robótica, los equipos de semiconductores, el mecanizado avanzado, la inspección y la producción automatizada compleja.
Diseño
La selección del diseño influye en la densidad de fuerza, la refrigeración, el espacio necesario para la instalación, la configuración de la carrera y la flexibilidad de integración. Los diseños de plataforma plana son adecuados para aplicaciones que requieren amplios recorridos, los diseños cilíndricos permiten configuraciones compactas y las arquitecturas de canal en U proporcionan alta fuerza en equipos con espacio limitado. Se prevé que el segmento de diseño crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,50 % al 4,10 % durante el período 2026-2034 , lo que refleja una creciente especialización en la ingeniería de equipos.
- Plataforma plana: Los diseños de plataforma plana admiten recorridos extendidos y configuraciones de máquinas herramienta donde las superficies de posicionamiento amplias, la integración sencilla y las características de movimiento estables son importantes.
- Cilíndricos: Los diseños cilíndricos ofrecen una integración compacta y son adecuados para equipos en los que el espacio de instalación disponible, el movimiento controlado y la simplicidad mecánica influyen en la arquitectura.
- Canal en U: Los diseños de canal en U proporcionan configuraciones compactas de accionamiento directo con una alta densidad de fuerza, lo que los hace importantes para el posicionamiento de precisión, la manipulación, la inspección y la automatización en espacios reducidos.
Solicitud
Los requisitos de la aplicación determinan las especificaciones del motor, ya que los equipos industriales generalmente priorizan el rendimiento, la durabilidad y el funcionamiento continuo, mientras que los equipos no industriales pueden hacer mayor hincapié en la compacidad, el movimiento suave y el posicionamiento especializado. Se prevé que el segmento de aplicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,70 % al 4,30 % durante el período 2026-2034 , impulsado por la adopción de la automatización en diversas categorías de equipos.
- Sector industrial: Las aplicaciones industriales representan la base de demanda dominante, ya que las máquinas herramienta, los equipos para semiconductores, la robótica, el embalaje, la inspección y la producción automatizada requieren un posicionamiento preciso a alta velocidad.
- Aplicaciones no industriales: Las aplicaciones no industriales incluyen equipos especializados de laboratorio, médicos, de investigación y otros, donde el movimiento suave, el diseño compacto y el posicionamiento altamente controlado son de importancia estratégica.
Sector vertical de la industria
Los requisitos específicos de cada sector determinan cada vez más la arquitectura del motor, la capacidad de fuerza, el recorrido, la protección ambiental y la integración del control. Las aplicaciones electrónicas y aeroespaciales priorizan la precisión, mientras que las de automoción y procesamiento de alimentos hacen hincapié en el rendimiento y la repetibilidad. Se prevé que el segmento de Industria Vertical crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,80 % al 4,40 % durante el periodo 2026-2034 , impulsado por la automatización en todos los entornos de producción.
- Sector aeroespacial y de defensa: Los equipos de posicionamiento, inspección, prueba y fabricación de alta precisión generan demanda de sistemas de movimiento capaces de funcionar de forma repetible bajo estrictos requisitos de ingeniería.
- Agricultura: La automatización en la clasificación, el procesamiento, el envasado y el control de los equipos agrícolas crea oportunidades para sistemas de posicionamiento compactos con movimientos repetitivos fiables.
- Automoción: El montaje automatizado, la inspección, la fabricación de baterías, el mecanizado y la manipulación de materiales satisfacen la demanda de movimientos lineales de alta velocidad y coordinados con precisión.
- Edificación y construcción: Los equipos automatizados de fabricación, corte, posicionamiento y procesamiento de materiales ofrecen oportunidades donde el movimiento lineal controlado mejora la repetibilidad y la consistencia de la producción.
- Electricidad y electrónica: Los equipos de ensamblaje, inspección y prueba de semiconductores y componentes electrónicos requieren un posicionamiento de alta precisión, lo que favorece la adopción generalizada de arquitecturas avanzadas de movimiento lineal.
- Alimentos y bebidas: Los sistemas de envasado, llenado, clasificación, inspección y manipulación requieren cada vez más movimientos precisos, al tiempo que se mantienen diseños de equipos higiénicos y que optimicen el espacio.
- Textil: El procesamiento, corte, inspección y manipulación automatizados de materiales textiles generan demanda de sistemas de movimiento lineal repetibles y de posicionamiento con capacidad de respuesta.
Resumen de la oportunidad
|
Sector vertical de la industria |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción |
|
Aeroespacial y Defensa |
Medio |
Movimiento de precisión |
Escalada |
|
Agricultura |
Bajo |
Manejo inteligente |
Emergente |
|
Automotor |
Alto |
Automatización de baterías |
Maduro |
|
Edificación y construcción |
Bajo |
Fabricación automatizada |
Emergente |
|
Electricidad y electrónica |
Alto |
Ensamblaje de precisión |
Maduro |
|
Alimentos y bebidas |
Medio |
Automatización higiénica |
Escalada |
|
Textil |
Medio |
Manipulación automatizada |
Escalada |
|
Otros |
Bajo |
Movimiento especializado |
Emergente |
Factores que impulsan el crecimiento del mercado de motores lineales y análisis de su impacto
La automatización industrial está aumentando los requisitos de precisión de accionamiento directo.
La automatización industrial avanza hacia ciclos de producción más cortos, mayor flexibilidad de las máquinas y tolerancias de posicionamiento más estrictas. Los motores lineales generan directamente el movimiento de traslación, eliminando así varios elementos de transmisión mecánica que pueden generar holgura, desgaste o requerir mantenimiento. Su adopción puede mejorar la capacidad de respuesta de las máquinas en aplicaciones donde la aceleración y desaceleración rápidas son cruciales. El impacto comercial va más allá de la venta de motores, ya que su implementación puede influir en servomotores, codificadores, controladores, sistemas de refrigeración y la arquitectura de las máquinas. Los fabricantes de equipos evalúan cada vez más el rendimiento total de la máquina, en lugar de solo las especificaciones del motor. Esto incentiva a los proveedores a desarrollar paquetes de movimiento integrados, configuraciones específicas para cada aplicación y compatibilidad de control. El resultado es una oportunidad más amplia en máquinas herramienta, robótica, sistemas de inspección, producción electrónica, embalaje y equipos para semiconductores, donde la precisión y el rendimiento afectan directamente la rentabilidad de la producción.
La fabricación de semiconductores y productos electrónicos requiere movimientos cada vez más precisos.
La producción de semiconductores y electrónica depende de sistemas de posicionamiento capaces de ejecutar movimientos repetibles a alta velocidad, controlando al mismo tiempo las vibraciones y los efectos térmicos. La inspección avanzada, el procesamiento de obleas, el empaquetado, los equipos relacionados con la litografía y el ensamblaje de componentes electrónicos pueden requerir arquitecturas de movimiento que mantengan la precisión en ciclos repetidos. Los motores lineales son idóneos para aplicaciones donde el rendimiento de accionamiento directo puede reducir la flexibilidad mecánica y permitir un posicionamiento rápido. El aumento de la capacidad de fabricación de productos electrónicos en Asia, Norteamérica y Europa genera una mayor demanda de equipos. El impacto es mayor para los proveedores que pueden ofrecer motores compactos, retroalimentación de alta resolución, opciones de gestión térmica y servocontroles compatibles. Los fabricantes de equipos originales (OEM) también se benefician de la flexibilidad de la arquitectura, ya que los sistemas lineales se pueden configurar en función de los requisitos de recorrido y fuerza específicos de cada aplicación. Esto permite acceder a oportunidades de mayor valor en equipos de precisión, en lugar de limitarse a aplicaciones industriales orientadas al volumen.
La robótica avanzada está ampliando el requisito de movimiento de precisión direccionable.
La robótica avanza hacia una mayor velocidad, una mayor eficiencia de carga útil y un movimiento coordinado más sofisticado. Los motores lineales pueden complementar las arquitecturas robóticas rotativas en sistemas de transferencia, plataformas pórtico, máquinas de recogida y colocación, equipos de inspección y celdas multieje especializadas. Su configuración de accionamiento directo permite un movimiento rápido sin depender de los mecanismos de transmisión convencionales de tornillo o correa. A medida que los fabricantes buscan una automatización flexible, la capacidad de sincronizar varios ejes de movimiento cobra cada vez más importancia. Esto crea oportunidades para sistemas de motores multieje, retroalimentación de alta resolución y controladores integrados. El impacto también se extiende a los integradores de sistemas, que pueden estandarizar las plataformas de movimiento en múltiples configuraciones de máquinas. Los proveedores capaces de combinar motores con software, diagnósticos y conectividad de red pueden mejorar su posición competitiva. Por lo tanto, la adopción debe evaluarse cada vez más a nivel del sistema de movimiento completo, en lugar de únicamente a través de las especificaciones de cada motor.
Tendencias futuras del mercado de motores lineales
La optimización del movimiento asistida por IA transformará la puesta en marcha de los sistemas.
Se espera que el control de movimiento asistido por IA influya en la puesta en marcha, el monitoreo y la optimización de los sistemas lineales. En lugar de depender exclusivamente de parámetros de ajuste fijos, los controladores del futuro podrán analizar cada vez más la vibración, el comportamiento de la carga, la temperatura, los perfiles de aceleración y los errores de posición para recomendar ajustes. Este enfoque podría reducir el tiempo de puesta en marcha y, al mismo tiempo, mejorar la repetibilidad en condiciones de producción cambiantes. La integración con gemelos digitales podría permitir a los diseñadores de equipos simular el rendimiento del movimiento antes de la instalación física. El diagnóstico predictivo también podría identificar patrones de fuerza o comportamiento térmico anormales antes de que las fallas interrumpan la producción. Para los proveedores, es probable que el enfoque competitivo se desplace hacia los algoritmos, la integración de sensores, las interfaces de software y el manejo de datos, junto con el hardware del motor. Es posible que los clientes evalúen cada vez más las plataformas de movimiento según el rendimiento medible del ciclo de vida, la facilidad de ajuste y la adaptabilidad, en lugar de solo la fuerza o la velocidad nominales.
Las arquitecturas compactas de alta fuerza facilitarán la miniaturización de las máquinas.
Se espera que los diseñadores de equipos busquen máquinas más pequeñas sin sacrificar el rendimiento ni la precisión de posicionamiento. Esta tendencia favorece los motores lineales con mayor densidad de fuerza, circuitos magnéticos compactos, gestión térmica mejorada y sistemas de montaje flexibles. Las arquitecturas de canal en U y otras que optimizan el espacio son especialmente relevantes para la automatización compacta, el ensamblaje de componentes electrónicos, la inspección, los equipos de laboratorio y la manipulación de materiales. La refrigeración activa y una mejor utilización de los imanes permiten a los fabricantes aumentar la fuerza continua en espacios reducidos. A medida que las fábricas buscan una mayor densidad de producción, los fabricantes de maquinaria pueden priorizar plataformas de movimiento modulares que se pueden adaptar a diferentes tamaños de equipos. Esta oportunidad se extiende a longitudes de motor personalizadas, disposición de bobinas, pistas magnéticas y configuraciones de retroalimentación. Dicha personalización puede ayudar a los fabricantes de equipos originales a optimizar los sistemas de movimiento en torno a geometrías de máquina específicas, evitando componentes mecánicos innecesarios y manteniendo el acceso para el mantenimiento.
Oportunidades de mercado para motores lineales
Las cadenas de suministro de movimiento de precisión localizadas pueden satisfacer la demanda regional de equipos.
La expansión de la fabricación regional crea oportunidades para que los proveedores establezcan capacidades de ingeniería de aplicaciones, integración y servicio más cerca de los fabricantes de equipos. Asia Pacífico sigue siendo un importante centro de producción, mientras que Norteamérica y Europa están aumentando la inversión en semiconductores, aeroespacial, electrónica y capacidad industrial avanzada. El soporte técnico local puede reducir el tiempo de cualificación y mejorar la capacidad de respuesta durante el desarrollo de la maquinaria. Los proveedores también pueden beneficiarse de las alianzas regionales con fabricantes de maquinaria e integradores de sistemas que influyen en la selección de componentes. Las oportunidades de inversión incluyen el ensamblaje localizado, instalaciones de prueba, centros de ingeniería y laboratorios de aplicaciones, en lugar de centrarse únicamente en la producción de motores a gran escala. Dichas instalaciones pueden acortar los ciclos de desarrollo y admitir configuraciones personalizadas de fuerza, carrera, refrigeración y retroalimentación. Las empresas que combinan plataformas de productos globales con capacidades de ingeniería específicas de la región pueden estar mejor posicionadas para captar la demanda especializada de los ecosistemas de fabricación en rápido desarrollo.
Las plataformas multieje personalizadas pueden desbloquear aplicaciones OEM de mayor valor.
Los fabricantes de equipos originales (OEM) buscan cada vez más arquitecturas de movimiento adaptadas a la geometría de la máquina, los requisitos del ciclo, las características de la carga útil y las plataformas de control. Las soluciones multieje personalizadas ofrecen la oportunidad de combinar motores, codificadores, variadores, controladores, sistemas de refrigeración y software en conjuntos validados. Esto puede simplificar el desarrollo de la máquina y reducir la incertidumbre de la integración para los clientes que carecen de amplias capacidades internas de ingeniería de movimiento. Los proveedores pueden diferenciarse mediante el diseño específico para cada aplicación, la creación rápida de prototipos, la simulación y el soporte durante todo el ciclo de vida. Las oportunidades son especialmente relevantes en equipos para semiconductores, inspección avanzada, fabricación aeroespacial, fotónica, robótica y maquinaria médica especializada. La inversión en plataformas de ingeniería modular permite a los fabricantes personalizar parámetros individuales sin rediseñar toda una familia de productos. Este enfoque puede mejorar los márgenes y, al mismo tiempo, fortalecer las relaciones con los clientes, ya que el rendimiento del movimiento se integra en la arquitectura de la máquina en lugar de tratarse como un componente reemplazable.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -