
Marché des moteurs linéaires : taille, part de marché et prévisions 2034
Taille et prévisions du marché des moteurs linéaires (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : ce rapport couvre les segments suivants : par axe (mono-axe, multi-axes) ; conception (plat, cylindrique, en U) ; application (industrielle, non industrielle) ; secteur d’activité (aérospatiale et défense, agriculture, automobile, bâtiment et construction, électricité et électronique, agroalimentaire, textile, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00005433
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 29, 2026


Taille du marché en 2025
1,85 milliard de dollars américains
valeur de l'année de base
Prévisions pour 2034
2,48 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
3,74 %
taux de croissance
Marché adressable
20,10 milliards de dollars américains
(2026-2034)
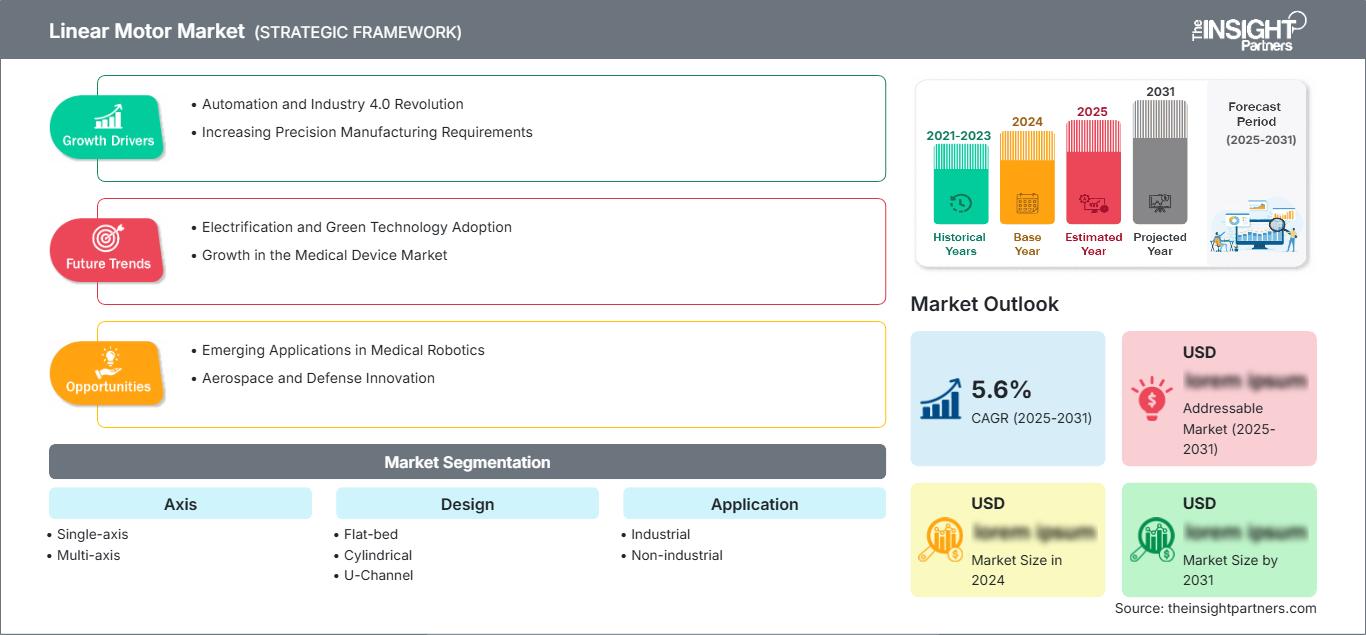
Le marché des moteurs linéaires était évalué à 1,85 milliard de dollars américains en 2025 et devrait atteindre 2,48 milliards de dollars américains d'ici 2034 , enregistrant un taux de croissance annuel composé (TCAC) de 3,74 % entre 2026 et 2034. Ce secteur est porté par la demande croissante de mouvements directs, de positionnement précis, d'accélérations élevées et d'automatisation répétable dans les secteurs de la fabrication, de l'électronique, de l'automobile, de l'aérospatiale et autres environnements industriels.
L'Amérique du Nord bénéficie d'infrastructures d'automatisation de pointe, de la fabrication de semi-conducteurs, de la production aérospatiale et d'investissements continus dans des équipements de haute précision. La demande est également stimulée par la modernisation des machines-outils et de la robotique, tandis que les fabricants privilégient de plus en plus les architectures à entraînement direct afin de réduire le nombre de composants de transmission mécanique et d'améliorer la précision du positionnement dans des environnements de production exigeants.
Analyse et perspectives du marché des moteurs linéaires
- Amérique du Nord : L'Amérique du Nord représentait une part de marché estimée entre 28 et 32 % des moteurs linéaires en 2025 et devrait connaître une croissance annuelle composée de 4,20 à 4,60 % entre 2026 et 2034 , soutenue par l'automatisation aérospatiale, les équipements pour semi-conducteurs, la robotique et les investissements dans les machines-outils de pointe.
- États-Unis : Les États-Unis représentaient environ 54 à 58 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 4,30 à 4,70 % entre 2026 et 2034 , tirée par la fabrication à forte intensité d'automatisation et l'ingénierie de précision.
- Europe : L'Europe détenait une part estimée entre 24 et 28 % en 2025 , avec un TCAC de 3,50 à 3,90 % entre 2026 et 2034. L'Allemagne, la France, l'Italie et le Royaume-Uni restent des contributeurs importants grâce aux machines-outils, à l'automatisation automobile, à l'aérospatiale et à l'ingénierie industrielle.
- Asie-Pacifique : L'Asie-Pacifique représentait environ 36 à 40 % en 2025 et devrait enregistrer un TCAC de 4,00 à 4,40 % entre 2026 et 2034 , grâce à la Chine, au Japon, à la Corée du Sud et à l'Inde, notamment dans les secteurs de l'électronique, de l'automobile, de la robotique et de l'automatisation industrielle.
- Segment le plus important : Les applications industrielles détenaient une part de marché estimée entre 62 et 66 % en 2025 et devraient croître à un TCAC de 3,90 à 4,30 % entre 2026 et 2034 , reflétant un déploiement important dans la production automatisée.
- Segment à forte croissance : Les systèmes multi-axes représentaient environ 41 à 45 % de parts de marché en 2025 et devraient connaître une croissance annuelle composée de 4,40 à 4,80 % entre 2026 et 2034 , soutenue par des exigences de positionnement complexes.
- Principales entreprises analysées en détail : Aerotech Inc. ; Danaher Corporation ; ETEL SA ; FANUC CORPORATION ; Mitsubishi Electric Corporation ; MOOG INC. ; Panasonic Corporation ; PiezoMotor ; Rockwell Automation, Inc. ; YASKAWA ELECTRIC CORPORATION.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
La technologie des moteurs linéaires a évolué, passant de dispositifs de mouvement de précision spécialisés à une intégration accrue aux systèmes de production à commande numérique. La conception à entraînement direct réduit le nombre de composants des transmissions mécaniques et permet une accélération rapide, un faible jeu et un positionnement précis. Les progrès technologiques réalisés dans la conception des circuits magnétiques, les systèmes de refroidissement, les codeurs, les servovariateurs et les contrôleurs ont étendu leur champ d'application aux machines-outils, aux équipements de traitement des semi-conducteurs, à la robotique, aux machines d'inspection et à l'automatisation.
Le rapport sur le marché des moteurs linéaires indique que cette technologie devrait être de plus en plus utilisée par les fabricants investissant dans la flexibilité de la production, l'assemblage électronique, les capacités de production de semi-conducteurs et l'automatisation des contrôles. Le développement de pôles de production en Inde et en Asie du Sud-Est offre également des opportunités, tandis que l'objectif d'efficacité énergétique incite les fabricants d'équipements à prendre en compte les pertes liées aux transmissions mécaniques. L'intégration des moteurs linéaires avec l'Ethernet industriel, la boucle de rétroaction fermée, la maintenance prédictive et la commande multiaxes coordonnée deviendra un critère de choix de plus en plus important pour les équipements.
Portée du rapport sur le marché des moteurs linéaires
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 1,85 milliard de dollars américains |
| Taille du marché d'ici 2034 | 2,48 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 3,74% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des moteurs linéaires
La demande sur le marché des moteurs linéaires est principalement liée aux systèmes d'automatisation qui requièrent une répétabilité élevée, une accélération rapide et un positionnement précis. La chaîne d'approvisionnement comprend des fabricants de moteurs, de composants magnétiques, d'encodeurs, de servovariateurs, de systèmes de contrôle de mouvement, de machines, des intégrateurs de systèmes et des équipementiers. Un mouvement précis et fluide est essentiel dans les industries de la fabrication de semi-conducteurs et de l'électronique, tandis que le débit, la rigidité et la réduction du temps de cycle sont primordiaux dans les secteurs de l'automobile et des machines-outils.
L'offre de moteurs linéaires reste tributaire de la disponibilité des aimants, de la précision des procédés de fabrication, des contraintes thermiques et de l'expertise en ingénierie. La différenciation sur ce marché repose non pas sur les caractéristiques matérielles du moteur, mais sur sa densité de force, sa course, sa conception de refroidissement, ses capacités d'encodeur et l'intégration du contrôleur.
Le positionnement concurrentiel sur le marché des moteurs linéaires dépend de facteurs tels que le portefeuille de produits, l'intégration du système de contrôle, la présence géographique et la spécialisation en ingénierie. Des entreprises comme Mitsubishi Electric Corporation, Fanuc Corporation, Yaskawa Electric Corporation et Rockwell Automation, Inc. bénéficient d'un avantage concurrentiel grâce à leurs vastes systèmes d'automatisation, tandis qu'Etel SA, Aerotech Inc., PiezoMotor et Moog Inc. privilégient la spécialisation dans les mouvements de précision. Danaher Corporation et Panasonic Corporation complètent l'offre grâce à leurs technologies d'automatisation et de mouvement.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des moteurs linéaires : Perspectives stratégiques
Perspectives régionales
marché des moteurs linéaires en Amérique du Nord
On estime que l'Amérique du Nord détiendra entre 28 et 32 % des parts de marché des moteurs linéaires en 2025 et que sa croissance annuelle composée (TCAC) devrait se situer entre 4,20 et 4,60 % entre 2026 et 2034. Les États-Unis demeurent le principal contributeur à ce marché, car les secteurs des équipements pour semi-conducteurs, de l'aérospatiale, de la robotique, de la production de dispositifs médicaux et des machines-outils de pointe exigent une précision de positionnement linéaire toujours plus grande. La modernisation industrielle favorise le remplacement des systèmes de transmission mécanique par des architectures à entraînement direct.
Les contributions du Canada concernent notamment les secteurs de l'aérospatiale, de l'automatisation, de l'agroalimentaire et des applications de fabrication de pointe. Dans la région, la nécessité d'une production à haut débit et d'une inspection automatisée se fait de plus en plus sentir. Par ailleurs, il est de plus en plus important de disposer de plateformes de mouvement compactes, performantes sur des machines à faible encombrement, tout en garantissant stabilité thermique et répétabilité.
Marché américain des moteurs linéaires
Les États-Unis représentaient environ 54 à 58 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 4,30 à 4,70 % entre 2026 et 2034. L'aérospatiale, la défense, les semi-conducteurs, l'électronique, l'automobile et les équipements médicaux de précision constituent les principaux secteurs d'application. Des entreprises telles qu'Aerotech Inc., Danaher Corporation, MOOG INC., Rockwell Automation, Inc. et FANUC CORPORATION possèdent des compétences en technologies et en automatisation pertinentes.
Les tendances en matière d'applications s'orientent de plus en plus vers le positionnement multiaxes, le balayage rapide, l'automatisation des inspections et la conception de machines à entraînement direct. Le développement des capacités nationales de fabrication de semi-conducteurs, conjugué à celui d'équipements de production de pointe, a engendré un besoin accru en équipements offrant un meilleur contrôle de position et des temps de cycle réduits. Par ailleurs, les États-Unis bénéficient d'un écosystème expérimenté composé de constructeurs de machines, d'intégrateurs, de spécialistes des systèmes de contrôle et de sociétés d'ingénierie de précision.
Marché européen des moteurs linéaires
Les prévisions du marché des moteurs linéaires indiquent que l'Europe devrait détenir une part de marché estimée entre 24 et 28 % en 2025 et enregistrer un TCAC de 3,50 à 3,90 % entre 2026 et 2034. L'Allemagne est en tête de l'adoption régionale, grâce aux machines-outils, à la production automobile, à la robotique industrielle et à l'ingénierie de précision. Le Royaume-Uni contribue à ce marché par le biais de l'aérospatiale, de la fabrication de pointe, des équipements scientifiques et des applications d'automatisation. La France maintient la demande dans les secteurs de l'aérospatiale et des machines industrielles, tandis que l'Italie et l'Espagne offrent des opportunités supplémentaires grâce aux activités liées à l'automobile, à l'emballage, à l'agroalimentaire et à la construction mécanique. Les fabricants régionaux évaluent de plus en plus la consommation d'énergie, l'encombrement des machines et l'efficacité du cycle de vie lors du choix des architectures de mouvement.
Marché des moteurs linéaires en Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 36 et 40 % du marché en 2025 et connaître une croissance annuelle composée (TCAC) de 4,00 à 4,40 % entre 2026 et 2034. La Chine est le principal moteur de la demande régionale, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. L'électronique, les équipements pour semi-conducteurs, la fabrication automobile, la robotique et l'automatisation industrielle constituent les principaux secteurs d'application. La modernisation du secteur manufacturier, soutenue par les pouvoirs publics, et les investissements dans la production électronique alimentent la demande de systèmes de mouvement de précision, notamment dans les environnements de production à haut débit.
Marché des moteurs linéaires au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient enregistrer un taux de croissance annuel composé (TCAC) de 3,00 % à 3,40 % entre 2026 et 2034. L'Arabie saoudite et les Émirats arabes unis représentent les principales opportunités au Moyen-Orient, tandis que l'Afrique du Sud demeure un centre manufacturier majeur en Afrique. La diversification industrielle, le développement des infrastructures et les investissements dans l'automatisation élargissent progressivement le champ des applications potentielles.
Les industries énergivores, la logistique, l'agroalimentaire, les équipements de construction et les initiatives émergentes en matière de fabrication de pointe offrent des opportunités. L'Arabie saoudite et les Émirats arabes unis bénéficient des investissements dans la modernisation industrielle et les infrastructures à forte intensité technologique, tandis que l'Afrique du Sud crée de la demande grâce aux équipements miniers, à la production manufacturière et aux procédés automatisés.
Analyse de segmentation
Axe
La configuration des axes détermine l'efficacité avec laquelle une plateforme de mouvement peut exécuter des tâches de positionnement coordonnées. Les systèmes mono-axe restent essentiels pour les mouvements simples, tandis que les architectures multi-axes prennent en charge le positionnement synchronisé, les trajectoires complexes et une fonctionnalité accrue des équipements. La demande est de plus en plus influencée par la complexité de l'automatisation, l'encombrement de la machine, la compatibilité avec les contrôleurs et les exigences en matière de mouvements coordonnés. Le segment des axes devrait connaître une croissance annuelle composée (TCAC) de 3,60 % à 4,20 % entre 2026 et 2034 .
- Systèmes mono-axe : Les systèmes mono-axe restent importants pour les fonctions dédiées de positionnement, de transfert, d'inspection et d'usinage, où un mouvement simple permet une conception d'équipement économique.
- Multi-axes : Les configurations multi-axes répondent aux exigences de mouvement synchronisé et sont stratégiquement importantes pour la robotique, les équipements pour semi-conducteurs, l’usinage avancé, l’inspection et la production automatisée complexe.
Conception
Le choix de la conception influe sur la densité de force, le refroidissement, l'encombrement, la configuration de la course et la flexibilité d'intégration. Les conceptions à plat conviennent aux applications nécessitant une grande amplitude de déplacement, les conceptions cylindriques permettent des configurations compactes et les architectures en U offrent une force élevée dans les équipements à espace restreint. Le segment Conception devrait connaître une croissance annuelle composée (TCAC) de 3,50 % à 4,10 % entre 2026 et 2034 , reflétant la spécialisation croissante dans l'ingénierie des équipements.
- Plateforme à plat : Les conceptions à plate-forme à plat prennent en charge les déplacements étendus et les configurations de machines-outils où de larges surfaces de positionnement, une intégration simple et des caractéristiques de mouvement stables sont importantes.
- Cylindrique : Les conceptions cylindriques offrent une intégration compacte et conviennent aux équipements où l'espace d'installation disponible, le mouvement contrôlé et la simplicité mécanique influencent l'architecture.
- Profilé en U : Les profilés en U offrent des configurations d’entraînement direct compactes avec une forte densité de force, ce qui les rend importants pour le positionnement de précision, la manutention, l’inspection et l’automatisation dans des espaces restreints.
Application
Les spécifications des moteurs sont déterminées par les exigences des applications, car les équipements industriels privilégient généralement le débit, la durabilité et le fonctionnement continu, tandis que les équipements non industriels peuvent privilégier la compacité, la fluidité de mouvement et un positionnement précis. Le segment des applications devrait connaître une croissance annuelle composée (TCAC) de 3,70 % à 4,30 % entre 2026 et 2034 , soutenue par l'adoption de l'automatisation dans diverses catégories d'équipements.
- Industrie : Les applications industrielles représentent la principale source de demande car les machines-outils, les équipements pour semi-conducteurs, la robotique, l'emballage, l'inspection et la production automatisée nécessitent un positionnement précis à grande vitesse.
- Applications non industrielles : Les applications non industrielles comprennent les équipements spécialisés de laboratoire, médicaux, de recherche et autres où un mouvement fluide, une conception compacte et un positionnement très précis sont d’une importance stratégique.
Secteur d'activité vertical
Les exigences spécifiques à chaque secteur déterminent de plus en plus l'architecture des moteurs, leur force, leur course, leur protection environnementale et l'intégration des commandes. Les applications électroniques et aérospatiales privilégient la précision, tandis que les secteurs automobile et agroalimentaire mettent l'accent sur le débit et la répétabilité. Le segment vertical industriel devrait connaître une croissance annuelle composée (TCAC) de 3,80 % à 4,40 % entre 2026 et 2034 , soutenue par l'automatisation des environnements de production.
- Aérospatiale et défense : Les équipements de positionnement, d’inspection, de test et de fabrication de haute précision créent une demande pour des systèmes de mouvement capables de fonctionner de manière répétable selon des exigences d’ingénierie rigoureuses.
- Agriculture : L'automatisation du tri, du traitement, de l'emballage et des équipements agricoles contrôlés crée des opportunités pour des systèmes de positionnement compacts avec des mouvements répétitifs fiables.
- Automobile : L'assemblage automatisé, l'inspection, la fabrication de batteries, l'usinage et la manutention des matériaux répondent à la demande de mouvements linéaires rapides et précisément coordonnés.
- Bâtiment et construction : Les équipements automatisés de fabrication, de découpe, de positionnement et de traitement des matériaux offrent des possibilités où le mouvement linéaire contrôlé améliore la répétabilité et la constance de la production.
- Électricité et électronique : Les équipements d’assemblage, d’inspection et de test des semi-conducteurs et de l’électronique nécessitent un positionnement de haute précision, ce qui favorise l’adoption généralisée d’architectures de mouvement linéaire avancées.
- Industrie agroalimentaire : les systèmes d’emballage, de remplissage, de tri, d’inspection et de manutention nécessitent de plus en plus de mouvements précis tout en conservant des conceptions d’équipements hygiéniques et compactes.
- Textile : Le traitement automatisé des textiles (découpe, inspection et manutention des matériaux) crée une demande en systèmes de mouvement linéaire répétable et de positionnement réactif.
Aperçu des opportunités
|
Secteur d'activité vertical |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette de tendance |
Étape d'adoption |
|
Aérospatiale et défense |
Moyen |
Mouvement de précision |
Mise à l'échelle |
|
Agriculture |
Faible |
Manipulation intelligente |
Émergent |
|
Automobile |
Haut |
Automatisation des batteries |
Mature |
|
Bâtiment et construction |
Faible |
Fabrication automatisée |
Émergent |
|
Électricité et électronique |
Haut |
Assemblage de précision |
Mature |
|
Nourriture et boissons |
Moyen |
Automatisation hygiénique |
Mise à l'échelle |
|
Textile |
Moyen |
Manutention automatisée |
Mise à l'échelle |
|
Autres |
Faible |
Mouvement spécialisé |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des moteurs linéaires
L'automatisation industrielle accroît les exigences en matière de précision d'entraînement direct.
L'automatisation industrielle évolue vers des cycles de production plus courts, une plus grande flexibilité des machines et des tolérances de positionnement plus strictes. Les moteurs linéaires génèrent directement un mouvement de translation et éliminent ainsi plusieurs éléments de transmission mécanique susceptibles d'introduire du jeu, de l'usure ou des besoins de maintenance. Leur adoption peut améliorer la réactivité des machines lorsque des accélérations et des décélérations rapides sont essentielles. L'impact commercial dépasse le simple cadre des ventes de moteurs, car leur mise en œuvre peut influencer les servovariateurs, les codeurs, les contrôleurs, les systèmes de refroidissement et l'architecture des machines. Les fabricants d'équipements évaluent de plus en plus la performance globale de la machine plutôt que les seules spécifications du moteur. Cela incite les fournisseurs à développer des solutions de mouvement intégrées, des configurations spécifiques à l'application et une compatibilité de contrôle. Il en résulte un potentiel de marché plus vaste pour les machines-outils, la robotique, les systèmes d'inspection, la production électronique, le conditionnement et les équipements pour semi-conducteurs, où la précision et le débit influent directement sur la rentabilité de la production.
La fabrication de semi-conducteurs et de produits électroniques exige des mouvements de plus en plus précis.
La production de semi-conducteurs et de composants électroniques repose sur des systèmes de positionnement capables d'effectuer des mouvements répétables à grande vitesse, tout en maîtrisant les vibrations et les effets thermiques. L'inspection avancée, le traitement des plaquettes, le conditionnement, les équipements de lithographie et l'assemblage électronique peuvent nécessiter des architectures de mouvement garantissant une précision constante, même lors de cycles répétés. Les moteurs linéaires sont parfaitement adaptés aux applications où la performance d'un entraînement direct permet de réduire la compliance mécanique et d'assurer un positionnement rapide. L'augmentation des capacités de production électronique en Asie, en Amérique du Nord et en Europe engendre une demande accrue d'équipements. L'impact est maximal pour les fournisseurs capables de proposer des moteurs compacts, un retour d'information haute résolution, des solutions de gestion thermique et des servocommandes compatibles. Les fabricants d'équipements bénéficient également de la flexibilité architecturale des systèmes linéaires, qui peuvent être configurés en fonction des exigences spécifiques de course et de force de l'application. Ceci favorise des opportunités à plus forte valeur ajoutée dans le domaine des équipements de précision, au-delà des seules applications industrielles de grande série.
La robotique avancée élargit le champ des exigences de mouvement de précision pouvant être satisfaites
La robotique évolue vers des vitesses plus élevées, une meilleure efficacité de charge utile et des mouvements coordonnés plus sophistiqués. Les moteurs linéaires complètent les architectures robotiques rotatives dans les systèmes de transfert, les portiques, les machines de prélèvement et de placement, les équipements d'inspection et les cellules multi-axes spécialisées. Leur entraînement direct permet des mouvements rapides sans recourir aux mécanismes de transmission conventionnels par vis ou courroie. Face à l'automatisation flexible recherchée par les fabricants, la synchronisation de plusieurs axes de mouvement devient cruciale. Ceci ouvre la voie aux systèmes de moteurs multi-axes, au retour d'information haute résolution et aux contrôleurs intégrés. L'impact s'étend également aux intégrateurs de systèmes, qui peuvent standardiser les plateformes de mouvement pour différentes configurations de machines. Les fournisseurs capables d'associer moteurs, logiciels, diagnostics et connectivité réseau renforcent leur compétitivité. L'adoption de ces technologies doit donc être évaluée au niveau du système de mouvement complet, et non plus uniquement en fonction des spécifications de chaque moteur.
Tendances futures du marché des moteurs linéaires
L'optimisation des mouvements assistée par l'IA va transformer la mise en service des systèmes.
Le contrôle de mouvement assisté par l'IA devrait transformer la mise en service, la surveillance et l'optimisation des systèmes linéaires. Au lieu de se baser exclusivement sur des paramètres de réglage fixes, les futurs contrôleurs analyseront de plus en plus les vibrations, le comportement de la charge, la température, les profils d'accélération et les erreurs de positionnement afin de recommander des ajustements. Cette approche pourrait réduire le temps de mise en service tout en améliorant la répétabilité face aux variations des conditions de production. L'intégration de jumeaux numériques permettra aux concepteurs d'équipements de simuler les performances de mouvement avant l'installation physique. Le diagnostic prédictif pourrait également identifier les anomalies de force ou de comportement thermique avant que les pannes n'interrompent la production. Pour les fournisseurs, l'enjeu concurrentiel se déplacera probablement vers les algorithmes, l'intégration des capteurs, les interfaces logicielles et le traitement des données, en plus du matériel moteur. Les clients évalueront de plus en plus les plateformes de mouvement en fonction de leurs performances mesurables tout au long de leur cycle de vie, de leur facilité de réglage et de leur adaptabilité, plutôt que de leur seule force ou vitesse nominale.
Les architectures compactes à haute force favoriseront la miniaturisation des machines.
Les concepteurs d'équipements devraient privilégier les machines plus compactes sans compromettre le débit ni la précision de positionnement. Cette tendance favorise les moteurs linéaires à haute densité de force, les circuits magnétiques compacts, une gestion thermique optimisée et des solutions de montage flexibles. Les profilés en U et autres architectures compactes sont particulièrement adaptés à l'automatisation compacte, à l'assemblage électronique, au contrôle qualité, aux équipements de laboratoire et à la manutention. Le refroidissement actif et une meilleure utilisation des aimants permettent aux fabricants d'accroître la force continue dans des espaces réduits. Face à la recherche d'une plus grande densité de production, les constructeurs de machines pourraient privilégier les plateformes de mouvement modulaires, adaptables à différentes tailles d'équipements. Cette modularité s'étend à la personnalisation des longueurs de moteur, des agencements de bobines, des chemins magnétiques et des configurations de retour d'information. Une telle personnalisation permet aux équipementiers d'optimiser les systèmes de mouvement en fonction de la géométrie spécifique des machines, tout en évitant les composants mécaniques superflus et en préservant l'accessibilité pour la maintenance.
Opportunités du marché des moteurs linéaires
Les chaînes d'approvisionnement localisées pour les systèmes de mouvement de précision peuvent répondre à la demande régionale en équipements.
L'expansion régionale de la production offre aux fournisseurs la possibilité de développer des services d'ingénierie d'application, d'intégration et de maintenance plus proches des fabricants d'équipements. L'Asie-Pacifique demeure un pôle de production majeur, tandis que l'Amérique du Nord et l'Europe investissent de plus en plus dans les semi-conducteurs, l'aérospatiale, l'électronique et les capacités industrielles de pointe. Un support technique local permet de réduire les délais de qualification et d'améliorer la réactivité lors du développement des machines. Les fournisseurs peuvent également tirer profit de partenariats régionaux avec les constructeurs de machines et les intégrateurs de systèmes, qui influencent le choix des composants. Les opportunités d'investissement incluent l'assemblage localisé, les installations d'essai, les centres d'ingénierie et les laboratoires d'application, et non plus seulement la production de moteurs à grande échelle. Ces installations permettent de raccourcir les cycles de développement et de prendre en charge des configurations personnalisées de force, de course, de refroidissement et de retour d'information. Les entreprises qui combinent des plateformes de produits globales avec des compétences d'ingénierie adaptées aux spécificités régionales sont mieux placées pour répondre à la demande spécialisée des écosystèmes de production en pleine expansion.
Les plateformes multi-axes personnalisées peuvent débloquer des applications OEM à plus forte valeur ajoutée.
Les équipementiers recherchent de plus en plus des architectures de mouvement adaptées à la géométrie des machines, aux exigences de cycle, aux caractéristiques de charge utile et aux plateformes de contrôle. Les solutions multi-axes personnalisées permettent d'intégrer moteurs, codeurs, variateurs, contrôleurs, systèmes de refroidissement et logiciels dans des ensembles validés. Ceci simplifie le développement des machines et réduit l'incertitude d'intégration pour les clients ne disposant pas de compétences internes approfondies en ingénierie du mouvement. Les fournisseurs peuvent se différencier grâce à une conception spécifique à l'application, au prototypage rapide, à la simulation et au support tout au long du cycle de vie. Ces opportunités sont particulièrement pertinentes dans les secteurs des équipements pour semi-conducteurs, de l'inspection avancée, de l'aérospatiale, de la photonique, de la robotique et des machines médicales spécialisées. Investir dans des plateformes d'ingénierie modulaires permet aux fabricants de personnaliser des paramètres individuels sans avoir à repenser toute une gamme de produits. Cette approche peut améliorer les marges tout en renforçant les relations clients, car la performance du mouvement est intégrée à l'architecture de la machine et non plus considérée comme un composant remplaçable.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -