
リニアモーター市場:シェア・成長・予測 2034
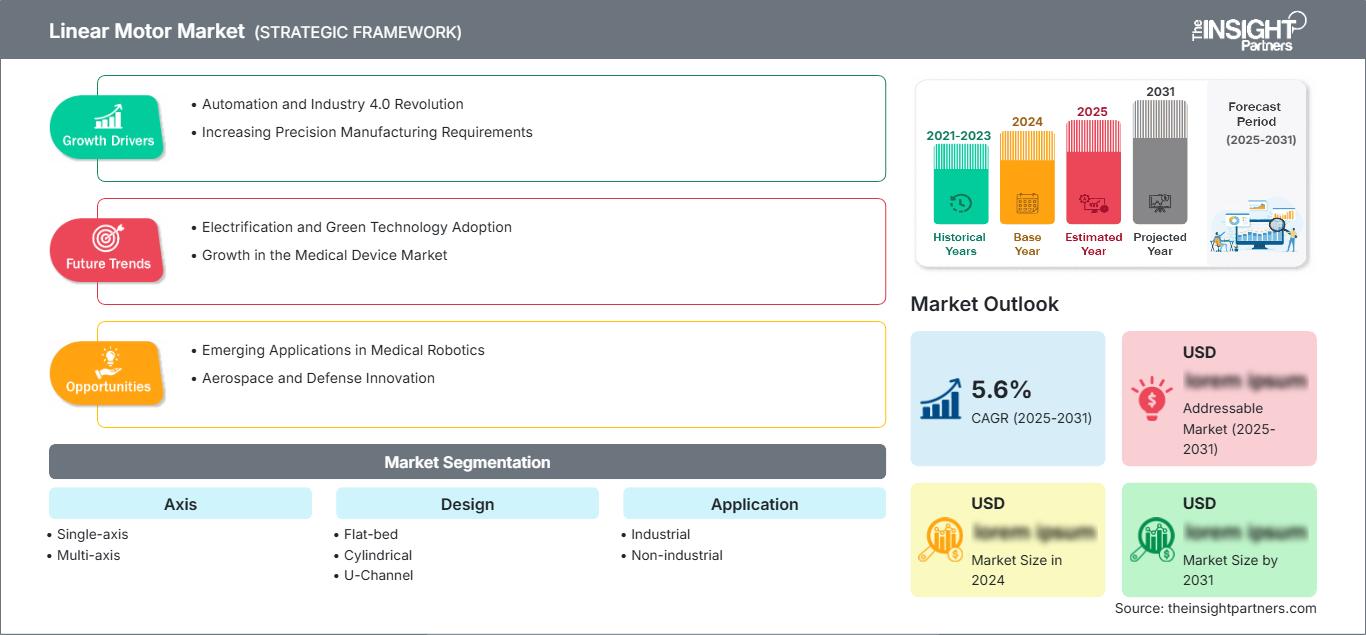
リニアモーター市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:軸別(単軸、多軸)、設計別(フラットベッド、円筒形、Uチャンネル)、用途別(産業用、非産業用)、産業分野別(航空宇宙・防衛、農業、自動車、建築・建設、電気・電子機器、食品・飲料、繊維、その他)、地域別(北米、欧州、アジア太平洋、南米・中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00005433
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 29, 2026


2025年の市場規模
18億5000 万米ドル
基準年値
2034年の予測
24億8000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
3.74 %
成長率
対象市場
201 億米ドル
(2026年~2034年)
リニアモーター市場規模は、 2025年には18億5,000万米ドルと評価され、 2034年には24億8,000万米ドル に達すると予測されており 、 2026年から2034年にかけて年平均成長率(CAGR)3.74%を記録する見込みです。この業界は、製造、エレクトロニクス、自動車、航空宇宙、その他の産業環境において、ダイレクトドライブ動作、高精度位置決め、高加速度、再現性の高い自動化に対する要求の高まりによって形成されています。
北米市場は、高度な自動化インフラ、半導体製造、航空宇宙生産、そして高精度機器への継続的な投資によって支えられています。工作機械やロボットの近代化も需要を押し上げており、製造業者は、要求の厳しい生産環境において、機械式伝達部品を削減し、位置決め性能を向上させるために、ダイレクトドライブ方式の導入をますます検討しています。
リニアモーター市場の評価と洞察
- 北米: 北米は 2025年にはリニアモーター市場の28~32%のシェアを占める と推定されており 、航空宇宙オートメーション、半導体製造装置、ロボット工学、および先進工作機械への投資に支えられ、2026年から2034年にかけて年平均成長率(CAGR)4.20~4.60%で拡大すると予想されています。
- 米国:米国は2025年には北米全体の 約54~58%を占め 、 自動化を多用する製造業と精密工学に牽引され、 2026年から2034年にかけて年平均成長率(CAGR)4.30~4.70%で成長すると予測されている。
- ヨーロッパ: ヨーロッパは2025年には推定 24~28%のシェアを占め、 2026~2034年の年平均成長率は3.50~3.90%と予測されている。ドイツ、フランス、イタリア、英国は、工作機械、自動車自動化、航空宇宙、産業工学といった分野において、引き続き重要な貢献国となる。
- アジア太平洋地域: アジア太平洋地域は2025年には約 36~40%のシェアを占め、中国、日本、韓国、インドがエレクトロニクス、自動車、ロボット工学、工場自動化の分野で牽引役となり、 2026~2034年には年平均成長率(CAGR)4.00~4.40% を記録すると予測されている 。
- 最大のセグメント: 産業用途は、2025年には推定 62~66%の市場シェアを占め、 2026~2034年には3.90~4.30%のCAGR で成長すると予測されており 、これは自動化生産における幅広い導入を反映している。
- 高成長分野: 多軸システムは 2025年には約41~45%のシェアを占め、複雑な位置決め要件に支えられ、 2026~2034年には年平均成長率(CAGR)4.40~4.80% で成長すると予想されています 。
- 詳細に分析された主要企業: Aerotech Inc.、Danaher Corporation、ETEL SA、FANUC CORPORATION、Mitsubishi Electric Corporation、MOOG INC.、Panasonic Corporation、PiezoMotor、Rockwell Automation, Inc.、YASKAWA ELECTRIC CORPORATION。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
リニアモーター市場の技術は、特殊な精密モーションデバイスから、デジタル制御生産システムとの統合が進む方向へと進化してきました。ダイレクトドライブ設計により、機械式トランスミッションの部品点数を削減し、高速加速、低バックラッシュ、高精度な位置決めを実現しています。磁気回路設計、冷却システム、エンコーダ、サーボドライブ、コントローラなどの技術革新により、工作機械、半導体製造装置、ロボット、検査機器、自動化システムなど、幅広い分野への応用が可能となっています。
リニアモーター市場レポートによると、フレキシブル生産、電子機器組立、半導体製造、検査自動化に投資するメーカーによる同技術の利用が増加すると予測されています。インドや東南アジアにおける製造拠点の発展も機会を提供しており、エネルギー効率目標の達成に伴い、機器メーカーは機械式伝動による損失を考慮する必要に迫られています。リニアモーターと産業用イーサネット、クローズドループフィードバック、予知保全、協調型多軸制御との統合は、機器選定においてますます重要になるでしょう。
リニアモーター市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 18億5000万米ドル |
| 2034年までの市場規模 | 24億8000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 3.74% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
リニアモーター市場分析
リニアモーター市場の需要は主に、高い再現性、高速加速、高精度な位置決めが求められる自動化システムに関連しています。サプライチェーンは、モーターメーカー、磁気部品メーカー、エンコーダー、サーボドライブメーカー、モーションコントロールメーカー、機械メーカー、システムインテグレーター、OEMなどで構成されています。半導体製造装置や電子機器製造業界では、クリーンで高精度な動作が非常に重視される一方、自動車業界や工作機械業界では、スループット、剛性、サイクルタイムの短縮が非常に重視されています。
リニアモーター市場の供給面は、磁石の入手可能性、製造プロセスの精度、熱設計、およびエンジニアリングの専門知識によって引き続き左右されます。この市場における差別化は、モーターのハードウェア面ではなく、力密度、ストローク長、冷却設計、エンコーダー機能、およびコントローラー統合に基づいています。
リニアモーター市場における競争力は、製品ポートフォリオ、制御システムの統合、地理的なプレゼンス、エンジニアリングの専門性といった要素によって左右されます。三菱電機、ファナック、安川電機、ロックウェル・オートメーションといった企業は、幅広い自動化システムにおいて優位性を有していますが、ETEL、エアロテック、ピエゾモーター、ムーグといった企業は、精密モーションへの特化に重点を置いています。ダナハーとパナソニックは、それぞれの自動化およびモーション技術を通じて、これらの強みを補完しています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
リニアモーター市場:戦略的洞察
地域別分析
北米リニアモーター市場
北米は2025年にはリニアモーター市場の28~32%のシェアを占めると推定され、2026年から2034年にかけて年平均成長率(CAGR)4.20~4.60%で成長すると予測されている。半導体製造装置、航空宇宙製造、ロボット工学、医療機器製造、高度な工作機械などにおいて、ますます高精度な直線位置決めが求められるため、米国が引き続き主要な市場となる。産業の近代化に伴い、機械式トランスミッションシステムがダイレクトドライブ方式に置き換えられつつある。
カナダからの貢献分野には、航空宇宙、自動化、食品加工、および高度な製造アプリケーションが含まれます。この地域では、高スループット製造と自動検査のニーズがますます密接に結びついています。さらに、設置面積の小さい機械でスムーズに動作し、同時に熱安定性と再現性を提供するコンパクトなモーションプラットフォームの必要性がますます高まっています。
米国リニアモーター市場
米国は2025年時点で北米市場の約54~58%を占め、2026~2034年には年平均成長率(CAGR)4.30~4.70%で成長すると予測されている。航空宇宙、防衛、半導体、エレクトロニクス、自動車、精密医療機器などが主要な応用分野である。エアロテック社、ダナハー社、ムーグ社、ロックウェル・オートメーション社、ファナック社などの企業が、関連技術と自動化能力を有している。
アプリケーションのトレンドは、多軸位置決め、高速スキャン、検査自動化、ダイレクトドライブ方式の機械設計へとますますシフトしています。半導体製造における国内生産能力の向上と高度な製造設備の発展に伴い、より優れた位置制御とサイクルタイム短縮機能を備えた装置へのニーズが高まっています。また、米国には経験豊富な機械メーカー、システムインテグレーター、制御専門企業、精密工学企業からなるエコシステムが存在します。
欧州リニアモーター市場
リニアモーター市場の予測によると、欧州は2025年には24~28%のシェアを占めると推定され、2026~2034年には年平均成長率(CAGR)3.50~3.90%を記録すると予測されています。ドイツは工作機械、自動車生産、産業用ロボット、精密工学に支えられ、地域的な導入をリードしています。英国は航空宇宙、先端製造、科学機器、自動化アプリケーションを通じて貢献しています。フランスは航空宇宙および産業機械からの需要を維持しており、イタリアとスペインは自動車、包装、食品加工、機械製造活動を通じて追加的な機会を提供しています。地域の製造業者は、モーションアーキテクチャを選択する際に、エネルギー消費量、機械の設置面積、ライフサイクル効率をますます重視するようになっています。
アジア太平洋地域のリニアモーター市場
アジア太平洋地域は2025年には市場シェアの36~40%を占めると推定され、2026~2034年には年平均成長率(CAGR)4.00~4.40%で成長すると予測されています。地域需要を牽引するのは中国で、次いで日本、韓国、インド、オーストラリアとなっています。主な用途分野は、電子機器、半導体製造装置、自動車製造、ロボット工学、工場自動化です。政府主導の製造業近代化と電子機器生産への投資が、特に高スループット生産環境における高精度モーションシステムの需要を支えています。
中東・アフリカのリニアモーター市場
中東・アフリカ地域は2026年から2034年にかけて年平均成長率(CAGR)3.00~3.40%を記録すると予想されており、サウジアラビアとアラブ首長国連邦が中東における主要なビジネスチャンスを牽引し、南アフリカはアフリカにおける重要な製造拠点であり続けると見込まれています。産業の多様化、インフラ開発、自動化への投資により、対象となるアプリケーション基盤は徐々に拡大しています。
エネルギー集約型産業、物流、食品加工、建設関連機器、そして新興の先端製造業は、ビジネスチャンスを提供しています。サウジアラビアとアラブ首長国連邦は、産業の近代化と技術集約型インフラへの投資から恩恵を受けており、南アフリカは鉱業関連機器、製造業、自動化処理を通じて需要を生み出しています。
セグメンテーション分析
軸
軸構成は、モーションプラットフォームが協調位置決めタスクをどれだけ効率的に実行できるかを決定します。単軸システムは単純な動作には依然として重要ですが、多軸アーキテクチャは同期位置決め、複雑な軌道、およびより高度な機器機能をサポートします。需要は、自動化の複雑さ、機械の設置面積、コントローラの互換性、および協調動作の要件によってますます影響を受けています。 軸セグメントは、2026年から2034年にかけて年平均成長率(CAGR)3.60~4.20% で拡大すると予測されています 。
- 単軸 システム:単軸システムは、単純な動作が費用対効果の高い機器設計を支える、専用の位置決め、搬送、検査、工作機械機能において依然として重要です。
- 多軸構成: 多軸構成は、同期動作の要件に対応し、ロボット工学、半導体製造装置、高度な機械加工、検査、複雑な自動生産において戦略的に重要です。
デザイン
設計の選択は、力密度、冷却性能、設置面積、ストローク構成、および統合の柔軟性に影響を与えます。フラットベッド設計は、広い移動範囲を必要とする用途に対応し、円筒形設計はコンパクトな構成をサポートし、U字型チャネル構造は、スペースに制約のある機器で高い力を実現します。 設計セグメントは、機器エンジニアリングの専門化の進展を反映し、2026年から2034年にかけて年平均成長率(CAGR)3.50~4.10% で成長すると予測されています 。
- フラットベッド: フラットベッド設計は、広い位置決め面、容易な統合、および安定した動作特性が重要な、長距離移動と工作機械構成をサポートします。
- 円筒形: 円筒形設計はコンパクトな統合を実現し、設置スペース、制御された動作、および機械的なシンプルさが設計に影響を与える機器に適しています。
- U字型チャンネル: U字型チャンネル設計は、強力な力密度を備えたコンパクトなダイレクトドライブ構成を提供するため、精密な位置決め、ハンドリング、検査、およびスペースに制約のある自動化において重要です。
応用
用途要件によってモーターの仕様が決定されます。産業機器は一般的に処理能力、耐久性、連続運転を優先するのに対し、非産業機器はコンパクトさ、スムーズな動作、特殊な位置決めをより重視する傾向があるためです。 アプリケーション分野は、多様な機器カテゴリーにおける自動化の導入に支えられ、 2026年から2034年にかけて年平均成長率(CAGR)3.70~4.30% で拡大すると予測されています 。
- 産業分野: 工作機械、半導体製造装置、ロボット工学、包装、検査、自動生産などでは、高精度かつ高速な位置決めが求められるため、産業用途が主要な需要基盤となっている。
- 非産業用途: 非産業用途には、滑らかな動作、コンパクトな設計、および高度に制御された位置決めが戦略的に重要な、特殊な実験室、医療、研究、その他の機器が含まれます。
業界分野別
業界固有の要件が、モーターのアーキテクチャ、駆動力、動作範囲、環境保護、および制御統合をますます決定づけるようになっています。電子機器および航空宇宙分野では精度が重視される一方、自動車および食品加工分野ではスループットと再現性が重視されます。 産業分野別セグメントは、生産環境全体における自動化に支えられ、 2026年から2034年にかけて年平均成長率(CAGR)3.80~4.40% で成長すると予測されています 。
- 航空宇宙・防衛分野: 高精度な位置決め、検査、試験、製造装置には、厳しいエンジニアリング要件の下で再現性のある動作が可能なモーションシステムへの需要が生まれます。
- 農業: 選別、加工、包装、および制御された農業機器における自動化は、信頼性の高い反復動作を備えたコンパクトな位置決めシステムを実現する機会を生み出す。
- 自動車分野: 自動組立、検査、バッテリー製造、機械加工、マテリアルハンドリングは、高速かつ高精度に協調した直線運動に対する需要を支えている。
- 建築・建設分野: 自動化された製造、切断、位置決め、および材料加工装置は、制御された直線運動によって再現性と生産の一貫性を向上させる機会を提供する。
- 電気・電子分野: 半導体、電子機器の組み立て、検査、試験装置には高精度な位置決めが求められるため、高度なリニアモーションアーキテクチャの採用が急速に進んでいます。
- 食品・飲料業界: 包装、充填、選別、検査、および取り扱いシステムにおいて、衛生的で省スペースな機器設計を維持しながら、正確な動作がますます求められるようになっている。
- 繊維産業: 自動化された繊維加工、裁断、検査、および材料搬送により、再現性の高い直線運動と応答性の高い位置決めシステムへの需要が高まっている。
機会の概要
|
業界分野別 |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階 |
|
航空宇宙・防衛 |
中くらい |
精密動作 |
スケーリング |
|
農業 |
低い |
スマートハンドリング |
新興 |
|
自動車 |
高い |
バッテリー自動化 |
成熟した |
|
建築・建設 |
低い |
自動製造 |
新興 |
|
電気・電子工学 |
高い |
精密組立 |
成熟した |
|
食品・飲料 |
中くらい |
衛生的な自動化 |
スケーリング |
|
繊維 |
中くらい |
自動搬送 |
スケーリング |
|
その他 |
低い |
特殊モーション |
新興 |
リニアモーター市場の成長要因と影響分析
産業オートメーションでは、ダイレクトドライブの精度に対する要求が高まっている。
産業オートメーションは、生産サイクルの短縮、機械の柔軟性の向上、位置決め精度の厳密化へと向かっています。リニアモーターは直接並進運動を生成するため、バックラッシュ、摩耗、メンテナンスの必要性を引き起こす可能性のある複数の機械式伝達要素を排除できます。リニアモーターの採用は、急速な加減速が重要な場面で機械の応答性を向上させることができます。その商業的影響はモーターの販売にとどまらず、サーボドライブ、エンコーダ、コントローラー、冷却システム、機械アーキテクチャにも影響を及ぼす可能性があります。機器メーカーは、モーターの仕様だけでなく、機械全体の性能を評価する傾向が強まっています。これにより、サプライヤーは統合モーションパッケージ、アプリケーション固有の構成、および制御互換性の開発に取り組むようになります。その結果、工作機械、ロボット、検査システム、電子機器製造、パッケージング、半導体製造装置など、精度とスループットが生産経済に直接影響する分野において、より幅広いビジネスチャンスが生まれています。
半導体および電子機器の製造には、ますます精密な動作が求められる。
半導体および電子機器の製造は、振動や熱の影響を制御しながら高速で繰り返し動作を実行できる位置決めシステムに依存しています。高度な検査、ウェーハ処理、パッケージング、リソグラフィ関連装置、電子機器組立などでは、繰り返しサイクルにわたって精度を維持するモーションアーキテクチャが求められる場合があります。リニアモーターは、ダイレクトドライブ性能によって機械的コンプライアンスを低減し、高速位置決めをサポートできるアプリケーションに最適です。アジア、北米、ヨーロッパにおける電子機器製造能力の拡大は、新たな機器需要を生み出しています。特に、小型モーター、高解像度フィードバック、熱管理オプション、互換性のあるサーボ制御を提供できるサプライヤーにとって、その影響は大きいと言えます。機器OEMは、リニアシステムをアプリケーション固有の移動量と力要件に合わせて構成できるため、アーキテクチャの柔軟性からも恩恵を受けています。これにより、量産型の産業用途だけでなく、精密機器における高付加価値の機会が生まれます。
高度なロボット工学は、アドレス指定可能な高精度動作の要求を拡大している。
ロボット工学は、より高速化、ペイロード効率の向上、そしてより高度な協調動作へと進化を続けています。リニアモーターは、搬送システム、ガントリープラットフォーム、ピックアンドプレースマシン、検査装置、および特殊な多軸セルにおいて、回転式ロボットアーキテクチャを補完することができます。そのダイレクトドライブ構成は、従来のねじやベルトによる伝動機構に頼ることなく、高速な動作を可能にします。メーカーが柔軟な自動化を追求するにつれ、複数の動作軸を同期させる能力がますます重要になってきています。これにより、多軸モーターシステム、高解像度フィードバック、および統合コントローラーの導入機会が生まれます。この影響は、複数のマシン構成にわたってモーションプラットフォームを標準化できるシステムインテグレーターにも及びます。モーターとソフトウェア、診断機能、およびネットワーク接続機能を組み合わせることができるサプライヤーは、競争力を高めることができます。したがって、採用は個々のモーター仕様だけでなく、モーションシステム全体レベルで評価されるべきです。
リニアモーター市場の将来動向
AIを活用したモーション最適化がシステム試運転のあり方を変革する
AI支援モーション制御は、リニアシステムの試運転、監視、最適化の方法に影響を与えることが期待されています。固定された調整パラメータのみに依存するのではなく、将来のコントローラは、振動、負荷挙動、温度、加速度プロファイル、位置誤差を分析して調整を推奨できるようになります。このアプローチにより、試運転時間を短縮し、変化する生産条件における再現性を向上させることができます。デジタルツインとの統合により、機器設計者は物理的な設置前にモーション性能をシミュレーションできるようになります。予測診断により、故障が生産を中断する前に、異常な力パターンや熱挙動を特定することも可能です。サプライヤーにとって、競争の焦点は、モーターハードウェアに加えて、アルゴリズム、センサー統合、ソフトウェアインターフェース、データ処理へと移行していくでしょう。顧客は、定格力や速度だけでなく、測定可能なライフサイクル性能、調整の容易さ、適応性に基づいてモーションプラットフォームを評価するようになるでしょう。
コンパクトな高出力アーキテクチャは、機械の小型化を支えるだろう。
機器設計者は、スループットや位置精度を犠牲にすることなく、より小型の機械を追求することが期待されています。この傾向は、より高い力密度、コンパクトな磁気回路、優れた熱管理、および柔軟な取り付け構成を備えたリニアモーターに有利です。Uチャンネルやその他の省スペース設計は、コンパクトな自動化、電子機器の組み立て、検査、実験装置、およびマテリアルハンドリングに特に適しています。アクティブ冷却と磁石利用率の向上により、メーカーは限られた設置面積内で連続的な力を高めることができます。工場が生産密度の向上を目指すにつれ、機械メーカーはさまざまな機器サイズに合わせて拡張可能なモジュール式モーションプラットフォームを優先する可能性があります。この機会は、カスタマイズされたモーターの長さ、コイルの配置、磁気トラック、およびフィードバック構成にまで及びます。このようなカスタマイズにより、OEMは不要な機械部品を避け、メンテナンスのためのアクセスを維持しながら、特定の機械形状に合わせてモーションシステムを最適化できます。
リニアモーター市場の機会
地域に特化した精密動作サプライチェーンは、地域ごとの機器需要に対応できる。
地域的な製造拠点の拡大は、サプライヤーが機器メーカーにより近い場所でアプリケーションエンジニアリング、統合、およびサービス機能を確立する機会を生み出します。アジア太平洋地域は依然として主要な生産拠点であり、北米とヨーロッパは半導体、航空宇宙、エレクトロニクス、および高度な産業能力への投資を増やしています。現地での技術サポートは、機械開発中の認定時間を短縮し、対応力を向上させることができます。サプライヤーは、部品選定に影響を与える機械メーカーやシステムインテグレーターとの地域的なパートナーシップからも恩恵を受けることができます。投資機会としては、大規模なモーター生産だけでなく、現地での組立、試験施設、エンジニアリングセンター、およびアプリケーションラボなどが挙げられます。このような施設は、開発サイクルを短縮し、カスタマイズされた力、ストローク、冷却、およびフィードバック構成をサポートできます。グローバルな製品プラットフォームと地域固有のエンジニアリング機能を組み合わせた企業は、急速に発展する製造エコシステムからの特殊な需要を獲得する上で有利な立場に立つことができます。
カスタマイズされた多軸プラットフォームは、より高付加価値のOEMアプリケーションの可能性を広げます。
OEMは、機械の形状、サイクル要件、ペイロード特性、および制御プラットフォームに合わせたモーションアーキテクチャをますます求めるようになっています。カスタマイズされた多軸ソリューションは、モーター、エンコーダー、ドライブ、コントローラー、冷却システム、およびソフトウェアを検証済みのアセンブリに統合する機会を提供します。これにより、社内に高度なモーションエンジニアリング能力を持たない顧客にとって、機械開発が簡素化され、統合の不確実性を低減できます。サプライヤーは、アプリケーション固有の設計、迅速なプロトタイピング、シミュレーション、およびライフサイクルサポートを通じて差別化を図ることができます。特に、半導体製造装置、高度な検査、航空宇宙製造、フォトニクス、ロボット工学、および特殊医療機器の分野で、こうした機会が重要となります。モジュール式エンジニアリングプラットフォームへの投資により、メーカーは製品ファミリー全体を再設計することなく、個々のパラメータをカスタマイズできます。このアプローチは、モーション性能が交換可能なコンポーネントとして扱われるのではなく、機械アーキテクチャに組み込まれるため、利益率を向上させ、顧客との関係を強化する可能性があります。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -