
Mercato dei motori lineari: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei motori lineari (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per asse (monoasse, multiasse); design (piano, cilindrico, a U); applicazione (industriale, non industriale); settore verticale (aerospaziale e difesa, agricoltura, automobilistico, edilizia e costruzioni, elettrico ed elettronico, alimentare e bevande, tessile, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00005433
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 29, 2026


Dimensioni del mercato nel 2025
1,85 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
2,48 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
3,74 %
Tasso di crescita
Mercato di riferimento
20,10 miliardi di dollari USA
(2026-2034)
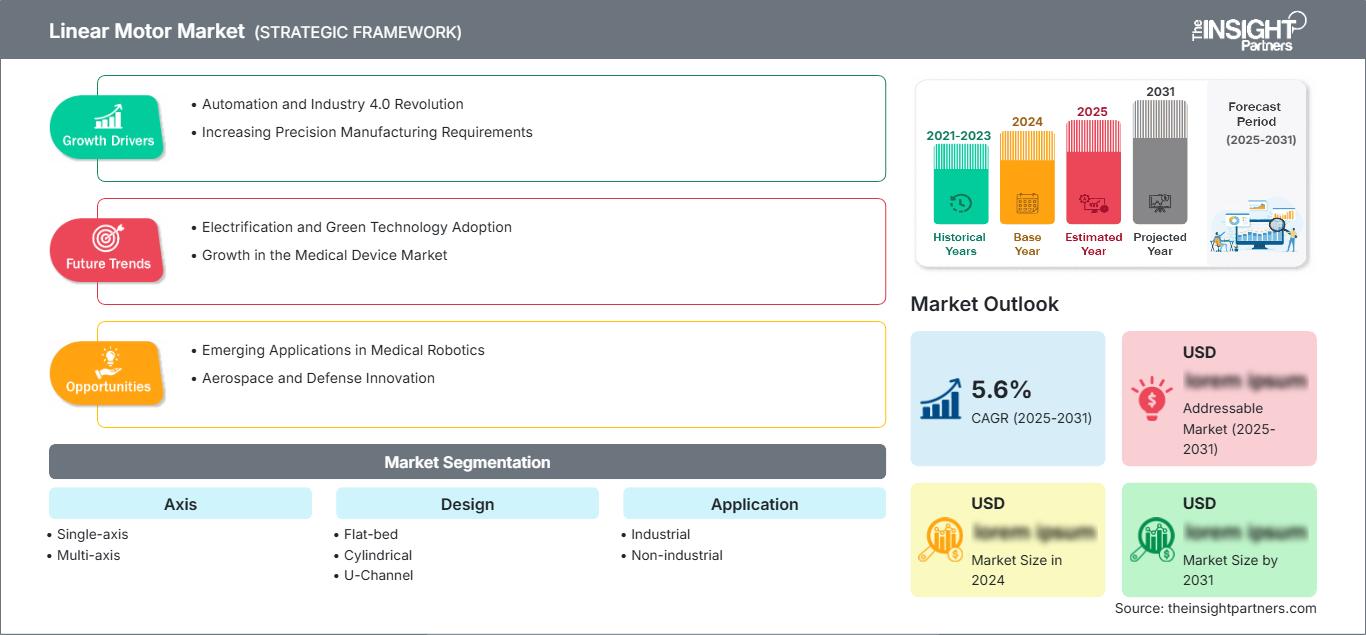
Il mercato dei motori lineari aveva un valore di 1,85 miliardi di dollari nel 2025 e si prevede che raggiungerà i 2,48 miliardi di dollari entro il 2034 , registrando un tasso di crescita annuo composto (CAGR) del 3,74% nel periodo 2026-2034 . Il settore è plasmato dalle crescenti esigenze di movimento a trasmissione diretta, posizionamento preciso, elevata accelerazione e automazione ripetibile nei settori manifatturiero, elettronico, automobilistico, aerospaziale e in altri ambienti industriali.
Il Nord America si avvale di infrastrutture di automazione avanzate, della produzione di semiconduttori, della produzione aerospaziale e di continui investimenti in apparecchiature di alta precisione. La domanda è inoltre rafforzata dalla modernizzazione delle macchine utensili e della robotica, mentre i produttori valutano sempre più le architetture a trasmissione diretta per ridurre i componenti di trasmissione meccanica e migliorare le prestazioni di posizionamento in ambienti di produzione esigenti.
Analisi e approfondimenti sul mercato dei motori lineari
- Nord America: Nel 2025 il Nord America rappresentava una quota di mercato stimata tra il 28% e il 32% per i motori lineari e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,20-4,60% nel periodo 2026-2034 , grazie agli investimenti in automazione aerospaziale, apparecchiature per semiconduttori, robotica e macchine utensili avanzate.
- USA: Nel 2025 gli Stati Uniti rappresentavano circa il 54-58% del Nord America e si prevede che cresceranno a un tasso annuo composto (CAGR) del 4,30-4,70% nel periodo 2026-2034 , trainati dalla produzione manifatturiera ad alta intensità di automazione e dall'ingegneria di precisione.
- Europa: Si stima che l'Europa detenesse una quota del 24-28% nel 2025 , con un tasso di crescita annuo composto (CAGR) del 3,50-3,90% nel periodo 2026-2034 . Germania, Francia, Italia e Regno Unito rimangono importanti contributori grazie a macchine utensili, automazione automobilistica, settore aerospaziale e ingegneria industriale.
- Asia-Pacifico: la regione Asia-Pacifico rappresentava una quota di mercato pari a circa il 36-40% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 4,00-4,40% nel periodo 2026-2034 , grazie al supporto di Cina, Giappone, Corea del Sud e India nei settori dell'elettronica, dell'automotive, della robotica e dell'automazione industriale.
- Il segmento più ampio, quello delle applicazioni industriali, deteneva una quota di mercato stimata tra il 62% e il 66% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,90-4,30% nel periodo 2026-2034 , a testimonianza dell'ampia diffusione nella produzione automatizzata.
- Segmento ad alta crescita: i sistemi multiasse rappresentavano una quota di mercato pari a circa il 41-45% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 4,40-4,80% nel periodo 2026-2034 , grazie alle complesse esigenze di posizionamento.
- Aziende chiave analizzate nel dettaglio: Aerotech Inc.; Danaher Corporation; ETEL SA; FANUC CORPORATION; Mitsubishi Electric Corporation; MOOG INC.; Panasonic Corporation; PiezoMotor; Rockwell Automation, Inc.; YASKAWA ELECTRIC CORPORATION.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La tecnologia nel mercato dei motori lineari si è evoluta da dispositivi di precisione specializzati a sistemi di produzione a controllo digitale sempre più integrati. Il design a trasmissione diretta riduce il numero di componenti delle trasmissioni meccaniche e consente un'accelerazione rapida, un gioco ridotto e un posizionamento preciso. I progressi tecnologici nella progettazione di circuiti magnetici, sistemi di raffreddamento, encoder, servoazionamenti e controllori hanno esteso l'applicabilità a macchine utensili, apparecchiature per la lavorazione dei semiconduttori, robotica, macchine di ispezione e automazione.
Il rapporto sul mercato dei motori lineari suggerisce un crescente utilizzo di questa tecnologia da parte dei produttori che investono nella produzione flessibile, nell'assemblaggio di componenti elettronici, nella capacità di produzione di semiconduttori e nell'automazione dei controlli. Lo sviluppo di poli produttivi in India e nel Sud-est asiatico offre ulteriori opportunità, mentre l'obiettivo di efficienza energetica spinge i produttori di apparecchiature a considerare le perdite dovute alle trasmissioni meccaniche. L'integrazione dei motori lineari con Ethernet industriale, feedback a circuito chiuso, manutenzione predittiva e controllo coordinato multiasse diventerà sempre più importante nella scelta delle apparecchiature.
Ambito del rapporto sul mercato dei motori lineari
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 1,85 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 2,48 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 3,74% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei motori lineari
La domanda nel mercato dei motori lineari è principalmente legata ai sistemi di automazione, dove sono richieste elevata ripetibilità, accelerazione rapida e posizionamento preciso. La catena di fornitura comprende produttori di motori, produttori di componenti magnetici, encoder, produttori di servoazionamenti, produttori di sistemi di controllo del movimento, costruttori di macchine, integratori di sistemi e OEM. Un movimento pulito e preciso è molto apprezzato nelle industrie di produzione di semiconduttori e di elettronica, mentre la produttività, la rigidità e la riduzione dei tempi di ciclo sono molto importanti nei settori automobilistico e delle macchine utensili.
L'offerta nel mercato dei motori lineari continua a essere trainata dalla disponibilità di magneti, dalla precisione del processo produttivo, dalle considerazioni termiche e dalle competenze ingegneristiche. La differenziazione in questo mercato non si basa sugli aspetti hardware del motore, bensì sulla densità di forza, sulla lunghezza della corsa, sul design del sistema di raffreddamento, sulle capacità dell'encoder e sull'integrazione con il controller.
Il posizionamento competitivo nel mercato dei motori lineari dipende da fattori quali il portafoglio prodotti, l'integrazione del sistema di controllo, la presenza geografica e la specializzazione ingegneristica. Aziende come Mitsubishi Electric Corporation, FANUC CORPORATION, YASKAWA ELECTRIC CORPORATION e Rockwell Automation, Inc. vantano un vantaggio grazie ai loro ampi sistemi di automazione, mentre ETEL SA, Aerotech Inc., PiezoMotor e MOOG INC. si concentrano maggiormente sulla specializzazione nel movimento di precisione. Danaher Corporation e Panasonic Corporation offrono un complemento con le loro tecnologie di automazione e movimentazione.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei motori lineari: approfondimenti strategici
Approfondimenti regionali
Mercato dei motori lineari in Nord America
Si stima che il Nord America deterrà una quota di mercato dei motori lineari compresa tra il 28% e il 32% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,20-4,60% nel periodo 2026-2034. Gli Stati Uniti rimangono il principale contributore in quanto le apparecchiature per semiconduttori, la produzione aerospaziale, la robotica, la produzione di dispositivi medici e le macchine utensili avanzate richiedono un posizionamento lineare sempre più preciso. La modernizzazione industriale sta favorendo la sostituzione dei sistemi di trasmissione meccanica con architetture a trasmissione diretta.
I contributi del Canada includono applicazioni nei settori aerospaziale, dell'automazione, della lavorazione alimentare e della produzione avanzata. La tendenza nella regione collega sempre più la necessità di una produzione ad alta produttività con l'ispezione automatizzata. Inoltre, sta diventando sempre più importante la necessità di disporre di piattaforme di movimentazione compatte che funzionino bene su macchine di dimensioni ridotte, garantendo al contempo stabilità termica e ripetibilità.
Mercato dei motori lineari negli Stati Uniti Mercato
Nel 2025 gli Stati Uniti rappresentavano circa il 54-58% del Nord America e si prevede che cresceranno a un tasso annuo composto (CAGR) del 4,30-4,70% nel periodo 2026-2034. I principali settori di applicazione sono l'aerospaziale, la difesa, i semiconduttori, l'elettronica, l'automotive e le apparecchiature mediche di precisione. Aziende come Aerotech Inc., Danaher Corporation, MOOG INC., Rockwell Automation, Inc. e FANUC CORPORATION possiedono competenze tecnologiche e di automazione rilevanti.
Le tendenze applicative si stanno orientando sempre più verso il posizionamento multiasse, la scansione rapida, l'automazione dell'ispezione e le macchine a trasmissione diretta. Lo sviluppo della capacità produttiva nazionale di semiconduttori, unitamente alle apparecchiature di produzione avanzate, ha generato la necessità di apparecchiature con un migliore controllo di posizione e tempi di ciclo ridotti. Negli Stati Uniti esiste inoltre un ecosistema consolidato di costruttori di macchine, integratori, specialisti di sistemi di controllo e aziende di ingegneria di precisione.
Mercato europeo dei motori lineari
Le previsioni di mercato per i motori lineari indicano che l'Europa deterrà una quota stimata tra il 24% e il 28% nel 2025 e si prevede che registrerà un CAGR (tasso di crescita annuale composto) del 3,50-3,90% nel periodo 2026-2034. La Germania è leader nell'adozione a livello regionale, grazie ai settori delle macchine utensili, della produzione automobilistica, della robotica industriale e dell'ingegneria di precisione. Il Regno Unito contribuisce con i settori aerospaziale, della produzione avanzata, delle apparecchiature scientifiche e dell'automazione. La Francia mantiene la domanda proveniente dal settore aerospaziale e dei macchinari industriali, mentre Italia e Spagna offrono ulteriori opportunità attraverso i settori automobilistico, dell'imballaggio, della trasformazione alimentare e della costruzione di macchine. I produttori regionali valutano sempre più il consumo energetico, l'ingombro delle macchine e l'efficienza del ciclo di vita nella scelta delle architetture di movimento.
Mercato dei motori lineari nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico (APAC) rappresenterà il 36-40% del mercato nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,00-4,40% nel periodo 2026-2034. La Cina è leader nella domanda regionale, seguita da Giappone, Corea del Sud, India e Australia. I settori chiave sono l'elettronica, le apparecchiature per semiconduttori, la produzione automobilistica, la robotica e l'automazione industriale. La modernizzazione del settore manifatturiero, sostenuta dai governi, e gli investimenti nella produzione di elettronica stanno alimentando la domanda di sistemi di movimentazione di precisione, in particolare negli ambienti di produzione ad alta produttività.
Mercato dei motori lineari in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa registreranno un tasso di crescita annuo composto (CAGR) del 3,00-3,40% nel periodo 2026-2034, con l'Arabia Saudita e gli Emirati Arabi Uniti a rappresentare le principali opportunità in Medio Oriente e il Sudafrica a rimanere un importante centro manifatturiero africano. La diversificazione industriale, lo sviluppo delle infrastrutture e gli investimenti nell'automazione stanno gradualmente ampliando la base di applicazioni potenziali.
Le industrie ad alta intensità energetica, la logistica, la trasformazione alimentare, le attrezzature per l'edilizia e le emergenti iniziative di produzione avanzata offrono opportunità. L'Arabia Saudita e gli Emirati Arabi Uniti beneficiano degli investimenti nella modernizzazione industriale e nelle infrastrutture ad alta intensità tecnologica, mentre il Sudafrica genera domanda attraverso attrezzature per l'industria mineraria, la produzione manifatturiera e i processi automatizzati.
Analisi di segmentazione
Asse
La configurazione degli assi determina l'efficacia con cui una piattaforma di movimento può eseguire attività di posizionamento coordinate. I sistemi a singolo asse rimangono importanti per movimenti semplici, mentre le architetture multiasse supportano il posizionamento sincronizzato, traiettorie complesse e funzionalità più avanzate delle apparecchiature. La domanda è sempre più influenzata dalla complessità dell'automazione, dall'ingombro della macchina, dalla compatibilità del controllore e dai requisiti di movimento coordinato. Si prevede che il segmento degli assi crescerà a un CAGR del 3,60-4,20% nel periodo 2026-2034 .
- Monoasse: I sistemi monoasse rimangono importanti per funzioni specifiche di posizionamento, trasferimento, ispezione e macchine utensili, dove un movimento semplice favorisce una progettazione delle apparecchiature economicamente vantaggiosa.
- Multiasse: Le configurazioni multiasse rispondono ai requisiti di movimento sincronizzato e sono strategicamente importanti per la robotica, le apparecchiature per semiconduttori, la lavorazione avanzata, l'ispezione e la produzione automatizzata complessa.
Progetto
La scelta del design influenza la densità di forza, il raffreddamento, l'ingombro di installazione, la configurazione della corsa e la flessibilità di integrazione. I design a letto piano sono adatti ad applicazioni che richiedono ampie corse, i design cilindrici supportano configurazioni compatte e le architetture a canale a U forniscono forze elevate in apparecchiature con spazio limitato. Si prevede che il segmento Design crescerà a un CAGR del 3,50-4,10% nel periodo 2026-2034 , riflettendo la crescente specializzazione nell'ingegneria delle apparecchiature.
- Piano di lavoro: i piani di lavoro supportano corse estese e configurazioni di macchine utensili in cui sono importanti ampie superfici di posizionamento, integrazione semplice e caratteristiche di movimento stabili.
- Cilindrico: I design cilindrici offrono un'integrazione compatta e sono adatti per apparecchiature in cui lo spazio di installazione disponibile, il movimento controllato e la semplicità meccanica influenzano l'architettura.
- Profili a U: I profili a U offrono configurazioni compatte a trasmissione diretta con un'elevata densità di forza, risultando quindi ideali per il posizionamento di precisione, la movimentazione, l'ispezione e l'automazione in spazi ristretti.
Applicazione
I requisiti applicativi determinano le specifiche dei motori, poiché le apparecchiature industriali generalmente privilegiano la produttività, la durata e il funzionamento continuo, mentre le apparecchiature non industriali possono dare maggiore importanza alla compattezza, alla fluidità di movimento e al posizionamento specializzato. Si prevede che il segmento delle applicazioni crescerà a un tasso annuo composto (CAGR) del 3,70-4,30% nel periodo 2026-2034 , grazie all'adozione dell'automazione in diverse categorie di apparecchiature.
- Settore industriale: le applicazioni industriali rappresentano la principale base di domanda, poiché macchine utensili, apparecchiature per semiconduttori, robotica, confezionamento, ispezione e produzione automatizzata richiedono un posizionamento preciso e ad alta velocità.
- Applicazioni non industriali: Le applicazioni non industriali includono apparecchiature specializzate per laboratori, dispositivi medici, ricerca e altre applicazioni in cui la fluidità del movimento, la compattezza del design e il posizionamento altamente controllato sono di fondamentale importanza.
Verticale di settore
I requisiti specifici di ciascun settore determinano sempre più l'architettura dei motori, la capacità di forza, la corsa, la protezione ambientale e l'integrazione del controllo. Le applicazioni in ambito elettronico e aerospaziale privilegiano la precisione, mentre i settori automobilistico e dell'industria alimentare pongono l'accento sulla produttività e sulla ripetibilità. Si prevede che il segmento Industry Vertical crescerà a un tasso annuo composto (CAGR) del 3,80-4,40% nel periodo 2026-2034 , grazie all'automazione negli ambienti di produzione.
- Settore aerospaziale e della difesa: le apparecchiature di posizionamento, ispezione, collaudo e produzione ad alta precisione richiedono sistemi di movimentazione in grado di operare in modo ripetibile nel rispetto di rigorosi requisiti ingegneristici.
- Agricoltura: l'automazione nelle fasi di selezione, lavorazione, confezionamento e nelle attrezzature agricole a controllo numerico crea opportunità per sistemi di posizionamento compatti con movimenti ripetitivi affidabili.
- Settore automobilistico: l'assemblaggio automatizzato, l'ispezione, la produzione di batterie, la lavorazione meccanica e la movimentazione dei materiali soddisfano la crescente domanda di movimenti lineari rapidi e coordinati con precisione.
- Edilizia e costruzioni: le apparecchiature automatizzate per la fabbricazione, il taglio, il posizionamento e la lavorazione dei materiali offrono opportunità in cui il movimento lineare controllato migliora la ripetibilità e la coerenza della produzione.
- Elettrotecnica ed elettronica: le apparecchiature per l'assemblaggio, l'ispezione e il collaudo di semiconduttori ed elettronica richiedono un posizionamento di altissima precisione, il che favorisce l'adozione di architetture di movimento lineare avanzate.
- Settore alimentare e delle bevande: i sistemi di confezionamento, riempimento, smistamento, ispezione e movimentazione richiedono sempre più spesso movimenti precisi, pur mantenendo design delle apparecchiature igienici e salvaspazio.
- Tessile: I processi automatizzati di lavorazione, taglio, ispezione e movimentazione dei materiali tessili creano la necessità di sistemi di movimento lineare ripetibili e di posizionamento reattivo.
Panoramica dell'opportunità
|
Verticale di settore |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione |
|
Aerospazio e Difesa |
Mezzo |
Movimento di precisione |
Scalatura |
|
Agricoltura |
Basso |
Gestione intelligente |
Emergenti |
|
Automobilistico |
Alto |
Automazione della batteria |
Maturo |
|
Edilizia e costruzioni |
Basso |
Fabbricazione automatizzata |
Emergenti |
|
Elettrotecnica ed elettronica |
Alto |
Assemblaggio di precisione |
Maturo |
|
Cibo e bevande |
Mezzo |
Automazione igienica |
Scalatura |
|
Tessile |
Mezzo |
Movimentazione automatizzata |
Scalatura |
|
Altri |
Basso |
Movimento specializzato |
Emergenti |
Fattori di crescita e analisi del loro impatto sul mercato dei motori lineari
L'automazione industriale sta aumentando i requisiti di precisione a trasmissione diretta
L'automazione industriale si sta orientando verso cicli di produzione più brevi, maggiore flessibilità delle macchine e tolleranze di posizionamento più strette. I motori lineari generano direttamente il movimento traslatorio, eliminando così diversi elementi di trasmissione meccanica che possono introdurre gioco, usura o richiedere interventi di manutenzione. La loro adozione può migliorare la reattività delle macchine laddove sono importanti accelerazioni e decelerazioni rapide. L'impatto commerciale va oltre la vendita dei motori, poiché l'implementazione può influenzare servoazionamenti, encoder, controllori, sistemi di raffreddamento e architettura delle macchine. I produttori di apparecchiature valutano sempre più le prestazioni complessive della macchina, anziché limitarsi alle sole specifiche del motore. Ciò incoraggia i fornitori a sviluppare pacchetti di movimentazione integrati, configurazioni specifiche per le applicazioni e compatibilità con i sistemi di controllo. Il risultato è un'opportunità più ampia che spazia dalle macchine utensili alla robotica, dai sistemi di ispezione alla produzione di elettronica, dal packaging alle apparecchiature per semiconduttori, dove precisione e produttività incidono direttamente sull'economia della produzione.
La produzione di semiconduttori ed elettronica richiede movimenti sempre più precisi
La produzione di semiconduttori ed elettronica dipende da sistemi di posizionamento in grado di eseguire movimenti ripetibili ad alta velocità, controllando al contempo vibrazioni ed effetti termici. Ispezioni avanzate, lavorazione dei wafer, confezionamento, apparecchiature per la litografia e assemblaggio di componenti elettronici possono richiedere architetture di movimento che mantengano la precisione nel corso di cicli ripetuti. I motori lineari sono particolarmente adatti ad applicazioni in cui le prestazioni a trasmissione diretta possono ridurre la cedevolezza meccanica e supportare un posizionamento rapido. L'aumento della capacità produttiva di componenti elettronici in Asia, Nord America ed Europa crea una maggiore domanda di apparecchiature. L'impatto è maggiore per i fornitori in grado di offrire motori compatti, feedback ad alta risoluzione, opzioni di gestione termica e servocomandi compatibili. Anche i produttori di apparecchiature originali (OEM) beneficiano della flessibilità architetturale, poiché i sistemi lineari possono essere configurati in base ai requisiti specifici di corsa e forza dell'applicazione. Ciò favorisce opportunità di maggior valore nelle apparecchiature di precisione, piuttosto che limitarsi alle sole applicazioni industriali orientate al volume.
La robotica avanzata sta ampliando i requisiti di movimento di precisione indirizzabile
La robotica si sta evolvendo verso velocità più elevate, maggiore efficienza di carico utile e movimenti coordinati più sofisticati. I motori lineari possono integrare le architetture robotiche rotanti in sistemi di trasferimento, piattaforme a portale, macchine pick-and-place, apparecchiature di ispezione e celle multiasse specializzate. La loro configurazione a trasmissione diretta consente movimenti rapidi senza ricorrere ai tradizionali meccanismi di trasmissione a vite o a cinghia. Con la crescente ricerca di un'automazione flessibile da parte dei produttori, la capacità di sincronizzare più assi di movimento diventa sempre più importante. Ciò crea opportunità per sistemi di motori multiasse, feedback ad alta risoluzione e controllori integrati. L'impatto si estende anche agli integratori di sistemi, che possono standardizzare le piattaforme di movimento su diverse configurazioni di macchine. I fornitori in grado di combinare motori con software, diagnostica e connettività di rete possono migliorare il proprio posizionamento competitivo. L'adozione dovrebbe quindi essere valutata sempre più a livello dell'intero sistema di movimento, piuttosto che basandosi esclusivamente sulle specifiche dei singoli motori.
Tendenze future del mercato dei motori lineari
L'ottimizzazione del movimento assistita dall'intelligenza artificiale trasformerà la messa in servizio dei sistemi.
Si prevede che il controllo del movimento assistito dall'intelligenza artificiale influenzerà le modalità di messa in servizio, monitoraggio e ottimizzazione dei sistemi lineari. Invece di basarsi esclusivamente su parametri di regolazione fissi, i futuri controllori saranno in grado di analizzare sempre più vibrazioni, comportamento del carico, temperatura, profili di accelerazione ed errori di posizionamento per suggerire le regolazioni necessarie. Questo approccio potrebbe ridurre i tempi di messa in servizio e migliorare la ripetibilità in condizioni di produzione variabili. L'integrazione con i gemelli digitali potrebbe consentire ai progettisti di simulare le prestazioni del movimento prima dell'installazione fisica. La diagnostica predittiva potrebbe inoltre identificare modelli di forza o comportamenti termici anomali prima che i guasti interrompano la produzione. Per i fornitori, l'attenzione competitiva si sposterà probabilmente verso algoritmi, integrazione di sensori, interfacce software e gestione dei dati, oltre all'hardware del motore. I clienti potrebbero valutare sempre più le piattaforme di movimento in base alle prestazioni misurabili del ciclo di vita, alla facilità di regolazione e all'adattabilità, piuttosto che solo in base alla forza o alla velocità nominali.
Le architetture compatte ad alta forza favoriranno la miniaturizzazione delle macchine.
I progettisti di apparecchiature sono chiamati a realizzare macchine più piccole senza sacrificare la produttività o la precisione di posizionamento. Questa tendenza privilegia i motori lineari con maggiore densità di forza, circuiti magnetici compatti, migliore gestione termica e configurazioni di montaggio flessibili. Le architetture a U e altre architetture salvaspazio sono particolarmente adatte per l'automazione compatta, l'assemblaggio di componenti elettronici, l'ispezione, le apparecchiature di laboratorio e la movimentazione dei materiali. Il raffreddamento attivo e un migliore utilizzo dei magneti consentono ai produttori di aumentare la forza continua in spazi ristretti. Poiché le fabbriche cercano una maggiore densità produttiva, i costruttori di macchine potrebbero dare priorità a piattaforme di movimento modulari scalabili per adattarsi a diverse dimensioni di apparecchiature. Questa opportunità si estende alla personalizzazione della lunghezza del motore, della disposizione delle bobine, delle piste magnetiche e delle configurazioni di feedback. Tale personalizzazione può aiutare gli OEM a ottimizzare i sistemi di movimento in base a specifiche geometrie delle macchine, evitando componenti meccanici superflui e preservando l'accesso per la manutenzione.
Opportunità di mercato per i motori lineari
Le catene di fornitura localizzate per la movimentazione di precisione possono soddisfare la domanda regionale di apparecchiature.
L'espansione regionale della produzione crea opportunità per i fornitori di stabilire capacità di ingegneria applicativa, integrazione e assistenza più vicine ai produttori di apparecchiature. L'Asia-Pacifico rimane un importante centro di produzione, mentre il Nord America e l'Europa stanno aumentando gli investimenti nei settori dei semiconduttori, dell'aerospaziale, dell'elettronica e delle capacità industriali avanzate. Il supporto tecnico locale può ridurre i tempi di qualificazione e migliorare la reattività durante lo sviluppo delle macchine. I fornitori possono anche beneficiare di partnership regionali con costruttori di macchine e integratori di sistemi che influenzano la selezione dei componenti. Le opportunità di investimento includono l'assemblaggio localizzato, gli impianti di collaudo, i centri di ingegneria e i laboratori applicativi, anziché limitarsi alla sola produzione di motori su larga scala. Tali strutture possono abbreviare i cicli di sviluppo e supportare configurazioni personalizzate di forza, corsa, raffreddamento e feedback. Le aziende che combinano piattaforme di prodotto globali con capacità di ingegneria specifiche per regione potrebbero essere in una posizione migliore per intercettare la domanda specializzata proveniente da ecosistemi produttivi in rapida espansione.
Le piattaforme multiasse personalizzate possono sbloccare applicazioni OEM di maggior valore
I produttori di apparecchiature originali (OEM) sono sempre più alla ricerca di architetture di movimento su misura per la geometria della macchina, i requisiti di ciclo, le caratteristiche del carico utile e le piattaforme di controllo. Le soluzioni multiasse personalizzate offrono l'opportunità di combinare motori, encoder, azionamenti, controllori, sistemi di raffreddamento e software in assemblaggi validati. Ciò può semplificare lo sviluppo della macchina e ridurre l'incertezza di integrazione per i clienti che non dispongono di ampie competenze interne di ingegneria del movimento. I fornitori possono differenziarsi grazie alla progettazione specifica per l'applicazione, alla prototipazione rapida, alla simulazione e al supporto per l'intero ciclo di vita. Le opportunità sono particolarmente rilevanti nei settori delle apparecchiature per semiconduttori, dell'ispezione avanzata, della produzione aerospaziale, della fotonica, della robotica e delle apparecchiature mediche specializzate. Investire in piattaforme di ingegneria modulari può consentire ai produttori di personalizzare i singoli parametri senza riprogettare un'intera famiglia di prodotti. Questo approccio può migliorare i margini e al contempo rafforzare le relazioni con i clienti, poiché le prestazioni di movimento diventano parte integrante dell'architettura della macchina anziché essere considerate un componente sostituibile.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -