
Markt für Materialtransport Robotik: Größe, Wachstum & Prognose 2034
Marktgröße und Prognosen für Materialhandhabungsroboter (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Typ (Transportroboter, Positionierungsroboter, Roboter zur Einheitsladungsbildung, Lagerroboter, Identifikationsroboter, Steuerungsroboter); Endnutzer (Automobilindustrie, Chemieindustrie, Elektrotechnik und Elektronik, Industriemaschinen, Lebensmittel- und Getränkeindustrie, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00007841
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 30, 2026


Marktgröße 2025
26,43 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
69,26 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
11,30 %
Wachstumsrate
Adressierbarer Markt
421,97 Mrd. US-Dollar
(2026–2034)
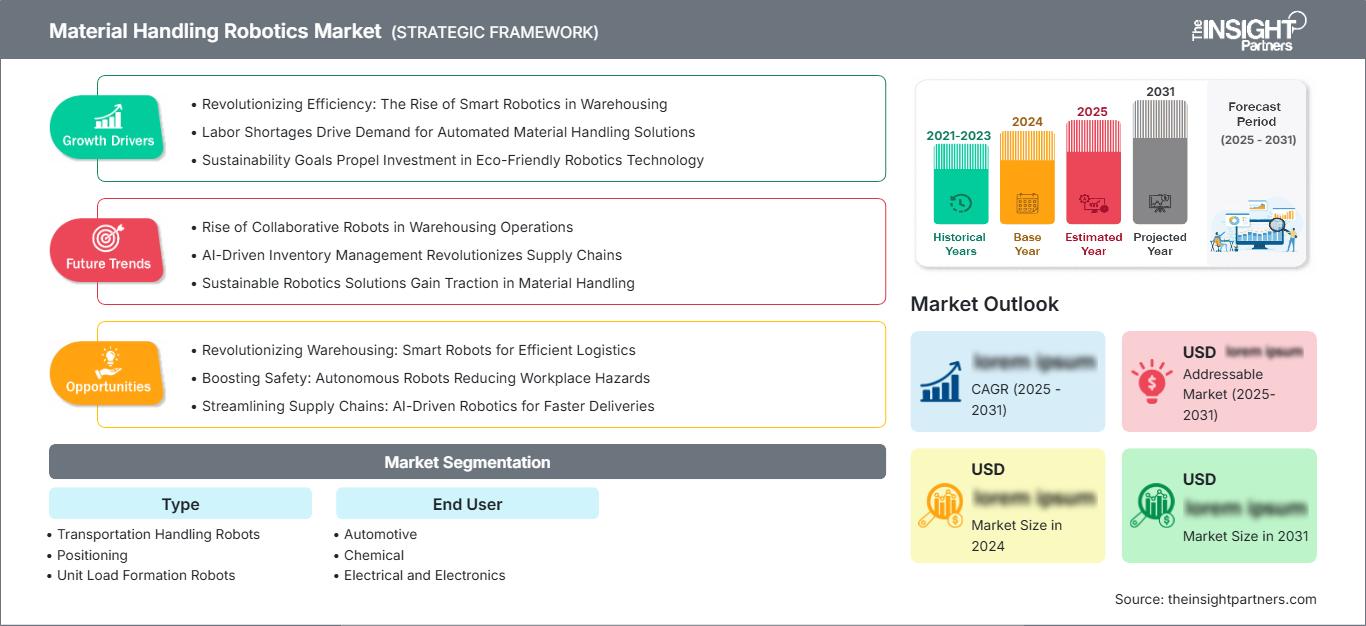
Die weltweite Einführung automatisierter Logistik- und Fertigungslösungen verändert die industriellen Abläufe grundlegend. Der Markt für Materialhandhabungsroboter wurde 2025 auf 26,43 Milliarden US-Dollar geschätzt und soll bis 2034 auf 69,26 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,30 % zwischen 2026 und 2034 entspricht. Dieser Wachstumskurs spiegelt steigende Investitionen in die Automatisierung in der Automobil-, Elektronik- und Lebensmittelindustrie wider, da Hersteller in zunehmend komplexen Produktions- und Lagerumgebungen Effizienz, Sicherheit und Präzision priorisieren.
Nordamerika bleibt führend beim Einsatz fortschrittlicher Automatisierungstechnologien. Das Wachstum des Marktes für Materialhandhabungsrobotik in der Region wird durch die starke Rückverlagerung von Produktionsstätten und den Fachkräftemangel in der Lager- und Fertigungsbranche gestützt. Die Region, die voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 10,5 % und 11,5 % wachsen wird, profitiert von der hohen Dichte an Automobilproduktionszentren, dem Ausbau des E-Commerce-Auftragsabwicklungssystems und der frühen Einführung autonomer mobiler Roboter, die in Lagerverwaltungssysteme integriert sind.
Marktanalyse und Einblicke für Materialhandhabungsroboter
- Nordamerika hielt im Jahr 2025 einen geschätzten Marktanteil von 21–24 % im Bereich Material Handling Robotics und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,7–11,5 % wachsen, angetrieben durch Reshoring, Arbeitskräftemangel und Investitionen in die Lagerautomatisierung.
- Die USA machten im Jahr 2025 etwa 83–86 % des nordamerikanischen Marktanteils aus, unterstützt durch die Automatisierung der Auftragsabwicklung in der Automobilindustrie und im E-Commerce, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,6–11,4 % bis 2034.
- Europa repräsentierte im Jahr 2025 einen Marktanteil von 24–27 % und expandierte zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,5–11,2 %, angeführt von Deutschland und Großbritannien aufgrund einer starken Nachfrage nach Automatisierungslösungen für die Automobilindustrie und den Maschinenbau.
- Der asiatisch-pazifische Raum dominierte 2025 mit einem Anteil von 41–45 % und wird bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,8–12,6 % wachsen, angeführt von China, Japan und Südkorea. Dies spiegelt die hohe Dichte an Elektronikfertigung und die staatlich geförderten Automatisierungsprogramme wider.
- Größtes Segment : Transporthandling-Roboter führten mit einem Anteil von 26–29 % im Jahr 2025 und wachsen zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,8–11,4 %, was auf den weitverbreiteten Einsatz in der Automobilindustrie und der Lagerhaltung zurückzuführen ist.
- Wachstumsstarkes Segment : Identifikationsroboter werden 2025 einen Marktanteil von 12–15 % erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,0–12,8 % expandieren, angetrieben durch die zunehmende Nutzung von KI-basierter Bildverarbeitung und Tracking.
- Detaillierte Analyse der wichtigsten Unternehmen : ABB Ltd., Comau SpA, DENSO Corporation, EFORT Intelligent Equipment Co., Ltd., Estun Automation Co., Ltd., FANUC Corporation, Hyundai Robotics, Kawasaki Heavy Industries, Ltd., KUKA AG (Midea Group) und Mitsubishi Electric Corporation.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Automatisierungstechnik hat sich rasant weiterentwickelt. Hersteller setzen zunehmend auf flexible, sensorbasierte Robotersysteme anstelle von Förderanlagen mit festen Förderwegen, die sich für den Transport unterschiedlicher Lasten eignen. Anfänglich wurde die Automatisierungstechnik für den Materialtransport bei sich wiederholenden Aufgaben wie dem Palettieren in der Automobilmontage eingesetzt. In modernen Systemen wird die automatisierte Produktion durch Cloud-Technologien, Bildverarbeitungssysteme und KI-basierte Bahnplanung optimiert. Hersteller nutzen zudem modulare Designs, die Flexibilität und schnelle Rekonfigurierbarkeit für verschiedene Produkte ermöglichen. Diese Entwicklungen tragen positiv zum Wachstum des Marktes für Materialhandhabungsrobotik bei.
In den kommenden Jahren werden Investitionen in Robotersysteme über traditionelle Produktionsstandorte hinaus auf aufstrebende Märkte wie Südostasien und Lateinamerika ausgeweitet, die dort ihre industriellen Kapazitäten aufbauen. Regierungen bieten finanzielle Anreize und Sicherheitsgesetze, die den Einsatz von automatisierten Robotern für die Materialhandhabung anstelle manueller Methoden fördern. Gleichzeitig steigen die Investitionen in Startups, die Roboterlösungen für Lagerhallen anbieten, und die Kosten für Sensoren und Prozessoren sinken.
Berichtsumfang zum Markt für Materialhandhabungsroboter
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 26,43 Milliarden US-Dollar |
| Marktgröße bis 2034 | 69,26 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 11,30 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Materialhandhabungsroboter
Das Marktwachstum im Bereich Materialhandhabungsrobotik wird durch steigende E-Commerce-Volumina, steigende Lohnkosten und die Nachfrage nach einem konstanten Durchsatz in Lager- und Produktionshallen angetrieben. Automobil- und Elektronikhersteller setzen Roboter zunehmend für wiederkehrende Hebe-, Sortier- und Transportvorgänge ein, um so Arbeitsunfälle zu reduzieren und gleichzeitig kürzere Zykluszeiten zu gewährleisten. In gesättigten Märkten mit steigenden Löhnen bleibt Herstellern keine andere Wahl, als auf Robotik als Alternative zur manuellen Materialhandhabung zurückzugreifen, insbesondere in Umgebungen, die hochpräzise Fertigungsprozesse erfordern.
Die Wertschöpfungskette umfasst die Herstellung von Roboterarmen und Steuerungen, Integrationsunternehmen sowie Endkunden, die kundenspezifische Automatisierungssysteme benötigen. Die Lieferkette für Komponenten wie Getriebe, Servomotoren und Sensoren ist auf wenige Zulieferer beschränkt, während Integratoren die Anpassung von Robotern und Steuerungen an das Produktionslayout sicherstellen.
Die Wettbewerbsintensität im Markt für Materialhandhabungsroboter ist durch eine Mischung aus etablierten Akteuren der Industrieroboterbranche und spezialisierten Automatisierungsanbietern gekennzeichnet. ABB Ltd., FANUC Corporation und KUKA AG (Midea Group) verfügen unter anderem über ein umfassendes Portfolio an Transport-, Palettier- und Lagerrobotern, während DENSO Corporation und Mitsubishi Electric Corporation von ihren engen Kundenbeziehungen in der Automobil- und Elektronikindustrie profitieren. Unternehmen wie Comau SpA und Kawasaki Heavy Industries, Ltd. erweitern kontinuierlich ihr Angebot an kollaborativen und Schwerlastrobotern.
Andere Wettbewerber, darunter chinesische und koreanische Unternehmen wie EFORT Intelligent Equipment Co., Ltd., Estun Automation Co., Ltd. und Hyundai Robotics, gewinnen Marktanteile durch kostengünstige Angebote und schnelle regionale Servicenetze. Unternehmen investieren verstärkt in Bildverarbeitungssysteme mit KI-Technologie und weitere Innovationen wie autonome Navigation und modulare Roboterarchitektur.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Materialhandhabungsroboter: Strategische Einblicke
Regionale Einblicke
Markt für Materialhandhabungsroboter in Nordamerika
Nordamerika erreichte 2025 einen Marktanteil von 21–24 % und war damit nach Asien-Pazifik und Europa die drittgrößte Region. Dieses Wachstum wurde durch Fortschritte in der Automobilindustrie, im Handling von Luft- und Raumfahrtkomponenten sowie durch schnell wachsende E-Commerce-Auftragsabwicklungssysteme begünstigt. Der anhaltende Fachkräftemangel in der Logistik und Lagerhaltung hat den Einsatz von Robotern für Aufgaben wie das Heben, Palettieren und den Transport beschleunigt, die zuvor manuell erledigt wurden.
Für Nordamerika wird im Zeitraum 2026–2034 ein jährliches Wachstum von 10,7 % bis 11,5 % erwartet. Gründe hierfür sind die Rückverlagerung von Produktionsstätten, staatliche Förderprogramme und Investitionen in autonome mobile Roboter. Kanada und Mexiko tragen ebenfalls zum Wachstum bei, indem sie ihre Automobil- und Elektronikmontage durch den Einsatz von robotergestützten Transport- und Lagerlösungen zur Deckung des Nearshoring-Bedarfs ausbauen.
US-Markt für Materialhandhabungsroboter
Die USA trugen 2025 voraussichtlich 83–86 % zum Umsatz mit Materialhandhabungsrobotern in Nordamerika bei. Grund dafür ist die Konzentration der meisten Automobilwerke, der Luft- und Raumfahrtindustrie sowie großer Logistikzentren in den USA. Roboterhersteller wie ABB Ltd., FANUC Corporation und KUKA AG (Midea Group) verfügen über ein starkes Vertriebs- und Kundendienstnetz in den Automobilwerken des Mittleren Westens und des Südostens der USA. Dies erleichtert den Einsatz und die Wartung von Robotern in diesem hochproduktiven Umfeld.
Autonome mobile Roboter gelten als vielversprechende Anwendung im Bereich der Kontraktlogistik, während Cobots zunehmend zur Maschinenbedienung in Elektronik- und Industriemaschinenfabriken eingesetzt werden. Für den US-Markt wird im Zeitraum 2026–2034 ein Wachstum von 10,6–11,4 % prognostiziert. Gründe hierfür sind Investitionen in die Lagerautomatisierung, strengere Arbeitsschutzbestimmungen und die steigende heimische Produktion von Halbleitern und Batterien.
Europäischer Markt für Materialhandhabungsroboter
Europa hielt 2025 einen geschätzten Anteil von 24–27 % am Markt für Materialhandhabungsroboter und belegte damit nach dem asiatisch-pazifischen Raum den zweiten Platz unter den regionalen Märkten. Das Wachstum wird sich voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,5–11,2 % fortsetzen. Treiber dieser Entwicklung sind strenge Vorschriften für die Arbeitssicherheit, eine höhere Automobilproduktion und kontinuierliche Investitionen in intelligente Fabriken gemäß Industrie 4.0 in West- und Mitteleuropa.
Deutschland ist aufgrund seiner starken Automobil- und Maschinenbauindustrie der führende Marktteilnehmer in Europa. Die KUKA AG (Midea Group), ein deutsches Unternehmen, ergänzt die Liste der Akteure im Land, neben dem starken Netzwerk von Systemintegratoren und dem zunehmenden Einsatz autonomer mobiler Roboter in der Logistik.
Das Vereinigte Königreich zählt aufgrund der Investitionen in die Lagerautomatisierung im E-Commerce und der Lebensmittelverteilung zu den am schnellsten wachsenden Ländern in diesem Markt. Die durch den Brexit entstandenen Arbeitsmarktprobleme haben die Implementierungsrate in Logistikunternehmen erhöht, während das Interesse an kollaborativen Robotern die Einsatzhäufigkeit in kleineren Produktionsbetrieben weiter steigert. Frankreich, Italien und Spanien tragen ebenfalls stetig zum Marktwachstum bei, wobei ihr Fokus auf der Luft- und Raumfahrt sowie der Automobilindustrie liegt.
Markt für Materialhandhabungsroboter im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum führte den Markt für Materialhandhabungsroboter mit einem geschätzten Anteil von 41–45 % im Jahr 2025 an, angetrieben durch die hohe Dichte an Elektronik- und Automobilproduktionsstätten in China, Japan und Südkorea. China bleibt der führende Marktteilnehmer, unterstützt durch groß angelegte Fabrikautomatisierungsprogramme und den Ausbau der heimischen Roboterfertigungskapazitäten im Rahmen nationaler Industriepolitik.
Für die Region wird zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 11,8–12,6 % prognostiziert. Indien und Australien entwickeln sich dabei zu Märkten mit schneller Adaption, bedingt durch die zunehmende Automatisierung der Elektronikmontage und der mit dem Bergbau verbundenen Logistik, unterstützt durch staatlich geförderte Initiativen zur Stärkung der regionalen Lieferketten.
Markt für Materialhandhabungsroboter im Nahen Osten und Afrika
Der Nahe Osten und Afrika bleiben ein aufstrebender Wirtschaftsmotor, allen voran die Vereinigten Arabischen Emirate und Saudi-Arabien, wo die Diversifizierung weg von erdölbasierten Volkswirtschaften Investitionen in Logistikparks, Lebensmittelverarbeitung und Industriegebiete vorantreibt, die automatisierte Transport- und Lagersysteme erfordern.
Es wird erwartet, dass die Region zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,0–11,8 % wachsen wird, wobei Südafrika und der Rest des Nahen Ostens und Afrikas (MEA) schrittweise die Automatisierung in Bergbau- und Lebensmittelverarbeitungsbetrieben einführen werden, unterstützt durch die Modernisierung der Infrastruktur und Anreize für die Produktion in Freizonen.
Segmentierungsanalyse
Typ
Die Marktsegmentierung nach Produkttypen definiert den Umfang des Marktes für Materialhandhabungsroboter und umfasst Transport-, Positionierungs-, Ladeeinheits-, Lager-, Identifikations- und Steuerungsroboter. Für dieses Segment wird zwischen 2026 und 2034 ein jährliches Wachstum von 10,9–11,6 % prognostiziert, angetrieben durch die steigende Nachfrage nach flexiblen, multifunktionalen Robotersystemen in der Automobil-, Elektronik- und Lebensmittelindustrie.
- Transport- und Handhabungsroboter : Diese Roboter werden häufig zum Transport von Materialien zwischen Produktionsstufen eingesetzt und dominieren Anwendungen in der Automobilindustrie und der Lagerhaltung. Sie bieten eine hohe Zuverlässigkeit für den wiederholten Punkt-zu-Punkt-Transport in großflächigen Anlagen.
- Positionierung : Diese Roboter gewährleisten die präzise Platzierung und Ausrichtung der Komponenten während der Montage und spielen eine entscheidende Rolle in der Automobil- und Elektronikfertigung, wo die Toleranzgenauigkeit die Produktqualität direkt beeinflusst.
- Roboter zur Herstellung von Ladeeinheiten : Diese Roboter werden für Palettierungs- und Depalettierungsvorgänge eingesetzt und konsolidieren Produkte zu stabilen Ladungen für Lagerung und Transport, wodurch eine effiziente Nutzung des Lagerraums unterstützt wird.
- Lagerung : Lagerroboter übernehmen die automatisierte Entnahme und Platzierung von Waren in Regalsystemen und verbessern so die Bestandsgenauigkeit und die Flächeneffizienz in hochverteilten Logistikzentren.
- Identifizierung : Diese Roboter integrieren Bildverarbeitungs- und sensorbasierte Systeme, um Artikel in Produktions- und Logistikprozessen zu identifizieren, zu sortieren und zu verfolgen und so eine genaue Bestandsverwaltung zu ermöglichen.
- Steuerungsroboter : Als Koordinierungsebene verwalten Steuerungsroboter die Aufgabenreihenfolge und die Kommunikation innerhalb von Roboterflotten und gewährleisten so einen synchronisierten Betrieb in komplexen Umgebungen mit mehreren Robotern.
Endbenutzer
Zu den Endverbraucherbranchen, die den Markt prägen, zählen die Automobil-, Chemie-, Elektro- und Elektronikindustrie, der Maschinenbau sowie die Lebensmittel- und Getränkeindustrie, die jeweils unterschiedliche Automatisierungsprioritäten verfolgen. Für dieses Segment wird zwischen 2026 und 2034 ein jährliches Wachstum von 11,1–11,8 % prognostiziert, da Hersteller zunehmend robotergestützte Transport-, Lager- und Identifikationssysteme einsetzen, um Durchsatz und Produktkonsistenz zu verbessern.
- Automobilindustrie : Als größtes Endverbrauchersegment ist die Automobilindustrie aufgrund der hohen Produktionsvolumina stark auf robotergestützte Transport- und Positionierungssysteme für den Materialtransport in der Montagelinie angewiesen.
- Chemie : Chemiehersteller setzen Roboter für den sicheren Umgang mit Gefahrstoffen ein, wodurch die Gefährdung der Arbeiter reduziert und gleichzeitig eine präzise Dosierung und der Transport empfindlicher Substanzen gewährleistet werden.
- Elektrotechnik und Elektronik : Dieser Sektor benötigt hochpräzise Roboter für die Handhabung und Identifizierung empfindlicher Bauteile, um schnelle Produktionszyklen in der Halbleiter- und Unterhaltungselektronikmontage zu unterstützen.
- Industriemaschinen : Hersteller von Schwermaschinen nutzen Roboter zum Transport und zur Positionierung großer Bauteile, wodurch die Sicherheit am Arbeitsplatz verbessert und die Zykluszeiten in den verschiedenen Fertigungsphasen verkürzt werden.
- Lebensmittel und Getränke : Steigende Hygiene- und Rückverfolgbarkeitsanforderungen treiben die Einführung von Robotern für Sortierung und Lagerung voran, minimieren das Kontaminationsrisiko und unterstützen gleichzeitig Hochgeschwindigkeits- und temperaturempfindliche Produktionslinien.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Automobil |
Hoch |
Montageautomatisierung |
Reifen |
|
Chemische |
Medium |
Umgang mit Gefahrstoffen |
Skalierung |
|
Elektrotechnik und Elektronik |
Hoch |
Präzisionssortierung |
Skalierung |
|
Industriemaschinen |
Medium |
Schwerlast-Komponentenhandhabung |
Skalierung |
|
Speisen und Getränke |
Medium |
Hygienische Verpackung |
Aufkommen |
Markt für Materialhandhabungsroboter: Wachstumstreiber und Wirkungsanalyse
Steigende Nachfrage nach E-Commerce und Lagerautomatisierung
Die rasante Expansion des globalen E-Commerce führt zu Personalengpässen in den Lagern und zwingt Logistikdienstleister, Transport, Lagerung und Auftragsabwicklung mithilfe von Robotik zu automatisieren. Die Lieferung am selben oder am nächsten Tag erfordert einen hohen Materialfluss, der bei Spitzenlasten mit Personal nur schwer zu gewährleisten ist. Autonome mobile Roboter und automatisierte Lager- und Kommissioniersysteme werden eingesetzt, um die Effizienz zu steigern, ohne die Belegschaft proportional zu erhöhen. Dieser Faktor hat in Nordamerika und ausgewählten Regionen im asiatisch-pazifischen Raum aufgrund der schnell wachsenden Fläche von Fulfillment-Centern an Bedeutung gewonnen.
Arbeitskräftemangel und steigende Sicherheitsstandards am Arbeitsplatz
In den Industrieländern herrscht aufgrund der alternden Belegschaft und der mangelnden Bereitschaft zu körperlich anstrengenden Tätigkeiten ein anhaltender Mangel an Arbeitskräften für die manuelle Materialhandhabung in der Fertigung und Logistik. Robotik bietet hier eine Lösung: Sie kann Hebe-, Transport- und Sortierarbeiten wiederholt ausführen, ohne dabei die gleichen Gesundheitsrisiken wie der Mensch bei solchen Tätigkeiten zu bergen. Nordamerikanische und europäische Aufsichtsbehörden haben die Sicherheitsstandards am Arbeitsplatz erhöht, weshalb Unternehmen begonnen haben, ihre Materialhandhabungsprozesse zu automatisieren, um Haftungsrisiken zu vermeiden. Dieser Trend beschränkt sich nicht auf Großunternehmen; auch mittelständische Hersteller halten Roboter für unerlässlich, um eine kontinuierliche Produktion zu gewährleisten.
Erweiterung der Produktionskapazitäten für Elektronik und Batterien
Der rasante Ausbau der Produktionskapazitäten für Halbleiter, Batterien und Unterhaltungselektronik führt zu einer erheblichen Nachfrage nach Präzisionsrobotern für die Materialhandhabung, die empfindliche und hochwertige Bauteile handhaben können. Neue Fertigungs- und Montageanlagen in den USA, Südkorea, Japan und Teilen Europas benötigen Roboter für die präzise Positionierung, Identifizierung und den Transport von Bauteilen mit minimalem Kontaminationsrisiko. Dieser Kapazitätsausbau, der unter anderem durch die Diversifizierung der Lieferketten weg von konzentrierten Produktionsregionen bedingt ist, erzeugt eine stetige Nachfrage nach der Integration von Robotern in neu errichtete Anlagen. Mit steigenden Produktionsvolumina priorisieren Hersteller zunehmend Robotersysteme, die Geschwindigkeit, Präzision und Rückverfolgbarkeit vereinen.
Markt für Materialhandhabungsroboter: Zukunftstrends
KI-gestützte autonome Navigation und Flottenkoordination
Die aktuellen Trends im Markt für Materialhandhabungsrobotik deuten auf eine stärkere Nutzung KI-gestützter Navigationssysteme hin, die es Robotern ermöglichen, ohne feste Infrastruktur wie Magnetstreifen oder Leitmarkierungen zu operieren. Visuelle simultane Lokalisierung und Kartierung (SLAM) versetzen Roboter in die Lage, sich dynamisch an veränderliche Lager- und Fabriklayouts anzupassen. Flottenmanagement-Software koordiniert zunehmend verschiedene Robotertypen, darunter Transport-, Lager- und Identifikationseinheiten, auf einheitlichen digitalen Plattformen. Mit der Skalierung der Betriebsabläufe wird erwartet, dass diese Entwicklung hin zu intelligenten, selbstkoordinierenden Roboterflotten die Inbetriebnahmezeit verkürzt und die Anpassungsfähigkeit an sich verändernde Produktions- und Vertriebsumgebungen verbessert.
Konvergenz von Robotik mit digitalen Zwillingen und Simulationsplattformen
Hersteller setzen zunehmend auf digitale Zwillinge, um robotergestützte Materialhandhabungsprozesse vor der physischen Implementierung zu simulieren und so Implementierungsrisiken und Ausfallzeiten zu reduzieren. Diese Konvergenz ermöglicht es Ingenieuren, Durchsatzszenarien, Kollisionsrisiken und Layoutänderungen virtuell zu testen und damit die Inbetriebnahmezeiten neuer Produktionslinien zu verkürzen. Cloudbasierte Simulationsplattformen ermöglichen zudem Fernüberwachung und vorausschauende Wartung, sodass Bediener den Verschleiß von Komponenten erkennen können, bevor Ausfälle den Betrieb stören. Da die Nutzung digitaler Zwillinge über Großunternehmen hinaus zunimmt, werden voraussichtlich auch mittelständische Hersteller Zugang zu kostengünstigeren Simulationstools erhalten, was die Roboterintegration weiter beschleunigen wird.
Marktchancen für Materialhandhabungsroboter
Expansion in den Bereich mittelständische Fertigungsindustrie und Schwellenländer
Marktprognosen für Materialhandhabungsroboter deuten auf ein erhebliches, bisher ungenutztes Potenzial bei mittelständischen Herstellern hin, denen es in der Vergangenheit an Kapital für Automatisierung mangelte. Sinkende Hardwarekosten und modulare, einfacher zu implementierende Roboterplattformen senken die Hürden für die Einführung in kleineren Produktionsstätten in Südostasien, Osteuropa und Lateinamerika. Finanzierungsmodelle für Ausrüstung, einschließlich Robotik-as-a-Service-Vereinbarungen, ermöglichen es Herstellern, Automatisierung ohne hohe Vorabinvestitionen einzuführen. Dies eröffnet Roboterherstellern und -integratoren die Möglichkeit, vereinfachte, kostengünstige Lösungen für kleinere Produktionsvolumina zu entwickeln. Mit dem Ausbau regionaler Produktionsstandorte können Unternehmen, die frühzeitig Servicenetzwerke aufbauen, einen überproportionalen Anteil dieser wachsenden Nachfrage bedienen.
Integration von Robotik mit Lagerverwaltungs- und ERP-Systemen
Die tiefere Integration von robotergestützten Materialflusssystemen und ERP- bzw. WLM-Software eröffnet Lösungsanbietern erhebliche Chancen. Der nahtlose Datenaustausch ermöglicht Echtzeit-Transparenz des Lagerbestands, vorausschauende Nachbestellung und die koordinierte Aufgabenverteilung zwischen menschlichen und robotischen Mitarbeitern. Unternehmen, die offene, interoperable Softwarearchitekturen entwickeln, die mit verschiedenen Robotermarken und bestehenden Unternehmenssystemen kompatibel sind, können die Nachfrage von Betrieben mit gemischten Automatisierungsflotten bedienen. Auch für Logistikdienstleister, die eine einheitliche Transparenz ihrer Lagerprozesse mit mehreren Kunden anstreben, bietet sich diese Chance. Hier kann die integrierte Robotik die Auftragsgenauigkeit deutlich verbessern.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -