
Marché de la robotique de manutention : taille et croissance 2034
Rapport d'analyse du marché de la robotique de manutention : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type (robots de manutention, de positionnement, de formation de charges unitaires, de stockage, d'identification et de contrôle) ; utilisateur final (automobile, chimie, électricité et électronique, machines industrielles, agroalimentaire, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00007841
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 30, 2026


Taille du marché en 2025
26,43 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
69,26 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
11,30 %
taux de croissance
Marché adressable
421,97 milliards de dollars américains
(2026-2034)
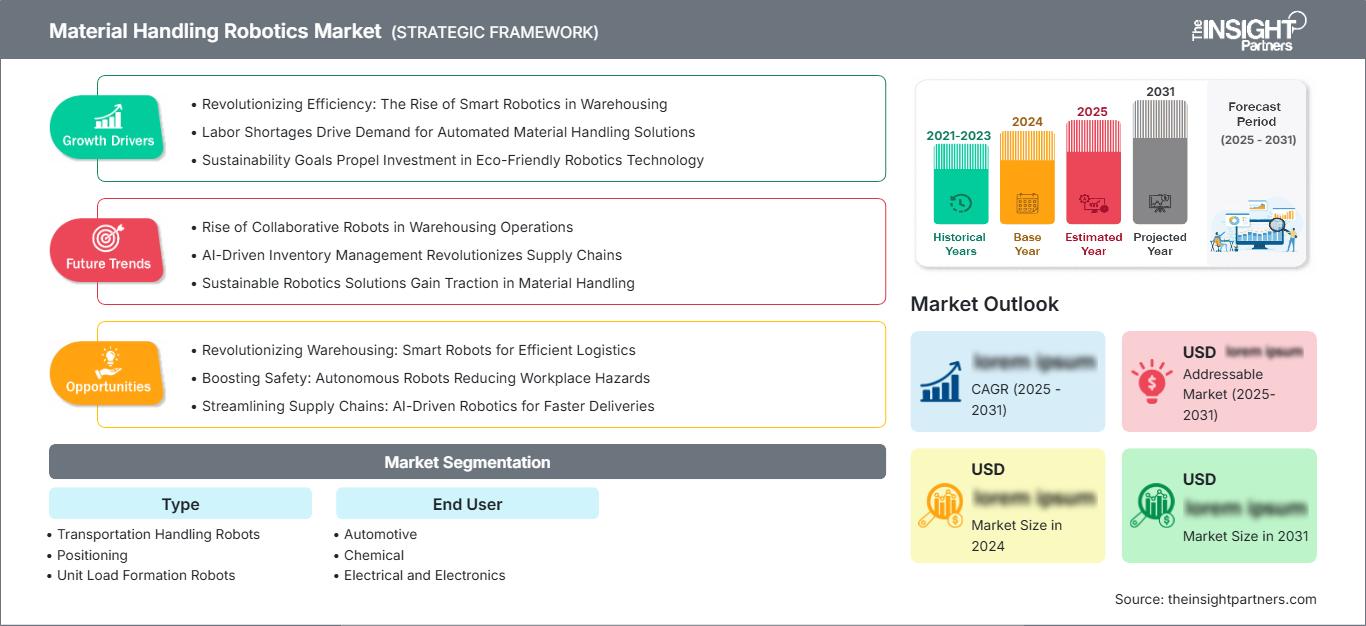
L'adoption mondiale de solutions logistiques et de production automatisées transforme les opérations industrielles à l'échelle planétaire. Le marché de la robotique de manutention, évalué à 26,43 milliards de dollars américains en 2025, devrait atteindre 69,26 milliards de dollars américains d'ici 2034, soit une croissance annuelle composée de 11,30 % entre 2026 et 2034. Cette croissance reflète l'augmentation des investissements dans l'automatisation au sein des secteurs de l'automobile, de l'électronique et de l'agroalimentaire, les fabricants privilégiant l'efficacité, la sécurité et la précision dans des environnements de production et d'entreposage de plus en plus complexes.
L'Amérique du Nord demeure le principal moteur du déploiement de l'automatisation avancée. La taille du marché de la robotique de manutention dans la région est soutenue par une forte dynamique de relocalisation et une pénurie de main-d'œuvre dans les secteurs de l'entreposage et de la fabrication. Ce marché devrait croître à un TCAC compris entre 10,5 % et 11,5 % entre 2026 et 2034. La région bénéficie de la présence de pôles de production automobile importants, de l'expansion du commerce électronique et de l'adoption précoce de robots mobiles autonomes intégrés aux systèmes de gestion d'entrepôt.
Analyse et perspectives du marché de la robotique de manutention
- L'Amérique du Nord détenait une part de marché estimée entre 21 et 24 % dans le secteur de la robotique de manutention en 2025 et devrait connaître une croissance annuelle composée de 10,7 à 11,5 % entre 2026 et 2034, sous l'effet de la relocalisation des activités, de la pénurie de main-d'œuvre et des investissements dans l'automatisation des entrepôts.
- Les États-Unis représentaient environ 83 à 86 % de la part de l'Amérique du Nord en 2025, soutenus par l'automatisation des processus dans les secteurs de l'automobile et du commerce électronique, avec un TCAC de 10,6 à 11,4 % jusqu'en 2034.
- L'Europe représentait 24 à 27 % du marché en 2025, avec un TCAC de 10,5 à 11,2 % entre 2026 et 2034, tirée par l'Allemagne et le Royaume-Uni dans un contexte de forte demande d'automatisation des secteurs automobile et des machines industrielles.
- La région Asie-Pacifique a dominé le marché avec une part de 41 à 45 % en 2025 et devrait connaître une croissance annuelle composée de 11,8 à 12,6 % jusqu'en 2034, sous l'impulsion de la Chine, du Japon et de la Corée du Sud, reflétant une production électronique dense et des programmes d'automatisation soutenus par les gouvernements.
- Segment le plus important : Les robots de manutention des transports ont dominé le marché avec une part de 26 à 29 % en 2025, avec un TCAC de 10,8 à 11,4 % entre 2026 et 2034, grâce à leur déploiement généralisé dans les secteurs de l'automobile et de l'entreposage.
- Segment à forte croissance : Les robots d'identification détiennent une part de marché de 12 à 15 % en 2025, avec un TCAC de 12,0 à 12,8 % jusqu'en 2034, alimenté par l'adoption croissante de la vision et du suivi basés sur l'IA.
- Principales entreprises analysées en détail : ABB Ltd., Comau SpA, DENSO Corporation, EFORT Intelligent Equipment Co., Ltd., Estun Automation Co., Ltd., FANUC Corporation, Hyundai Robotics, Kawasaki Heavy Industries, Ltd., KUKA AG (Midea Group) et Mitsubishi Electric Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'automatisation a considérablement évolué, les fabricants privilégiant désormais les systèmes robotiques flexibles, basés sur des capteurs, aux convoyeurs à trajectoire fixe pour le transport de charges variables. Initialement utilisée pour la manutention de matériaux lors de tâches répétitives comme la palettisation sur les chaînes de montage automobile, l'automatisation de la production est aujourd'hui optimisée par l'adoption des technologies cloud, des systèmes de vision industrielle et de la planification de trajectoires basée sur l'IA. Les fabricants privilégient également les conceptions modulaires, offrant flexibilité et reconfiguration rapide pour différents produits. Ces évolutions dynamisent le marché de la robotique de manutention.
Dans les années à venir, les investissements dans les systèmes robotiques s'étendront au-delà des sites de production traditionnels pour s'étendre aux marchés émergents comme l'Asie du Sud-Est et l'Amérique latine, qui développent leurs capacités industrielles. Les gouvernements proposent des incitations financières et des réglementations en matière de sécurité qui encouragent l'utilisation de robots automatisés pour la manutention des matériaux, au détriment des méthodes manuelles. On observe une augmentation des investissements dans les start-ups proposant des solutions robotiques pour les entrepôts, conjuguée à la baisse des coûts des capteurs et des processeurs.
Portée du rapport sur le marché de la robotique de manutention
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 26,43 milliards de dollars américains |
| Taille du marché d'ici 2034 | 69,26 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 11,30% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de la robotique de manutention
La croissance du marché de la robotique de manutention sera stimulée par l'essor du e-commerce, l'inflation des coûts de main-d'œuvre et la demande de productivité constante dans les entrepôts et les usines. Les constructeurs automobiles et d'appareils électroniques utilisent de plus en plus les robots pour les tâches répétitives de levage, de tri et de transport, ce qui permet de réduire les accidents du travail et d'accélérer les cycles de production. Sur les marchés matures où les salaires sont soumis à une forte pression, les fabricants n'ont d'autre choix que de se tourner vers la robotique pour remplacer la manutention manuelle, notamment dans les environnements exigeant des processus de fabrication de haute précision.
La chaîne de valeur comprend la fabrication du bras robotisé et de son contrôleur, les sociétés d'intégration et les utilisateurs finaux qui requièrent des systèmes d'automatisation personnalisés. L'approvisionnement en composants tels que les réducteurs, les servomoteurs et les capteurs est assuré par un nombre restreint de fournisseurs, tandis que les intégrateurs veillent à ce que les robots et leurs contrôleurs soient adaptés à l'agencement de production.
L'analyse du marché de la robotique de manutention révèle une forte concurrence entre les acteurs historiques du secteur et les fournisseurs de solutions d'automatisation spécialisées. Parmi eux, ABB Ltd., FANUC Corporation et KUKA AG (Groupe Midea) proposent une gamme complète de robots de transport, de palettisation et de stockage, tandis que DENSO Corporation et Mitsubishi Electric Corporation tirent profit de leurs relations privilégiées avec les clients des industries automobile et électronique. Des entreprises comme Comau SpA et Kawasaki Heavy Industries, Ltd. développent quant à elles leur offre de robots collaboratifs et de robots pour charges lourdes.
D'autres concurrents, tels que des entreprises chinoises et coréennes comme EFORT Intelligent Equipment Co., Ltd., Estun Automation Co., Ltd. et Hyundai Robotics, gagnent des parts de marché grâce à des offres compétitives et à des réseaux de service régionaux performants. Les entreprises investissent de plus en plus dans les systèmes de vision utilisant l'intelligence artificielle et d'autres innovations comme la navigation autonome et la modularité des robots.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de la robotique de manutention : Perspectives stratégiques
Perspectives régionales
Marché nord-américain de la robotique de manutention
L'Amérique du Nord représentait entre 21 et 24 % de la valeur totale du marché en 2025, ce qui en faisait la troisième région la plus importante en termes de contribution, après l'Asie-Pacifique et l'Europe. Cette croissance a été favorisée par les progrès réalisés dans l'industrie automobile, la manutention des composants aérospatiaux et le développement rapide des systèmes de traitement des commandes en ligne. La pénurie de main-d'œuvre persistante dans les secteurs de la logistique et de l'entreposage a accéléré le recours à la robotique pour des tâches répétitives telles que le levage, la palettisation et le transport, auparavant effectuées manuellement.
L'Amérique du Nord devrait connaître une croissance annuelle composée de 10,7 % à 11,5 % entre 2026 et 2034, portée par la relocalisation de la production, le soutien gouvernemental et les investissements dans les robots mobiles autonomes. Le Canada et le Mexique contribuent également à cette croissance en développant leurs activités d'assemblage automobile et électronique grâce à la mise en œuvre de solutions robotisées de transport et de stockage, répondant ainsi aux besoins de relocalisation.
Marché américain de la robotique de manutention
En 2025, les États-Unis ont contribué à hauteur d'environ 83 à 86 % au chiffre d'affaires du marché nord-américain des robots de manutention, grâce à la présence de la majorité des usines d'assemblage automobile, de l'industrie aérospatiale et des grands centres de distribution du pays. Les fabricants de robots, tels qu'ABB Ltd., FANUC Corporation et KUKA AG (Groupe Midea), disposent d'un solide réseau de vente et de service après-vente dans les usines automobiles du Midwest et du Sud-Est, ce qui facilite le déploiement et la maintenance des robots dans cet environnement à haute productivité.
Les robots mobiles autonomes sont considérés comme une application émergente dans le secteur de la logistique tierce partie, tandis que les cobots sont de plus en plus utilisés pour l'assistance aux machines dans les usines d'électronique et de machines industrielles. Le marché américain devrait connaître une croissance de 10,6 % à 11,4 % entre 2026 et 2034, grâce aux investissements dans l'automatisation des entrepôts, au renforcement des normes de sécurité au travail et à l'augmentation de la production nationale de semi-conducteurs et de batteries.
Marché européen de la robotique de manutention
En 2025, l'Europe détenait une part estimée entre 24 et 27 % du marché de la robotique de manutention, occupant ainsi la deuxième place des marchés régionaux après l'Asie-Pacifique. Cette croissance devrait se poursuivre entre 2026 et 2034, avec un taux de croissance annuel composé (TCAC) de 10,5 à 11,2 %, portée par des réglementations strictes en matière de sécurité au travail, une production automobile accrue et des investissements continus dans les usines intelligentes de l'Industrie 4.0 en Europe occidentale et centrale.
L'Allemagne est le leader du marché européen grâce à ses industries automobile et de machines industrielles performantes. KUKA AG (Groupe Midea), entreprise allemande, vient compléter la liste des acteurs présents sur le marché national, qui bénéficie également d'un solide réseau d'intégrateurs et d'une utilisation croissante de robots mobiles autonomes dans la logistique.
Le Royaume-Uni figure parmi les pays connaissant la plus forte croissance sur ce marché, grâce aux investissements dans l'automatisation des entrepôts pour les secteurs du e-commerce et de la distribution alimentaire. Les problématiques liées à la main-d'œuvre engendrées par le Brexit ont accéléré le déploiement de ces solutions dans les entreprises de logistique, tandis que l'intérêt croissant pour les robots collaboratifs contribue à l'essor de leur utilisation dans les petites unités de production. La France, l'Italie et l'Espagne participent également activement à la croissance du marché, notamment dans les secteurs de l'aérospatiale et de la manutention automobile.
Marché de la robotique de manutention en Asie-Pacifique
La région Asie-Pacifique dominait le marché de la robotique de manutention avec une part estimée entre 41 et 45 % en 2025, grâce à la forte concentration de sites de production électronique et automobile en Chine, au Japon et en Corée du Sud. La Chine demeure le principal contributeur, soutenue par d'importants programmes d'automatisation des usines et par l'expansion de ses capacités de production de robots dans le cadre des politiques nationales de modernisation industrielle.
La région devrait connaître une croissance annuelle composée de 11,8 à 12,6 % entre 2026 et 2034, l'Inde et l'Australie émergeant comme des marchés à forte adoption grâce à l'expansion de l'assemblage électronique et de l'automatisation logistique liée à l'exploitation minière, soutenues par des initiatives gouvernementales renforçant les chaînes d'approvisionnement régionales.
Marché de la robotique de manutention au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique demeurent une source de croissance émergente, sous l'impulsion des Émirats arabes unis et de l'Arabie saoudite, où la diversification des économies non pétrolières stimule les investissements dans les parcs logistiques, l'agroalimentaire et les zones de production industrielle nécessitant des systèmes de transport et de stockage automatisés.
La région devrait connaître une croissance annuelle composée de 11,0 à 11,8 % entre 2026 et 2034, l'Afrique du Sud et le reste de la région MENA adoptant progressivement l'automatisation dans les installations liées à l'exploitation minière et à la transformation alimentaire, grâce à la modernisation des infrastructures et aux incitations à la fabrication en zone franche.
Analyse de segmentation
Taper
La segmentation par type définit le périmètre du marché de la robotique de manutention, qui englobe les robots de transport, de positionnement, de formation de charges unitaires, de stockage, d'identification et de contrôle. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 10,9 % à 11,6 % entre 2026 et 2034, portée par la demande croissante de systèmes robotiques flexibles et multifonctionnels dans les secteurs de l'automobile, de l'électronique et de l'agroalimentaire.
- Robots de manutention et de transport : largement déployés pour le déplacement de matériaux entre les étapes de production, ces robots dominent les applications automobiles et d’entreposage, offrant une grande fiabilité pour le transport répétitif point à point dans des installations à grande échelle.
- Positionnement : Ces robots assurent un placement et un alignement précis des composants lors de l'assemblage, jouant un rôle essentiel dans la fabrication automobile et électronique où la précision des tolérances influe directement sur la qualité du produit.
- Robots de formation de charges unitaires : Utilisés pour les opérations de palettisation et de dépalettisation, ces robots regroupent les produits en charges stables pour le stockage et le transport, favorisant ainsi une utilisation efficace de l'espace d'entrepôt.
- Stockage : Les robots de stockage gèrent la récupération et le placement automatisés des marchandises dans les systèmes de rayonnage, améliorant ainsi la précision des stocks et l'efficacité de l'espace dans les centres de distribution à haute densité.
- Identification : Ces robots intègrent des systèmes de vision et de capteurs pour identifier, trier et suivre les articles tout au long des opérations de production et de logistique, permettant ainsi une gestion précise des stocks.
- Robots de contrôle : Servant de couche de coordination, les robots de contrôle gèrent le séquencement des tâches et la communication entre les flottes de robots, assurant des opérations synchronisées dans des environnements complexes à plusieurs robots.
Utilisateur final
Les secteurs utilisateurs finaux qui façonnent le marché comprennent l'automobile, la chimie, l'électronique et l'électrotechnique, les machines industrielles, ainsi que l'agroalimentaire, chacun ayant des priorités d'automatisation spécifiques. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 11,1 % à 11,8 % entre 2026 et 2034, les fabricants adoptant de plus en plus les systèmes robotisés de transport, de stockage et d'identification pour améliorer la productivité et la constance de leurs opérations.
- Automobile : Le secteur de la fabrication automobile, principal utilisateur final, repose fortement sur des systèmes robotisés de transport et de positionnement pour le déplacement des matériaux sur les chaînes de montage, en raison des volumes de production élevés.
- Industrie chimique : Les fabricants de produits chimiques utilisent des robots pour la manutention sécurisée des matières dangereuses, réduisant ainsi les risques d'exposition des travailleurs tout en assurant un dosage et un transport précis des substances sensibles.
- Électronique et électricité : Ce secteur exige des robots de haute précision pour la manipulation et l'identification de composants délicats, permettant des cycles de production rapides dans l'assemblage de semi-conducteurs et d'électronique grand public.
- Machines industrielles : Les fabricants de machines lourdes utilisent des robots pour le transport et le positionnement de composants de grande taille, améliorant ainsi la sécurité sur le lieu de travail et réduisant les temps de cycle à travers les étapes de fabrication.
- Agroalimentaire : Les exigences croissantes en matière d'hygiène et de traçabilité favorisent l'adoption de la robotique pour le tri et le stockage, minimisant les risques de contamination tout en prenant en charge les lignes de production à grande vitesse et sensibles à la température.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Automobile |
Haut |
Automatisation de l'assemblage |
Mature |
|
Chimique |
Moyen |
Manipulation dangereuse |
Mise à l'échelle |
|
Électricité et électronique |
Haut |
Tri de précision |
Mise à l'échelle |
|
Machines industrielles |
Moyen |
Manutention de composants lourds |
Mise à l'échelle |
|
Nourriture et boissons |
Moyen |
Emballage hygiénique |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché de la robotique de manutention
Demande croissante en matière de commerce électronique et d'automatisation des entrepôts
L'essor rapide du commerce électronique mondial engendre une pénurie de main-d'œuvre dans les entrepôts, contraignant les prestataires logistiques à automatiser les processus de transport, de stockage et de préparation de commandes grâce à la robotique. La livraison le jour même ou le lendemain exige une grande rapidité de manutention, difficilement atteignable par la seule force humaine lorsque le système fonctionne à pleine capacité. Des robots mobiles autonomes et des systèmes automatisés de stockage et de récupération sont utilisés pour accroître l'efficacité sans augmenter proportionnellement les effectifs. Ce facteur a pris une importance particulière en Amérique du Nord et dans certaines régions d'Asie-Pacifique, en raison de la croissance rapide de la superficie des centres de distribution.
Pénurie de main-d'œuvre et normes de sécurité au travail croissantes
Dans les pays développés, la pénurie de main-d'œuvre pour la manutention manuelle est constante, notamment dans les secteurs de la production et de la logistique, en raison du vieillissement de la population active et du manque d'intérêt pour les métiers physiquement exigeants. La robotique apporte une solution à ce problème : elle permet d'effectuer des tâches de levage, de déplacement et de tri de manière répétée, sans les risques sanitaires associés à la manutention manuelle. Les autorités réglementaires nord-américaines et européennes ont renforcé les normes de sécurité au travail, incitant ainsi les entreprises à automatiser leurs opérations de manutention afin de se prémunir contre les risques juridiques. Cette tendance ne se limite pas aux grandes entreprises : les PME industrielles considèrent également les robots comme indispensables à une production régulière.
Expansion des capacités de production de composants électroniques et de batteries
L'expansion rapide des capacités de production de semi-conducteurs, de batteries et d'électronique grand public génère une forte demande en robots de manutention de précision capables de manipuler des composants fragiles et de grande valeur. Aux États-Unis, en Corée du Sud, au Japon et dans certaines régions d'Europe, les nouvelles usines de fabrication et d'assemblage nécessitent des robots pour le positionnement, l'identification et le transport précis des composants, avec un risque de contamination minimal. Cette expansion des capacités, en partie due à la diversification des chaînes d'approvisionnement hors des zones de production concentrées, crée une demande récurrente d'intégration robotique dans les nouvelles installations. À mesure que les volumes de production augmentent, les fabricants privilégient de plus en plus les systèmes robotiques alliant rapidité, précision et traçabilité.
Tendances futures du marché de la robotique de manutention
Navigation autonome pilotée par l'IA et coordination de flotte
Les tendances émergentes du marché de la robotique de manutention indiquent une dépendance accrue aux systèmes de navigation pilotés par l'IA, permettant aux robots de fonctionner sans infrastructure fixe telle que des bandes magnétiques ou des marqueurs de guidage. La localisation et la cartographie simultanées visuelles permettent aux robots de s'adapter dynamiquement à l'évolution des configurations d'entrepôts et d'usines. Les logiciels de gestion de flottes coordonnent de plus en plus différents types de robots, notamment les unités de transport, de stockage et d'identification, au sein de plateformes numériques unifiées. À mesure que les installations développent leurs activités, cette transition vers des flottes de robots intelligents et autonomes devrait réduire les délais de mise en service et améliorer l'adaptabilité aux environnements de production et de distribution en constante évolution.
Convergence de la robotique avec les plateformes de jumeaux numériques et de simulation
Les fabricants adoptent de plus en plus la technologie des jumeaux numériques pour simuler les flux de manutention robotisée avant leur déploiement physique, réduisant ainsi les risques liés à la mise en œuvre et les temps d'arrêt. Cette convergence permet aux ingénieurs de tester virtuellement différents scénarios de débit, les risques de collision et les modifications d'agencement, raccourcissant ainsi les délais de mise en service des nouvelles lignes de production. Les plateformes de simulation dans le cloud permettent également la surveillance à distance et la maintenance prédictive, permettant aux opérateurs d'anticiper l'usure des composants avant que les pannes ne perturbent les opérations. À mesure que l'adoption des jumeaux numériques s'étend au-delà des grandes entreprises, les fabricants de taille moyenne devraient avoir accès à des outils de simulation plus abordables, accélérant encore l'intégration de la robotique.
Opportunités du marché de la robotique de manutention
Expansion dans le secteur manufacturier de taille moyenne et les économies émergentes
Les prévisions du marché de la robotique de manutention révèlent un potentiel considérable encore inexploité chez les entreprises manufacturières de taille moyenne qui, historiquement, n'ont pas eu accès aux capitaux nécessaires à l'automatisation. La baisse des coûts du matériel et la modularité des plateformes robotiques, plus faciles à déployer, lèvent les obstacles à l'adoption pour les petites unités de production en Asie du Sud-Est, en Europe de l'Est et en Amérique latine. Les modèles de financement d'équipements, notamment les solutions de robotique à la demande (RaaS), permettent aux fabricants d'adopter l'automatisation sans investissement initial important. Ceci offre aux fabricants et intégrateurs de robots la possibilité de développer des solutions simplifiées et économiques, adaptées aux petits volumes de production. À mesure que les bases de production régionales se développent, les entreprises qui mettent en place rapidement des réseaux de services sont en mesure de capter une part importante de cette demande émergente.
Intégration de la robotique aux systèmes de gestion d'entrepôt et aux systèmes ERP
L'intégration plus poussée entre les systèmes robotisés de manutention et les progiciels de gestion intégrée (ERP) ou les logiciels de gestion d'entrepôt (WMS) représente une opportunité majeure pour les fournisseurs de solutions. L'échange de données fluide permet une visibilité en temps réel des stocks, un réapprovisionnement prédictif et une répartition coordonnée des tâches entre opérateurs humains et robotisés. Les entreprises qui développent des architectures logicielles ouvertes et interopérables, compatibles avec plusieurs marques de robots et les systèmes d'entreprise existants, sont bien placées pour répondre à la demande des installations exploitant des parcs d'automatisation mixtes. Cette opportunité s'étend aux prestataires logistiques tiers qui recherchent une visibilité unifiée sur les opérations d'entrepôt de plusieurs clients, où la robotique intégrée peut améliorer sensiblement la précision des commandes.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -