
Mercado de robótica para manipulación de materiales: tamaño, crecimiento y previsiones 2034
Tamaño del mercado y pronósticos de la robótica para manipulación de materiales (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (robots de manipulación de transporte, posicionamiento, formación de unidades de carga, almacenamiento, identificación, robots de control); usuario final (automoción, química, eléctrica y electrónica, maquinaria industrial, alimentación y bebidas, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00007841
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 30, 2026


Tamaño del mercado en 2025
26.430 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
69.260 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
11,30 %
Índice de crecimiento
Mercado potencial
421.970 millones de dólares estadounidenses
(2026-2034)
La adopción global de soluciones automatizadas de logística y fabricación está transformando las operaciones industriales en todo el mundo. El mercado de robótica para manipulación de materiales alcanzó un valor de 26.430 millones de dólares en 2025 y se prevé que llegue a los 69.260 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 11,30 % entre 2026 y 2034. Esta trayectoria de crecimiento refleja el aumento de las inversiones en automatización en los sectores de automoción, electrónica y procesamiento de alimentos, a medida que los fabricantes priorizan la eficiencia, la seguridad y la precisión en entornos de producción y almacenamiento cada vez más complejos.
América del Norte continúa siendo un referente en la implementación de automatización avanzada, con un mercado de robótica para manipulación de materiales en la región impulsado por un fuerte impulso de relocalización de la producción y la escasez de mano de obra en los sectores de almacenamiento y manufactura. Se estima que la región crecerá a una tasa de crecimiento anual compuesta (CAGR) de entre el 10,5 % y el 11,5 % entre 2026 y 2034, beneficiándose de la densidad de centros de producción automotriz, la expansión de la logística del comercio electrónico y la temprana adopción de robots móviles autónomos integrados con sistemas de gestión de almacenes.
Análisis y perspectivas del mercado de la robótica para la manipulación de materiales
- En 2025, Norteamérica ostentaba una cuota de mercado estimada del 21-24% en el sector de la robótica para la manipulación de materiales, y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 10,7-11,5% entre 2026 y 2034, impulsada por la relocalización de la producción, la escasez de mano de obra y las inversiones en automatización de almacenes.
- En 2025, Estados Unidos representó aproximadamente entre el 83 % y el 86 % de la cuota de mercado de Norteamérica, impulsado por la automatización de la logística en los sectores automotriz y de comercio electrónico, con una tasa de crecimiento anual compuesta (CAGR) del 10,6 % al 11,4 % hasta 2034.
- Europa representó entre el 24 % y el 27 % del mercado en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 10,5 % al 11,2 % entre 2026 y 2034, liderada por Alemania y el Reino Unido en medio de una fuerte demanda de automatización de maquinaria industrial y automotriz.
- La región de Asia-Pacífico dominó el mercado con una cuota del 41-45% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 11,8-12,6% hasta 2034, liderada por China, Japón y Corea del Sur, lo que refleja la alta concentración de la fabricación de productos electrónicos y los programas de automatización respaldados por el gobierno.
- Segmento más grande : Los robots de manipulación de transporte lideraron con una participación del 26-29% en 2025, creciendo a una tasa de crecimiento anual compuesta (CAGR) del 10,8-11,4% entre 2026 y 2034, debido a su amplia implementación en los sectores automotriz y de almacenamiento.
- Segmento de alto crecimiento : Los robots de identificación representarán entre el 12 % y el 15 % de la cuota de mercado en 2025, con una expansión a una tasa compuesta anual del 12,0 % al 12,8 % hasta 2034, impulsada por la creciente adopción de sistemas de visión y seguimiento basados en inteligencia artificial.
- Empresas clave analizadas en detalle : ABB Ltd., Comau SpA, DENSO Corporation, EFORT Intelligent Equipment Co., Ltd., Estun Automation Co., Ltd., FANUC Corporation, Hyundai Robotics, Kawasaki Heavy Industries, Ltd., KUKA AG (Grupo Midea) y Mitsubishi Electric Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La tecnología de automatización ha avanzado considerablemente, ya que los fabricantes adoptan sistemas robóticos flexibles basados en sensores en lugar de sistemas de cintas transportadoras de trayectoria fija, que permiten mover cargas variables. La automatización se utilizó inicialmente para el movimiento de materiales en tareas repetitivas, como el paletizado en las líneas de montaje de automóviles. En los sistemas actuales, la producción automatizada se ha optimizado gracias a la adopción de tecnologías en la nube, sistemas de visión artificial y planificación de rutas basada en IA. Los fabricantes también están adoptando diseños modulares que permiten flexibilidad y una rápida reconfiguración entre diferentes productos. Estos cambios están contribuyendo positivamente al mercado de la robótica para la manipulación de materiales.
En los próximos años, las inversiones en sistemas robóticos se extenderán más allá de las bases de fabricación tradicionales hacia mercados emergentes como el sudeste asiático y Latinoamérica, que están desarrollando capacidades industriales. Los gobiernos ofrecen incentivos financieros y leyes de seguridad que fomentan el uso de robots automatizados para la manipulación de materiales, en lugar de métodos manuales. Se observa un aumento en las inversiones en empresas emergentes que ofrecen soluciones robóticas para almacenes, sumado a la disminución de los costos de sensores y procesadores.
Alcance del informe de mercado de robótica para manipulación de materiales
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 26.430 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 69.260 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 11,30% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de la robótica para la manipulación de materiales
El crecimiento del mercado de la robótica para la manipulación de materiales estará impulsado por el aumento del volumen del comercio electrónico, la inflación de los precios de la mano de obra y la demanda de un rendimiento constante en almacenes y plantas de fabricación. Los fabricantes de automóviles y dispositivos electrónicos utilizan cada vez más robots para tareas repetitivas de elevación, clasificación y transporte, lo que reduce las lesiones laborales y agiliza los ciclos de producción. En mercados consolidados, donde existe presión para aumentar los salarios, los fabricantes no tienen más remedio que recurrir a la robótica como alternativa a la manipulación manual de materiales, especialmente en entornos que exigen procesos de fabricación de alta precisión.
La cadena de valor incluye la fabricación del brazo robótico y el controlador, las empresas de integración y los usuarios finales que requieren sistemas de automatización personalizados. La cadena de suministro de componentes como reductores, servomotores y sensores se limita a unos pocos proveedores, mientras que los integradores se aseguran de que los robots y sus controladores se personalicen según la configuración de la planta de producción.
El análisis del mercado de robótica para manipulación de materiales muestra una intensa competencia entre los actores ya establecidos en la industria de la robótica industrial y los proveedores especializados en automatización. Entre otros, ABB Ltd., FANUC Corporation y KUKA AG (Grupo Midea) cuentan con una amplia cartera de productos que abarca robots de transporte, paletización y almacenamiento, mientras que DENSO Corporation y Mitsubishi Electric Corporation se benefician de sus sólidas relaciones con clientes de los sectores automotriz y de fabricación de productos electrónicos. Empresas como Comau SpA y Kawasaki Heavy Industries, Ltd. han estado ampliando su gama de robots colaborativos y de alta resistencia.
Otros competidores, como empresas chinas y coreanas como EFORT Intelligent Equipment Co., Ltd., Estun Automation Co., Ltd. y Hyundai Robotics, están ganando cuota de mercado gracias a sus ofertas rentables y sus rápidas redes de servicio regional. Las empresas están invirtiendo cada vez más en sistemas de visión que utilizan tecnología de IA y otras innovaciones como la navegación autónoma y la modularidad de los robots.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
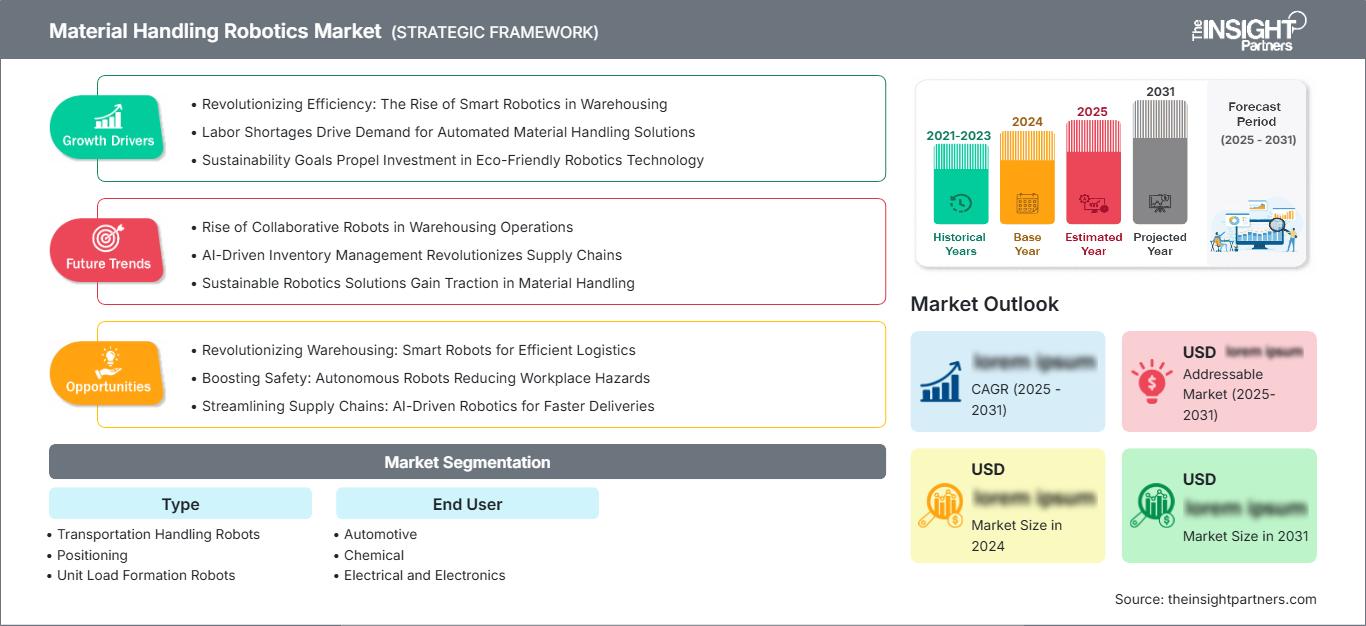
Mercado de la robótica para la manipulación de materiales: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de robótica para manipulación de materiales
América del Norte representó entre el 21 % y el 24 % del valor en 2025, convirtiéndose en la tercera región más importante en términos de contribución al mercado, después de Asia Pacífico y Europa. Este crecimiento se ha visto impulsado por los avances en la industria automotriz, el manejo de componentes aeroespaciales y los sistemas de gestión de pedidos de comercio electrónico de rápido crecimiento. La continua escasez de mano de obra en las operaciones de logística y almacenamiento ha acelerado el uso de la robótica para tareas repetitivas como el levantamiento, la paletización y el transporte, que antes se realizaban manualmente.
Se prevé que Norteamérica experimente un crecimiento anual compuesto (CAGR) del 10,7 % al 11,5 % entre 2026 y 2034, impulsado por la relocalización de la producción, el apoyo gubernamental y las inversiones en robots móviles autónomos. Además, Canadá y México contribuyen a este crecimiento mediante el aumento de sus operaciones de ensamblaje de automóviles y productos electrónicos, implementando soluciones robóticas de transporte y almacenamiento para satisfacer las necesidades de producción en países cercanos.
Mercado estadounidense de robótica para manipulación de materiales
En 2025, Estados Unidos representó aproximadamente entre el 83 % y el 86 % de los ingresos por robots de manipulación de materiales en Norteamérica, debido a la presencia de la mayoría de las plantas de ensamblaje de automóviles, la industria aeroespacial y los grandes centros de distribución del país. Fabricantes de robots como ABB Ltd., FANUC Corporation y KUKA AG (Grupo Midea) cuentan con una sólida red de ventas y servicio posventa en las plantas de fabricación de automóviles del Medio Oeste y el sureste del país, lo que facilita la implementación y el mantenimiento de los robots en entornos de alta productividad.
Los robots móviles autónomos se perfilan como una aplicación emergente en el sector de la logística de terceros, mientras que los cobots se utilizan cada vez más para el manejo de maquinaria en fábricas de electrónica y maquinaria industrial. Se prevé que el mercado estadounidense experimente un crecimiento del 10,6 % al 11,4 % entre 2026 y 2034 debido a las inversiones en automatización de almacenes, las estrictas normas de seguridad laboral y el aumento de la producción nacional de semiconductores y baterías.
Mercado europeo de robótica para la manipulación de materiales
Europa representó una cuota estimada del 24-27% del mercado de robótica para manipulación de materiales en 2025 y ocupó el segundo lugar en los mercados regionales después de Asia Pacífico. Se espera que el crecimiento continúe durante el período 2026-2034 a una tasa de crecimiento anual compuesta (CAGR) del 10,5-11,2%, impulsado por las estrictas regulaciones en materia de seguridad laboral, el aumento de la producción automotriz y la continua inversión en fábricas inteligentes basadas en la Industria 4.0 en Europa Occidental y Central.
Alemania es el país líder del mercado europeo gracias a sus sólidas industrias de automoción y maquinaria industrial. KUKA AG (Grupo Midea), empresa alemana, se suma a la lista de actores del sector en el país, además de contar con una amplia red de integradores y un uso cada vez mayor de robots móviles autónomos en logística.
El Reino Unido es uno de los países de mayor crecimiento en este mercado gracias a la inversión en automatización de almacenes en los sectores del comercio electrónico y la distribución de alimentos. Los problemas laborales derivados del Brexit han impulsado la tasa de implementación en las empresas de logística, mientras que el interés por los robots colaborativos sigue incrementando su despliegue en pequeñas plantas de fabricación. Francia, Italia y España también contribuyen de forma constante al mercado, centrándose en la manipulación de materiales en los sectores aeroespacial y automotriz.
Mercado de robótica para manipulación de materiales en la región Asia-Pacífico
La región Asia-Pacífico lideró el mercado de robótica para manipulación de materiales con una cuota estimada del 41-45% en 2025, impulsada por la alta concentración de fábricas de electrónica y automoción en China, Japón y Corea del Sur. China sigue siendo el principal contribuyente, gracias a los programas de automatización industrial a gran escala y a la expansión de la capacidad de fabricación de robots a nivel nacional, en el marco de las políticas de modernización industrial del país.
Se prevé que la región crezca a una tasa de crecimiento anual compuesta (TCAC) del 11,8 % al 12,6 % entre 2026 y 2034, con India y Australia emergiendo como mercados de rápida adopción en medio de la expansión del ensamblaje de productos electrónicos y la automatización logística vinculada a la minería, respaldados por iniciativas gubernamentales que fortalecen las cadenas de suministro regionales.
Mercado de robótica para manipulación de materiales en Oriente Medio y África
Oriente Medio y África siguen siendo un contribuyente emergente, liderados por los Emiratos Árabes Unidos y Arabia Saudí, donde la diversificación de las economías, alejándose de las basadas en el petróleo, está impulsando la inversión en parques logísticos, procesamiento de alimentos y zonas de fabricación industrial que requieren sistemas automatizados de transporte y almacenamiento.
Se prevé que la región se expanda a una tasa de crecimiento anual compuesta (TCAC) del 11,0 % al 11,8 % entre 2026 y 2034, a medida que Sudáfrica y el resto de Oriente Medio y África adopten gradualmente la automatización en las instalaciones vinculadas a la minería y al procesamiento de alimentos, con el apoyo de la modernización de la infraestructura y los incentivos a la fabricación en las zonas francas.
Análisis de segmentación
Tipo
La segmentación por tipo define el alcance del mercado de robótica para manipulación de materiales, que abarca robots de transporte, posicionamiento, formación de unidades de carga, almacenamiento, identificación y control. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (CAGR) del 10,9 % al 11,6 % entre 2026 y 2034, impulsado por la creciente demanda de sistemas robóticos multifuncionales y flexibles en los sectores automotriz, electrónico y de procesamiento de alimentos.
- Robots de manipulación para el transporte : Ampliamente utilizados para el traslado de materiales entre las distintas etapas de producción, estos robots predominan en las aplicaciones de automoción y almacenamiento, ofreciendo una alta fiabilidad para el transporte repetitivo punto a punto en instalaciones de gran tamaño.
- Posicionamiento : Estos robots garantizan la colocación y alineación precisas de los componentes durante el ensamblaje, desempeñando un papel fundamental en la fabricación de automóviles y productos electrónicos, donde la precisión de las tolerancias afecta directamente a la calidad del producto.
- Robots para la formación de unidades de carga : Utilizados para operaciones de paletizado y despaletizado, estos robots consolidan los productos en cargas estables para su almacenamiento y transporte, lo que permite una utilización eficiente del espacio del almacén.
- Almacenamiento : Los robots de almacenamiento gestionan la recuperación y colocación automatizadas de mercancías dentro de los sistemas de estanterías, mejorando la precisión del inventario y la eficiencia del espacio en los centros de distribución de alta densidad.
- Identificación : Estos robots integran sistemas de visión y sensores para identificar, clasificar y rastrear artículos en todas las operaciones de producción y logística, lo que permite una gestión precisa del inventario.
- Robots de control : Al funcionar como capa de coordinación, los robots de control gestionan la secuenciación de tareas y la comunicación entre flotas de robots, lo que garantiza operaciones sincronizadas en entornos complejos con múltiples robots.
Usuario final
Entre los sectores de usuarios finales que dan forma al mercado se incluyen el automotriz, el químico, el eléctrico y electrónico, el de maquinaria industrial y el de alimentos y bebidas, cada uno con prioridades de automatización distintas. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 11,1 % al 11,8 % entre 2026 y 2034, a medida que los fabricantes adopten cada vez más sistemas robóticos de transporte, almacenamiento e identificación para mejorar el rendimiento y la uniformidad.
- Automoción : El segmento de usuarios finales más grande, la fabricación de automóviles, depende en gran medida de los sistemas robóticos de transporte y posicionamiento para el movimiento de materiales en la línea de montaje, impulsado por los altos volúmenes de producción.
- Industria química : Los fabricantes de productos químicos emplean robots para manipular materiales peligrosos de forma segura, reduciendo los riesgos de exposición de los trabajadores y garantizando al mismo tiempo la dosificación y el transporte precisos de sustancias sensibles.
- Electricidad y electrónica : Este sector exige robots de alta precisión para la manipulación e identificación de componentes delicados, lo que permite ciclos de producción rápidos en el ensamblaje de semiconductores y productos electrónicos de consumo.
- Maquinaria industrial : Los fabricantes de maquinaria pesada utilizan robots para transportar y posicionar componentes de gran tamaño, lo que mejora la seguridad en el lugar de trabajo y reduce los tiempos de ciclo en todas las etapas de fabricación.
- Alimentos y bebidas : Las crecientes exigencias de higiene y trazabilidad impulsan la adopción de la robótica para la clasificación y el almacenamiento, minimizando los riesgos de contaminación y, al mismo tiempo, dando soporte a líneas de alta velocidad y sensibles a la temperatura.
Resumen de la oportunidad
|
Usuario final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Automotor |
Alto |
Automatización del ensamblaje |
Maduro |
|
Químico |
Medio |
Manipulación de materiales peligrosos |
Escalada |
|
Electricidad y electrónica |
Alto |
Clasificación de precisión |
Escalada |
|
Maquinaria industrial |
Medio |
Manipulación de componentes pesados |
Escalada |
|
Alimentos y bebidas |
Medio |
Envases higiénicos |
Emergente |
Factores que impulsan el crecimiento del mercado de la robótica para la manipulación de materiales y análisis de su impacto
Creciente demanda de comercio electrónico y automatización de almacenes
La rápida expansión del comercio electrónico global está provocando escasez de personal en los almacenes, lo que obliga a los proveedores de servicios logísticos a automatizar los procesos de transporte, almacenamiento y preparación de pedidos mediante robótica. La entrega en el mismo día o al día siguiente exige una alta velocidad de movimiento de materiales, difícil de mantener con mano de obra cuando el sistema opera a plena capacidad. Se están utilizando robots móviles autónomos y sistemas automatizados de almacenamiento y recuperación para aumentar la eficiencia sin un incremento proporcional de la plantilla. Este factor ha cobrado especial relevancia en Norteamérica y algunas regiones de Asia-Pacífico debido al rápido crecimiento de la superficie de los centros de distribución.
Escasez de mano de obra y aumento de las normas de seguridad laboral.
En los países desarrollados, existe una escasez constante de operarios para la manipulación manual de materiales en las operaciones de fabricación y logística, debido al envejecimiento de la población activa y a la falta de interés por este tipo de trabajos físicamente exigentes. Este problema se resuelve mediante la robótica, que puede realizar tareas repetitivas de elevación, traslado y clasificación sin los mismos riesgos para la salud que conllevan las acciones humanas. Las autoridades reguladoras norteamericanas y europeas han elevado los estándares de seguridad en los lugares de trabajo, lo que ha llevado a las empresas a automatizar sus operaciones de manipulación de materiales para evitar responsabilidades legales. Esta tendencia no se limita a las grandes empresas, ya que los fabricantes medianos consideran que los robots son necesarios para una producción constante.
Expansión de la capacidad de fabricación de productos electrónicos y baterías.
La rápida expansión de la capacidad de fabricación de semiconductores, baterías y electrónica de consumo está generando una demanda sustancial de robots de manipulación de materiales de precisión, capaces de manejar componentes delicados y de alto valor. Las nuevas plantas de fabricación y ensamblaje en Estados Unidos, Corea del Sur, Japón y algunas partes de Europa requieren robots para el posicionamiento, la identificación y el transporte precisos de componentes con un riesgo mínimo de contaminación. Esta expansión de la capacidad, impulsada en parte por la diversificación de la cadena de suministro fuera de las regiones de fabricación concentradas, está creando una demanda recurrente de integración robótica en las instalaciones de nueva construcción. A medida que aumentan los volúmenes de producción, los fabricantes priorizan cada vez más los sistemas robóticos que combinan velocidad, precisión y trazabilidad.
Tendencias futuras del mercado de la robótica para la manipulación de materiales
Navegación autónoma y coordinación de flotas impulsadas por IA
Las tendencias emergentes del mercado de la robótica para la manipulación de materiales apuntan a una mayor dependencia de los sistemas de navegación basados en IA, que permiten a los robots operar sin infraestructura fija como bandas magnéticas o marcadores de guía. La localización y el mapeo visuales simultáneos permiten a los robots adaptarse dinámicamente a los cambios en la distribución de almacenes y fábricas. El software de gestión de flotas coordina cada vez más múltiples tipos de robots, incluyendo unidades de transporte, almacenamiento e identificación, dentro de plataformas digitales unificadas. A medida que las instalaciones amplían sus operaciones, se espera que este cambio hacia flotas robóticas inteligentes y autoorganizadas reduzca el tiempo de puesta en marcha y mejore la adaptabilidad en entornos de producción y distribución en constante evolución.
Convergencia de la robótica con plataformas de gemelos digitales y simulación.
Los fabricantes están adoptando cada vez más la tecnología de gemelos digitales para simular los flujos de trabajo de manipulación robótica de materiales antes de su implementación física, lo que reduce el riesgo de implementación y el tiempo de inactividad. Esta convergencia permite a los ingenieros probar virtualmente escenarios de rendimiento, riesgos de colisión y cambios de diseño, acortando los plazos de puesta en marcha de las nuevas líneas de producción. Las plataformas de simulación basadas en la nube también permiten la monitorización remota y el mantenimiento predictivo, lo que permite a los operarios anticipar el desgaste de los componentes antes de que los fallos interrumpan las operaciones. A medida que la adopción de gemelos digitales se extiende más allá de las grandes empresas, se espera que los fabricantes medianos tengan acceso a herramientas de simulación más asequibles, lo que acelerará aún más la integración robótica.
Oportunidades de mercado en robótica para manipulación de materiales
Expansión hacia la manufactura de tamaño mediano y las economías emergentes.
Las previsiones del mercado de robótica para manipulación de materiales indican un considerable potencial sin explotar entre los fabricantes medianos que históricamente han carecido de acceso a capital para la automatización. La disminución de los costes de hardware y las plataformas robóticas modulares y de fácil implementación están reduciendo las barreras de adopción para las instalaciones de producción más pequeñas en el sudeste asiático, Europa del Este y América Latina. Los modelos de financiación de equipos, incluidos los acuerdos de robótica como servicio, permiten a los fabricantes adoptar la automatización sin una inversión inicial significativa. Esto abre oportunidades para que los fabricantes e integradores de robots desarrollen soluciones simplificadas y rentables adaptadas a volúmenes de producción más pequeños. A medida que se expanden las bases de fabricación regionales, las empresas que establezcan redes de servicio tempranas tienen la posibilidad de captar una parte desproporcionada de esta demanda emergente.
Integración de la robótica con los sistemas de gestión de almacenes y ERP.
La mayor integración entre los sistemas robóticos de manipulación de materiales y el software de planificación de recursos empresariales o de gestión de almacenes representa una importante oportunidad para los proveedores de soluciones. El intercambio fluido de datos permite la visibilidad del inventario en tiempo real, la reposición predictiva y la asignación coordinada de tareas entre operarios humanos y robóticos. Las empresas que desarrollan arquitecturas de software abiertas e interoperables, compatibles con múltiples marcas de robots y sistemas empresariales existentes, están en posición de captar la demanda de instalaciones que operan flotas de automatización mixtas. Esta oportunidad se extiende a los proveedores de logística de terceros que buscan una visibilidad unificada en las operaciones de almacén de múltiples clientes, donde la robótica integrada puede mejorar significativamente la precisión de los pedidos.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -