
Mercato della robotica per manipulazione di materiali: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato della robotica per la movimentazione dei materiali (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (robot per la movimentazione dei trasporti, robot di posizionamento, robot per la formazione di unità di carico, robot di stoccaggio, robot di identificazione e di controllo); utente finale (settore automobilistico, chimico, elettrico ed elettronico, macchinari industriali, alimentare e delle bevande, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00007841
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 30, 2026


Dimensioni del mercato nel 2025
26,43 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
69,26 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
11,30 %
Tasso di crescita
Mercato di riferimento
421,97 miliardi di dollari USA
(2026-2034)
L'adozione globale di soluzioni automatizzate per la logistica e la produzione sta trasformando le operazioni industriali in tutto il mondo. Il mercato della robotica per la movimentazione dei materiali (MRP) valeva 26,43 miliardi di dollari nel 2025 e si prevede che raggiungerà i 69,26 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) dell'11,30% tra il 2026 e il 2034. Questa traiettoria di crescita riflette i crescenti investimenti nell'automazione nei settori automobilistico, elettronico e alimentare, poiché i produttori danno priorità all'efficienza, alla sicurezza e alla precisione in ambienti di produzione e stoccaggio sempre più complessi.
Il Nord America continua a essere il fulcro dell'implementazione dell'automazione avanzata, con le dimensioni del mercato della robotica per la movimentazione dei materiali (MRP) nella regione sostenute da un forte slancio di rientro delle produzioni in patria e dalla carenza di manodopera nei settori della logistica e della produzione. Si stima che la regione crescerà a un tasso annuo composto (CAGR) compreso tra il 10,5% e l'11,5% dal 2026 al 2034, beneficiando della presenza di numerosi centri di produzione automobilistica, dell'espansione della logistica per l'e-commerce e della precoce adozione di robot mobili autonomi integrati con i sistemi di gestione del magazzino.
Analisi e approfondimenti sul mercato della robotica per la movimentazione dei materiali
- Nel 2025, il Nord America deteneva una quota di mercato stimata tra il 21% e il 24% nel settore della robotica per la movimentazione dei materiali e si prevede che crescerà a un tasso annuo composto (CAGR) del 10,7-11,5% tra il 2026 e il 2034, trainata dal rientro delle produzioni in patria, dalla carenza di manodopera e dagli investimenti nell'automazione dei magazzini.
- Nel 2025, gli Stati Uniti rappresentavano circa l'83-86% della quota nordamericana, grazie al supporto dell'automazione della logistica nel settore automobilistico e dell'e-commerce, con un tasso di crescita annuo composto (CAGR) del 10,6-11,4% fino al 2034.
- Nel 2025 l'Europa rappresentava il 24-27% del mercato, con una crescita annua composta (CAGR) del 10,5-11,2% tra il 2026 e il 2034, trainata da Germania e Regno Unito grazie alla forte domanda di automazione nel settore automobilistico e dei macchinari industriali.
- La regione Asia-Pacifico ha dominato con una quota del 41-45% nel 2025 ed è destinata a crescere a un tasso annuo composto (CAGR) dell'11,8-12,6% fino al 2034, trainata da Cina, Giappone e Corea del Sud, grazie all'elevata densità di produzione di elettronica e ai programmi di automazione sostenuti dai governi.
- Segmento più ampio : i robot per la movimentazione dei trasporti hanno dominato il mercato con una quota del 26-29% nel 2025, crescendo a un CAGR del 10,8-11,4% tra il 2026 e il 2034, grazie alla loro ampia diffusione nei settori automobilistico e della logistica.
- Segmento ad alta crescita : i robot di identificazione deterranno una quota di mercato del 12-15% nel 2025, espandendosi a un CAGR del 12,0-12,8% fino al 2034, grazie alla crescente adozione di sistemi di visione e tracciamento basati sull'intelligenza artificiale.
- Aziende chiave analizzate nel dettaglio : ABB Ltd., Comau SpA, DENSO Corporation, EFORT Intelligent Equipment Co., Ltd., Estun Automation Co., Ltd., FANUC Corporation, Hyundai Robotics, Kawasaki Heavy Industries, Ltd., KUKA AG (Midea Group) e Mitsubishi Electric Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La tecnologia di automazione ha fatto molta strada, con i produttori che adottano sistemi robotici flessibili basati su sensori, in sostituzione dei tradizionali sistemi di trasporto a percorso fisso, adatti alla movimentazione di carichi variabili. Inizialmente, l'automazione veniva impiegata per la movimentazione di materiali in attività ripetitive, come la pallettizzazione nelle linee di assemblaggio automobilistiche. Nei sistemi odierni, la produzione automatizzata è stata ulteriormente migliorata grazie all'adozione di tecnologie cloud, sistemi di visione artificiale e pianificazione del percorso basata sull'intelligenza artificiale. I produttori stanno inoltre adottando design modulari che consentono flessibilità e rapida riconfigurazione per diversi prodotti. Questi cambiamenti stanno contribuendo positivamente al mercato della robotica per la movimentazione dei materiali.
Nei prossimi anni, gli investimenti nei sistemi robotici si estenderanno dai tradizionali settori manifatturieri ai mercati emergenti come il Sud-est asiatico e l'America Latina, che stanno sviluppando le proprie capacità industriali. I governi offrono incentivi finanziari e normative di sicurezza che incoraggiano l'utilizzo di robot automatizzati per la movimentazione dei materiali, in sostituzione dei metodi manuali. Si registra un aumento degli investimenti in startup che offrono soluzioni robotiche per i magazzini, complice anche la diminuzione dei costi di sensori e processori.
Ambito del rapporto sul mercato della robotica per la movimentazione dei materiali
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 26,43 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 69,26 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 11,30% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato della robotica per la movimentazione dei materiali
La crescita del mercato della robotica per la movimentazione dei materiali sarà trainata dall'aumento dei volumi dell'e-commerce, dall'inflazione dei costi del lavoro e dalla domanda di una produttività costante nei magazzini e negli impianti di produzione. I produttori di automobili e dispositivi elettronici utilizzano sempre più robot per attività ripetitive di sollevamento, smistamento e trasporto, garantendo così una riduzione degli infortuni sul lavoro e tempi di ciclo più rapidi. Nei mercati maturi, dove la pressione sugli aumenti salariali è forte, i produttori non hanno altra scelta che rivolgersi alla robotica come alternativa alla movimentazione manuale dei materiali, soprattutto in ambienti che richiedono processi produttivi di alta precisione.
La catena del valore comprende la produzione del braccio robotico e del relativo sistema di controllo, le aziende di integrazione e gli utenti finali che necessitano di sistemi di automazione personalizzati. La catena di fornitura di componenti come riduttori, servomotori e sensori è limitata a pochi fornitori, mentre gli integratori si assicurano che i robot e i relativi sistemi di controllo siano personalizzati in base al layout di produzione.
L'intensità competitiva nell'analisi del mercato della robotica per la movimentazione dei materiali è caratterizzata da un mix di attori già presenti nel settore della robotica industriale e fornitori di automazione specializzati. Tra gli altri, ABB Ltd., FANUC Corporation e KUKA AG (Midea Group) vantano un portafoglio completo che comprende robot per il trasporto, la pallettizzazione e lo stoccaggio, mentre DENSO Corporation e Mitsubishi Electric Corporation beneficiano delle loro solide relazioni con i clienti nei settori automobilistico e della produzione di elettronica. Aziende come Comau SpA e Kawasaki Heavy Industries, Ltd. hanno ampliato la loro gamma di robot collaborativi e per carichi pesanti.
Altri concorrenti, come aziende cinesi e coreane tra cui EFORT Intelligent Equipment Co., Ltd., Estun Automation Co., Ltd. e Hyundai Robotics, stanno conquistando quote di mercato grazie a offerte economicamente vantaggiose e a rapide reti di assistenza regionali. Le aziende stanno investendo sempre di più in sistemi di visione che utilizzano la tecnologia AI e in altre innovazioni come la navigazione autonoma e la modularità dei robot.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
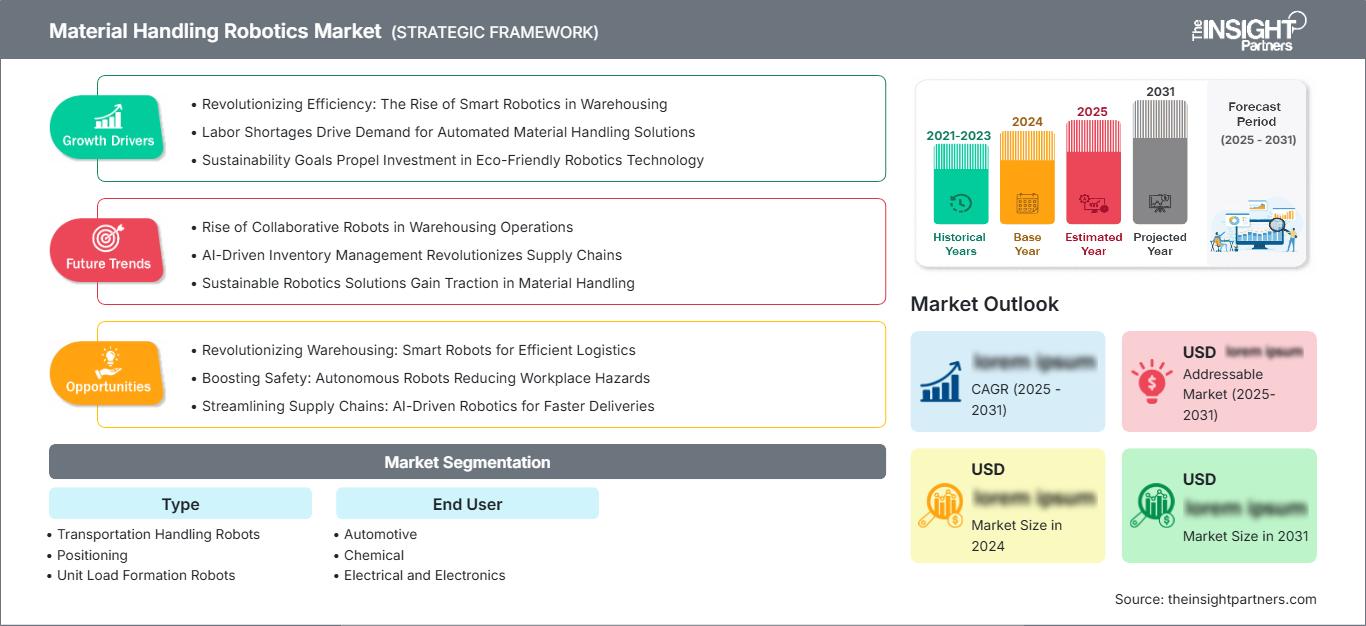
Mercato della robotica per la movimentazione dei materiali: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano della robotica per la movimentazione dei materiali
Nel 2025, il Nord America deteneva una quota di mercato compresa tra il 21% e il 24%, posizionandosi al terzo posto dopo l'Asia-Pacifico e l'Europa. Questa crescita è stata favorita dai progressi nel settore automobilistico, nella gestione dei componenti aerospaziali e dai sistemi di evasione degli ordini e-commerce in rapida espansione. La persistente carenza di manodopera nelle operazioni di logistica e magazzinaggio ha accelerato l'utilizzo della robotica per attività ripetitive come il sollevamento, la pallettizzazione e il trasporto, che in precedenza venivano svolte manualmente.
Si prevede che il Nord America crescerà con un CAGR del 10,7%-11,5% nel periodo 2026-2034 grazie alle tendenze di reshoring, al sostegno governativo e agli investimenti in robot mobili autonomi. Inoltre, Canada e Messico contribuiscono alla crescita attraverso l'espansione delle attività di assemblaggio nel settore automobilistico ed elettronico, implementando soluzioni robotizzate di trasporto e stoccaggio per soddisfare le esigenze di nearshoring.
Mercato statunitense della robotica per la movimentazione dei materiali
Nel 2025, gli Stati Uniti hanno contribuito per circa l'83-86% al fatturato nordamericano dei robot per la movimentazione dei materiali, grazie alla presenza della maggior parte degli stabilimenti di assemblaggio automobilistico, dell'industria aerospaziale e dei grandi centri di distribuzione. I produttori di robot, come ABB Ltd., FANUC Corporation e KUKA AG (Midea Group), dispongono di una solida rete di vendita e assistenza post-vendita negli impianti di produzione automobilistica del Midwest e del Sud-Est, il che facilita l'installazione e la manutenzione dei robot in un ambiente altamente produttivo.
I robot mobili autonomi sono considerati un'applicazione emergente nel settore della logistica conto terzi, mentre i cobot vengono sempre più utilizzati per l'asservimento di macchinari negli stabilimenti di elettronica e macchinari industriali. Si prevede che il mercato statunitense registrerà una crescita del 10,6-11,4% nel periodo 2026-2034 grazie agli investimenti nell'automazione dei magazzini, alle rigorose normative in materia di sicurezza sul lavoro e all'aumento della produzione nazionale di semiconduttori e batterie.
Mercato europeo della robotica per la movimentazione dei materiali
Nel 2025, l'Europa deteneva una quota stimata del 24-27% nel mercato della robotica per la movimentazione dei materiali, posizionandosi al secondo posto tra i mercati regionali dopo l'Asia-Pacifico. Si prevede che la crescita continuerà nel periodo 2026-2034 con un tasso di crescita annuo composto (CAGR) del 10,5-11,2%, trainata da normative più severe in materia di sicurezza sul lavoro, dall'aumento della produzione automobilistica e dai continui investimenti in fabbriche intelligenti basate sull'Industria 4.0 nell'Europa occidentale e centrale.
La Germania è leader nel mercato europeo grazie alla solidità dei suoi settori automobilistico e dei macchinari industriali. KUKA AG (Midea Group), azienda tedesca, si aggiunge alla lista degli operatori presenti nel paese, forte di una solida rete di integratori e di un crescente utilizzo di robot mobili autonomi nella logistica.
Il Regno Unito è uno dei paesi in più rapida crescita in questo mercato, grazie agli investimenti nell'automazione dei magazzini nei settori dell'e-commerce e della distribuzione alimentare. Le problematiche relative al lavoro emerse a seguito della Brexit hanno accelerato il tasso di implementazione nelle aziende di logistica, mentre l'interesse per i robot collaborativi continua ad aumentare le installazioni nei piccoli impianti di produzione. Anche Francia, Italia e Spagna contribuiscono in modo significativo al mercato, concentrandosi sui settori aerospaziale e automobilistico.
Mercato della robotica per la movimentazione dei materiali nella regione Asia-Pacifico
La regione Asia-Pacifico ha guidato il mercato della robotica per la movimentazione dei materiali con una quota stimata tra il 41% e il 45% nel 2025, trainata dalla presenza di un'elevata concentrazione di aziende produttrici di elettronica e automobili in Cina, Giappone e Corea del Sud. La Cina rimane il principale contributore, grazie a programmi di automazione industriale su larga scala e all'espansione della capacità produttiva interna di robot, nell'ambito delle politiche nazionali di ammodernamento industriale.
Si prevede che la regione crescerà a un tasso annuo composto (CAGR) dell'11,8-12,6% tra il 2026 e il 2034, con India e Australia che si affermeranno come mercati in rapida adozione, grazie all'espansione dell'assemblaggio di componenti elettronici e all'automazione della logistica legata al settore minerario, supportate da iniziative governative volte a rafforzare le catene di approvvigionamento regionali.
Mercato della robotica per la movimentazione dei materiali in Medio Oriente e Africa
Il Medio Oriente e l'Africa continuano a essere un contributore emergente, guidati dagli Emirati Arabi Uniti e dall'Arabia Saudita, dove la diversificazione delle economie, che si allontanano da quelle basate sul petrolio, sta stimolando gli investimenti in parchi logistici, impianti di trasformazione alimentare e zone di produzione industriale che richiedono sistemi automatizzati di trasporto e stoccaggio.
Si prevede che la regione crescerà a un tasso annuo composto (CAGR) dell'11,0-11,8% tra il 2026 e il 2034, con il Sudafrica e il resto del Medio Oriente e dell'Africa che adotteranno gradualmente l'automazione negli impianti legati all'industria mineraria e alla trasformazione alimentare, supportati dalla modernizzazione delle infrastrutture e dagli incentivi per la produzione nelle zone franche.
Analisi di segmentazione
Tipo
La segmentazione per tipologia definisce l'ambito del mercato della robotica per la movimentazione dei materiali, che comprende robot per il trasporto, il posizionamento, la formazione di unità di carico, lo stoccaggio, l'identificazione e il controllo. Si prevede che questo segmento crescerà a un CAGR del 10,9-11,6% tra il 2026 e il 2034, trainato dalla crescente domanda di sistemi robotici flessibili e multifunzionali nei settori automobilistico, elettronico e dell'industria alimentare.
- Robot per la movimentazione dei materiali : ampiamente utilizzati per spostare materiali tra le diverse fasi di produzione, questi robot dominano le applicazioni nel settore automobilistico e della logistica, offrendo un'elevata affidabilità per il trasporto ripetitivo punto a punto all'interno di grandi strutture.
- Posizionamento : questi robot garantiscono il posizionamento e l'allineamento precisi dei componenti durante l'assemblaggio, svolgendo un ruolo fondamentale nella produzione automobilistica ed elettronica, dove la precisione delle tolleranze influisce direttamente sulla qualità del prodotto.
- Robot per la formazione di unità di carico : utilizzati per le operazioni di pallettizzazione e depallettizzazione, questi robot consolidano i prodotti in carichi stabili per lo stoccaggio e il trasporto, favorendo un utilizzo efficiente dello spazio di magazzino.
- Stoccaggio : i robot di stoccaggio gestiscono il prelievo e il posizionamento automatizzato delle merci all'interno dei sistemi di scaffalatura, migliorando la precisione dell'inventario e l'efficienza dello spazio nei centri di distribuzione ad alta densità.
- Identificazione : questi robot integrano sistemi di visione e sensori per identificare, smistare e tracciare gli articoli nelle operazioni di produzione e logistica, consentendo una gestione accurata dell'inventario.
- Robot di controllo : fungendo da livello di coordinamento, i robot di controllo gestiscono la sequenza delle attività e la comunicazione tra le flotte di robot, garantendo operazioni sincronizzate in ambienti complessi con più robot.
Utente finale
I settori degli utenti finali che plasmano il mercato includono quello automobilistico, chimico, elettrico ed elettronico, dei macchinari industriali e alimentare e delle bevande, ognuno con priorità di automazione distinte. Si prevede che questo segmento crescerà a un CAGR dell'11,1-11,8% tra il 2026 e il 2034, poiché i produttori adottano sempre più sistemi robotizzati di trasporto, stoccaggio e identificazione per migliorare la produttività e la coerenza.
- Settore automobilistico : il segmento di utenti finali più ampio, quello della produzione automobilistica, si affida fortemente a sistemi robotizzati di trasporto e posizionamento per la movimentazione dei materiali nelle linee di assemblaggio, spinti dagli elevati volumi di produzione.
- Settore chimico : le aziende chimiche impiegano robot per la movimentazione sicura di materiali pericolosi, riducendo i rischi di esposizione per i lavoratori e garantendo al contempo un dosaggio e un trasporto precisi di sostanze sensibili.
- Settore elettrico ed elettronico : questo settore richiede robot di alta precisione per la manipolazione e l'identificazione di componenti delicati, a supporto di cicli di produzione rapidi nell'assemblaggio di semiconduttori e dispositivi elettronici di consumo.
- Macchinari industriali : i produttori di macchinari pesanti utilizzano robot per il trasporto e il posizionamento di componenti di grandi dimensioni, migliorando la sicurezza sul lavoro e riducendo i tempi di ciclo nelle diverse fasi di fabbricazione.
- Settore alimentare e delle bevande : le crescenti esigenze in termini di igiene e tracciabilità spingono all'adozione di robot per la selezione e lo stoccaggio, riducendo al minimo i rischi di contaminazione e supportando al contempo linee ad alta velocità e a temperatura controllata.
Panoramica dell'opportunità
|
Utente finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Automobilistico |
Alto |
Automazione dell'assemblaggio |
Maturo |
|
Chimica |
Mezzo |
Manipolazione di materiali pericolosi |
Scalatura |
|
Elettrotecnica ed elettronica |
Alto |
Selezione di precisione |
Scalatura |
|
Macchinari industriali |
Mezzo |
Movimentazione di componenti pesanti |
Scalatura |
|
Cibo e bevande |
Mezzo |
Confezionamento igienico |
Emergenti |
Analisi dei fattori di crescita e dell'impatto sul mercato della robotica per la movimentazione dei materiali.
Aumento della domanda di e-commerce e automazione dei magazzini.
La rapida espansione del commercio elettronico globale sta causando carenze di personale qualificato nei magazzini, costringendo i fornitori di servizi logistici ad automatizzare i processi di trasporto, stoccaggio ed evasione degli ordini tramite la robotica. Le consegne in giornata o entro il giorno successivo richiedono un'elevata velocità di movimentazione dei materiali, difficile da mantenere con la sola manodopera quando il sistema opera a pieno regime. Robot mobili autonomi e sistemi automatizzati di stoccaggio e prelievo vengono utilizzati per aumentare l'efficienza senza un proporzionale aumento della forza lavoro. Questo fattore ha assunto particolare rilevanza in Nord America e in alcune regioni dell'Asia-Pacifico a causa della rapida crescita della superficie dei centri di distribuzione.
Carenza di manodopera e innalzamento degli standard di sicurezza sul lavoro
Nei paesi sviluppati, la carenza di addetti alla movimentazione manuale dei materiali nei settori manifatturiero e logistico è una costante, dovuta all'invecchiamento della forza lavoro e alla scarsa propensione verso occupazioni fisicamente impegnative. La robotica, in grado di svolgere ripetutamente attività di sollevamento, movimentazione e smistamento senza comportare gli stessi rischi per la salute a cui sono esposti gli esseri umani. Le autorità di regolamentazione nordamericane ed europee hanno innalzato gli standard di sicurezza sul lavoro e, di conseguenza, le aziende hanno iniziato ad automatizzare le operazioni di movimentazione dei materiali per evitare responsabilità legali. Questa tendenza non è limitata alle grandi imprese, poiché anche le medie aziende manifatturiere considerano i robot indispensabili per una produzione costante.
Espansione della capacità produttiva di componenti elettronici e batterie.
La rapida espansione della capacità produttiva di semiconduttori, batterie ed elettronica di consumo sta generando una domanda considerevole di robot di precisione per la movimentazione dei materiali, in grado di gestire componenti delicati e di alto valore. I nuovi impianti di fabbricazione e assemblaggio negli Stati Uniti, in Corea del Sud, in Giappone e in alcune parti d'Europa richiedono robot per il posizionamento, l'identificazione e il trasporto accurati dei componenti, riducendo al minimo il rischio di contaminazione. Questa espansione della capacità produttiva, in parte dovuta alla diversificazione della catena di approvvigionamento al di fuori delle regioni manifatturiere concentrate, sta creando una domanda ricorrente di integrazione robotica nei nuovi impianti. Con l'aumento dei volumi di produzione, i produttori danno sempre più priorità ai sistemi robotici che combinano velocità, precisione e tracciabilità.
Mercato della robotica per la movimentazione dei materiali: tendenze future
Navigazione autonoma e coordinamento della flotta basati sull'intelligenza artificiale
Le tendenze emergenti del mercato della robotica per la movimentazione dei materiali indicano una maggiore dipendenza da sistemi di navigazione basati sull'intelligenza artificiale, che consentono ai robot di operare senza infrastrutture fisse come strisce magnetiche o marcatori di guida. La localizzazione e la mappatura simultanea visiva permettono ai robot di adattarsi dinamicamente ai layout mutevoli di magazzini e stabilimenti. Il software di gestione delle flotte sta coordinando sempre più diverse tipologie di robot, tra cui unità di trasporto, stoccaggio e identificazione, all'interno di piattaforme digitali unificate. Con l'espansione delle attività degli impianti, si prevede che questo passaggio a flotte robotiche intelligenti e auto-coordinanti ridurrà i tempi di messa in servizio e migliorerà l'adattabilità agli ambienti di produzione e distribuzione in continua evoluzione.
Convergenza della robotica con le piattaforme di digital twin e simulazione
Le aziende manifatturiere stanno adottando sempre più la tecnologia del digital twin per simulare i flussi di lavoro di movimentazione dei materiali robotizzati prima dell'implementazione fisica, riducendo i rischi e i tempi di inattività. Questa convergenza consente agli ingegneri di testare virtualmente scenari di produttività, rischi di collisione e modifiche al layout, accorciando i tempi di messa in servizio delle nuove linee di produzione. Le piattaforme di simulazione basate sul cloud consentono inoltre il monitoraggio remoto e la manutenzione predittiva, permettendo agli operatori di prevedere l'usura dei componenti prima che i guasti interrompano le operazioni. Con l'espansione dell'adozione del digital twin oltre le grandi imprese, si prevede che anche le aziende manifatturiere di medie dimensioni avranno accesso a strumenti di simulazione più convenienti, accelerando ulteriormente l'integrazione della robotica.
Opportunità di mercato per la robotica nella movimentazione dei materiali
Espansione nel settore manifatturiero di medie dimensioni e nelle economie emergenti
Le previsioni di mercato per la robotica nella movimentazione dei materiali indicano un notevole potenziale inesplorato tra le aziende manifatturiere di medie dimensioni, che storicamente hanno avuto difficoltà ad accedere ai capitali necessari per l'automazione. La diminuzione dei costi dell'hardware e la disponibilità di piattaforme robotiche modulari e più facili da implementare stanno abbassando le barriere all'adozione per gli impianti di produzione più piccoli nel Sud-est asiatico, nell'Europa orientale e in America Latina. I modelli di finanziamento delle attrezzature, inclusi i contratti "robotica come servizio" (robotica-as-a-service), consentono alle aziende manifatturiere di adottare l'automazione senza ingenti investimenti iniziali. Ciò apre opportunità per i produttori e gli integratori di robot di sviluppare soluzioni semplificate ed economicamente vantaggiose, pensate per volumi di produzione ridotti. Con l'espansione delle basi produttive regionali, le aziende che creeranno tempestivamente reti di assistenza potranno conquistare una quota sproporzionata di questa domanda emergente.
Integrazione della robotica con la gestione del magazzino e i sistemi ERP
Una maggiore integrazione tra i sistemi robotizzati di movimentazione dei materiali e i software di pianificazione delle risorse aziendali (ERP) o di gestione del magazzino (WMS) rappresenta un'importante opportunità per i fornitori di soluzioni. Lo scambio continuo di dati consente la visibilità in tempo reale dell'inventario, il rifornimento predittivo e l'assegnazione coordinata dei compiti tra operatori umani e robot. Le aziende che sviluppano architetture software aperte e interoperabili, compatibili con diverse marche di robot e con i sistemi aziendali esistenti, sono in grado di intercettare la domanda proveniente da stabilimenti che utilizzano flotte di automazione miste. Questa opportunità si estende ai fornitori di servizi logistici di terze parti che cercano una visibilità unificata sulle operazioni di magazzino multi-cliente, dove la robotica integrata può migliorare significativamente la precisione degli ordini.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -