
材料ハンドリングロボティクス市場:規模・成長・予測 2034
マテリアルハンドリングロボット市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(搬送ハンドリングロボット、位置決めロボット、ユニットロードフォーメーションロボット、保管ロボット、識別ロボット、制御ロボット)、エンドユーザー別(自動車、化学、電気・電子機器、産業機械、食品・飲料、その他)、地域別(北米、欧州、アジア太平洋、南米・中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00007841
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 30, 2026


2025年の市場規模
264億3000 万米ドル
基準年値
2034年の予測
692億6000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
11.30 %
成長率
対象市場
4219億7000 万米ドル
(2026年~2034年)
自動化された物流および製造ソリューションの世界的な普及は、世界中の産業運営を変革しつつあります。マテリアルハンドリングロボット市場は、2025年には264億3,000万米ドルと評価され、2034年には692億6,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)11.30%で拡大すると見込まれています。この成長軌道は、自動車、エレクトロニクス、食品加工業界における自動化投資の増加を反映しており、製造業者はますます複雑化する生産および倉庫環境において、効率性、安全性、精度を優先しています。
北米は引き続き高度な自動化導入の中心地であり、同地域のマテリアルハンドリングロボット市場規模は、力強い国内回帰の動きと倉庫業および製造業における労働力不足によって支えられています。2026年から2034年にかけて年平均成長率(CAGR)10.5%~11.5%で拡大すると予測される同地域は、自動車生産拠点の集積、eコマースのフルフィルメント拡大、倉庫管理システムと統合された自律移動ロボットの早期導入といった恩恵を受けています。
マテリアルハンドリングロボット市場の評価と洞察
- 北米は2025年にはマテリアルハンドリングロボット市場の21~24%のシェアを占めると推定されており、国内回帰、労働力不足、倉庫自動化への投資を背景に、2026年から2034年にかけて年平均成長率(CAGR)10.7~11.5%で成長すると予測されている。
- 米国は、自動車およびeコマースのフルフィルメント自動化に支えられ、2025年には北米のシェアの約83~86%を占め、2034年までの年平均成長率は10.6~11.4%になると予測されている。
- 欧州は2025年には市場の24~27%を占め、自動車および産業機械の自動化に対する強い需要を背景に、ドイツと英国が牽引役となり、2026年から2034年にかけて年平均成長率(CAGR)10.5~11.2%で拡大すると予測されている。
- アジア太平洋地域は2025年には41~45%のシェアを占め、中国、日本、韓国が牽引役となり、2034年まで年平均成長率(CAGR)11.8~12.6%で成長すると予測されている。これは、電子機器製造の集積度の高さと政府主導の自動化プログラムを反映したものだ。
- 最大のセグメント:輸送ハンドリングロボットは、自動車および倉庫業における広範な導入により、2025年には26~29%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)10.8~11.4%で成長すると予測されています。
- 高成長分野:識別ロボットは2025年には12~15%のシェアを占め、AIベースのビジョンおよびトラッキング技術の普及拡大に牽引され、2034年まで年平均成長率(CAGR)12.0~12.8%で拡大する見込みです。
- 詳細に分析された主要企業:ABB Ltd.、Comau SpA、デンソー株式会社、EFORT Intelligent Equipment Co., Ltd.、Estun Automation Co., Ltd.、ファナック株式会社、現代ロボティクス、川崎重工業株式会社、KUKA AG(美的グループ)、三菱電機株式会社。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
製造業者が、様々な負荷を搬送できる固定経路コンベアシステムではなく、柔軟なセンサーベースのロボットシステムを採用するようになったことで、自動化技術は大きく進歩しました。自動化技術は当初、自動車組立ラインにおけるパレット積みなどの反復作業における資材搬送に用いられました。今日のシステムでは、クラウド技術、マシンビジョンシステム、AIベースの経路計画の採用により、自動化生産がさらに強化されています。また、製造業者は、様々な製品間で柔軟性と迅速な再構成を可能にするモジュール設計を採用しています。これらの変化は、マテリアルハンドリングロボット市場にプラスの影響を与えています。
今後数年間で、ロボットシステムへの投資は、従来の製造拠点にとどまらず、産業基盤を構築しつつある東南アジアやラテンアメリカといった新興市場へと拡大していくでしょう。各国政府は、手作業ではなく自動ロボットによる資材運搬を奨励するため、財政的インセンティブや安全法を整備しています。倉庫向けロボットソリューションを提供するスタートアップ企業への投資が増加しているほか、センサーやプロセッサのコスト低下も相まって、投資はますます活発化しています。
マテリアルハンドリングロボット市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 264億3000万米ドル |
| 2034年までの市場規模 | 692億6000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 11.30% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
マテリアルハンドリングロボット市場分析
マテリアルハンドリングロボット市場の成長は、eコマース取引量の増加、人件費の高騰、倉庫や製造現場における安定したスループットへの需要によって牽引されるでしょう。自動車や電子機器のメーカーは、反復的な持ち上げ、仕分け、運搬作業にロボットをますます活用しており、作業関連の負傷を減らすとともに、サイクルタイムの短縮を実現しています。賃金上昇圧力が高まっている成熟市場では、特に高精度な製造プロセスが求められる環境において、メーカーは手作業によるマテリアルハンドリングの代替手段としてロボットに頼らざるを得ない状況にあります。
バリューチェーンには、ロボットアームとコントローラーの製造、システムインテグレーター、そしてカスタマイズされた自動化システムを必要とするエンドユーザーが含まれます。減速機、サーボモーター、センサーなどの部品のサプライチェーンはごく少数のサプライヤーに限定されていますが、インテグレーターはロボットとそのコントローラーが生産レイアウトに合わせてカスタマイズされることを保証します。
マテリアルハンドリングロボット市場の分析における競争の激しさは、産業用ロボット業界の既存企業と専門的なオートメーションプロバイダーが混在している点に起因しています。ABB Ltd.、FANUC Corporation、KUKA AG(Midea Group)などは、搬送、パレタイジング、保管ロボットを網羅する包括的な製品ポートフォリオを有しており、一方、DENSO CorporationとMitsubishi Electric Corporationは、自動車および電子機器製造業界の顧客との強固な関係から恩恵を受けています。Comau SpAや川崎重工業株式会社などの企業は、協働ロボットや重作業用ロボットの製品ラインナップを拡充しています。
EFORT Intelligent Equipment Co., Ltd.、Estun Automation Co., Ltd.、Hyundai Roboticsなどの中国や韓国の企業をはじめとする競合他社は、コスト効率の高い製品と迅速な地域サービスネットワークを通じて市場シェアを拡大している。AI技術を用いたビジョンシステムや、自律航行、ロボットのモジュール化といった革新的な技術への投資も各社で増加している。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
マテリアルハンドリングロボット市場:戦略的洞察
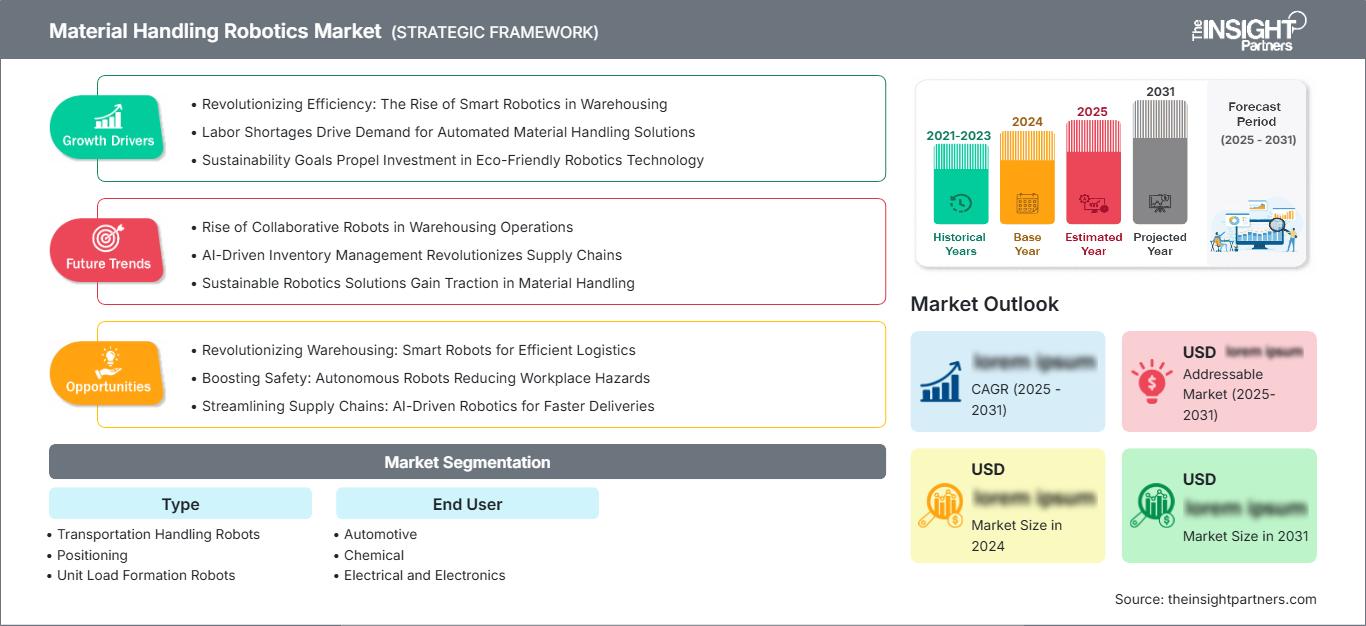
地域別分析
北米マテリアルハンドリングロボット市場
北米は2025年には市場価値の21~24%を占め、アジア太平洋地域とヨーロッパに次ぐ第3位の市場貢献地域となる見込みです。この成長は、自動車産業、航空宇宙部品の取り扱い、そして急速に成長しているeコマースの注文処理システムの進歩によって促進されています。物流および倉庫業務における継続的な労働力不足により、これまで手作業で行われていた反復的な持ち上げ、パレット積み、輸送などの作業にロボットの利用が加速しています。
北米は、リショアリングの傾向、政府の支援、自律移動ロボットへの投資などにより、2026年から2034年にかけて年平均成長率(CAGR)10.7%~11.5%で成長すると予測されています。さらに、カナダとメキシコは、ニアショアリングのニーズを満たすためにロボットによる輸送・保管ソリューションを導入することで、自動車および電子機器の組立事業を拡大し、この成長に貢献しています。
米国マテリアルハンドリングロボット市場
米国は、国内の自動車組立工場、航空宇宙産業、大規模物流センターの大部分が集中しているため、2025年には北米のマテリアルハンドリングロボット売上高の約83~86%を占めると予測されています。ABB Ltd.、FANUC Corporation、KUKA AG(Midea Group)などのロボットメーカーは、中西部および南東部の自動車製造工場に強力な販売およびアフターサービスネットワークを有しており、生産性の高い環境におけるロボットの導入と保守を容易にしています。
自律移動ロボットはサードパーティロジスティクス分野で新たな用途として注目されている一方、協働ロボットは電子機器工場や産業機械工場における機械操作にますます活用されている。米国市場は、倉庫自動化への投資、厳格な職場安全規則、国内における半導体およびバッテリー生産の増加を背景に、2026年から2034年にかけて10.6~11.4%の成長が見込まれている。
欧州マテリアルハンドリングロボット市場
欧州は、2025年のマテリアルハンドリングロボット市場において推定24~27%のシェアを占め、アジア太平洋地域に次ぐ地域別第2位の地位を占めると予測されている。この成長は、職場安全に関する厳格な規制、自動車生産の増加、西欧および中央ヨーロッパにおけるインダストリー4.0に基づくスマートファクトリーへの継続的な投資を背景に、2026年から2034年の期間も年平均成長率(CAGR)10.5~11.2%で継続すると見込まれている。
ドイツは、強力な自動車産業と産業機械産業を背景に、欧州市場を牽引する国となっている。ドイツ国内企業であるKUKA AG(Mideaグループ)は、強力なシステムインテグレーターネットワークや物流における自律移動ロボットの利用拡大に加え、同国における主要プレーヤーの仲間入りを果たした。
英国は、電子商取引や食品流通分野における倉庫自動化への投資により、この市場で急速に成長している国の一つです。ブレグジットによって生じた労働問題は物流企業における導入率を押し上げ、協働ロボットへの関心は小規模製造施設における導入率をさらに高めています。フランス、イタリア、スペインも、航空宇宙および自動車の取り扱いに重点を置き、着実に市場に貢献しています。
アジア太平洋地域のマテリアルハンドリングロボット市場
アジア太平洋地域は、中国、日本、韓国に集積する電子機器および自動車製造拠点を背景に、2025年には推定41~45%のシェアを占め、マテリアルハンドリングロボット市場を牽引すると見込まれています。中でも中国は、国家産業高度化政策に基づく大規模な工場自動化プログラムや国内ロボット製造能力の拡大に支えられ、引き続き最大の貢献国となるでしょう。
この地域は2026年から2034年の間に年平均成長率(CAGR)11.8~12.6%で成長すると予測されており、インドとオーストラリアは、電子機器組立や鉱業関連の物流自動化の拡大に伴い、急速に導入が進む市場として台頭している。これは、地域サプライチェーンを強化する政府主導の取り組みによって支えられている。
中東・アフリカのマテリアルハンドリングロボット市場
中東とアフリカは、アラブ首長国連邦とサウジアラビアを筆頭に、石油依存型経済からの脱却を目指す動きが活発化し、自動化された輸送・保管システムを必要とする物流パーク、食品加工、工業製造ゾーンへの投資が促進されているなど、依然として新たな貢献地域として注目されている。
この地域は2026年から2034年の間に年平均成長率(CAGR)11.0~11.8%で拡大すると予想されており、南アフリカおよび中東・アフリカのその他の地域では、インフラの近代化と自由貿易地域における製造業への優遇措置に支えられ、鉱業関連施設や食品加工施設において自動化が徐々に導入されていく見込みである。
セグメンテーション分析
タイプ
マテリアルハンドリングロボット市場の範囲は、タイプ別セグメンテーションによって定義され、搬送、位置決め、ユニットロード形成、保管、識別、制御ロボットが含まれます。このセグメントは、自動車、エレクトロニクス、食品加工などの分野における柔軟で多機能なロボットシステムの需要の高まりを背景に、2026年から2034年の間に年平均成長率(CAGR)10.9~11.6%で成長すると予測されています。
- 搬送ハンドリングロボット:生産工程間で資材を移動させるために広く導入されているこれらのロボットは、自動車および倉庫用途で主流となっており、大規模施設における反復的なポイントツーポイント輸送において高い信頼性を提供します。
- 位置決め:これらのロボットは、組み立て時に部品の正確な配置と位置合わせを保証し、公差精度が製品の品質に直接影響する自動車および電子機器製造において重要な役割を果たします。
- ユニットロードフォーメーションロボット:パレット積みおよびパレット降ろし作業に使用されるこれらのロボットは、製品を安定した積荷にまとめて保管および輸送できるようにし、倉庫スペースの効率的な利用をサポートします。
- 保管:保管ロボットは、ラックシステム内での商品の自動的な取り出しと配置を管理し、高密度配送センター全体で在庫精度とスペース効率を向上させます。
- 識別:これらのロボットは、視覚とセンサーベースのシステムを統合し、生産および物流業務全体にわたってアイテムを識別、分類、追跡することで、正確な在庫管理を可能にします。
- 制御ロボット:調整層として機能する制御ロボットは、ロボット群全体にわたるタスクの順序付けと通信を管理し、複雑なマルチロボット環境における同期された動作を保証します。
エンドユーザー
市場を形成するエンドユーザー産業には、自動車、化学、電気・電子機器、産業機械、食品・飲料分野が含まれ、それぞれに独自の自動化優先事項があります。製造業者がスループットと一貫性を向上させるためにロボットによる搬送、保管、識別システムをますます導入するようになるにつれ、この分野は2026年から2034年の間に年平均成長率(CAGR)11.1~11.8%で成長すると予測されています。
- 自動車:最大の最終ユーザーセグメントである自動車製造業は、大量生産を背景に、組立ラインにおける資材の移動にロボットによる搬送・位置決めシステムに大きく依存している。
- 化学業界:化学メーカーは、危険物を安全に取り扱うためにロボットを導入し、作業員の曝露リスクを低減するとともに、敏感な物質の正確な投与と輸送を確保している。
- 電気・電子分野:この分野では、半導体や民生用電子機器の組み立てにおける迅速な生産サイクルを支えるため、繊細な部品の取り扱いと識別を行う高精度ロボットが求められています。
- 産業機械:重機メーカーは、大型部品の搬送や位置決めにロボットを活用し、作業場の安全性を向上させ、製造工程全体のサイクルタイムを短縮している。
- 食品・飲料業界:衛生管理とトレーサビリティに関する要求の高まりにより、仕分けや保管にロボットが導入されるようになり、汚染リスクを最小限に抑えつつ、高速かつ温度管理が重要な生産ラインを支えている。
機会の概要
|
エンドユーザー |
収益貢献 |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
自動車 |
高い |
組立自動化 |
成熟した |
|
化学薬品 |
中くらい |
危険物の取り扱い |
スケーリング |
|
電気・電子工学 |
高い |
精密選別 |
スケーリング |
|
産業機械 |
中くらい |
重量部品の取り扱い |
スケーリング |
|
食品・飲料 |
中くらい |
衛生的な包装 |
新興 |
マテリアルハンドリングロボット市場の成長要因と影響分析
Eコマースと倉庫自動化の需要の高まり
世界的なeコマース事業の急速な拡大は、倉庫における労働力不足を引き起こしており、物流サービスプロバイダーはロボット技術を用いて輸送、保管、注文処理プロセスを自動化せざるを得なくなっている。当日配送や翌日配送には、資材の高速移動が求められるが、システムがピーク負荷で稼働している状況では、人員だけではこれを維持することは困難である。自律移動ロボットや自動倉庫システムは、労働力の比例的な増加を伴わずに効率を高めるために活用されている。この要因は、フルフィルメントセンターの面積が急速に拡大している北米およびアジア太平洋地域の一部の地域で特に重要視されている。
労働力不足と職場安全基準の上昇
先進国の製造業や物流業では、高齢化と肉体的に過酷な作業への意欲の低下により、手作業による資材運搬作業員の不足が続いています。この問題はロボットによって解決されます。ロボットは、人間が行うような健康リスクを伴うことなく、持ち上げ、移動、仕分けといった作業を繰り返し実行できるからです。北米や欧州の規制当局は職場の安全基準を引き上げており、その結果、企業は法的責任を回避するために資材運搬作業の自動化を始めています。この傾向は大手企業に限ったものではなく、中規模メーカーも安定した生産のためにロボットを必要不可欠なものと考えています。
電子機器およびバッテリー製造能力の拡大
半導体、バッテリー、民生用電子機器の製造能力の急速な拡大に伴い、繊細で高価な部品を取り扱うことができる高精度マテリアルハンドリングロボットに対する需要が大幅に増加しています。米国、韓国、日本、そしてヨーロッパの一部地域に新設された製造・組立工場では、汚染リスクを最小限に抑えながら部品を正確に位置決め、識別、搬送できるロボットが求められています。集中した製造地域から分散したサプライチェーンの多様化も一因となっているこの能力拡大は、新設施設へのロボット導入に対する継続的な需要を生み出しています。生産量が増加するにつれ、メーカーは速度、精度、トレーサビリティを兼ね備えたロボットシステムをますます重視するようになっています。
マテリアルハンドリングロボット市場の将来動向
AIを活用した自律航行と車両群連携
マテリアルハンドリングロボット市場の新たなトレンドは、磁気ストリップやガイドマーカーといった固定インフラなしでロボットが動作できるAI駆動型ナビゲーションシステムへの依存度を高めています。視覚的な同時位置特定とマッピングにより、ロボットは変化する倉庫や工場のレイアウトに動的に適応できるようになります。フリート管理ソフトウェアは、輸送、保管、識別ユニットなど、複数の種類のロボットを統合されたデジタルプラットフォーム内で連携させるようになっています。施設の規模が拡大するにつれ、インテリジェントで自己調整型のロボットフリートへの移行は、導入時間の短縮と、進化する生産・流通環境への適応性の向上につながると期待されています。
ロボット工学とデジタルツインおよびシミュレーションプラットフォームの融合
製造業者は、ロボットによるマテリアルハンドリングのワークフローを実際に導入する前にシミュレーションするために、デジタルツイン技術の採用をますます進めており、導入リスクとダウンタイムを削減しています。この技術の融合により、エンジニアはスループットシナリオ、衝突リスク、レイアウト変更などを仮想的にテストできるため、新しい生産ラインの試運転期間を短縮できます。クラウドベースのシミュレーションプラットフォームは、リモート監視と予知保全も可能にし、オペレーターは故障によって操業が中断される前に部品の摩耗を予測できます。デジタルツインの導入が大企業以外にも拡大するにつれ、中規模製造業者もより手頃な価格のシミュレーションツールを利用できるようになり、ロボットの統合がさらに加速すると予想されます。
マテリアルハンドリングロボット市場の機会
中規模製造業および新興経済国への事業拡大
マテリアルハンドリングロボット市場の予測によると、これまで自動化のための資金調達が困難だった中規模メーカーには、大きな潜在的可能性が秘められています。ハードウェアコストの低下と、モジュール式で導入しやすいロボットプラットフォームの登場により、東南アジア、東欧、ラテンアメリカの小規模生産施設における導入障壁が低くなっています。ロボティクス・アズ・ア・サービスなどの設備ファイナンスモデルにより、メーカーは多額の初期投資なしに自動化を導入できるようになりました。これにより、ロボットメーカーやインテグレーターは、小規模生産量に合わせたシンプルでコスト効率の高いソリューションを開発する機会を得ています。地域的な製造拠点が拡大するにつれ、早期にサービスネットワークを構築した企業は、この新たな需要の大きなシェアを獲得できるでしょう。
ロボット工学と倉庫管理システムおよびERPシステムの統合
ロボットによるマテリアルハンドリングシステムと企業資源計画(ERP)ソフトウェアまたは倉庫管理(WMM)ソフトウェアとのより深い統合は、ソリューションプロバイダーにとって大きなビジネスチャンスとなります。シームレスなデータ交換により、リアルタイムの在庫可視化、予測に基づく補充、そして人間とロボットによる作業の協調的な割り当てが可能になります。複数のロボットブランドや既存の企業システムと互換性のある、オープンで相互運用可能なソフトウェアアーキテクチャを開発する企業は、多様な自動化フリートを運用する施設からの需要を取り込むことができる立場にあります。この機会は、複数のクライアントを抱える倉庫業務全体で統一された可視性を求めるサードパーティロジスティクスプロバイダーにも及び、統合されたロボットによって注文精度を大幅に向上させることができます。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -